
Należy do zbioru Przykłady prezentacji dla inwestorów · Przykłady prezentacji dla inwestorów z Japonii
Prezentacja wyników Eisai za H1 FY2026: 33-stronicowy japońskojęzyczny deck inwestorski (briefing w stylu 決算説明会資料, tytuł na okładce 2026年度第2四半期(中間期)決算説明会), którego oryginał opublikowano w serwisie TDnet (Tokyo Stock Exchange) 10 listopada 2026 r. Dokument obejmuje drugi kwartał (okres przejściowy) roku obrotowego FY2026 (rok kończący się w marcu 2027 r., H1 = kwiecień–wrzesień 2026) dla Eisai Co., Ltd., japońskiej spółki farmaceutycznej raportującej zgodnie z IFRS w jednostkach po sto milionów jenów (億円).
Używa okładki tej prezentacji jako wzoru stylu dla slajdów tworzonych z Twojej treści. Możesz też wybrać dowolną stronę poniżej i użyć jej układu jako wzoru.
Szybka Nawigacja
Tagi
Udostępnij slajdy
Prezentacja wyników Eisai za H1 FY2026: 33-stronicowy japońskojęzyczny deck inwestorski (briefing w stylu 決算説明会資料, tytuł na okładce 2026年度第2四半期(中間期)決算説明会), którego oryginał opublikowano w serwisie TDnet (Tokyo Stock Exchange) 10 listopada 2026 r. Dokument obejmuje drugi kwartał (okres przejściowy) roku obrotowego FY2026 (rok kończący się w marcu 2027 r., H1 = kwiecień–wrzesień 2026) dla Eisai Co., Ltd., japońskiej spółki farmaceutycznej raportującej zgodnie z IFRS w jednostkach po sto milionów jenów (億円).
Szczegółowy widok każdej strony slajdu, w tym układu, kluczowej treści i elementów wizualnych.
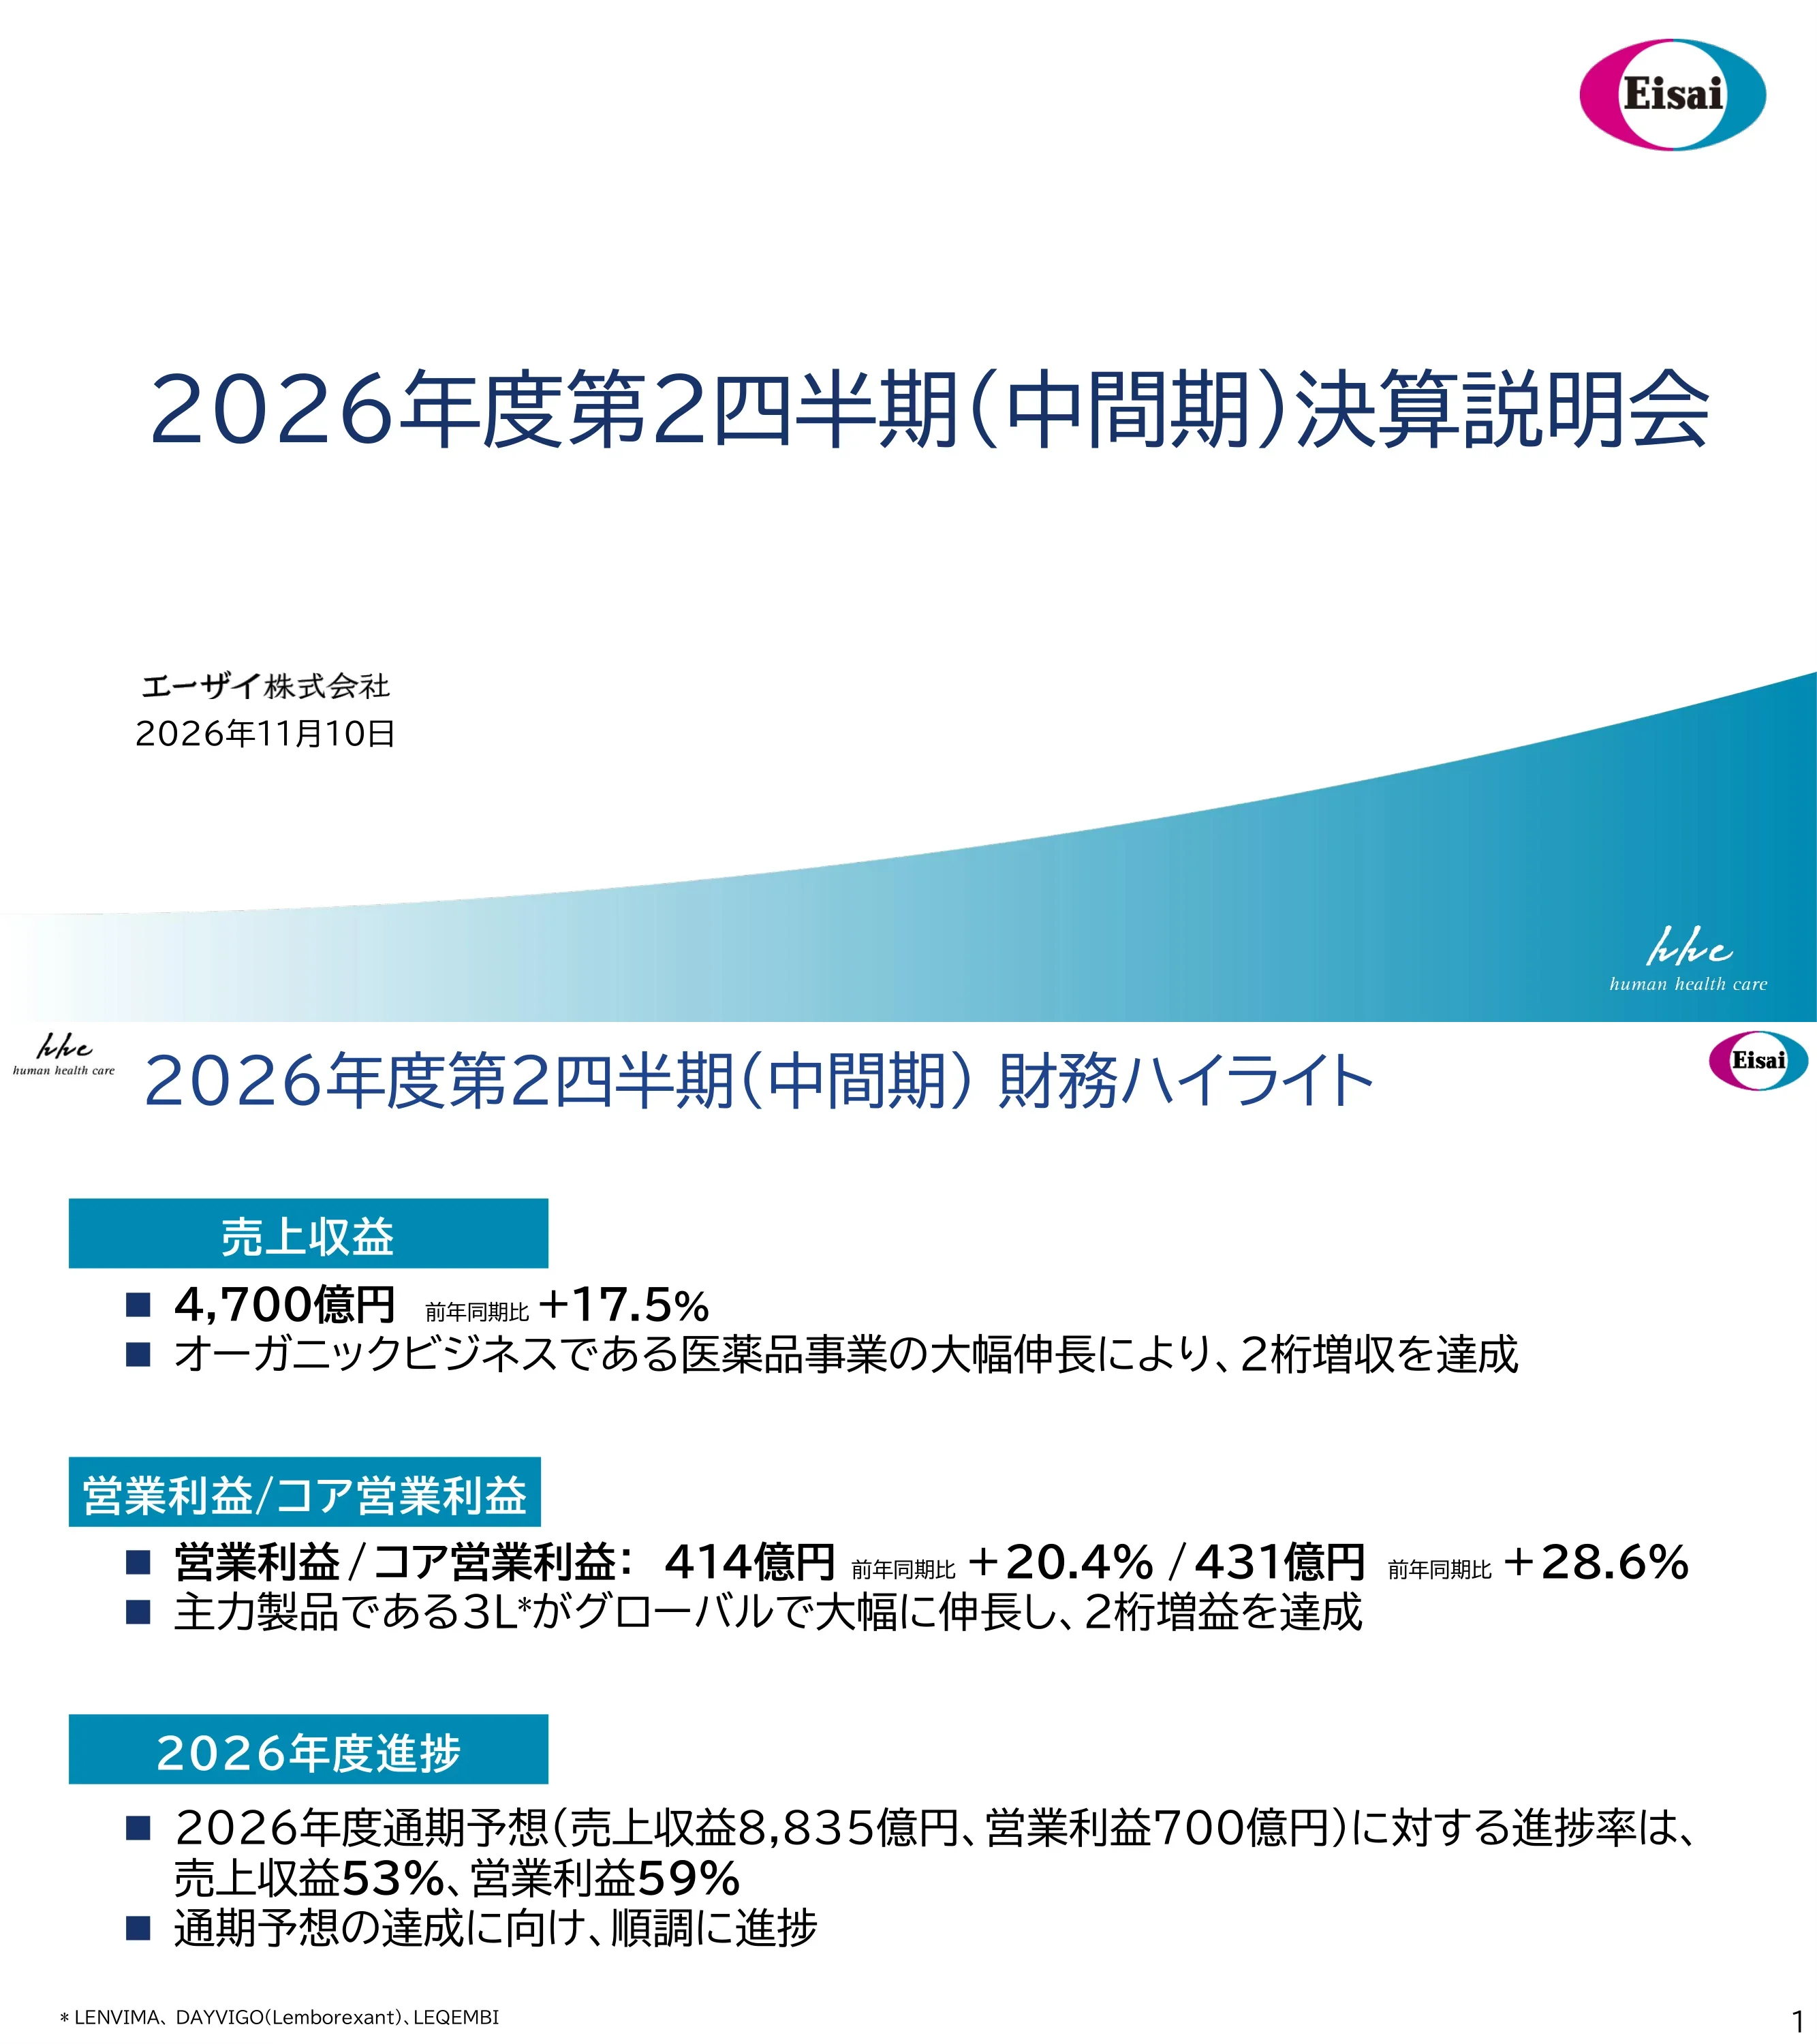
Strona tytułowa z napisem 2026年度第2四半期(中間期)決算説明会 (briefing wynikowy za Q2 FY2026), wydana przez Eisai Co., Ltd. (エーザイ株式会社) z datą 10 listopada 2026 r.
Duży, wyśrodkowany granatowy tytuł, nazwa firmy i data w lewym dolnym rogu, logo Eisai w prawym górnym rogu, morski zakrzywiony pas gradientowy na dole z oznaczeniem „hhc human health care”.
Przychody wyniosły 470,0 mld jenów (4 700 jednostek po sto milionów jenów, +17,5% r/r), co było efektem organicznego wzrostu w segmencie farmaceutycznym. Zysk operacyjny i bazowy zysk operacyjny wyniosły odpowiednio 41,4 mld jenów (+20,4%) i 43,1 mld jenów (+28,6%), głównie dzięki produktom 3L: LENVIMA, DAYVIGO i LEQEMBI. Realizacja prognozy całorocznej (przychody 883,5 mld jenów, zysk operacyjny 70,0 mld jenów) wynosi 53% dla przychodów i 59% dla zysku operacyjnego.
Trzy sekcje ułożone pionowo, każda z morskim paskiem etykiety po lewej stronie i pogrubionym tekstem wypunktowanym poniżej; przypis definiujący produkty 3L.
Tabela porównująca H1 FY2025 i H1 FY2026 (w jednostkach po 100 mln ¥): przychody z 4 000 do 4 700 (+699, +17,5%), zysk brutto z 3 119 do 3 654, R&D z 755 do 881, SG&A z 2 040 do 2 352, zysk operacyjny z 344 do 414 (+20,4%), bazowy zysk operacyjny (core operating profit) z 335 do 431 (+28,6%), zysk przypadający właścicielom z 246 do 299 (+21,5%), EPS z 87,37 do 106,18 jena. Uwzględniono kolumny z prognozą na cały rok i stopniem realizacji (np. przychody 8 835, 53,2%).
Dwa punkty na górze, poniżej gęsta tabela finansowa z kolumną FY2026 H1 obramowaną na purpurowo; przypis wyjaśnia definicję bazowego zysku operacyjnego.
Przychody wzrosły o ¥69,9 mld (+17,5%) z 4 000 do 4 700. Produkty z grupy 3L dołożyły +591, pozostałe produkty farmaceutyczne +97, a inne obszary działalności +12. W ramach 3L: LENVIMA +282 (+17%), DAYVIGO +104 (+36%), LEQEMBI +204 (+50%). Przychody z farmaceutyków wyniosły 4 621.
Wykres kaskadowy (waterfall) ze słupkami początkowym i końcowym po bokach, pływającymi słupkami wzrostów pośrodku, nagłówkiem pokazującym całkowitą zmianę oraz ramką szczegółowo opisującą przyrosty grupy 3L.
Zysk operacyjny wzrósł z 344 do 414 (+70, +20,4%); bazowy zysk operacyjny z 335 do 431. Zysk brutto dołożył +535, co zostało skompensowane przez R&D -126, SG&A -312 oraz pozostałe przychody/koszty -27. Marża operacyjna wzrosła z 8,6% do 8,8%. Notatki wskazują na wzrost kosztów podziału zysku LENVIMA o 142 oraz wzrost wydatków na LEQEMBI o 77.
Wykres kaskadowy od FY2025 H1 do FY2026 H1 z dodatnimi słupkami w kolorze jasnoniebieskim i ujemnymi w szarym, ramki z objaśnieniami pod każdym czynnikiem oraz oznaczenia marży na słupkach końcowych.
Przychody LENVIMA wyniosły 1 948 (+17% r/r vs 1 665): Ameryki 1 359, EMEA 283, Chiny 138, Japonia 72, Azja Wschodnia/Globalne Południe 95. Przewiduje się realizację prognozy rocznej na poziomie 345,0 mld ¥. Slajd odnotowuje zatwierdzenie przez FDA we wrześniu 2026 r. terapii LENVIMA plus Welireg (LITESPARK-011) w raku nerkowokomórkowym po terapii anty-PD-1/PD-L1, oczekujący wniosek w Japonii oraz informację o ok. 650 000 pacjentów leczonych w ciągu 11 lat w 83 krajach i regionach.
Po lewej: dwukolumnowy skumulowany wykres słupkowy według regionów; po prawej: główny przekaz i dwa bloki punktowe; górne banery podsumowują lek i jego historię; gęste przypisy.
Lewa strona dotyczy skojarzenia LENVIMA plus Keytruda w pierwszej linii leczenia RCC, opisanego jako największy motor wzrostu i lider udziałów w kombinacjach IO-IO oraz IO-TKI. Tabela pokazuje średnie 6-miesięczne tempo wzrostu recept w USA: ogółem 6,9%, rak jasnokomórkowy nerki 8,6%, rak endometrium 6,3%, rak tarczycy 4,6%, rak wątrobowokomórkowy 7,9%. Prawa strona przedstawia krzywe przeżycia wolnego od progresji choroby (PFS) z badania LITESPARK-011 dla LENVIMA plus Welireg vs kabozantynib.
Dwa obramowane panele: lewy z punktami i małą tabelą (wiersz RCC wyróżniony), prawy z punktami i krzywą Kaplana-Meiera; przypisy na dole są bardzo małe i częściowo trudne do odczytania.
Przychody DAYVIGO osiągnęły ¥39,5 mld (395, +36% r/r vs 291), co jest zgodne z planem realizacji rocznej prognozy 73,5 mld ¥. Japonia 250, Ameryki 77, Chiny 28, EMEA 15, Azja Wschodnia/Globalne Południe 25. Lek zatwierdzony w leczeniu bezsenności w 29 krajach i regionach; wnioski są w toku w Wielkiej Brytanii i Europie.
Po lewej: skumulowany wykres słupkowy według regionów dla dwóch okresów; po prawej: nagłówek i pięć punktów regionalnych; ramki banerowe na górze.
Przychody LEQEMBI wyniosły 615 (+50% r/r vs 411): Ameryki 327, Japonia 130, Chiny 97, EMEA/Azja Wschodnia/Globalne Południe 61. Zatwierdzony w 53 krajach i regionach. Wprowadzenie autostrzykawek podskórnych: IQLIK w USA 24 sierpnia, wstrzykiwacz zatwierdzony w Japonii 16 września (wprowadzenie na listę planowane na 13 listopada) oraz zatwierdzenie w Chinach 2 września z przygotowaniem do premiery w FY2026 Q4. Realizacja rocznej prognozy 143,5 mld ¥ przebiega zgodnie z planem.
Po lewej: skumulowany wykres słupkowy z notatką o jednorazowym efekcie zatowarowania dystrybutorów w Chinach; po prawej: pogrubione punkty o premierach SC-AI; górne ramki banerowe.
Oświadczenie tekstowe: LEQEMBI spowalnia postęp choroby Alzheimera poprzez usuwanie protofibryli i płytek Abeta z mózgu. Trzy filary wartości: korzyść kliniczna (w tym poprawa przy wczesnym leczeniu), trwałe spowolnienie progresji przy długotrwałym stosowaniu oraz ustalony profil bezpieczeństwa.
Wyśrodkowany purpurowy tytuł, jeden duży akapit oświadczenia w kolorze granatowym i trzy punkty poniżej na czystym białym tle.
Cztery ponumerowane filary wartości: uczestnictwo pacjenta i rodziny oraz wolność od infuzji (raz w tygodniu, ok. 15 sekund na zastrzyk, stała dawka, igła 29G z podwójnym stożkiem); wysoka wygoda; mniejsze obciążenie placówek medycznych; oraz dobre bezpieczeństwo (systemowe reakcje na wlew 1,4%, częstość występowania ARIA zbliżona do infuzji).
Cztery poziome rzędy, każdy z dużą cyfrą, kolorową zaokrągloną etykietą z niebieskim gradientem i szczegółowymi punktami po prawej; długie przypisy na dole.
Przedstawia schemat dawkowania w USA. Inicjacja: infuzja dożylna (IV) co 2 tygodnie lub IQLIK raz w tygodniu (dwa wstrzyknięcia po 250 mg). Po 18 miesiącach, leczenie podtrzymujące: infuzja IV co 4 tygodnie lub IQLIK raz w tygodniu (jedno wstrzyknięcie 360 mg, zatwierdzone w sierpniu 2025 r.). Pacjenci mogą zmieniać metodę podawania leku.
Dwa duże zaokrąglone bloki (inicjacja i leczenie podtrzymujące) połączone strzałką „18 miesięcy później”, z dwustronnymi strzałkami zmiany wewnątrz każdego bloku i purpurową strzałką nagłówka.
Dwa wykresy liniowe obejmujące pierwsze 10 tygodni po wprowadzeniu na rynek porównują inicjację IQLIK z premierą infuzji IV (lipiec 2023 r.): tempo przyrostu liczby pacjentów jest ok. 4-krotnie wyższe, a liczba lekarzy przepisujących lek rośnie ok. 6-krotnie szybciej w 10. tygodniu. Dane oparte na wewnętrznych szacunkach z aptek specjalistycznych i danych o refundacji; wartości na osiach nie są opisane.
Dwa wykresy liniowe obok siebie oddzielone pionową linią, każdy z nagłówkiem i punktorem powyżej; linie zielone i granatowe; przypisy na dole.
Po lewej: sprzedaż netto LEQEMBI w USA w mln USD kwartalnie od FY24 Q4 do FY26 Q2, z podziałem na infuzję IV i IQLIK, wykazująca dwucyfrowy wzrost przez sześć kolejnych kwartałów. Po prawej: liczba lekarzy przepisujących lek rosnąca z ok. 1 700 we wrześniu 2024 r. do ok. 5 500 we wrześniu 2026 r. (wartości przybliżone z wykresu), z zaznaczonymi momentami wprowadzenia leczenia podtrzymującego i inicjacji IQLIK.
Dwa wykresy słupkowe obok siebie z numerowanymi nagłówkami, strzałkami trendu, dymkami premier i purpurowym komentarzem pod każdym z nich.
Inicjacja IQLIK zwiększyła liczbę nowych pacjentów, a LEQEMBI utrzymuje najwyższy udział w nowych receptach na leki AAT wg stanu na wrzesień 2026 r. Wykres liniowy całkowitej liczby pacjentów AAT (kwiecień–wrzesień 2026) pokazuje wzrost LEQEMBI powyżej innych produktów AAT (ok. 28 000 vs 19 000 we wrześniu, dane z wykresu). Zastrzeżenie informuje o braku bezpośrednich badań porównawczych (head-to-head) z donanemab.
Po lewej: dwa numerowane bloki tekstu w kolorze niebieskim i purpurowym; po prawej: wykres liniowy z dwiema seriami i dymkiem premiery IQLIK; zastrzeżenie i przypisy na dole.
Trwają prace nad objęciem refundacją od stycznia 2027 r.: utworzono nową kategorię leków modyfikujących przebieg choroby Alzheimera (AD) w ramach świadczeń aptecznych, na której liście znajduje się IQLIK. Zabezpieczono dostęp dla ok. 67% ubezpieczonych w ramach planowanej refundacji od stycznia 2027 r., a liczba ta wciąż rośnie. Dolny panel wyjaśnia zmniejszone i rozłożone w czasie obciążenie pacjenta kosztami własnymi (limit MOOP w wysokości 2 100 USD w 2026 r., plan płatności miesięcznych M3P).
Tytuł i dwa purpurowe punkty na górze, wyróżnione pole statystyk z dużym napisem „約67%” oraz obramowana lista czterech punktów dotyczących kosztów pacjenta poniżej; obszerne przypisy.
Zatwierdzony 16 września, wpisany na listę cenową NHI i wprowadzony na rynek 13 listopada. Cena wynosi 27 141 jenów za wstrzykiwacz 250 mg (dla porównania: fiolka IV 200 mg – 38 910 jenów, fiolka 500 mg – 97 277 jenów). Cztery oczekiwane korzyści: więcej nowych pacjentów, mniejsze obciążenie placówek medycznych, więcej ośrodków inicjujących leczenie oraz więcej ośrodków monitorujących.
Wyśrodkowany tytuł i purpurowy podtytuł, poniżej jeden duży obramowany panel z sekcją cenową i numerowaną listą czterech elementów.
Opisuje rozszerzenie zastosowania na przedkliniczną postać AD. AHEAD 3-45 (Faza III): A3 (ok. 400 uczestników, główny punkt końcowy: amyloid PET) i A45 (ok. 1 100 uczestników, główny punkt końcowy: PACC5), odczyt danych w FY2028. DIAN-TU ART (Faza IIIb/IV): ok. 40 uczestników z dominująco dziedziczoną postacią AD, pięć lat przyjmowania lecanemab, główny punkt końcowy: czas do progresji klinicznej wg skali CDR-SB.
Jeden duży obramowany panel podzielony na dwie kolumny dla dwóch badań, każda z punktami dotyczącymi projektu, punktów końcowych i odczytu danych; małe przypisy.
Etalanetug to przeciwciało anty-MTBR-tau. Badanie 202 (Faza II, sporadyczna wczesna postać AD, ok. 100 uczestników, 24 miesiące, główny punkt końcowy: CSF MTBR-tau243) – odczyt w FY2027. Badanie Tau NexGen (Faza II/III, DIAN-TU, ok. 200 uczestników, 208 tygodni, główny punkt końcowy: Tau PET) – odczyt w FY2028. W obu przypadkach etalanetug jest dodawany do terapii LEQEMBI.
Jeden obramowany panel z wyśrodkowanym nagłówkiem i dwiema kolumnami (po jednej na badanie), każda z listą celu, projektu, czasu trwania, punktów końcowych i odczytu w kolorze purpurowym.
Ledasorexton jest badany pod kątem leczenia narkolepsji (NT1/NT2). Po lewej: jedyny związek wiodący z wewnętrznej biblioteki HTS, wykorzystujący know-how syntezy DAYVIGO; badanie Fazy Ib NT1 wykazało silne sygnały w teście MWT. Po prawej: Faza II (Badanie 202), planowane 64 uczestników, dawkowanie doustne raz dziennie (dawka niska, średnia i wysoka przez 4 tygodnie każda), główny punkt końcowy: średnia latencja snu w MWT; zakończono rekrutację ostatniego pacjenta, odczyt danych spodziewany w FY2026.
Jeden obramowany panel z dwiema kolumnami: opis punktowy po lewej, punkty dotyczące projektu badania po prawej; przypisy definiujące skróty.
Trzy kluczowe komunikaty zaznaczone na czerwono: biznes organiczny rozwija się powyżej planu dzięki wzrostowi 3L, a Eisai będzie rygorystycznie zarządzać realizacją planu w H2; wprowadzenie SC-AI obniża bariery rozpoczęcia i kontynuacji terapii LEQEMBI, co ma znacząco zwiększyć liczbę pacjentów; krótkoterminowe perspektywy w obszarze AD obejmują ekspansję w przedklinicznym AD oraz etalanetug jako potencjalnie pierwszą na świecie terapię celowaną w białko tau.
Wyśrodkowany tytuł i trzy duże, wyśrodkowane akapity z czerwonym tekstem na białym tle.
Slajd rozdzielający sekcje z napisem 参考資料 (materiały referencyjne), wprowadzający tabele w aneksie.
Prawie pusty biały slajd z tytułem po lewej stronie i purpurową falą gradientową w prawym dolnym rogu.
Rachunek zysków i strat w jednostkach 100 mln ¥ z uwzględnieniem procentowego udziału w przychodach, zmiany r/r oraz stopnia realizacji prognozy całorocznej: przychody 4 700 (prognoza 8 835, 53,2%), zysk brutto 3 654 (54,2%), koszty sprzedaży, ogólne i administracyjne (SG&A) 2 352, badania i rozwój (R&D) 881, zysk operacyjny 414 (prognoza 700, 59,2%), bazowy zysk operacyjny 431 (61,5%), zysk okresowy 313, zysk przypadający akcjonariuszom jednostki dominującej 299 (prognoza 523, 57,2%). Średnie kursy walut w H1: USD 159,37 jena, EUR 184,35 jena.
Szeroka tabela z szarym blokiem dla FY2025 i morskim blokiem dla FY2026 z wyróżnionymi kolumnami; przypisy dotyczące kursów walut na dole.
Przychody z działalności farmaceutycznej 4 621 (+17,5%): Japonia 1 167 (+3,7%), Ameryki 1 792 (+26,5%, z czego USA 1 730), Chiny 826 (+24,7%), EMEA 437 (+12,6%), Azja Wschodnia / Globalne Południe 399 (+17,0%). Pozostała działalność 79; skonsolidowane przychody 4 700. Stopień realizacji prognozy waha się od 50,0% (Japonia) do 59,8% (EMEA).
Tabela z szarym blokiem roku ubiegłego i morskim blokiem roku bieżącego; definicje segmentów w przypisach.
Zysk segmentu farmaceutycznego 1 402 (+29,0%, marża 30,3%): Japonia 366 (+8,9%), Ameryki 466 (+55,6%), Chiny 329 (+25,1%), EMEA 101 (+59,0%), Azja Wschodnia / Globalne Południe 141 (+12,4%). Pozostała działalność 25, R&D -785, koszty centrali jednostki dominującej -228, co daje skonsolidowany zysk operacyjny 414 (+20,4%). Przypis informuje, że koszty udziału w zyskach LENVIMA wypłacane firmie Merck są obecnie alokowane do poszczególnych segmentów.
Tabela z szarym blokiem roku ubiegłego i morskim blokiem roku bieżącego, zawierająca kolumnę marży zysku; przypis wyjaśniający zmianę w raportowaniu segmentów.
Suma 3L: 2 958 (+24,9%; prognoza 5 620, 52,6%). LENVIMA/Kisplyx 1 948 (+17,0%; prognoza 3 450), LEQEMBI 615 (+49,7%; prognoza 1 435, 42,9%), DAYVIGO 395 (+35,7%; prognoza 735, 53,8%), każdy z podziałem na Japonię, Ameryki, Chiny, EMEA oraz Azję Wschodnią / Globalne Południe. Wartości w nawiasach ostrokątnych oznaczają wzrost w walutach lokalnych.
Długa tabela z trzema blokami produktów oddzielonymi liniami; wyróżnione morskim kolorem kolumny FY26; wąskie kolumny powodują duże zagęszczenie cyfr.
Przychody w Japonii 1 167 (+3,7%; prognoza 2 335, 50,0%): leki na receptę 1 056 (+4,5%), produkty konsumenckie (consumer health) 111 (-3,2%); zysk segmentu 366 (+8,9%). Główne produkty: DAYVIGO 250, LEQEMBI 130, Zelecka 107, LENVIMA 72, Mobicol 72 (+75,9%), Goofice 49, Methycobal 46; grupa Chocola BB 80 w produktach konsumenckich.
Tabela z górnymi wierszami podsumowującymi, po których następują dwie pod-tabele produktów (receptowe i konsumenckie); przypis oznacza produkty obsługiwane przez EA Pharma.
Przychody w Amerykach 1 792 (+26,5%; prognoza 3 370, 53,2%), z czego USA 1 730 (+25,8%). Zysk segmentu 466 (+55,6%). LENVIMA 1 359 (USA 1 342 lub 842 mln USD, +8,7% w USD), LEQEMBI 327 (USA 325 lub 204 mln USD, +54,5%), DAYVIGO 77 (USA 36 lub 23 mln USD).
Tabela, w której każdy produkt pokazany jest w jenach, a w drugim wierszu w mln USD dla rynku USA; wyróżnione morskim kolorem kolumny FY2026.
Przychody w Chinach 826 (+24,7%; prognoza 1 470, 56,2%); zysk segmentu 329 (+25,1%). Produkty: LENVIMA 138, LEQEMBI 97 (+22,7%), Merislon 96, Methycobal 82, Aricept 54, Cerbex 53, Mionar 50 oraz DAYVIGO 28 (+173,0%; prognoza 45, 62,5%).
Tabela z nagłówkowymi wierszami przychodów i zysku segmentu, po których następuje lista produktów; wyróżniony morskim kolorem blok roku bieżącego.
Przychody w EMEA 437 (+12,6%; prognoza 730, 59,8%); zysk segmentu 101 (+59,0%). LENVIMA/Kisplyx 283 (+22,5%; prognoza 455), Fycompa 78, DAYVIGO 15 (+183,1%), LEQEMBI 10 (+168,6%).
Krótka tabela z wierszami nagłówkowymi i czterema wierszami produktów na prawie pustym slajdzie; ten sam schemat kolorystyczny kolumn (morski/szary).
Przychody 399 (+17,0%; prognoza 795, 50,1%); zysk segmentu 141 (+12,4%). Produkty: LENVIMA 95, Aricept 72, LEQEMBI 51 (+170,8%; prognoza 115, 44,3%), DAYVIGO 25 (+85,7%; prognoza 55, 46,3%), Methycobal 24, Pariet 22, Halaven 18, Fycompa 12.
Tabela z wierszami nagłówkowymi i listą produktów; wyróżniony morskim kolorem blok roku bieżącego.
Tabela pogrupowana według obszarów: Amyloid, Tau, Neurodegeneracja, platforma oreksynowa i onkologia. Przykłady: zatwierdzenie rozpoczęcia stosowania LEQEMBI SC-AI w USA (lipiec), Chinach i Japonii (wrzesień), zatwierdzenie dawki podtrzymującej w USA (360 mg); wyniki AHEAD 3-45 w FY2028; wyniki etalanetug Tau NexGen w FY2028 i Study 202 w FY2027; wyniki II fazy ledasorexton w FY2026; zatwierdzenie LENVIMA w drugiej linii RCC w USA (wrzesień), zatwierdzenie w Japonii spodziewane w FY2026; wprowadzenie taletrectinib (inhibitor ROS1) w UE planowane na FY2027. Przypisy są bardzo małe.
Tabela na cały slajd z granatowymi wierszami nagłówkowymi dla poszczególnych obszarów terapeutycznych, kolorowymi etykietami po lewej stronie (A, T, N) dla kontinuum ATN oraz kolumnami dla wskazań, etapu i kluczowych zdarzeń.
Standardowe zastrzeżenie prawne: cele zawarte w materiale nie stanowią formalnych prognoz (patrz roczny komunikat o wynikach zgodnie z zasadami Giełdy Papierów Wartościowych w Tokio), stwierdzenia wybiegające w przyszłość wiążą się z ryzykiem i niepewnością, Eisai nie ma obowiązku ich aktualizacji, a skonsolidowane sprawozdania finansowe są ujawniane zgodnie z IFRS.
Pojedyncze pole tekstowe w jasnoniebieskiej ramce z sześcioma akapitami z kwadratowymi punktorami pod paskiem tytułowym.
Częste pytania dotyczące tego slajdu i podstawowej treści prezentacji.
Obejmuje ona wyniki Eisai za drugi kwartał (okres przejściowy) roku obrotowego FY2026, czyli od kwietnia do września 2026 r.: najważniejsze dane finansowe, mostki przychodów i zysków, wyniki marek LENVIMA, DAYVIGO i LEQEMBI, wydarzenia w pipeline w obszarze choroby Alzheimera i onkologii oraz tabele z danymi regionalnymi w aneksie.
Przychody wyniosły 470,0 mld jenów (4 700 jednostek po sto milionów jenów, +17,5% r/r), zysk operacyjny 41,4 mld jenów (+20,4%), a bazowy zysk operacyjny 43,1 mld jenów (+28,6%). Realizacja prognozy całorocznej wynosi 53% dla przychodów i 59% dla zysku operacyjnego.
FY2026 to rok obrotowy Eisai kończący się w marcu 2027 r., a H1 FY2026 (okres przejściowy lub Q2) to kwiecień–wrzesień 2026 r. Data na okładce to 10 listopada 2026 r.
Prezentacja jest w języku japońskim (tytuł na okładce to 2026年度第2四半期(中間期)決算説明会, czyli briefing wynikowy), a oryginał został opublikowany w serwisie TDnet Giełdy Papierów Wartościowych w Tokio. Analiza slajd po slajdzie na tej stronie jest dostępna w języku polskim.
Dokument liczy 33 strony: 20 stron głównych z kluczowymi danymi, wynikami oraz aktualizacjami produktów i pipeline'u, a następnie separator aneksu i tabele z rachunkiem zysków i strat, segmentami, sprzedażą flagowych produktów według regionów, kluczowymi wydarzeniami w pipeline oraz notą o stwierdzeniach dotyczących przyszłości.
Produkty z grupy 3L: LENVIMA (1 948, +17%), DAYVIGO (395, +36%) i LEQEMBI (615, +50%) łącznie przyczyniły się do wzrostu przychodów o +591 przy całkowitym wzroście o +699 (wszystkie kwoty w jednostkach sto milionów jenów).
Galeria umożliwia przeglądanie i pobieranie prezentacji w dostępnych formatach. Ponieważ oryginał jest korporacyjnym dokumentem relacji inwestorskich, przed dalszym udostępnianiem jego treści należy sprawdzić warunki użytkowania firmy Eisai.
Tak. Strona z najważniejszymi wskaźnikami KPI, wykresy kaskadowe (waterfall), skumulowane wykresy słupkowe z komentarzem oraz tabele finansowe z wyróżnionymi kolumnami to łatwe do adaptacji wzorce dla własnych prezentacji wynikowych lub IR.

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
Odwołuj się do profesjonalnych projektów, wybierz swój styl i generuj slajdy z idealnym renderowaniem tekstu. Napędzane przez Nano Banana—zacznij tworzyć swoją prezentację teraz.
Twój Agent AI dla slajdów. Oszczędzaj czas, błyszcz szybciej dzięki inteligentnemu tworzeniu prezentacji.


© 2026 2slides. Wszelkie prawa zastrzeżone.