
Należy do zbioru Przykłady prezentacji dla inwestorów · Przykłady prezentacji dla inwestorów z Japonii
Prezentacja wyników Ebara za III kw. roku fiskalnego 2026: wyniki Ebara Corporation (TSE 6361) za dziewięć miesięcy od stycznia do września 2026 r. (rok fiskalny kończący się w grudniu 2026 r.), z rekordowymi zamówieniami, przychodami, zyskiem operacyjnym i zyskiem netto za ten okres, podwyższeniem prognozy zamówień całorocznych oraz szczegółami segmentów Precision & Electronics, Energy, Building & Industrial, Infrastructure i Environmental. Jest to prezentacja w języku japońskim (決算説明会資料) datowana na 13 listopada 2026 r.; oryginał opublikowano w systemie TDnet Giełdy Papierów Wartościowych w Tokio.
Używa okładki tej prezentacji jako wzoru stylu dla slajdów tworzonych z Twojej treści. Możesz też wybrać dowolną stronę poniżej i użyć jej układu jako wzoru.
Szybka Nawigacja
Tagi
Udostępnij slajdy
Prezentacja wyników Ebara za III kw. roku fiskalnego 2026: wyniki Ebara Corporation (TSE 6361) za dziewięć miesięcy od stycznia do września 2026 r. (rok fiskalny kończący się w grudniu 2026 r.), z rekordowymi zamówieniami, przychodami, zyskiem operacyjnym i zyskiem netto za ten okres, podwyższeniem prognozy zamówień całorocznych oraz szczegółami segmentów Precision & Electronics, Energy, Building & Industrial, Infrastructure i Environmental. Jest to prezentacja w języku japońskim (決算説明会資料) datowana na 13 listopada 2026 r.; oryginał opublikowano w systemie TDnet Giełdy Papierów Wartościowych w Tokio.
Szczegółowy widok każdej strony slajdu, w tym układu, kluczowej treści i elementów wizualnych.
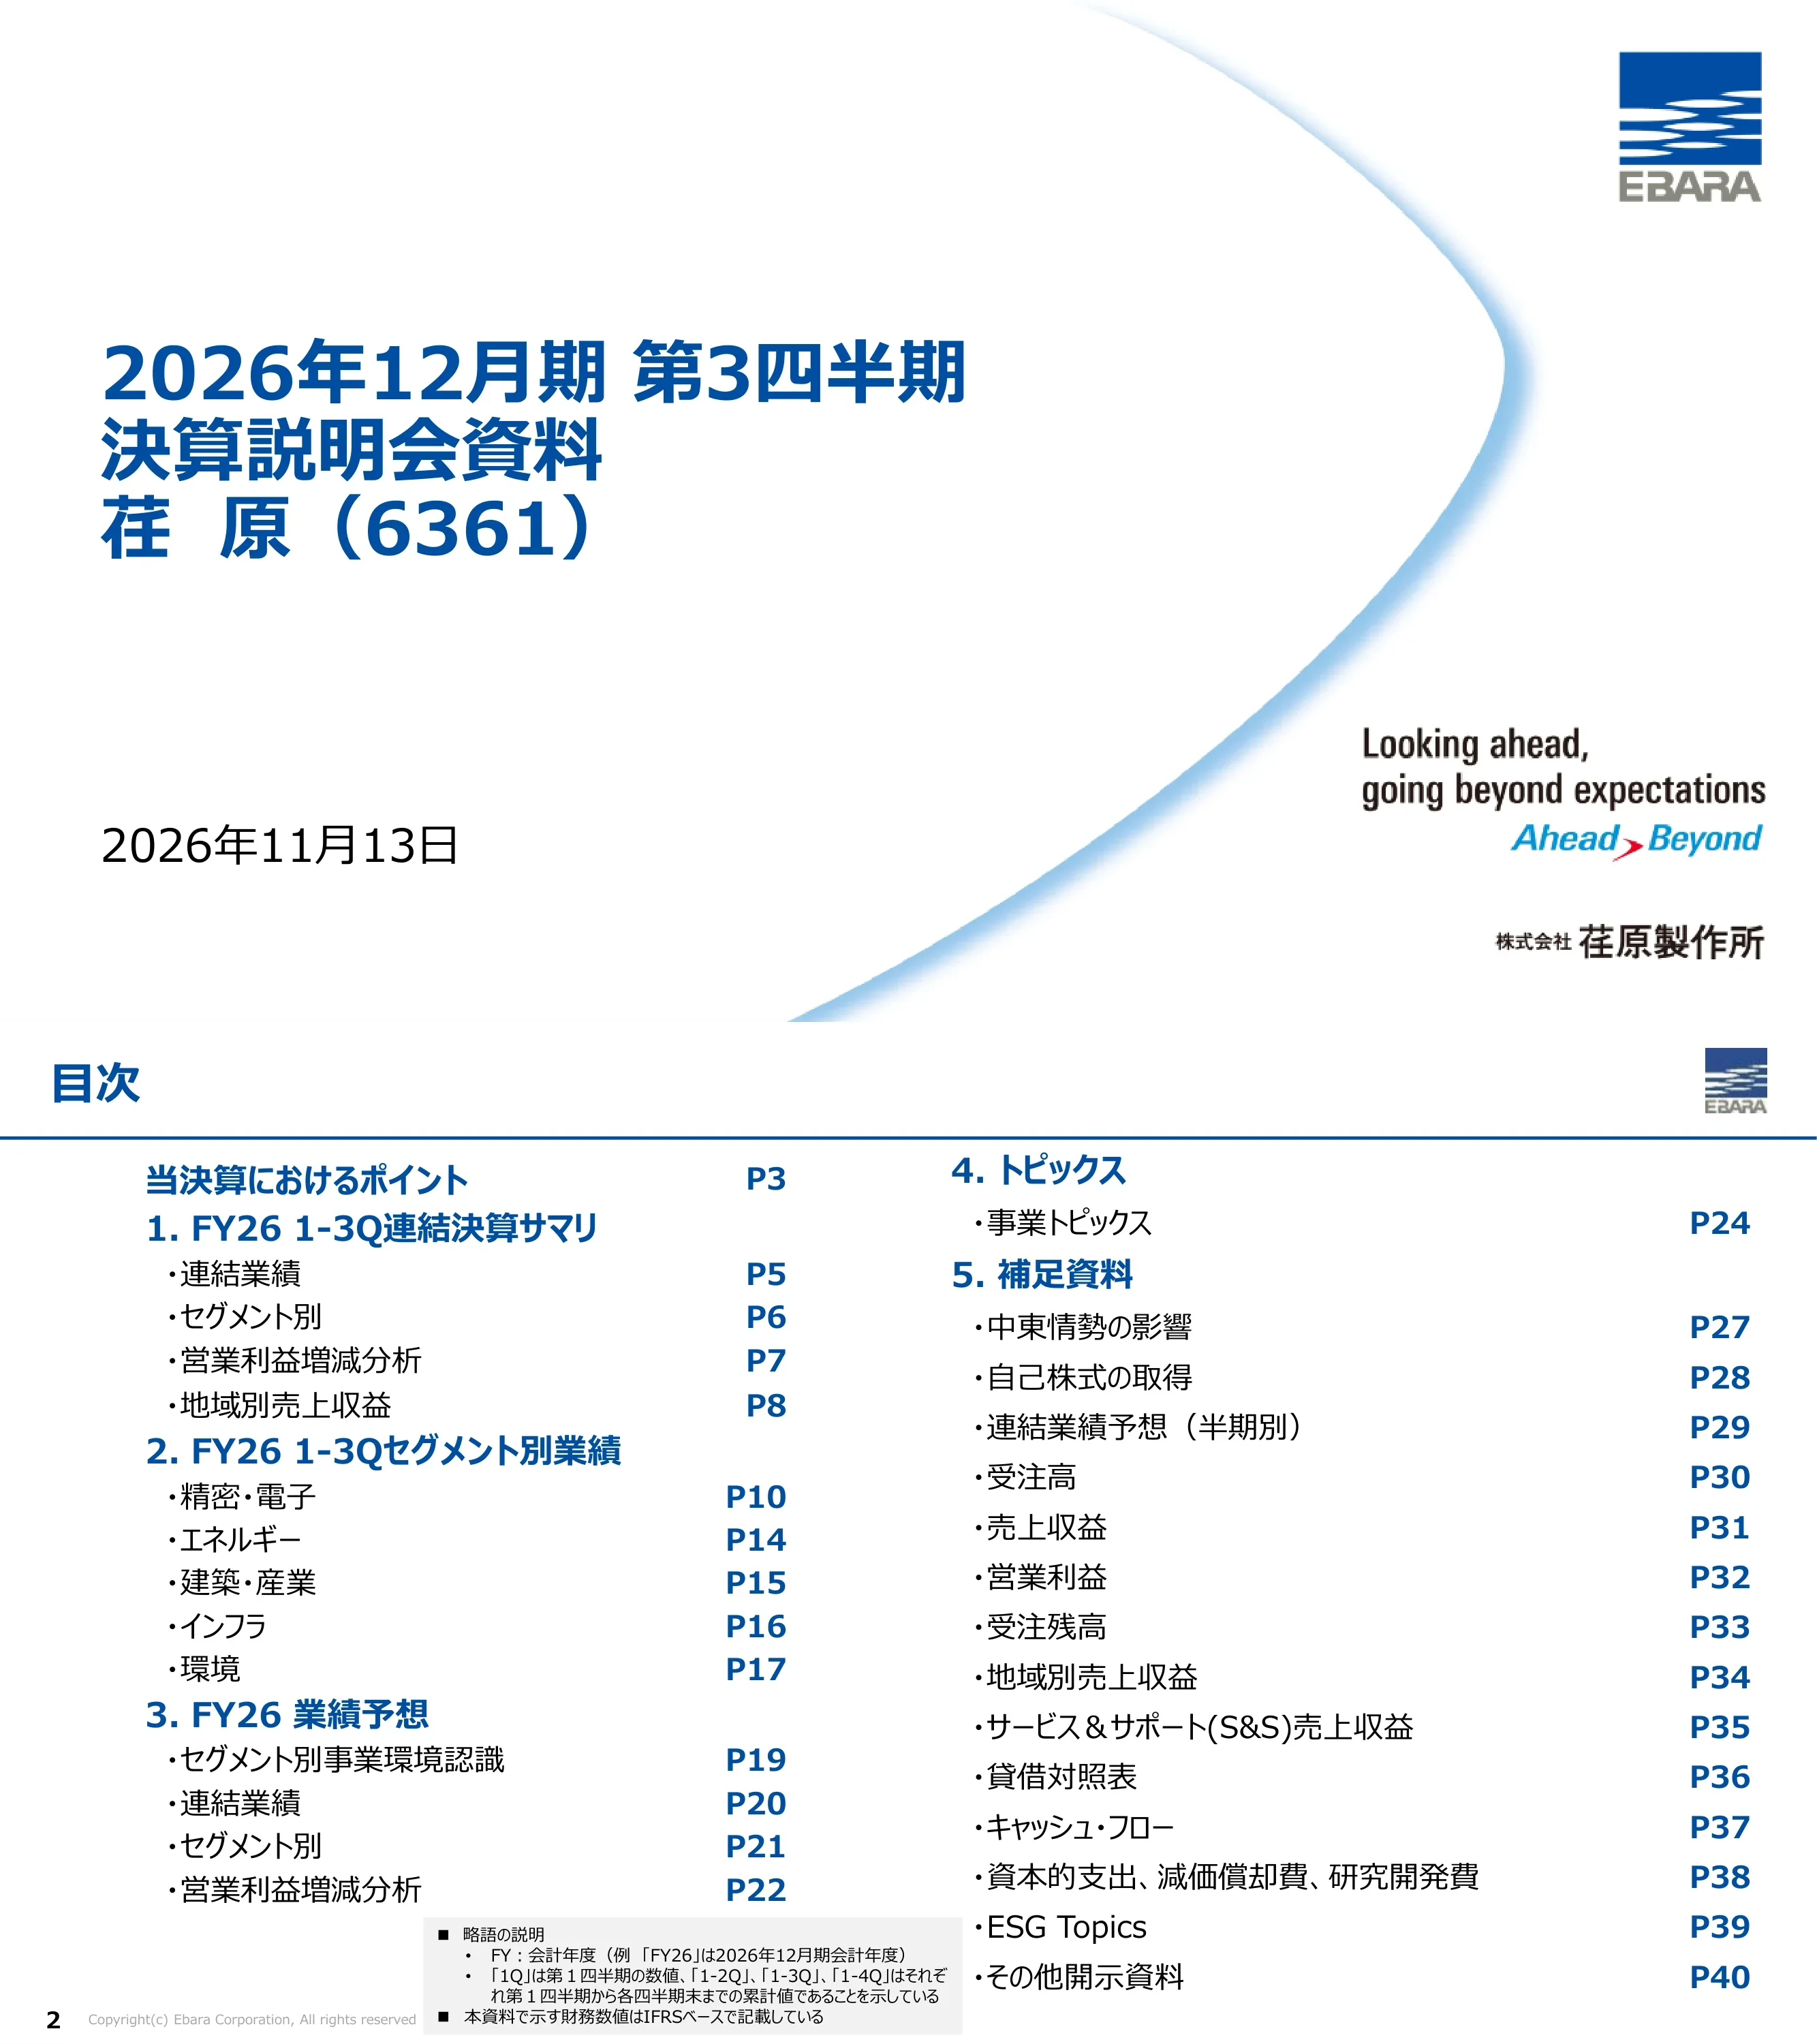
Slajd tytułowy o treści „Rok kończący się w grudniu 2026, trzeci kwartał, materiały do prezentacji wyników, Ebara (6361)”, z datą 13 listopada 2026 r., nazwą Ebara Corporation, logo i hasłem „Looking ahead, going beyond expectations / Ahead > Beyond”.
Duży, wyrównany do lewej niebieski blok tytułowy, data w lewym dolnym rogu, logo w prawym górnym rogu, hasło i nazwa firmy w prawym dolnym rogu, szeroki jasnoniebieski łuk w prawej połowie.
Agenda z odnośnikami do stron: Kluczowe punkty wyników (s. 3); 1. Podsumowanie skonsolidowane za okres 1-3Q FY26 (wyniki skonsolidowane, według segmentów, analiza zmian zysku operacyjnego, przychody regionalne); 2. Wyniki segmentów za okres 1-3Q FY26 (Precision & Electronics, Energy, Building & Industrial, Infrastructure, Environmental); 3. Prognoza na FY26 (otoczenie biznesowe według segmentów, wyniki skonsolidowane, według segmentów, analiza zysku operacyjnego); 4. Tematy (tematy biznesowe, s. 24); 5. Materiały uzupełniające (wpływ sytuacji na Bliskim Wschodzie, wykup akcji własnych, prognozy półroczne, zamówienia, przychody, zysk operacyjny, portfel zamówień, przychody regionalne, przychody S&S, bilans, przepływy pieniężne, wydatki inwestycyjne/amortyzacja/R&D, tematy ESG, inne ujawnienia). Notatka definiuje FY26 jako rok kończący się w grudniu 2026 r., „1-3Q” jako dane narastające i stwierdza, że dane są sporządzone zgodnie z IFRS.
Dwukolumnowa lista agendy z niebieskimi nagłówkami sekcji i wyrównanymi do prawej numerami stron; szare pole przypisu ze skrótami na dole na środku.
Wyniki za 1-3Q FY26 w porównaniu z rokiem ubiegłym: zamówienia 979,0 mld jenów (+2 988, +43,9%), przychody 745,9 mld jenów (+823, +12,4%), zysk operacyjny 83,5 mld jenów (+140, +20,2%), marża operacyjna 11,2% (+0,7 pkt), kwartalny zysk przypadający na właścicieli jednostki dominującej 71,4 mld jenów (+267, +60,0%). Plan na cały rok FY26: zamówienia 1,295 bln jenów (+3 453, +36,4% r/r; +500, +4,0% względem planu z 14 sierpnia 2026 r.), przychody 1,053 bln jenów (+947, +9,9%), zysk operacyjny 125,0 mld jenów (+111, +9,8%), marża 11,9%, zysk netto 99,5 mld jenów (+228, +29,8%). Punkty: zamówienia, przychody, zysk operacyjny i zysk netto osiągnęły rekordowe poziomy dla trzeciego kwartału; segmenty Precision & Electronics oraz Energy napędzały wzrost zamówień; pozostałe segmenty zrównoważyły niższe przychody i zysk segmentu Energy; zaksięgowano 20,6 mld jenów zysku przed opodatkowaniem z tytułu przeniesienia udziałów w 水ing (podmiot stowarzyszony wyceniany metodą praw własności do Q1). Prognoza: podniesiono prognozę zamówień ze względu na silny popyt w Precision & Electronics; przychody i zysk operacyjny bez zmian; utrzymano prognozę przychodów Precision & Electronics mimo wpływu trzęsienia ziemi w Kumamoto na łańcuch dostaw; skorygowano w dół zysk operacyjny Energy z powodu niższej sprzedaży S&S związanej z Bliskim Wschodem. Polityka kapitałowa: dodatkowy wykup akcji własnych do kwoty 5,0 mld jenów.
Dwie sąsiadujące tabele KPI (wyniki za dziewięć miesięcy i plan roczny) ze strzałkami trendu, a następnie sekcja „Punkty” z trzema opisanymi wierszami: wyniki za 1-3Q FY26, prognoza na FY26, polityka kapitałowa.
Separator sekcji wyróżniający sekcję 1 (podsumowanie skonsolidowane), pozostałe cztery sekcje są wyszarzone.
Pionowa lista pięciu tytułów sekcji; aktywny tytuł pogrubiony na niebiesko, pozostałe jasnoszare.
Tabela w mld jenów porównująca 1-3Q FY25 z 1-3Q FY26: zamówienia 6 801 → 9 790 (+2 988, +43,9%); przychody 6 635 → 7 459 (+823, +12,4%); zysk operacyjny 695 → 835 (+140, +20,2%); marża operacyjna 10,5% → 11,2% (+0,7 pkt); kwartalny zysk przypadający na właścicieli jednostki dominującej 446 → 714 (+267, +60,0%); podstawowy EPS ¥96,76 → ¥156,67 (+59,91, +61,9%). Średnie kursy wymiany: USD ¥148,18 → ¥158,48, EUR ¥165,50 → ¥184,06, CNY ¥20,53 → ¥23,23.
Pojedyncza tabela finansowa z niebieskim nagłówkiem (rok ubiegły, rok bieżący, zmiana, stopa zmiany), pogrubiona kolumna roku bieżącego, poniżej oddzielna podtabela kursów walut.
Porównanie 1-3Q FY25 vs. 1-3Q FY26 według segmentów (mld jenów). Precision & Electronics: zamówienia 2 010 → 4 266 (+112,2%), przychody 2 233 → 2 935 (+31,5%), zysk operacyjny 328 → 581 (+77,0%), marża 14,7% → 19,8%. Energy: zamówienia 1 509 → 1 689 (+11,9%), przychody 1 593 → 1 448 (-9,1%), zysk operacyjny 170 → 14 (-91,7%), marża 10,7% → 1,0%. Building & Industrial: zamówienia 1 883 → 2 236 (+18,8%), przychody 1 734 → 1 949 (+12,4%), zysk operacyjny 105 → 131 (+24,1%), marża 6,1% → 6,7%. Infrastructure: zamówienia 456 → 387 (-15,2%), przychody 417 → 437 (+4,9%), zysk operacyjny 36 → 47 (+29,4%), marża 8,8% → 10,8%. Environmental: zamówienia 933 → 1 203 (+28,9%), przychody 648 → 680 (+4,9%), zysk operacyjny 72 → 90 (+24,2%), marża 11,2% → 13,3%. Zysk operacyjny Pozostałe/korekty -19 → -29. Przypis: od Q1 FY26 część rachunku zysków i strat biznesu wodorowego jest włączona do segmentu Energy.
Długa tabela pogrupowana według segmentów z kolorowymi paskami bocznymi; cztery wskaźniki na segment; kolumny dla roku ubiegłego, roku bieżącego, zmiany i stopy zmiany.
Wykres kaskadowy (waterfall) pokazujący zmianę zysku operacyjnego z poziomu 69,5 mld jenów w I–III kw. FY25 do 83,5 mld jenów w I–III kw. FY26: wpływ przychodów +232 (wyższe przychody w segmentach Precision & Electronics, Building & Industrial, Infrastructure, Environmental), rentowność +136 (głównie Precision & Electronics, Building & Industrial, Environmental), koszty stałe -286 (wyższe koszty personelu, w tym podwyżki płac zasadniczych, wyższa amortyzacja), FX +49, pozostałe +9. Nagłówek: zysk wzrósł głównie dzięki wzrostowi przychodów i lepszej rentowności.
Poziomy wykres kaskadowy z ciemnoniebieskimi słupkami początkowym i końcowym, jasnoniebieskimi krokami dodatnimi i szarymi ujemnymi; ramki z objaśnieniami połączone cienkimi liniami.
Słupki zgrupowane porównujące przychody za I–III kw. FY25 i I–III kw. FY26 według lokalizacji klienta (sto milionów jenów): Japonia 2 240 → 2 395 (+6,9%); Tajwan, Korea i pozostała Azja 1 315 → 1 863 (+41,7%); Chiny 1 147 → 1 243 (+8,4%); Ameryka Północna 896 → 868 (-3,1%); Europa 417 → 514 (+23,3%); Bliski Wschód 375 → 285 (-24,1%); Pozostałe 243 → 288 (+18,7%). Wykres pierścieniowy (donut) struktury za I–III kw. FY26: Japonia 32%, Tajwan/Korea/pozostała Azja 25%, Chiny 17%, Ameryka Północna 12%, Europa 7%, Bliski Wschód 4%, Pozostałe 4%; rynek krajowy 32%, rynki zagraniczne 68%.
Zgrupowany wykres słupkowy po lewej z procentowymi zmianami w ramkach; wykres pierścieniowy po prawej z podziałem na rynek krajowy/zagraniczny w środku.
Separator sekcji wyróżniający część 2 (wyniki segmentów).
Lista pięciu sekcji z aktywnym elementem wyróżnionym pogrubionym niebieskim kolorem, pozostałe wyszarzone.
Wykresy trendów narastająco (FY25 vs FY26; FY26 1–4 kw. to plan): zamówienia 1 512 / 2 674 / 4 266 przy planie 6 000 (FY25: 739 / 1 413 / 2 010 / 3 034); przychody 829 / 1 836 / 2 935, plan 4 250; zysk operacyjny 135 / 325 / 581, plan 790; marża 16,3% / 17,7% / 19,8%, plan 18,6%. Przychody z produktów vs S&S: produkty 1 538 → 2 078, S&S 695 → 857 (udział S&S 31% → 29%). Przychody regionalne: Japonia 436 → 555, Azja 1 407 → 1 900, Ameryka Północna 268 → 303, Europa 110 → 168, Pozostałe 9 → 9 (kraj 19%, zagranica 81%). Mostek zysku operacyjnego: 328 +261 przychody +66 rentowność -109 koszty stałe +35 FX = 581. Kluczowe punkty: popyt związany z AI napędza rynek, wysokie wykorzystanie fabryk u klientów i rosnące inwestycje w moce produkcyjne, Chiny bez zmian r/r; wzrost zamówień na urządzenia i komponenty, produkty CMP gwałtownie w górę w logice/foundry i pamięciach; wzrost przychodów z produktów i S&S; wzrost zysku dzięki przychodom, miksowi i marży brutto, częściowo skompensowany kosztami personelu, amortyzacji i R&D.
Dashboard segmentu: cztery miniaturowe wykresy (zamówienia, przychody, zysk operacyjny, marża) w lewym górnym rogu; wykres słupkowy produktów/S&S, wykres słupkowy regionalny i kaskada zysku operacyjnego na dole; panel „Punkty” z wierszami dotyczącymi rynku, zamówień, przychodów i zysku po prawej.
Kwartalne zamówienia i przychody FY24–FY26 dla segmentu i jego dwóch podsegmentów (CMP i „pozostałe” połączone w „Equipment”; drugi podsegment to „Components”). Zamówienia segmentu FY26: 1 512 / 1 162 / 1 592, plan na IV kw. 1 733; urządzenia (equipment) 1 146 / 715 / 1 026, plan na IV kw. 1 211; komponenty 365 / 446 / 565, plan na IV kw. 523. Przychody segmentu FY26: 829 / 1 007 / 1 098, plan na IV kw. 1 315; urządzenia 539 / 684 / 712, plan na IV kw. 963; komponenty 289 / 322 / 386, plan na IV kw. 351. Słupki kwartalne FY24 i FY25 są również opisane.
Dwa wiersze (zamówienia, przychody) na trzy kolumny (segment, urządzenia, komponenty) kwartalnych wykresów słupkowych pogrupowanych według lat fiskalnych; słupki planu pokazane jako obrysy ramek.
Półroczne zamówienia i przychody FY24–FY26. Zamówienia segmentu: FY24 1 159 / 1 441; FY25 1 413 / 1 621; FY26 2 674 / 3 325 (plan na II połowę). Zamówienia na urządzenia FY26 1 862 / plan 2 237; komponenty 811 / plan 1 088. Przychody segmentu: FY24 1 222 / 1 561; FY25 1 505 / 1 917; FY26 1 836 / plan 2 413; urządzenia FY26 1 224 / plan 1 675; komponenty 612 / plan 737. Objaśnienie: wpływ trzęsienia ziemi w Kumamoto na łańcuch dostaw przesunął 20 000–30 000 milionów jenów (200–300 sto milionów jenów) przychodów z urządzeń na FY27, ale prognoza przychodów na FY26 pozostaje bez zmian.
Taka sama siatka 2x3 jak na stronie kwartalnej, wykorzystująca słupki półroczne, z ramką objaśniającą w pomarańczowym obramowaniu nad wykresem przychodów z urządzeń.
Słupki skumulowane kwartalnych przychodów z produktów z podziałem na pamięci (memory) i pozostałe (non-memory), od I kw. FY23 do III kw. FY26. FY26: I kw. 587 (pamięci 28%, pozostałe 72%), II kw. 716 (27% / 73%), III kw. 775 (28% / 72%). Wcześniejsze szczyty obejmują IV kw. FY25 na poziomie 920 (32% / 68%). Przypisy: podział na pamięci/pozostałe jest zdefiniowany przez spółkę; miks za II kw. FY26 został skorygowany wstecznie w celu poprawienia błędu.
Pełnowymiarowy skumulowany wykres kolumnowy z sumami nad słupkami i etykietami procentowymi wewnątrz segmentów, pogrupowany według lat fiskalnych.
Narastająco FY26: zamówienia 557 / 1 125 / 1 689, plan 2 200 (FY25 1-4Q 1 947); przychody 465 / 967 / 1 448, plan 2 050 (FY25 2 178); zysk operacyjny -16 / -7 / 14, plan 130 (FY25 259); marża -3,6% / -0,8% / 1,0%, plan 6,3%. Przychody z produktów 768 → 654, S&S 825 → 794 (udział S&S 52% → 55%). Regionalnie: Japonia 68 → 18, Azja 564 → 651, Ameryka Północna 487 → 387, Europa 109 → 116, Bliski Wschód 286 → 206, Pozostałe 76 → 68 (krajowe 1%, zagraniczne 99%). Mostek zysku operacyjnego: 170 -93 przychody +7 rentowność -74 koszty stałe +4 FX = 14. Kluczowe punkty: popyt w sektorze ropy i gazu ogólnie odradza się przy niepewności na Bliskim Wschodzie; spowolnienie w petrochemii w Chinach; stabilny rynek LNG w Ameryce Północnej i na Bliskim Wschodzie; stabilna energetyka w Chinach. Wzrost zamówień dzięki dużym projektom oil & gas (spadek zamówień petrochemicznych w Chinach); wzrost zamówień S&S. Przychody z produktów niższe przez mniejszy portfel zamówień na otwarciu; przychody S&S w dół przez opóźnienia w dostawach części i mniejszą liczbę delegacji nadzorców na Bliski Wschód. Na zysk operacyjny wpłynęły niższe przychody, koszty stałe związane z wodorem oraz strata operacyjna w zakładzie Jeannette w USA.
Standardowy dashboard segmentu w kolorze czerwonym: cztery mini-wykresy, słupki produktów/S&S i regionalne, wykres kaskadowy zysku operacyjnego oraz panel „Punkty” po prawej stronie.
Narastająco FY26: zamówienia 703 / 1 484 / 2 236, plan 2 800; przychody 630 / 1 295 / 1 949, plan 2 650; zysk operacyjny 44 / 83 / 131, plan 190; marża 7,0% / 6,4% / 6,7%, plan 7,2%. Produkty 1 359 → 1 546, S&S 375 → 403 (udział S&S 22% → 21%). Regionalnie: Japonia 739 → 759, Azja 426 → 502, Ameryka Północna 132 → 174, Europa 197 → 229, Bliski Wschód 70 → 67, Pozostałe 166 → 216 (krajowe 39%, zagraniczne 61%). Mostek zysku operacyjnego: 105 +46 przychody +28 rentowność -67 koszty stałe +10 FX +9 inne = 131. Kluczowe punkty: wzrost PKB odradza się w Ameryce Północnej, ale jest słaby w innych regionach; silny popyt ze strony centrów danych i sektora półprzewodników; rynek wyposażenia budynków w Chinach wciąż słaby przez ograniczenia inwestycji w nieruchomości. Wzrost zamówień krajowych na produkty i S&S; silne zamówienia z centrów danych; w Chinach wzrost zamówień przemysłowych związanych z centrami danych i półprzewodnikami. Przychody w górę w Japonii i we wszystkich regionach zagranicznych poza Bliskim Wschodem, szczególnie w obu Amerykach. Zysk wsparty wzrostem produktywności mimo kosztów materiałowych oraz brakiem powtórzenia zeszłorocznego odpisu na złą należność od zbankrutowanego klienta z USA.
Pulpit nawigacyjny segmentu w kolorze morskim z miniwykresami, słupkami produktów/S&S i regionalnymi, wykresem kaskadowym zysku operacyjnego oraz panelem „Points”.
Narastająco FY26: zamówienia 147 / 263 / 387, plan 600 (FY25 1-4Q 629); przychody 232 / 321 / 437, plan 600; zysk operacyjny 61 / 56 / 47, plan 60; marża 26,3% / 17,4% / 10,8%, plan 10,0%. Produkty 213 → 226, S&S 204 → 211 (udział S&S 49% → 48%). Regionalnie: Japonia 342 → 377, Azja 59 → 49, Ameryka Północna 6 → 3, Bliski Wschód 9 → 3, Pozostałe 0 → 3 (krajowe 86%, zagraniczne 14%). Mostek zysku operacyjnego: 36 +8 przychody +4 rentowność -1 koszty stałe +0 FX = 47. Kluczowe punkty: stabilny krajowy rynek pomp publicznych; inwestycje w zapobieganie/łagodzenie skutków katastrof i modernizację starzejącej się infrastruktury w ramach japońskiego „First Mid-term Plan for National Resilience” pozostają na stałym poziomie. Zamówienia krajowe poniżej ubiegłego roku (w którym realizowano kilka dużych projektów), przy opóźnieniu niektórych projektów publicznych; zamówienia zagraniczne bez zmian. Przychody w górę, głównie dzięki krajowym projektom publicznym; rentowność poprawiona dzięki większej liczbie ukończonych projektów.
Pulpit nawigacyjny segmentu w kolorze niebieskim z miniwykresami, słupkami produktów/S&S i regionalnymi, wykresem kaskadowym zysku operacyjnego oraz panelem „Points”.
Narastająco FY26: zamówienia 324 / 808 / 1 203, plan 1 350 (FY25 1-4Q 1 353); przychody 301 / 479 / 680, plan 980; zysk operacyjny 61 / 66 / 90, plan 135; marża 20,5% / 14,0% / 13,3%, plan 13,8%. Przychody EPC 150 → 113, O&M 498 → 567 (udział O&M 77% → 83%). Regionalnie: Japonia 642 → 676, Azja 5 → 3 (krajowe 99%, zagraniczne 1%). Mostek zysku operacyjnego: 72 +10 przychody +33 rentowność -25 koszty stałe +0 FX = 90. Kluczowe punkty: stabilny popyt na budowę nowych publicznych zakładów przetwarzania odpadów w Japonii; zamówienia O&M na typowym poziomie. Pozyskano dwa duże zamówienia w 1-3Q FY26 (jeden kontrakt DBO na zakład utylizacji odpadów, jedna modernizacja/długoterminowy kontrakt kompleksowy) wobec trzech w analogicznym okresie ubiegłego roku. Przychody w górę w obszarze O&M, głównie dzięki przedłużaniu żywotności i konserwacji. Zysk w górę dzięki miksowi O&M i rozwiązaniu rezerw na nieprzewidziane wydatki w ukończonych projektach EPC. Definicje: DBO = projektowanie, zaopatrzenie, budowa oraz eksploatacja i konserwacja przez określony czas; EPC = projektowanie zakładu, zaopatrzenie i budowa.
Pulpit nawigacyjny segmentu w kolorze zielonym; podział EPC/O&M zastępuje wykres produktów/S&S; zawiera małą tabelę dużych zamówień.
Separator sekcji wyróżniający sekcję 3 (prognoza na FY26).
Lista pięciu punktów agendy z aktywnym elementem wyróżnionym na niebiesko.
Tabela głównych rynków, trendów i prognoz rynkowych spółki na rok fiskalny 2026 (stan na listopad 2026 r.). Precision & Electronics (produkcja półprzewodników): rynek rośnie dzięki AI; wzrost inwestycji w obszarach logic/foundry i pamięci; wysokie wykorzystanie fabryk; przewidywany globalny wzrost WFE (wafer fab equipment) o 20% lub więcej. Energy (ropa i gaz, nowa energia, energetyka): stabilna sprzedaż produktów, spowolnienie w sektorze petrochemicznym w Chinach, stabilny segment LNG, monitorowanie wpływu sytuacji na Bliskim Wschodzie; niepewność w obszarze części zamiennych i usług serwisowych na Bliskim Wschodzie; dekarbonizacja (amoniak, wodór, CCUS) zmierza ku komercjalizacji; wzrost LNG o ok. 6%, etylenu o ok. 3%. Building & Industrial: rynki zagraniczne wzrost o ok. 2% (słaba Europa i Chiny, ostrożność w USA przy rosnącym popycie ze strony centrów danych, ograniczony wpływ sytuacji na Bliskim Wschodzie); rynek krajowy bez zmian. Infrastructure (infrastruktura wodna, wentylacja): rynek krajowy bez zmian dzięki planom odporności narodowej; rynki zagraniczne wzrost o ok. 4% dzięki popytowi na wodę w Azji oraz starzejącej się infrastrukturze i zapotrzebowaniu na pompy odwadniające w Ameryce Północnej. Environmental (utylizacja odpadów stałych): rynek krajowy bez zmian, przy rosnącym popycie na modernizacje wydłużające okres eksploatacji.
Macierz składająca się z pięciu wierszy z kolorowymi komórkami segmentów, kolumną rynku, listą punktową trendów, ikonami strzałek (globalne/zagraniczne/krajowe) oraz kolumną prognozy.
Nagłówek: podniesienie prognozy zamówień; utrzymanie prognoz przychodów, zysku operacyjnego i zysku netto. Tabela (sto milionów jenów): wyniki za rok fiskalny 2025 / poprzedni plan na rok fiskalny 2026 (z 14 sierpnia 2026 r.) / plan na rok fiskalny 2026 (z 13 listopada 2026 r.): zamówienia 9 496 / 12 450 / 12 950 (+3 453 r/r, +36,4%; +500 względem poprzedniego planu, +4,0%); przychody 9 582 / 10 530 / 10 530 (+947, +9,9%); zysk operacyjny 1 138 / 1 250 / 1 250 (+111, +9,8%); marża 11,9% dla wszystkich trzech wartości; zysk netto 766 / 995 / 995 (+228, +29,8%). ROIC 11,9% / 11,8% / 11,8%; ROE 15,6% / 18,8% / 18,8%; podstawowy EPS ¥166,31 / ¥217,93 / ¥218,10; dywidenda roczna ¥59,0 / ¥66,0 / ¥66,0. Przyjęte kursy walut: USD ¥145, EUR ¥175, CNY ¥20 (wyniki za rok fiskalny 2025: 149,63 / 168,94 / 20,83).
Pasek z kluczowym komunikatem nad dużą tabelą prognoz z wyróżnioną kolumną aktualnego planu, blokiem wskaźników i blokiem kursów walut.
Całoroczny plan segmentowy (sto milionów jenów), wyniki za rok fiskalny 2025 → nowy plan na rok fiskalny 2026 (zmiana względem poprzedniego planu): Precision & Electronics zamówienia 3 034 → 6 000 (+500), przychody 3 422 → 4 250 (bez zmian), zysk operacyjny 577 → 790 (+20), marża 18,6%. Energy zamówienia 1 947 → 2 200, przychody 2 178 → 2 050, zysk operacyjny 259 → 130 (-50 względem poprzedniego planu 180), marża 6,3%. Building & Industrial zamówienia 2 492 → 2 800, przychody 2 419 → 2 650, zysk operacyjny 152 → 190, marża 7,2% (bez zmian). Infrastructure zamówienia 629 → 600, przychody 571 → 600, zysk operacyjny 46 → 60 (+5), marża 10,0%. Environmental zamówienia 1 353 → 1 350, przychody 978 → 980, zysk operacyjny 130 → 135 (+5), marża 13,8%. Inne/korekty zysk operacyjny -28 → -55 (+20 względem poprzedniego planu -75). Przypisy dotyczące reklasyfikacji wodoru oraz przesunięcia przychodów w związku z trzęsieniem ziemi w Kumamoto.
Tabela pogrupowana według segmentów z kolorowymi paskami, wyróżnioną kolumną nowego planu oraz kolumnami zmian r/r i względem poprzedniego planu.
Lewy wykres kaskadowy, od wyniku za rok fiskalny 2025 (1 138) do nowego planu na rok fiskalny 2026 (125 sto milionów jenów): Precision & Electronics +212 (popyt związany z AI), Energy -129 (niższe przychody, koszty stałe związane z wodorem, strata operacyjna zakładu Jeannette w USA), Building & Industrial +37 (krajowy segment S&S, wzrost w obu Amerykach i EMEA), Infrastructure +13 (realizacja portfela zamówień), Environmental +4 (przychody i rozwiązanie rezerw na nieprzewidziane wydatki), Inne -26 (strata z tytułu rozliczenia wynikająca z rewizji planu świadczeń emerytalnych). Prawy wykres kaskadowy, od poprzedniego planu (1 250) do nowego planu (1 250): Precision & Electronics +20 (miks i marża brutto), Energy -50 (patrz str. 25), Infrastructure +5 (płynny postęp prac budowlanych), Environmental +5 (redukcja kosztów stałych i rentowność), Inne +20 (przegląd kosztów korporacyjnych, w tym rewizja planu świadczeń emerytalnych).
Dwa wykresy kaskadowe obok siebie z ramkami objaśniającymi każdy czynnik wpływający na wynik.
Separator sekcji wyróżniający punkt 4 (tematy bieżące).
Lista pięciu punktów agendy z aktywnym elementem wyróżnionym na niebiesko.
Aby zaspokoić średnio- i długoterminowy wzrost popytu, Ebara zwiększa moce produkcyjne urządzeń: (1) wzmocnienie produkcji w zakładzie Kumamoto w celu stopniowego zwiększania wolumenu; (2) leasing dużego cleanroomu o wysokiej specyfikacji w zakładzie Mobara — części fabryki, którą Shinko Electric Industries planuje przejąć od Japan Display — w celu zabezpieczenia mocy przy jednoczesnym skróceniu czasu uruchomienia i ograniczeniu inwestycji w porównaniu z budową nowego zakładu, a także poprawa BCP i stabilności dostaw. Szczegóły leasingu: Japan Display Mobara Plant Building J1 (ma zostać przejęty przez Shinko Electric w marcu 2027 r.), Hayano, miasto Mobara, prefektura Chiba; część J1 (cleanroom itp.); umowa podpisana 13 listopada 2026 r.; rozpoczęcie leasingu 1 kwietnia 2027 r. (planowane); 12 lat od przekazania. Wizualizacja mocy (2026 = 1,0): 1,5x w 2027 r. po modernizacji w Kumamoto; możliwość rozbudowy do 2,5x od 2028 r. dzięki zakładowi w Mobara.
Punkty tekstowe i tabela ze szczegółami leasingu po lewej; wykres słupkowy mocy produkcyjnych ze strzałkami po prawej.
Całoroczny plan zysku operacyjnego (OP) segmentu Energy: początkowo 210 → poprzedni plan 180 (14 sierpnia, -30 z powodu strat operacyjnych zakładu Jeannette w USA i wpływu sytuacji na Bliskim Wschodzie) → nowy plan 130 (listopad, -50). Przyczyny nowej korekty: straty Jeannette w dużej mierze zakończone w I połowie roku; wzmożona niestabilność na Bliskim Wschodzie oznacza, że sprzedaż S&S (naprawy, doradcy techniczni, części) oczekiwana w II połowie roku będzie niższa od założeń; sprzedaż produktów postępuje, ale nie wystarcza na pokrycie spadku zysku z S&S. OP w ujęciu półrocznym: FY24 75 / 205, FY25 111 / 148, FY26 I połowa -7, plan na II połowę 137 (22 w III kw. plus 115 spodziewane w IV kw.). Perspektywy na IV kwartał: oczekiwany zysk 115 sto milionów jenów dzięki wysokomarżowym częściom S&S skumulowanym w IV kw., produktom ze znormalizowanego zakładu Jeannette oraz rygorystycznym cięciom kosztów stałych. Kierunek FY27: przewidywany koniec strat Jeannette w FY26; wzrost produktywności, poprawa terminowości dostaw i optymalizacja kosztów dzięki normalizacji i automatyzacji; konwersja wysokiego portfela zamówień; wzrost S&S dzięki flagowej placówce w Houston i nowej bazie w Abu Zabi; więcej zamówień w segmentach LNG upstream/midstream oraz remontach S&S.
Lewa kolumna z dwoma małymi wykresami słupkowymi (rewizje planu, OP w ujęciu półrocznym); prawa kolumna z blokami tekstu z czerwonymi nagłówkami; na dole pasek „Kierunek FY27”.
Separator sekcji wyróżniający sekcję 5 (materiały uzupełniające).
Lista pięciu sekcji z aktywnym elementem wyróżnionym na niebiesko.
Wpływ spodziewany głównie w segmentach Energy oraz Building & Industrial; plan zakłada, że obecne napięcia i ograniczenia logistyczne potrwają do końca grudnia 2026 r., a bezpośredni wpływ został uwzględniony w prognozie; możliwy dalszy wpływ. Bezpośredni wpływ na OP (sto milionów jenów) — FY26 wyniki za 1.-2. kw. / poprzednie szacunki całoroczne (14 sierpnia) / nowe szacunki całoroczne (13 listopada): Precision & Electronics (koszty materiałów i logistyki) -1 / -2 / -2; Energy (opóźniona sprzedaż S&S na Bliskim Wschodzie, zakłócenia i koszty logistyki) -16 / -10 / -60; Building & Industrial (ceny surowców i energii, opóźnienia sprzedaży wynikające z czasu realizacji) -5 / -10 / -10; Infrastructure (brak wpływu) 0 / 0 / 0; Environmental (opóźnienia budowlane z powodu niedoborów materiałów, takich jak żywica) 0 / -1 / -1; suma skonsolidowana -22 / -23 / -73.
Trzy punkty nad tabelą z podziałem na segmenty, główne czynniki wpływu i trzy kolumny z danymi liczbowymi.
Dodatkowy wykup: realizując niezbędne inwestycje i zachowując dyscyplinę finansową (wskaźnik D/E 0,4–0,5 oraz gotówka na poziomie 1,5–2,0 miesięcy przychodów), Ebara kontynuuje optymalizację kapitału własnego w celu osiągnięcia docelowego ROE (18% lub więcej do FY28). W FY26 odkupiono już akcje za 100 sto milionów jenów (10 mld jenów); podjęto decyzję o dodatkowym wykupie do kwoty 50 sto milionów jenów. Warunki: akcje zwykłe; do 1 700 000 akcji; do 50 sto milionów jenów; 16 listopada – 31 grudnia 2026 r.; cel: optymalizacja kapitału i zwiększenie długoterminowej wartości dla akcjonariuszy. Wykres dywidend i wykupów (na bazie przepływów pieniężnych, sto milionów jenów): 2021 dywidendy 104 + wykup 200 = 304; 2022 182; 2023 189; 2024 227; 2025 277 + 200 = 477; plan na 2026 r. 292 + 100 + dodatkowe 50.
Tekst polityki i tabela warunków po lewej; skumulowany wykres słupkowy zwrotów dla akcjonariuszy po prawej.
Tabela półroczna FY24–FY26 (sto milionów jenów). Dane skonsolidowane: zamówienia FY24 3 996 / 4 609, FY25 4 513 / 4 983, FY26 I połowa 6 362 / plan na II połowę 6 587; przychody 3 945 / 4 721, 4 487 / 5 095, 4 907 / 5 622; OP 399 / 580, 500 / 638, 506 / 743; marża 10,1% / 12,3%, 11,2% / 12,5%, 10,3% / 13,2%. Plan na II połowę FY26 według segmentów: Precision & Electronics zamówienia 3 325, przychody 2 413, OP 464 (19,3%); Energy 1 074 / 1 082 / 137 (12,7%); Building & Industrial 1 315 / 1 354 / 106 (7,9%); Infrastructure 336 / 278 / 3 (1,4%); Environmental 541 / 500 / 68 (13,6%); Inne/korekty OP -38.
Gęsta tabela pogrupowana według sumy skonsolidowanej i pięciu segmentów, z kolumnami półrocznymi dla każdego roku fiskalnego i wyróżnioną kolumną planu na II połowę FY26.
Zamówienia narastająco (sto milionów jenów) FY25 1 kw. / 1-2 kw. / 1-3 kw. / 1-4 kw. oraz plan FY26 1 kw. / 1-2 kw. / 1-3 kw. / 1-4 kw. Dane skonsolidowane: 1 998 / 4 513 / 6 801 / 9 496; FY26 3 249 / 6 362 / 9 790 / plan 12 950. Precision & Electronics FY26 1-3 kw. 4 266 (plan 6 000) — urządzenia 2 888 (plan 4 100), komponenty 1 377 (plan 1 900). Energy 1 689 (2 200); Building & Industrial 2 236 (2 800); Infrastructure 387 (600); Environmental 1 203 (1 350); Inne 7.
Tabela z wierszami segmentów i kolumnami okresów skumulowanych; dane za FY26 1-3 kw. pogrubione, kolumna planu zacieniona.
Przychody narastająco (sto milionów jenów). Skonsolidowane FY25: 2 126 / 4 487 / 6 635 / 9 582; FY26: 2 463 / 4 907 / 7 459 / plan 10 530. FY26 1-3 kw. według segmentów (plan całoroczny): Precision & Electronics 2 935 (4 250) — urządzenia 1 937 (2 900), komponenty 998 (1 350); Energy 1 448 (2 050); Building & Industrial 1 949 (2 650); Infrastructure 437 (600); Environmental 680 (980); Inne 7.
Ten sam format tabeli co na stronie zamówień.
Zysk operacyjny narastająco (sto milionów jenów). Skonsolidowane FY25: 226 / 500 / 695 / 1 138; FY26: 267 / 506 / 835 / plan 1 250. FY26 1-3 kw. według segmentów (plan): Precision & Electronics 581 (790); Energy 14 (130); Building & Industrial 131 (190); Infrastructure 47 (60); Environmental 90 (135); Inne/korekty -29 (-55).
Ten sam format tabeli co na stronach zamówień i przychodów.
Portfel zamówień na koniec kwartału (sto milionów jenów) od IV kw. FY24 do III kw. FY26 oraz plan na IV kw. FY26. Dane skonsolidowane: 9 171 (IV kw. FY24); FY25: 8 868 / 9 005 / 9 196 / 9 120; FY26: 9 933 / 10 592 / 11 389, plan na IV kw. 11 540. III kw. FY26 według segmentów (plan na IV kw.): Precision & Electronics 2 823 (3 265); Energy 2 389 (2 313); Building & Industrial 1 041 (907); Infrastructure 773 (834); Environmental 4 360 (4 216); Inne 0 (1).
Tabela sald na koniec kwartału według segmentów z pogrubioną kolumną za III kw. FY26 i zacienionym planem na IV kw.
Skumulowane przychody regionalne według segmentów (sto milionów jenów) wraz ze wskaźnikami struktury za FY26. Precision & Electronics (I-III kw. FY26: 2 935): Japonia 555 (19%), Azja bez Japonii 1 900 (65%), Ameryka Północna 303 (10%), Europa 168 (6%), Pozostałe 9. Energy (1 448): Japonia 18 (1%), Azja 651 (45%), Ameryka Północna 387 (27%), Europa 116 (8%), Bliski Wschód 206 (14%), Pozostałe 68 (5%). Building & Industrial (1 949): Japonia 759 (39%), Azja 502 (26%), Ameryka Północna 174 (9%), Europa 229 (12%), Bliski Wschód 67 (3%), Pozostałe 216 (11%). Infrastructure (437): Japonia 377 (86%), Azja 49 (11%), Ameryka Północna 3, Bliski Wschód 3. Environmental (680): Japonia 676 (99%), Azja 3 (1%). Przedstawiono również dane za okresy od I kw. do I-IV kw. FY25.
Obszerna, gęsta tabela: wiersze z sumami segmentów, a pod nimi wiersze regionalne; kolumny FY26 zestawione z kolumnami wskaźników struktury.
Przychody i udział S&S według segmentów (sto milionów jenów) od I kw. do I-IV kw. FY25 oraz od I kw. do I-III kw. FY26. I-III kw. FY26: Precision & Electronics 857 (29%); Energy 794 (55%); Building & Industrial 403 (21%); Infrastructure 211 (48%); Environmental (przychody O&M) 567 (wskaźnik O&M 83%). Cały rok FY25: 970 (28%), 1 173 (54%), 546 (23%), 268 (47%), O&M 753 (77%).
Tabela z dwoma wierszami na segment (przychody i wskaźnik) w kolumnach okresów skumulowanych.
(sto milionów jenów) III kw. FY25 / IV kw. FY25 / III kw. FY26: aktywa ogółem 10 482 / 10 822 / 11 204; aktywa obrotowe 7 031 / 7 173 / 7 348 (środki pieniężne i ich ekwiwalenty 1 739 / 1 434 / 1 582; należności handlowe 2 614 / 3 324 / 3 066; zapasy 2 202 / 1 976 / 2 194; inne 475 / 437 / 504); aktywa trwałe 3 450 / 3 648 / 3 856. Zobowiązania ogółem 5 558 / 5 605 / 5 640 (zobowiązania handlowe 1 320 / 1 252 / 1 273; dług oprocentowany 2 071 / 2 247 / 2 222; inne 2 167 / 2 105 / 2 144). Kapitał własny ogółem 4 923 / 5 216 / 5 563, z czego przypadający na akcjonariuszy jednostki dominującej 4 798 / 5 088 / 5 443. Wskaźnik kapitału własnego 45,8% / 47,0% / 48,6%; wskaźnik D/E 0,43 / 0,44 / 0,41.
Tabela bilansowa z hierarchicznymi wcięciami i dwiema kolumnami zmian (wobec III kw. roku ubiegłego oraz wobec końca roku).
(sto milionów jenów) I-III kw. FY25 → FY26: operacyjne CF 441 → 984 (+542); inwestycyjne CF -605 → -354 (+250); wolne przepływy pieniężne (free CF) -164 → 629 (+793); finansowe CF 181 → -490 (-672). Cały rok (wynik FY25 / poprzedni plan FY26 / nowy plan FY26): operacyjne 407 / 1 000 / 1 000; inwestycyjne -912 / -550 / -600; free CF -504 / 450 / 400; finansowe 168 / -350 / -200. Przypis: I-III kw. FY26 obejmuje wpływy ze zbycia udziałów w 水ing — 53 sto mln jenów otrzymanych dywidend (operacyjne) i 242 sto mln jenów wpływów ze sprzedaży inwestycji wycenianej metodą praw własności (inwestycyjne).
Tabela przepływów pieniężnych podzielona na bloki dziewięciomiesięczne i całoroczne z zacienioną kolumną nowego planu i przypisem.
(sto milionów jenów) I-III kw. FY25 → FY26: capex 772 → 588 (-183); amortyzacja 249 → 309 (+60); R&D 161 → 179 (+18). Cały rok (wynik FY25 / poprzedni plan FY26 / nowy plan): capex 1 007 / 990 / 930 (Precision & Electronics 210, Energy 260, Building & Industrial 140, Infrastructure 10, Environmental 20, Pozostałe 290); amortyzacja 348 / 420 / 420; R&D 232 / 250 / 250 (Precision & Electronics 110, Energy 50, Building & Industrial 50, Infrastructure 10, Environmental 30).
Tabela dwublokowa (dziewięć miesięcy i cały rok) z podziałem na segmenty pod każdym z trzech wskaźników.
Ostatnie komunikaty prasowe. Środowisko (E): Ebara Environmental Plant prowadzi z trzema firmami studium wykonalności recyklingu zasobów poprzez zielony metanol z biomasy drzewnej i odpadów, opisane jako pierwsze w Japonii (09/2026); działania „ecoCSV” z dostawcami nagradzające propozycje redukcji gazów cieplarnianych i poprawy efektywności (09/2026); Ebara Environmental Plant otrzymała nagrodę Ministra Środowiska za badania nad odpadami i zbiornikami gnilnymi (10/2026). Społeczeństwo (S): Prezes Hosoda złożył wizytę kurtuazyjną gubernatorowi prefektury Kumamoto, wyrażając podziękowania i wsparcie dla odbudowy (10/2026); publikacja „Ebara Group Health White Paper 2026” (10/2026). Relacje inwestorskie (IR): utrzymanie obecności w indeksach ESG (08/2026); druga w roku fiskalnym 2026 wizyta w fabryce dla akcjonariuszy indywidualnych (11/2026).
Tabela trójpasmowa (działania E, S, IR) z tytułami komunikatów i datami.
Lista referencyjna powiązanych publikacji z datami i treścią: Raport Zintegrowany 2026, strony biznesowe (30.06.2026) — cele, strategia, produkty, rynki, udziały rynkowe, zakłady, konkurenci, miks regionalny, wskaźnik S&S; wizja długoterminowa „E-Vision2035” i plan średnioterminowy „E-Plan2028” (13.02.2026) — cele finansowe i niefinansowe, portfel, alokacja gotówki; sesje IR Day 2026 (14.07.2026) dotyczące Precision & Electronics (popyt na urządzenia CMP, hybrydowe łączenie miedzi, BS-PDN, komponenty), Energy (LNG, S&S, wodór, amoniak, CCUS) oraz Building & Industrial (restrukturyzacja, agregaty chłodnicze dla półprzewodników, pompy chłodzące dla centrów danych); przejęcie biznesu silników trójfazowych Mitsubishi Electric (13.11.2025).
Tabela trzykolumnowa: tytuł materiału (podkreślone linki), data publikacji, kluczowe punkty; naprzemienne jasnoniebieskie wiersze.
Standardowe zastrzeżenie prawne: prognozy, plany i stwierdzenia dotyczące przyszłości opierają się na informacjach dostępnych w dniu publikacji oraz na założeniach dotyczących niepewnych czynników; rzeczywiste wyniki mogą się istotnie różnić.
Duży szary tytuł w lewym górnym rogu, wyśrodkowany akapit, jasnoniebieski łuk w prawym górnym rogu, logo.
Częste pytania dotyczące tego slajdu i podstawowej treści prezentacji.
Prezentacja jest w języku japońskim. Jest to prezentacja wyników Ebara Corporation (決算説明会資料) za dziewięć miesięcy zakończonych we wrześniu 2026 r., datowana na 13 listopada 2026 r. Oryginał został opublikowany w systemie TDnet (system terminowego ujawniania informacji Giełdy Papierów Wartościowych w Tokio). Podsumowania poszczególnych slajdów na tej stronie są polskimi tłumaczeniami tytułów slajdów i kluczowych danych.
Rok fiskalny spółki Ebara kończy się w grudniu, więc III kw. roku fiskalnego 2026 (1–3 kw.) obejmuje okres od stycznia do września 2026 r. Dane są ujęte narastająco od pierwszego kwartału i raportowane zgodnie z IFRS.
Zamówienia wyniosły 9 790 sto milionów jenów (+43,9%), przychody 7 459 sto milionów jenów (+12,4%), zysk operacyjny 835 sto milionów jenów (+20,2%, marża 11,2%), a zysk przypadający na właścicieli jednostki dominującej 714 sto milionów jenów (+60,0%). Spółka podaje, że wszystkie cztery wartości były rekordowe dla trzeciego kwartału.
Prognoza zamówień została podniesiona o 500 sto milionów jenów do poziomu 12 950 sto milionów jenów ze względu na silny popyt w segmencie Precision & Electronics. Przychody (10 530 sto milionów jenów), zysk operacyjny (1 250 sto milionów jenów) i zysk netto (995 sto milionów jenów) pozostały na poziomie planu z 14 sierpnia 2026 r.; obniżka zysku w segmencie Energy jest kompensowana przez inne segmenty.
Planowany zysk operacyjny segmentu Energy na cały rok został obniżony ze 180 do 130 sto milionów jenów, głównie dlatego, że niestabilność na Bliskim Wschodzie spowodowała, że oczekiwana sprzedaż usług i wsparcia (S&S) była niższa od planu. Prezentacja odnotowuje również stratę operacyjną w amerykańskim zakładzie Jeannette, która według spółki w dużej mierze zakończyła się w pierwszej połowie roku, oraz przewiduje 115 sto milionów jenów zysku w IV kwartale.
Pulpity nawigacyjne segmentów (strony 10 i 14–17) mieszczą na jednym slajdzie zamówienia, przychody, zysk, marżę, miks, regiony i most zysku. Wykresy kaskadowe (strony 7 i 22), tabele prognoz (strony 20–21) oraz tabela wpływu sytuacji na Bliskim Wschodzie (strona 27) to również świetne układy referencyjne.
Ebara odkupiła akcje o wartości 100 sto milionów jenów w roku fiskalnym 2026 i zdecydowała o dodatkowym skupie do 50 sto milionów jenów (do 1,7 mln akcji) w okresie od 16 listopada do 31 grudnia 2026 r. Planowana dywidenda roczna wynosi ¥66 na akcję.
Tak. Każdy obraz strony został zweryfikowany, a dane, w tym gęste tabele w aneksie, są czytelne. Kwoty podano w sto milionów jenów (億円), chyba że zaznaczono inaczej.

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
Odwołuj się do profesjonalnych projektów, wybierz swój styl i generuj slajdy z idealnym renderowaniem tekstu. Napędzane przez Nano Banana—zacznij tworzyć swoją prezentację teraz.
Twój Agent AI dla slajdów. Oszczędzaj czas, błyszcz szybciej dzięki inteligentnemu tworzeniu prezentacji.


© 2026 2slides. Wszelkie prawa zastrzeżone.