
Należy do zbioru Przykłady prezentacji dla inwestorów
Prezentacja inwestorska Dalrymple Bay Infrastructure z października 2026 r. — 22-slajdowy dokument złożony w ASX 19 października 2026 r. (tytuł na okładce: „Investor Presentation — October/November 2026”) przez Dalrymple Bay Infrastructure (DBI), właściciela Dalrymple Bay Terminal (DBT) w Queensland, największego na świecie obiektu eksportowego węgla koksowego pod względem zakontraktowanego wolumenu. Kwoty podano w dolarach australijskich (A$, w prezentacji jako $). Dokument obejmuje wyniki za H1-26 (sześć miesięcy do 30 czerwca 2026 r.: EBITDA 150,5 mln $, FFO 92,7 mln $, wypłaty 13,5 centa na instrument), model opłat Terminal Infrastructure Charge (TIC) typu take-or-pay, wzrost organiczny NECAP, opcję rozbudowy 8X, bilans o ratingu inwestycyjnym, ESG oraz sprawozdania finansowe w aneksie.
Używa okładki tej prezentacji jako wzoru stylu dla slajdów tworzonych z Twojej treści. Możesz też wybrać dowolną stronę poniżej i użyć jej układu jako wzoru.
Szybka Nawigacja
Tagi
Udostępnij slajdy
Prezentacja inwestorska Dalrymple Bay Infrastructure z października 2026 r. — 22-slajdowy dokument złożony w ASX 19 października 2026 r. (tytuł na okładce: „Investor Presentation — October/November 2026”) przez Dalrymple Bay Infrastructure (DBI), właściciela Dalrymple Bay Terminal (DBT) w Queensland, największego na świecie obiektu eksportowego węgla koksowego pod względem zakontraktowanego wolumenu. Kwoty podano w dolarach australijskich (A$, w prezentacji jako $). Dokument obejmuje wyniki za H1-26 (sześć miesięcy do 30 czerwca 2026 r.: EBITDA 150,5 mln $, FFO 92,7 mln $, wypłaty 13,5 centa na instrument), model opłat Terminal Infrastructure Charge (TIC) typu take-or-pay, wzrost organiczny NECAP, opcję rozbudowy 8X, bilans o ratingu inwestycyjnym, ESG oraz sprawozdania finansowe w aneksie.
Szczegółowy widok każdej strony slajdu, w tym układu, kluczowej treści i elementów wizualnych.
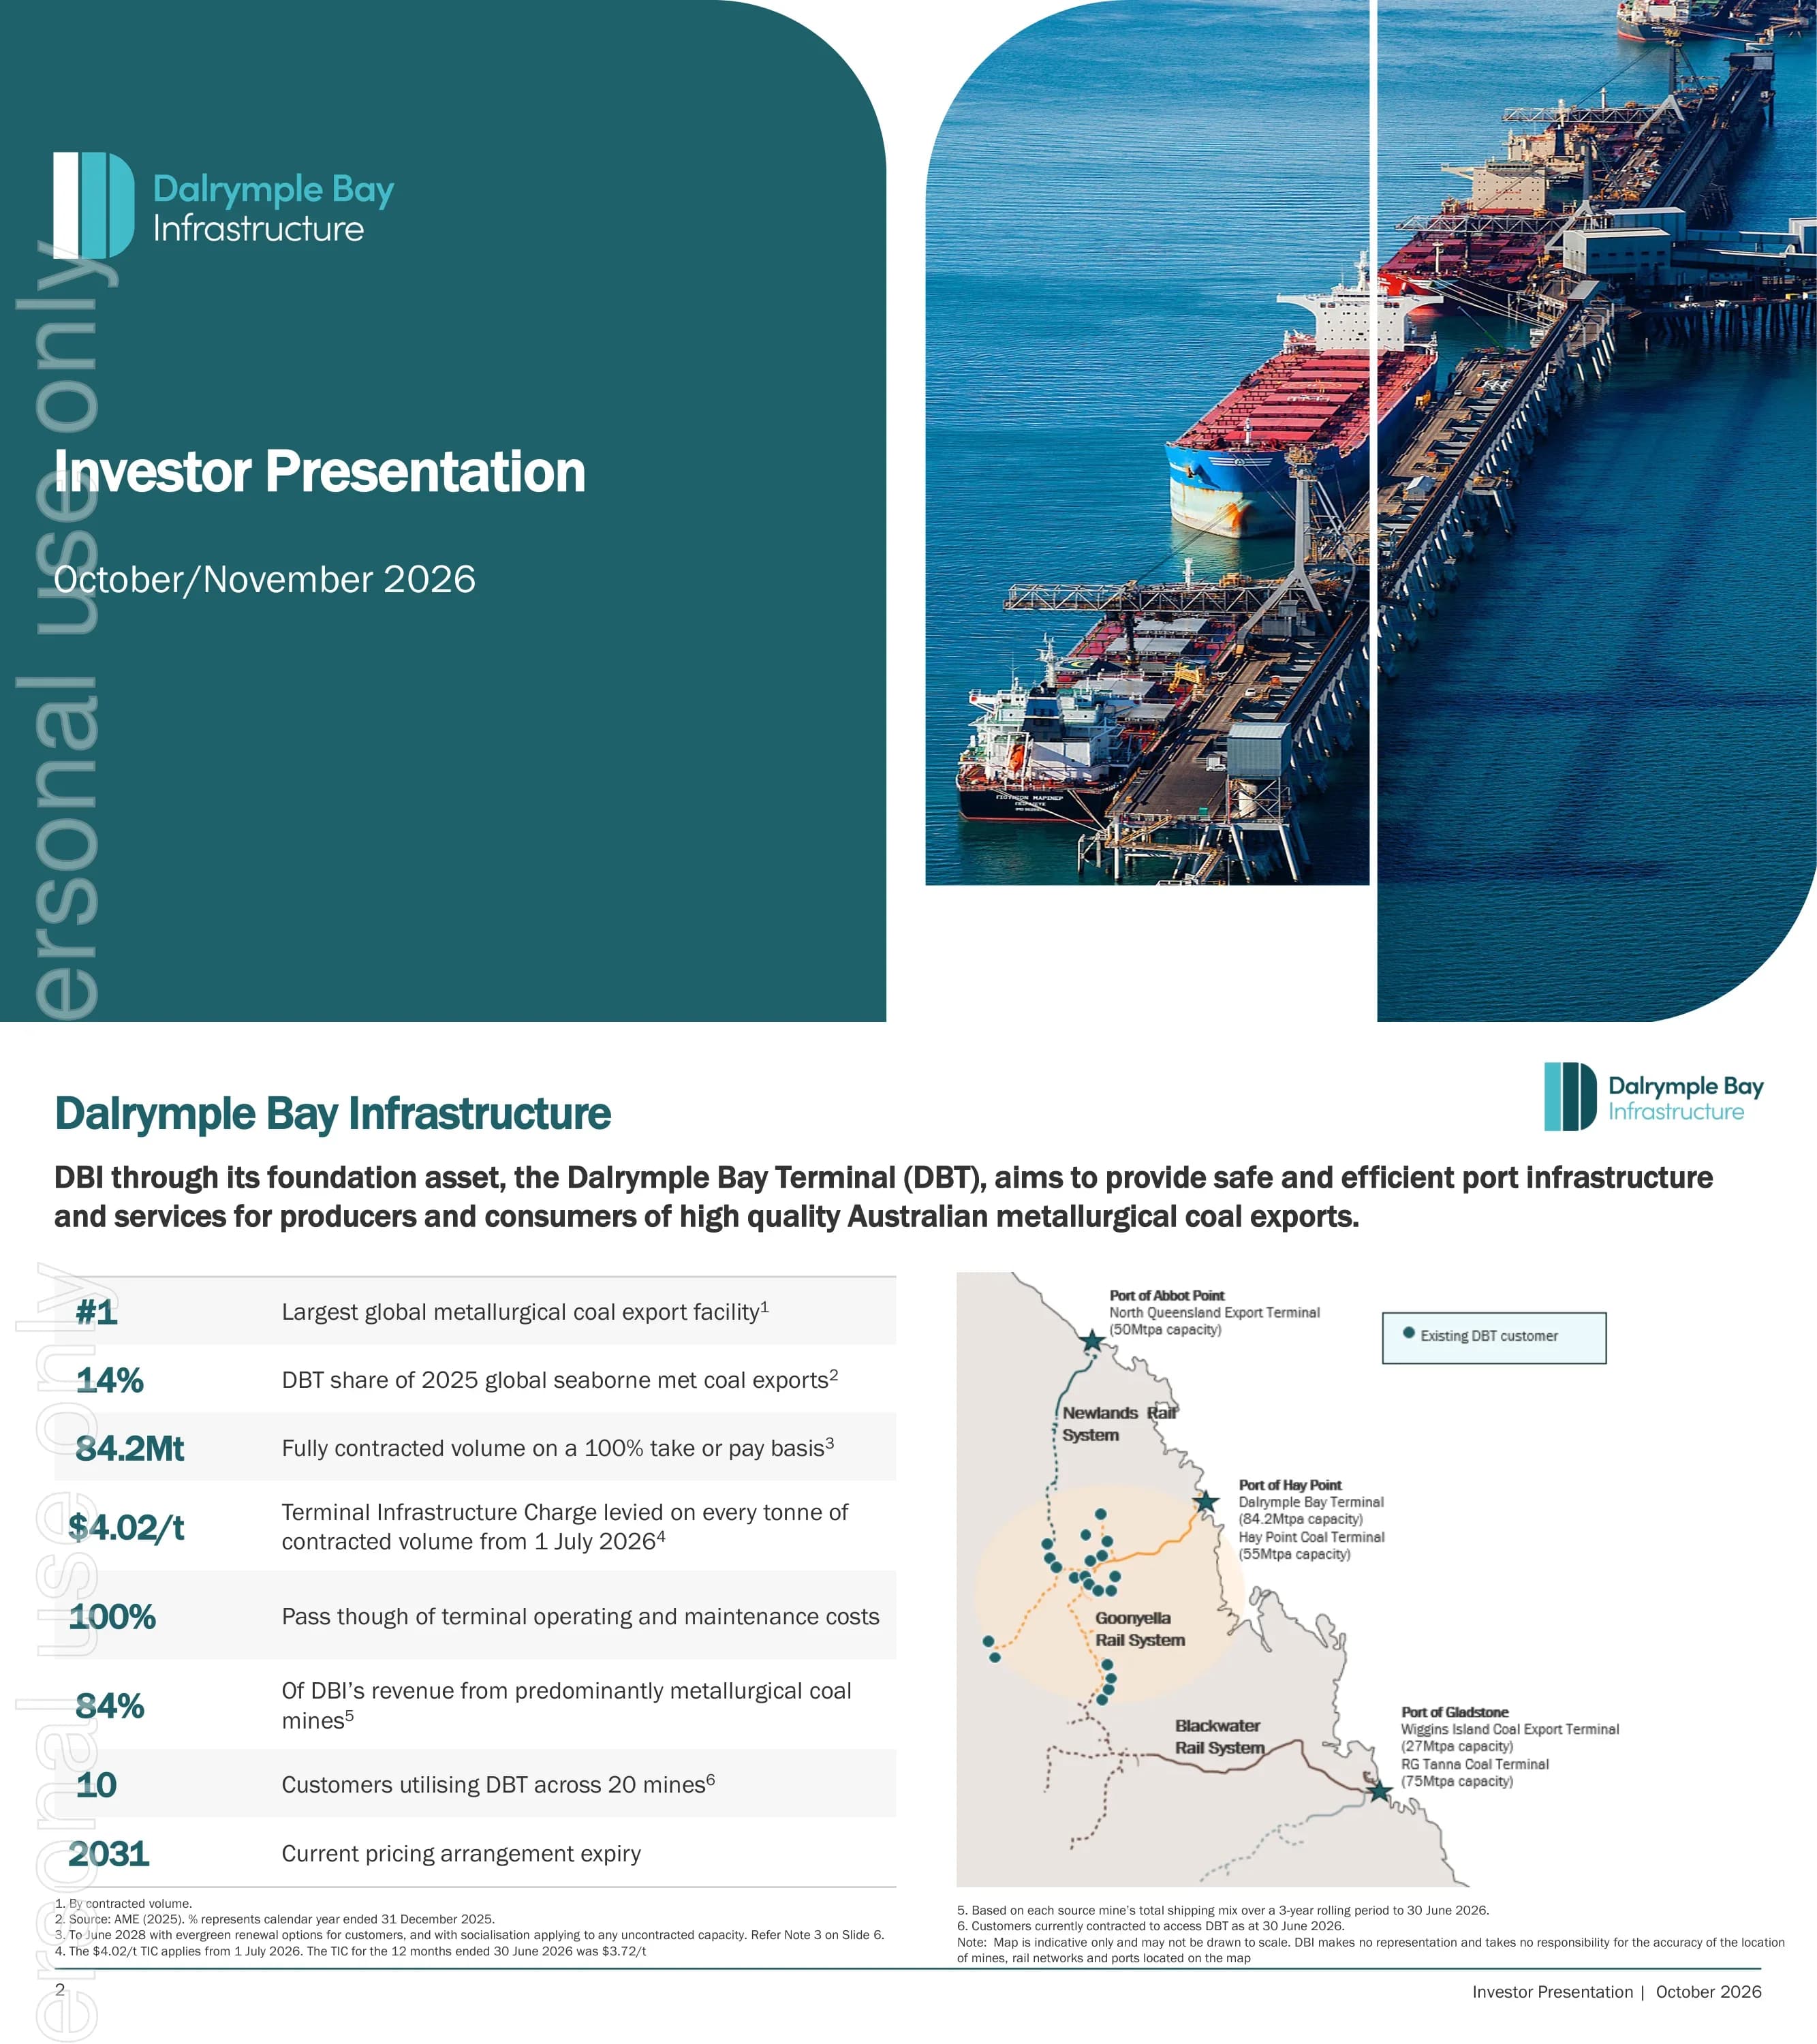
Slajd tytułowy z logo Dalrymple Bay Infrastructure, tytułem „Investor Presentation” i datą „October/November 2026”.
Lewa połowa to jednolity, ciemnoturkusowy panel z zaokrąglonym prawym górnym rogiem, zawierający logo i tytuł; prawa połowa pokazuje dwa zaokrąglone panele ze zdjęciami lotniczymi molo terminalu z zacumowanymi masowcami.
Kluczowe aktywo DBI, terminal DBT, obsługuje australijski eksport węgla metalurgicznego: nr 1 na świecie pod względem zakontraktowanego wolumenu, 14% udziału w globalnym morskim eksporcie węgla metalurgicznego w 2025 r. (AME), 84,2 mln ton w pełni zakontraktowanych na zasadzie 100% take-or-pay, opłata TIC w wysokości 4,02 A$/t od 1 lipca 2026 r. (3,72 A$/t w ciągu 12 miesięcy do 30 czerwca 2026 r.), 100% przeniesienia kosztów operacyjnych i utrzymania, 84% przychodów z kopalń głównie węgla metalurgicznego, 10 klientów w 20 kopalniach oraz umowa cenowa wygasająca w 2031 r.
Lewa kolumna z ośmioma wierszami KPI (duże cyfry w kolorze morskim z opisem na naprzemiennych szarych pasach); po prawej mapa Queensland pokazująca terminale DBT, Abbot Point i Gladstone, systemy kolejowe oraz punkty oznaczające kopalnie klientów.
Główne wskaźniki półroczne: EBITDA 150,5 mln $ (+4,7% vs H1-25), FFO 92,7 mln $ (+10,2%), projekty kapitałowe o wartości 370,6 mln $ do dodania do bazy aktywów NECAP, 350 mln $ wyemitowane na australijskim rynku obligacji średnioterminowych (Medium Term Note), dystrybucje na poziomie 13,5 centa na akcję (+14,9%) oraz zero incydentów powodujących poważne obrażenia lub choroby.
Ciemnoturkusowy pas na pełną szerokość z sześcioma równymi kolumnami KPI oddzielonymi cienkimi białymi liniami (etykieta, jasnoniebieska liczba, porównanie); poniżej szerokie panoramiczne zdjęcie terminalu i nabrzeży; przypisy na dole.
Opłata TIC dla roku TY-26/27 wynosi ok. 4,02 $/t, co stanowi wzrost o ok. 8,1% względem TY-25/26, stosowana do każdej tony z 84,2 mln ton zakontraktowanej przepustowości. Tabela przedstawia składniki TIC według lat: Base TIC 3,32/3,44/3,52/3,66, opłata NECAP 0,12/0,16/0,20/0,35, TIC na zakontraktowaną tonę 3,44/3,59/3,72/4,02 oraz baza aktywów NECAP 94,2/112,9/139,5/232,5 (mln $) dla okresu od TY-23/24 do TY-26/27. Wymieniono sześć kluczowych warunków umownych: take-or-pay, socjalizacja przychodów, ochrona przed siłą wyższą, przenoszenie kosztów, 5-letnie odnowienia, waloryzacja Base TIC o wskaźnik CPI.
Lewe dwie trzecie: trzy punkty nad tabelą danych z turkusowym nagłówkiem; prawa jedna trzecia: numerowana lista sześciu warunków umownych z dużymi jasnoniebieskimi cyframi oddzielonymi liniami.
Dystrybucja za Q2-26 w wysokości 6,750 centa na akcję; prognoza na TY-26/27 to 28,6 centa na akcję, wzrost o 8,5%. Polityka: dystrybucja 60-80% FFO, docelowy wzrost DPS o 3-7% rocznie, maksymalne wykorzystanie frankingu. Tabela wypracowanych dystrybucji: TY-23/24 21,5 centa, TY-24/25 23,0 centa, TY-25/26 26,4 centa (+14,7%), prognoza TY-26/27 28,6 centa. Wykres słupkowy skumulowany pokazuje kwartalne dystrybucje według lat TIC (prognozowane 7,155 centa na kwartał w TY-26/27), a wykres liniowy śledzi wskaźnik wypłaty FFO od FY-22 do 1H-26 w ramach docelowego przedziału 60-80%.
Lewa kolumna: punkty dotyczące dystrybucji i polityki nad tabelą z morskim nagłówkiem; prawa kolumna: skumulowany wykres słupkowy kwartalny (z przerywanym słupkiem prognozy) nad wykresem liniowym z przerywanymi liniami zakresu docelowego.
Cztery dźwignie wzrostu: inicjatywy przychodowe (optymalizacja przepustowości i zrewidowane zabezpieczenia), NECAP (organiczny wzrost TIC), opcja rozbudowy 8X realizowana etapami oraz możliwości zewnętrzne poza DBT, filtrowane przez przewagi konkurencyjne DBI. Ramka informacyjna wskazuje, że każde 10 mln $ dodatkowego przychodu powyżej przychodów z TIC oznacza wzrost dystrybucji o ok. 1,5 centa na akcję przy wypłacie na poziomie 70-80%.
Cztery jasnoniebieskie karty w rzędzie, każda z ciemnomorskim kafelkiem ikony, nagłówkiem i krótkim opisem; poniżej panoramiczny pasek ze zdjęciem mola; przypis dotyczący opcjonalności 8X.
Wyjaśnienie mechanizmu NECAP: odsetki w trakcie budowy (IDC) narastają do momentu włączenia wydatków do bazy aktywów NECAP, która następnie generuje zwrot w wysokości stopy 10-letnich australijskich obligacji rządowych powiększonej o marżę oraz zwrot z amortyzacji; regularne wydatki NECAP wynoszą ok. 30-50 mln $ rocznie; 1 lipca 2026 r. dodano 97,8 mln $ (91,3 mln $ plus 6,5 mln $ IDC), co podniosło TIC o 0,15 $/t. Trzy wykresy słupkowe pokazują NECAP zatwierdzony przez klientów (FY21-1H26, w tym 281 mln $ na duże projekty w FY23), kwoty wydane na NECAP oraz wzrost bazy aktywów NECAP z 51,1 mln $ (lipiec 2022) do 232,5 mln $ (lipiec 2026).
Pięć punktów na pełną szerokość u góry; poniżej trzy wykresy słupkowe obok siebie z seriami w kolorze ciemnomorskim (utrzymanie) i jasnoniebieskim (duże projekty).
Wszystkie bieżące prace NECAP zostały zarekomendowane przez Operatora i zatwierdzone przez wszystkich klientów. Przewiduje się, że ładowarka statków SL1A i zwałowarko-ładowarka RL4 zostaną ukończone do 30 czerwca 2027 r., co doda kolejne ok. 0,53 $/t do opłaty NECAP od 1 lipca 2027 r. (wzrost z 0,35 $/t). Każde 0,10 $/t opłaty TIC dodaje ok. 8,5 mln $ przychodu rocznie. Wykres scenariusza indykatywnego pokazuje wzrost TIC z 3,59 $ (24/25) i 3,72 $ (25/26) do 4,02 $ (26/27) i dalsze stopnie wzrostu do 30/31.
Lewa połowa to punkty; prawa połowa to skumulowany wykres słupkowy TIC według lat z pełnymi słupkami dla danych rzeczywistych, kreskowanymi jasnymi słupkami dla Base TIC waloryzowanego o CPI, ciemnomorską opłatą NECAP i szarym potencjalnym przyszłym NECAP, plus ramka oznaczająca oddanie do użytku SL1A i RL4.
8X to etapowa rozbudowa przepustowości w ramach istniejącej infrastruktury, stanowiąca drogę do osiągnięcia 99,1 Mtpa zakontraktowanej przepustowości, przy popycie w kolejce dostępu do DBT wynoszącym około 31 Mtpa (stan na 30 kwietnia 2026 r.). Trzy fazy: SL4 na nabrzeżu 3 (4,4 Mtpa, 538 mln $), powiększenie składowisk (4,1 Mtpa, 335 mln $) oraz nowe systemy załadunku (6,4 Mtpa, 710 mln $), co łącznie daje 14,9 Mtpa i 1 583 mln AUD (szacunek FEL3 P95). Wykres kaskadowy (AME) pokazuje wzrost globalnego popytu na węgiel koksowy transportowany drogą morską z 376 Mt w 2025 r. do 476 Mt w 2040 r., z czego Australia odpowiada za +85 Mt; wykres warstwowy przedstawia kolejkę dostępu w czasie.
Po lewej: punkty nad tabelą faz/przepustowości/kosztów z morskim nagłówkiem; po prawej: wykres kaskadowy nad wykresem warstwowym; przypisy zawierają odniesienie do orzeczenia cenowego QCA.
Profil zadłużenia: limit 2,35 mld A$, z czego 2,06 mld A$ wykorzystano na dzień 30 czerwca 2026 r., płynność 261,4 mln A$, zapadalność 6,3 roku, średnia ważona stopa procentowa all-in 7,0%. Profil kredytowy: BBB/Stabilny (S&P), wskaźnik pokrycia obsługi długu 2,6x (próg obniżenia ratingu 1,4x), około 415 mln A$ marginesu poniżej progu zadłużenia S&P. Wykresy pokazują profil zapadalności długu według limitów kredytowych od 2026 do 2034-2038, dług netto do EBITDA od FY-22 do 1H-26 oraz wykres pierścieniowy zadłużenia według źródeł (dług bankowy, USPP, AMTN, pochodne produkty strukturyzowane).
Dwie małe tabele z morskim nagłówkiem (Profil zadłużenia, Profil kredytowy) u góry po lewej; poniżej wykres słupkowy zapadalności; w prawej kolumnie wykres liniowy długu netto/EBITDA nad wykresem pierścieniowym z etykietą 2,06 mld A$.
Siedem priorytetów: organiczny wzrost przychodów poprzez nowe inicjatywy i NECAP; ukończenie Shiploader 1A i Reclaimer 4 terminowo i w ramach budżetu; zabezpieczenie długoterminowych wolumenów węgla koksowego z Zagłębia Bowen, w tym ocena 8X; refinansowanie w celu obniżenia kosztów odsetkowych przy zachowaniu ratingu inwestycyjnego; dywersyfikacja poprzez akwizycje o podobnym profilu ryzyka; badanie przyszłych alternatywnych zastosowań DBT; oraz inicjatywy ESG obejmujące cały terminal.
Numerowana lista siedmiu priorytetów z dużymi cyframi w kolorze aqua i liniami podziału po lewej; wysokie zdjęcie lotnicze pirsu po prawej.
Separator sekcji wprowadzający slajdy z dodatkami.
Lewy, ciemnomorski panel z zaokrąglonym rogiem i słowem „Dodatki”; po prawej stronie zdjęcie na cały spad przedstawiające ładowarkę statkową ładującą czerwony masowiec.
Sześć cech modelu: łagodna regulacja (light-handed) z umową cenową do 2031 r.; klauzula take-or-pay na 84,2 Mt zakontraktowane co najmniej do 2028 r.; ochrona przed siłą wyższą; Base TIC indeksowany australijskim wskaźnikiem CPI plus zwroty z NECAP według stopy 10-letnich obligacji plus marża; pełne przenoszenie kosztów operacyjnych i utrzymania; oraz socjalizacja przychodów z niezakontraktowanej przepustowości między klientów, z wyjątkiem ograniczonych okoliczności.
Siatka sześciu ciemnomorskich kart tekstowych (3 x 2), każda z nagłówkiem w kolorze aqua i ikoną konturową; wysokie zdjęcie urządzeń do załadunku statków na skraju po prawej.
Tabela klientów na dzień 30 czerwca 2026 r.: Anglo American, Argo Resources, Glencore, Middlemount Coal, QMetco, Peabody, Pembroke Resources, Stanmore Resources, TerraCom i Whitehaven Coal, wraz z ich kopalniami (np. Moranbah North, Hail Creek, Olive Downs, Daunia). Wykres pierścieniowy dzieli 84,2 Mtpa zakontraktowanej przepustowości według anonimowych klientów, z których największy posiada 25,05 Mtpa (30%).
Po lewej: dwukolumnowa tabela klientów/kopalń z morskim nagłówkiem; po prawej: wykres pierścieniowy z wartością 84,2 Mtpa w środku i legendą.
Całe zadłużenie w walutach obcych jest zamieniane z powrotem na AUD (brak ryzyka walutowego), a ryzyko stopy procentowej jest zarządzane poprzez emisje o stałym oprocentowaniu i swapy. Średnia ważona stopa all-in wynosiła 7,01% na dzień 30 czerwca 2026 r., a 90,1% wykorzystanego długu było zabezpieczone. Tabela podsumowująca: 973,5 mln $ wykorzystanych z zapadalnością za 2-5 lat i 1 083,7 mln $ powyżej 5 lat, łączne wykorzystanie 2 057,2 mln $, niewykorzystane 216,5 mln $, suma 2 273,7 mln $. Wykres mieszany pokazuje dług o stałym i zmiennym oprocentowaniu oraz % długu stałego w latach 2026-2031.
Wąska kolumna z punktami po lewej; po prawej stronie mieszany wykres słupkowo-liniowy nad tabelą podsumowującą zadłużenie z morskim nagłówkiem.
Tabela zatwierdzonych projektów NECAP na dzień 1 lipca 2026 r.: Reclaimer RL4 (zatwierdzono 115,6 mln $, wydano 82,3 mln $), Shiploader SL1A (zatwierdzono 165,4 mln $, wydano 139,8 mln $) oraz serie regularne (zatwierdzono 319,6 mln $); łącznie zatwierdzono 600,6 mln $, wydano 459,8 mln $, 232,5 mln $ w bazie aktywów i 370,6 mln $ do włączenia w przyszłości. Nowa regularna seria NECAP Z o wartości 38,5 mln $ została jednogłośnie zatwierdzona 13 lipca 2026 r., co zwiększyło łączną kwotę zatwierdzoną do 639,1 mln $, a kwotę do włączenia do 409,0 mln $. Oczekuje się, że około 300 mln $ (+IDC) zasili bazę aktywów 1 lipca 2027 r., co oznacza wzrost opłaty NECAP o ok. 0,53 $/t.
Trzy punkty u góry; poniżej szeroka tabela finansowa z morskim nagłówkiem, siedmioma kolumnami numerycznymi i pogrubionymi wierszami sum.
W lutym 2026 r. DBI opublikowało swój pierwszy Raport Zrównoważonego Rozwoju zgodnie z AASB S2 Climate-related Disclosures, obejmujący okres od 1 stycznia 2025 r. Ujawnienia łączą kwestie klimatyczne ze strategią i ładem korporacyjnym oraz obejmują analizę scenariuszową; przyjęte zasady to przejrzystość, proporcjonalność, rzetelność i spójność.
Po lewej ramka z obrazem okładki Raportu Zrównoważonego Rozwoju 2025 i tekstem opisowym; po prawej dwa ułożone pionowo bloki z paskami nagłówkowymi w kolorze aqua, wymieniające treść ujawnień i zasady.
Bezpieczeństwo: brak wypadków śmiertelnych oraz poważnych urazów/chorób, 2 incydenty o wysokim potencjale zagrożenia w H1-26. Różnorodność: 57% kobiet w radzie dyrektorów i 43% kobiet na stanowiskach kierowniczych szczebla executive. Społeczność: warsztaty STEM „Healthy Rivers to Reef” w Mackay, Whitsunday i Isaac. Ład korporacyjny: trzech nowych dyrektorów niewykonawczych od września 2025 r. Zakupy: ponad 95% zamówień na nową ładowarkę statkową i ładowarkę przedsiębierną zrealizowano w firmach australijskich.
Pięć obramowanych pól tekstowych w układzie siatki z pionowymi morskimi etykietami bocznymi „Social” i „Governance”; w prawym dolnym rogu zdjęcie lotnicze okolic terminala.
H1-26 vs H1-25 (w mln A$): przychody TIC 156,5 vs 151,1, całkowity dochód 433,3 vs 395,4, EBITDA 150,5 vs 143,8 (marża 95%), koszty finansowe netto (55,8) vs (58,3), zysk netto przed opodatkowaniem 74,2 vs 65,4, zysk netto po opodatkowaniu 49,2 vs 43,1. Druga tabela pokazuje poniesione koszty odsetkowe netto na poziomie 51,1 vs 51,7, bez zmian mimo większego zadłużenia NECAP po refinansowaniu w grudniu 2025 r. Ponumerowane przypisy objaśniają przychody TIC, pozostałe przychody, EBITDA i koszty finansowe.
Po lewej: pełnowymiarowa tabela rachunku zysków i strat z morskim nagłówkiem i cieniowaną kolumną bieżącego okresu; po prawej: ponumerowane przypisy w morskich kółkach nad tabelą składników kosztów finansowych.
FFO na poziomie 92,7 mln $ vs 84,1 mln $; nakłady inwestycyjne (93,6) vs (57,5); wpływy z kredytów i pożyczek 758,5 oraz spłaty (768,0), co odzwierciedla emisję 5-letnich obligacji AMTN o wartości 350 mln $ z kuponem 6,234% (z terminem zapadalności 24 marca 2031 r.) oraz spłatę konsorcjalnego kredytu terminowego o wartości 250 mln $; wypłaty w formie dywidend bez ulgi podatkowej (unfranked) (30,0) i spłaty skryptów dłużnych (36,9); stan gotówki spadł ze 110,5 do 66,5.
Po lewej tabela przepływów pieniężnych z morskim nagłówkiem i cieniowaną kolumną bieżącą; po prawej kolumna z pięcioma ponumerowanymi przypisami objaśniającymi.
Definicje terminów użytych w prezentacji: $ (dolar australijski, chyba że zaznaczono inaczej), 8X Project (rozbudowa do maksymalnie 99,1 Mtpa), AU (Access Undertaking), DBI, DBT, EBITDA, FFO, NECAP, Operator, QCA, TIC, USPP oraz jednostki miar.
Dwie tabele glosariusza obok siebie z jasnoturkusowymi komórkami terminów; poniżej panoramiczny pas zdjęć przedstawiający statki przy pirsie.
Noty prawne: informacje aktualne na dzień 19 października 2026 r., należy je czytać łącznie z komunikatami DBI dla ASX; dokument nie stanowi oferty ani porady dotyczącej produktów finansowych; stwierdzenia dotyczące przyszłości; wszystkie kwoty w dolarach australijskich; zastrzeżenia dotyczące danych branżowych AME; miary inne niż IFRS oznaczone jako pozastatutowe.
Gęsty tekst pisany drobnym drukiem w dwóch kolumnach z turkusowymi podtytułami.
Częste pytania dotyczące tego slajdu i podstawowej treści prezentacji.
Jest to 22-slajdowa prezentacja inwestorska firmy Dalrymple Bay Infrastructure (DBI), właściciela terminalu eksportowego węgla Dalrymple Bay Terminal w Queensland, złożona w giełdzie ASX 19 października 2026 r. Strona tytułowa nosi tytuł „Investor Presentation — October/November 2026”. Dokument obejmuje wyniki za H1-26, model biznesowy TIC typu take-or-pay, wzrost NECAP i 8X, bilans oraz kwestie ESG.
W ciągu sześciu miesięcy do 30 czerwca 2026 r. EBITDA wyniosła 150,5 mln A$ (+4,7%), FFO 92,7 mln A$ (+10,2%), zysk netto po opodatkowaniu 49,2 mln A$ (wobec 43,1 mln A$), a wypłaty wyniosły 13,5 centa na instrument (+14,9%).
Wszystkie kwoty podane są w dolarach australijskich (A$, w prezentacji oznaczone jako $). W przeciwieństwie do wielu spółek notowanych na ASX, których rok obrotowy trwa od lipca do czerwca, DBI raportuje w układzie roku kalendarzowego, więc H1-26 to okres od stycznia do czerwca 2026 r. Oddzielnie, opłata Terminal Infrastructure Charge jest ustalana według roku TIC, który trwa od 1 lipca do 30 czerwca (TY-26/27 to okres od 1 lipca 2026 do 30 czerwca 2027).
TIC to opłata za tonę uiszczana przez wszystkich klientów od każdej tony z 84,2 mln ton zakontraktowanej przepustowości terminalu na zasadzie take-or-pay. Od 1 lipca 2026 r. wynosi ona 4,02 $/t i składa się z indeksowanej wskaźnikiem CPI opłaty Base TIC (3,66 $/t) oraz opłaty NECAP Charge (0,35 $/t).
8X to etapowa rozbudowa w ramach istniejącego obszaru terminalu w kierunku 99,1 mln ton rocznie zakontraktowanej przepustowości. Prezentacja wymienia trzy fazy zwiększające przepustowość o 14,9 mln ton rocznie przy szacowanym koszcie 1 583 mln $ i odnotowuje około 31 mln ton rocznie popytu w kolejce dostępu; DBI nie podjęło jeszcze ostatecznej decyzji inwestycyjnej.
Plik PDF to prezentacja w formie złożonej w ASX. Plik PPTX to edytowalny PowerPoint przekonwertowany z tego PDF-a, więc teksty i tabele można edytować, choć niektóre układy i wykresy mogą wymagać dopracowania w porównaniu z oryginalnym plikiem źródłowym.
Inwestorzy infrastrukturalni i dochodowi, analitycy kredytowi oraz zespoły IR w portach, zakładach użyteczności publicznej czy operatorach dróg płatnych, którzy szukają przykładu wyjaśnienia zakontraktowanych przychodów, wzrostu taryf napędzanego przez capex oraz polityki dywidendowej w zwięzłej formie.
Prezentacja została złożona w Australian Securities Exchange 19 października 2026 r. i jest dostępna w ogłoszeniach DBI na stronie internetowej ASX oraz w centrum inwestorskim DBI.

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
Odwołuj się do profesjonalnych projektów, wybierz swój styl i generuj slajdy z idealnym renderowaniem tekstu. Napędzane przez Nano Banana—zacznij tworzyć swoją prezentację teraz.
Twój Agent AI dla slajdów. Oszczędzaj czas, błyszcz szybciej dzięki inteligentnemu tworzeniu prezentacji.




© 2026 2slides. Wszelkie prawa zastrzeżone.