
Należy do zbioru Przykłady prezentacji dla inwestorów
Credicorp Strategic Update 2026: Scaling our Ecosystem Advantage – prezentacja z dnia inwestora firmy Credicorp Ltd (NYSE: BAP), największej grupy usług finansowych w Peru, złożona w SEC jako załącznik do formularza Form 6-K w dniu 17 listopada 2026 r.
Używa okładki tej prezentacji jako wzoru stylu dla slajdów tworzonych z Twojej treści. Możesz też wybrać dowolną stronę poniżej i użyć jej układu jako wzoru.
Szybka Nawigacja
Tagi
Udostępnij slajdy
Credicorp Strategic Update 2026: Scaling our Ecosystem Advantage – prezentacja z dnia inwestora firmy Credicorp Ltd (NYSE: BAP), największej grupy usług finansowych w Peru, złożona w SEC jako załącznik do formularza Form 6-K w dniu 17 listopada 2026 r.
Szczegółowy widok każdej strony slajdu, w tym układu, kluczowej treści i elementów wizualnych.
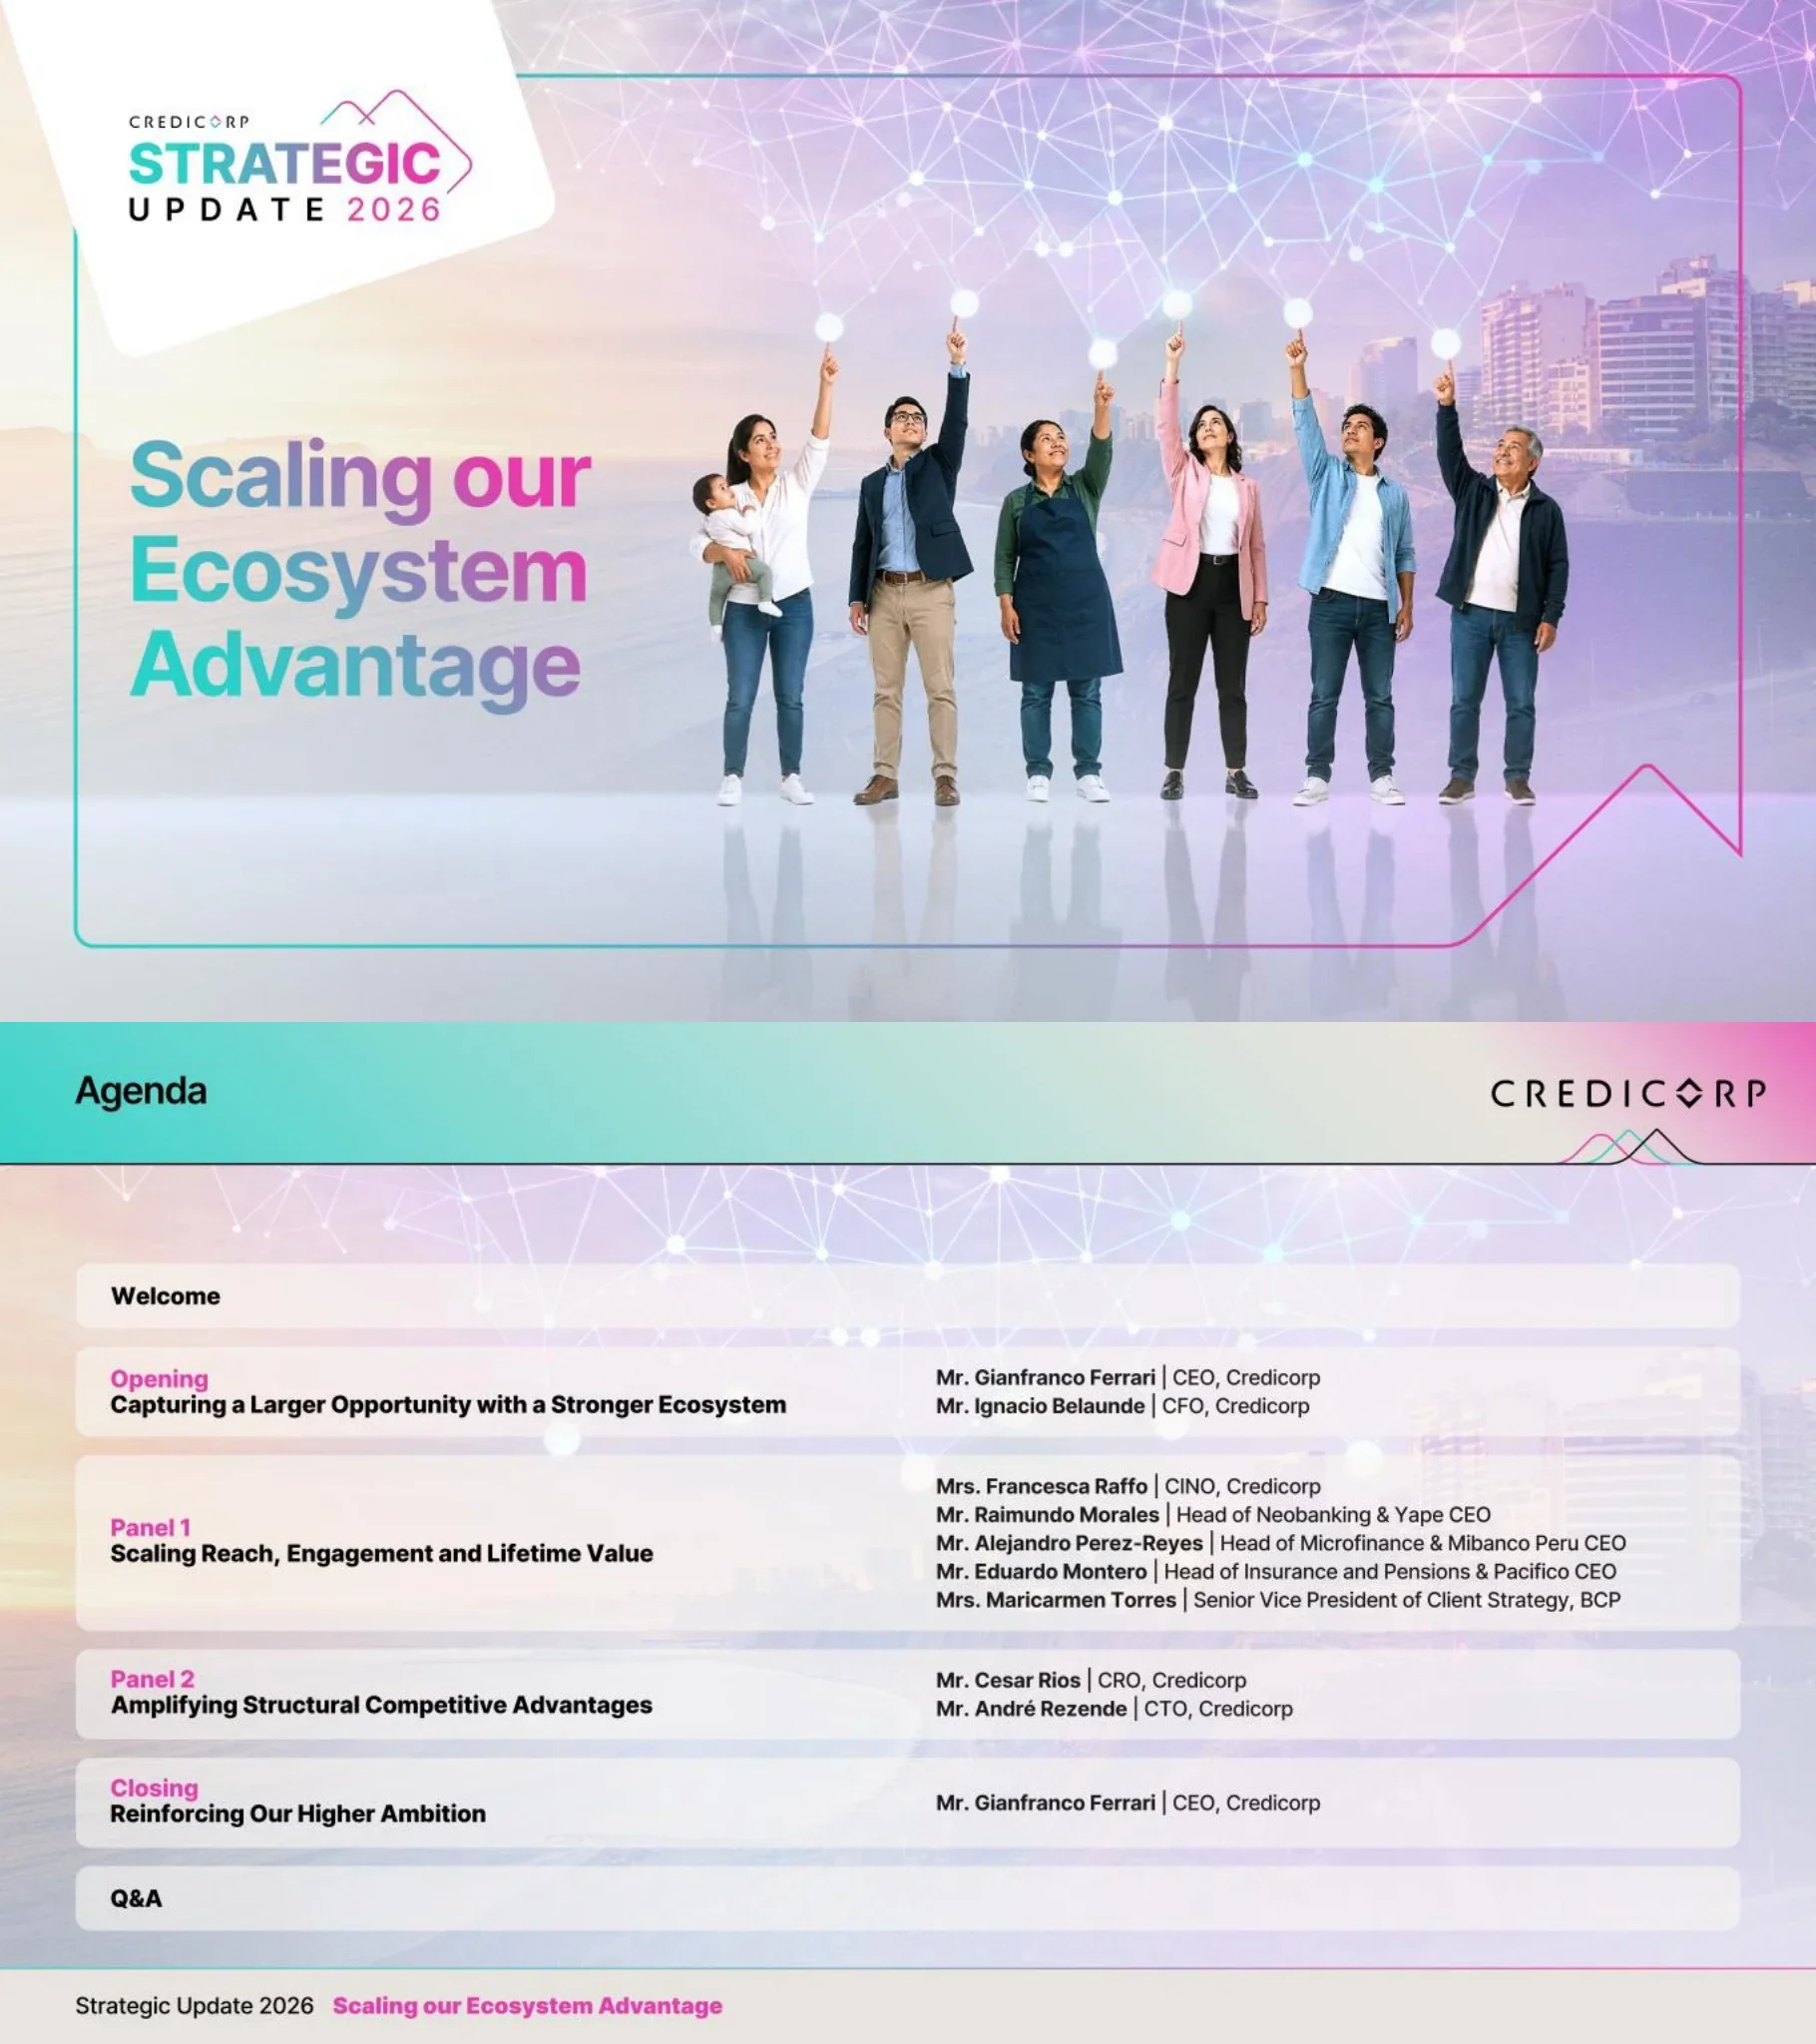
Okładka Credicorp Strategic Update 2026 zawiera nagłówek „Scaling our Ecosystem Advantage” w gradiencie od morskiego do magenty. Sześć różnych osób wskazuje w górę na świecącą sieć połączonych węzłów nad wybrzeżem Limy, co symbolizuje połączony ekosystem służący wielu typom klientów.
Tło fotograficzne na całą stronę z pochyloną białą kartą logo w lewym górnym rogu, dużym nagłówkiem z gradientem po lewej stronie i zdjęciem grupowym po prawej, ujętym w cienką ramkę o barwach od morskiego do różu.
Agenda obejmuje powitanie, otwarcie („Capturing a Larger Opportunity with a Stronger Ecosystem”) prowadzone przez CEO Gianfranco Ferrariego i CFO Ignacio Belaunde oraz Panel 1 („Scaling Reach, Engagement and Lifetime Value”) z udziałem pięciu prelegentów, w tym liderów Yape i Mibanco Peru. Panel 2 („Amplifying Structural Competitive Advantages”) poprowadzą CRO Cesar Rios i CTO Andre Rezende, po czym nastąpi podsumowanie przez CEO oraz sesja Q&A.
Pasek nagłówka z tytułem i logo; sześć zaokrąglonych wierszy z nazwami sekcji zapisanymi różową, pogrubioną czcionką po lewej stronie oraz nazwiskami i stanowiskami prelegentów po prawej.
Szczegółowe zastrzeżenie dotyczące wypowiedzi prognozujących, odwołujące się do sekcji 27A amerykańskiej ustawy Securities Act z 1933 r. oraz sekcji 21E ustawy Exchange Act z 1934 r. Wypunktowano czynniki ryzyka, w tym warunki polityczne i regulacyjne w Peru, kurs wymiany sola do dolara amerykańskiego (US Dollar), jakość portfela kredytowego, konkurencję, cyberbezpieczeństwo oraz zmiany w prawie Bermudów; odesłano również czytelników do punktu 3.D Risk Factors w formularzu Form 20-F.
Pojedyncza duża karta tekstowa z pogrubionym nagłówkiem, akapitami i listą punktowaną czynników ryzyka, umieszczona pod standardowym nagłówkiem i stopką.
Slajd rozdzielający sekcje zatytułowany „„Opening: Capturing a Larger Opportunity with a Stronger Ecosystem””. Przedstawia sylwetki Gianfranco Ferrariego (Chief Executive Officer) i Ignacio Belaunde (Chief Financial Officer) wraz z ich zdjęciami portretowymi.
Tło w stylu okładki z kartą logo w lewym górnym rogu, wyśrodkowaną różową etykietą i czarnym tytułem; poniżej dwa obramowane zdjęcia portretowe z nazwiskami i rolami.
Dwa wykresy słupkowe porównujące Peru z krajami partnerskimi. Wzrost PKB (CAGR 2026 vs 2024) wynosi w Peru 3,4% wobec 2,4% dla Ameryki Łacińskiej i 2,0% dla gospodarek rozwiniętych. Penetracja finansowa (kredyty do PKB, 2025) wskazuje dla Peru 35% w porównaniu do 41% w Kolumbii, 51% w Boliwii, 58% w Ekwadorze i 85% w Chile.
Dwie sąsiadujące karty z wykresami, gdzie Peru wyróżniono kolorem magenta na tle turkusowych i szarych słupków; stopka z danymi źródłowymi MFW i Banku Światowego.
Grafika typu „piasta i szprychy” pokazuje Credicorp w centrum „wiodącego zintegrowanego ekosystemu” wraz z BCP, Yape, Mibanco, Pacifico Seguros, Krealo, Credicorp Capital, Prima AFP i Pacifico Salud. Po prawej stronie „skalowalne wspólne kompetencje” (platformy technologiczne, dane i analityka, AI, ryzyko i cyberbezpieczeństwo) zestawiono z „dyscypliną wykonawczą” (ostrożne zarządzanie ryzykiem, dyscyplina kapitałowa, udokumentowane sukcesy, nastawienie na innowacje).
Dwie karty: po lewej promienisty diagram ekosystemu z okrągłymi logo wokół gradientowego centrum; po prawej dwa rzędy po cztery kafelki z ikonami w kolorach turkusowym i różowym.
W przypadku BCP i Yape łączna liczba klientów wzrosła z 11 mln w 2021 r. do 21 mln we września 2026 r., przy czym udział klientów cyfrowych wzrósł z 46% do 81%, a koszt obsługi spadł o 34%. Liczba aktywnych klientów kredytowych wzrosła z 1 mln do 4 mln, co zwiększyło ich udział w całkowitej liczbie klientów z 9% do 19%. Małe przypisy definiują klientów cyfrowych (70% lub więcej transakcji kanałami cyfrowymi w ciągu ostatnich 6 miesięcy) oraz koszt obsługi (9M26 w ujęciu rocznym vs 2021).
Dwie karty z wykresami słupkowymi w parach i plakietkami procentowymi powyżej; wyróżniona na różowo plakietka -34% oraz długi przypis źródłowy na dole.
Wymieniono cztery silniki tworzenia wartości: wzrost w podstawowej działalności, portfel innowacji, monetyzacja ekosystemu i dźwignia operacyjna. Wykres liniowy (2019–2029) pokazuje przychody operacyjne rosnące szybciej niż koszty operacyjne, z progiem rentowności portfela innowacji zaznaczonym około 2026 r. Ambicje średnioterminowe to ROE na poziomie ok. 22% i wskaźnik efektywności poniżej 42%, przy czym kluczowymi czynnikami są NIM skorygowany o ryzyko, dochody pozaodsetkowe i dźwignia operacyjna.
Górny pasek z czterema ikonami, a następnie trzy panele: fazowy wykres obszarowy/liniowy, lista czynników wzrostu ze strzałkami oraz duże liczby prezentujące ambicje.
Slajd rozdzielający dla Panelu 1: „Scaling Reach, Engagement and Lifetime Value”. Przedstawieni paneliści to: Francesca Raffo (CINO), Alejandro Perez-Reyes (Head of Microfinance i CEO Mibanco Peru), Raimundo Morales (Head of Neobanking i CEO Yape), Eduardo Montero (Head of Insurance and Pensions i CEO Pacifico) oraz Maricarmen Torres (SVP of Client Strategy, BCP).
Tło w stylu okładki z wyśrodkowanym tytułem i rzędem pięciu obramowanych portretów z nazwiskami i rolami.
Czterowierszowa karta wyników porównuje rok 2021 z wrześniem 2026: miesięczna liczba aktywnych użytkowników Yape wzrosła z 4,5 do 17,0 mln (3,8x), udział BCP w dochodzie netto rynku masowego z 6% do 21% (3,5x), transakcje cyfrowe Mibanco z 6% do 45% (7,5x), a udział bancassurance Pacifico z 26% do 35% (1,3x). Przypisy definiują każdy z mierników.
Wiersze z logo marki po lewej, nazwą miernika, turkusowym polem 2021, strzałkami typu chevron, różowym polem wrzesień 2026 oraz kolorowym kołem z mnożnikiem i strzałką.
Skumulowany wykres warstwowy aktywnych klientów kredytowych (w milionach, od 2016 do września 2026) pokazuje, że łączna liczba klientów BCP osiągnęła 4,3 mln, z czego Yape odpowiada za 3,2 mln. Wyróżnione dane wskazują, że liczba wstępnie zatwierdzonych klientów wzrosła z 2 mln do 10 mln od 2023 r., a łączna liczba pożyczkobiorców przekroczyła 6 mln.
Po lewej karta wykresu z obszarami w kolorze morskim i magenty; po prawej dwa ułożone pionowo bloki wyróżnień, jeden obramowany, drugi z wypełnieniem gradientowym.
Rynek masowy odpowiada za ok. 50% wzrostu rocznego zysku BCP r/r wg stanu na wrzesień 2026. Wzrost w trzech obszarach wartości od 2019 r. przedstawiono jako: ok. 3x portfel kredytowy, ok. 2x saldo depozytów i ok. 2x opłaty i prowizje. Dwa liniowe wykresy kohortowe (sprzedaż krzyżowa na klienta oraz miesięczne transakcje płatne na klienta) pokazują, że nowsze kohorty szybciej osiągają wyższą wartość; etykiety osi są bardzo małe i tylko częściowo czytelne.
Lewa kolumna z kartą z dużą liczbą i gradientowym paskiem z trzema kołami; prawy panel z dwoma wieloliniowymi wykresami kohortowymi.
Liczba aktywnych użytkowników miesięcznie (MAU) w Mibanco wzrosła z 47 tys. (czerwiec 2023) do 141 tys. (wrzesień 2026), podczas gdy udział transakcji cyfrowych wzrósł z 12% do 45% (oznaczone jako ok. 4x w ciągu 2 lat). Transakcje cyfrowe wzrosły z ok. 163 tys. (styczeń 2024) do ok. 915 tys. (wrzesień 2026, wzrost 5,6x), przychody pozafinansowe ze 129 (2024) do 206 (prognoza 2026E) mln (1,6x), a depozyty detaliczne z 40% do 50% całkowitych zobowiązań (+10 p.p.). Waluta przychodów pozafinansowych nie została podana na slajdzie.
Po lewej połączony wykres słupkowo-liniowy; po prawej trzy obramowane rzędy z wartościami „przed/po” i okrągłymi plakietkami mnożników.
Dwukierunkowy diagram łączy Credicorp (klienci i dystrybucja) z Pacifico (ekspercka wiedza o ochronie). Udział w rynku detalicznym wzrósł z 25,5% (2022) do 27,7% (sierpień 2026), o +220 pb, a liczba ubezpieczonych klientów wzrosła z 4,7 mln do 7,4 mln (ok. 1,6x).
Po lewej diagram z krzyżującymi się strzałkami między dwoma obramowanymi blokami; po prawej gradientowa karta z dwoma blokami KPI „przed/po” i białymi pigułkami wyróżnień.
Ilustracyjny wykres warstwowy (2022–2031) pokazuje portfel innowacji rosnący z ok. 10% przychodów skorygowanych o ryzyko obecnie do 30%, przy czym inicjatywy „następnej fali” stanowią 10%. Notatka wskazuje, że Yape kontynuuje skalowanie monetyzacji, rosnąc o ponad 30% r/r w przychodach skorygowanych o ryzyko; wykres jest podzielony na dane rzeczywiste (Actual) i ilustracyjne (Illustrative) w punkcie roku 2026.
Jedna duża karta wykresu z przerywaną linią podziału na roku 2026, warstwowymi obszarami w kolorze magenty i morskim oraz etykietami wyrównanymi do prawej.
Miesięczna liczba transakcji generujących przychód na MAU wzrosła z 1,5 (2022) do 5,0 (2024) i 7,5 (wrzesień 2026), co stanowi 5-krotny wzrost; słupek ambicji na rok 2029 nie posiada wpisanej wartości. Liczba klientów kredytowych osiągnęła 6,3 mln pożyczkobiorców łącznie i 3,2 mln aktywnych we wrześniu 2026 r., wobec ambicji na rok 2029 wynoszącej odpowiednio 9,0 mln i 4,5 mln. Wyróżnienie podaje średnią wartość transakcji (ticket) na poziomie S/440 dla Yape w porównaniu do S/20 000 dla rynku masowego BCP (S/ to sole peruwiańskie).
Dwie karty wykresów na górze i trzy obramowane bloki wyróżnień z trójkątnymi zwieńczeniami poniżej.
Sześcioetapowa ścieżka klienta (customer journey) prowadzi od płatności, przez oszczędności, usługi cykliczne, kredyty, ubezpieczenia, aż po inwestycje. Liczba głównych klientów oraz klientów z co najmniej 3 produktami wzrosła ok. 3-krotnie (zmiana 2023–2026). Penetracja kredytów wynosi 20% w 2026 r. z ambicją 2x do 2029 r., a penetracja ubezpieczeń zdrowotnych wynosi 3% z ambicją 3x do 2029 r.
Górna pozioma ścieżka z sześciu kolorowych kół z szewronami; na dole dwa obramowane panele z nagłówkami „Model jest sprawdzony” oraz „Największa szansa jest wciąż przed nami”.
Bankowość przez WhatsApp przedstawiono jako kluczowy kanał wzrostu, prezentując cztery wykresy trendów z pierwszych 8 miesięcy: liczba pozyskanych klientów osiągnęła 21 tys. do sierpnia, wypłaty kredytów 14 700, konta depozytowe 16 400, a przelewy 57 000. Slajd informuje również o sieci ponad 282 oddziałów i agencji w całym kraju połączonej z holistycznym widokiem klienta; jednostki dla wypłat i przelewów nie zostały podane.
Lewa kolumna ze zdjęciem telefonu i gradientową kartą wiadomości; prawy panel z siatką 2x2 wykresów liniowych z ikonami w tytułach.
Zilustrowano luki w penetracji ubezpieczeń: 2 na 7 rodzin z ochroną na życie, 1 na 4 pojazdy ubezpieczone oraz 5% klasy średniej z prywatnym ubezpieczeniem zdrowotnym. Możliwości rozszerzenia dostępu obejmują czas wprowadzenia produktu na rynek (time to market) wynoszący 1,5 miesiąca oraz około 60 tys. rocznych konsultacji w ramach opieki podstawowej Middle Class Innovation (platforma telemedyczna i przystępne cenowo przychodnie stacjonarne).
Trzy obramowane karty statystyk z segmentowymi paskami postępu na górze oraz pełnowymiarowy gradientowy baner z dwiema statystykami możliwości poniżej.
Przekładka Panelu 2 pt. „Wzmacnianie strukturalnych przewag konkurencyjnych”, przedstawiająca sylwetki prelegentów: Cesara Riosa (Chief Risk Officer) i Andre Rezende (Chief Technology Officer).
Tło w stylu okładki z wyśrodkowanym tytułem i dwoma obramowanymi portretami z nazwiskami i rolami.
Tabela typu „od/do” zestawia stare i nowe podejście: technologia przechodzi od rozwiązań specyficznych dla biznesu do ustandaryzowanych platform i krótszej ścieżki od rozwoju do wdrożenia; dane od niezależnie budowanych analiz do zasobów całej grupy i wspólnej wiedzy; AI od izolowanych przypadków użycia do procesów workflow i komponentów wielokrotnego użytku; cyberbezpieczeństwo od rozproszonych możliwości do zintegrowanego modelu obrony i skoordynowanej reakcji.
Cztery wiersze z niebieskimi etykietami w formie strzałek, jasnoturkusowe komórki „Od” i różowe komórki „Do” z wypunktowaniem.
Wolumen danych w petabajtach rośnie z 1,4 PB w 2020 r. do 3,8 PB w 2025 r. i 6,1 PB w prognozie na 2026 r. (oznaczone jako 4-krotny wzrost); lata 2027E i 2028E pokazano jako szare słupki prognozy bez podanych wartości. Dwie statystyki: 90% wypłat pochodzi z leadów, a ponad 5 tys. użytkowników może korzystać z zaufanych korporacyjnych produktów danych.
Wykres słupkowy na górze ze strzałką, dwie karty statystyk na środku i gradientowy pasek z podsumowaniem na dole.
Faza 1 (wdrożenie) obejmuje 90% pracowników korzystających z narzędzi takich jak GitHub Copilot, M365 Copilot i GenIA oraz ponad 100 przypadków użycia AI z ponad 400 w przygotowaniu. Faza 2 (wpływ biznesowy) zakłada 20%-80% skrócenia czasu cyklu dzięki agentom AI oraz 40%-60% zapytań klientów obsługiwanych przez automatyzację. Wymieniono trzy zasady: zwiększenie ponownego wykorzystania, przepływy pracy oparte na agentach oraz nadzorowana i zaufana AI.
Po lewej okrągła ikona AI z koncentrycznymi kręgami; w centrum i po prawej dwie karty faz z dużymi liczbami; na dole pasek z trzema ikonami zasad.
Slajd jakościowy zatytułowany „Cyberbezpieczeństwo, które chroni dziś i umożliwia jutro” z trzema filarami: przewidywanie (wysokie i krytyczne podatności), wykrywanie (skrócenie średniego czasu wykrywania, MTTD) i reagowanie (skrócenie średniego czasu reakcji, MTTR). Nie podano wartości liczbowych. Podsumowanie brzmi: „Bezpieczna skala, która chroni klientów, umożliwia transformację, wzmacnia odporność i zachowuje zaufanie”.
Jedna duża karta z dwukolorowym nagłówkiem, trzy kolumny z ikonami i gradientowy pasek z komunikatem.
Portfel cyfrowego kapitału obrotowego dla MŚP w BCP wzrósł z 1,6 mld S/. (wrzesień 2025) do 2,9 mld S/ (wrzesień 2026), czyli ok. 2-krotnie, a portfel Yape z 0,6 mld S/ do 2,3 mld S/, ok. 4-krotnie. Na poziomie portfela detalicznego kredyty wzrosły o +18%, wynik odsetkowy netto o +26%, a rezerwy spadły o -8% w okresie od września 2025 do września 2026, co wspiera wzrost przy poprawie jakości aktywów.
Po lewej dwie małe karty z wykresami słupkowymi i strzałkami wzrostu; po prawej trzy karty z ikonami i gradientowy pasek z komunikatem.
Credicorp przedstawia priorytetowe obszary (infrastruktura i ciągłość działania, pracownicy, klienci i społeczność, komunikacja) oraz schemat przepływu od wczesnych sygnałów do działania, oparty na monitorowaniu sygnałów z wielu źródeł i korektach. Wykres pierścieniowy pokazuje bezpośrednią ekspozycję na poziomie ok. 8% całkowitego portfela kredytowego wg stanu na wrzesień 2026 r.: 5% BCP detaliczny, 2% Mibanco mikrofinanse i 1% BCP hurtowy.
Lewa kolumna z czterema obramowanymi polami z wypunktowaniem; prawy górny róg to wiersz procesu z pięcioma ikonami, a dół to wykres pierścieniowy z liniami pomocniczymi do segmentów.
Przekładka sekcji podsumowującej pt. „Wzmacnianie naszych wyższych ambicji”, prezentowanej przez Gianfranco Ferrariego, Dyrektora Generalnego (CEO).
Tło w stylu okładki z wyśrodkowanym tytułem i pojedynczym obramowanym portretem z nazwiskiem i rolą.
Strategię definiują cztery tematy: głębsze relacje i większa wartość życiowa klienta, wspólne możliwości i silniejsza ekonomika, jasne ambicje w zakresie tworzenia wartości oraz dyscyplina w realizacji zrównoważonej wartości. Ambicje średnioterminowe to ROE na poziomie ok. 22%, wskaźnik efektywności poniżej 42% i ok. 6 mln aktywnych klientów kredytowych; ambicja na rok 2031 to ok. 30% przychodów skorygowanych o ryzyko pochodzących z portfela innowacji.
Po lewej stos czterech numerowanych pasków gradientowych; w centrum i po prawej karty z dużymi liczbami ambicji.
Prezentacja kończy się powtórzeniem grafiki z okładki i nagłówka „Skalowanie przewagi naszego ekosystemu” wraz z logo Strategic Update 2026, stanowiąc klamrę przed sesją pytań i odpowiedzi.
Układ identyczny jak na okładce: tło ze zdjęciem na całą stronę, karta z logo w lewym górnym rogu, gradientowy nagłówek i zdjęcie grupowe sześciu osób.
Częste pytania dotyczące tego slajdu i podstawowej treści prezentacji.
Jest to 29-stronicowy zestaw slajdów z dnia inwestora zatytułowany „Scaling our Ecosystem Advantage”. Obejmuje on sprzyjające czynniki makroekonomiczne w Peru, zintegrowany ekosystem Credicorp (BCP, Yape, Mibanco, Pacifico i inne), wskaźniki wzrostu w obszarze cyfrowym i kredytowym, wspólne kompetencje w zakresie danych, AI i cyberbezpieczeństwa, studium przypadku reakcji na ryzyko związane z El Niño oraz ambicje końcowe.
Slajdy prezentują średnioterminowe ambicje na poziomie ~22% ROE, wskaźnik efektywności poniżej 42% oraz ~6 milionów aktywnych klientów kredytowych. Do 2031 roku ambicją jest, aby portfel innowacji osiągnął ~30% przychodów skorygowanych o ryzyko, w porównaniu do ~10% obecnie. Są to stwierdzenia dotyczące przyszłości, objęte zastrzeżeniami na stronie „safe harbor”.
Jest to dokument Strategic Update 2026 firmy Credicorp Ltd (NYSE: BAP), złożony w SEC jako załącznik do formularza Form 6-K w dniu 17 listopada 2026 r. Jest to publiczne ujawnienie spółki, więc treść odzwierciedla własną prezentację strategii przygotowaną przez kierownictwo.
Dedykowane slajdy otrzymały: BCP (w tym segment masowy i model „Principality”), Yape (portfel cyfrowy i pożyczki), Mibanco (mikrofinanse, w tym bankowość przez WhatsApp) oraz Pacifico (ubezpieczenia). Schemat ekosystemu pokazuje również Krealo, Credicorp Capital, Prima AFP i Pacifico Salud.
Liczba miesięcznych aktywnych użytkowników Yape wzrosła z 4,5 mln w 2021 r. do 17,0 mln we wrześniu 2026 r. (3,8-krotny wzrost). Liczba aktywnych klientów kredytowych osiągnęła 3,2 mln, łączna liczba pożyczkobiorców przekracza 6 mln, a ambicją na 2029 r. jest 9,0 mln łącznych pożyczkobiorców i 4,5 mln aktywnych klientów kredytowych.
W prezentacji użyto waluty S/ (sole peruwiańskie, np. średnia kwota transakcji Yape wynosząca S/440 oraz miliardy S/ w portfelach MŚP i Yape). Niektóre dane, takie jak przychody niefinansowe Mibanco, nie mają podanej waluty na slajdzie.
Materiał świetnie sprawdza się jako wzorzec projektowy i strukturalny: zawiera agendę, przerywniki z prelegentami, karty wyników KPI, wykresy „przed/po”, tabele zmian oraz slajd z ambicjami końcowymi. Pobierz edytowalny plik PPTX, aby dostosować układy do własnych treści, pamiętając, że branding i dane Credicorp należą do tej firmy.
Prezentacja jest dostępna jako PDF oraz edytowalny plik PPTX. Należy zauważyć, że niektóre przypisy i osie wykresów (na przykład wykresy kohortowe na slajdzie dotyczącym rynku masowego BCP) są bardzo małe, a niektóre słupki prognoz nie mają naniesionych wartości liczbowych.

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
Odwołuj się do profesjonalnych projektów, wybierz swój styl i generuj slajdy z idealnym renderowaniem tekstu. Napędzane przez Nano Banana—zacznij tworzyć swoją prezentację teraz.
Twój Agent AI dla slajdów. Oszczędzaj czas, błyszcz szybciej dzięki inteligentnemu tworzeniu prezentacji.


© 2026 2slides. Wszelkie prawa zastrzeżone.