
Należy do zbioru Przykłady prezentacji dla inwestorów
Prezentacja Contact Energy Investor Roadshow z października 2026 r. — 24-stronicowy dokument z międzynarodowego roadshow dla inwestorów (okładka: „International investor roadshow, October / November 2026”), który nowozelandzki wytwórca i sprzedawca energii Contact Energy złożył na giełdzie ASX 20 października 2026 r. Spółka jest notowana równolegle na NZX i ASX (CEN), a wszystkie kwoty podano w dolarach nowozelandzkich (NZ$). Prezentacja obejmuje portfel wytwórczy oparty w ok. 98% na OZE, strategię Contact31+, projekty w budowie o wartości 1,3 mld NZ$, pipeline rozwojowy o mocy ponad 11 TWh, ścieżkę farmy wiatrowej Southland z NZAS, partnerstwo z CDC przy centrum danych Stratford o mocy 250 MW, ramy alokacji kapitału oraz wyniki za FY26 (lipiec 2025 – czerwiec 2026) z bazowym EBITDAF na poziomie 1 011 mln NZ$.
Używa okładki tej prezentacji jako wzoru stylu dla slajdów tworzonych z Twojej treści. Możesz też wybrać dowolną stronę poniżej i użyć jej układu jako wzoru.
Szybka Nawigacja
Tagi
Udostępnij slajdy
Prezentacja Contact Energy Investor Roadshow z października 2026 r. — 24-stronicowy dokument z międzynarodowego roadshow dla inwestorów (okładka: „International investor roadshow, October / November 2026”), który nowozelandzki wytwórca i sprzedawca energii Contact Energy złożył na giełdzie ASX 20 października 2026 r. Spółka jest notowana równolegle na NZX i ASX (CEN), a wszystkie kwoty podano w dolarach nowozelandzkich (NZ$). Prezentacja obejmuje portfel wytwórczy oparty w ok. 98% na OZE, strategię Contact31+, projekty w budowie o wartości 1,3 mld NZ$, pipeline rozwojowy o mocy ponad 11 TWh, ścieżkę farmy wiatrowej Southland z NZAS, partnerstwo z CDC przy centrum danych Stratford o mocy 250 MW, ramy alokacji kapitału oraz wyniki za FY26 (lipiec 2025 – czerwiec 2026) z bazowym EBITDAF na poziomie 1 011 mln NZ$.
Szczegółowy widok każdej strony slajdu, w tym układu, kluczowej treści i elementów wizualnych.
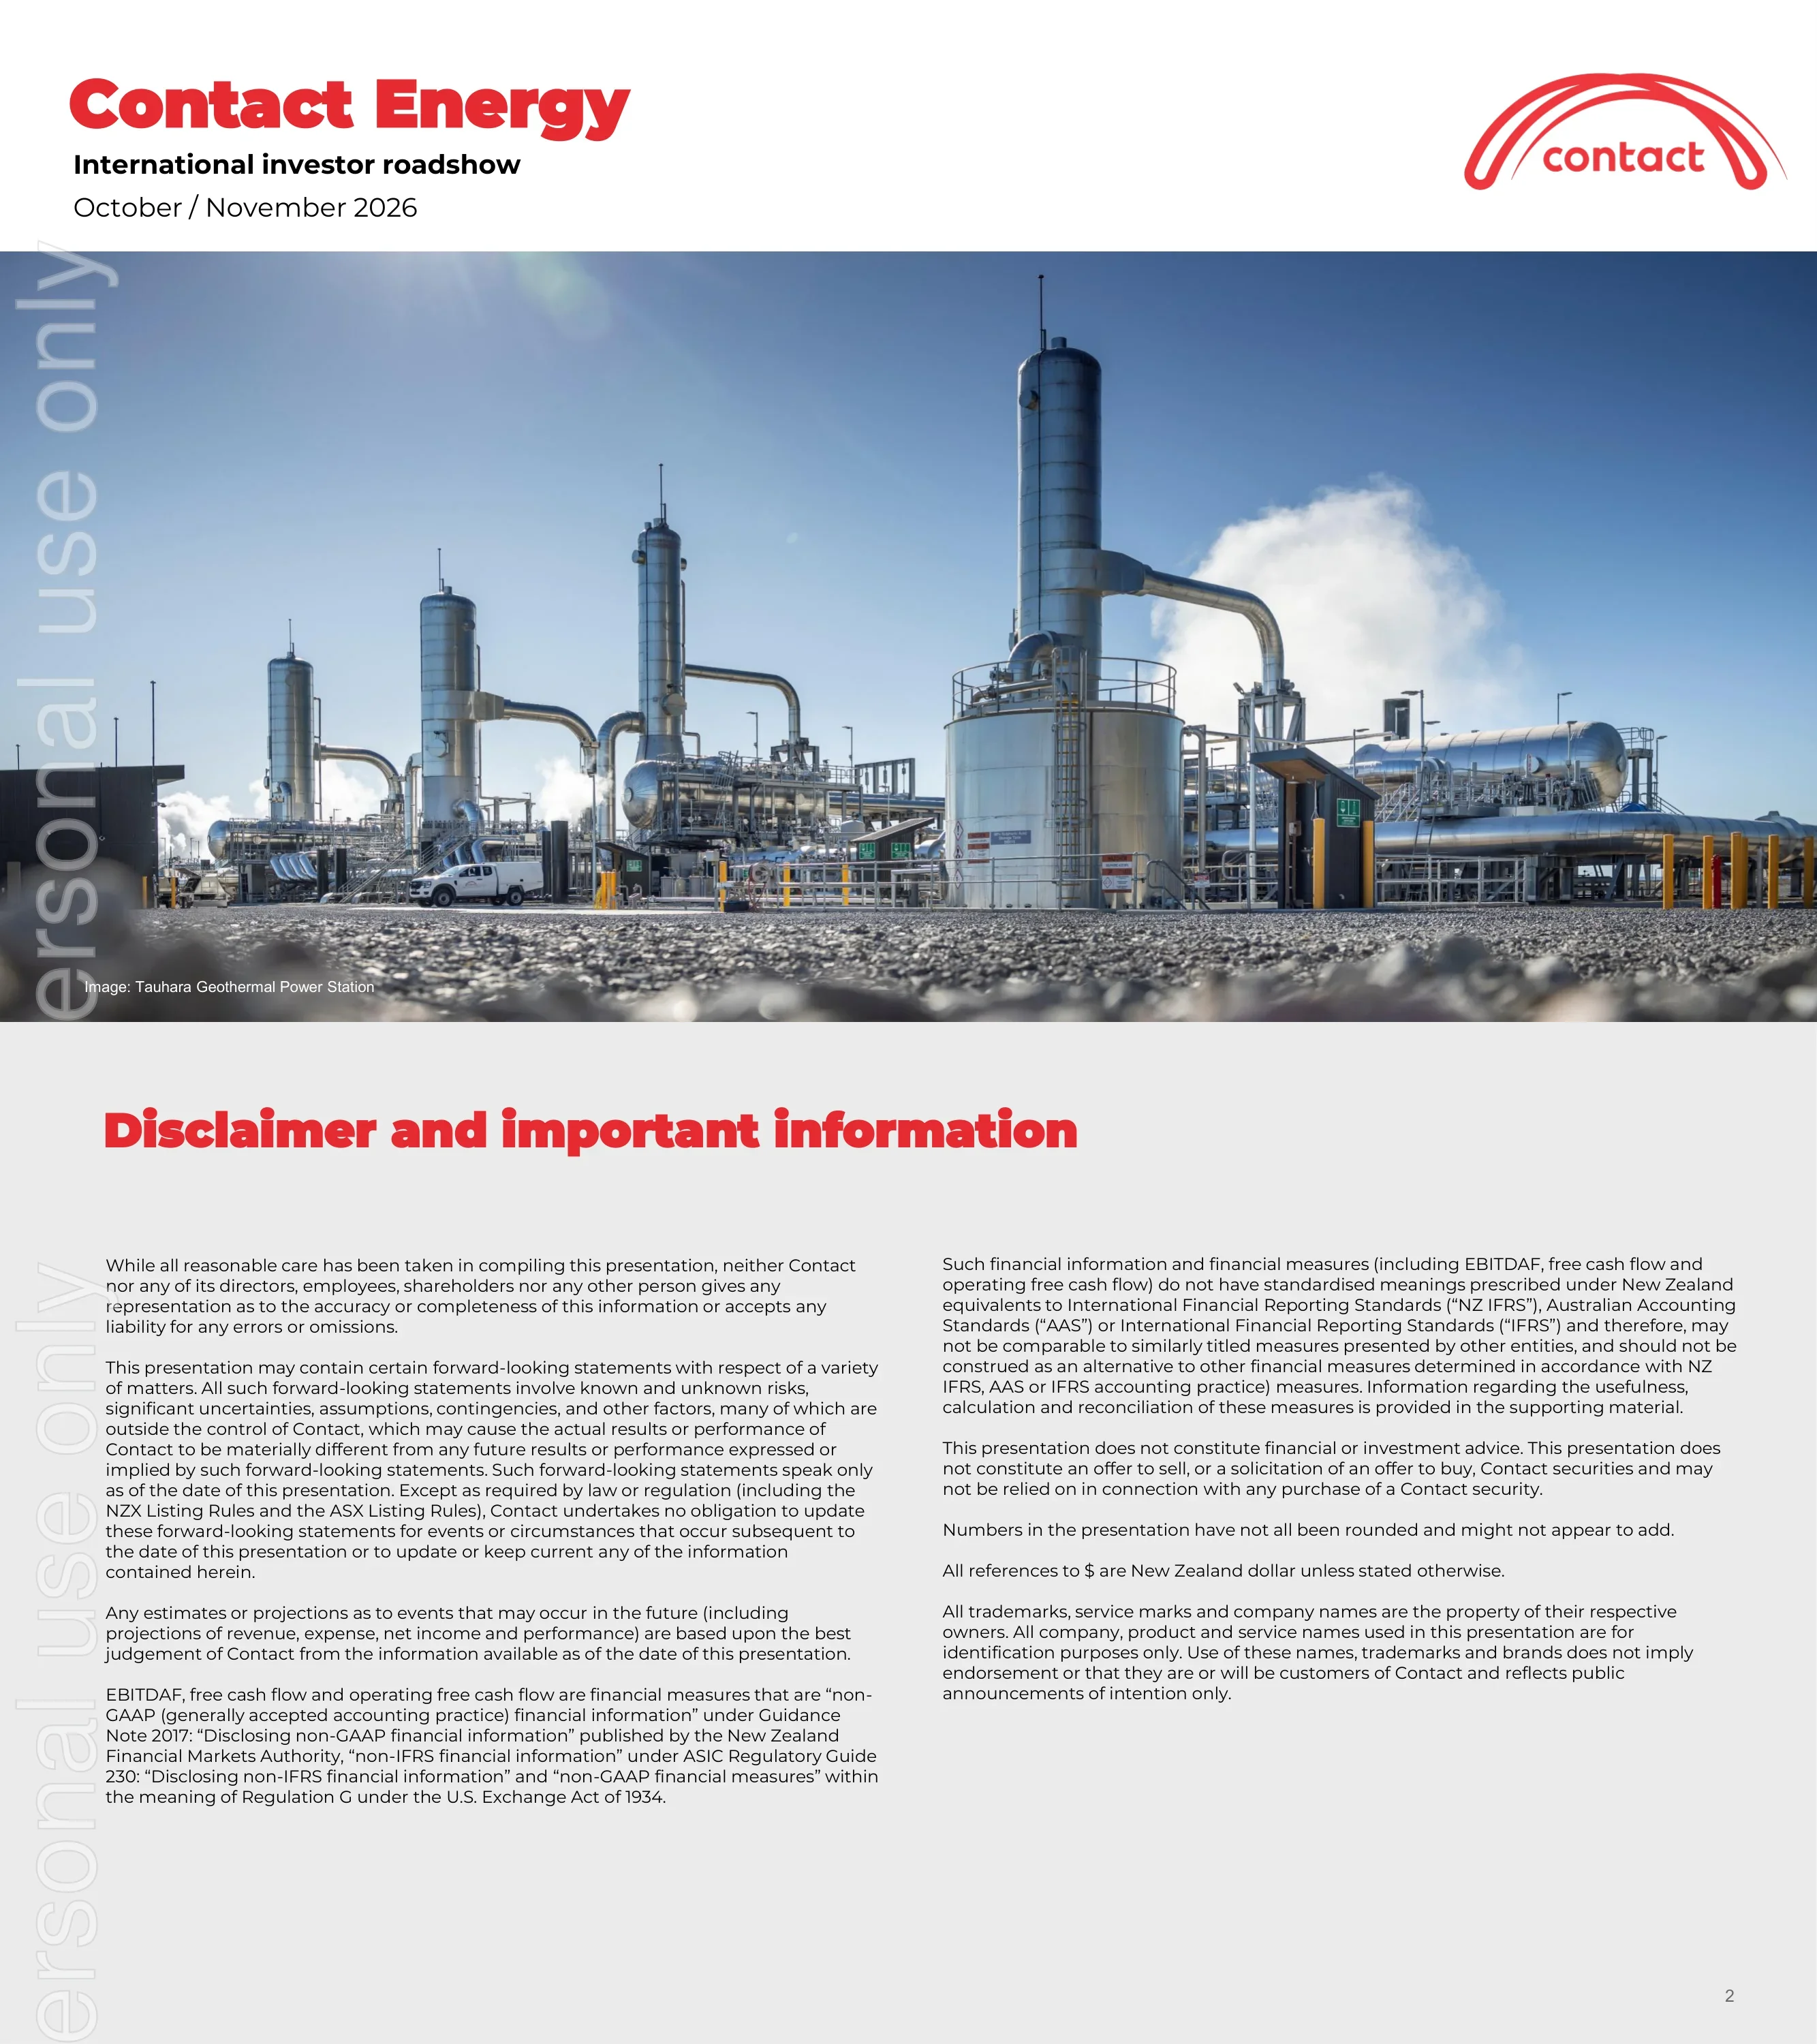
Slajd tytułowy określający prezentację jako International investor roadshow na październik / listopad 2026 r., z pełnoekranowym zdjęciem elektrowni geotermalnej Tauhara.
Tytuł i podtytuł w lewym górnym rogu, logo Contact arc w prawym górnym rogu, zdjęcie na całą szerokość (full-bleed) zajmujące dolne dwie trzecie slajdu; pionowy znak wodny ASX „For personal use only” wzdłuż lewej krawędzi.
Standardowe zastrzeżenie prawne (disclaimer) dotyczące stwierdzeń wybiegających w przyszłość, miar innych niż GAAP (EBITDAF, wolne przepływy pieniężne i operacyjne wolne przepływy pieniężne) zgodnie z NZ FMA, ASIC RG 230 i SEC Regulation G, zaokrągleń oraz informacja, że wszystkie kwoty oznaczone symbolem $ odnoszą się do dolarów nowozelandzkich, chyba że zaznaczono inaczej.
Czerwony nagłówek na jasnoszarym tle z dwiema kolumnami tekstu pisanego małą czcionką.
Argumentacja inwestycyjna: CEN:NZX/ASX to 4. największa spółka na NZX pod względem kapitalizacji rynkowej free-float, obecna w indeksach S&P Global i MSCI, z 13% rocznym TSR w ciągu 10 lat. Cztery filary: 98% generacji z OZE w FY26 (wzrost z 81% w FY21), pozycja pozwalająca na wykorzystanie wzrostu popytu w NZ (opcja na centrum danych Stratford 250 MW z CDC, 1,9 TWh nowej energii geotermalnej w dwa lata, pipeline 11 TWh rocznie), bilans z ratingiem S&P BBB na 3 rynkach dłużnych oraz wzrost zysków — bazowa EBITDAF rosnąca z 546 mln NZ$ (FY22) do 1 011 mln NZD (FY26) oraz dywidendy z 35 cps (FY23) do 40 cps (FY26) z aspiracją do poziomu >50 cps w FY31.
Czerwony blok z tickerem i trzy wyróżnione statystyki w lewej kolumnie; siatka 2x2 białych kart z czerwonymi tytułami, ikonami i wypunktowaniami, jedna karta zawiera mini wykres słupkowy i dane DPS.
Przegląd firmy wg stanu na 30 czerwca 2026 r.: średnia produkcja 12 TWh (~98% z OZE), 7 elektrowni geotermalnych plus 1 w budowie, 26 systemów hydroenergetycznych, 4 kontrolowane jeziora retencyjne, 1 farma solarna plus 1 w budowie, 1 magazyn energii (bateria) plus 1 w budowie, 3 elektrownie szczytowe termiczne, 700 tys. przyłączy klienckich, 4 piony produktowe (energia elektryczna, gaz, szerokopasmowy internet, telefonia komórkowa), 1421 pracowników, 59 tys. akcjonariuszy, wsparcie dla 167 organizacji społecznych i obecność na 3 rynkach kapitału dłużnego.
Wyśrodkowany czerwony nagłówek nad dwoma rzędami statystyk (ikona plus liczba) ułożonymi w łuk, ujętymi w cienką, przerywaną czerwoną ramkę.
Mapa strategii: cztery filary strategiczne (umacnianie przewagi jako lidera geotermii w NZ; przewodzenie w zakresie nowej elastyczności dzięki bateriom, hydroenergetyce i elastyczności gazowej; budowanie nowego popytu na energię wiatrową i słoneczną w oparciu o partnerstwa przemysłowe; przewodzenie transformacji energetycznej w gospodarstwach domowych), cztery czynniki umożliwiające (zaangażowani ludzie i liderzy, relacje z interesariuszami, przewaga technologiczna w danych i AI, produktywność), baner dotyczący doskonałości operacyjnej oraz trzy wartości (Kształtowanie przyszłości, Odważna pokora, Przewaga dzięki wynikom).
Logo Contact31 z nagłówkiem; trzy poziome poziomy (filary, czynniki wspierające, wartości) kolumn tekstowych z ikonami, oddzielone przerywanymi liniami i opisanymi strzałkami, z pełnowymiarowym czerwonym banerem wstęgowym.
Projekty w budowie reprezentują inwestycje o wartości ~1,3 mld NZ$ i ~0,5 TWh nowej generacji netto: Glorit Solar (150 MWac / 287 GWh rocznie, planowane uruchomienie Q4 CY28, docelowe IRR >12%, zamknięcie finansowe czerwiec 2026), Glenbrook-Ohurua Battery 2 (200 MW / 400 MWh, Q1 CY28, IRR >10%) oraz geotermia Te Mihi Stage 2 (101 MW / ~840 GWh rocznie, ~200 GWh wzrostu netto, Q3 CY27, IRR ~10%, pewne opóźnienia w dostawach sprzętu). Ostatnie realizacje od 2021 r.: Tauhara (+1 450 GWh, maj 2024), Te Huka 3 (+430 GWh, grudzień 2024), Glenbrook-Ohurua Battery 1 (+100 MW / 200 MWh, marzec 2026) oraz farma fotowoltaiczna Kōwhai Park (+275 GWh, wrzesień 2026).
Szara mapa Wyspy Północnej z czerwonymi pinezkami po lewej; trzy rzędy projektów po prawej, każdy ze zdjęciem, specyfikacją i statusem w punktach; na dole oś czasu w formie strzałek (chevron) przedstawiająca cztery ostatnio ukończone projekty.
Priorytetowe opcje Contact31+ o mocy ~4 TWh nowej odnawialnej energii netto — Tauhara 2 (50–70 MW), Te Mihi Stage 3 i Tauhara 3 (do 100 MW każda), elektrownia wiatrowa Huriwaka (250 MW / 890 GWh), elektrownia wiatrowa Southland (>325 MW / 1 210 GWh), hybryda solarna Stratford (150 MWac) oraz BESS (200 MW / 400 MWh), Argyle solar (80 MWac) — oznaczone statusem zgody, w ramach całkowitego niezadeklarowanego portfela ~11 TWh obejmującego energię słoneczną, geotermalną i wiatrową.
Pełna mapa Nowej Zelandii z opisanymi odnośnikami do projektów i plakietkami statusu zgody po lewej; skumulowany wykres słupkowy (~4 vs ~7 TWh) połączony z dwoma wykresami pierścieniowymi miksu technologicznego po prawej.
Farma wiatrowa Southland: do 55 turbin, >325 MW, średnia produkcja >1 210 GWh. Zgoda zatwierdzona w kwietniu 2026 r.; firma Mafic wyznaczona do znalezienia partnera strategicznego dla portfela wiatrowego Contact (wyłoniono krótką listę); niewiążący list intencyjny (LOI) z Rio Tinto w sprawie umowy PPA wspierającej potencjalne ponowne uruchomienie linii produkcyjnej Line 4 o mocy 50 MW w hucie aluminium NZAS; ostateczna decyzja inwestycyjna (FID) planowana na połowę 2027 r.
Lewa karta ze zdjęciem farmy wiatrowej i zestawieniem statystyk energii; prawa karta z czterema czerwonymi punktami aktualizacji projektu (chevrons) i wstawioną mapą lokalizacji Southland.
Cztery trendy rynkowe: spadek krajowej produkcji gazu ze 135 PJ (FY24) do 93 PJ (FY26), co oznacza spadek CAGR o 17%; wzrost popytu średnio o zaledwie 0,3% rocznie od 2021 r., przy czym duże nowe obciążenia przemysłowe są jeszcze przed nami; udział generacji termicznej na poziomie ~7% w FY26, najniższy od początku istnienia rynku; oraz szersze sezonowe spready cenowe. 10-letni wykres cen hurtowych i kontraktów futures pokazuje, że długoterminowe kontrakty futures wzrosły z ~80 NZD/MWh do ~170 NZ$/MWh, stabilizując się ostatnio w okolicach 130 NZ$/MWh, co jest bliskie długoterminowej prognozie Contact na poziomie 120–130 NZ$/MWh (ceny realne z 2026 r.).
Cztery kolumny tekstowe z ikonami w nagłówkach u góry; dolny wiersz z trzysłupkowym wykresem produkcji gazu oraz szerokim, wieloliniowym wykresem cen z naniesionymi okresami i ramką z objaśnieniem.
Scenariusze popytu MBIE wahają się od 47 do 61 TWh do 2035 r.; szczytowy popyt wzrósł z 6 952 MW do 7 564 MW, głównie za sprawą zużycia w gospodarstwach domowych. Kluczowe czynniki popytu: ~1 GW planowanego obciążenia centrów danych w projektach Transpower, list intencyjny Rio Tinto dla NZAS Line 4, elektryfikacja mleczarni Fonterra (wycofanie węgla do 2037 r.), wzrost populacji powyżej 1% rocznie oraz oczekiwany udział pojazdów elektrycznych we flocie lekkiej przekraczający 40% (3,7% w 2026 r.).
Dwa wykresy liniowe obok siebie (wachlarz scenariuszy popytu, popyt szczytowy) z zaokrąglonymi szarymi ramkami komentarza; dolny pas czterech kart czynników wzrostu z ikonami i logotypami partnerów.
Centra danych ewoluują z małych krajowych obiektów chmurowych o mocy 10–20 MW w miastach (np. CDC Silverdale 20 MW) w kierunku regionalnych hubów o mocy >100 MW dla globalnych obciążeń AI tolerujących opóźnienia, sięgających nawet 1 000 MW (np. propozycja CDC Stratford 250 MW, propozycja Datagrid Southland 280 MW). Mapa pokazuje istniejące i przyszłe podmorskie kable światłowodowe do Australii i USA oraz sześć uprzywilejowanych stref dla centrów danych.
Tabela porównawcza (obciążenia, lokalizacja, skala, przykład z NZ ze zdjęciami) po lewej; mapa Nowej Zelandii z trasami kabli podmorskich i zaznaczonymi strefami po prawej.
Analiza BCG oceniająca NZ w pięciu obszarach inwestycyjnych: szybkość (podłączenie do sieci w 1–3 lata vs 2–5+ lat w innych miejscach, szybkie ścieżki pozwoleń, ~1 GW mocy w budowie lub gotowej do realizacji), konkurencyjne koszty (energia gwarantowana, obfitość gruntów), uprzywilejowane lokalizacje (>1 GW przepustowości sieci w ciągu 1–2 lat w 6 strefach, 4 istniejące i 4 nowe kable podmorskie), wspierająca polityka (20% natychmiastowej amortyzacji capex; 8. miejsce na 82 w rankingu biznesowym EIU) oraz zrównoważony rozwój i bezpieczeństwo (95%+ OZE do 2027 r., adekwatność ochrony danych UE, rating Moody's Aaa).
Trzykolumnowa tabela z czerwonym wierszem nagłówka: czynnik inwestycyjny (ikona), kluczowy komponent, pozycja konkurencyjna NZ, z zielonymi strzałkami w górę lub szarymi neutralnymi znacznikami w każdym wierszu.
Scenariusze rynkowe BCG przewidują wzrost mocy centrów danych w NZ z 45 MW (2020) i 125 MW (2025) do 800 MW w 2030 r. i do 1 425 MW w 2035 r. w wariancie wysokiego eksportu. Contact wymienia sześć „fundamentów”: nowy popyt pokryty nowymi OZE, centra danych płacące swoją część za transmisję, uczciwe ceny energii odzwierciedlające koszty nowych gwarantowanych OZE, chłodzenie w obiegu zamkniętym, korzyści dla lokalnej społeczności i trwała wartość regionalna.
Skumulowany wykres kolumnowy (krajowy, baza eksportowa, wysoki eksport) z zaokrąglonym objaśnieniem po lewej; numerowana lista sześciu zasad w obramowanych wierszach z czerwonymi kółkami z numerami po prawej.
Po zamknięciu elektrowni gazowej TCC w marcu 2026 r., Contact i CDC będą ubiegać się o pozwolenie na budowę centrum danych o mocy 250 MW (obciążenie IT) w Stratford z chłodzeniem w obiegu zamkniętym. Atuty lokalizacji: zatwierdzone 150 MWac / 312 GWh energii słonecznej z bateriami sprzężonymi DC do 750 MWh oraz pozwolenie na baterię sieciową 500 MW; 350 MW przepustowości przesyłowej w ciągu 1–2 lat i 600 MW w ciągu 2–3 lat; zróżnicowane połączenia światłowodowe z Auckland; grunty własne i objęte opcją; wysokość i klimat sprzyjający PUE i zbieraniu wody deszczowej; 50 lat obecności w społeczności. Istniejące jednostki szczytowe gazowe 200 MW pozostają bez zmian.
Szary pas wprowadzający z logotypami CDC i Contact; siatka 3x2 zaokrąglonych kart z czerwoną obwódką, każda z okrągłym zdjęciem i krótkim tekstem.
Priorytety: finansowanie podstawowej działalności (capex podtrzymujący 110–120 mln NZ$ rocznie, ceny realne z 2025 r.), utrzymanie siły finansowej (rating BBB, dług netto/EBITDAF 2,6–2,8x, górny limit 3,0x), wypłata dywidend (80–100% kroczących czteroletnich operacyjnych wolnych przepływów pieniężnych; skup akcji rozważany, gdy dźwignia spadnie poniżej celu) oraz inwestycje we wzrost. Wskaźniki dla inwestorów: rentowność projektów >10% (lub WACC + 200–300 pb), wzrost ROIC o +300 pb do FY31, operacyjne wolne przepływy pieniężne na poziomie 55–60% EBITDAF. Źródła finansowania: wzrost EBITDAF, nadwyżka OFCF, instrumenty hybrydowe i emisje akcji w ramach DRP.
Cztery ikony priorytetów połączone szewronami u góry; środkowy wiersz dzielący zobowiązania wzrostowe (dwie białe karty) i wskaźniki dla inwestorów (trzy białe kafle); dolny przepływ źródeł finansowania w formie strzałki.
Przegroda sekcji wprowadzająca pierwszy dodatek dotyczący sektora elektroenergetycznego w Nowej Zelandii.
Czerwony tytuł dodatku na białym tle po lewej; duże zdjęcie lotnicze zapory wodnej na Wyspie Południowej wypełniające dwie trzecie po prawej.
Łańcuch wartości: 4 głównych wytwórców (Meridian 33%, Contact 23%, Mercury 21%, Genesis 11%, pozostali 12% produkcji), rynek spot, 1 krajowy operator sieci (Transpower) i 29 dystrybutorów działających jako monopole regulowane oraz 8 sprzedawców detalicznych posiadających ponad 50 tys. przyłączy, obsługujących 2,4 mln konsumentów. Średni podział rachunku: wytwarzanie 38,5%, dystrybucja 24,5%, GST 13,0%, sprzedaż detaliczna 11,0%, przesył 8,0%, pomiary 4,5%, opłaty 0,5%. Zmiany opłat sieciowych od 1 kwietnia 2025 r. podniosły rachunki gospodarstw domowych o 10–25 NZ$ miesięcznie.
Łańcuch wartości od lewej do prawej z ponumerowanymi szarymi i czerwonymi kołami pod nagłówkami konkurencji/regulacji; skumulowane słupki udziału w rynku z logotypami firm; centralny wykres kołowy średniego rachunku.
Krajowa produkcja w FY26 wyniosła 41,2 TWh: energia wodna 60%, geotermia 23%, wiatr 9%, gaz 6%, węgiel 1%, fotowoltaika 1%. Emisje z sektora elektroenergetycznego spadły z pięcioletniej średniej 4,0 mln tCO2e (2017–2021) do 2,9 (2022–2026), przy czym w 2026 r. było to 1,2 z gazu i 0,3 z węgla. Wykres średniego poziomu retencji w jeziorach od końca lat 90. (średnio 2 809 GWh) pokazuje zmienność w latach suchych, co sprawia, że rezerwy gazu i węgla pozostają istotne dla odporności systemu.
Lewa kolumna z dużą liczbą „41,2 TWh”, wykresem pierścieniowym miksu energetycznego i skumulowanymi słupkami emisji z przerywanymi liniami średniej; prawy panel z długim wykresem liniowym retencji w jeziorach z liniami referencyjnymi max/min/średnia.
Pięć obszarów, każdy z podjętymi działaniami i perspektywami: szybkie inwestycje w OZE (przyspieszone zgody, 4 TWh dodane w pięć lat, 93% OZE w FY26, ~3 TWh zakontraktowane do 2027 r.); zarządzanie bezpieczeństwem paliwowym i ryzykiem lat suchych (odpowiedź popytowa NZAS, opcje stabilizacyjne Huntly, potencjalny terminal importowy LNG); ulepszanie ustawień rynkowych; innowacje dla klientów przemysłowych (długoterminowe kontrakty NZAS, 1 TWh elektryfikacji przemysłu mleczarskiego, piec łukowy NZ Steel, do ~725 MW centrów danych do 2035 r.); oraz wspieranie dobrostanu energetycznego (~5 mln NZ$ wsparcia Contact Good w FY26, 7,5 mln NZ$ zadeklarowane na FY27).
Pięć kolumn z czerwonymi nagłówkami i ikonami; dwa rzędy ramek z czerwonym obramowaniem oznaczonych pionowo jako „Zrealizowane” i „Perspektywy”.
Separator sekcji wprowadzający drugi aneks z informacjami uzupełniającymi dotyczącymi bezpośrednio Contact.
Czerwony tytuł aneksu po lewej; duże zdjęcie wnętrza hali turbin elektrowni po prawej.
Mostek bazowej EBITDAF (działalność kontynuowana) od marży ze sprzedaży energii i pozostałej marży brutto minus koszty stałe, straty lokalizacyjne i koszty paliwa: 546 mln NZ$ (FY22), 573 mln, 663 mln, 774 mln i 1 011 mln NZ$ (FY26), przy marży ze sprzedaży energii w FY26 na poziomie 1 640 mln NZ$. Wolumen w kanałach długoterminowych wzrósł do 7,58 TWh przy 132 NZ$/MWh w FY26; kanały rynkowe 4,10 TWh przy 155 NZ$/MWh; produkcja z OZE 9,96 TWh przy koszcie paliwa ~1 NZ$/MWh; wolumeny z elektrowni cieplnych, zakupów i PPA spadły do 1,74 TWh przy 138 NZ$/MWh.
Wysoki skumulowany wykres słupkowy komponentów EBITDAF po lewej; cztery mniejsze wykresy mieszane (słupki wolumenu i linie cen) w układzie 2x2 po prawej.
Kanały rynkowe w FY26 to łącznie 11,5 TWh: detal 3,7 TWh (174 NZ$/MWh), strategiczna stała cena 3,9 TWh (92 NZ$/MWh), C&I 1,9 TWh (165 NZ$/MWh) oraz CFD 2,0 TWh (155 NZ$/MWh). Kontrakty futures ASX Otahuhu na lata FY27–FY31 oscylują wokół 163–175 NZ$/MWh w szczytach, wobec długoterminowej prognozy cen hurtowych na poziomie 120–130 NZ$/MWh (ceny realne 2026). Oczekiwania Contact31+: stabilny wolumen strategicznej stałej ceny (bez Stratford), wzrost po uwzględnieniu centrum danych.
Układ czteropanelowy: wykres liniowy kontraktów futures, karty powiązań cenowych z czerwonymi kołami cen, pojedynczy skumulowany słupek kanałów oraz siatka ikon strzałek pokazująca oczekiwania co do wolumenu i cen.
Mapy wszystkich aktywów operacyjnych wraz z mocą: 649 MW geotermii na Wyspie Północnej (np. Tauhara 174 MW, Te Mihi 166 MW, Wairakei 138 MW), 255 MW hydroenergetyki na Wyspie Północnej, 1 040 MW hydroenergetyki na Wyspie Południowej (Clyde 464 MW, Roxburgh 320 MW), jednostki szczytowe Stratford 200 MW, Whirinaki 156 MW, magazyn energii Glenbrook-Ohurua 1 (100 MW / 200 MWh) oraz farma solarna Kōwhai Park (150 MWac).
Zestawione szare mapy Wyspy Północnej i Południowej z kolorowymi kropkami i przerywanymi liniami pomocniczymi do etykiet mocy; czerwone ramki z całkowitą mocą.
Połączone opcje solarne i wiatrowe o mocy ~10 TWh (~2,5 TWh słońce, ~7 TWh wiatr) przedstawione według statusu gruntów/pozwoleń, plus tabela projektów obejmująca projekty zatwierdzone (Te Mihi Etap 2, Glorit, Glenbrook-Ohurua 2), priorytetowe opcje Contact31+ (Argyle, Stratford solar i magazyn, Southland, Huriwaka, Tauhara 2, Te Mihi Etap 3, Tauhara 3) oraz opcje w fazie oceny (Kaihiku JV 300 MW, Kaipara, Moa Creek, Pouto >400 MW, Hapuakohe, Mackenzie Basin, Ototoka, Marlborough i inne) wraz z mocą, produkcją i paskami statusu.
Dwa wykresy pierścieniowe umieszczone pionowo po lewej stronie wraz z przypisami; po prawej szeroka tabela z czerwonym nagłówkiem, pionowymi etykietami grup i różowymi paskami statusu w stylu wykresu Gantta.
Częste pytania dotyczące tego slajdu i podstawowej treści prezentacji.
Jest to 24-stronicowa prezentacja, którą firma Contact Energy wykorzystała podczas międzynarodowego roadshow dla inwestorów w październiku i listopadzie 2026 roku. Dokument został złożony na giełdzie ASX 20 października 2026 roku. Obejmuje on portfel odnawialnych źródeł energii spółki, strategię Contact31+, program budowy, pipeline projektów o mocy ponad 11 TWh, partnerstwo z CDC w zakresie centrum danych Stratford, alokację kapitału oraz dwa dodatki dotyczące nowozelandzkiego rynku energii elektrycznej i ekonomiki portfela Contact.
Contact Energy jest spółką notowaną równolegle na giełdach NZX i ASX pod kodem CEN, dlatego składa materiały dla inwestorów na obu tych giełdach. Wszystkie kwoty w prezentacji są podane w dolarach nowozelandzkich (NZ$), a nie w dolarach australijskich, chyba że zaznaczono inaczej.
Rok obrotowy Contact trwa od lipca do czerwca, podobnie jak australijski rok fiskalny. FY26 obejmuje okres od lipca 2025 do czerwca 2026, a dane finansowe spółki w prezentacji są aktualne na dzień 30 czerwca 2026 r.
Bazowy wskaźnik EBITDAF wzrósł z 546 mln NZ$ w FY22 do 1 011 mln NZ$ w FY26, a dywidenda wzrosła z 35 centów na akcję w FY23 do 40 centów na akcję w FY26, z ambicją osiągnięcia ponad 50 centów do FY31. Ramy kapitałowe zakładają docelowy wskaźnik dług netto/EBITDAF na poziomie 2,6–2,8x oraz rating kredytowy BBB.
Slajdy 11–14 wyjaśniają, dlaczego obciążenia AI czynią Nową Zelandię atrakcyjną lokalizacją dla centrów danych, przytaczają scenariusze BCG zakładające do 1 425 MW mocy w nowozelandzkich centrach danych do 2035 roku oraz przedstawiają partnerstwo Contact z CDC w celu uzyskania zgody na budowę centrum danych o mocy 250 MW w Stratford, wspieranego przez sąsiadujące magazyny energii i nowe moce OZE.
Tak. Obok oryginalnego pliku PDF dostępny jest edytowalny plik PPTX, który został przekonwertowany z formatu PDF, co pozwala na edycję pól tekstowych, tabel i kształtów. Ze względu na proces konwersji niektóre wykresy i mapy mogą być widoczne jako obrazy, a czcionki mogą wymagać dostosowania; nie jest to oryginalny plik szablonu Contact Energy.
Prezentacja zawiera powtarzalne wzorce projektowe dla branży energetycznej i infrastrukturalnej: siatki statystyk z ikonami i liczbami, mapy projektów w przygotowaniu, wykresy łączące słupki z liniami cen, tabele wyników (scorecards) oraz schemat przepływu alokacji kapitału. Możesz stworzyć własną wersję w 2Slides, korzystając z podobnej czerwono-szarej stylistyki i zastępując treść własnymi danymi.
Oficjalna strona relacji inwestorskich z wynikami, prezentacjami i ogłoszeniami.

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
Odwołuj się do profesjonalnych projektów, wybierz swój styl i generuj slajdy z idealnym renderowaniem tekstu. Napędzane przez Nano Banana—zacznij tworzyć swoją prezentację teraz.
Twój Agent AI dla slajdów. Oszczędzaj czas, błyszcz szybciej dzięki inteligentnemu tworzeniu prezentacji.




© 2026 2slides. Wszelkie prawa zastrzeżone.