
Należy do zbioru Przykłady prezentacji dla inwestorów · Przykłady prezentacji dla inwestorów z Indii
Prezentacja inwestorska Bajaj Finserv Limited za Q2 FY2027 (kwartał zakończony 30 września 2026 r., obejmujący okres lipiec–wrzesień 2026 r. indyjskiego roku obrotowego kończącego się 31 marca 2027 r.). Raport wykazuje skonsolidowane przychody w wysokości 43 416 crore ₹ (+16,7%), skonsolidowany zysk po opodatkowaniu na poziomie ₹5,952 crore (+25,4%) oraz PAT przypadający akcjonariuszom jednostki dominującej w kwocie ₹2,758 crore (+22,9%). Ta 117-slajdowa talia została złożona na giełdach BSE i NSE (NSE: BAJAJFINSV, BSE: 532978) w dniu 3 listopada 2026 r. i obejmuje spółki: Bajaj Finance, Bajaj Housing Finance, Bajaj General Insurance, Bajaj Life Insurance, Bajaj Finserv Health, Bajaj Finserv Direct (Bajaj Markets), Bajaj AMC oraz Bajaj Financial Securities. Wszystkie kwoty podano w ₹ crore (1 crore = 10 milionów).
Używa okładki tej prezentacji jako wzoru stylu dla slajdów tworzonych z Twojej treści. Możesz też wybrać dowolną stronę poniżej i użyć jej układu jako wzoru.
Szybka Nawigacja
Tagi
Udostępnij slajdy
Prezentacja inwestorska Bajaj Finserv Limited za Q2 FY2027 (kwartał zakończony 30 września 2026 r., obejmujący okres lipiec–wrzesień 2026 r. indyjskiego roku obrotowego kończącego się 31 marca 2027 r.). Raport wykazuje skonsolidowane przychody w wysokości 43 416 crore ₹ (+16,7%), skonsolidowany zysk po opodatkowaniu na poziomie ₹5,952 crore (+25,4%) oraz PAT przypadający akcjonariuszom jednostki dominującej w kwocie ₹2,758 crore (+22,9%). Ta 117-slajdowa talia została złożona na giełdach BSE i NSE (NSE: BAJAJFINSV, BSE: 532978) w dniu 3 listopada 2026 r. i obejmuje spółki: Bajaj Finance, Bajaj Housing Finance, Bajaj General Insurance, Bajaj Life Insurance, Bajaj Finserv Health, Bajaj Finserv Direct (Bajaj Markets), Bajaj AMC oraz Bajaj Financial Securities. Wszystkie kwoty podano w ₹ crore (1 crore = 10 milionów).
Szczegółowy widok każdej strony slajdu, w tym układu, kluczowej treści i elementów wizualnych.
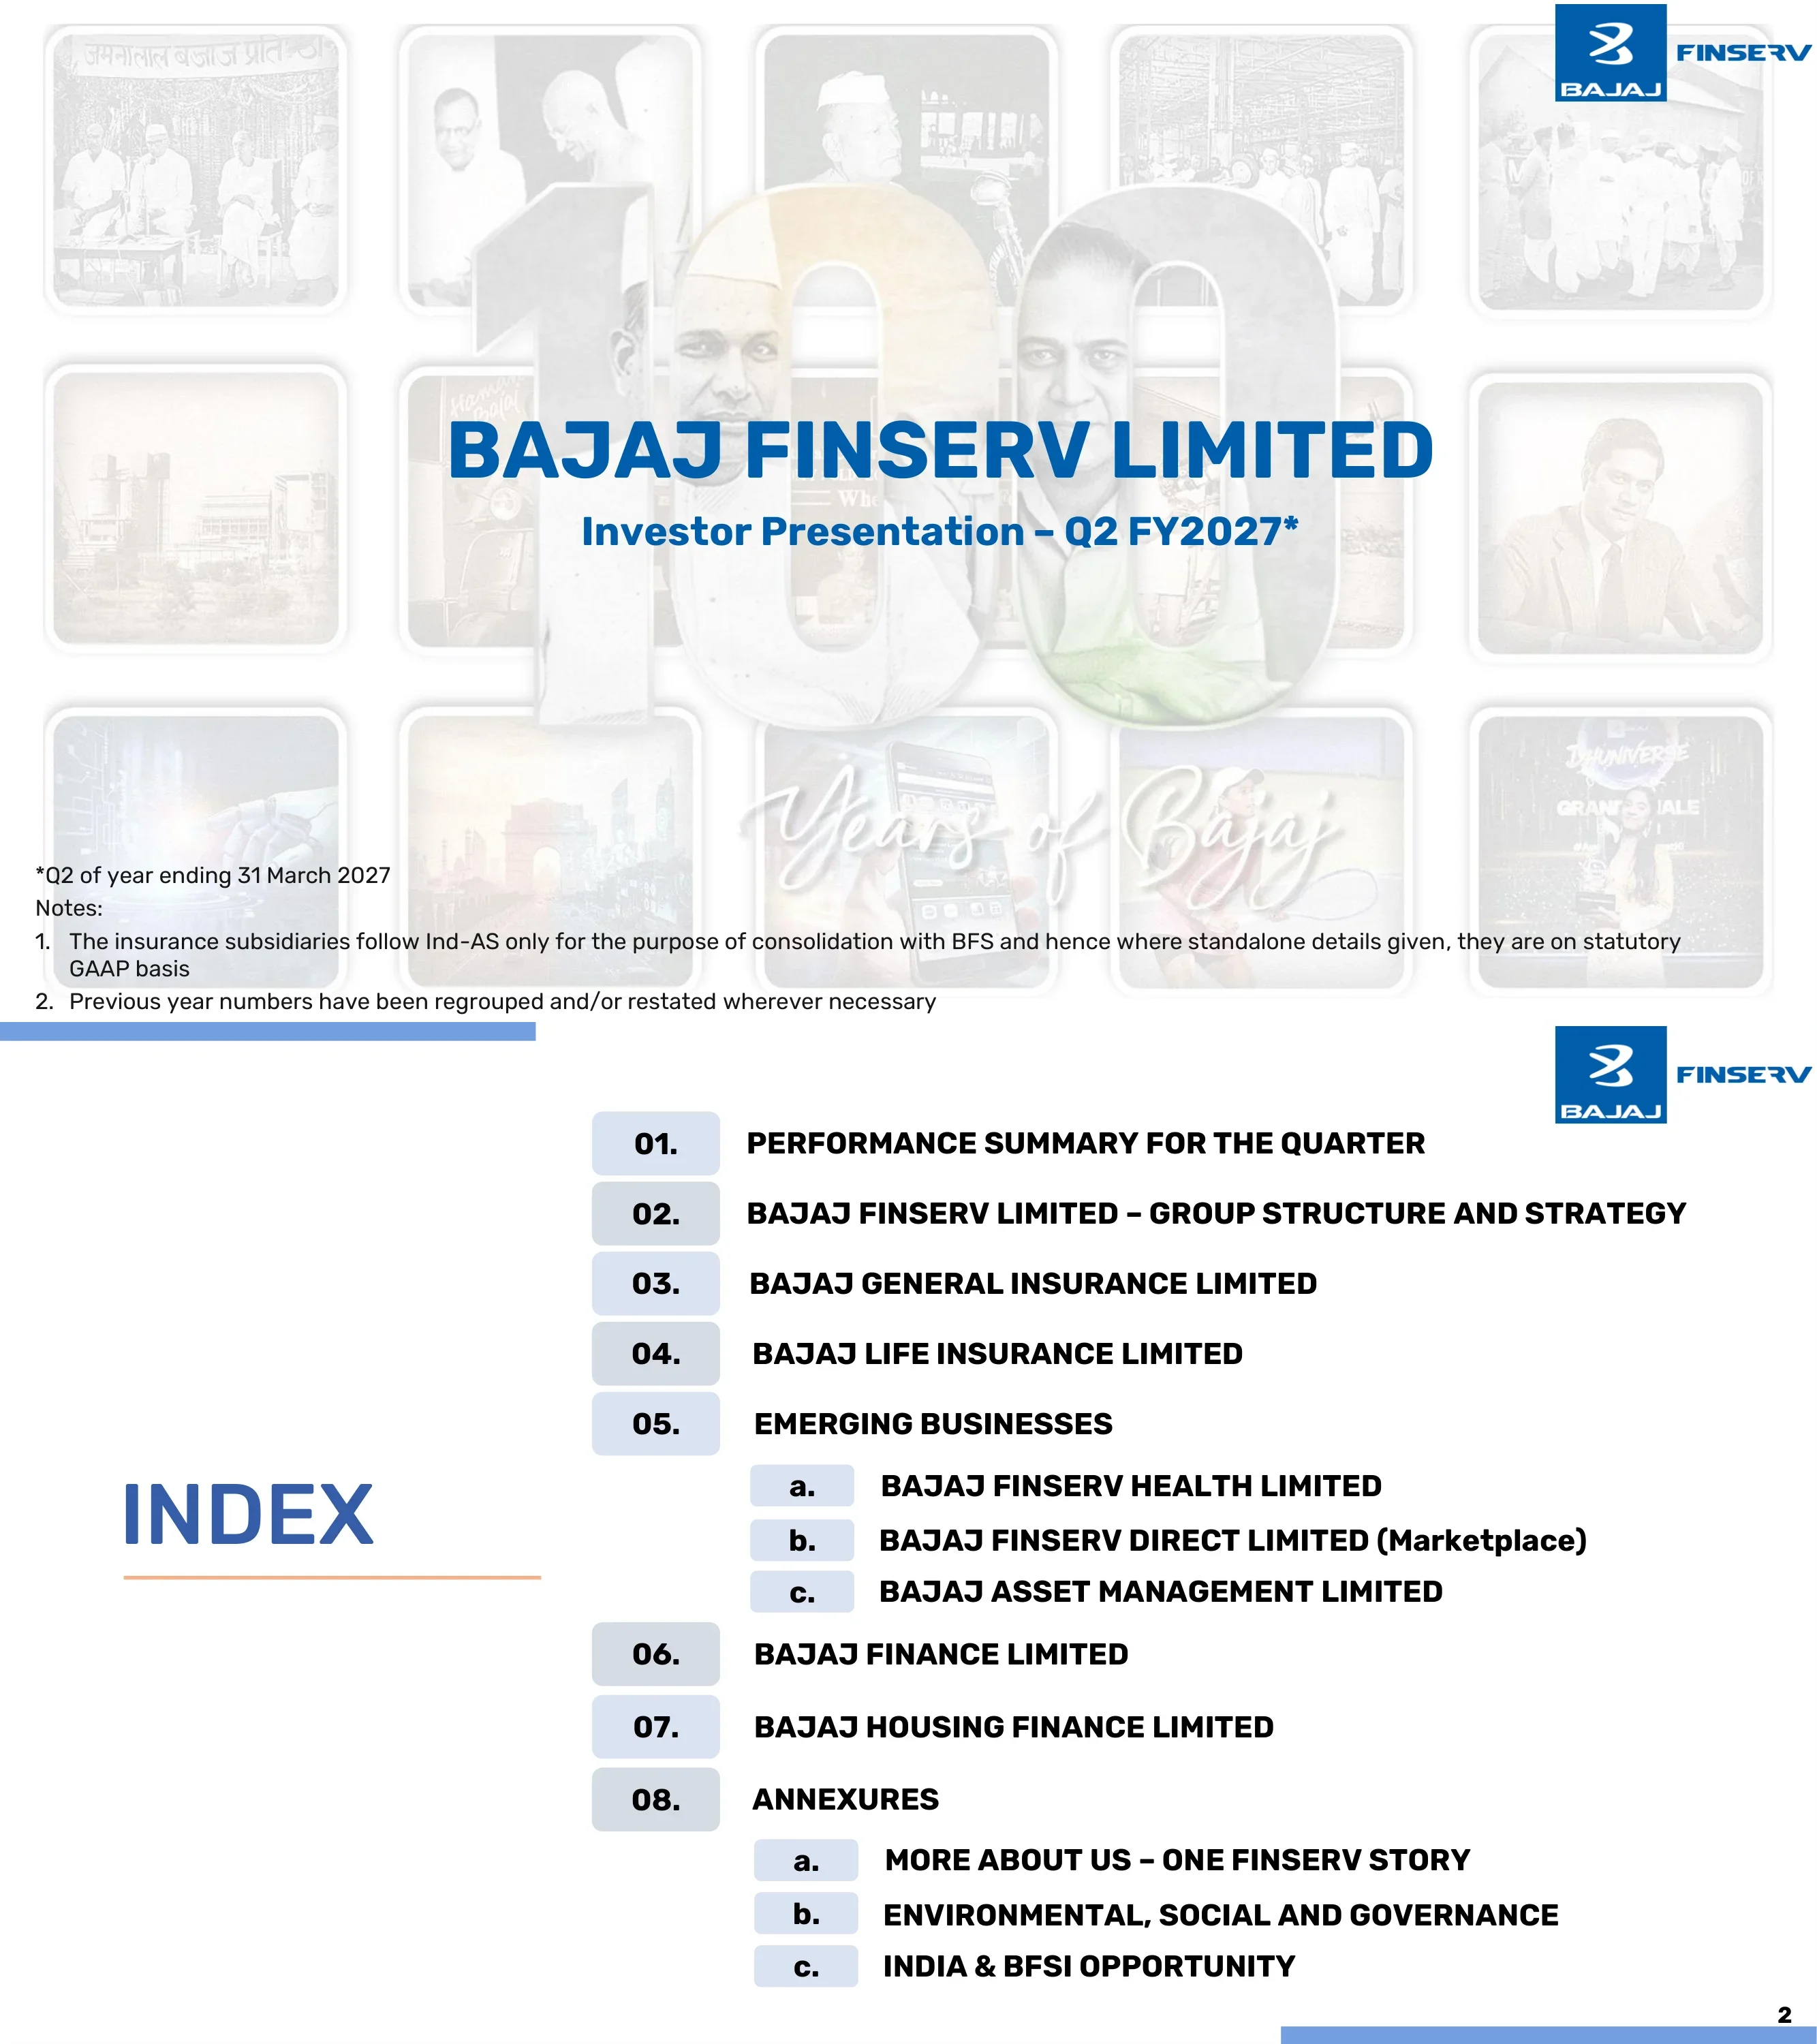
Strona tytułowa prezentacji inwestorskiej za Q2 FY2027 (kwartał roku kończącego się 31 marca 2027 r.). Notatki wskazują, że spółki zależne z sektora ubezpieczeń stosują ustawowe zasady GAAP dla danych jednostkowych, a dane z poprzedniego roku zostały przegrupowane.
Wyrazisty blok tytułowy na tle wyblakłego kolażu historycznych zdjęć z dużym napisem „100 Years of Bajaj” i małymi przypisami poniżej.
Agenda składająca się z ośmiu ponumerowanych sekcji: podsumowanie wyników, struktura i strategia grupy, Bajaj General, Bajaj Life, wschodzące biznesy (Health, Direct, AMC), Bajaj Finance, Bajaj Housing Finance oraz aneksy.
Duży nagłówek „INDEX” po lewej stronie z ponumerowaną listą od 01 do 08 oraz podpunktami oznaczonymi literami po prawej stronie.
Slajd rozdzielający wprowadzający sekcję podsumowania wyników kwartalnych.
Slajd tekstowy z dużymi niebieskimi wersalikami i podtytułem w pomarańczowej ramce.
Skonsolidowane przychody wyniosły ₹43,416 crore (+16,7% vs ₹37,215 crore), skonsolidowany PAT ₹5,952 crore (+25,4%), a PAT przypadający na właścicieli ₹2,758 crore (+22,9%). Przychody za H1 wyniosły ₹85,453 crore (+17,8%), a skonsolidowana wartość netto (net worth) ₹83,974 crore (+9,8%).
Tabela z granatowym nagłówkiem z grupami kolumn dla Q2, H1 i FY2026 oraz notatką w pomarańczowej ramce dotyczącą strat MTM w Bajaj General (₹121 crore) i Bajaj Life (₹56 crore).
GWP ₹7,056 crore (+10,0%), GWP z wyłączeniem upraw i rządowych programów zdrowotnych ₹5,636 crore (+21,3%), PAT ₹420 crore (spadek o 18,8%), ROE 15,1%, wskaźnik mieszany (combined ratio) 104,5% oraz AUM ₹36,313 crore. Wskaźnik wypłacalności wyniósł 229% przy normie 150%.
Kafelki KPI pogrupowane pod niebieskimi nagłówkami w formie wstążek (Składka przypisana brutto, Rentowność, Inne wskaźniki) z jasnoniebieską kolumną komentarza po prawej stronie.
GWP ₹10,277 crore (+22,8%), RWRP ₹1,942 crore (+5,0%), VNB ₹512 crore (+39,6%) przy marży 21,6%, AUM ₹146,322 crore i PAT ₹55 crore w porównaniu do ₹13 crore. Ochrona detaliczna wzrosła o 51%, a wskaźnik wypłacalności wyniósł 255%.
Kafelki KPI z nagłówkami-wstążkami (Przychody, VNB i marża, Inne wskaźniki) obok jasnoniebieskiego panelu komentarza.
Całkowity dochód netto ₹15,974 crore (+23,0%), AUM ₹584,624 crore (+26,5%), PAT ₹6,267 crore (+28,5%), ROE 20,6%, GNPA 1,06% i NNPA 0,42%. Udzielono 1,35 crore nowych pożyczek i pozyskano 44 lakh nowych klientów.
Kafelki KPI z nagłówkami-wstążkami dla przychodów, rentowności i innych wskaźników z komentarzami w punktach po prawej stronie.
Całkowity dochód netto ₹1,254 crore (+15,0%), AUM ₹158,205 crore (+24,8%, przekroczenie poziomu ₹1,5 lakh crore), PAT ₹757 crore (+17,7%), ROE 12,7%, GNPA 0,29% i NNPA 0,12%. Adekwatność kapitałowa wyniosła 21,24%, a Tier-1 20,83%.
Komentarze w punktach po lewej stronie i kafelki KPI z nagłówkami-wstążkami po prawej.
Przychody operacyjne Bajaj Finserv Direct wyniosły ₹120 crore (+44,6%), PAT ₹(28) crore, a wartość netto ₹242 crore. Przychody operacyjne Bajaj Finserv Health wyniosły ₹190 crore (spadek o 31,9%), PAT ₹(58) crore, wartość netto ₹414 crore i około 5,7 mln transakcji.
Dwa ułożone pionowo podsumowania, każde z nagłówkami-wstążkami dla przychodów, rentowności i wartości netto oraz krótkimi komentarzami w punktach.
AUM Bajaj AMC wyniosło ₹35,768 crore (+24,1%), przychody operacyjne ₹24 crore (+71,5%), PAT ₹(45) crore. Przychody Bajaj Financial Securities wyniosły ₹160 crore (+20,3%), PAT ₹64 crore (+36,2%), a aktywa pod finansowaniem (AUF) ₹12,058 crore (+58,7%).
Dwa ułożone pionowo podsumowania spółek z kafelkami KPI z nagłówkami-wstążkami i komentarzem punktowym.
Slajd rozdzielający otwierający sekcję struktury i strategii grupy.
Duże niebieskie koło z logo Bajaj po lewej stronie i nazwa sekcji cienkimi niebieskimi wersalikami z pomarańczowym podkreśleniem po prawej.
Indie w FY2026 w porównaniu z Chinami w 2010 r.: oszczędności gospodarstw domowych 17,6% vs 21,5% PKB, PKB od ₹345 do ₹920 lakh crore (FY26 do FY35E), a UPI na poziomie 22,6 mld (22.6 bn) transakcji miesięcznie. Składka z ubezpieczeń ogólnych prognozowana jest na wzrost z ₹3,4 do ₹11,0 lakh crore.
Ciemnogranatowy panel po lewej stronie z nagłówkiem porównawczym oraz wiersze po prawej stronie z danymi demograficznymi, dochodowymi, infrastrukturą cyfrową oraz wskaźnikami ubezpieczeniowymi, kredytowymi i inwestycyjnymi, z banerem w stopce.
Akcjonariat grupy na dzień 30 września 2026 r.: Bajaj Finance 51,30%, Bajaj Housing Finance 86,70% (poprzez Bajaj Finance), Bajaj General i Bajaj Life po 77,33%, Bajaj AMC, Bajaj Financial Securities, Bajaj Finserv Health i Bajaj ALTs po 100% oraz Bajaj Finserv Direct 80,10% (19,90% w posiadaniu innych podmiotów).
Schemat organizacyjny z Bajaj Finserv (spółka giełdowa) na górze oraz kolorowymi polami dla działalności pożyczkowej, platform, ubezpieczeń i inwestycji, z podziałem na spółki zależne bezpośrednie i pośrednie.
Pięć potrzeb cyklu życia (nabywanie aktywów, ochrona aktywów, rodzina, ochrona zdrowia i dochodów, inwestycje i zarządzanie majątkiem, emerytura) przypisanych do spółek oferujących produkty i rozwiązania oraz platform w całej grupie.
Pomarańczowe koło z pięcioma polami potrzeb nad panelem z linią przerywaną, który oddziela spółki produktowe od platform.
Kapitalizacja rynkowa grupy ponad ₹1,040,000 crore (10-letni CAGR 28%), skonsolidowane AUM ponad ₹800,000 crore, przychody ponad ₹150,500 crore i PAT ponad ₹9,800 crore. Ponad 18 crore klientów, ponad 4,050 lokalizacji i ponad 110,000 pracowników.
Trzy niebieskie kolumny ze statystykami w formie dużych liczb, obejmujące skalę, pozycje lidera oraz sieć klientów i dystrybucji.
Zasoby wejściowe (kapitał, marka z 100-letnią tradycją zaufania, baza klientów, dane i technologia, talenty przywódcze) przepływają przez rolę Bajaj Finserv w wyznaczaniu kierunku i monitorowaniu wyników, przekładając się na rentowny wzrost, udział w rynku, efektywność kapitałową, odporność i satysfakcję klientów.
Przepływ od lewej do prawej: od zasobów wejściowych, przez centralną ramę sześciu funkcji grupy, do pięciu wyników, z cytatem w stopce.
Pięć kategorii: biznes ryzyka (Finance i General, cel ROE 20%+), renta (Housing 13-15%+ ROE, Life 18-20% ROEV), platformy (Health, Markets), nowe biznesy (AMC, ALTs z kapitałem sponsora poniżej ₹2,000 crore do FY2028) oraz przyszłe możliwości, takie jak reasekuracja zatwierdzona przez Zarząd w lipcu 2026 r.
Pięć kolumn z oznaczeniami dojrzałości M, E1, E2 i N oraz krótkimi listami punktowymi.
10-letni CAGR na poziomie 25,8% dla Bajaj Finserv w porównaniu do 28,3% dla Bajaj Finance, 13,8% dla Nifty Financial Services i 11,4% dla Nifty 50. Wskaźnik Sharpe'a 0,50 i information ratio 0,48 dla Bajaj Finserv.
Trzy karty KPI (CAGR, Sharpe, information ratio) nad wykresem liniowym cen akcji (rebased) od marca 2015 do marca 2026.
PAT segmentu ubezpieczeń wzrósł z ₹948 crore (FY2019) do ₹1,604 crore (FY2026), a PAT segmentu pożyczkowego z ₹2,197 crore do ₹9,774 crore. Podczas pandemii COVID ubezpieczenia wzrosły o 32%, podczas gdy pożyczki spadły o 19%; zmienność PBT wyniosła 17,8% wobec 23,0%, gdyby oba silniki poruszały się w tym samym kierunku.
Dwa wykresy słupkowe z wyróżnionym linią przerywaną okresem COVID oraz tabela korelacji kwartalnych PBT.
Kapitalizacja rynkowa ₹267,223 crore minus udział Finserv w Bajaj Finance ₹299,876 crore daje implikowaną wartość rezydualną na poziomie minus ₹32,653 crore. Wartość rezydualna obejmuje wartość osadzoną (embedded value) Life ₹26,774 crore, Bajaj General, Health, AMC (AUM ₹35,768 crore), Markets i ALTs. Dane o kapitalizacji rynkowej na dzień 29 października 2026 r.
Pasek z równaniem na górze i sześć kart wymieniających składniki wartości rezydualnej.
Pięć domen AI (Enterprise, Consumer, agentowe AI, Data AI, AI Governance) z ponad 400 projektami, z czego ponad 150 wdrożono, oraz zespół liczący ponad 500 osób. Wpływ w H1 FY2027: ponad ₹6,500 crore wypłaconych pożyczek i ponad ₹90 crore przychodów z ubezpieczeń.
Pomarańczowe centralne koło z pięcioma bąbelkami satelitarnymi, pasmami opisu i słupkami statystyk na dole.
Teza inwestycyjna: usługi finansowe rosnące około 1,5x szybciej niż nominalne PKB, pojedyncza akcja obejmująca wzrost sektora BFSI, dywersyfikacja w pożyczkach, ubezpieczeniach i inwestycjach oraz 100 lat zaufania.
Pojedynczy akapit na prostym slajdzie z wyróżnionymi kluczowymi frazami.
Zaprezentowane w grudniu 2025 r.: wzrost całkowitych przychodów z ₹134 tysięcy crore do ₹315-340 tysięcy crore (ok. 20% CAGR), PAT z ₹9 do ₹21-24 tysięcy crore (ok. 2,5x) oraz bazy klientów z ok. 100 mln do ok. 220 mln.
Trzy pary wykresów słupkowych (2025 vs 2030) z zastrzeżeniem dotyczącym stwierdzeń wybiegających w przyszłość.
Separator otwierający sekcję skonsolidowanych wyników finansowych.
Niebieskie koło z logo po lewej stronie i nazwa sekcji zapisana cienkimi, niebieskimi wersalikami z pomarańczowym podkreśleniem.
Mostek od Bajaj Finance ₹24,576 crore (+23%), Bajaj General ₹9,991 crore (+8%), Bajaj Life ₹9,302 crore (+16%), pozostałe ₹356 crore i standalone ₹2,047 crore (+38%) minus transakcje wewnątrz grupy ₹(2,856) crore do poziomu ₹43,416 crore (+17%) wobec ₹37,215 crore.
Dwa kaskadowe wykresy mostkowe (Q2 FY2027 i Q2 FY2026) z wykresem pierścieniowym struktury przychodów oraz zielonymi lub czerwonymi znacznikami wzrostu.
Skonsolidowane przychody za H1 wyniosły ₹85,453 crore (+18%) wobec ₹72,515 crore, na co złożyły się: Bajaj Finance ₹47,742 crore, Bajaj General ₹18,983 crore, Bajaj Life ₹19,518 crore oraz standalone ₹3,589 crore (+85%).
Ten sam układ mostkowo-pierścieniowy co na slajdzie kwartalnym; wykres pierścieniowy jest oznaczony jako „Q2 FY2027” w źródle, mimo że slajd dotyczy H1.
PAT przypadający na właścicieli wyniósł ₹2,758 crore (+23%, +22% z wyłączeniem MTM), na co złożyły się: Bajaj Finance ₹3,218 crore (+29%), Bajaj General ₹170 crore (spadek o 37%), Bajaj Life ₹(17) crore, inne ₹(142) crore oraz wyniki jednostkowe ₹1,458 crore (+34%), pomniejszone o eliminacje wewnątrzgrupowe ₹(1,929) crore. W Q2 FY2026 wynik wyniósł ₹2,244 crore.
Dwa schodkowe mostki zysku dla Q2 FY2027 i Q2 FY2026 z wyróżnieniem wartości z wyłączeniem MTM.
PAT za H1 przypadający na właścicieli wyniósł ₹5,890 crore (+17%, +13% z wyłączeniem MTM), na co złożyły się: Bajaj Finance ₹6,289 crore (+28%), Bajaj General ₹575 crore (spadek o 20%), Bajaj Life ₹116 crore (+452%) oraz wyniki jednostkowe ₹2,576 crore (+82%).
Dwa schodkowe mostki zysku dla H1 FY2027 i H1 FY2026 z wyróżnieniem wartości z wyłączeniem MTM.
Slajd rozdzielający wprowadzający do sekcji Bajaj General Insurance.
Niebieskie koło z logo General i hasłem „Caringly yours” po lewej stronie oraz nazwa sekcji po prawej.
Strategia wzrostu udziału w rynku w wybranych segmentach poprzez zdywersyfikowany portfel i wielokanałową dystrybucję, oparta na czterech wyróżnikach: głęboka i szeroka dystrybucja, zróżnicowany mix produktów, efektywność operacyjna oraz technologia i analityka danych.
Pole z opisem strategii nad czterema wierszami, z których każdy zawiera etykietę i panel z punktami.
GWP ₹7,056 crore (+10,0%), z wyłączeniem ubezpieczeń upraw i rządowych programów zdrowotnych ₹5,636 crore (+21,3%), wskaźnik mieszany (combined ratio) 104,5% (102,0% bez NATCAT), wynik techniczny ₹(115) crore, PAT ₹420 crore oraz wypłacalność 229% w porównaniu do 339%.
Tabela z granatowym nagłówkiem z grupami kolumn dla kwartału, okresu i FY2026.
Porównanie GDPI oraz GDPI bez ubezpieczeń upraw i rządowych programów zdrowotnych dla PSU, firm prywatnych, SAHI i Bajaj General. Wzrost GDPI w Q2 FY2027 wyniósł 10% dla Bajaj General wobec 12% dla branży oraz 21% wobec 13% z wyłączeniem upraw i programów rządowych.
Dwa panele zgrupowanych słupków skumulowanych dla FY25/26, Q2 i H1 z mini-tabelami wzrostu i wskaźnikami udziału w rynku.
PBT spadł z ₹1,583 crore do ₹1,274 crore przed NATCAT w wyniku niższych zrealizowanych zysków (₹329 crore), niższych przychodów odsetkowych (₹18 crore) i wyższego wskaźnika szkodowości (₹176 crore), co zostało częściowo skompensowane przez ₹214 crore korzyści kosztowych; wpływ NATCAT w wysokości ₹75 crore pozostawia wynik na poziomie ₹1,199 crore.
Pojedynczy wykres kaskadowy z opisanymi polami dla straty technicznej i przychodów z inwestycji.
Wartość netto ₹10,731 crore w H1 FY27 bez dokapitalizowania od FY2008, przy czym skumulowany zysk stanowi 97% wartości netto. ROE na poziomie 15,2% za H1, AUM ₹36,313 crore, zrealizowana stopa zwrotu z inwestycji 8,2%, a 94,1% długu w papierach wartościowych klasy AAA lub skarbowych.
Cztery panele wykresów (kapitał i wartość netto, ROE, AUM, zrealizowana stopa zwrotu) oraz wykres pierścieniowy struktury AUM (obligacje 46%, papiery skarbowe 33%, akcje 17%, inne 4%).
Struktura biznesu w okresach FY25, FY26, Q2 i H1 z podziałem na ubezpieczenia komunikacyjne detaliczne, zdrowotne detaliczne, zdrowotne grupowe, majątkowe i OC, upraw, rządowe programy zdrowotne i inne; ubezpieczenia zdrowotne grupowe stanowiły 24% w H1 FY27.
Sześć słupków skumulowanych 100% z siedmiokolorową legendą.
Miks kanałów obejmujący agentów indywidualnych, banki, innych agentów korporacyjnych, brokerów, sprzedaż bezpośrednią i inne, wraz z danymi o bancassurance (ponad 260 partnerów), sieci agencyjnej (ponad 73 900 agentów i 95 000+ POSP), OEM (ponad 50 współprac, 9 500 dealerów), obszarach wiejskich (3,48 lakh rolników) i kanałach cyfrowych (ponad 25 partnerstw).
Skumulowane słupki mixu kanałów obok pięciu kart kanałów dystrybucji.
Miks Motor OD i TP GDPI wraz ze wskaźnikami szkodowości: w Q2 FY2027 Motor OD wyniósł 73,0% (70,0% bez NATCAT), Motor TP 50,5%, a Motor łącznie 60,7%. GDPI w segmencie komunikacyjnym w Q2 FY2027 wyniosło ₹2,037 crore.
Tabela mixu biznesu, wskaźniki szkodowości i skumulowane słupki GDPI w sześciu okresach.
GDPI dla zdrowia, NNW i podróży wyniosło ₹2,762 crore w Q2 FY2027 (₹4,639 crore w H1). Grupowe ubezpieczenia pracownicze stanowiły 64% mixu w Q2, a programy rządowe 18%; wskaźnik szkodowości wyniósł 97,6% w Q2 FY2027.
Tabela mixu biznesu, wiersz wskaźnika szkodowości i skumulowane słupki GDPI w sześciu okresach.
Linie komercyjne stanowiły 43%, a ubezpieczenia upraw 41% mixu w Q2 FY2027 przy GDPI na poziomie ₹2,230 crore. Wskaźnik szkodowości wyniósł 98,1% w Q2 FY2027 i 78,1% z wyłączeniem NATCAT.
Tabela mixu, wskaźniki szkodowości i skumulowane słupki GDPI z podziałem na ogień, transport morski, inżynieryjne, OC, uprawy i inne.
Wskaźnik Net Promoter Score wzrósł z 68 do 74 dla ubezpieczeń zdrowotnych oraz z 70 do 82 dla komunikacyjnych między FY22 a FY26. Liczba skarg na 10 000 nowych polis wyniosła 1,97 dla Bajaj General w Q1 FY27 wobec średniej 3,61 dla 5 największych konkurentów.
Dwa zgrupowane wykresy słupkowe: NPS w latach FY22-FY26 oraz skargi w okresie FY23-Q1 FY27.
W H1 FY2027 obsługa cyfrowa osiągnęła poziom 92,9% (z czego 68,9% przez boty AI), cyfrowe wystawianie polis 96,0%, a płatności cyfrowe 97,5% (gotówka tylko 0,13%). Inicjatywy AI skróciły czas oceny zasadności roszczeń komunikacyjnych o 60%, czas rejestracji szkód OC (TP) o 50% oraz czas oceny ryzyka (TAT) dla gwarancji ubezpieczeniowych o 80%.
Trzy karty metryk cyfrowych po lewej stronie i trzy karty inicjatyw AI po prawej.
Karty platform z metrykami za H1 FY2027: strona www – 121,6 lakh odwiedzających i 3,0 lakh polis; aplikacja – 67,8 lakh pobrań; portal B Care – 22 lakh polis; Farmitra – 16,7 lakh pobrań oraz 240 integracji u 59 partnerów.
Siatka kart platform 3x3, każda z krótkim opisem i linią metryki.
Cztery filary: jakość aktywów (94,1% długu w AAA lub obligacjach skarbowych, 88,0% akcji w BSE 100), wycena i underwriting, reasekuracja oraz rezerwy i wypłacalność; podkreślenie ostrożnego tworzenia rezerw widocznego w trójkątach szkód ostatecznych.
Cztery etykiety po lewej stronie, każda połączona z ramką z punktami (bullet box).
Slajd rozdzielający wprowadzający do sekcji Bajaj Life Insurance.
Niebieskie koło z logo Life i hasłem „Life goals. Done.” oraz nazwa sekcji po prawej stronie.
Strategia zrównoważonego i rentownego wzrostu przy zbalansowanym miksie produktów; obecność w 598 oddziałach; zdywersyfikowana dystrybucja obejmująca Bajaj Life Direct; miks produktów ULIP, tradycyjnych i grupowych oraz wykorzystanie AI w całym cyklu życia produktu.
Pole strategii powyżej czterech wierszy wyróżników z panelami punktowymi.
RWRP ₹1,942 crore (+5,0%), NB w ubezpieczeniach detalicznych ₹217 crore (+50,7%), NB w ubezpieczeniach grupowych ₹1,357 crore (+80,9%), wznowienia ₹5,106 crore (+17,3%), GWP ₹10,277 crore, VNB ₹512 crore, NBM 21,6% oraz wypłacalność 255% wobec 346%.
Tabela z granatowym nagłówkiem i grupami kolumn dla Q2, H1 oraz FY2026.
Wzrost RWRP w Q2 FY2027 wyniósł 5% dla Bajaj Life wobec 10% dla ubezpieczycieli prywatnych i 11% dla całej branży; wzrost w H1 wyniósł 10% wobec odpowiednio 12% i 13%. Udział w rynku w Q2 FY2027 wyniósł 5,6%.
Trzy panele słupkowo-liniowe dla FY2026, Q2 FY2027 i H1 FY2027 z etykietami udziału w rynku.
Miks produktów oparty na RWRP: indywidualne unit-linked (ok. 41-45%), par (ok. 21%), renty, oszczędnościowe non-par oraz ochrona non-par, która w H1 FY2027 stanowiła 12%.
Sześć słupków skumulowanych 100% z legendą obejmującą pięć kategorii.
NBP z ubezpieczeń detalicznych wyniosło ₹217 crore w Q2 FY27 wobec ₹144 crore (+51%) oraz ₹393 crore w H1 (+55%). NBP z ubezpieczeń grupowych osiągnęło ₹1,357 crore w Q2 (+81%) i ₹2,723 crore w H1 (+89%).
Dwa sąsiadujące wykresy słupkowe dla okresów FY, Q2 i H1 z wyróżnionymi wskaźnikami wzrostu.
RWRP według kanałów: biznes instytucjonalny ₹1,064 crore w Q2 FY27, agencje ₹644 crore oraz Bajaj Life Direct ₹233 crore, wraz z etykietami wzrostu r/r, kw/kw oraz od początku roku.
Cztery małe panele słupkowe (cała spółka i trzy kanały) z etykietami wzrostu.
Wartość netto ₹9,774 crore w H1 FY27 przy zainwestowanym kapitale ₹1,206 crore; brak dokapitalizowania od FY2008. AUM na poziomie ₹146,322 crore (unit-linked ₹90,325 crore; pozostałe ₹55,997 crore); 96,4% długu w AAA lub obligacjach skarbowych.
Wykresy słupkowe wartości netto i AUM wraz z dwoma wykresami pierścieniowymi miksu AUM (akcje ULIP 76%, obligacje skarbowe non-ULIP 53%).
W Q2 FY2027 ANP wyniosło ₹2,364 crore (+10,0%), VNB ₹512 crore (+39,6%), a NBM 21,6%. VNB za H1 wyniosło ₹783 crore (+52,9%); kroczące VNB za FY2027 to ₹1,897 crore (+44,3%) przy NBM 20,8%.
Szeroka tabela z kolumnami dla Q2, H1 i danych kroczących, z objaśnieniami powyżej.
Analiza zmian VNB z poziomu ₹512 crore w H1 FY2026 (NBM 14,8%) uwzględniająca miks i profil (+₹276 crore) oraz wolumen (+₹90 crore) do poziomu ₹878 crore przed GST (NBM 21,6%), a następnie wpływ GST w wysokości -₹95 crore do końcowego VNB ₹783 crore (NBM 19,2%).
Pojedynczy wykres kaskadowy z etykietami NBM pod kluczowymi słupkami.
Wartość osadzona (EV) wzrosła z ₹25,300 crore (31 marca 2026) do ₹26,774 crore (30 września 2026) dzięki: unwinding (odkręcenie dyskonta) ₹1,046 crore, VNB ₹783 crore, odchyleniu operacyjnemu ₹23 crore i odchyleniu inwestycyjnemu ₹331 crore. EVOP wyniosło ₹1,806 crore, a zannualizowany RoEV 14,8%.
Wykres kaskadowy z podziałem na VIF i NAV na początku i końcu okresu oraz ramka podsumowująca.
Wskaźnik utrzymania polis (persistency) w H1 FY27: 81% w 13. miesiącu, 71% w 25., 68% w 37., 62% w 49. i 52% w 61. miesiącu.
Pięć małych paneli słupkowych, po jednym na dany miesiąc utrzymania, każdy porównujący FY25, FY26, H1 FY26 i H1 FY27.
Dziewięć inicjatyw w obszarach wsparcia biznesu, logowania/underwritingu oraz obsługi: Smart Coach, Customer 360, DIGI 2.0 (start w listopadzie 2026), aplikacja klienta (ponad 4,9 lakh pobrań, ocena 4,1), Humanoid (ok. ₹225 crore wznowień), Smart Pitch, modele analityczne, transformacja systemu głównego oraz Marketing Assist.
Siatka kart 3x3 pod trzema nagłówkami w kształcie szewronów.
Adopcja rozwiązań cyfrowych na poziomie 89,4%, liczba reklamacji 69 na 10 000 polis, cyfrowa samoobsługa 81,2%, wypłaty elektroniczne 95,2%, wskaźnik likwidacji szkód detalicznych 98,5%, 10,7 lakh transakcji w aplikacji klienckiej oraz 13,8 lakh użytkowników WhatsApp.
Siedem zaokrąglonych kafelków z metrykami i definicjami w stopce.
Cztery obszary ryzyka: jakość aktywów (96,4% długu o ratingu AAA lub skarbowego, 82,3% w akcjach z indeksu NSE100), wycena produktów, bieżące zarządzanie ryzykiem oraz zarządzanie aktywami i pasywami (ALM) przy użyciu obligacji opłaconych częściowo i kontraktów forward na stopę procentową (FRA).
Cztery etykietowane wiersze z panelami wypunktowań.
Separator wprowadzający sekcję poświęconą Bajaj Finserv Health.
Niebieskie koło z logo Health i nazwą sekcji po prawej stronie.
Wydatki na opiekę zdrowotną w Indiach wyniosły ₹8,8 lakh crore (3,37% PKB) w FY23. Odniesienie do outsourcingu w USA pokazuje, że ₹3,8 lakh crore zostało już wyoutsourcowanych; Indie stanowią około 18% światowej populacji, ale odpowiadają za około 1% wydatków na zdrowie.
Trzy wykresy pierścieniowe (usługi, płatnicy, świadczeniodawcy), sześć boksów z wnioskami i wykres słupkowy outsourcingu w USA.
Firma z sektora health-tech stawiająca na rozwiązania cyfrowe, oferująca usługi wellness, OPD i IPD, współpracująca z ponad 130 000 lekarzy i 32 000 szpitali; około 5,6 mln transakcji w Q2 FY2027, ponad 660 lekarzy do orzekania o roszczeniach i system orzekania oparty na AI.
Pole strategii nad czterema wierszami wyróżników z panelami wypunktowań.
Model platformy łączący stos sieciowy (lekarze, stomatologia, diagnostyka, fitness, szpitale, farmacja) ze stosem konsumenckim i stosem płatników (korporacje, ubezpieczyciele, rząd, podmioty międzynarodowe), z postępem zilustrowanym ikonami Harvey-ball.
Diagram piasty i szprych ze stosem sieciowym po jednej stronie, konsumentem w centrum i stosem płatników po drugiej.
Pięć linii biznesowych: TPA korporacyjne (składka w zarządzaniu ₹3,879 crore), Ayushman Bharat TPA (121 mln osób), TPA detaliczne, usługi OPD dla 16 ubezpieczycieli oraz usługi międzynarodowe (GMV ₹3,131 crore), wspierane przez 660 specjalistów medycznych i ponad 500 zasobów technologicznych.
Diagram drzewiasty z polem nadrzędnym i pięcioma polami podrzędnymi ze statystykami.
Dwadzieścia usług od profilaktyki po opiekę specjalistyczną w ciągu 12 miesięcy: profilaktyka 2 117 704, opieka podstawowa 19 631 230, opieka wtórna 544 041 i specjalistyczna 2 184 495 transakcji, przy czym farmacja jest największa z wynikiem 14 779 365.
Cztery kolumny usług z liczbami i tagami określającymi usługi oferowane przez Vidal Health lub BFHL.
Sześć segmentów biznesowych (pracodawca-pracownik, rząd, produkty detaliczne dla ubezpieczycieli, produkty o wartości dodanej, usługi technologiczne, usługi konsumenckie) wspieranych przez ponad 2400 partnerów, 9 programów stanowych i ofertę 20 usług.
Sześć pionowych kart z paskiem statystyk poniżej.
Liczba transakcji medycznych zmieniła się z 5 922 tys. w Q2 FY26 do 5 694 tys. w Q2 FY27, przy wzroście wartości transakcji z ₹3,049 crore do ₹3,295 crore. Kluczowe wydarzenia obejmują wygranie przetargu Tamil Nadu NHIS i wdrożenie planów OPD dla Star Health.
Dwa skumulowane wykresy słupkowe obejmujące pięć kwartałów obok listy kluczowych wydarzeń.
Przychody ogółem ₹192 crore wobec ₹285 crore, PAT ₹(58) crore, dofinansowanie kapitałowe ₹1,250 crore i wartość netto ₹414 crore. Metryki za H1 obejmują 112 284 monitorowane transakcje, ₹44 crore oszczędności dzięki zapobieganiu oszustwom i 74,50% wypisów ze szpitala w ciągu 60 minut.
Tabela finansowa po lewej stronie z sześcioma kafelkami metryk po prawej.
Separator wprowadzający sekcję Bajaj Finserv Direct (Bajaj Markets).
Niebieskie koło z logo Markets i nazwą sekcji po prawej stronie.
Porównanie modelu produktowego Bajaj Finance z modelem zorientowanym na klienta Bajaj Markets (ponad 55 pożyczkodawców) przy użyciu analogii Amazon vs Amazon Marketplace. Przewiduje się, że pożyczki cyfrowe przekroczą wartość ₹11,310 crore do FY2030.
Dwukolumnowe porównanie B2C vs B2B2C z logo analogii i paskiem przewagi strategicznej.
Strategia stania się rentowną platformą AI-first z najszerszym wyborem produktów BFSI; wyróżniki obejmują otwartą architekturę, zdywersyfikowany mix produktów, technologię i analitykę danych oraz efektywność operacyjną.
Pole strategii nad trzema wierszami wyróżników z wypunktowaniem.
Strona podaży obejmująca ponad 100 partnerów i 34 produkty finansowe z ponad 140 ofertami spotyka się ze stroną popytu z ruchem ponad 221 mln, ponad 48 mln instalacji aplikacji i ponad 90 tys. klientów transakcyjnych w Q2.
Przepływ od strony podaży przez marketplace o otwartej architekturze do strony popytu z sześcioma szarymi kartami.
Liczba partnerów według pionów i kategorii obejmuje łącznie 106 unikalnych podmiotów, w tym 58 w obszarze pożyczek, 19 w ubezpieczeniach, 29 fintechów, 20 NBFC oraz 10 banków.
Ściana logotypów pogrupowana na banki, NBFC, fintechy i ubezpieczycieli wraz z dwiema tabelami liczby partnerów.
Przychody ogółem wyniosły ₹123 crore w porównaniu do ₹90 crore, PAT ₹(28) crore, dokapitalizowanie ₹809 crore, a wartość netto ₹242 crore. Wolumen pożyczek wzrósł z ₹1 549 crore do ₹2 535 crore, a ruch organiczny z 28 do 47 lakh.
Tabela finansowa obok dwóch wykresów słupkowych przedstawiających wolumen pożyczek i ruch organiczny.
Separator wprowadzający sekcję Bajaj AMC.
Niebieskie koło z logo Asset Management i nazwą sekcji po prawej stronie.
AUM branży wzrósł z ₹2 300 do ₹7 373 tysięcy crore (lata 2020–2026), miesięczne wpływy z SIP z ₹8 200 do ₹32 087 crore, a liczba inwestorów detalicznych z 2,1 do 6,0 crore. Prognozuje się, że AUM wzrośnie z ₹74 do ₹2 791 lakh crore do 2047 roku.
Trzy kolumny: słupki prognozy wzrostu, wykres porównawczy AUM do PKB oraz tabela skalowalności na lata 2026–2047.
Innowacyjne, zorientowane na przyszłość i wyróżniające się AMC zbudowane na unikalnych produktach, technologii, filozofii inwestycyjnej INQUBE, zarządzaniu ryzykiem oraz danych i analityce.
Centralne hasło w półkolu otoczone pięcioma blokami filarów.
Mapowanie strategii akcyjnych od kategorii, przez strategię inwestycyjną, po styl – od flexi cap i megatrendów po small cap z podejściem „true-to-label”.
Trzykolumnowa tabela w formie szewronów przedstawiająca kategorię, strategię i styl.
Przychody ogółem ₹24,2 crore, PAT ₹(45,1) crore, dokapitalizowanie ₹900 crore i wartość netto ₹137 crore. AUM wyniosło ₹35 768 crore (akcje ₹21 379 crore, dłużne ₹13 053 crore, pasywne ₹1 337 crore), a liczba dystrybutorów osiągnęła 52 996.
Tabela finansowa, tabela podziału AUM oraz dwa wykresy słupkowe kwartalnego AUM i liczby dystrybutorów.
Separator wprowadzający sekcję Bajaj Finance.
Niebieskie koło z logo Finance i nazwą sekcji po prawej stronie.
Strategia zakłada ROA na poziomie 4,3%–4,7% oraz ROE 19%–21%; baza klientów wynosi 12,88 crore, z czego baza cross-sell to 8,23 crore. Struktura AUM: 30% miejskie, 12% wiejskie, 13% MSME, 13% komercyjne i 32% hipoteki.
Pole strategii nad pięcioma wierszami wyróżników z panelami wypunktowań.
AUM ₹584 624 crore (+26,5%), baza klientów 12,88 crore, depozyty ₹69 754 crore, całkowite przychody netto ₹15 974 crore, PAT ₹6 267 crore, ROA 4,6%, ROE 20,6%, opex do NTI 33,0%, GNPA 1,06% i NNPA 0,42%.
Tabela z granatowym nagłówkiem zawierająca kolumny dla kwartału, okresu i FY2026.
1.35 crore nowych pożyczek, 44,2 lakh nowych klientów, koszt kapitału 7,31%, straty na pożyczkach ₹2 166 crore i CRAR 20,33%. Bajaj Financial Securities: całkowite przychody netto ₹160 crore, PAT ₹64 crore i ROE 11,6%.
Wypunktowana lista najważniejszych informacji z paskiem Bajaj Financial Securities na dole.
Całkowita baza klientów osiągnęła 12,89 crore, z czego baza cross-sell to 8,23 crore (63,9%). Kwartalny przyrost bazy wyniósł 0.44 crore w Q2 FY2027.
Odwrócony lejek porównujący Q2 FY26, Q2 FY27 i Q1 FY27 oraz wiersz szewronów z kwartalnymi przyrostami.
Separator wprowadzający sekcję Bajaj Housing Finance.
Niebieskie koło z logo Housing i nazwą sekcji po prawej stronie.
Nacisk na skalowalny bilans z rozsądnym ROE, model niskiego ryzyka oparty na Prime Housing i Lease Rental Discounting, pełna oferta kredytów hipotecznych oraz zdywersyfikowane finansowanie z banków, rynku pieniężnego i NHB.
Pole strategii nad czterema wierszami wyróżników z wypunktowaniami.
AUM ₹158 205 crore (+24,8%), całkowite przychody netto ₹1 254 crore, PAT ₹757 crore, ROA 2,2%, ROE 12,7%, GNPA 0,29%, NNPA 0,12%, opex do NTI 19,1% i wypłaty kredytów ₹19 935 crore (+25,3%).
Tabela z granatowym nagłówkiem zawierająca kolumny dla kwartału, okresu i FY2026.
Separator wprowadzający sekcję aneksów.
Tekstowy tytuł niebieskimi wersalikami z pomarańczowym podkreśleniem.
Separator wprowadzający aneks dotyczący historii One Finserv.
Tekstowy tytuł niebieskimi wersalikami z pomarańczowym podkreśleniem.
Koło potrzeb klienta wokół hasła „Klienci BFS” (pożyczki konsumenckie, linie kredytowe, MSME, hipoteki, ubezpieczenia ogólne i na życie, wellness, zarządzanie aktywami, maklerstwo, płatności, nagrody, partnerstwa) z opisami, jak każda linia biznesowa ich obsługuje.
Okrągłe koło z etykietami pierścieni w centrum i wyróżnionymi na niebiesko blokami tekstu wokół.
Osiem zasad: rozszerzanie oferty (ponad 750 produktów, obecność w ponad 4 000 miast, sieć dystrybucji obejmująca ponad 0,5 mln punktów), głębokie partnerstwa, nowe inicjatywy, dążenie do wyróżnienia się, cyfryzacja, ciągły benchmarking, obsesja na punkcie klienta oraz efektywne zarządzanie ryzykiem i kapitałem.
Osiem pól z przerywanym obramowaniem zawierających listy punktowane.
Deklaracja celu dotycząca innowacji, zwinności i poczucia własności, wspierana przez cztery wartości etosu założyciela (obsesja na punkcie klienta, rozwój i delegowanie, nastawienie na wzrost, odpowiedzialność) oraz cztery zachowania (innowacje dla uproszczenia, budowanie talentów, ciągła transformacja, właściwe postępowanie).
Pole z cytatem dotyczącym celu powyżej dwóch rzędów ikon dla etosu i zachowań.
Osiem kart spółek według stanu na 31 marca 2026 r., w tym Bajaj Finance, gdzie ₹100 zainwestowane w 2000 r. urosło do ₹2,34,715, 5-letni CAGR VNB Bajaj Life na poziomie 35% oraz AUM Bajaj Housing Finance wynoszące ₹140,706 crore. AUM na karcie BFL wynoszące ₹372,986 crore nie zgadza się z AUM za FY2026 na poziomie ₹509,975 crore pokazanym na stronie 95.
Osiem kart spółek z listami punktowanymi oraz stopka dotycząca ratingów AAA (Stable) i A1+.
Na dzień 30 września 2026 r. adekwatność kapitałowa lub wypłacalność wynosiła 20% dla BFL, 255% dla Bajaj Life, 229% dla Bajaj General i 21% dla BHFL, przy łącznej nadwyżce kapitałowej wynoszącej ₹40,261 crore. Kapitał netto wygenerowany od 1 kwietnia 2021 r. wyniósł ₹9,664 crore.
Szeroka tabela z kolumnami dla poszczególnych spółek i wierszami dla kapitału minimalnego, faktycznego, nadwyżki oraz wygenerowanego kapitału netto.
Skonsolidowane przychody netto Bajaj Finserv wyniosły ₹150 523 crore, a PAT ₹9 801 crore w FY2026; GWP Bajaj General to ₹23 326 crore przy wskaźniku mieszanym 102,8%; VNB Bajaj Life wyniosło ₹1 626 crore, wartość osadzona ₹25 299 crore, a AUM ₹133 563 crore.
Tabela z wartościami za FY2016, FY2021, FY2025 i FY2026 wraz z kolumnami wzrostu oraz 5-letniego i 10-letniego CAGR.
Przychody netto Bajaj Finance w FY2026 wyniosły ₹54 126 crore, PAT ₹19 332 crore, AUM ₹509 975 crore, a ROE 18,1%; PAT Bajaj Housing Finance wyniósł ₹2 560 crore, a AUM ₹140 706 crore.
Taki sam układ tabeli jak na poprzednim slajdzie, obejmujący Bajaj Finance i Bajaj Housing Finance.
Separator wprowadzający aktualizację dotyczącą ESG.
Tytuł tekstowy z podtytułem na gładkim slajdzie.
Osiem obszarów koncentracji: ład korporacyjny, inkluzja finansowa, ochrona środowiska, wzmacnianie społeczeństwa, koncentracja na kliencie, zarządzanie kapitałem ludzkim, bezpieczeństwo informacji i cyberbezpieczeństwo oraz zaangażowanie interesariuszy.
Siatka 2x4 kart z ikonami i krótkimi opisami.
Odpowiedzialne inwestycje na poziomie 95% (Bajaj General) i 98% (Bajaj Life), ponad 30 mln nowych klientów kredytowych, energia wiatrowa 90,4 mln kWh, wydatki na CSR w wysokości ₹416 crore z 9,3 mln beneficjentów oraz wskaźnik likwidacji szkód 99,3% (Life retail) i 95,4% (General). Różnorodność płciowa wynosi około 14%.
Sześć paneli z ikonami i punktami oraz baner dotyczący energii odnawialnej i neutralności węglowej do FY2032.
Poprzez program Bajaj Beyond spółki z Grupy Bajaj zobowiązały się przeznaczyć ₹5 000 crore w ciągu pięciu lat na wsparcie 20 mln osób w zakresie podnoszenia kwalifikacji młodzieży, rozwoju dzieci i infrastruktury miasta Pune.
Nagłówek ze zobowiązaniem powyżej trzech kolumn z paskiem zdjęć.
Separator wprowadzający aneks dotyczący szans rynkowych w Indiach i sektorze BFSI.
Tytuł tekstowy z podtytułem.
Wygenerowano ponad 1,45 mld identyfikatorów Aadhaar, UPI osiągnęło 24,07 mld transakcji miesięcznie we wrześniu 2026 r., ONDC z ponad 500 mln transakcji, rynek fintech o wartości 422 mld USD do 2029 r. oraz ponad 97,8 crore identyfikatorów ABHA.
Infografika z ikonami i wyróżnionymi statystykami pogrupowanymi tematycznie.
Indie pozostają niedoubezpieczone: penetracja wynosi 2,7% dla ubezpieczeń na życie i 1,0% dla pozostałych jako udział w PKB, a gęstość ubezpieczeń to 72 USD dla życia i 25 USD dla pozostałych. CAGR PKB per capita w Indiach w latach FY2015-25 wynosi 6,2%.
Cztery wykresy obejmujące penetrację, gęstość, CAGR PKB per capita oraz strukturę populacji.
Separator wprowadzający pakiety produktów i analizy uzupełniające.
Tekstowy tytuł pisany wielkimi literami na niebieskim tle.
Listy produktów dla segmentów: indywidualnego, komercyjnego, MŚP, wiejskiego i partnerskiego, z nowymi produktami wprowadzonymi w danym okresie wyróżnionymi na pomarańczowo.
Pięć kolumn z gęstym tekstem i pomarańczowymi wyróżnieniami oraz pasek z ilustracjami ikon.
Kwadrant produktów według potrzeb: śmiertelność (ochrona życia), długoterminowy majątek, długowieczność (planowanie emerytalne) i zachorowalność (ochrona zdrowia). Warstwa tekstowa oparta jest na obrazach, więc widoczne są tylko logotypy produktów.
Koło kwadrantu otoczone logotypami produktów i dodatków (riders).
Numerowane listy produktów Bajaj Finance w obszarach: konsumenckim, MŚP, komercyjnym, wiejskim, depozytów, płatności i partnerstw, a także dziewięć produktów Bajaj Housing Finance i dziesięć produktów Bajaj Financial Securities.
Gęste, numerowane kolumny pogrupowane według segmentów i spółek.
Porównanie pięcioletnie (FY2022–FY2026): CAGR GWP 13,1% wobec 10,7%, wskaźnik mieszany (combined ratio) 101,1% wobec 118,5%, skumulowany PAT ₹8,011 crore wobec ₹4,859 crore, ROE 15,9% wobec 1,3%, udział w rynku wzrost z 7,4% do 8,3% oraz wypłacalność 302% wobec 119%.
Sześć boksów KPI z zielonymi strzałkami w górę i tekstem objaśniającym oraz notatką dotyczącą IFRS 17.
Wzrost GDPI według linii: w Q2 FY2027 ubezpieczenia komunikacyjne (motor total) 18,3% wobec 12,4% w branży, ubezpieczenia zdrowotne grupowe 33,4% wobec 16,9%, a suma z wyłączeniem upraw i rządowych programów zdrowotnych 21,5% wobec 13,2%.
Tabela linii biznesowych z kolumnami dla Q2 i H1 dla Bajaj General oraz branży, wraz z punktami komentarza.
Wskaźniki szkodowości netto w Q2 FY2027: ubezpieczenia od ognia 136,0% (69,2% bez NATCAT), komunikacyjne łącznie 60,7%, zdrowotne, NNW i turystyczne 97,6% oraz ogółem 83,7%; suma z wyłączeniem upraw, rządowych programów zdrowotnych i NATCAT wyniosła 74,2%.
Tabela linii biznesowych ze wskaźnikami szkodowości za Q2 i H1 dla FY2027 i FY2026.
Szczegółowa tabela kohort lat szkodowych przedstawiająca ponowne szacunki ostatecznych szkód netto na dzień 31 marca 2026 r. Pierwotny szacunek dla kohorty 2016 i wcześniejszych wynosi ₹16,869 crore, a korzystny rozwój rezerw dla AY2021 to ₹967 crore.
Szeroka trójkątna tabela liczbowa z kolumnami lat szkodowych i ukośnymi wierszami ponownych szacunków.
Szczegółowa tabela kohort lat szkodowych dotycząca płatności skumulowanych. Dla kohorty 2016 i wcześniejszych 89% jest wypłacane do 4. roku, a 92% do 7. roku, przy rezerwach na szkody netto w wysokości ₹3,532 crore.
Szeroka trójkątna tabela liczbowa z przekątnymi płatności i wierszami procentowego stopnia wypłaty.
Szczegółowa tabela kohort lat szkodowych dla ubezpieczeń OC komunikacyjnych (Motor TP). Pierwotny szacunek dla kohorty 2016 i wcześniejszych wynosi ₹4,087 crore, a korzystny rozwój rezerw dla AY2021 to ₹559 crore.
Szeroka trójkątna tabela liczbowa z kolumnami lat szkodowych i ukośnymi wierszami ponownych szacunków.
Szczegółowa tabela płatności skumulowanych dla Motor TP wykazująca długi ogon: tylko 24%–27% ostatnich kohort jest wypłacane do 4. roku, a 41%–48% do 7. roku, w porównaniu do 57% i 69% dla kohorty 2016 i wcześniejszych.
Szeroka trójkątna tabela liczbowa z przekątnymi płatności i wierszami procentowego stopnia wypłaty.
Pula IMTPIP funkcjonowała od 1 kwietnia 2007 r. do 31 marca 2012 r., a do Bajaj General wpłynęło ₹2,059 crore. Na koniec FY2026 oczekiwane roszczenia wynosiły ₹2,374 crore, wypłacono ₹2,118 crore, a rezerwa wyniosła ₹256 crore.
Punkty objaśniające nad małą, trzykolumnową tabelą rezerw.
Porównanie pięcioletnie (FY2021–FY2026): CAGR GWP 22% wobec 10%, RWRP 25% wobec 12%, VNB 35% wobec 17%, AUM 13% wobec 11%, wypłacalność 266% wobec 170%–240% oraz udział w rynku wzrost z 3,3% do 5,7%.
Sześć boksów KPI z tekstem objaśniającym i notatką o pozytywnym wpływie IFRS 17.
Slajd końcowy prezentacji inwestorskiej za Q2 FY2027.
Wyśrodkowany napis „Dziękujemy” na gładkim slajdzie z logo Bajaj.
Zastrzeżenie prawne informujące, że prezentacja ma charakter wyłącznie informacyjny i nie stanowi oferty papierów wartościowych, że stwierdzenia dotyczące przyszłości wiążą się z ryzykiem i niepewnością, a czytelnicy muszą dokonać własnej oceny.
Gęsty tekst prawny na całym slajdzie.
Częste pytania dotyczące tego slajdu i podstawowej treści prezentacji.
Bajaj Finserv stosuje indyjski rok obrotowy trwający od kwietnia do marca. FY2027 trwa od kwietnia 2026 r. do marca 2027 r., zatem Q2 FY2027 obejmuje okres od lipca do września 2026 r. (kwartał zakończony 30 września 2026 r.), a H1 FY2027 to okres od kwietnia do września 2026 r.
Jest to oryginalna prezentacja inwestorska w języku angielskim, złożona na giełdach BSE i NSE (NSE: BAJAJFINSV, BSE: 532978) w dniu 3 listopada 2026 r. Wszystkie kwoty podane są w ₹ crore (jeden crore równa się 10 milionów), chyba że na slajdzie zaznaczono inaczej.
Skonsolidowane przychody ogółem wyniosły 43 416 crore ₹ (+16,7%), a skonsolidowany zysk po opodatkowaniu wyniósł 5 952 crore ₹ (+25,4%). Zysk po opodatkowaniu przypadający akcjonariuszom jednostki dominującej wyniósł 2 758 crore ₹ (+22,9%), a skonsolidowana wartość netto wyniosła 83 974 crore ₹.
Obejmuje ona spółki Bajaj Finance, Bajaj Housing Finance, Bajaj General Insurance, Bajaj Life Insurance, Bajaj Finserv Health, Bajaj Finserv Direct (Bajaj Markets), Bajaj AMC oraz Bajaj Financial Securities. Sekcje obejmują podsumowanie wyników, strukturę i strategię grupy, wyniki finansowe, sekcje dedykowane poszczególnym spółkom oraz aneksy dotyczące historii One Finserv, ESG oraz szans rynkowych w Indiach i sektorze BFSI.
Bajaj Finance odnotował AUM na poziomie 584 624 crore ₹ i PAT w wysokości 6 267 crore ₹. Bajaj Life wykazał VNB na poziomie 512 crore ₹ przy marży z nowego biznesu wynoszącej 21,6%, a wskaźnik mieszany (combined ratio) Bajaj General wyniósł 104,5%.
Tak, jako wzorzec strukturalny. Prezentacja zawiera kafelki KPI pod nagłówkami wstążkowymi, mostki skonsolidowanych przychodów i zysków, wykresy kaskadowe, tabele kapitałowe, przerywniki sekcji oraz trójkąty szkód według lat wypadkowych. Wykorzystaj te układy jako inspirację i zastąp całą treść własnymi danymi.
Tak, plik PDF jest dostępny do pobrania na tej stronie galerii. Treść stanowi publiczną prezentację inwestorską Bajaj Finserv, a zawarte w niej zastrzeżenie prawne (disclaimer) stwierdza, że nie stanowi ona oferty papierów wartościowych.

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
Odwołuj się do profesjonalnych projektów, wybierz swój styl i generuj slajdy z idealnym renderowaniem tekstu. Napędzane przez Nano Banana—zacznij tworzyć swoją prezentację teraz.
Twój Agent AI dla slajdów. Oszczędzaj czas, błyszcz szybciej dzięki inteligentnemu tworzeniu prezentacji.


© 2026 2slides. Wszelkie prawa zastrzeżone.