
Należy do zbioru Przykłady prezentacji dla inwestorów · Przykłady prezentacji dla inwestorów spółek półprzewodnikowych
Prezentacja inwestorska Arm Q1 FY27
Używa okładki tej prezentacji jako wzoru stylu dla slajdów tworzonych z Twojej treści. Możesz też wybrać dowolną stronę poniżej i użyć jej układu jako wzoru.
Szybka Nawigacja
Tagi
Udostępnij slajdy
Prezentacja inwestorska Arm Q1 FY27
Szczegółowy widok każdej strony slajdu, w tym układu, kluczowej treści i elementów wizualnych.
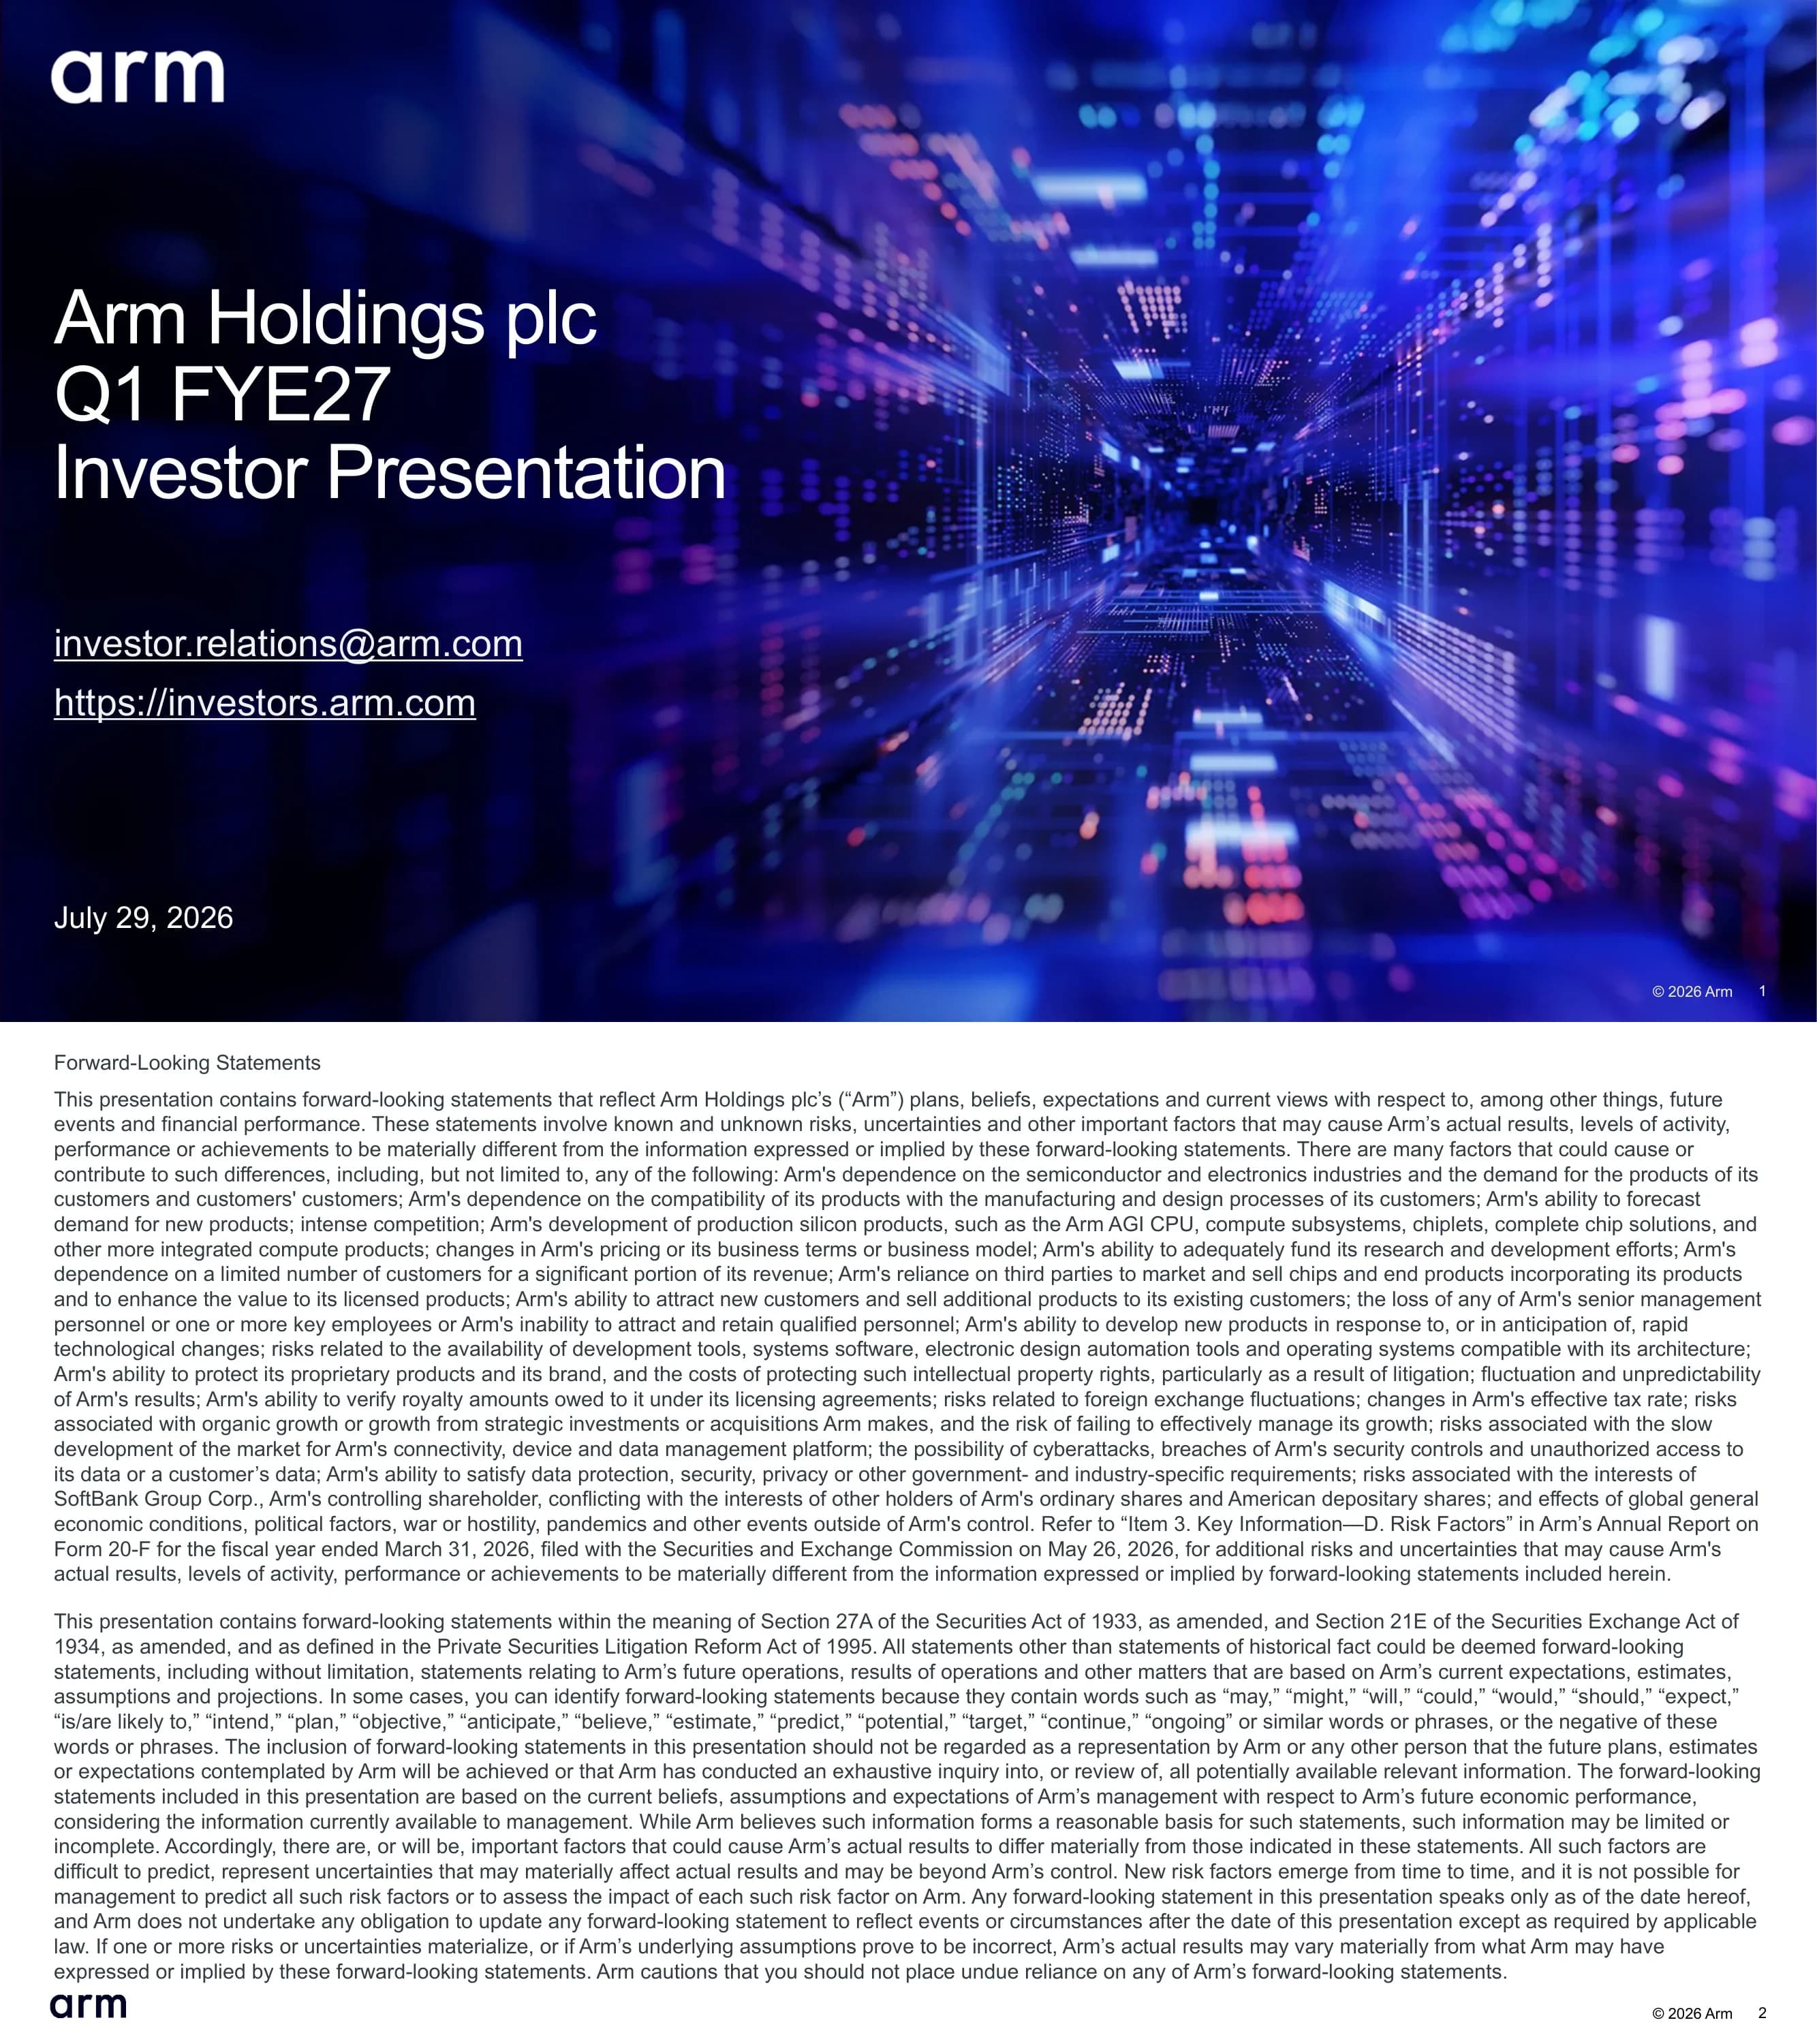
Slajd tytułowy prezentacji inwestorskiej Arm za pierwszy kwartał roku fiskalnego kończącego się w 2027 r., datowany na 29 lipca 2026 r., zawierający dane kontaktowe investor.relations@arm.com oraz adres https://investors.arm.com.
Tło fotograficzne typu full-bleed przedstawiające niebiesko-fioletowy tunel świetlny w centrum danych; biały logotyp „arm” w lewym górnym rogu, duży biały trzywierszowy tytuł wyrównany do lewej w środkowej części slajdu, poniżej podkreślone linki kontaktowe i data w lewym dolnym rogu.
Zastrzeżenie prawne (disclaimer) wymieniające czynniki ryzyka, takie jak zależność od branży półprzewodników, rozwój procesorów produkcyjnych (np. Arm AGI CPU), koncentracja klientów oraz kontrolny pakiet udziałów SoftBank Group, z odniesieniem do formularza Form 20-F złożonego 26 maja 2026 r.
Slajd tekstowy: mały nagłówek w lewym górnym rogu i dwa gęste akapity ciemnoszarego tekstu na białym tle; logo Arm w lewym dolnym rogu i numer strony w prawym dolnym rogu.
Wyjaśnienie stosowanych miar non-GAAP (marża brutto, zysk operacyjny, zysk netto, EPS, wolne przepływy pieniężne oraz TTM FCF), pozycji wyłączonych (wynagrodzenia w formie akcji, powiązane podatki pracodawcy, zyski/straty z inwestycji kapitałowych) oraz nota o informacjach od stron trzecich.
Strona z zastrzeżeniami tekstowymi, zawierająca kilka akapitów i dwa małe podtytuły (Miary finansowe non-GAAP, Informacje od stron trzecich) na białym tle.
Wyniki operacyjne: 1 289 mln USD przychodów ogółem (wzrost o 22% r/r), 733 mln USD kosztów operacyjnych non-GAAP i 1 397 mln USD wolnych przepływów pieniężnych non-GAAP za ostatnie 12 miesięcy (TTM). Innowacje: ponad 350 mld dostarczonych układów opartych na architekturze Arm od 1990 r., Arm AGI CPU (pierwszy procesor produkcyjny, współtworzony z Meta, popyt przewyższający podaż) oraz dwie kolejne licencje CSS na układy do smartfonów i jazdy autonomicznej.
Układ trzykolumnowy: po lewej zaokrąglona karta z trzema dużymi niebieskimi wskaźnikami KPI, w centrum duży czarny logotyp Arm, po prawej zaokrąglona karta z trzema niebieskimi nagłówkami i opisami; szare etykiety kart z rozstrzelonym drukiem.
Przychody ogółem wyniosły 1 289 mln USD (wzrost o 22% r/r); przychody z tantiem (royalties) to 715 mln USD (wzrost o 22% dzięki adopcji Armv9, CSS i centrów danych); przychody z licencji i pozostałe to 574 mln USD (wzrost o 23%). Wykres przedstawia 13 kwartałów od Q1 FYE24 do Q1 FYE27, z wyróżnieniem Q1 FYE26 (1 053 mln USD) i Q1 FYE27 (1 289 mln USD).
Trzy punkty wypunktowania u góry, poniżej skumulowany wykres kolumnowy z niebieskimi segmentami tantiem i czarnymi segmentami licencji; przerywane niebieskie zaokrąglone ramki wyróżniają dwa porównywane kwartały z niebieskimi etykietami sumarycznymi.
Zannualizowana wartość kontraktów (ACV), znormalizowany wskaźnik licencyjny, wzrosła o 13% r/r do 1 732 mln USD w Q1, rosnąc z poziomu 1 048 mln USD w Q1 FYE24; kwartalne słupki przychodów z licencji i pozostałych wahają się od 275 mln USD do 819 mln USD.
Pojedynczy punkt u góry; wykres kombi z niebieskimi kolumnami dla przychodów z licencji oraz niebieską linią z pustymi okrągłymi znacznikami dla ACV, połączoną ze słupkami przerywanymi pionowymi liniami pomocniczymi; podziały lat fiskalnych na osi X.
Wykres kaskadowy (waterfall): 1 289 mln USD przychodów (licencje 574 mln USD, tantiemy 715 mln USD) minus 25 mln USD kosztów sprzedaży non-GAAP daje 1 264 mln USD zysku brutto (marża 98%), minus 733 mln USD kosztów operacyjnych daje 531 mln USD zysku operacyjnego non-GAAP (marża 41%) i 480 mln USD zysku netto non-GAAP; amortyzacja (D&A) wyniosła 75 mln USD.
Sześciokolumnowy wykres kaskadowy: dzielony niebiesko-morski słupek przychodów, cienki morski pasek kosztów sprzedaży (COS), fioletowy słupek zysku brutto, pływający morski słupek kosztów operacyjnych, pomarańczowy słupek zysku operacyjnego i szary słupek zysku netto; duże fioletowe i pomarańczowe wartości procentowe marży powyżej.
Prognoza (guidance) na Q2 FYE27: przychody 1 380 mln USD +/- 50 mln USD (na slajdzie błędnie zapisane jako „$1,380bn”), koszty operacyjne non-GAAP ok. 780 mln USD oraz w pełni rozwodniony EPS non-GAAP 0,47 USD +/- 0,04 USD.
Prosta tabela dwukolumnowa z jasnoniebieskim paskiem nagłówka oznaczonym jako Q2 FYE27, trzy wiersze oddzielone szarymi liniami i długi przypis małym szarym drukiem poniżej.
Separator sekcji otwierający część strategiczną dotyczącą miksu produktów i szans rynkowych Arm.
Ciemnogranatowy slajd na całą stronę ze zdjęciem nocnego horyzontu Ziemi u dołu, białym logotypem Arm w lewym górnym rogu i dużym białym dwuwierszowym tytułem w lewej środkowej części.
Trzystopniowa progresja: Portfolio IP (więcej procesorów Armv9, wydajność na wat), platforma CSS (wyższe tantiemy, 2x wydajność Armv9 CPU, zintegrowane i zweryfikowane systemy) oraz Silicon (ekspansja produktów i rynku, zoptymalizowana rodzina układów dla chmury i centrów danych AI).
Poziomy baner w kształcie szewronu podzielony na trzy opisane segmenty z niebieskimi podtytułami, powyżej trzech paneli graficznych: luźne bloki IP CPU/MMU/Security/System, te same bloki zintegrowane na szarym panelu oraz render obudowy układu scalonego.
Dwie ścieżki monetyzacji: model CPU IP/CSS licencjonuje technologię projektantom układów za opłatą wstępną i tantiemy od każdego chipu, natomiast model krzemowy (silicon) sprzedaje kompletny procesor Arm AGI CPU firmom z sektora chmury i centrów danych AI, generując przychody ze sprzedaży układów.
Trzy punkty u góry; poniżej schemat blokowy z polem Arm „Power efficient compute” rozgałęziającym się na dwa rzędy po trzy zaokrąglone pola połączone strzałkami; niebieskie etykiety w kształcie pigułek dla rzędu IP i ciemnogranatowe dla rzędu krzemowego.
Trzy dźwignie wzrostu: Więcej układów (przychody z półprzewodników ~10% CAGR w ciągu dziesięciu lat, prognoza przychodów związanych z CPU ~12% CAGR do 2030 r.), Większe udziały w rosnących rynkach końcowych oraz Więcej technologii Arm zwiększającej opłaty licencyjne (royalty) za chip w obciążeniach AI typu wnioskowanie (inference) i agentowych (agentic).
Trzy równe karty z zaokrąglonymi krawędziami w rzędzie, połączone dużymi fioletowymi znakami plus; każda z nagłówkiem i szarym tekstem głównym; przypis na dole.
Cloud AI (chmura, przedsiębiorstwa, łączność bezprzewodowa i brzegowa (edge)), Edge AI (inteligentny edge, osobiste komputery AI, komputery PC i tablety) oraz Physical AI (pojazdy autonomiczne i definiowane przez AI, robotyka) – wszystkie te obszary korzystają ze wzrostu rynku, zwiększania udziałów oraz stawek licencyjnych Armv9/CSS.
Macierz o trzech wierszach: lewa kolumna z niebieskimi nazwami segmentów i opisami, prawa strona z nagłówkami kategorii podkreślonymi na niebiesko nad zdjęciami produktów (szafy serwerowe, płytki, telefon, pierścień, okulary, mini PC, laptopy, ciężarówki, samochody, robot humanoidalny, drony).
TAM rośnie z 535 mld USD w roku fiskalnym 2026 do ponad 1,5 bln USD w roku fiskalnym 2031: Cloud AI z 35 mld USD (inne CPU), 50 mld USD (CPU do centrów danych) i 245 mld USD (XPU) do odpowiednio 55 mld USD, ponad 100 mld USD i ponad 1 bln USD; Edge AI ze 180 mld USD do 250 mld USD; Physical AI z 25 mld USD do 50 mld USD.
Cztery ułożone w stos wiersze z szarymi pasami, każdy z kolorowym wykresem klinowym (trapezowym) rozszerzającym się od FYE26 do FYE31: czarny dla Cloud AI z przerywanymi liniami podsegmentów, niebieski dla Edge AI, fioletowy dla Physical AI i szary dla sumy; wartości na obu końcach.
Potencjał Cloud AI rośnie skokowo z 2,4 mld USD (tylko IP/CSS, FYE26) do 24 mld USD (przejęcie pełnej wartości chipa), następnie do 50 mld USD (klienci spoza CSP), aż do ponad 100 mld USD w FYE31, gdy inference i agentic AI co najmniej podwoją rynek, co oznacza 40-krotny wzrost.
Cztery nakładające się strzałki typu chevron, przechodzące z jasnoszarego w cyjan, z wartościami dolarowymi nad każdą i opisami wewnątrz; w prawym dolnym rogu powiększone wyróżnienie „40x wzrost potencjału FYE26 do FYE31”.
Agenci przechodzą od odpowiedzi do działań, generują ponad 15-krotnie więcej zapytań na użytkownika i przenoszą wąskie gardło na CPU; centra danych AI przechodzą z ~30 mln do ~120 mln rdzeni CPU na GW, mieszcząc 4x więcej rdzeni w tym samym budżecie energetycznym.
Układ dwukolumnowy: po lewej trzy pogrubione nagłówki z tekstem objaśniającym, po prawej ciemnogranatowy zaokrąglony panel porównujący ~30 mln i ~120 mln w kolorze cyjanowym z lawendowym chevronem 4x pomiędzy nimi i pogrubionym białym wnioskiem.
Popyt ze strony klientów i możliwości finansowe doprowadziły do powstania Arm AGI CPU, zbudowanego z myślą o wydajności (dedykowana konstrukcja, brak narzutu systemów legacy), skali (więcej rdzeni liniowo zwiększa wydajność przy zachowaniu tempa pamięci i IO) oraz osiągach (więcej pracy na cykl).
Układ dwukolumnowy: po lewej pięć punktów z fioletowymi kropkami i pogrubionymi słowami kluczowymi, po prawej duży render produktu – układu Arm AGI CPU.
Popyt ze strony nowych klientów; oczekuje się, że rok fiskalny 2028 będzie pierwszym rokiem znaczących przychodów z AGI CPU, rosnących wykładniczo do około 15 mld USD w roku fiskalnym 2031, bez kanibalizacji biznesu IP/CSS.
Układ dwukolumnowy: wypunktowanie po lewej; po prawej panel z niebieskim obrysem i gradientowymi niebieskimi kolumnami gwałtownie rosnącymi od FYE26 do FYE31, oraz przerywana pomarańczowa linia oznaczająca cel 15 mld USD.
Czynnikami napędzającymi royalty są wzrost rynków końcowych, zwiększenie udziałów, więcej rdzeni na chip oraz wyższe stawki za Armv9 i CSS; przychody z tantiem rosły w tempie ~14% CAGR w latach FYE22–FYE26, a prognoza na lata FYE26–FYE31 zakłada 20% CAGR.
Układ dwukolumnowy: wypunktowanie z podpunktami po lewej; po prawej obramowany wykres kolumnowy FYE22–FYE31 z pełnymi słupkami dla danych historycznych, słupkami z gradientem dla prognoz oraz dwiema pomarańczowymi liniami trendu z etykietami ~14% CAGR i 20% CAGR.
Ulepszenia technologiczne podnoszą ceny za rdzeń z poziomu 1X (pierwsza generacja Armv9, 2023) przez kolejne wersje Armv9 i pierwszą generację CSS, aż do około 3X (kolejna generacja CSS, 2025); wykres punktowy pokazuje wzrost liczby rdzeni w chipach do centrów danych z poniżej 50 w 2018 r. do ponad 250 planowanych do 2030 r., przy czym tantiemy skalują się wraz z liczbą rdzeni.
Podzielony slajd z niebieskim paskiem nagłówka „Ulepszenia technologiczne” i pomarańczowym paskiem nagłówka „Wyższa liczba rdzeni”; po lewej obramowany poziomy wykres słupkowy ze strzałką na osi 1X-3X, po prawej obramowany wykres punktowy z niebieskimi (wprowadzone) i żółtymi (planowane) chipami oraz kropkowaną linią trendu.
Ponad 70% prognozowanych opłat licencyjnych opiera się na stawkach już zakontraktowanych: 100% dla FYE26, ~100% FYE27, ~85% FYE28, ~75% FYE29, ~65% FYE30 i ~60% FYE31.
Fioletowy podtytuł; obramowany wykres sześciu kolumn 100%, gdzie zakontraktowana część to gradient od niebieskiego do granatowego z obróconymi białymi etykietami procentowymi, a pozostała część jest szara, zanikająca do bieli.
Struktura tantiem w FYE26 (z wyłączeniem rodziny AGI CPU) to 78% Edge AI, 14% Cloud AI i 8% Physical AI; wykres kołowy dla FYE31 pokazuje wzrost Cloud AI do znacznie większego udziału (brak podanych wartości procentowych).
Dwa zaokrąglone panele obok siebie z obramowaniem z gradientem od cyjanu do fioletu, każdy zawierający wykres kołowy z wypełnieniem gradientowym (cyjan/niebieski dla Edge AI, czarno-niebieski dla Cloud AI, fioletowy dla Physical AI).
Wzrost przychodów z licencji znacznie przewyższa wcześniejsze oczekiwania długoterminowe i przewiduje się, że w najbliższym czasie utrzyma się powyżej celu, zasilając przyszłe tantiemy; prognoza obejmuje przychody z usług projektowych (np. od SoftBank) i wyklucza przychody z chipów.
Układ dwukolumnowy: trzy punkty po lewej; po prawej obramowany wykres „„Increasing license revenue”” z sześcioma kolumnami gradientowymi od FYE26 do FYE31, zanikającymi do bieli u góry, wraz z przypisem.
Procesor AGI CPU otwiera dostęp do niezagospodarowanej bazy klientów i zwiększa przychody z licencji oraz tantiem IP/CSS; łączne przychody osiągną około 25 mld USD do roku fiskalnego 2031 (FYE31).
Układ dwukolumnowy: wypunktowanie po lewej; po prawej obramowany skumulowany wykres kolumnowy FYE26–FYE31 z segmentami: cyjanowym (licencje), fioletowym (tantiemy) i niebieskim (Arm AGI CPU) oraz pomarańczową przerywaną linią celu 25 mld USD.
Arm zakończył już intensywne zwiększanie nakładów R&D na mapy drogowe CPU, CSS i chipów; koszty operacyjne non-GAAP rosły w tempie 26% CAGR w latach FYE24–FYE26, a prognozowane spowolnienie wzrostu ma wynieść w granicach 15% CAGR w latach FYE26–FYE31.
Układ dwukolumnowy: cztery punkty po lewej; po prawej obramowany wykres kolumnowy FYE24–FYE31 z pełnymi słupkami danych historycznych i gradientowymi słupkami prognozy, z nałożonymi dwoma pomarańczowymi segmentami trendu opisanymi jako 26% CAGR i Mid-teens CAGR.
Model na FYE31: biznes IP/CSS – 10 mld USD przychodu przy marży operacyjnej non-GAAP >65%, biznes Arm AGI CPU – 15 mld USD przychodu z chipów przy marży >30%, skonsolidowany EPS non-GAAP powyżej 9 USD.
Trzy kolumny z nagłówkami; cztery zaokrąglone karty KPI z niebieskim obramowaniem w siatce 2x2 dla obu jednostek biznesowych oraz jedna wysoka karta dla skonsolidowanego EPS, z dużymi niebieskimi cyframi w każdej.
Separator sekcji wprowadzający do aneksu.
Pełnoekranowy slajd w kolorze ciemnogranatowym z białym tytułem „Dodatek” po prawej stronie od środka i logo Arm w lewym dolnym rogu.
Przychody z tantiem według architektury FYE18–FYE26: udział Armv9 rośnie z minimalnego poziomu w FYE22 do około jednej trzeciej w FYE26, podczas gdy Armv7 i starsze spadają z ok. 62% do ok. 24%; Armv9 zapewnia wyższe tantiemy za chip i zadebiutowała w smartfonach oraz chmurze.
Pełnowymiarowy skumulowany wykres kolumnowy 100% z segmentami: jasnoniebieskim (Armv7 i starsze), morskim (Armv8) i granatowym (Armv9), osią Y w procentach, legendą i dwoma punktami poniżej.
Udział Arm w rynku mierzony wartością chipów wzrósł z 42% w FYE22 do odpowiednio 44%, 48%, 48% i 53% w FYE26 w porównaniu do x86 i innych architektur, takich jak RISC-V, MIPS i PowerPC.
Obramowany skumulowany wykres kolumnowy 100% zatytułowany „Udział w rynku według wartości chipów” z segmentami: jasnoniebieskim (Arm), morskim (x86) i granatowym (Inne), etykietami udziałów Arm oraz uwagami wymieniającymi inne architektury.
Skumulowany wykres warstwowy przychodów z tantiem według kohort wdrożenia produktów (od FYE10 i starszych do FYE23-FYE26) w latach FYE16–FYE26, rosnący do ok. 2,5 mld USD; Arm wciąż pobiera tantiemy z produktów opracowanych na początku lat 90.
Duży skumulowany wykres warstwowy po lewej z pasmami kohort w kolorach niebieskim, granatowym, pomarańczowym, cyjanowym i magencie; po prawej morska ikona plusa i pionowa linia obok dużego niebieskiego wyróżnienia tekstowego.
Udział w rynku i wartość według segmentów FYE22–FYE26: aplikacje mobilne >99% (29 mld USD do 43 mld USD), obliczenia w chmurze 9% do 23% (16 mld USD do 50 mld USD), motoryzacja i robotyka 31% do 44% (15 mld USD do 26 mld USD); całkowity potencjał to 44% do 50% udziału i 228 mld USD do 292 mld USD.
Tabela infograficzna oparta na wierszach: pionowe zakładki boczne Edge AI, Cloud AI i Physical AI; dziewięć wierszy, każdy z małym pasmem obszaru dla zmiany udziału i drugim dla wartości rynkowej, w kolorach niebieskim, granatowym, fioletowym i szarym.
Ta sama tabela rozszerzona o wartości rynkowe FYE31: aplikacje mobilne ~80 mld USD, obliczenia w chmurze ~100 mld USD, elektronika użytkowa ~75 mld USD, IoT ~70 mld USD, motoryzacja i robotyka ~60 mld USD, a całkowity potencjał ~455 mld USD.
Identyczny jak na stronie 31 z dodaną kolumną FYE31, w której każde pasmo gwałtownie rozszerza się w prawo, tworząc slajd typu „build”.
Za trzy miesiące zakończone 30 czerwca 2026 r.: zysk operacyjny GAAP w wysokości 91 mln USD (marża 7,1%) uzgadnia się do 531 mln USD non-GAAP (41,2%) po uwzględnieniu 343 mln USD SBC, 90 mln USD podatków pracodawcy i 7 mln USD innych; zysk netto GAAP 270 mln USD do 480 mln USD non-GAAP; rozwodniony EPS 0,25 USD GAAP vs 0,45 USD non-GAAP.
Pełnowymiarowa tabela finansowa czcionką szeryfową z siedmioma kolumnami numerycznymi (GAAP, korekty, non-GAAP), pogrubionymi wierszami sum częściowych i poziomymi liniami.
Przepływy pieniężne w Q1: środki pieniężne netto z działalności operacyjnej 902 mln USD (wobec 332 mln USD rok wcześniej), inwestycyjnej -267 mln USD, finansowej -326 mln USD; stan środków pieniężnych i ich ekwiwalentów wzrósł o 307 mln USD do 3 058 mln USD.
Wyśrodkowana, skondensowana tabela przepływów pieniężnych z dwiema kolumnami (2026, 2025), podtytułami sekcji dla działalności operacyjnej, inwestycyjnej i finansowej oraz liniami oddzielającymi sumy.
Wolne przepływy pieniężne non-GAAP w Q1 wyniosły 665 mln USD (wobec 150 mln USD) po uwzględnieniu 197 mln USD capex, 11 mln USD wartości niematerialnych i 29 mln USD zobowiązań niematerialnych; TTM non-GAAP FCF wyniósł 1 397 mln USD (wobec 597 mln USD) przy 2 094 mln USD operacyjnych przepływów pieniężnych.
Dwie ułożone pionowo tabele uzgodnień (za trzy miesiące oraz za ostatnie dwanaście miesięcy) w lewych dwóch trzecich slajdu, z kolumnami dla lat 2026 i 2025 oraz sumami z podwójnym podkreśleniem.
Częste pytania dotyczące tego slajdu i podstawowej treści prezentacji.
Obejmuje ona wyniki Arm za kwartał zakończony 30 czerwca 2026 r. (Q1 FYE27): 1 289 mln USD przychodu (wzrost o 22% r/r), 715 mln USD z tantiem (royalty) i 574 mln USD z licencji, marżę brutto non-GAAP na poziomie 98% oraz marżę operacyjną non-GAAP 41%. Zawiera także prognozę na Q2, premierę procesora Arm AGI CPU, perspektywę TAM do FYE31 oraz uzgodnienia GAAP w aneksie.
Nie. Plik do pobrania na tej stronie to wyłącznie oryginalny PDF; edytowalny plik PPTX nie jest udostępniony. Możesz jednak odtworzyć dowolny z układów w PowerPoint lub Google Slides albo użyć 2Slides, aby wygenerować podobną prezentację inwestorską na podstawie własnych treści.
Czysty styl korporacyjny: białe tło, niemal czarne, granatowe tytuły bezszeryfowe, elektryzujący błękit Arm jako główny kolor danych, fioletowe podtytuły i punkty list, pomarańczowe i cyjanowe akcenty, karty z zaokrąglonymi obramowaniami oraz ciemnogranatowe przekładki sekcji ze zdjęciami. Logotyp arm pisany małą literą znajduje się w lewym dolnym rogu każdego slajdu.
Strona z podsumowaniem KPI (strona 4), skumulowany wykres przychodów kwartalnych (strona 5), wykres ACV typu słupkowo-liniowego (strona 6), wykres kaskadowy (waterfall) przychodów do zysku (strona 7), tabela prognoz (strona 8), schemat blokowy modelu biznesowego (strona 11) oraz karty długoterminowych docelowych KPI (strona 26) sprawdzą się jako szablony w większości firm.
Zgodnie ze slajdami, jest to pierwszy produkcyjny układ krzemowy Arm, opracowany wspólnie z Meta i sprzedawany bezpośrednio firmom z sektora chmury oraz centrów danych AI. Arm spodziewa się, że FYE28 będzie pierwszym rokiem znaczących przychodów, które wzrosną do około 15 mld USD w FYE31, i pozycjonuje go jako uzupełnienie swojej działalności licencyjnej IP i CSS.
Lata prognozowane wykorzystują słupki z gradientem zanikającym w stronę bieli, podczas gdy lata rzeczywiste są wypełnione jednolitym kolorem. Przerywane pomarańczowe linie oznaczają cele, takie jak 15 mld USD i 25 mld USD, a każdy wykres wybiegający w przyszłość posiada przypis informujący, że opiera się on na wewnętrznych szacunkach Arm z marca 2026 r.
Została opublikowana przez Arm Holdings plc w serwisie relacji inwestorskich pod adresem https://investors.arm.com/ i jest datowana na 29 lipca 2026 r. Przedstawione dane to własne raportowane liczby i szacunki Arm. Ta strona podsumowuje je w celach analitycznych i projektowych, a nie jako poradę inwestycyjną.
Oficjalne źródło prezentacji inwestorskiej Q1 FYE27 (29 lipca 2026 r.), listów do akcjonariuszy i wyników finansowych.

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
Odwołuj się do profesjonalnych projektów, wybierz swój styl i generuj slajdy z idealnym renderowaniem tekstu. Napędzane przez Nano Banana—zacznij tworzyć swoją prezentację teraz.
Twój Agent AI dla slajdów. Oszczędzaj czas, błyszcz szybciej dzięki inteligentnemu tworzeniu prezentacji.


© 2026 2slides. Wszelkie prawa zastrzeżone.