
Raport dotyczący wydatków i strategii reklamowych w gospodarce twórców w 2025 roku
Szybka Nawigacja
Tagi
Udostępnij slajdy
Raport dotyczący wydatków i strategii reklamowych w gospodarce twórców w 2025 roku
Szczegółowy widok każdej strony slajdu, w tym układu, kluczowej treści i elementów wizualnych.
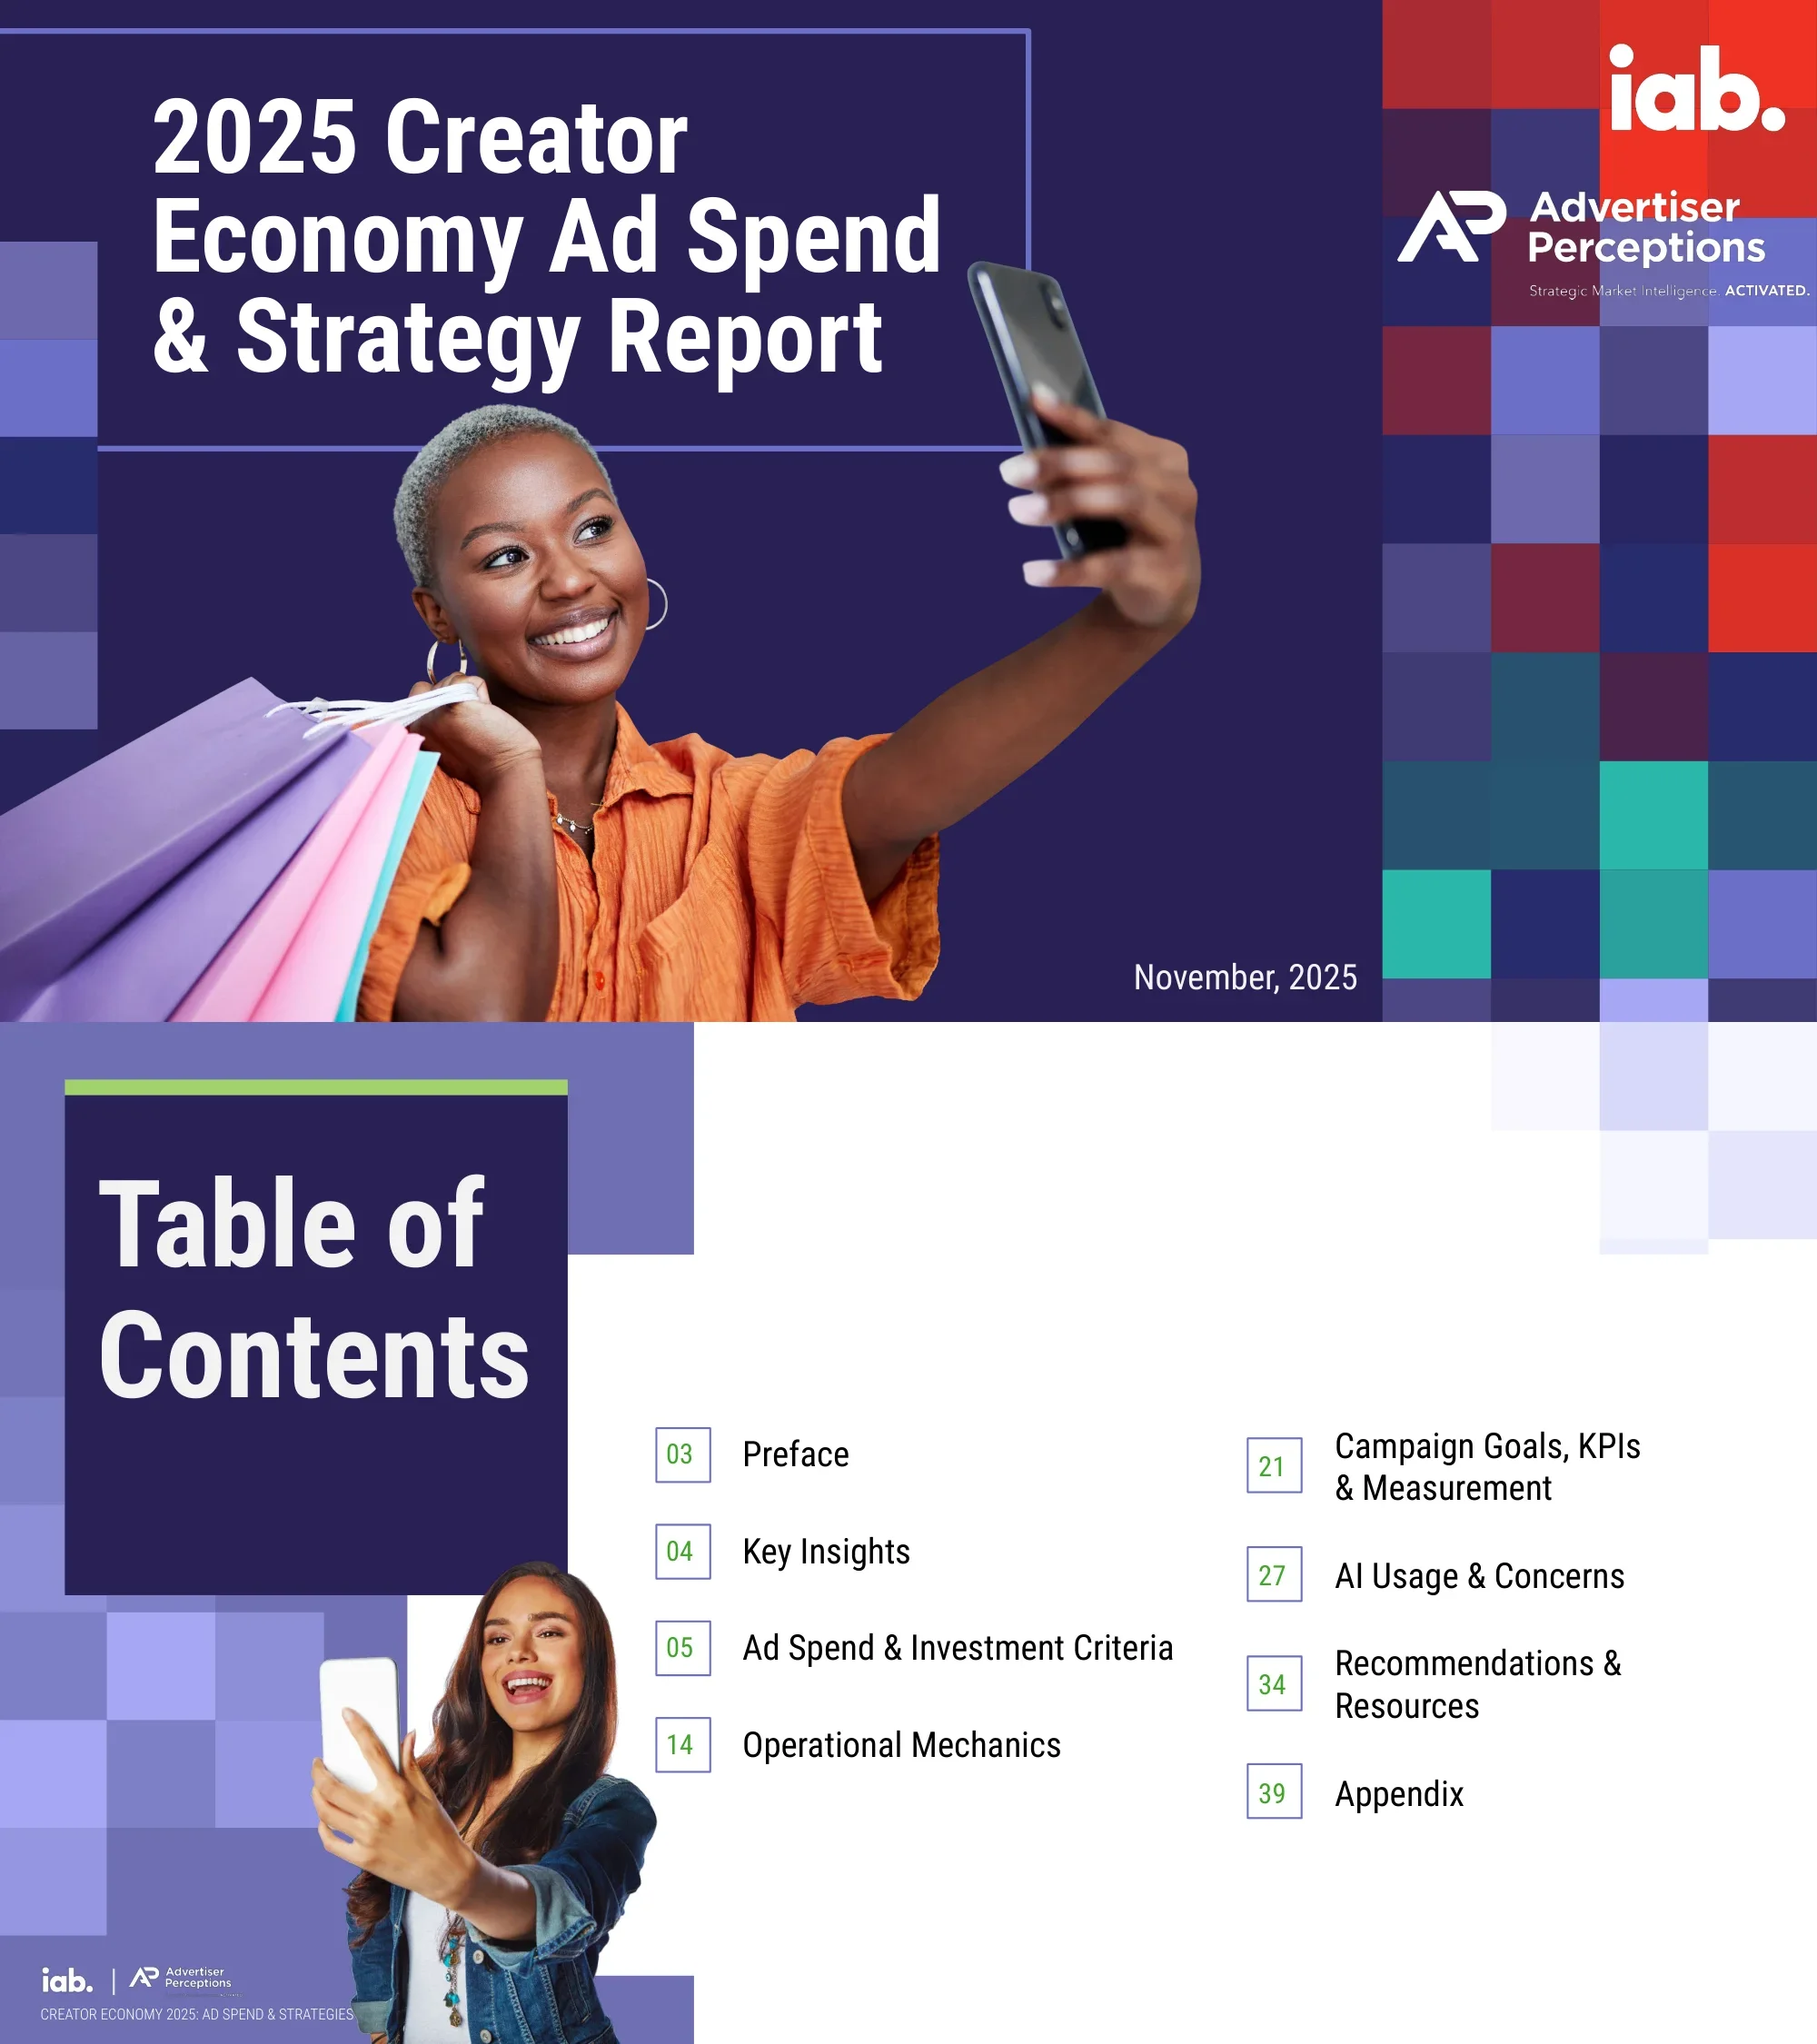
Wyrazisty tytuł raportu z datą (listopad 2025) i brandingiem współwydawcy od IAB i Advertiser Perceptions, zakotwiczony zdjęciem selfie twórcy.
Układ pełnoekranowy: biały tytuł raportu w lewym górnym rogu na ciemnoniebieskim tle, zdjęcie twórcy z torbami na zakupy po lewej stronie na środku, wzór szachownicy z pikseli po prawej stronie.
Ośmio-rozdziałowy plan obejmujący Przedmowę, Kluczowe wnioski, Wydatki na reklamę i kryteria inwestycyjne, Mechanikę operacyjną, Cele kampanii/KPI i pomiary, Wykorzystanie i obawy związane z AI, Rekomendacje i zasoby oraz Dodatek z numerami stron.
Dwukolumnowa lista treści z zielonymi obramowaniami numerów stron, ciemnoniebieski blok tytułowy po lewej stronie, zdjęcie twórcy w lewym dolnym rogu.
Określa kontekst badania: gospodarka twórców przeszła od niszowego ruchu do centralnej siły w marketingu; raport łączy ankietę wśród ponad 450 decydentów z wywiadami jakościowymi, aby określić kwotę 37 mld USD wydatków na reklamę w 2025 r. i ujawnić utrzymujące się wyzwania w zakresie identyfikacji twórców, ROI i narzędzi.
Dwukolumnowy tekst z ciemnofioletowymi nagłówkami po lewej stronie, zdjęcia pomocnicze ułożone po prawej stronie, lawendowe tło.
Pięciokartkowe podsumowanie dla kadry kierowniczej: (1) Wydatki na reklamę twórców wzrosną o 26% do 37 mld USD, 4 razy szybciej niż media; (2) Świadomość i zasięg są głównymi celami, ale sprzedaż jest tuż za nimi; (3) Identyfikacja właściwych twórców jest największym wyzwaniem; (4) 3 na 4 marki używają lub planują używać AI; (5) Pomiary, standardy i narzędzia operacyjne są najważniejszymi obszarami do poprawy.
Pięć ponumerowanych kolumn kart od lewej do prawej z czerwonymi obramowaniami numerów nad wytłuszczonymi wierszami wniosków i tekstem objaśniającym; ciemnoniebieski pasek nagłówka.
Otwiera pierwszą główną sekcję analityczną dotyczącą tego, w jaki sposób marki określają wielkość, alokują i kierują wydatki na reklamę twórców.
Kolaż zdjęć po lewej stronie z dwoma zdjęciami twórców, duży tytuł sekcji po prawej stronie na jasnozielonym bloku tła z żółtym akcentem.
Określenie metodologii: IAB mierzy celowe, ukierunkowane na markę inwestycje w czterech rodzajach wydatków — Bezpośrednie partnerstwa, Wzmocnienie w mediach społecznościowych, Wzmocnienie poza mediami społecznościowymi i Inne powiązania reklamowe — zamiast szerszych podejść TAM, które obejmują afiliacje, subskrypcje, napiwki i towary.
Lewa kolumna tekstu z uzasadnieniem metodologii, prawa siatka 2x2 kart definicji typu wydatków z odznakami ikon.
Wydatki wzrosły ponad dwukrotnie od 2021 r. (13,9 mld USD → 29,5 mld USD w 2024 r.), a prognozy na 2025 r. wynoszą 37,1 mld USD (+26%), a na 2026 r. 43,9 mld USD (+18%) — około 4 razy więcej niż wzrost w branży medialnej (+5,7%).
Lewa kolumna narracyjna z blokiem wywołującym 37 mld USD, prawy pionowy wykres słupkowy 2021–2026 z zielonymi słupkami historycznymi i żółtymi słupkami prognozowanymi, etykiety procentowe wzrostu.
Podział na skumulowane słupki pokazujący równoległy wzrost w zakresie bezpośrednich partnerstw, płatnego wzmocnienia w mediach społecznościowych, wzmocnienia poza mediami społecznościowymi i celowych powiązań reklamowych od 2021 do 2026 roku. Ponad 9 na 10 marek inwestuje we wszystkie cztery rodzaje wydatków.
Lewa kolumna narracyjna, prawy skumulowany pionowy wykres słupkowy z czterema warstwami typu wydatków oznaczonymi kolorami na rok i wywołaniami procentowymi wzrostu.
Wydatki na reklamę twórców w 2025 r. według kategorii: Handel detaliczny 12,3 mld USD (+38%), CPG 5,5 mld USD (+24%), Finanse 2,2 mld USD (+31%), Odzież 2,1 mld USD (+14%), Technologia 1,9 mld USD (+26%), Motoryzacja 1,6 mld USD (+11%), Telekomunikacja 1,5 mld USD (+19%), Turystyka 1,3 mld USD (+31%), Dom 1,2 mld USD (+16%), Zdrowie i Wellness 1,0 mld USD (+40%), Media i rozrywka 0,4 mld USD (+39%).
Poziomy pasek tytułu, duży pionowy wykres słupkowy obejmujący jedenaście kolumn kategorii z wartościami dolarowymi nad słupkami i procentami wzrostu rok do roku wewnątrz odznak w kształcie pigułek.
48% osób wydających na reklamę uważa twórców za 'obowiązkowy zakup' — plasując się za mediami społecznościowymi (74%) i płatnymi wynikami wyszukiwania (60%), przed CTV (40%), Commerce Media (40%), Digital Display (39%), Linear TV (36%), Digital Audio (30%), Online Video (29%), Other Traditional (26%) i Podcastami (25%).
Lewe wyjaśnienie z informacją o wielkości marki, prawy poziomy wykres słupkowy z dwunastoma typami mediów uszeregowanymi według procentu obowiązkowych zakupów, pasek twórców wyróżniony na żółto.
Cytat z dyrektora C-Suite w Agency Holding Company: marketing twórców jest jedyną rzeczą, która może zapewnić personalizację na dużą skalę i stworzyć intymność, która najlepiej reprezentuje 'ludzi takich jak ja'.
Wyśrodkowany kursywą cytat z dużą zieloną ikoną cudzysłowu w lewym górnym rogu, pigułka z atrybucją mówcy w prawym dolnym rogu, lawendowe tło z szachownicą po prawej stronie.
Dystrybucja partnerstw: 61% Średniego szczebla (50 tys.-500 tys.), 55% Makro (500 tys.-1 mln), 55% Mikro (10 tys.-50 tys.), 45% Nano (1 tys.-100 tys.), 42% Najwyższego szczebla/Mega (1 mln-5 mln), 30% VIP/Celebrity (5 mln+). Duże marki skłaniają się ku makro, małe marki skłaniają się ku nano.
Górny panel narracyjny, sześć okrągłych odznak wykresów ułożonych poziomo w malejącej wielkości, reprezentujących procenty szczebli twórców na granatowym tle.
Bardzo ważne kryteria wyboru twórców: Reputacja twórcy 58%, Dopasowanie do odbiorców 56%, Obecność na docelowej platformie 54%, Wartości/ton marki 50%, Dotychczasowe wyniki 46%, Łatwość współpracy 43%, Wiedza specjalistyczna w danej kategorii 38%, Efektywność kosztowa 34%, Szybkość 33%, Elastyczność treści 30%, Unikalny głos 28%.
Lewa kolumna narracyjna z małym wyróżnikiem marki, prawa strona z poziomym wykresem słupkowym z jedenastoma wierszami i żółtym rozróżnieniem dla trzech najlepszych.
Otwiera sekcję o tym, jak marki faktycznie realizują marketing twórców – struktury partnerstwa, źródła finansowania i modele płatności.
Podzielony układ z dwoma ułożonymi zdjęciami twórców po lewej stronie i dużym tytułem „Mechanika operacyjna” po prawej stronie na jasnozielonym bloku.
Ranking 3 największych wyzwań: Identyfikacja odpowiednich twórców 32%, Zarządzanie relacjami 25%, Kontrolowanie jakości treści 25%, Zapewnienie integralności marki 25%, Negocjowanie umów 25%, Pomiar wyników 24%, Skalowanie 20%, Ograniczanie oszustw 20%, Narzędzia do zarządzania zakupami 18%, Przetwarzanie treści 18%, Zmiany platformy 17%, Wiedza specjalistyczna 16%, Przejrzystość płatności 13%.
Lewa narracja z wglądem w kategorię CPG/Retail, prawy poziomy wykres słupkowy z żółtym podświetleniem dla największego wyzwania i zielonymi słupkami dla reszty.
Cytat z Product Marketing Lead z platformy społecznościowej na temat trudności w pomiarze wyników twórców i kwantyfikacji ich w stopniu wystarczającym do podjęcia decyzji, czy dany twórca jest odpowiedni.
Wyśrodkowany kursywą cytat na lawendowym tle z dużym zielonym glifem znaku cudzysłowu i zieloną pigułką atrybucji w prawym dolnym rogu.
Wykorzystywane kanały partnerskie: Platformy zarządzane przez sieci społecznościowe 53%, Platformy zarządzane przez firmy medialne 49%, Bezpośredni kontakt 48%, Niezależne platformy twórców 43%, Agencje medialne/kreatywne specyficzne dla twórców 41%, Agencje reprezentujące twórców 40%, Sieci afiliacyjne 28%, Przedstawiciele talentów 28%, Przedstawiciele sportowców 20%.
Lewa kolumna narracyjna, prawy poziomy wykres słupkowy z dziewięcioma wierszami z trzykolorową legendą rozróżniającą firmy społecznościowe/medialne, bezpośrednie połączenie oraz agencję/platformę.
Budżety finansujące marketing twórców: Media społecznościowe 62%, Specyficzne dla twórców 53%, Ogólna reklama cyfrowa 48%, Ogólna reklama 45%, Produkcja kreatywna 34%, Eksperymentalne 26%, Linear/CTV 21%. Finansowanie jest rozdrobnione, co częściowo wyjaśnia dominację cen ryczałtowych.
Górny panel narracyjny, siedem żółto-zielonych okrągłych odznak źródła budżetu malejących rozmiarów, rozmieszczonych na granatowym kontenerze danych.
Opłata ryczałtowa dominuje w płatnościach dla twórców (~75% adopcji) w porównaniu z modelami opartymi na wynikach (49%) i modelami typu retainer (48%). Opłaty ryczałtowe faworyzują pewność kosztów nad optymalizacją. W kategoriach finansów i zdrowia i wellness prawie 9 na 10 marek korzysta z opłat ryczałtowych ze względu na ograniczenia w udostępnianiu danych.
Lewy gigantyczny blok statystyczny „3 na 4” na zielonym tle ze zdjęciem uścisku dłoni, prawa narracja wyjaśniająca z wyróżnikiem wglądu w kategorię.
Cytat z Creator Lead z platformy społecznościowej na temat potrzeby podstawowych standardowych warunków umów i zorganizowanego porozumienia branżowego w sprawie podstawowych zasad.
Wyśrodkowany kursywą cytat na lawendowym tle z zielonym glifem znaku cudzysłowu i zieloną pigułką atrybucji.
Otwiera sekcję o tym, co marki próbują osiągnąć dzięki twórcom, jakie wskaźniki śledzą i z jakimi przeszkodami pomiarowymi się borykają.
Podzielony układ z dwoma zdjęciami twórców/produkcji treści po lewej stronie i dużym tytułem sekcji po prawej stronie na jasnozielonym bloku.
Główne cele marketingu twórców (wybór z 3 najlepszych): Budowanie świadomości marki 43%, Dotarcie do nowych odbiorców 41%, Wzmacnianie reputacji/zaufania marki 35%, Zwiększanie sprzedaży/konwersji online 32%, Zwiększanie rozważania 32%, Zaangażowanie w mediach społecznościowych 30%, Generowanie leadów 27%, Sprzedaż offline 19%, Ruch na stronie internetowej 18%, Ruch pieszy w sklepie 16%. Dominują wskaźniki początku podróży.
Lewa narracja z wglądem w CPG, prawy poziomy wykres słupkowy z dziesięcioma wierszami z legendą kolorów etapu podróży (początek/środek/koniec).
3 najważniejsze KPI: Ogólny ROI 40%, Wskaźniki zaangażowania 34%, Wzrost liczby obserwujących markę 30%, Wyświetlenia/Odsłony 26%, Zasięg/Częstotliwość 24%, Ruch na stronie 23%, Koszt pozyskania 21%, Koszt pozyskania leada 19%, Wyszukiwanie marki 17%. Kluczowe rozłączenie: ROI jest najważniejszym KPI, mimo że sprzedaż jest dopiero czwartym najczęstszym celem.
Pozioma strona z dziewięcioma pionowymi słupkami w kształcie pigułek na dole i wyróżnikami rozłączenia/wglądu w kategorię u góry.
Główne źródła pomiaru KPI: Raportowanie platformy reklamowej 55%, Wewnętrzna/1P analityka 49%, Raportowanie dostarczane przez twórców 39%, Wewnętrzne KPI biznesowe 37%, Dostawcy pomiarów 3P 35%, Badania wpływu marki 34%, Dane sprzedawcy/partnera 32%, MMM 29%, Rozwiązania dotyczące ruchu pieszego 26%, MTA 25%.
Lewa kolumna narracyjna, prawy poziomy wykres słupkowy z dziesięcioma wierszami z żółtym podświetleniem dwóch najlepszych.
3 główne wyzwania w zakresie pomiaru: Udowodnienie ROI 39%, Przypisywanie sprzedaży twórcom 34%, Śledzenie długoterminowego wpływu 32%, Przypisywanie wzrostu świadomości marki 31%, Włączanie wyników twórców do MMM 28%, Pomiar zasięgu/częstotliwości 26%, Porównywanie ROI z innymi kanałami 26%, Włączanie śledzenia 3P 24%, Niespójne raportowanie między platformami 23%, Niespójne raportowanie między twórcami 22%.
Narracja po lewej stronie z wyróżnieniami kategorii dla finansów, zdrowia, motoryzacji, technologii, telekomunikacji, po prawej stronie dziesięciowierszowy poziomy wykres słupkowy z żółtym podświetleniem dwóch pierwszych pozycji.
Cytat z lidera marketingu na platformie twórców o tym, jak dyrektorzy marketingu myślą holistycznie – koszt pozyskania odbiorców, zaangażowanie i konwersja sprzedaży w całym lejku.
Wyśrodkowany kursywą cytat na lawendowym tle z zielonym glifem cudzysłowu i zieloną pigułką atrybucji.
Otwiera sekcję o tym, jak marki wdrażają AI w marketingu twórców i jakie obawy temu towarzyszą.
Podzielony układ z dwoma zdjęciami twórców/podcastów po lewej stronie i bardzo dużym tytułem „Wykorzystanie i obawy związane z AI” po prawej stronie na jasnozielonym bloku.
Wykorzystanie AI w marketingu twórców: 46% obecnie używa, 29% planuje używać w ciągu najbliższych 12 miesięcy, 17% nie używa, ale jest zainteresowanych, 8% nie używa i nie planuje. Finanse oraz zdrowie i wellness pozostają w tyle ze względu na wymagania dotyczące zaufania i zgodności.
Lewa kolumna narracyjna z informacjami o kategoriach, prawy wykres kołowy podzielony na cztery segmenty statusu adopcji oznaczone kolorami na granatowym tle z rekwizytem w postaci telefonu.
Zadania AI w kampaniach twórców: Edycja treści 49%, Briefy dla twórców 46%, Personalizacja treści 45%, Testy A/B 42%, Raporty wydajności 38%, Wybór twórców 35%, Treści syntetyczne 34%, Optymalizacja dystrybucji treści 33%, Syntetyczni twórcy 30%. Pełna wymiana kreatywna nie stała się powszechna.
Pozioma strona z dziewięcioma pionowymi słupkami w kształcie pigułek na dole, pogrupowanymi według kolorów legendy: Tworzenie treści, Strategia/Planowanie i Optymalizacja/Pomiar.
Wykorzystanie AI według wielkości marki pokazuje, że małe i średnie marki wyprzedzają dużych wydawców w zakresie edycji/ulepszania treści (52/56/42%), briefów dla twórców (50/50/40%), wyboru twórców (39/42/28%) i optymalizacji dystrybucji (36/40/27%).
Lewa narracja ze zdjęciem vlogera, prawy grupowany wykres słupkowy z czterema klastrami zadań i trzema kolorowymi słupkami wielkości marki na zadanie.
95% marek ma obawy dotyczące wykorzystania AI w marketingu twórców. Obawa nr 1: brak autentyczności lub ludzkiego kontaktu – krytyczna obawa, biorąc pod uwagę, że budowanie marki jest głównym celem marketingu twórców.
Podzielony układ hero z kafelkiem statystycznym 95% po lewej stronie, kafelkiem obawy nr 1 po prawej stronie, zdjęciem zamyślonego twórcy w środku, granatowe tło.
Cytat z lidera marketingu na platformie twórców o tym, jak AI przyspiesza podejmowanie decyzji i pomaga wszystkim szybciej dotrzeć do informacji, zwłaszcza w wyszukiwaniu platform.
Wyśrodkowany kursywą cytat na lawendowym tle z zielonym glifem cudzysłowu i zieloną pigułką atrybucji.
Synteza raportu: Amerykańska gospodarka twórców jest obecnie podstawą nowoczesnego marketingu, prognozowana na 37 miliardów dolarów w 2025 roku (4-krotny wzrost branży medialnej). Marki inwestują w budowanie zaufania, wiarygodności i zaangażowania, jednocześnie borykając się z lukami w pomiarach, atrybucji i odkrywaniu twórców. AI zmienia kształt tworzenia, ale wymaga standardów i odpowiedzialnych innowacji.
Ciemnogranatowa lewa kolumna z długą narracją podsumowującą, po prawej stronie zdjęcie hero twórcy uśmiechającego się do telefonu na tle mozaiki w kratkę.
Otwiera sekcję zorientowaną na działanie z rekomendacjami dotyczącymi operacji, zarządzania i pomiarów oraz zasobami społeczności IAB.
Podzielony układ z dwoma zdjęciami grupy twórców po lewej stronie i bardzo dużym tytułem „Rekomendacje i zasoby” po prawej stronie na jasnozielonym bloku.
Kluczowe ustalenia dotyczące luk w odkrywaniu, zawieraniu umów i przejrzystości płatności. Rekomendacje: wdrażaj zaufane platformy odkrywania, korzystaj z listy kontrolnej umów IAB Creator Contract Checklist, korzystaj z hubów marketingu influencerów, standaryzuj wewnętrzne przepływy pracy dotyczące wyboru/briefingu/płatności i wykorzystuj automatyzację przepływu pracy.
Blok nagłówka z kluczowym ustaleniem i kontekstem powyżej, dwukolumnowa karta poniżej ze zdjęciem po lewej stronie i rekomendacjami z listą punktowaną po prawej stronie na ciemnogranatowym tle.
Kluczowe ustalenia dotyczące autentyczności AI, zapobiegania oszustwom i zgodności z przepisami prawa. Rekomendacje: przestrzegaj ujawniania treści AI, korzystaj z uwierzytelniania platformy, ustanów protokoły integralności marki, standaryzuj umowy i wykorzystuj ramy CoMP AI IAB Tech Lab.
Blok nagłówka z kluczowym ustaleniem i kontekstem powyżej, dwukolumnowa karta poniżej ze zdjęciem po lewej stronie i rekomendacjami z listą punktowaną po prawej stronie na ciemnogranatowym tle.
Kluczowe wnioski dotyczące luk w atrybucji i raportowaniu. Rekomendacje: przestrzegaj standardowych ram pomiarowych (np. IAB Tech Lab Conversion API), wprowadzaj dane o wynikach do MMM/MTA, integruj twórców z planami omnichannel i mierz efekty wykraczające poza ROI za pomocą wskaźników marki i zaufania odbiorców.
Blok nagłówka z kluczowymi wnioskami i kontekstem powyżej, dwukolumnowa karta poniżej ze zdjęciem po lewej stronie i punktowanymi rekomendacjami po prawej stronie na ciemnoniebieskim tle.
Zasoby społecznościowe i analityczne: Rada Dyrektorów Creator Economy, Komitet Creator Economy, Mapa Myśli Ekosystemu, Definicje i Taksonomia, Prezentacja Kreatywna, Definiowanie Infrastruktury Obsługi Transakcji Marki z Twórcami (Creator Brand Deals Workstream).
Dwie ułożone karty zasobów (Weź udział w naszych grupach, Wykorzystaj nasze spostrzeżenia) z hiperłączami do nazw zasobów i opisowymi notkami; miniatura twórcy w lewym dolnym rogu.
Otwiera aneks z metodologią, profilem respondentów i treściami o wydawcach.
Podzielony układ z dwoma zdjęciami twórców/podcastów po lewej stronie i dużym tytułem Aneksu po prawej stronie na jasnozielonym bloku.
Co jest najbardziej potrzebne do ulepszenia marketingu twórców: Zaawansowana Atrybucja 28%, Spójne Raportowanie 26%, Odkrywanie/Weryfikacja Twórców 25%, Uwierzytelnianie Odbiorców/Standardy Dotyczące Oszustw 24%, Standardy Odpowiedzialnej AI 23%, Ulepszone Kontrole Integralności Marki 20%, Włączenie MMM 20%, Narzędzia Aktywacyjne 19%, Standardy Produkcji Kreatywnej 19%, Widoczność Płatności/Opłat 18%, Edukacja Twórców 17%, Edukacja Marek/Agencji 17%, Standardy Umów/Prawne 16%.
Lewa kolumna narracyjna, prawa trzynastorzędowa pozioma karta słupkowa z czterokolorową legendą kategorii (Pomiar, Zarządzanie, Standardy Operacyjne, Edukacja).
Badanie przeprowadzono w dniach 28 lipca – 12 sierpnia 2025 r.; 15-minutowa anonimowa ankieta online wśród n=453 zweryfikowanych decydentów marketingowych w markach i agencjach. Metodologia dotycząca wielkości rynku i wzrostu łączy dane społeczności AdPROs, badania Advertiser Perceptions i dane finansowe spółek publicznych.
Dwie równoległe ciemnoniebieskie karty z listą ilościowej realizacji próby i metodologii wielkości rynku; zdjęcie twórcy podczas filmowania po prawej stronie i nagłówek u góry.
Typ Firmy: 60% Agencje, 40% Marki/Marketerzy. Wielkość Firmy: 32% <10 mln USD, 25% 10-50 mln USD, 43% 50 mln USD+. Stanowisko: 39% C-Level/Prezes, 31% EVP/SVP/VP, 30% Dyrektor. Sektory Rynkowe obejmują Motoryzację, CPG, Usługi Finansowe, Handel Detaliczny, Telekomunikację, Media/Rozrywkę, Modę/Odzież, Wyposażenie Domu, Zdrowie/Wellness, Podróże, Technologię/CE i Inne.
Trzy okręgi wykresu kołowego w górnym rzędzie (Typ Firmy, Wielkość Firmy, Stanowisko) z siatką sektorów rynkowych na dole na ciemnoniebieskim tle.
IAB to Interactive Advertising Bureau — ponad 700 członków z mediów, marek, agencji i firm ad tech; stowarzyszone z IAB Tech Lab. IAB's Experience Center koncentruje się na zabezpieczeniu przyszłości branży w oparciu o twórców, CTV i wschodzące kanały; zawiera listę aktualnych firm członkowskich Rady Creator Economy.
Układ dwukolumnowy z tekstem O IAB po lewej stronie i tekstem O Experience Center po prawej stronie nad granatowym polem z listą członków zarządu.
Advertiser Perceptions dostarcza oparte na badaniach strategiczne informacje o rynku dla mediów, reklamy i branży ad tech za pośrednictwem wyselekcjonowanej sieci Ad PROS i bliskich relacji z największymi reklamodawcami.
Lewa kolumna tekstowa z opisem wydawcy i adresem URL, po prawej ułożone podwójne zdjęcia twórców.
Autorzy IAB: Chris Bruderle (VP, Industry Insights), Meredith Guiness (Director, Research & Insights), Jack Koch (SVP, Research & Insights). Autorzy Advertiser Perceptions: Eric Haggstrom (SVP, BI), Pami Kellert (Sr. Research Dir, BI Ops), Diane Malloy (SVP, Sales), Nicole Perrin (EVP, BI).
Po lewej stronie zdjęcie twórcy typu selfie na różowym tle z kafelkami, po prawej stronie informacje o autorach pogrupowane pod logotypami IAB i Advertiser Perceptions.
Częste pytania dotyczące tego slajdu i podstawowej treści prezentacji.
Jest to pierwszy tego rodzaju wspólny raport badawczy IAB (Interactive Advertising Bureau) i Advertiser Perceptions, opublikowany w listopadzie 2025 roku. Określa kwotowo wydatki na reklamę twórców w USA, mapuje wzorce partnerstw marek i dokumentuje wykorzystanie AI na podstawie badania przeprowadzonego wśród 453 osób decyzyjnych w USA w zakresie reklamy oraz wywiadów jakościowych z kadrą kierowniczą wyższego szczebla ds. marketingu.
Szacuje się, że wydatki na reklamę w gospodarce twórców w USA osiągną 37,1 mld USD w 2025 r. i 43,9 mld USD w 2026 r. Liczba za 2025 r. stanowi wzrost o 26% rok do roku – około 4 razy szybciej niż wzrost całej branży medialnej o 5,7%. Wydatki wzrosły ponad dwukrotnie z 13,9 mld USD w 2021 r. do 29,5 mld USD w 2024 r.
Prowadzi handel detaliczny z 12,3 mld USD (+38% rok do roku), a następnie CPG z 5,5 mld USD (+24%). Wszystkie jedenaście mierzonych kategorii przekracza 400 mln USD rocznych wydatków z dwucyfrowym wzrostem, w tym usługi finansowe, odzież, technologia, motoryzacja, telekomunikacja, turystyka, dom, zdrowie i wellness oraz media i rozrywka.
Dyrektorzy ds. marketingu i marketerzy na poziomie VP, stratedzy marek i agencji, kupcy mediów, operatorzy platform twórców, agencje marketingu influencerów, analitycy badań i inwestorzy – każdy, kto informuje kierownictwo o wielkości gospodarki twórców lub prezentuje roczne plany budżetowe, prezentacje ofertowe lub przemówienia programowe na konferencjach branżowych.
Tak. Prezentacja jest w pełni edytowalna – możesz zamieniać wykresy, aktualizować statystyki nowszymi danymi, wymieniać zdjęcia, zmieniać schematy kolorów i dostosowywać rekomendacje dla swojej organizacji. Modułowy podział na sekcje + slajd z danymi + slajd z cytatem + slajd z rekomendacjami ułatwia przycinanie lub rozszerzanie.
Największym wyzwaniem operacyjnym jest identyfikacja odpowiednich twórców do współpracy (32% wymienia to jako jedno z 3 najważniejszych wyzwań). Największym wyzwaniem w zakresie pomiaru jest udowodnienie ROI (39%), a następnie przypisanie sprzedaży twórcom (34%). Standaryzacja umów, płatności i raportowania pozostaje trwałą luką.
46% marek obecnie korzysta z AI, a kolejne 29% planuje to w ciągu 12 miesięcy. Najczęstsze przypadki użycia AI to edycja treści (49%), briefy dla twórców (46%), personalizacja treści (45%), testy A/B (42%) i raporty wydajności (38%). Jednak 95% marek ma obawy dotyczące AI – autentyczność i ludzki kontakt są głównym problemem.
Twórcy średniego szczebla (50 tys. – 500 tys. obserwujących) prowadzą z 61% adopcją, a następnie Macro (500 tys. – 1 mln) i Micro (10 tys. – 50 tys.) oba z 55%, Nano (1 tys. – 100 tys.) z 45%, Top-Tier/Mega (1 mln – 5 mln) z 42% i VIP/Celebrity (5 mln+) z 30%. Duże marki skłaniają się ku twórcom makro, podczas gdy małe marki polegają bardziej na twórcach nano.

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
Odwołuj się do profesjonalnych projektów, wybierz swój styl i generuj slajdy z idealnym renderowaniem tekstu. Napędzane przez Nano Banana—zacznij tworzyć swoją prezentację teraz.
Twój Agent AI dla slajdów. Oszczędzaj czas, błyszcz szybciej dzięki inteligentnemu tworzeniu prezentacji.


© 2026 2slides. Wszelkie prawa zastrzeżone.