
इस संग्रह का हिस्सा: निवेशक प्रेज़ेंटेशन के उदाहरण
UOB इन्वेस्टर प्रेजेंटेशन नवंबर 2026 - United Overseas Bank (SGX: U11) का इन्वेस्टर डेक जिसमें 3Q26 और 9M26 के परिणाम, एसेट क्वालिटी, रणनीति और अपेंडिक्स शामिल हैं। इसे 10 नवंबर 2026 को SGX के पास दर्ज किया गया था।
आपके अपने कंटेंट से बनी स्लाइड्स के लिए इस प्रेज़ेंटेशन के कवर को स्टाइल रेफ़रेंस के रूप में इस्तेमाल करता है। या नीचे से कोई भी पेज चुनें और उसके लेआउट को रेफ़रेंस की तरह इस्तेमाल करें।
त्वरित नेविगेशन
टैग
स्लाइड साझा करें
UOB इन्वेस्टर प्रेजेंटेशन नवंबर 2026 - United Overseas Bank (SGX: U11) का इन्वेस्टर डेक जिसमें 3Q26 और 9M26 के परिणाम, एसेट क्वालिटी, रणनीति और अपेंडिक्स शामिल हैं। इसे 10 नवंबर 2026 को SGX के पास दर्ज किया गया था।
प्रत्येक स्लाइड पृष्ठ का विस्तृत दृश्य, लेआउट, मुख्य सामग्री और दृश्य तत्वों सहित।
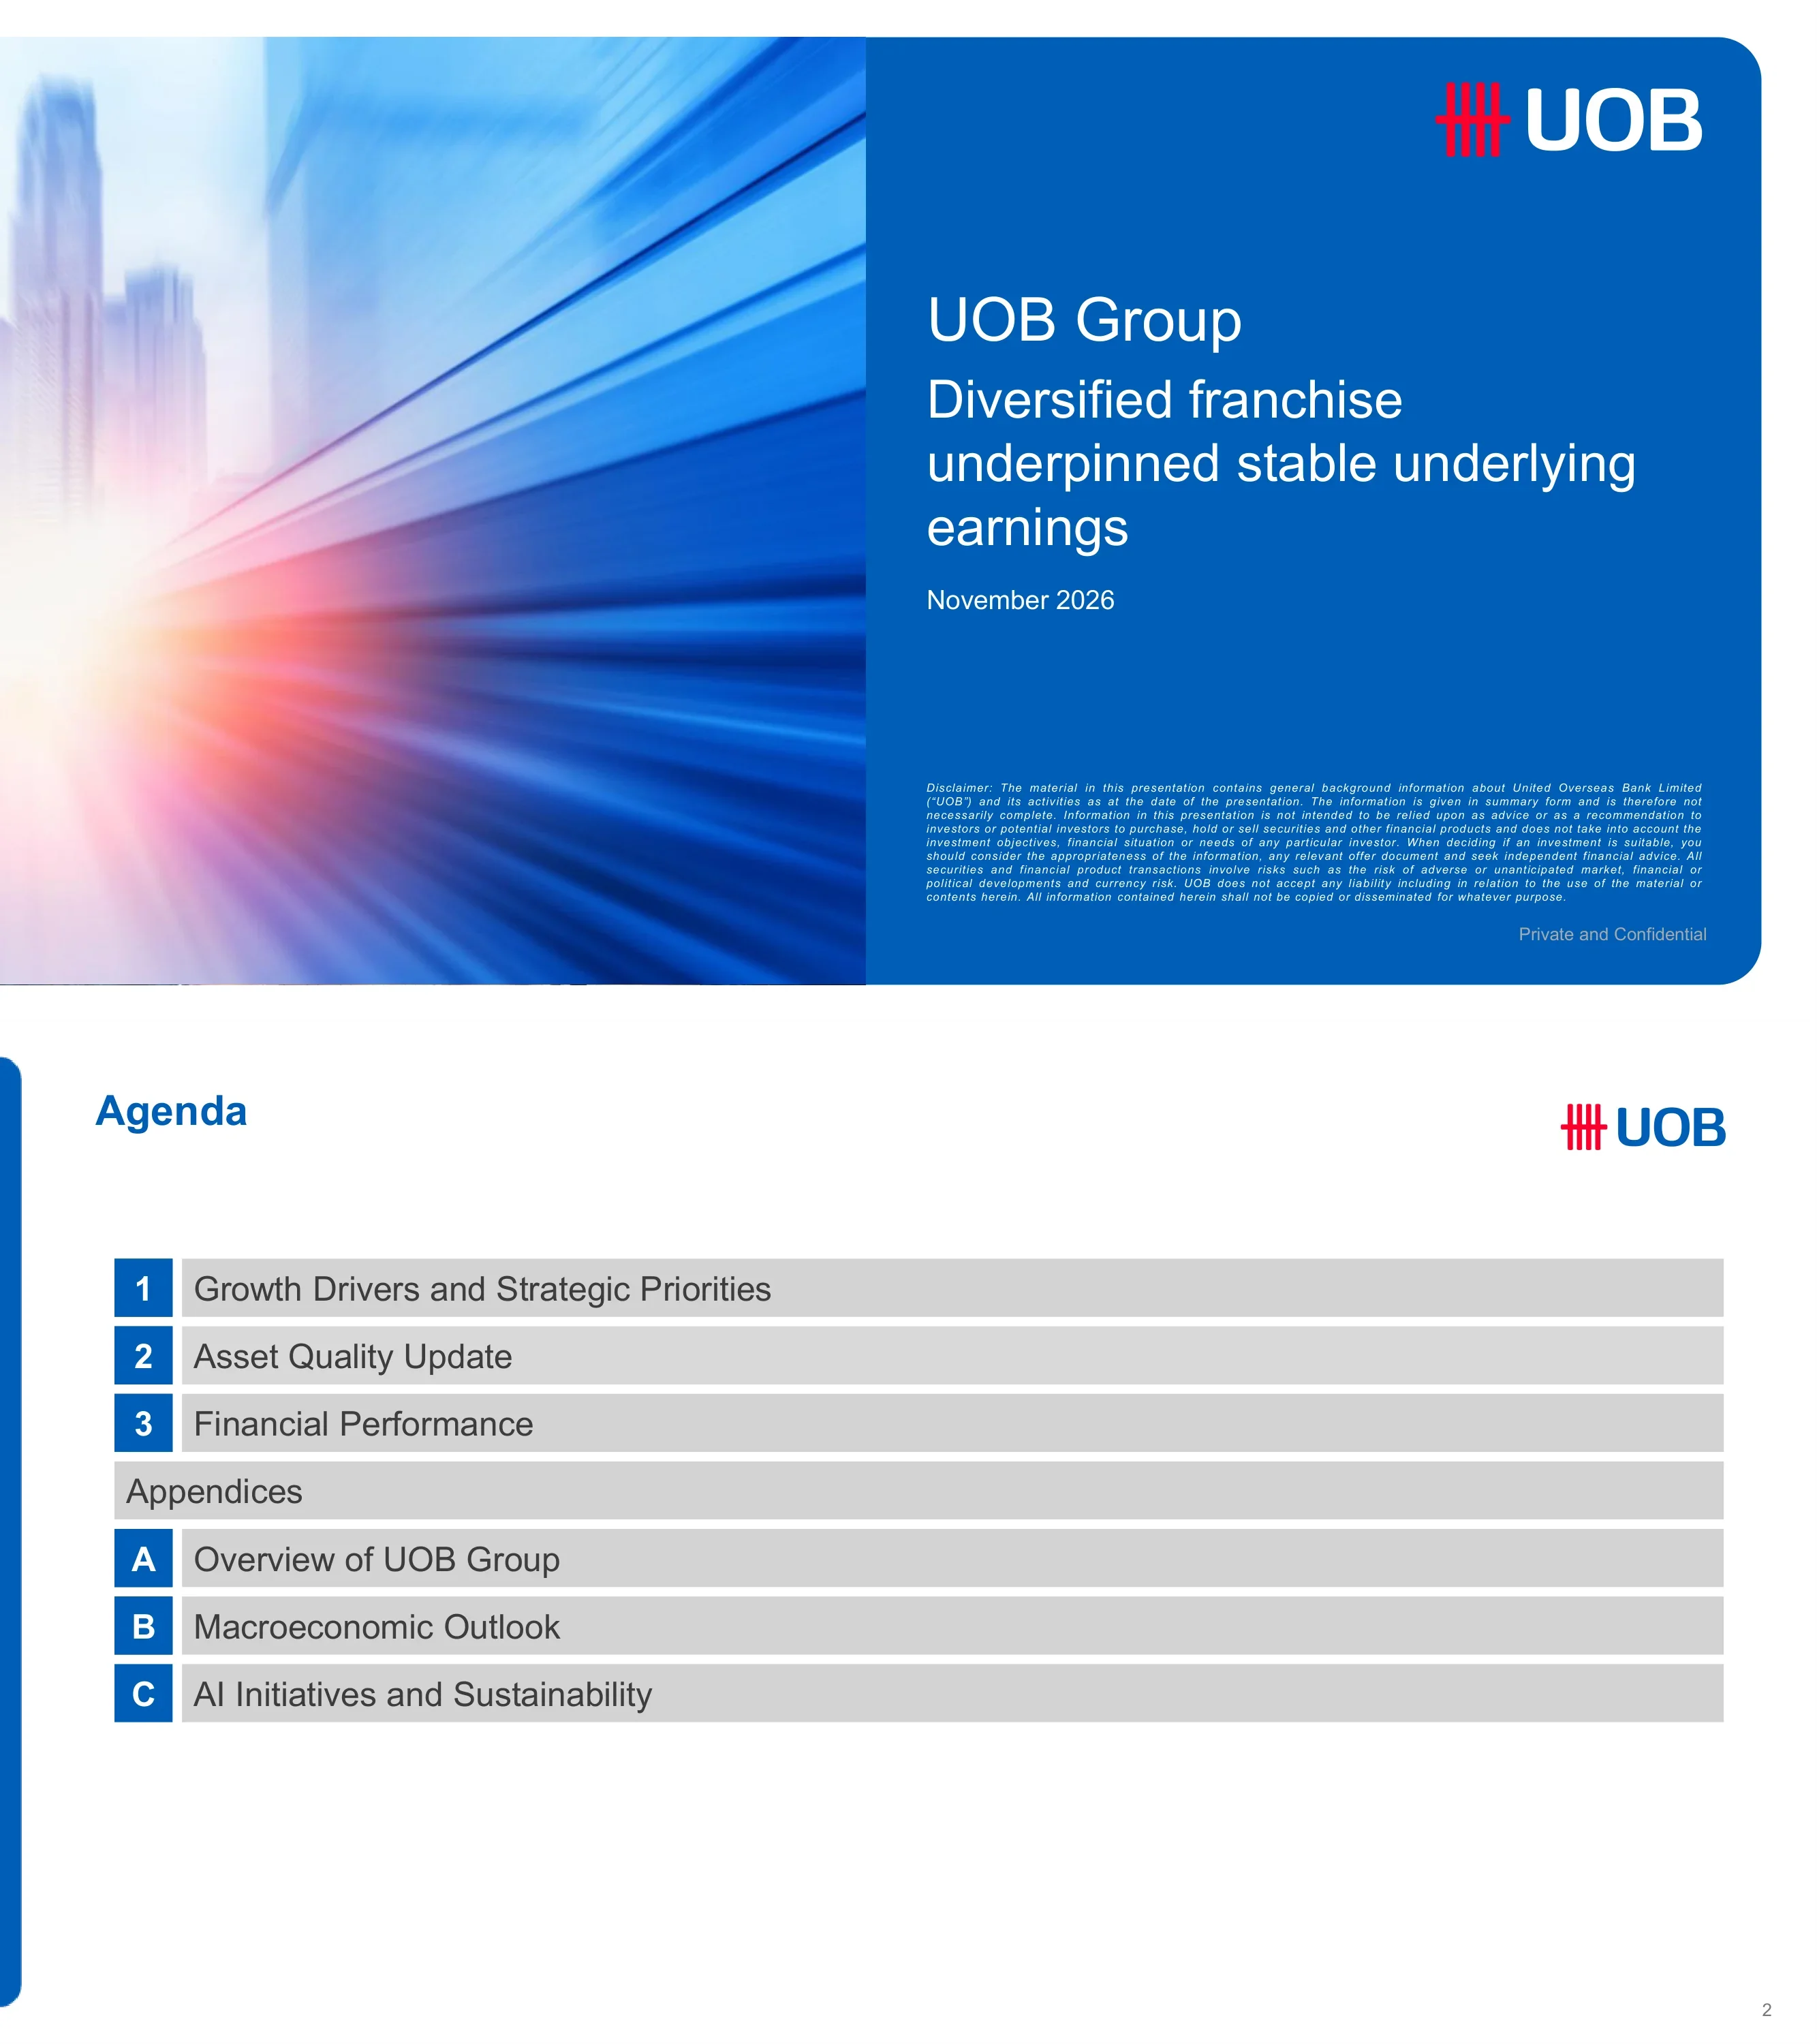
नवंबर 2026 की UOB Group इन्वेस्टर प्रेजेंटेशन की टाइटल स्लाइड, जिसका शीर्षक है 'Diversified franchise underpinned stable underlying earnings'। नीचे छोटे अक्षरों में डिस्क्लेमर और 'Private and Confidential' का निशान है।
स्प्लिट कवर: बाईं ओर धुंधली स्काईलाइन-और-लाइट-स्ट्रीक फोटो, दाईं ओर UOB लोगो, शीर्षक, उपशीर्षक, तिथि और डिस्क्लेमर के साथ सॉलिड ब्लू पैनल।
तीन मुख्य खंडों को सूचीबद्ध करता है - 1 ग्रोथ ड्राइवर्स और रणनीतिक प्राथमिकताएं, 2 एसेट क्वालिटी अपडेट, 3 वित्तीय प्रदर्शन - साथ ही अपेंडिक्स A UOB Group का ओवरव्यू, B मैक्रोइकॉनोमिक आउटलुक और C AI पहल और सस्टेनेबिलिटी।
ग्रे बार का वर्टिकल स्टैक; प्रत्येक पंक्ति के बाईं ओर नंबर या अक्षर वाले नीले वर्ग, बीच में एक 'Appendices' डिवाइडर बार।
डेक के ग्रोथ ड्राइवर्स और रणनीतिक प्राथमिकताओं वाले हिस्से का परिचय देने वाला सेक्शन डिवाइडर (इसके बाद ग्रुप रिटेल और होलसेल बैंकिंग पेज आते हैं)।
फुल-ब्लीड ब्लू राउंडेड पैनल जिसमें बाईं ओर एक बड़ा सफेद सेक्शन टाइटल और ऊपर दाईं ओर UOB लोगो है।
UOB ग्रुप रिटेल 8 मिलियन से अधिक ग्राहकों को सेवा प्रदान करता है, जिसमें S$5 अरब (सिंगापुर डॉलर) से अधिक की आय, लगभग S$200 अरब की AUM और S$60 अरब से अधिक का उपभोक्ता खर्च शामिल है। UOB, ASEAN में नंबर 1 कार्ड जारीकर्ता है, जिसका FY25 कार्ड बिलिंग S$60 अरब है और इसके परिपक्व बाजारों में लगभग 20% मार्केट शेयर है; ASEAN-4 कार्ड बिलिंग 2022 से 9M26 तक +26% CAGR से बढ़ती हुई दिखाई गई है।
बायां पैनल: प्रति देश ग्राहक संख्या के साथ डॉट-मैट्रिक्स एशिया मैप (थाईलैंड 2.5 मिलियन, मलेशिया 1.7 मिलियन, वियतनाम 300k, सिंगापुर 2.5 मिलियन, इंडोनेशिया >1 मिलियन) और एक हाइलाइट किया गया आंकड़े वाला बॉक्स। दायां पैनल: कार्ड लीडरशिप आइकन, 2022-9M26 कार्ड बिलिंग का स्टैक्ड बार चार्ट (बिना लेबल वाले बार), और डाइन/शॉप/ट्रैवल/एंटरटेनमेंट लाइफस्टाइल टाइल्स। नीचे कॉलआउट बैनर।
तीन क्लाइंट स्तरों के लिए अनुकूलित प्रस्ताव: प्राइवेट बैंक, एफ्लुएंट (~1 मिलियन ग्राहक, ~65% जुड़ाव दर, 2 में से 1 वेल्थ में परिवर्तित होते हैं) और इमर्जिंग एफ्लुएंट (~7 मिलियन ग्राहक, 2 में से 1 यूनिट-ट्रस्ट बिक्री डिजिटल रूप से की गई, रिटेल CIO फंड में S$2 अरब का निवेश)। UOB ने लगातार दूसरे वर्ष Euromoney Private Banking Awards 2026 में बेस्ट DPM का पुरस्कार जीता; इसके बैलेंस्ड डिस्क्रीशनरी पोर्टफोलियो ने एक वर्ष में 9.0% रिटर्न दिया, जबकि प्रतिस्पर्धियों का औसत 8.6% था, और DPM एसेट अंडर मैनेजमेंट में 40% से अधिक की वृद्धि हुई।
बाएं: तीन क्षैतिज पंक्तियाँ (सेगमेंट लेबल, ग्राहक आइकन, वैल्यू प्रपोज़िशन बुलेट्स, एक तीर से जुड़े दो नीले KPI बॉक्स)। दाएं: 'What we do best: CIO led Advisory' शीर्षक के तहत तीन घुमावदार स्टैट कार्ड। नीचे फुटनोट।
ग्रुप वेल्थ आय 2022 से 2025 तक +19% CAGR से बढ़ी और ASEAN-4 की वेल्थ आय 9M26 में +22% YoY बढ़ी; लक्ष्य 2030 तक वेल्थ आय को 2025 के S$1.28 अरब से दोगुना करना है, जिसमें Citi अधिग्रहण से क्रॉस-सेल का लाभ मिलेगा। यह योजना चार स्तंभों - People, Advisory, Products, Platform - पर आधारित है।
बायां पैनल: दो बार चार्ट (वर्ष के अनुसार ग्रुप वेल्थ आय, 9M25 बनाम 9M26 ASEAN-4) कॉलआउट बॉक्स के साथ। दायां पैनल: सब-आइटम के साथ चार आइकन कॉलम। नीचे फुल-विड्थ टेकअवे बैनर।
GWB आय में ASEAN-4 का योगदान 23% (2022) से बढ़कर 26% (9M26) हो गया; ट्रेड लोन कुल लोन का 15% से बढ़कर 21% और CASA डिपॉजिट का 47% से बढ़कर 55% हो गया। दिखाई गई विकास दरें: ट्रांजैक्शन बैंकिंग आय +3% CAGR, लोन और ट्रेड फीस +2%, कस्टमर ट्रेजरी +4%, ग्रॉस लोन +6%, डिपॉजिट +3%।
दो बड़े पैनल, प्रत्येक में मिनी-चार्ट की एक जोड़ी: बाईं ओर इनकम मिक्स के लिए लाइन और स्टैक्ड-बार चार्ट, दाईं ओर लोन और डिपॉजिट; नीचे सारांश बैनर।
ASEAN की संयुक्त GDP $4.3 लाख करोड़ (trillion) (2025) से अधिक है, कुल व्यापार $4.4 लाख करोड़ (trillion) है और इंट्रा-ASEAN व्यापार 20.5% है। 2022 से UOB के FSCM एंकर 65% और स्पोक्स 104% बढ़े हैं; ट्रेड लोन और CASA डिपॉजिट प्रत्येक 12% CAGR से बढ़े और डिजिटल वॉल्यूम 16% बढ़ा। एक केस स्टडी में TMT/डेटा सेंटर और रिन्यूएबल एनर्जी/BESS को कवर किया गया है।
ऊपर-बाएं फैक्ट पैनल, ऊपर-दाएं एंकर-एंड-स्पोक मेट्रिक्स तीन बार चार्ट (2022-9M26) के साथ, नीचे-बाएं सेक्टर आइकन रो, नीचे-दाएं केस-स्टडी चेकलिस्ट, FSCM पर फुटनोट।
ASEAN FDI इनफ्लो $115 अरब (2015) से बढ़कर $244 अरब (2025) हो गया, जो 2 गुना से अधिक है, जिससे वैश्विक FDI में ASEAN की हिस्सेदारी लगभग 3 गुना बढ़कर 15% हो गई। 2025 में शीर्ष प्राप्तकर्ता ($ अरब में): Singapore 151, Indonesia 21, Vietnam 20, Thailand 19, Malaysia 15। UOB ने 5,500 से अधिक कंपनियों का समर्थन किया है और S$55 अरब से अधिक के निवेश की सुविधा प्रदान की है, जिसमें Gold Peak Technology (RM670m) और JS-SEZ में FIC Global पर केस स्टडी शामिल हैं।
ऊपर: वार्षिक FDI बार चार्ट और पांच बाजारों का हॉरिजॉन्टल बार चार्ट। नीचे: आइकन स्टैट्स पैनल और दो-कॉलम केस-स्टडी पैनल एक निष्कर्ष बैनर के साथ।
तीन रणनीतिक स्तंभ - आय में वृद्धि, लागत अनुकूलन और पूंजी दक्षता - प्रत्येक में बुलेटेड क्रियाएं जैसे Strategic Client 2.0, FSCM एंकर, AI-संचालित उत्पादकता, RWA दक्षता और Greater China व US में रियल एस्टेट हॉट स्पॉट को डी-रिस्क करना। आकांक्षाएं: नंबर 1 ASEAN ट्रेड बैंक, घरेलू बाजार में नंबर 2 होलसेल लेंडर और Global Markets की ग्राहक आय में दहाई अंकों की वृद्धि।
नीले हेडर के साथ सिंगल फ्रेम वाला पैनल, आइकन हेडिंग के साथ तीन कॉलम, सब-हेडिंग चिप्स और चेक-मार्क बुलेट लिस्ट; नीचे आकांक्षा बैनर।
एसेट क्वालिटी अपडेट के लिए सेक्शन डिवाइडर (इसके बाद NPL, कवरेज, क्रेडिट लागत और रियल एस्टेट एक्सपोजर पेज हैं)।
बाईं ओर एक बड़े सफेद सेक्शन टाइटल और ऊपर दाईं ओर UOB लोगो के साथ फुल-ब्लीड नीला राउंडेड पैनल।
3Q26 में NPL अनुपात 1.5% था (पिछली तिमाहियों में 1.6%, 1.5%, 1.5%, 1.6%)। कुल नॉन-परफॉर्मिंग एसेट्स 3Q26 में S$5,827m थे, जबकि 3Q25 में S$5,809m थे, जिनका भौगोलिक वितरण: Singapore 793, ASEAN-4 2,160, Greater China 2,456 और शेष विश्व 418 है। नॉन-इंडिविजुअल नए NPA 500m थे, जबकि अपग्रेड, रिकवरी और राइट-ऑफ (361)m रहे।
भूगोल के अनुसार पांच स्टैक्ड कॉलम (3Q25-3Q26) पर NPL अनुपात की लाइन, नीचे नए NPA और अपग्रेड की दो-पंक्ति वाली तालिका।
RLAR सहित कुल अलाउंस सितंबर-26 में S$4,983m (विशिष्ट 1,232, सामान्य 3,372, RLAR 379) थे, जबकि सितंबर-25 में S$5,787m थे। NPA कवरेज 86% था और कोलैटरल के बाद अनसिक्योर्ड NPA कवरेज 269% था; विशिष्ट अलाउंस/NPA 21% था और परफॉर्मिंग लोन पर RLAR सहित सामान्य अलाउंस 0.9% था।
ऊपर दो ट्रेंड लाइनें, बीच में सितंबर-25 से सितंबर-26 के लिए स्टैक्ड कॉलम, और नीचे कवरेज अनुपात की एक शेडेड तालिका।
कुल क्रेडिट लागत 3Q26 में 24bps और 9M26 के लिए 26bps थी (9M25 में 68bps के मुकाबले); विशिष्ट क्रेडिट लागत 22bps और 30bps थी। 9M26 के लिए लोन पर अलाउंस S$695m (विशिष्ट 795, सामान्य राइट-बैक 100) थे, जबकि 9M25 के लिए S$1,729m और 3Q26 में S$218m थे।
बाएं: लाइन ओवरले के साथ 9M25 बनाम 9M26 स्टैक्ड कॉलम; सेंटर डिवाइडर; दाएं: 3Q25-3Q26 के लिए पांच-तिमाही कॉलम और लाइनें।
Greater China: सितंबर-26 में कस्टमर लोन S$49 अरब, जिसमें रियल एस्टेट और हॉस्पिटैलिटी (REH) S$20 अरब, 40% मिक्स, NPL अनुपात 5.0% और NPA कवरेज 40% है। United States: लोन S$17 अरब, REH S$6 अरब (34% मिक्स), NPL 1.3%, NPA कवरेज 214%। ग्रुप लोन के REH NPL, स्पेशल मेंशन और पास शेयर भी दिखाए गए हैं।
दो अगल-बगल के फ्रेम वाले पैनल (ग्रेटर चाइना, यूनाइटेड स्टेट्स), जिनमें से प्रत्येक में सितंबर-25 से सितंबर-26 तक स्टैक्ड कॉलम, एक छोटा स्प्लिट बार, और REH मिक्स, NPL अनुपात, NPA और असुरक्षित कवरेज की पंक्तियाँ हैं।
वित्तीय प्रदर्शन पेजों (3Q26 और 9M26 परिणाम, सेगमेंट, मार्जिन, कैपिटल) का परिचय देने वाला सेक्शन डिवाइडर।
फुल-ब्लीड नीला राउंडेड पैनल, जिसमें बाईं ओर एक बड़ा सफेद सेक्शन टाइटल और ऊपर दाईं ओर UOB लोगो है।
3Q26 का शुद्ध लाभ S$1.3 अरब रहा। 9M26 में वेल्थ इनकम सालाना आधार पर 13% बढ़ी, क्रेडिट कार्ड इनकम 25% और निवेशित AUM 9% बढ़ा; ट्रेड लोन में 31%, CASA में 9% और लोन में 9% की वृद्धि हुई; Global Markets की आय 6% बढ़ी। NII तिमाही-दर-तिमाही (QoQ) काफी हद तक स्थिर रहा और 2027 का NII मार्गदर्शन (guidance) 2026 से ऊपर है; NPL अनुपात सुधरकर 1.5% हुआ, 3Q26 में क्रेडिट लागत 24bps (YTD 26bps) रही, 2027 के लिए क्रेडिट लागत का मार्गदर्शन (guidance) 25-30bps है; डिविडेंड पेआउट ~50% रहा और S$2 अरब के बायबैक का ~42% पूरा हो गया है।
नीली रेखाओं द्वारा विभाजित चार क्षैतिज बैंड, जिनमें से प्रत्येक में बाईं ओर एक आइकन और बोल्ड हेडलाइन के साथ बुलेट पॉइंट्स हैं।
3Q26 का शुद्ध लाभ S$1,250 मिलियन (QoQ -15%, बनाम 3Q25 में S$443 मिलियन) और 9M26 का शुद्ध लाभ S$4,165 मिलियन रहा, जो सालाना आधार पर 27% अधिक है। 3Q26 की कुल आय S$3,381 मिलियन (NII 2,278, फीस 733, अन्य 370), खर्च S$1,570 मिलियन और ऑपरेटिंग प्रॉफिट S$1,811 मिलियन था; सबटाइटल में उल्लेख है कि पिछली तिमाही के विनिवेश लाभ के बाद अंतर्निहित आय स्थिर रही।
9M26, 9M25, YoY, 3Q26, 2Q26, QoQ, 3Q25, YoY कॉलम के साथ फुल-विड्थ P&L टेबल; बोल्ड सबटोटल पंक्तियाँ।
टैक्स के बाद शुद्ध लाभ S$3,271 मिलियन (9M25) से बढ़कर S$4,165 मिलियन (9M26) हो गया, जिसमें अलाउंस में S$1,258 मिलियन (-65%) की गिरावट ने कम NII (-109 मिलियन), अन्य गैर-ब्याज आय (-101 मिलियन), उच्च खर्च (-93 मिलियन) और टैक्स/NCI (-200 मिलियन) के प्रभाव को संतुलित किया। मुख्य संकेतक: NIM 1.75%, लागत/आय 45.4%, ROE 11.1% (9M25 में 9.0%)।
ऊपर: प्रतिशत परिवर्तनों के साथ 9M25 से 9M26 तक का वॉटरफॉल ब्रिज। नीचे: ओवल वैल्यू हाईलाइट्स के साथ मुख्य-संकेतक तालिका।
टैक्स के बाद शुद्ध लाभ S$1,478 मिलियन (2Q26) से गिरकर S$1,250 मिलियन (3Q26) हो गया: अन्य गैर-ब्याज आय -262 मिलियन (-41%) और उच्च अलाउंस (-47 मिलियन) ने फीस आय +68 मिलियन और कम खर्च +59 मिलियन के प्रभाव को कम कर दिया। NIM 1.68% (2Q26 में 1.74%, 3Q25 में 1.82%), लागत/आय 46.4% और ROE 10.1% (2Q26 में 11.8%, 3Q25 में 3.5%)।
QoQ और YoY परिवर्तन कॉलम वाली मुख्य-संकेतक तालिका के ऊपर 2Q26 से 3Q26 तक का वॉटरफॉल ब्रिज।
9M26 की आय S$3,844 मिलियन (+1%): लेंडिंग और डिपॉजिट 2,029 (-10%), वेल्थ 1,099 (+13%), क्रेडिट कार्ड 716 (+25%); टैक्स से पहले लाभ S$1,547 मिलियन (+1%)। सितंबर-26 में AUM S$204 अरब था (निवेशित 88, डिपॉजिट 117), नेट न्यू मनी S$5 अरब, निवेशित AUM मिक्स 41% के मुकाबले 43% रहा;; लागत/आय 54.2%, क्रेडिट लागत 21bps, लोन S$120 अरब, डिपॉजिट S$203 अरब।
ऊपर बाईं ओर: आय-विवरण तालिका; ऊपर दाईं ओर: हाईलाइट्स टेक्स्ट बॉक्स; नीचे: मुख्य-मेट्रिक्स तालिका, AUM स्टैक्ड-बार चार्ट और कार्ड बिलिंग बार चार्ट।
9M26 की आय S$4,425 मिलियन (-8%): ट्रांजैक्शन बैंकिंग 2,050, लोन 1,555, इन्वेस्टमेंट बैंकिंग 324, कस्टमर ट्रेजरी 496; टैक्स से पहले लाभ S$2,818 मिलियन (+32%) रहा क्योंकि अलाउंस गिरकर S$377 मिलियन रह गया। ग्रॉस लोन S$273 अरब (+9%) और डिपॉजिट S$239 अरब (+13%) तक पहुंच गया; लागत/आय 27.8%, क्रेडिट लागत 23bps, गैर-रियल-एस्टेट आय मिक्स 72%।
Group Retail जैसा ही डैशबोर्ड लेआउट: P&L तालिका, हाईलाइट्स बॉक्स, मुख्य मेट्रिक्स, लोन और डिपॉजिट स्टैक्ड-बार चार्ट।
9M26 में Global Markets की कुल आय S$1,806 मिलियन थी (1,704 मिलियन के मुकाबले +6%): ट्रेजरी कस्टमर 897 और नॉन-कस्टमर 909। 3Q26 की आय S$564 मिलियन थी (584 मिलियन के मुकाबले -3% QoQ)। डेरिवेटिव को छोड़कर कुल संपत्ति S$173 अरब (+12%) थी।
बाईं ओर बार जोड़ी (9M25 बनाम 9M26), डिवाइडर, दाईं ओर पांच-तिमाही बार और नीचे कुल-संपत्ति बॉक्स की एक पंक्ति।
9M26 में NII S$6,900 मिलियन (-2%) रहा, जिसमें NIM 1.75% (1.91%), लोन मार्जिन 2.05% (2.26%) और इंटरबैंक मार्जिन 1.14% था। 3Q26 में NII S$2,278 मिलियन (-1% QoQ) रहा, जिसमें NIM 1.68%, लोन मार्जिन 1.95% था; औसत ब्याज वाली संपत्ति बढ़कर S$538 अरब हो गई।
स्टैक्ड NII बार के ऊपर मार्जिन ट्रेंड लाइनें, बाईं ओर 9M तुलना और दाईं ओर पांच तिमाहियां, नीचे एसेट बॉक्स।
NIM 2Q26 में 1.74% से गिरकर 3Q26 में 1.68% हो गया: एसेट रिप्राइसिंग -0.01, फंडिंग लागत -0.07, वॉल्यूम/मिक्स +0.02। लोन मार्जिन 2.05% से 1.95% पर आ गया; SGD रिप्राइसिंग -0.02 (3M SORA औसत +0.10) और USD -0.03 (3M SOFR -0.01)।
ऊपर मार्जिन बॉक्स और नीचे रेट रेफरेंस लाइनों के साथ सिंगल वॉटरफॉल चार्ट।
9M26 की फीस आय S$2,675 मिलियन (+2%) थी, जिसमें वेल्थ 720, क्रेडिट कार्ड 871, लोन/ट्रेड 796 और अन्य 289 थे। 3Q26 में फीस S$945 मिलियन (+8% QoQ) तक पहुंच गई: वेल्थ 258, क्रेडिट कार्ड 299, लोन/ट्रेड 293, अन्य 95।
ग्रोथ कॉलआउट के साथ 9M तुलना और पांच-तिमाही श्रृंखला में विभाजित स्टैक्ड कॉलम।
9M26 के खर्च S$4,722 मिलियन (+2%) रहे: स्टाफ 2,688, IT 884, अन्य 1,150; लागत/आय अनुपात (cost/income) 44.0% के मुकाबले 45.4% रहा। 3Q26 के खर्च S$1,570 मिलियन (-4% QoQ) रहे, लागत/आय अनुपात 46.4% रहा।
9M और तिमाही दृश्यों के लिए स्टैक्ड एक्सपेंस बार के ऊपर लागत/आय लाइन।
पेज 14 के क्रेडिट-कॉस्ट चार्ट को दोहराता है: कुल क्रेडिट लागत 26bps (9M26) और 24bps (3Q26), 9M26 के लिए S$695 मिलियन के अलाउंस के साथ।
पेज 14 के समान: 9M पैनल, डिवाइडर और पांच-तिमाही पैनल।
सितंबर-26 तक कस्टमर लोन S$372 अरब थे। भौगोलिक स्थिति: Singapore 187, ASEAN-4 79, Greater China 49, शेष विश्व 57। सबसे बड़े उद्योग: भवन और निर्माण 24%, आवास 23%, सामान्य वाणिज्य 12%, FIs 11%, विनिर्माण 10%। Group Retail 32% है और GWB व अन्य 68% हैं।
तीन पैनल: इंडस्ट्री डोनट, भौगोलिक स्थिति के अनुसार स्टैक्ड कॉलम चार्ट, दो सेगमेंट डोनट्स।
सितंबर-26 तक कुल फंडिंग S$533 अरब (CASA 244, FD और अन्य 203, होलसेल 86) थी। LCR 152%, NSFR 112%, लोन/डिपॉजिट अनुपात 82.5%; CASA/डिपॉजिट अनुपात 54.6% (एक साल पहले 57.0%) रहा।
स्टैक्ड फंडिंग बार और CASA अनुपात तालिका के ऊपर तीन अनुपात लाइनें।
सितंबर-26 में CET1 अनुपात 14.6% (फुल्ली लोडेड 14.0%); RWA S$284 अरब; लीवरेज अनुपात 6.3% रहा।
RWA कॉलम और लीवरेज अनुपात तालिका के ऊपर CET1 लाइनें।
S$555 मिलियन के खरीद प्रतिफल के साथ रणनीतिक विनिवेश, ~S$330 मिलियन का टैक्स-पूर्व लाभ और ~14bps CET1 वृद्धि। Allianz Global Investors के साथ रणनीतिक साझेदारी निवेश समाधानों और ओपन आर्किटेक्चर का विस्तार करती है और एडवाइजरी-आधारित दृष्टिकोण को मजबूत करती है।
एक वर्टिकल टाइमलाइन एरो द्वारा विभाजित दो कॉलम।
UOB group अवलोकन पेजों का परिचय देने वाला अपेंडिक्स डिवाइडर।
फुल-ब्लीड ब्लू राउंडेड पैनल, जिसमें बाईं ओर एक बड़ा सफेद सेक्शन टाइटल और ऊपर दाईं ओर UOB लोगो है।
अगस्त 1935 में स्थापित; 19 बाजारों में लगभग 430 शाखाएं और कार्यालय। मुख्य 9M26 आंकड़े: ग्रॉस लोन S$372 अरब, डिपॉजिट S$447 अरब, लोन/डिपॉजिट 82.5%, NSFR 112%, LCR 152%, CET1 14.6%, लीवरेज 6.3%, ROE 11.1%, ROA 0.95%, NIM 1.75%, लागत/आय 45.4%, NPL 1.5%। स्थिर दृष्टिकोण (stable outlook) के साथ Aa1/AA-/AA- रेटिंग।
बाएं: स्थापना और विस्तार बॉक्स; दाएं: रेटिंग तालिका के साथ मुख्य आंकड़ों की सूची।
Group Retail, Group Wholesale Banking और Global Markets तीन फ्रैंचाइज़ी हैं। UOB अपने पुरस्कार (Euromoney ASEAN Best Retail Bank 2026, Best SME Bank in the World 2026, Global Finance Best Bank in Asia-Pacific 2025) और 20% (डिपॉजिट) व 24% (लोन) की SGD मार्केट शेयर दिखाता है।
शीर्ष पर ऑर्ग चार्ट, बाईं ओर पुरस्कारों की पंक्ति और दाईं ओर घरेलू शेयर बार।
NPAT का रुझान S$92m (1980) से S$2,696m (2010), S$4,343m (2019), S$2,915m (2020), S$6,045m (2024) और S$4,682m (2025, प्री-एम्प्टिव जनरल अलाउंस सहित) तक। अधिग्रहण का इतिहास 1971-2005 और Citi कंज्यूमर बिजनेस (Malaysia, Thailand 2022; Vietnam, Indonesia 2023) तक फैला हुआ है।
शीर्ष पर बुलेट्स, अधिग्रहण बॉक्स के साथ ग्रोथ एरो के ऊपर एक लॉन्ग-रन NPAT लाइन।
शाखाएं: Thailand 139, Indonesia 82, Malaysia 55, Singapore 42, Greater China 20, Vietnam 5, Myanmar, Philippines और Australia 1-1। S$204b AUM के साथ Group Retail आय S$3.8b (PBT का 30%); GWB और Global Markets आय S$4.4b (PBT का 70%), ट्रेड लोन +31%।
बाएं: शाखा मानचित्र; दाएं: सेगमेंट प्रदर्शन टाइल्स।
UOB लागत/आय 45%, ROA 1.0%, लोन/डिपॉजिट 83%, रेटिंग Aa1/AA-/AA-। तुलना किए गए प्रतिद्वंद्वी: OCBC, DBS, HSBC, SCB, BOA, Citi, CBA, NAB, RBC, TD, CIMB, MBB।
बार्स के साथ सघन तालिका और UOB को हाइलाइट किया गया है।
UOB CET1 14.6% (फुल्ली लोडेड 14.0%) बनाम DBS 15.9%, OCBC 15.5%; UOB ROE 11.1% और लीवरेज 6.3%।
दो बार चार्ट: CET1 और लीवरेज अनुपात।
रेटिंग Aa1/P-1 (Moody's), AA-/A-1+ (S&P), AA-/F1+ (Fitch)। मुद्रा, ऋण वर्ग, जारी करने की तिथि और परिपक्वता के आधार पर सार्वजनिक निर्गमों (public issuances) का S$25b समकक्ष विवरण।
रेटिंग हेडर और चार डोनट चार्ट।
चार विषय: स्थिर प्रबंधन, एकीकृत क्षेत्रीय मंच, मजबूत बुनियादी सिद्धांत (CET1 14.6%, लोन/डिपॉजिट 82.5%) और स्थिरता के साथ संतुलित विकास।
आइकन और बुलेट्स के साथ चार हल्के नीले कार्ड।
व्यापक आर्थिक दृष्टिकोण (macroeconomic outlook) पेजों का परिचय देने वाला अपेंडिक्स डिवाइडर।
फुल-ब्लीड ब्लू राउंडेड पैनल, जिसमें बाईं ओर एक बड़ा सफेद सेक्शन टाइटल और ऊपर दाईं ओर UOB लोगो है।
GDP विकास अनुमान (2025/2026F/2027F, %): China 5.0/4.6/4.5, Vietnam 8.0/9.2/8.8, Thailand 2.4/1.9/2.0, Malaysia 5.2/5.0/4.6, Singapore 5.0/5.7/3.2, Indonesia 5.1/5.2/5.4। 2025 में ASEAN10 में FDI US$243.9b रहा।
बाएं: क्लस्टर्ड बार के साथ मानचित्र; दाएं: दो ट्रेड लाइन चार्ट और एक FDI बार चार्ट।
सितंबर 2026 की बढ़ोतरी के बाद Fed funds 3.75-4.00%; US 10-year 5.28%; SG 3M SORA 1.23%; 3Q27 तक का पूर्वानुमान।
कमेंट्री के ऊपर दरों की तालिका।
Singapore, Malaysia, Thailand और Indonesia के लिए चार तुलनात्मक चार्ट: विदेशी मुद्रा भंडार, चालू खाता, ऋण-इक्विटी अनुपात और विदेशी मुद्रा ऋण मिश्रण।
2x2 चार्ट ग्रिड।
आवास मूल्य सूचकांक, बचत दरें, बेरोजगारी और मूल्य-से-आय अनुपात; Singapore PIR 5.9।
चार्ट का 2x2 ग्रिड।
BCBS, Singapore, Malaysia, Thailand और Indonesia के लिए नियामक न्यूनतम सीमाएं: CET1, Tier 1, कुल CAR, बफ़र्स, लीवरेज, LCR और NSFR।
तुलना मैट्रिक्स।
AI और स्थिरता पेजों का परिचय देने वाला परिशिष्ट डिवाइडर।
फुल-ब्लीड नीला राउंडेड पैनल, जिसमें बाईं ओर एक बड़ा सफेद सेक्शन शीर्षक और ऊपर दाईं ओर UOB लोगो है।
AI रणनीति पिरामिड: Agentic AI, 30 से अधिक BYOB बॉट्स, Copilot पर 30,000 से अधिक कर्मचारी, Gen-AI सॉफ्टवेयर विकास, फाउंडेशन, कार्यबल। 27k से अधिक सक्रिय Copilot उपयोगकर्ता, ~1.5m प्रॉम्प्ट्स प्रति माह, 30+ बॉट्स, UOBuddy कार्यों को ~30 मिनट से घटाकर सेकंड में पूरा करता है।
विवरण के साथ बाईं ओर पिरामिड; दाईं ओर उपयोग-सांख्यिकी पैनल; समापन बैनर।
तीन केस: Private Bank वेल्थ एडवाइजरी, Program AURA, FDI लीड्स (1H26 में >1,500 लीड्स)।
बाएं: चार-स्तंभ प्रवाह; दाएं: चार-चरणीय FDI पैनल; नीचे: AURA बार।
पांच-भाग वाली प्रतिभा रणनीति: साक्षरता (Literacy), त्वरण (Acceleration), अधिग्रहण (Acquisition), गतिशीलता (Mobility), आश्वासन (Assurance)।
पांच कॉलम और नीचे चार-बॉक्स वाली एक पंक्ति।
टाइमलाइन 2015-2026: नेट जीरो प्रतिबद्धता और कोयला व पाम ऑयल नीतियों के साथ स्थापना, सुधार और सुदृढ़ीकरण।
चार-चरणीय टाइमलाइन।
2019 के गुणात्मक मूल्यांकन से लेकर 2022-2026 की बेहतर कार्यप्रणाली तक; ISSB के अनुरूप मेट्रिक्स।
भविष्य की योजना बार के साथ चार कॉलम।
प्रति क्षेत्र लक्ष्य: पावर 64%/98%, ऑटोमोटिव 58%/नेट जीरो, रियल एस्टेट 36%/97%, कंस्ट्रक्शन 31%/85%, स्टील 20%/92%; कॉर्पोरेट ऋण का ~60% कवर करता है।
बाएं: दो सेक्टर समूह; दाएं: तर्क (rationale) पैनल।
पांच उत्सर्जन तीव्रता चार्ट, प्रत्येक संदर्भ पथ से नीचे ट्रेंड कर रहा है: पावर 39%, ऑटोमोटिव 8%, रियल एस्टेट 8%, कंस्ट्रक्शन 4%, स्टील 3%।
दो सेक्टर पैनल में पांच चार्ट।
ऋण पुस्तिका का लगभग 20% उच्च प्रभाव वाला; पांच उप-क्षेत्रों की पहचान की गई।
बाएं: ग्रेडिएंट बार और सेक्टर फोटो; दाएं: बुलेट्स।
लीजेंड के साथ कृषि, निर्माण और खनन के लिए अवसर मैट्रिक्स।
3x4 मैट्रिक्स।
UOB चीनी सील लोगो और टैगलाइन 'Right By You' के साथ समापन स्लाइड।
सफेद पृष्ठभूमि पर केंद्रित लोगो।
इस स्लाइड और अंतर्निहित प्रस्तुति सामग्री के बारे में सामान्य प्रश्न।
इसमें UOB Group के ग्रोथ ड्राइवर्स (ग्रुप रिटेल और होलसेल बैंकिंग), एसेट क्वालिटी, 3Q26 और 9M26 के वित्तीय प्रदर्शन, और ग्रुप ओवरव्यू, मैक्रोइकॉनोमिक आउटलुक, AI पहलों और सस्टेनेबिलिटी पर अपेंडिक्स शामिल हैं।
यह अवधि 3Q26 और 9M26 (30 सितंबर 2026 तक) की है। 3Q26 में शुद्ध लाभ S$1,250 मिलियन और 9M26 में S$4,165 मिलियन (+27% YoY) रहा, 3Q26 में NIM 1.68%, NPL अनुपात 1.5% और CET1 अनुपात 14.6% रहा।
UOB ने 10 नवंबर 2026 को Singapore Exchange (SGX) के पास 'UOB Investor Presentation_Nov 2026' नाम से यह घोषणा दर्ज की थी।
सिंगापुर में लिस्टेड कंपनियां अर्ध-वार्षिक रिपोर्ट देती हैं, इसलिए Q1 और Q3 अपडेट पूर्ण वित्तीय विवरणों के बजाय बिजनेस अपडेट होते हैं।
हाँ, गैलरी पेज पर स्लाइड डाउनलोड के लिए उपलब्ध हैं, जो पेज पर उनकी उपलब्धता के अधीन हैं।
हाँ। इस डेक के वॉटरफॉल चार्ट, स्टैक्ड बार, KPI टेबल और सेक्शन डिवाइडर किसी बैंक या फाइनेंस रिजल्ट्स प्रेजेंटेशन के लिए एक बेहतरीन शुरुआती बिंदु हैं। आप UOB के आंकड़ों और ब्रांडिंग को अपने आंकड़ों से बदल सकते हैं।
आंकड़े S$ (सिंगापुर डॉलर) में हैं, जब तक कि अन्यथा उल्लेख न किया गया हो, जैसे कि मैक्रो पेजों पर US$।
हाँ, इसमें तीन अपेंडिक्स हैं: A - UOB Group का ओवरव्यू, B - मैक्रोइकॉनोमिक आउटलुक, C - AI पहल और सस्टेनेबिलिटी।
परिणामों और प्रेजेंटेशन के साथ आधिकारिक इन्वेस्टर रिलेशंस साइट।

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
पेशेवर डिज़ाइन का संदर्भ लें, अपनी शैली चुनें, और सही टेक्स्ट रेंडरिंग के साथ स्लाइड्स जेनरेट करें। Nano Banana द्वारा संचालित—अभी अपना प्रेजेंटेशन बनाना शुरू करें।
स्लाइड के लिए आपका AI एजेंट। बुद्धिमान प्रस्तुति निर्माण के साथ समय बचाएं, तेजी से चमकें।


© 2026 2slides। सभी अधिकार सुरक्षित।