
Fait partie de Exemples de présentations investisseurs
Présentation aux investisseurs de UOB Novembre 2026 - Support de présentation de United Overseas Bank (SGX : U11) couvrant les résultats du 3Q26 et des 9M26, la qualité des actifs, la stratégie et les annexes. Document déposé auprès de la SGX le 10 novembre 2026.
Utilise la couverture de cette présentation comme référence de style pour des diapositives créées à partir de votre propre contenu. Ou choisissez une page ci-dessous pour utiliser sa mise en page comme référence.
Navigation rapide
Étiquettes
Partager les diapositives
Présentation aux investisseurs de UOB Novembre 2026 - Support de présentation de United Overseas Bank (SGX : U11) couvrant les résultats du 3Q26 et des 9M26, la qualité des actifs, la stratégie et les annexes. Document déposé auprès de la SGX le 10 novembre 2026.
Vue détaillée de chaque page de diapositive, incluant la mise en page, le contenu clé et les éléments visuels.
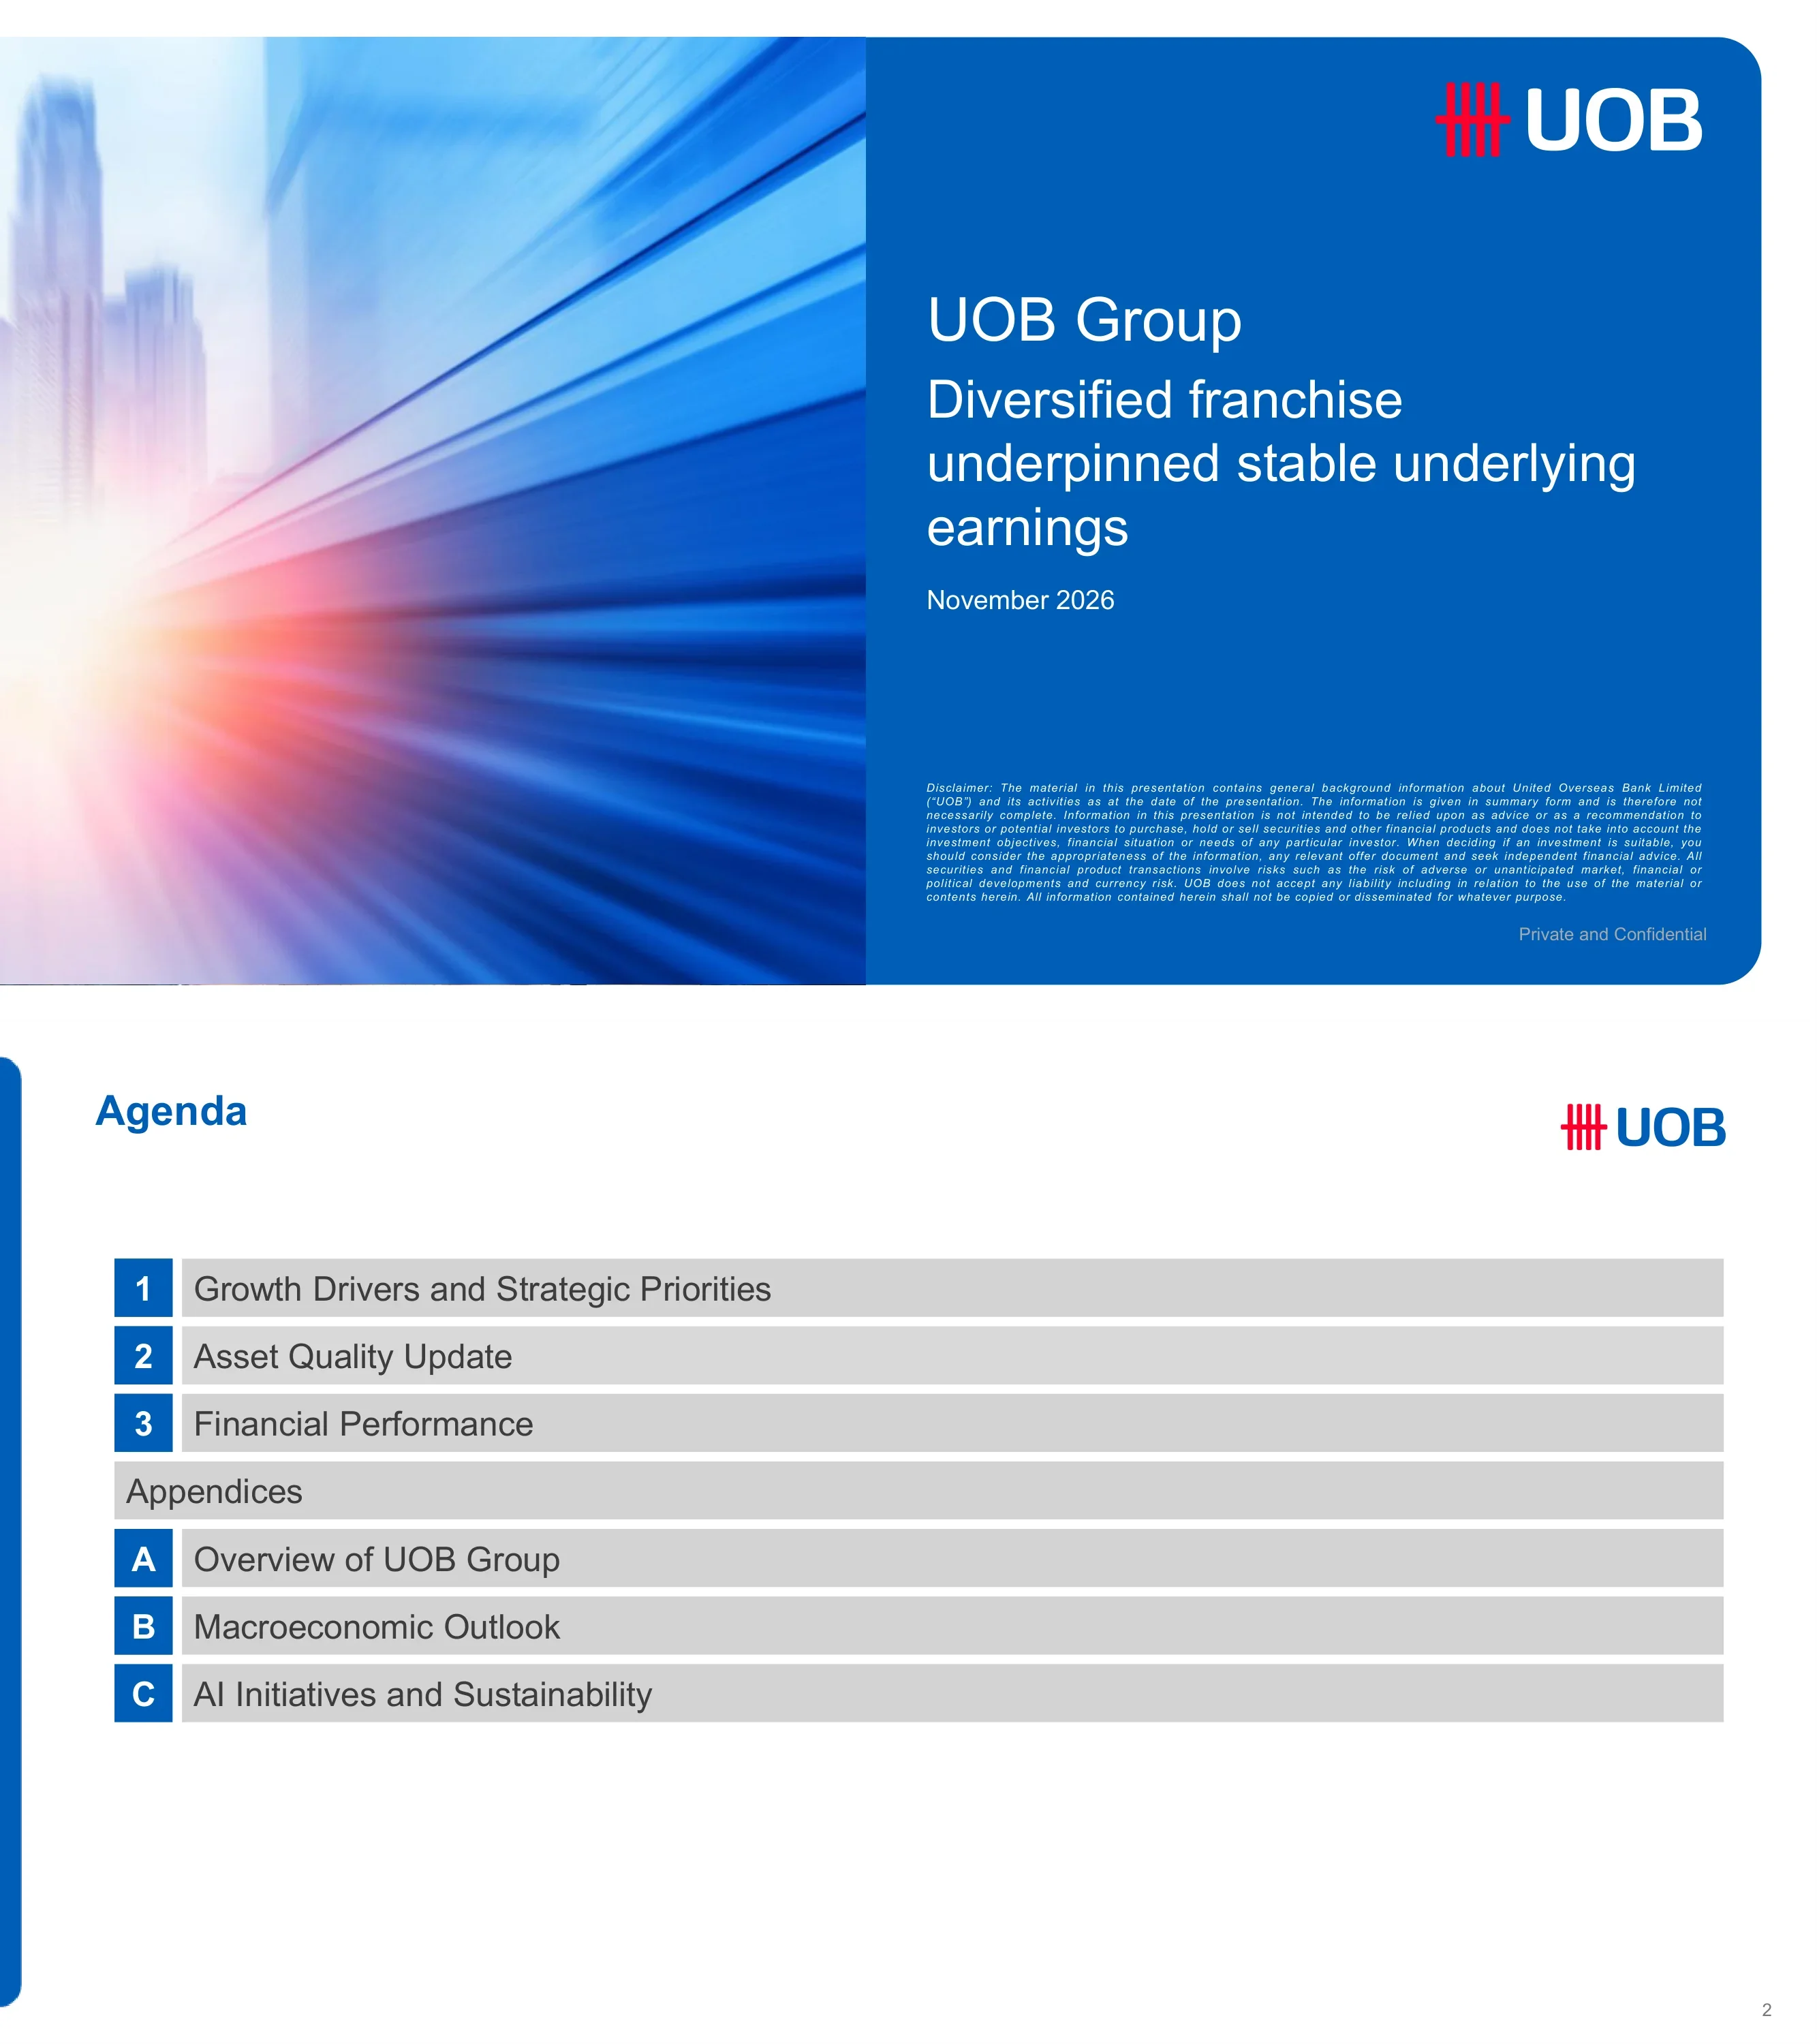
Diapositive de titre de la présentation aux investisseurs du Groupe UOB datée de novembre 2026, intitulée « Diversified franchise underpinned stable underlying earnings ». Une clause de non-responsabilité en petits caractères et une mention « Private and Confidential » figurent en bas de page.
Couverture divisée : photo d'une ligne d'horizon urbaine floue avec des traînées lumineuses à gauche, panneau bleu uni à droite avec le logo UOB, le titre, le sous-titre, la date et la clause de non-responsabilité.
Liste trois sections principales - 1 Moteurs de croissance et priorités stratégiques, 2 Mise à jour sur la qualité des actifs, 3 Performance financière - plus les annexes A Présentation du Groupe UOB, B Perspectives macroéconomiques et C Initiatives IA et durabilité.
Pile verticale de barres grises ; carrés bleus numérotés ou lettrés à gauche de chaque ligne, une barre de séparation « Annexes » au milieu.
Séparateur de section introduisant la partie sur les moteurs de croissance et les priorités stratégiques du deck (suivie des pages Group Retail et Wholesale Banking).
Panneau bleu arrondi à fond perdu avec un seul grand titre de section blanc à gauche et le logo UOB en haut à droite.
UOB Group Retail sert plus de 8 millions de clients avec plus de 5 Md S$ (dollars de Singapour) de revenus, environ 200 Md S$ d'AUM et plus de 60 Md S$ de dépenses de consommation. UOB est l'émetteur de cartes numéro 1 dans l'ASEAN avec 60 Md S$ de facturation de cartes pour l'exercice FY25 et environ 20 % de part de marché sur ses marchés matures ; la facturation des cartes dans l'ASEAN-4 affiche une croissance de +26 % CAGR de 2022 aux 9M26.
Panneau de gauche : carte de l'Asie en matrice de points avec le nombre de clients par pays (Thaïlande 2,5 M, Malaisie 1,7 M, Vietnam 300 k, Singapour 2,5 M, Indonésie >1 M) et un encadré de statistiques mis en évidence. Panneaux de droite : icônes de leadership des cartes, graphique à barres empilées de la facturation des cartes 2022-9M26 (barres non étiquetées) et tuiles de style de vie Dine/Shop/Travel/Entertainment. Bannière d'appel en bas.
Propositions sur mesure pour trois niveaux de clients : Private Bank, Affluent (~1 M de clients, ~65 % de taux d'engagement, 1 sur 2 convertis à la gestion de patrimoine) et Emerging Affluent (~7 M de clients, 1 vente de fonds commun de placement sur 2 effectuée numériquement, 2 Md S$ investis dans les fonds CIO de détail). UOB a remporté le prix du meilleur DPM aux Euromoney Private Banking Awards 2026 pour la deuxième année consécutive ; son portefeuille discrétionnaire équilibré a rapporté 9,0 % sur un an contre une moyenne de 8,6 % pour ses pairs, et les actifs sous gestion DPM ont augmenté de plus de 40 %.
Gauche : trois rangées horizontales (étiquette de segment, icône client, puces de proposition de valeur, deux boîtes de KPI bleues reliées par une flèche). Droite : trois cartes de statistiques arrondies sous le titre « Ce que nous faisons de mieux : conseil dirigé par le CIO ». Notes de bas de page en bas.
Les revenus de la gestion de patrimoine du groupe ont progressé à un TCAC de +19 % entre 2022 et 2025, et ceux de l'ASEAN-4 ont augmenté de +22 % en glissement annuel sur les 9M26 ; l'objectif est de doubler les revenus du patrimoine d'ici 2030 par rapport aux 1,28 Md S$ de 2025, grâce aux ventes croisées issues de l'acquisition de Citi. Le plan s'appuie sur quatre piliers : People, Advisory, Products, Platform.
Panneau de gauche : deux graphiques à barres (revenus du patrimoine du groupe par an, ASEAN-4 9M25 vs 9M26) avec des bulles d'information. Panneau de droite : quatre colonnes d'icônes avec sous-éléments. Bannière de conclusion en pleine largeur en bas.
La contribution aux revenus de l'ASEAN-4 est passée de 23 % (2022) à 26 % (9M26) des revenus de la GWB ; les prêts commerciaux sont passés de 15 % à 21 % du total des prêts et le CASA de 47 % à 55 % des dépôts. Taux de croissance affichés : revenus du transaction banking +3 % TCAC, commissions sur prêts et commerce +2 %, trésorerie client +4 %, prêts bruts +6 %, dépôts +3 %.
Deux grands panneaux, chacun avec une paire de mini-graphiques : graphiques linéaires et à barres empilées pour le mix de revenus à gauche, prêts et dépôts à droite ; bannière récapitulative en bas.
L'ASEAN affiche un PIB combiné supérieur à 4 300 milliards US$ (2025), 4 400 milliards US$ de commerce total et 20,5 % de commerce intra-ASEAN. Les ancrages FSCM de UOB ont augmenté de 65 % et les satellites de 104 % depuis 2022 ; les prêts commerciaux et les dépôts CASA ont chacun progressé à un TCAC de 12 %, et le volume numérique de 16 %. Une étude de cas porte sur les TMT/centres de données et les énergies renouvelables/BESS.
Panneau de faits macro en haut à gauche, indicateurs « anchor-and-spoke » en haut à droite avec trois graphiques à barres (2022-9M26), rangée d'icônes sectorielles en bas à gauche, liste de contrôle d'étude de cas en bas à droite, note de bas de page sur le FSCM.
Les flux d'IDE entrants dans l'ASEAN sont passés de 115 Md US$ (2015) à 244 Md US$ (2025), soit plus du double, portant la part de l'ASEAN dans les IDE mondiaux à environ 15 % (multipliée par 3). Principaux bénéficiaires en 2025 (en Md US$) : Singapour 151, Indonésie 21, Vietnam 20, Thaïlande 19, Malaisie 15. UOB a soutenu plus de 5 500 entreprises et facilité plus de 55 Md S$ d'investissements, avec des études de cas sur Gold Peak Technology (670 M RM) et FIC Global dans la JS-SEZ.
Haut : graphique à barres des IDE annuels et graphique à barres horizontales de cinq marchés. Bas : panneau de statistiques avec icônes et panneau d'étude de cas sur deux colonnes avec une bannière de conclusion.
Trois piliers stratégiques — hausse des revenus, optimisation des coûts et efficacité du capital — chacun avec des actions détaillées telles que Strategic Client 2.0, ancrages FSCM, productivité pilotée par l'IA, efficacité des RWA et réduction des risques sur les points chauds de l'immobilier en Grande Chine et aux États-Unis. Ambitions : n° 1 de la banque commerciale dans l'ASEAN, n° 2 du prêt de gros sur le marché domestique et croissance à deux chiffres des revenus clients de Global Markets.
Panneau unique encadré avec un en-tête bleu, trois colonnes avec titres à icônes, puces de sous-titres et listes à puces cochées ; bannière d'ambition en bas.
Intercalaire de section pour la mise à jour sur la qualité des actifs (les pages sur les NPL, la couverture, le coût du crédit et l'exposition immobilière suivent).
Panneau bleu arrondi en plein écran avec un seul grand titre de section blanc à gauche et le logo UOB en haut à droite.
Le ratio NPL était de 1,5 % au 3Q26 (contre 1,6 %, 1,5 %, 1,5 %, 1,6 % lors des trimestres précédents). Le total des actifs non performants s'élevait à 5 827 M S$ au 3Q26 contre 5 809 M S$ au 3Q25, répartis comme suit : Singapour 793, ASEAN-4 2 160, Grande Chine 2 456 et reste du monde 418. Les nouveaux NPA non individuels s'élevaient à 500 M contre (361) M pour les reclassements, recouvrements et radiations.
Ligne du ratio NPL sur cinq colonnes empilées par zone géographique (3Q25-3Q26), avec un tableau sur deux lignes des nouveaux NPA et reclassements en dessous.
Le total des provisions, incluant la RLAR, s'élevait à 4 983 M S$ en septembre 2026 (spécifiques 1 232, générales 3 372, RLAR 379) contre 5 787 M S$ en septembre 2025. La couverture des NPA était de 86 % et celle des NPA non garantis de 269 % après garanties ; le ratio provisions spécifiques/NPA était de 21 % et les provisions générales incluant la RLAR sur les prêts productifs de 0,9 %.
Deux lignes de tendance en haut, colonnes empilées pour sept-25 à sept-26 au milieu, et un tableau ombré des ratios de couverture en bas.
Les coûts totaux du crédit étaient de 24 pb au 3Q26 et de 26 pb pour les 9M26 (contre 68 pb pour les 9M25) ; les coûts du crédit spécifiques étaient de 22 pb et 30 pb. Les provisions sur prêts s'élevaient à 695 M S$ pour les 9M26 (spécifiques 795, reprises de provisions générales 100) contre 1 729 M S$ pour les 9M25, et 218 M S$ au 3Q26.
Gauche : colonnes empilées 9M25 vs 9M26 avec superpositions de lignes ; séparateur central ; droite : colonnes et lignes sur cinq trimestres pour 3Q25-3Q26.
Grande Chine : prêts à la clientèle de 49 Md S$ en septembre 2026 avec 20 Md S$ pour l'immobilier et l'hôtellerie (REH), soit un mix de 40 %, un ratio NPL de 5,0 % et une couverture des NPA de 40 %. États-Unis : prêts de 17 Md S$, REH de 6 Md S$ (mix de 34 %), NPL de 1,3 %, couverture des NPA de 214 %. Les parts des NPL, des mentions spéciales et des prêts sains REH dans les prêts du Groupe sont également présentées.
Deux panneaux encadrés côte à côte (Grande Chine, États-Unis), chacun présentant des colonnes empilées de sept. 25 à sept. 26, une petite barre fractionnée et des lignes pour le mix REH, le ratio NPL, les NPA et la couverture non garantie.
Intercalaire de section introduisant les pages sur la performance financière (résultats du 3Q26 et des 9M26, segments, marges, capital).
Panneau bleu à bords arrondis en pleine page avec un seul grand titre de section blanc à gauche et le logo UOB en haut à droite.
Le bénéfice net du 3Q26 s'élève à 1,3 Md S$. Sur les 9M26, les revenus de la gestion de patrimoine ont augmenté de 13 % en glissement annuel, ceux des cartes de crédit de 25 % et l'AUM investi de 9 % ; les prêts commerciaux ont crû de 31 %, les comptes CASA de 9 % et les prêts de 9 % ; les revenus de Global Markets ont progressé de 6 %. Le NII est resté globalement stable d'un trimestre à l'autre, avec des prévisions de NII pour 2027 supérieures à celles de 2026 ; le ratio NPL s'est amélioré à 1,5 %, les coûts du crédit s'élevant à 24 pb au 3Q26 (26 pb depuis le début de l'année), avec des prévisions de coûts du crédit pour 2027 de 25-30 pb ; le taux de distribution des dividendes est d'environ 50 % et environ 42 % du rachat d'actions de 2 Md S$ a été réalisé.
Quatre bandes horizontales séparées par des filets bleus, chacune comprenant une icône à gauche, un titre en gras et des puces.
Le bénéfice net du 3Q26 s'élève à 1 250 M S$ (-15 % par rapport au trimestre précédent, contre 443 M S$ au 3Q25) et le bénéfice net des 9M26 à 4 165 M S$, soit +27 % en glissement annuel. Le revenu total du 3Q26 était de 3 381 M S$ (NII 2 278, commissions 733, autres 370), les dépenses de 1 570 M S$ et le résultat d'exploitation de 1 811 M S$ ; le sous-titre note que les résultats sous-jacents sont restés stables après les gains sur cessions du trimestre précédent.
Tableau P&L pleine largeur avec les colonnes 9M26, 9M25, variation annuelle, 3Q26, 2Q26, variation trimestrielle, 3Q25, variation annuelle ; lignes de sous-totaux en gras.
Le bénéfice net après impôts est passé de 3 271 M S$ (9M25) à 4 165 M S$ (9M26), la baisse des provisions de 1 258 M S$ (-65 %) compensant la diminution du NII (-109 M S$), des autres revenus hors intérêts (-101 M S$), la hausse des dépenses (-93 M S$) et des impôts/intérêts minoritaires (-200 M S$). Indicateurs clés : NIM 1,75 %, ratio coûts/revenus 45,4 %, ROE 11,1 % (9,0 % pour les 9M25).
Haut : graphique en cascade (waterfall) des 9M25 aux 9M26 avec variations en pourcentage. Bas : tableau des indicateurs clés avec mise en évidence des valeurs par des ovales.
Le bénéfice net après impôts a baissé, passant de 1 478 M S$ (2Q26) à 1 250 M S$ (3Q26) : les autres revenus hors intérêts (-262 M S$, soit -41 %) et la hausse des provisions (-47 M S$) ont pesé plus lourd que les revenus de commissions (+68 M S$) et la baisse des dépenses (+59 M S$). NIM 1,68 % (1,74 % au 2Q26, 1,82 % au 3Q25), ratio coûts/revenus 46,4 % et ROE 10,1 % (11,8 % au 2Q26, 3,5 % au 3Q25).
Graphique en cascade du 2Q26 au 3Q26 au-dessus d'un tableau d'indicateurs clés avec colonnes de variation trimestrielle et annuelle.
Revenus des 9M26 à 3 844 M S$ (+1 %) : prêts et dépôts 2 029 (-10 %), patrimoine 1 099 (+13 %), cartes de crédit 716 (+25 %) ; bénéfice avant impôts 1 547 M S$ (+1 %). L'AUM était de 204 Md S$ à fin sept. 26 (88 investis, 117 en dépôts), nouveaux capitaux nets de 5 Md S$, mix AUM investi à 43 % contre 41 % ; ratio coûts/revenus 54,2 %, coûts du crédit 21 pb, prêts 120 Md S$, dépôts 203 Md S$.
En haut à gauche : tableau du compte de résultat ; en haut à droite : zone de texte des points clés ; en bas : tableau des indicateurs clés, graphique en barres empilées de l'AUM et graphique en barres de la facturation par carte.
Revenus des 9M26 à 4 425 M S$ (-8 %) : banque transactionnelle 2 050, prêts 1 555, banque d'investissement 324, trésorerie client 496 ; bénéfice avant impôts 2 818 M S$ (+32 %) grâce à la baisse des provisions à 377 M S$. Les prêts bruts ont atteint 273 Md S$ (+9 %) et les dépôts 239 Md S$ (+13 %) ; ratio coûts/revenus 27,8 %, coûts du crédit 23 pb, mix des revenus hors immobilier 72 %.
Même mise en page que pour Group Retail : tableau P&L, encadré des points clés, indicateurs clés, graphiques en barres empilées pour les prêts et les dépôts.
Le revenu total de Global Markets s'est élevé à 1 806 M S$ sur les 9M26 (+6 % contre 1 704 M) : trésorerie client 897 et hors client 909. Le revenu du 3Q26 était de 564 M S$ (-3 % par rapport au trimestre précédent contre 584 M). Le total des actifs hors dérivés s'élevait à 173 Md S$ (+12 %).
Paire de barres à gauche (9M25 vs 9M26), séparateur, barres sur cinq trimestres à droite et une rangée de zones d'actifs totaux en bas.
Le NII des 9M26 était de 6 900 M S$ (-2 %) avec un NIM de 1,75 % (1,91 %), une marge sur prêts de 2,05 % (2,26 %) et une marge interbancaire de 1,14 %. NII du 3Q26 à 2 278 M S$ (-1 % par rapport au trimestre précédent) avec un NIM de 1,68 %, une marge sur prêts de 1,95 % ; les actifs productifs d'intérêts moyens ont augmenté à 538 Md S$.
Lignes de tendance des marges au-dessus des barres NII empilées, comparaison 9M à gauche et cinq trimestres à droite, zones d'actifs en dessous.
Le NIM est passé de 1,74 % au 2Q26 à 1,68 % au 3Q26 : réévaluation des actifs -0,01, coût de financement -0,07, volume/mix +0,02. La marge sur prêts est passée de 2,05 % à 1,95 % ; réévaluation du SGD -0,02 (moyenne SORA 3M +0,10) et de l'USD -0,03 (SOFR 3M -0,01).
Graphique en cascade unique avec zones de marges en haut et lignes de référence des taux en bas.
Les revenus de commissions des 9M26 s'élèvent à 2 675 M S$ (+2 %) dont patrimoine 720, cartes de crédit 871, prêts/commerce 796 et autres 289. Les commissions du 3Q26 ont atteint 945 M S$ (+8 % par rapport au trimestre précédent) : patrimoine 258, cartes de crédit 299, prêts/commerce 293, autres 95.
Colonnes empilées divisées en comparaison 9M et série sur cinq trimestres avec bulles de croissance.
Les dépenses pour les 9M26 s'élèvent à 4 722 M S$ (+2 %) : personnel 2 688, informatique 884, autres 1 150 ; ratio coûts/revenus de 45,4 % contre 44,0 %. Dépenses du 3Q26 à 1 570 M S$ (-4 % QoQ), ratio coûts/revenus de 46,4 %.
Ligne du ratio coûts/revenus au-dessus de barres empilées pour les dépenses (vues 9M et trimestrielles).
Reprise du graphique des coûts du crédit de la page 14 : coûts totaux du crédit de 26 bps (9M26) et 24 bps (3Q26), avec des provisions de 695 M S$ pour les 9M26.
Identique à la page 14 : panneau 9M, séparateur et panneau sur cinq trimestres.
Les prêts à la clientèle s'élevaient à 372 Md S$ en septembre 2026. Répartition géographique : Singapour 187, ASEAN-4 79, Grande Chine 49, reste du monde 57. Principaux secteurs : bâtiment et construction 24 %, logement 23 %, commerce général 12 %, institutions financières 11 %, industrie 10 %. Le segment Group Retail représente 32 % et GWB et autres 68 %.
Trois panneaux : graphique en anneau par secteur, graphique en colonnes empilées par zone géographique, deux anneaux par segment.
Le financement totalisait 533 Md S$ en septembre 2026 (CASA 244, dépôts à terme et autres 203, financement de gros 86). LCR 152 %, NSFR 112 %, ratio prêts/dépôts 82,5 % ; ratio CASA/dépôts 54,6 % (contre 57,0 % un an plus tôt).
Trois lignes de ratios au-dessus de barres de financement empilées et un tableau du ratio CASA.
Ratio CET1 de 14,6 % en septembre 2026 (14,0 % en version « fully loaded ») ; RWA de 284 Md S$ ; ratio de levier de 6,3 %.
Lignes CET1 au-dessus des colonnes RWA et un tableau du ratio de levier.
Cession stratégique avec une prix d'acquisition de 555 millions S$, un gain avant impôts d'environ 330 millions S$ et une amélioration du CET1 d'environ 14 bps. Un partenariat stratégique avec Allianz Global Investors élargit les solutions d'investissement et l'architecture ouverte, renforçant l'approche axée sur le conseil.
Deux colonnes séparées par une flèche de chronologie verticale.
Intercalaire d'annexe introduisant les pages de présentation du groupe UOB.
Panneau bleu arrondi à fond perdu avec un seul grand titre de section blanc à gauche et le logo UOB en haut à droite.
Fondée en août 1935 ; environ 430 agences et bureaux sur 19 marchés. Statistiques clés 9M26 : prêts bruts 372 Md S$, dépôts 447 Md S$, prêts/dépôts 82,5 %, NSFR 112 %, LCR 152 %, CET1 14,6 %, levier 6,3 %, ROE 11,1 %, ROA 0,95 %, NIM 1,75 %, coûts/revenus 45,4 %, NPL 1,5 %. Notations Aa1/AA-/AA- avec perspective stable.
À gauche : encadrés Fondation et Expansion ; à droite : liste des statistiques clés avec tableau des notations.
Group Retail, Group Wholesale Banking et Global Markets sont les trois franchises. UOB présente ses récompenses (Euromoney ASEAN Best Retail Bank 2026, Best SME Bank in the World 2026, Global Finance Best Bank in Asia-Pacific 2025) et ses parts de marché en SGD de 20 % (dépôts) et 24 % (prêts).
Organigramme en haut, rangée de récompenses à gauche et barres de parts de marché domestiques à droite.
Tendance du NPAT de 92 M S$ (1980) à 2 696 M S$ (2010), 4 343 M S$ (2019), 2 915 M S$ (2020), 6 045 M S$ (2024) et 4 682 M S$ (2025, incluant les provisions générales préventives). L'historique des acquisitions s'étend de 1971 à 2005 et inclut les activités de activités de banque de détail de Citi (Malaisie, Thaïlande en 2022 ; Vietnam, Indonésie en 2023).
Puces en haut, ligne NPAT à long terme sur une flèche de croissance avec encadrés d'acquisitions.
Agences : Thaïlande 139, Indonésie 82, Malaisie 55, Singapour 42, Grande Chine 20, Vietnam 5, Myanmar, Philippines et Australie 1 chacune. Revenus Group Retail 3,8 Md S$ (30 % du PBT) avec 204 Md S$ d'AUM ; revenus GWB et Global Markets 4,4 Md S$ (70 % du PBT), prêts commerciaux +31 %.
À gauche : carte des agences ; à droite : tuiles de performance par segment.
Coûts/revenus UOB 45 %, ROA 1,0 %, prêts/dépôts 83 %, notations Aa1/AA-/AA-. Pairs comparés : OCBC, DBS, HSBC, SCB, BOA, Citi, CBA, NAB, RBC, TD, CIMB, MBB.
Tableau dense avec barres et mise en évidence d'UOB.
CET1 UOB 14,6 % (14,0 % fully loaded) contre DBS 15,9 %, OCBC 15,5 % ; ROE UOB 11,1 % et levier 6,3 %.
Deux graphiques à barres : ratios CET1 et de levier.
Notations Aa1/P-1 (Moody's), AA-/A-1+ (S&P), AA-/F1+ (Fitch). Équivalent de 25 Md S$ d'émissions publiques ventilées par devise, catégorie de dette, date d'émission et échéance.
En-tête de notation et quatre graphiques en anneau.
Quatre thèmes : Management stable, Plateforme régionale intégrée, Fondamentaux solides (CET1 14,6 %, prêts/dépôts 82,5 %) et Croissance équilibrée avec stabilité.
Quatre cartes bleu pâle avec icônes et puces.
Intercalaire d'annexe introduisant les pages sur les perspectives macroéconomiques.
Panneau bleu arrondi à fond perdu avec un seul grand titre de section blanc à gauche et le logo UOB en haut à droite.
Projections de croissance du PIB (2025/2026F/2027F, %) : Chine 5,0/4,6/4,5, Vietnam 8,0/9,2/8,8, Thaïlande 2,4/1,9/2,0, Malaisie 5,2/5,0/4,6, Singapour 5,0/5,7/3,2, Indonésie 5,1/5,2/5,4. IDE vers l'ASEAN10 de 243,9 Md US$ en 2025.
À gauche : carte avec barres groupées ; à droite : deux graphiques linéaires sur le commerce et un graphique à barres sur les IDE.
Fed funds à 3,75-4,00 % après une hausse en septembre 2026 ; taux US à 10 ans à 5,28 % ; SORA 3M (Singapour) à 1,23 % ; prévisions jusqu'au T3 2027.
Tableau des taux au-dessus du commentaire.
Quatre graphiques comparatifs pour Singapour, la Malaisie, la Thaïlande et l'Indonésie : réserves de change, compte courant, ratio dette/fonds propres et mix de prêts en devises étrangères.
Grille de graphiques 2x2.
Indices des prix des logements, taux d'épargne, chômage et ratios prix/revenus ; PIR de Singapour à 5,9.
Grille de graphiques 2x2.
Minimums réglementaires pour le BCBS, Singapour, la Malaisie, la Thaïlande et l'Indonésie : CET1, Tier 1, CAR total, coussins, levier, LCR et NSFR.
Matrice comparative.
Intercalaire d'annexe introduisant les pages sur l'IA et la durabilité.
Panneau bleu arrondi en pleine page avec un seul grand titre de section blanc à gauche et le logo UOB en haut à droite.
Pyramide stratégique IA : IA agentique, plus de 30 bots BYOB, plus de 30 000 collaborateurs sur Copilot, développement logiciel Gen-AI, fondations, effectifs. Plus de 27 000 utilisateurs actifs de Copilot, ~1,5 million de prompts par mois, 30+ bots, UOBuddy réduit le temps des tâches de ~30 minutes à quelques secondes.
Pyramide à gauche avec descriptions ; panneau de statistiques d'utilisation à droite ; bannière de clôture.
Trois cas d'étude : conseil en gestion de patrimoine Private Bank, programme AURA, leads FDI (> 1 500 leads au 1H26).
À gauche : flux à quatre piliers ; à droite : panneau FDI en quatre étapes ; en bas : barre AURA.
Stratégie de gestion des talents en cinq volets : Littératie, Accélération, Acquisition, Mobilité, Assurance.
Cinq colonnes avec une rangée inférieure de quatre cases.
Frise chronologique 2015-2026 : Établissement, Amélioration, Renforcement, avec engagement net zéro et politiques sur le charbon et l'huile de palme.
Chronologie en quatre phases.
De l'évaluation qualitative de 2019 à la méthodologie améliorée 2022-2026 ; indicateurs alignés sur l'ISSB.
Quatre colonnes avec barre de plan futur.
Objectifs par secteur : Énergie 64 %/98 %, Automobile 58 %/net zéro, Immobilier 36 %/97 %, Construction 31 %/85 %, Acier 20 %/92 % ; couvre ~60 % des prêts aux entreprises.
À gauche : deux groupes de secteurs ; à droite : panneau d'argumentation.
Cinq graphiques d'intensité des émissions, chacun tendant en dessous de la trajectoire de référence : Énergie 39 %, Automobile 8 %, Immobilier 8 %, Construction 4 %, Acier 3 %.
Cinq graphiques répartis dans deux panneaux sectoriels.
Environ 20 % du portefeuille de prêts avec des impacts élevés ; cinq sous-secteurs identifiés.
À gauche : barre de dégradé et photos de secteurs ; à droite : puces.
Matrice d'opportunités pour l'agriculture, la construction et l'exploitation minière avec légende.
Matrice 3x4.
Diapositive de clôture avec le logo sceau chinois UOB et le slogan « Right By You ».
Logo centré sur fond blanc.
Questions courantes sur cette diapositive et le contenu de présentation sous-jacent.
Elle couvre les moteurs de croissance du Groupe UOB (Group Retail et Wholesale Banking), la qualité des actifs, les performances financières du 3Q26 et des 9M26, ainsi que des annexes sur la présentation du groupe, les perspectives macroéconomiques, les initiatives en matière d'IA et la durabilité.
La période couverte est le 3Q26 et les 9M26 (jusqu'au 30 septembre 2026). Le bénéfice net s'est élevé à 1 250 Md S$ au 3Q26 et à 4 165 M S$ (+27 % en glissement annuel) sur les 9M26, avec une NIM de 1,68 % au 3Q26, un ratio NPL de 1,5 % et un ratio CET1 de 14,6 %.
UOB a déposé l'annonce « UOB Investor Presentation_Nov 2026 » auprès de la Bourse de Singapour (SGX) le 10 novembre 2026.
Les sociétés cotées à Singapour publient des rapports semestriels ; ainsi, les mises à jour du Q1 et du Q3 sont des mises à jour opérationnelles plutôt que des états financiers complets.
Oui, la page de la galerie permet de télécharger les diapositives, sous réserve de leur disponibilité sur la page.
Oui. Les graphiques en cascade (waterfall), les barres empilées, les tableaux de KPI et les séparateurs de section de ce deck constituent un excellent point de départ pour une présentation de résultats bancaires ou financiers. Remplacez simplement les chiffres et l'identité visuelle de UOB par les vôtres.
Les chiffres sont exprimés en S$ (dollars de Singapour), sauf indication contraire, comme par exemple en US$ sur les pages macroéconomiques.
Oui, il y a trois annexes : A présentation du Groupe UOB, B perspectives macroéconomiques, C initiatives IA et durabilité.
Site officiel des relations investisseurs avec les résultats et les présentations.

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
Référencez des conceptions professionnelles, choisissez votre style et générez des diapositives avec un rendu de texte parfait. Alimenté par Nano Banana—commencez à créer votre présentation maintenant.
Votre Agent IA pour les diapositives. Gagnez du temps, brillez plus vite avec la création intelligente de présentations.


© 2026 2slides. Tous droits réservés.