
Fait partie de Exemples de présentations investisseurs · Exemples de présentations investisseurs indiennes
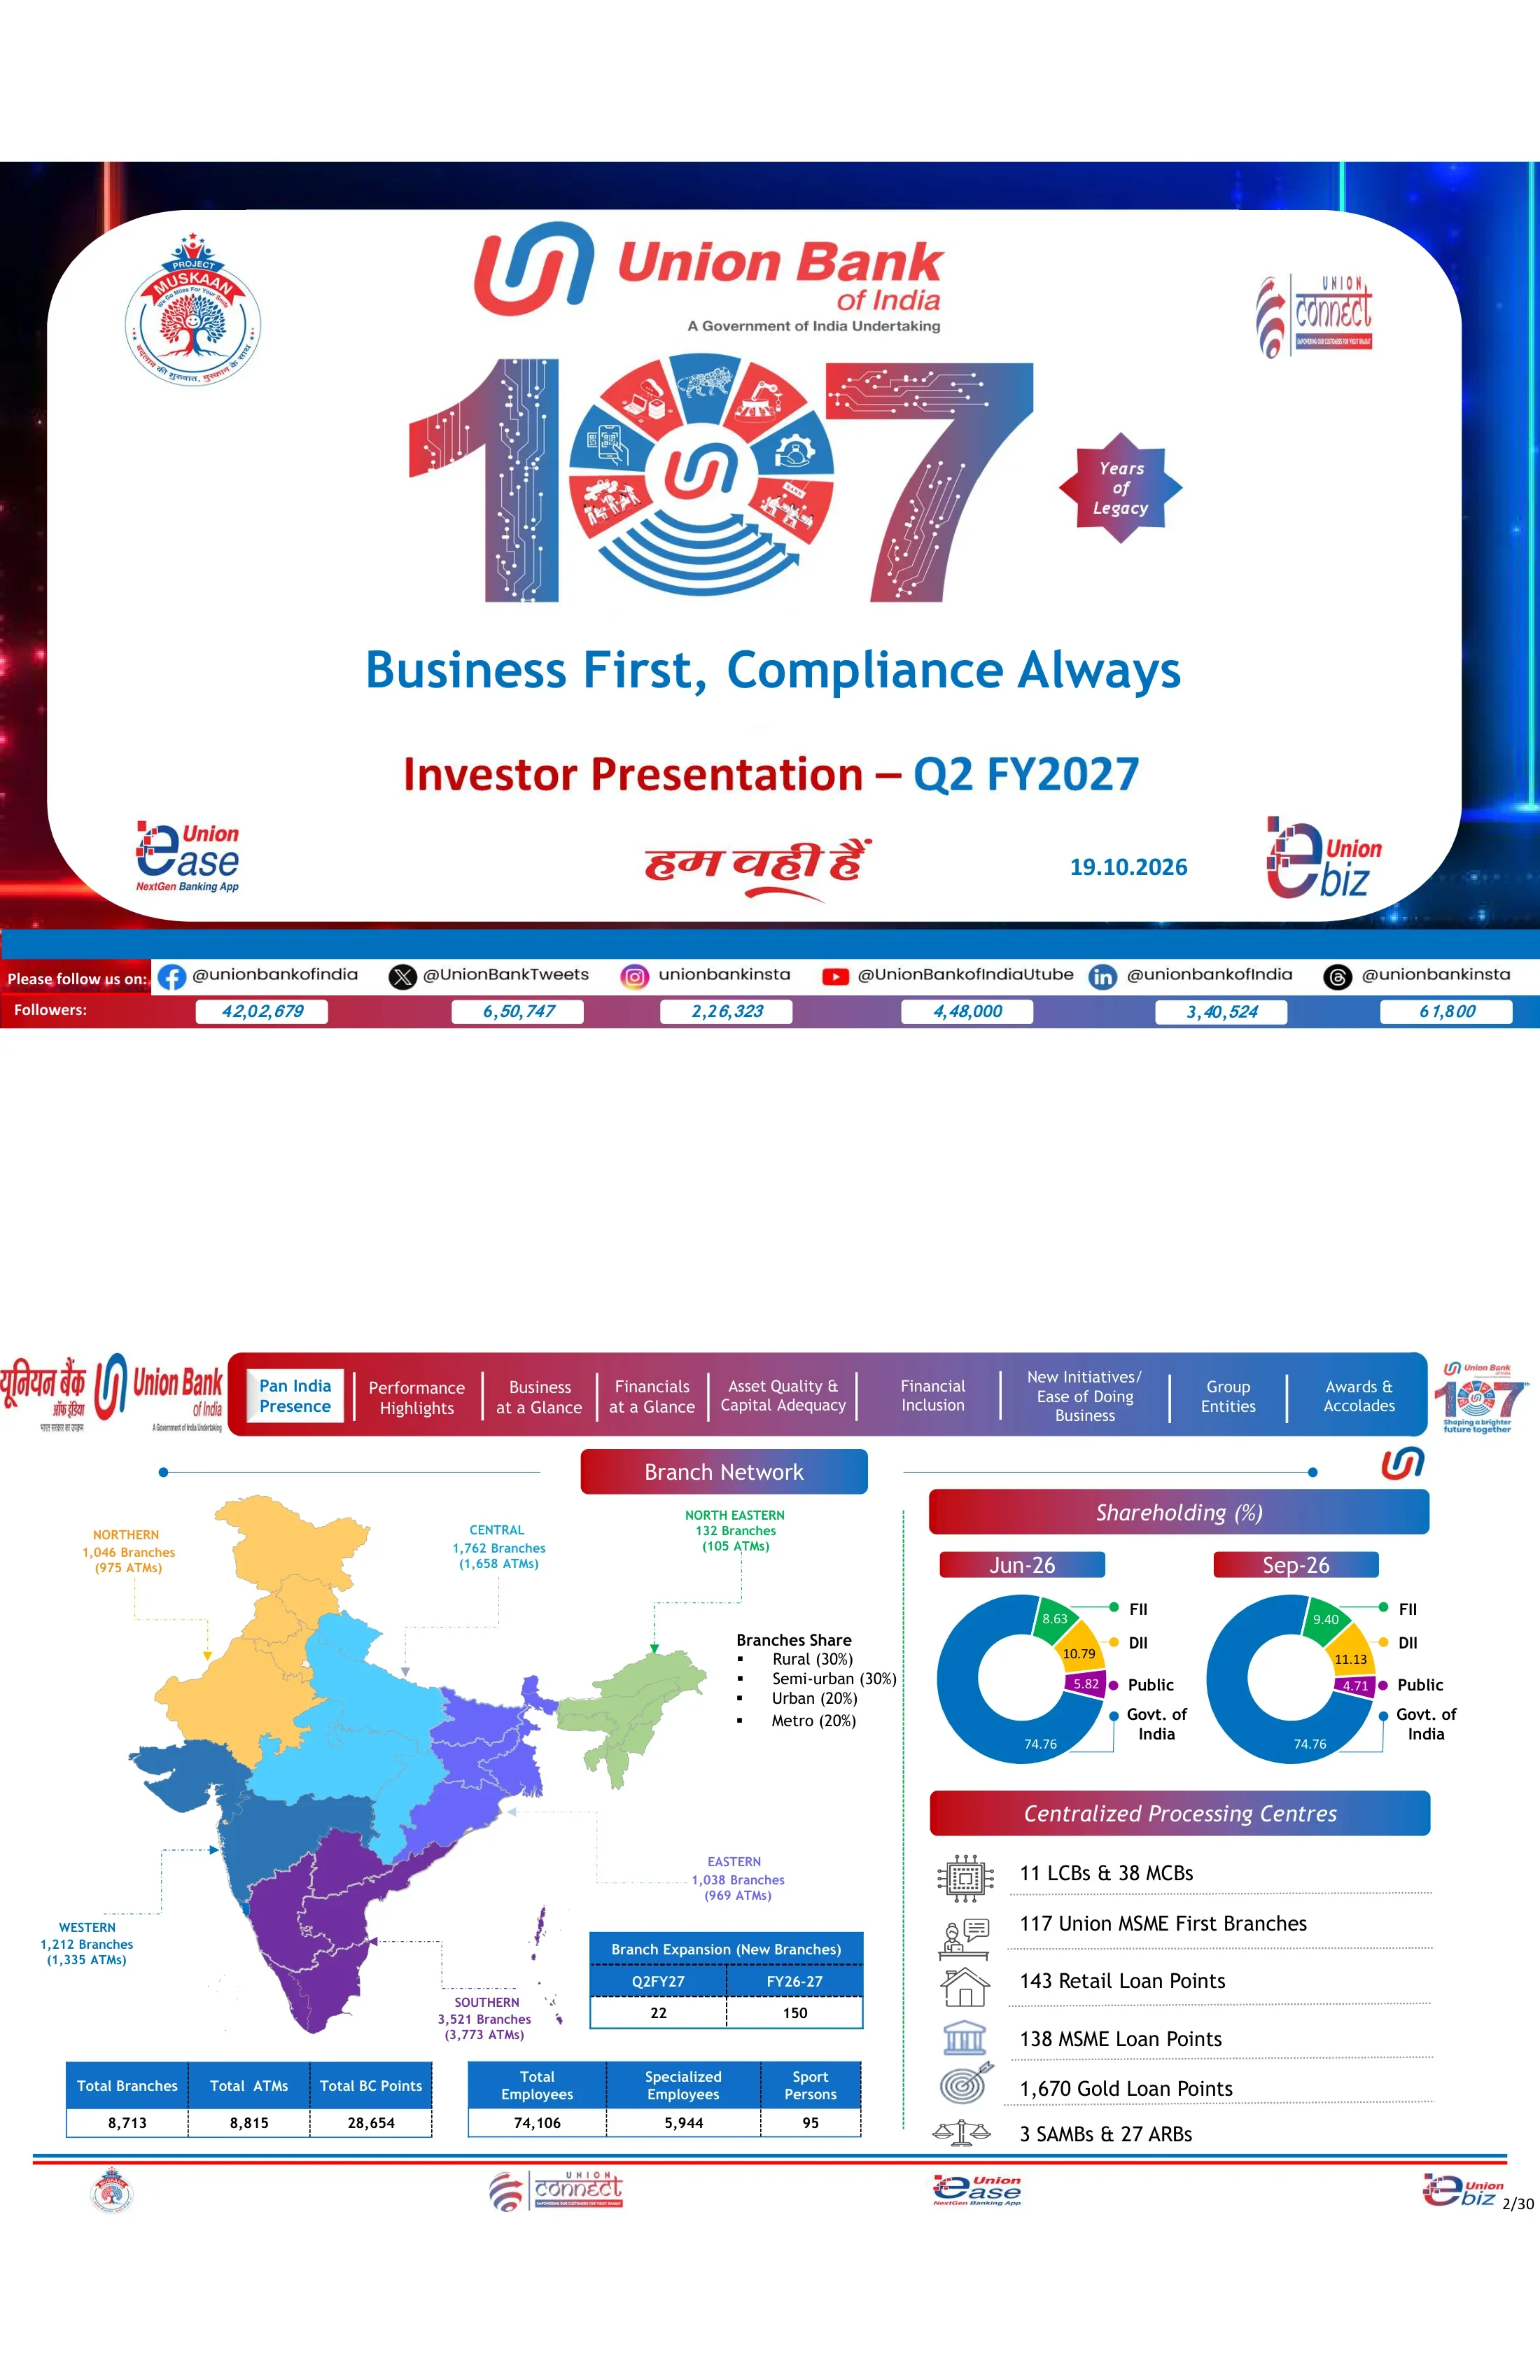
Présentation aux investisseurs de Union Bank of India pour le T2 FY2027 (trimestre clos le 30 septembre 2026), sous le thème « Business First, Compliance Always » et célébrant 107 ans d'héritage, datée du 19.10.2026 et déposée auprès des bourses indiennes.
Utilise la couverture de cette présentation comme référence de style pour des diapositives créées à partir de votre propre contenu. Ou choisissez une page ci-dessous pour utiliser sa mise en page comme référence.
Navigation rapide
Étiquettes
Partager les diapositives
Présentation aux investisseurs de Union Bank of India pour le T2 FY2027 (trimestre clos le 30 septembre 2026), sous le thème « Business First, Compliance Always » et célébrant 107 ans d'héritage, datée du 19.10.2026 et déposée auprès des bourses indiennes.
Vue détaillée de chaque page de diapositive, incluant la mise en page, le contenu clé et les éléments visuels.
Diapositive de titre avec le logo d'Union Bank of India (« A Government of India Undertaking »), un grand graphique « 107 Years of Legacy », le slogan « Business First, Compliance Always » et la date du 19.10.2026. Un bandeau en pied de page liste les comptes de réseaux sociaux de la banque et le nombre d'abonnés, par exemple 42,02,679 sur Facebook.
Carte blanche arrondie sur un fond lumineux bleu foncé et rouge. Le graphique central du chiffre « 107 » surmonte le titre empilé, avec les logos des applications de la marque (Project Muskaan, Union Connect, Union Ease, Union eBiz) dans les coins et une barre de dégradé pour les abonnés sociaux en bas.
8 713 agences, 8 815 distributeurs automatiques et 28 654 points BC répartis sur six régions (le Sud étant la plus importante avec 3 521 agences), servis par 74 106 employés. La répartition des agences est de 30 % en zone rurale, 30 % en zone semi-urbaine, 20 % en zone urbaine et 20 % en zone métropolitaine ; 22 nouvelles agences ont ouvert au Q2 FY27. Le gouvernement indien détient 74,76 %, la part des FII est passée à 9,40 % et celle des DII à 11,13 % en septembre 2026. Le traitement centralisé comprend 11 LCB et 38 MCB, 117 agences Union MSME First et 1 670 points de prêt sur gage d'or.
La moitié gauche montre une carte de l'Inde avec code couleur, des appels régionaux et des tableaux récapitulatifs en dessous. La moitié droite contient deux graphiques en anneau comparant l'actionnariat entre juin 2026 et septembre 2026, au-dessus d'une liste d'icônes des centres de traitement centralisés.
L'activité globale a atteint ₹24,75,330 crore (+12,01 % en glissement annuel) : dépôts de ₹13,19,455 crore (+6,87 %) et avances de ₹11,55,876 crore (+18,53 %). Les avances RAM ont augmenté de 14,65 % à ₹6,35,527 crore, les MSME de 22,39 % et les avances à l'étranger de 52,19 %. Le CASA s'élève à ₹4,60,728 crore avec un ratio CASA domestique de 34,93 % (+237 bps en glissement annuel) ; le ratio CD global est de 88,13 %.
Tableau de données de 11 lignes sur toute la largeur avec un en-tête bleu. Il compare les soldes de septembre 2025, juin 2026 et septembre 2026, ainsi que les colonnes de croissance absolue et en pourcentage en glissement annuel et trimestriel, avec des flèches vertes et rouges indiquant la direction.
Les dépôts bruts ont augmenté de 6,87 % en glissement annuel et les avances brutes de 18,53 %. Le CRAR était de 17,94 % et le CET-1 de 16,05 %. Le bénéfice d'exploitation trimestriel s'est élevé à ₹8,108 crore (+18,99 %), le bénéfice net à ₹5,537 crore (+30,31 %), le NII à ₹10,583 crore (+20,09 %) et le coût du crédit à 0,21 %. Pour le H1 FY27, le bénéfice net était de ₹10,870 crore contre ₹8,365 crore un an plus tôt, et le NII de ₹20,620 crore contre ₹17,925 crore.
Grille de six indicateurs clés (KPI) sur deux lignes (Dépôts, Avances, Capital, Profit, Revenu net d'intérêts, Efficacité). Chaque bloc possède une barre d'en-tête colorée, une icône, des chiffres clés avec une flèche de direction, et des pastilles de comparaison Sep-26(6M) vs Sep-25(6M) en dessous.
La NIM était de 2,86 % (+19 bps en glissement annuel), ou 3,03 % après ajustement pour remboursement d'impôt. Le GNPA a chuté de 87 bps à 2,42 %, le NNPA était de 0,42 % et le PCR de 95,20 %. Le RoA était de 1,38 % (+22 bps), le RoA core de 1,03 %, le RoE de 17,21 % (+213 bps), le RoRWA de 2,78 %, et la valeur comptable par action a augmenté de 14,16 % à ₹168,61. Le RoE du H1 était de 16,89 % contre 14,84 % un an plus tôt.
Même grille de six blocs que la diapositive précédente (NIM, NIM ajustée, Qualité des actifs, RoA, RoE, RoRWA), avec des chiffres clés et des pastilles de comparaison sur deux périodes sous chaque bloc.
Lignes de tendance sur neuf trimestres de septembre 2024 à septembre 2026 pour le bénéfice d'exploitation (jusqu'à ₹8,108 crore), le bénéfice net (de ₹4,720 crore à ₹5,537 crore), le NII (jusqu'à ₹10,583 crore), le RoA/RoRWA, le RoE (17,21 %) et l'EPS (₹29,01). Les pastilles annuelles indiquent un bénéfice net de ₹18,697 crore pour FY-26 et ₹10,870 crore pour H1FY27, et un EPS de 28,48 pour H1FY27.
Grille 2×3 de panneaux graphiques avec bordures en pointillés. Chaque panneau possède un titre de style onglet et un graphique linéaire dont les valeurs de septembre 2024, septembre 2025 et septembre 2026 sont mises en évidence dans des bulles vertes, avec une rangée de cinq pastilles récapitulatives FY/H1 en dessous.
Le GNPA est passé de ₹40,499 crore (sept. 2024) à ₹27,916 crore, soit une réduction de ₹12,583 crore, et le NNPA de ₹8,759 crore à ₹4,768 crore. Le % GNPA s'est amélioré, passant de 4,36 % à 2,42 %, et le % NNPA de 0,98 % à 0,42 %. Le PCR est monté à 95,20 %, le coût du crédit est tombé à 0,21 % et le ratio de dégradation (slippage ratio) à 0,72 %.
Grille 2×3 de panneaux de graphiques linéaires avec des notes d'amélioration annotées (en bps depuis sept. 2024 et sept. 2025) dans les coins, et des pastilles FY/H1 sous la rangée du bas.
Le ratio crédits/dépôts a grimpé à 88,13 % au niveau global et à 84,34 % au niveau domestique. Le CAGR sur deux ans des avances globales est passé de 7,29 % à 11,55 %, et celui du segment RAM de 8,88 % à 10,01 %. Le segment RAM représente 55 % du mix global et 57 % du mix domestique. Les scores des bureaux de crédit pour les particuliers indiquent que 99,8 % des emprunteurs ont un score de 700 ou plus.
La colonne de gauche présente deux blocs de couleur unie (une carte bleue pour le ratio CD et une carte violette pour le CAGR sur 2 ans) avec des zones de valeurs blanches. Le centre superpose deux graphiques linéaires comparant RAM vs LC & autres, et la droite affiche un graphique à quatre lignes sur les scores des bureaux de crédit avec une annotation entre crochets.
À fin septembre 2026, le portefeuille de détail s'élevait à environ ₹2,65 lakh crore (23,99 % des avances domestiques), l'agriculture à environ ₹1,90 lakh crore (17,17 %) et les MSME à environ ₹1,80 lakh crore (16,31 %). Les prêts immobiliers représentent 43,07 % du segment de détail avec ₹1 14 276 crore, le crédit agricole constitue 79,36 % du segment agriculture, et les micro-entreprises pèsent 52,02 % des MSME.
Trois colonnes égales, une par segment. Chacune comporte une étiquette en dégradé, un titre en gros caractères affichant la valeur en ₹ lakh crore et le pourcentage de part des avances, un tableau de ventilation sur cinq trimestres et un petit graphique linéaire de tendance en bas.
Sept secteurs clés représentaient 38,50 % des avances domestiques (₹4 25 712 crore) à fin septembre 2026. Les NBFC & HFC s'élevaient à ₹1 76 300 crore (15,94 %) et les infrastructures à ₹1 21 269 crore (10,97 %), dont ₹62,099 crore pour l'énergie et ₹46,640 crore pour les routes. Les prêts aux entreprises supérieurs à ₹25 crore étaient notés BBB ou mieux à 94,6 %, et 99,6 % de l'exposition standard aux NBFC était notée A ou plus.
Les deux tiers gauches contiennent un tableau d'exposition sectorielle avec un sous-tableau pour les infrastructures en dessous. Le tiers droit superpose deux graphiques linéaires avec bordures en pointillés pour les profils de notation des entreprises et des NBFC, chacun avec un rappel de pourcentage entre crochets.
Les dépôts globaux s'élevaient à ₹13 19 455 crore (+6,87 % en glissement annuel) et le ratio CASA domestique était de 34,93 % (+237 points de base sur un an). Le CAGR des dépôts sur deux ans était de 3,07 % au niveau global et de 4,36 % au niveau domestique ; le LCR moyen était de 120,00 % et le NSFR de 115,58 %. Le segment CASA plus TD de détail a progressé de 11,42 %, les dépôts d'épargne de 11,89 % et le CASA de 14,65 % sur un an.
La rangée supérieure présente un tableau des dépôts sur cinq trimestres avec deux petits tableaux latéraux (CAGR sur 2 ans, liquidité). La rangée inférieure comporte trois panneaux de graphiques linéaires (composition, épargne, CASA), chacun avec une étiquette de croissance annuelle entre crochets.
Les investissements domestiques s'élevaient à ₹3 35 814 crore à fin septembre 2026, avec un SLR grimpant à 81 % du portefeuille (₹2 71 174 crore) et un non-SLR à ₹64,640 crore. Le SLR HTM était de ₹2 25 279 crore. La durée modifiée était de 4,94 pour le SLR et de 2,77 pour le non-SLR. Les détails de la composition montrent des obligations et titres de créance pour ₹53,260 crore.
Le côté gauche présente une bannière bleue des totaux trimestriels au-dessus d'un graphique linéaire du mix SLR/non-SLR, surplombant un grand tableau HTM/AFS/FVTPL avec des colonnes ₹ en bleu et des colonnes de durée M en violet. Le côté droit contient un tableau de composition.
Les revenus d'intérêts ont augmenté à ₹28 158 crore (+7,51 % sur un an) et le NII à ₹10 583 crore (+20,09 %). Les commissions se sont élevées à ₹3,210 crore, tandis que les revenus de trésorerie ont chuté de 34,60 %. Le bénéfice d'exploitation était de ₹8,108 crore, les provisions de ₹2,570 crore et le bénéfice net de ₹5,537 crore (+30,31 % sur un an, +3,84 % par rapport au trimestre précédent). Pour le S1 FY27, le bénéfice net était de ₹10 870 crore (+29,95 %) et les commissions ont crû de 22,90 %.
Tableau P&L pleine largeur avec cinq colonnes trimestrielles, des colonnes de pourcentage en glissement annuel (YoY) et trimestriel (QoQ), et des colonnes semestrielles. Les lignes clés (NII, revenus hors intérêts, bénéfice d'exploitation, bénéfice net) sont ombrées en bleu clair et en gras, avec des flèches vertes et rouges.
Le total des provisions s'élevait à ₹2 570 crore au T2 FY27, incluant des provisions pour NPA de ₹596 crore et des impôts de ₹1 870 crore ; le coût du crédit était de 0,21 %. Des provisions supplémentaires pour actifs standards de ₹700 crore (mars 2026), ₹100 crore (juin 2026) et ₹200 crore (septembre 2026) totalisent ₹1 000 crore mis de côté pour renforcer le bilan. Ce montant est exclu du PCR et du CRAR.
Tableau des provisions à gauche avec une ligne de total mise en évidence. Le côté droit superpose deux panneaux de graphiques linéaires pour le coût du crédit et les provisions trimestrielles, le second comportant une note textuelle.
Tendances trimestrielles globales et domestiques pour le coût des fonds (4,34–4,39 % en septembre 2026), le rendement des fonds, la NIM (domestique 2,95 %, globale 2,86 %), le coût des dépôts (5,01 %), le rendement des avances (7,90–8,01 %) et le rendement des investissements. Les indicateurs du S1 FY27 affichent un CoF à 4,38 %, un CoD à 5,03 % et une NIM à 2,83 %.
Grille 2×3 de graphiques à deux lignes (global vs domestique), chacun avec des puces de légende et une rangée de cinq puces récapitulatives FY/H1 en dessous.
Le ratio coût/revenu était de 46,78 % au T2 (46,07 % pour le S1 FY27). L'EPS trimestriel était de ₹29,01 et le P/E de 5,88. Le volume d'affaires par agence était de ₹284,10 crore, le bénéfice d'exploitation par agence de ₹3,72 crore (annualisé) et la valeur comptable par action de ₹168,61, avec un ratio cours/valeur comptable de 1,01.
Grille 2×3 de panneaux graphiques. La rangée supérieure présente des graphiques à ligne unique avec des puces FY/H1 ; la rangée inférieure comporte des graphiques appariés à deux séries (par agence vs par employé, BVPS vs P/B).
Les NPA bruts ont débuté le T2 à ₹29 093 crore. Les ajouts se sont élevés à 1 909 crore ₹ (nouveaux déclassements de 1 856 crore ₹) et les réductions à 3 086 crore ₹ (recouvrements en espèces de 1 226 crore ₹, abandons de créances de 1 544 crore ₹), laissant un solde de clôture de 27 916 crore ₹. Le recouvrement total, incluant les TWO, était de 2 692 crore ₹, le taux de délinquance de 0,72 % et le PCR de 95,20 %.
Tableau de variation unique sur toute la largeur avec cinq colonnes trimestrielles et deux colonnes semestrielles. Les lignes d'ouverture, d'ajouts, de réductions et de clôture sont ombrées, et les sous-éléments sont en italique.
Les déclassements du T2 s'élevaient à 1 909 crore ₹ : 352 crore ₹ pour le segment de détail, 627 crore ₹ pour l'agriculture, 803 crore ₹ pour les MSME et 127 crore ₹ pour les grandes entreprises. Le taux de NPA brut sectoriel est tombé à 0,84 % pour le détail, 6,86 % pour l'agriculture, 3,74 % pour les MSME et 1,14 % pour les grandes entreprises, soit 2,42 % au global.
Tableau large à trois blocs (déclassements, NPA en cours, % de NPA brut sectoriel) sur cinq trimestres chacun. Les lignes de total des segments sont en texte bleu, avec les lignes de sous-segments en dessous.
Le portefeuille restructuré sous RF 1.0 est tombé à 3 701 crore ₹ et sous RF 2.0 à 2 790 crore ₹ à fin sept-26. L'exposition SMA supérieure à 5 crore ₹ a chuté de 5 634 crore ₹ (sept-25) à 2 282 crore ₹, avec le SMA-2 à 1 338 crore ₹.
Deux tableaux empilés sur toute la largeur : restructuration par segment sous RF 1.0 et RF 2.0, puis encours SMA-0/1/2 sur cinq trimestres. Chacun dispose d'une ligne de total mise en évidence.
Le CRAR était de 17,94 %, le CET-1 de 16,05 % et le Tier II de 1,12 % à fin sept-26. Le capital total s'élevait à 1 43 185 crore ₹ sur des RWA de 7 98 059 crore ₹. Les obligations Tier-II sont notées AAA/Stable par CRISIL, ICRA, India Ratings, CARE et Brickwork ; les notations d'émetteur internationales sont BBB/Stable par S&P et BBB-/Stable par Fitch, et la notation ESG est CareEdge-ESG 1+. Le plan de capital approuvé par le conseil d'administration pour l'exercice FY27 est de 8 000 crore ₹.
La moitié gauche présente un graphique linéaire CRAR/CET-1/Tier II avec des étiquettes CRAR, un tableau des fonds propres et des indicateurs de capital total. La moitié droite empile les tableaux de notation (nationale, internationale, ESG) et un tableau du plan de capital sous des étiquettes en dégradé.
Les prêts liés aux programmes gouvernementaux incluent la Union Guaranteed Emergency Credit Line (4 39 246 comptes, 31 860 crore ₹), PM Mudra au T2 (6 174 crore ₹) et PM SVANidhi (11 65 488 comptes). Les comptes PMJDY ont atteint 349 lakh avec des soldes de 16 671 crore ₹. Les inscriptions à la sécurité sociale ont atteint 392 lakh pour PMSBY, 107 lakh pour PMJJBY et 63 lakh pour APY.
La ligne supérieure contient un tableau des programmes gouvernementaux et un tableau de règlement des sinistres PMSBY/PMJJBY. Sous un séparateur vert en pointillés se trouvent deux panneaux de graphiques linéaires pour les comptes PMJDY et les programmes de sécurité sociale.
Union Sudarshan est présenté comme le premier centre d'intelligence bancaire centralisé et entièrement automatisé de la banque. Il surveille les activités, les opérations, les risques, la conformité, la cybersécurité et la technologie 24h/24 et 7j/7, en s'appuyant sur 7 piliers et plus de 240 cas d'usage. Il fonctionne selon un modèle « hub-and-spoke » (hub à Mumbai avec 75 collaborateurs ; spokes à Mumbai, Hyderabad, Mangalore et Bengaluru avec 64 collaborateurs), a été développé en interne, fonctionne à 100 % sur site et dispose d'une feuille de route pour un agent IA.
Encadré de définition en haut. En dessous se trouvent trois colonnes (schéma hub-and-spoke, liste à puces des points clés, liste à puces des avantages stratégiques) et un emblème circulaire Sudarshan, avec quatre captures d'écran de tableaux de bord en bas.
Quatorze initiatives numérotées regroupées en quatre thèmes. L'Expérience Client couvre Customer 360, le tableau de bord des cartes de crédit, les transferts rapides et le verrouillage intelligent (smart lock/kill switch). Les Parcours Numériques Fluides couvrent le prêt sur gage STP, le prêt laitier STP, les dépôts fixes en libre-service, l'ouverture de compte courant via NeSL et Insta OD. Données et Insights couvre la Géo-intelligence et My-Diary. Gouvernance et Montée en compétences couvre l'automatisation des notes de bureau, le suivi des propositions de crédit et l'e-learning.
Quatre panneaux en quadrants arrondis teintés en bleu clair, rose, vert et lavande. Chacun comporte une icône thématique et un sous-titre, ainsi qu'une rangée de badges circulaires numérotés sur de courtes cartes de description.
L'activité numérique générée au T2 FY27 comprenait plus de 740 crore ₹ de prêts aux particuliers (+23 % QoQ), plus de 150 crore ₹ dans l'agriculture (+79 %), plus de 490 crore ₹ de prêts MSME (+53 %) et plus de 7 100 crore ₹ de dépôts (+9 %). Plus de 9 40 000 comptes CASA numériques ont été ouverts, et Union Ease a ajouté plus de 10 lakh nouveaux utilisateurs, aux côtés de plus de 50 000 utilisateurs de CBDC.
La colonne de gauche comporte deux panneaux de listes de contrôle bleu-violet dégradés pour les initiatives numériques. Le panneau de droite est divisé en trois rangées à bandes dégradées (Digital Business, Liability Journeys, Channels), chacune avec des icônes circulaires et des chiffres en grand format.
Trois piliers (acquisition CASA, banque transactionnelle, gestion de patrimoine) s'articulent autour d'une branche Institutional Business (banque gouvernementale, relations ancres, intégration des paiements, nouveaux flux tels que la CBDC programmable) et d'une branche Retail Business (banque de salaires, épargne premium, retraites et mandats). Le flux suit le schéma « Acquérir la relation → Capturer les flux → Approfondir l'écosystème → Créer de la valeur à long terme », soutenu par 10 hubs d'écosystème et 118 centres d'affaires.
Trois cartes piliers en haut, avec un bloc institutionnel rouge et un bloc de détail bleu en dessous, contenant chacun six cartes d'icônes. Une bannière de flux en forme de flèche rouge et une barre de pied de page de localisation se trouvent en bas.
Les huit entités du groupe Union Bank et leur bénéfice net au T2 FY27 en ₹ crore. Cinq sont des filiales à 100 %, dont Union Asset Management (AUM de ₹28 029 crore, bénéfice net de 10,99) et UBI Services (13,63). Les coentreprises sont Star Union Dai-ichi Life Insurance (25,10 %, bénéfice net de 15,59) et ASREC (27,30 %), et l'entreprise associée est l'Andhra Pradesh Grameena Bank (35 %, bénéfice net de 601,72, part de la banque de 210,60).
Grille de 2×4 cartes en bleu clair. Chaque carte affiche un grand pourcentage de détention, le type d'entité, le nom, une description à puces et un petit tableau de bénéfice net en pointillés, avec une pilule rouge « 8 GROUP ENTITIES » en haut à droite.
Six panneaux photo de reconnaissances. Ceux-ci incluent un certificat de « Meilleure banque de détail de l'Inde » au conclave Navbharat BFSI (9 septembre 2026), un prix d'excellence dans le cadre du programme PMFME du MoFPI (25 août 2026) et le 3e rang dans EASE 9.0 au T1 FY27 parmi 12 PSB. Des légendes en hindi couvrent les prix Rajbhasha (langue officielle) de la banque et la sortie de son livre « Business First, Compliance Always ».
Grille 2×3 associant chaque photo d'événement ou image de graphique à un bloc de légende justifié en anglais ou en hindi, séparés par des lignes vertes en pointillés.
Une bannière pleine page félicitant l'employée Rutuja Pisal, membre de l'équipe indienne féminine de hockey, pour la médaille d'or de l'équipe aux Jeux asiatiques « après 44 ans ».
Bannière principale unique encadrée remplissant la zone de contenu : un portrait d'athlète à gauche et une typographie d'affichage grasse empilée à droite, sur un fond de stade et de ligne d'horizon.
Photo de la cérémonie de la cloche à NSE IX pour la première émission d'obligations en devises étrangères d'Union Bank : 300 millions USD à 5,230 % échéance 28 août 2029, et 300 millions USD à 5,417 % échéance 28 août 2031, notées Fitch BBB- et S&P BBB.
Photographie d'événement unique pleine largeur encadrée sous la barre de navigation par onglets.
Avis de non-responsabilité sur les déclarations prospectives, boîte de remerciements, lien et code QR pour les commentaires des investisseurs, et e-mail des relations investisseurs (investor.relations@unionbankofindia.bank.in), répété au-dessus de la bandeau des réseaux sociaux.
En-tête de logo bilingue en haut avec badges emblèmes, boîte d'avertissement bordée de bleu au milieu, et boîtes de remerciements et de contact jumelées au-dessus de la bande de réseaux sociaux en dégradé.
Questions courantes sur cette diapositive et le contenu de présentation sous-jacent.
Pour le trimestre clos le 30 septembre 2026, le bénéfice net s'est élevé à ₹5,537 crore (+30,31 % YoY), les revenus d'intérêts nets à ₹10,583 crore (+20,09 %) et le résultat opérationnel à ₹8,108 crore (+18,99 %). L'activité globale a atteint ₹24,75,330 crore, avec des avances en hausse de 18,53 % et des dépôts en hausse de 6,87 %. Le GNPA s'est amélioré à 2,42 %, le NNPA à 0,42 %, le PCR était de 95,20 %, le CRAR de 17,94 % et le RoE de 17,21 %. Pour le S1 FY27, le bénéfice net était de ₹10,870 crore.
Les banques indiennes suivent un exercice fiscal d'avril à mars. Ainsi, l'exercice FY27 s'étend d'avril 2026 à mars 2027, et le T2 FY27 couvre la période de juillet à septembre 2026. Le support compare les chiffres de sept. 26 avec ceux de sept-25 (YoY) et juin 26 (QoQ), et présente le S1 FY27 (avril-septembre 2026) par rapport au S1 FY26.
Oui. Cette page propose le PDF original de la présentation aux investisseurs ainsi qu'un fichier PPTX modifiable converti à partir de ce PDF. Vous pouvez réutiliser les tableaux, les panneaux graphiques et la mise en page de navigation par onglets dans PowerPoint, Keynote ou Google Slides. Le PPTX étant issu d'une conversion, certains graphiques peuvent apparaître sous forme d'images ou de formes plutôt que d'objets graphiques natifs.
Il s'agit de la présentation officielle de Union Bank of India, publiée en anglais et déposée auprès des bourses indiennes (BSE/NSE) en tant que document d'information au titre de la réglementation SEBI Listing Regulation 30. Le fichier source provient du site des dépôts réglementaires de la BSE. La lettre d'accompagnement de la bourse a été retirée, la page 1 correspond donc à la couverture propre du support.
Selon le support, le GNPA est passé de ₹40,499 crore (4,36 %) en sept. 24 à ₹27,916 crore (2,42 %) en sept. 26, et le NNPA de 0,98 % à 0,42 %. Le PCR a grimpé à 95,20 %, le ratio de dégradation (slippage ratio) du T2 était de 0,72 %, et l'exposition SMA supérieure à ₹5 crore est tombée à ₹2,282 crore. La banque a également constitué un tampon supplémentaire pour actifs standards de ₹1,000 crore sur trois trimestres.
Chaque diapositive de contenu partage une barre d'onglets en dégradé rouge-bleu avec neuf sections, la section active étant mise en évidence en blanc. Les titres de section sont placés dans des pastilles en dégradé, les graphiques linéaires marquent les points clés avec des bulles vertes, et des cartouches récapitulatifs FY/S1 figurent sous les graphiques. Les pages de KPI utilisent des grilles de six tuiles. Le support mélange également des tableaux denses en ₹ crore avec des diapositives infographiques, telles qu'un diagramme en étoile, une grille de quadrants pour 14 initiatives et une grille de fiches pour les entités du groupe.
Téléchargez vos données de résultats trimestriels ou un projet PDF sur 2Slides et demandez une présentation aux investisseurs dans ce style : une barre d'onglets de section, des grilles de tuiles KPI, des graphiques de tendance avec cartouches récapitulatifs, et des tableaux de P&L, NPA et de capital. Vous pouvez également utiliser « Créer des diapositives comme celle-ci » avec ce support comme référence pour copier son look en dégradé rouge-bleu et son rythme de mise en page, puis modifier les chiffres et exporter en PPTX.
Dépôt boursier ; la première page est la lettre d'accompagnement à la bourse

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
Référencez des conceptions professionnelles, choisissez votre style et générez des diapositives avec un rendu de texte parfait. Alimenté par Nano Banana—commencez à créer votre présentation maintenant.
Votre Agent IA pour les diapositives. Gagnez du temps, brillez plus vite avec la création intelligente de présentations.




© 2026 2slides. Tous droits réservés.