
Fait partie de Exemples de présentations investisseurs · Exemples de présentations investisseurs indiennes
Présentation des résultats de Tata Motors Passenger Vehicles T2 FY27 — le support investisseurs de 45 pages de Tata Motors Passenger Vehicles Ltd (NSE : TMPV, BSE : 500570 ; anciennement Tata Motors Ltd) pour le trimestre clos le 30 septembre 2026, couvrant les résultats consolidés, Jaguar Land Rover (JLR), et l'activité de véhicules particuliers et électriques en Inde, complété par des annexes financières détaillées.
Utilise la couverture de cette présentation comme référence de style pour des diapositives créées à partir de votre propre contenu. Ou choisissez une page ci-dessous pour utiliser sa mise en page comme référence.
Navigation rapide
Étiquettes
Partager les diapositives
Présentation des résultats de Tata Motors Passenger Vehicles T2 FY27 — le support investisseurs de 45 pages de Tata Motors Passenger Vehicles Ltd (NSE : TMPV, BSE : 500570 ; anciennement Tata Motors Ltd) pour le trimestre clos le 30 septembre 2026, couvrant les résultats consolidés, Jaguar Land Rover (JLR), et l'activité de véhicules particuliers et électriques en Inde, complété par des annexes financières détaillées.
Vue détaillée de chaque page de diapositive, incluant la mise en page, le contenu clé et les éléments visuels.
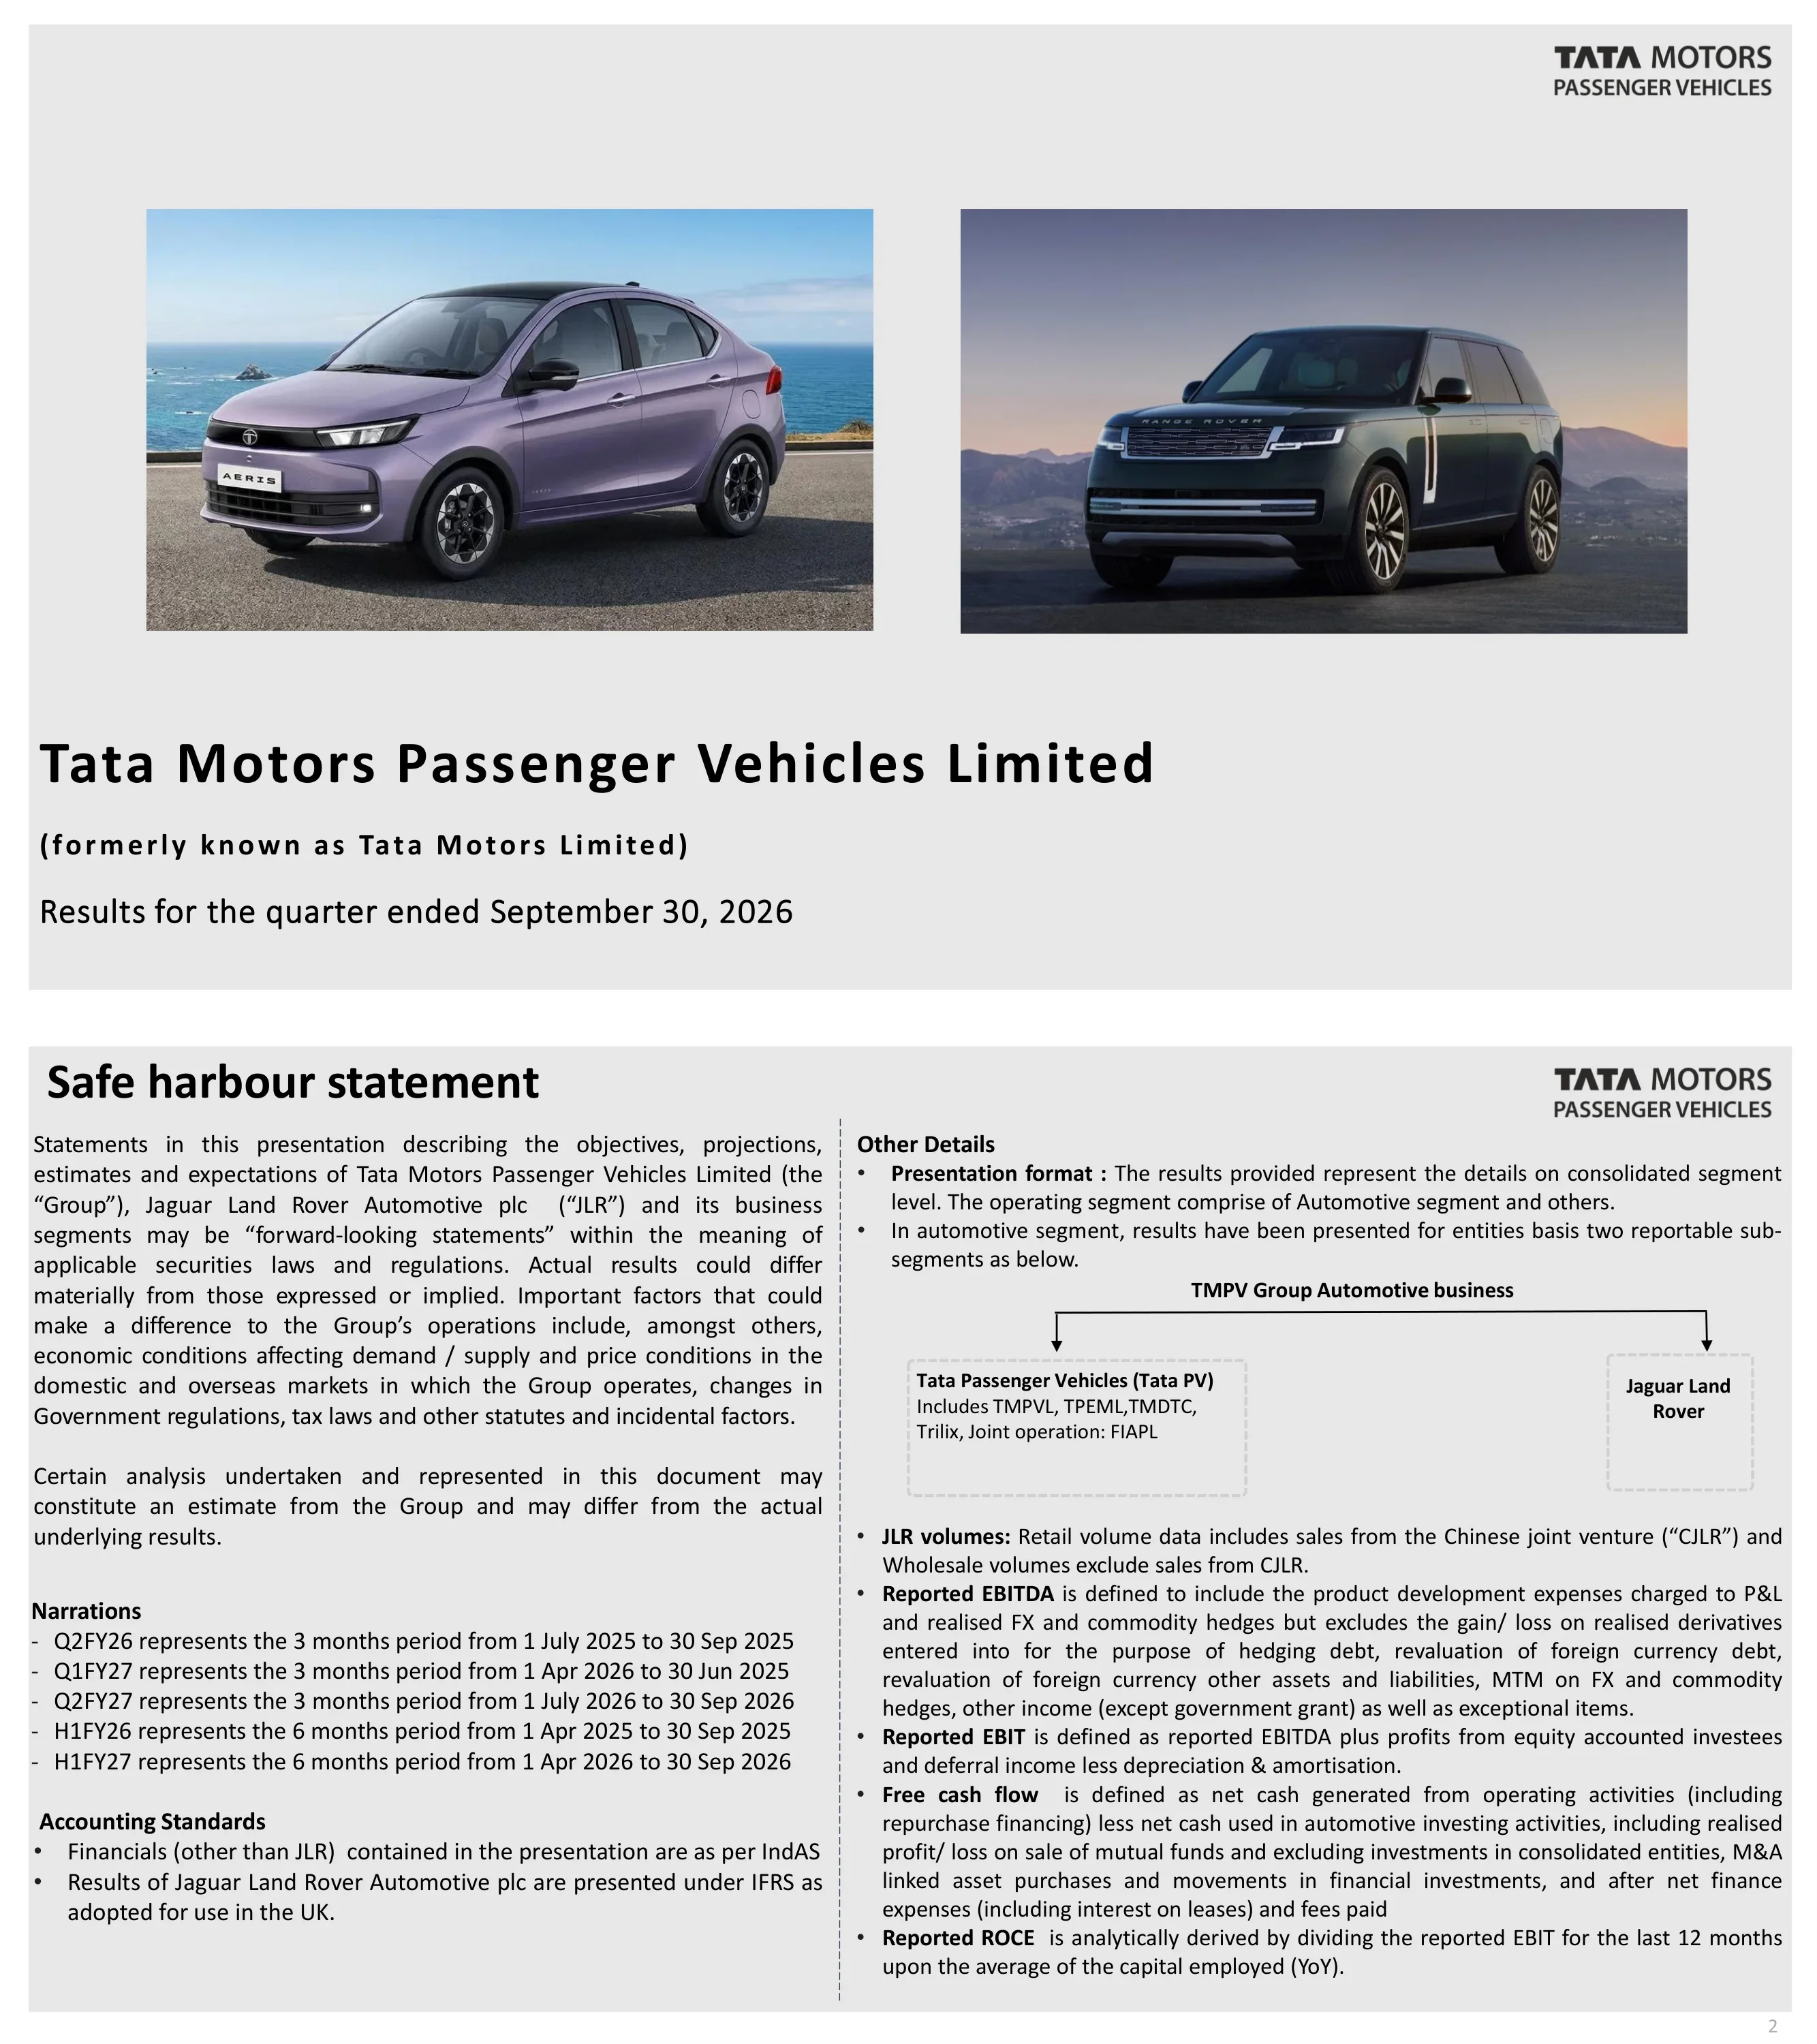
Diapositive de couverture pour Tata Motors Passenger Vehicles Limited (anciennement connue sous le nom de Tata Motors Limited), intitulée « Résultats pour le trimestre clos le 30 septembre 2026 ».
Diapositive gris clair avec deux photos côte à côte au-dessus d'un bloc de titre aligné à gauche, logo en haut à droite.
Clause de non-responsabilité relative aux déclarations prospectives pour le Groupe (Tata Motors Passenger Vehicles Limited) et Jaguar Land Rover Automotive plc, accompagnée de la narration vocale IA définissant les périodes T2 FY26, T1 FY27, T2 FY27, S1 FY26 et S1 FY27. Précise que les données financières autres que celles de JLR suivent les normes IndAS, tandis que JLR est présenté selon les normes IFRS telles qu'adoptées au Royaume-Uni, et définit l'EBITDA, l'EBIT, le flux de trésorerie disponible (FCF) et le ROCE publiés.
Diapositive de texte en deux colonnes avec un séparateur en pointillés ; la colonne de gauche contient la clause de non-responsabilité, la narration vocale IA et les normes comptables ; la colonne de droite contient les définitions et un petit schéma de l'entité.
Points clés : dévoilement de TATA.CARS comme nouvelle identité de marque mondiale orientée client, lancement de la berline compacte Aeris en Inde, et ventes records de 75,4 k véhicules enregistrées en octobre 2026. Trois nouveaux véhicules électriques de luxe lancés au T2 : Range Rover Electric, Range Rover Sport Electric et Jaguar Type 01.
Grille de six images sur deux rangées de trois avec des légendes sous chaque image et un sous-titre centré pour la rangée du bas.
Consolidé T2 FY27 (IndAS, ₹k crore) : chiffre d'affaires 96,9 contre 72,3 au T2 FY26 (en hausse de 34,0 % en glissement annuel), marge d'EBITDA 6,2 %, EBIT 1,1 %, PBT avant éléments exceptionnels 0,4 et dette nette 50,8. Le chiffre d'affaires du S1 est de 192,7 contre 160,0 (+20,4 %), l'EBITDA du S1 est de 6,8 %, le PBT(bei) du S1 est de 2,0 et les ventes en gros s'élèvent à 545,6 k unités contre 422,7 k.
Grille de KPI à huit panneaux : rangée supérieure pour le T2, rangée inférieure pour le S1, quatre colonnes (Chiffre d'affaires, % EBIT, PBT(bei), FCF/dette nette), chacune avec un petit graphique à barres et une bannière de variation annuelle.
Pont du chiffre d'affaires de 72,3 à 96,9 (₹k crore) : volume et mix 17,5 (24,2 %), prix 0,3 (0,5 %), conversion 5,5 (7,5 %), autres 1,3 (1,8 %), soit une augmentation de 34,0 %. Le PBT(bei) passe de (5 462) à 403 (₹ crore) avec une contribution de 5 835 pour JLR, (131) pour PV et 161 pour les Autres. La dette nette est de 50,8 (dette externe 41,5, crédit-bail 9,3), répartie par entité comme suit : PV (7,9), JLR 53,0, TML Holdings 6,0 et Autres (0,3). Le sous-titre indique que la dette nette devrait atteindre son pic au cours de l'exercice FY27.
Quatre panneaux en pointillés : cascade du chiffre d'affaires, cascade du PBT, graphique de la dette nette empilée et tableau de la dette nette par entité.
Ouverture de section pour Jaguar Land Rover Automotive PLC, résultats pour le trimestre clos le 30 septembre 2026, présentés par Richard Molyneux, Directeur Financier.
Grande photo principale centrée au-dessus d'une rangée de titre ; nom et titre du présentateur alignés à droite, logo JLR en haut à droite.
JLR T2 FY27 (IFRS, £m) : chiffre d'affaires 5 894 contre 4 900 (+20,3 % sur un an), marge d'EBIT ajustée 1,1 % contre (8,6) %, PBT(bei) 6 contre (485), PAT (451), flux de trésorerie disponible (540) contre (791), ventes en gros 82,5 k unités, ROCE 4,2. Le chiffre d'affaires cumulé (YTD) est de 11 867 contre 11 504 (+3,2 %), l'EBIT ajusté est de 2,0 %, le PBT(bei) de 115 et la dette nette de (1 538).
Même grille à huit panneaux que la diapositive des KPI du groupe : rangée T2 au-dessus de la rangée YTD, quatre colonnes de mesures avec graphiques à barres et bannières de variation.
Les ventes en gros du T2 s'élèvent à 82,5 k (+24,7 % sur un an, +4,0 % par rapport au trimestre précédent) et les ventes au détail à 79,0 k (-7,5 % sur un an, -1,1 % par rapport au trimestre précédent) ; chiffre d'affaires de 5,9 milliards £. La marge d'EBIT ajustée était de 1,1 % (2,0 % pour le S1) ; PBT(bei) de 6 millions £ pour le T2 et 115 millions £ pour le S1. Le flux de trésorerie disponible était négatif à 540 millions £ ; trésorerie de 1,8 milliard £ et liquidité totale de 6,0 milliards £, incluant 1,7 milliard £ de RCF non utilisé, 1,5 milliard £ de facilité UKEF non utilisée et un nouveau prêt à terme syndiqué de 1,0 milliard £ signé le 29 septembre 2026.
Colonne de texte à gauche en trois blocs titrés (Volume & Chiffre d'affaires, Rentabilité, Flux de trésorerie) avec une grande photo sur la droite.
Ventes en gros de JLR par marque (en milliers), T2 FY26 / T1 FY27 / T2 FY27 : Range Rover 38,8 / 44,7 / 45,1, Defender 21,3 / 29,2 / 30,0, Discovery 4,6 / 4,6 / 6,7, Jaguar 1,5 / 0,8 / 0,8, total 66,2 / 79,3 / 82,5. Le total cumulé (YTD) est de 161,8 contre 153,5. Le mix de motorisation des ventes au détail au T2 FY27 est de 15 % BEV et PHEV, 72 % MHEV et 13 % ICE.
Quatre graphiques en colonnes par marque plus une colonne pour le total et une colonne empilée pour le mix de motorisation, avec le T2 sur la rangée supérieure et le cumul annuel (YTD) en dessous.
Ventes en gros de JLR par région (en milliers), T2 FY26 / T1 FY27 / T2 FY27 : Amérique du Nord 17,9 / 27,2 / 27,1, Royaume-Uni 12,3 / 16,3 / 21,0, Europe 10,5 / 12,5 / 13,2, Outre-mer 10,9 / 9,5 / 11,3, Chine 11,4 / 8,7 / 6,1, MENA 3,2 / 5,1 / 3,7. YTD FY27 contre FY26 : Amérique du Nord 54,4 contre 45,1, Royaume-Uni 37,3 contre 29,6, Chine 14,8 contre 23,1.
Six graphiques régionaux en colonnes, rangée T2 en haut et rangée YTD en bas, avec une note de bas de page au bas.
Pont d'analyse du PBT(bei) (en millions de £) entre le T1 FY27 (109) et le T2 FY27 (6) : volume et mix (-77), prix net (-33), coûts de contribution +25, coûts structurels (0), change et matières premières (-18). Les sous-éléments incluent le volume et le mix (-107) et autres +30, garantie +30, ingénierie nette (-37), FMI et ventes +29, dérivés de change réalisés (-23). Les effets sur la marge sont de -1,9 %, +0,5 %, -0,0 % et -0,3 %.
Graphique en cascade (waterfall) pleine largeur avec lignes d'appel détaillées et une ligne de marge EBIT sous l'axe.
Flux de trésorerie JLR pour le H1 FY27 (en millions de £) : PBT(bei) 115, éléments non monétaires et autres 943, impôts payés (-106), bénéfice net après impôts 952, investissements totaux produits et autres (-1 766), fonds de roulement et régularisations (-724), flux de trésorerie disponible (-1 538). Le flux de trésorerie disponible avant fonds de roulement s'élève à -814 millions de £. Les lignes de comparaison indiquent un FCF de -998 pour le T1 FY27 et de -1 549 pour le H1 FY26.
Cascade pleine largeur avec un encadré en pointillés autour du bloc pré-fonds de roulement et des lignes de comparaison sous le graphique.
Investissements H1 FY27 (en millions de £) : ingénierie capitalisée 932, ingénierie passée en charges 379, total ingénierie 1 311, investissements en capital 455, investissement total 1 766, contre 1 692 au H1 FY26. Le sous-titre mentionne un objectif d'investissement révisé d'environ 3,4 milliards de £ pour cette année, générant environ 300 millions de £ d'économies par rapport au plan.
Graphique à barres empilées à cinq colonnes avec une ligne de comparaison H1 FY26 en dessous.
Séparateur de section indiquant « Business Update, Jaguar Land Rover Automotive PLC » sur une photo aérienne nocturne de la Jaguar Type 01.
Photo plein cadre avec titre superposé en haut à gauche.
Cinq blocs thématiques : Chine (intensification de la concurrence et croissance des exportations), Transition vers l'électrique (adoption variable selon les marchés ; le conflit au Moyen-Orient impactant les prix du pétrole commence à accélérer la transition BEV), Réglementation (durcissement des normes d'émissions et de sécurité), Incertitude géopolitique (tarifs douaniers, conflits, règles d'origine type « Made in Europe ») et Résilience (chaîne d'approvisionnement, piles logicielles, cyber-perturbations).
Rangée de cinq zones de texte identiques avec titres en majuscules espacées au-dessus d'une large bannière photo d'intérieur.
La part des marques locales sur le marché chinois des véhicules particuliers est passée de 41 % (2021) à 64 % (2025) et 70 % au T3 2026 ; les exportations chinoises grimpent de 5,8 millions à environ 9,5 millions en 2026 (prévisions 2026). Les volumes JLR (importés et locaux) ont chuté de 95 000 au FY22 à 58 000 au FY26 (35 000 importés, 23 000 locaux) ; la production locale CJLR a cessé en juin 2026. Refonte de JLR en Chine : pivot vers les importations de luxe à haute valeur, priorité à la valeur sur le volume, réseau de concessionnaires redimensionné et commandes sur mesure pour les clients ultra-fortunés.
Quatre quadrants : barres empilées de parts de marché, graphique en colonnes des exportations, barres empilées des volumes JLR et plan de refonte à puces.
Les quatre axes prioritaires de JLR : croissance du chiffre d'affaires à deux chiffres (Range Rover, Defender, Discovery, Jaguar), seuil de rentabilité à 300 000 unités (Missions d'entreprise : excellence du lancement, prix départ usine, garantie, efficacité des coûts, soutenues par l'excellence des processus, visant un retour à l'équilibre à 300 000 unités d'ici 2 ans), un modèle économique résilient et nos collaborateurs.
Grille 2x2 avec titres en majuscules espacées et filets orange ; chaque cellule contient une image ou un diagramme.
Sous-titre : environ 4 300 commandes enregistrées collectivement à ce jour, arrivée en concession prévue en décembre. Collage de citations de presse pour le Range Rover Electric (ex. Top Gear « Range Rover. Better Than Ever ») et le Range Rover Sport Electric (ex. critiques Autocar, evo, Auto Express, incluant une mention de prix à 110 000 £).
Deux moitiés de collage photo, une par modèle, chacune avec des citations de presse et des logos de publications superposés.
Sous-titre : environ 370 000 configurations web depuis la présentation de la Jaguar Type 01. Citations de presse de carwow, GQ, Autocar India, The Independent, carsguide et CAR louant le design et la nouvelle architecture électrique Jaguar.
Mosaïque photo irrégulière de la Type 01 avec citations et logos de médias superposés.
Cinq leviers : croissance sur les micro-marchés, optimisation du portefeuille, fluidité de l'approvisionnement, qualité et service, expérience client. Preuves : croissance de 20 % YoY du volume de ventes en gros au H1 FY27, 5e place pour JLR dans le J.D. Power IQS 2026 (contre 11e en 2025), 1re place pour le Defender dans le J.D. Power APEAL 2026 (SUV Premium de taille moyenne), et première de la Jaguar Type 01 à New York. L'ouverture du premier studio Bespoke en Amérique du Nord est prévue pour CY27.
Vignettes à gauche, rangées centrales avec nom du levier en gras et puces, colonne de droite avec cinq blocs KPI beiges.
Volumes du seuil de rentabilité (K) FY22-FY26 : 330, 300, 300, 345, 425, avec une prévision pour FY27 par rapport à une ligne de 300k ; les raisons de la hausse sont les tarifs douaniers, la baisse du mix Chine à plus forte marge, l'intensité concurrentielle, le vieillissement des produits, ainsi que l'appréciation de la monnaie et la hausse des coûts fixes. Les « Enterprise Missions » visent 1,7 milliard de £ d'économies sur deux ans par rapport à FY26 : 625 millions de £ de création de valeur départ usine, 625 millions de £ de réduction des garanties et 450 millions de £ de gains d'efficacité opérationnelle.
À gauche : graphique à barres du seuil de rentabilité et quatre tuiles de couleurs pour les causes. À droite : trois colonnes de texte au-dessus de barres empilées pour FY27, FY28 et les bénéfices du pipeline.
Perspectives actualisées de JLR pour FY27 par rapport au réel de FY26 : chiffre d'affaires env. 25 milliards de £ (23 milliards de £ en FY26), marge EBIT env. 2-3 % (0,7 %), flux de trésorerie disponible env. (1,25) milliard de £ ((2,2) milliards de £). Bandeau : objectif d'un EBITDA à deux chiffres et d'un free cash flow positif en FY28.
Tableau de prévisions sur trois lignes à gauche, deux photos de détails intérieurs à droite et en bas, bandeau gris sur toute la largeur.
Ouverture de section pour Tata Passenger Vehicles (inclut les résultats de Tata PV, EV India, la coentreprise FIAPL et l'activité internationale (PV+EV)), présentée par Shailesh Chandra et Dhiman Gupta.
Deux photos côte à côte au-dessus d'une ligne de titre avec les noms des présentateurs à droite ; logo Tata.cars en haut à droite.
Activité Tata PV India : volumes de vente (offtake, incl. IB, moyenne mensuelle en milliers) de 67,2 au T2 FY27 contre 48,2 au T2 FY26 (+40 % en glissement annuel) et 60,8 au T1 FY27. Part de marché domestique Vahan de 14,3 % aux T1 et T2 FY27 (13,6 % en FY26). Mix de motorisations au T2 FY27 : essence 37 %, diesel 12 %, GNC 28 %, VE 23 % ; le sous-titre indique un mix de motorisations alternatives supérieur à 50 %.
Trois panneaux égaux : colonnes de volumes, colonnes de parts de marché et un graphique empilé du mix de motorisations.
Tata Passenger Electric Vehicles : ventes VE (offtake, moyenne mensuelle en milliers) de 15,7 au T2 FY27 contre 8,3 un an plus tôt (+90 % YoY) et 11,5 au T1 FY27. Part de marché VE Vahan de 42,8 % (39,0 % au T1 FY27, 40,1 % en FY26), soit une hausse d'environ 380 points de base par rapport au trimestre précédent. La pénétration des VE chez Tata est de 24,0 % contre 8,0 % pour le secteur.
Trois panneaux : colonnes de volumes VE, colonnes de parts de marché et un graphique linéaire de pénétration à deux courbes (Secteur vs Tata).
Tata Passenger Vehicles (IndAS, ₹K crore) : chiffre d'affaires du T2 à 20,4 contre 13,5 (+51,1 % YoY), marge EBITDA de 4,0 % (en baisse de 180 points de base YoY), EBIT de -0,3 %, PBT(bei) de 0,0, ventes en gros de 201,6 k unités. Chiffre d'affaires du S1 à 38,4 (+57,4 %), EBITDA de 4,1 %, EBIT de -0,4 %, ventes en gros de 383,9K. La note de bas de page précise que les chiffres incluent des incitations PLI de ₹125 crore, ₹313 crore et ₹516 crore pour le T2 FY26, le T1 FY27 et le T2 FY27.
Grille de KPI à huit panneaux, T2 en haut et S1 en bas, quatre colonnes d'indicateurs.
Pont PBT(bei) (₹ crore) passant de 12 au T1 FY27 à 25 au T2 FY27 : volume et mix 106, PLI 203, tarification 161, coûts variables (544), coûts fixes 156, D&A (37), intérêts/JV/autres (32). Analyse de la marge EBITDA : de 4,3 % à 4,0 % (mix+PLI 0,2 %, tarification 0,8 %, coûts variables -2,7 %, coûts fixes 1,8 %, JV et autres -0,4 %). Mentionné « à des fins d'analyse uniquement ».
Deux graphiques en cascade empilés : un pont PBT encadré en haut à droite et une analyse de la marge EBITDA sur toute la partie inférieure.
Activité domestique S1 FY27 (IndAS, ₹ crore) : R&D immobilisée 1 008, R&D passée en charges 454, R&D totale 1 462, capital et autres investissements 1 668, dépenses d'investissement totales 3 130, contre 3 338 au S1 FY26 (R&D 1 848, capital 1 490). Inclut TMPVL, TPEML et la coentreprise FIAPL.
Un graphique de construction en cadre pointillé avec une ligne de comparaison en dessous.
Activité domestique S1 FY27 (₹ crore) : PBT(bei) 402, éléments non monétaires et autres 1 605, impôts 248, bénéfice net après impôts 2 255, dépenses d'investissement (3 130), variations du besoin en fonds de roulement 2 729, frais financiers (nets) et dividendes 91, flux de trésorerie disponible 1 945. Détail du fonds de roulement : dettes fournisseurs et acceptations ₹3 716 crore, créances clients ₹52 crore, stocks ₹1 298 crore, autres ₹363 crore.
Graphique en cascade sur toute la largeur avec un encadré de mise en évidence en pointillés et un focus sur le fonds de roulement.
Points clés du secteur PV : 1,4 million d'unités au T2 avec une croissance de 29 % YoY, pénétration du GNC et des VE à plus de 33 % des ventes, volumes records pour le secteur des VE avec 70 % de croissance YoY, et défis liés aux contraintes d'approvisionnement en matières premières et composants VE. Points clés de TMPV : record de plus de 200k unités (+40 % YoY), position de n°2 avec 14,3 % de part de marché, Punch n°1 des modèles en Inde au T2, pénétration des motorisations écologiques supérieure à 50 % et croissance des VE de 90 % YoY avec un gain de 380 points de base de part de marché VE par rapport au trimestre précédent.
Diapositive à puces en deux colonnes (Points clés du secteur PV vs Points clés de TMPV) séparées par une ligne verticale en pointillés.
Quatre lancements avec preuves de succès : Sierra et Sierra.ev (nouveau modèle, 70k unités depuis janv. 26), Punch et Punch.ev (restylage, SUV n°1 depuis le lancement en janv. 26 ; modèle VE n°1 en oct. 26 avec plus de 5k unités), Tiago et Tiago.ev (restylage, croissance des volumes de plus de 35 % par rapport au trimestre précédent) et Aeris (nouveau modèle, 4k unités le premier mois).
Quatre lignes horizontales séparées par des pointillés : image du véhicule à gauche, puces au centre, KPI majeur à droite.
Perspectives du secteur : demande soutenue au S2 avec une croissance qui se modère sur une base élevée, et des pressions sur les matières premières qui devraient rester défavorables au T3. Domaines prioritaires de TMPV : renforcer la dynamique de croissance, capitaliser sur la pénétration des VE, augmenter la production (y compris la capacité VE des fournisseurs) et renforcer la rentabilité via une tarification calibrée, des réductions de coûts et l'accélération des comptabilisations PLI.
Colonne de texte à gauche avec deux titres soulignés ; deux photos de véhicules superposées à droite.
Perspectives : la volatilité géopolitique, les tendances de la demande sur le segment du luxe, le rythme d'adoption des VE et le coût des matières premières restent des points de vigilance clés ; les deux activités demeurent fondamentalement solides. Priorités clés pour JLR (lancements de VE, Amérique du Nord, missions d'entreprise), l'activité domestique (mise à l'échelle de la production, leadership VE, atténuation de l'impact des matières premières) et le groupe consolidé (stratégies différenciées, partenariats stratégiques, synergies avec Tata Group).
Puces sur les perspectives en haut, suivies d'un tableau à trois colonnes (JLR, activité domestique, consolidé).
Diapositive de clôture invitant à poser des questions dans la zone de texte Q&A avec nom et organisation ; affiche « Q&A session » et « Thank you ».
Même mise en page à deux photos que la couverture avec de grands titres et un texte d'instruction en dessous.
Séparateur d'annexe : « Tata Motors Passenger Vehicles Group : Additional details, Results for the period ended September 30, 2026 ».
Diapositive grise majoritairement vide avec un titre et un sous-titre centrés et alignés à gauche.
P&L consolidé par segment (₹ crore, IndAS), T2 FY27 : chiffre d'affaires des activités JLR 75 420, Tata PV 20 423, Autres 1 077, consolidé 96 920. EBITDA 5 995 (JLR 5 047, PV 822), EBIT 1 061, PBT(bei) 403 (JLR 57, PV 26, Autres 320). Marge d'EBITDA de 6,2 % et marge d'EBIT de 1,1 % en consolidé ; EBITDA de Tata PV à 4,0 % et EBIT à -0,3 %.
Large tableau financier avec quatre colonnes de valeurs et des lignes de sous-totaux surlignées en bleu marine, note de bas de page sur « Autres ».
P&L sectoriel du T2 FY26 de l'exercice précédent (₹ crore) : chiffre d'affaires consolidé 72 349 (JLR 57 877, PV 13 529, Autres 943), EBITDA (71), EBIT (4 897), PBT(bei) (5 462). Marge d'EBITDA de (0,1) % et marge d'EBIT de (6,8) % en consolidé ; EBITDA de Tata PV à 5,8 %.
Même format de tableau que la page 36 pour comparaison.
P&L sectoriel du S1 FY27 (₹ crore) : chiffre d'affaires consolidé 192 719 (JLR 152 125, PV 38 353, Autres 2 241), EBITDA 13 123, EBIT 3 333, PBT(bei) 2 009. Marge d'EBITDA de 6,80 % et marge d'EBIT de 1,70 % en consolidé ; JLR 7,40 % et 2,00 % ; Tata PV 4,10 % et -0,40 %.
Même format de tableau, avec les valeurs négatives indiquées par des signes moins.
P&L sectoriel du S1 FY26 (₹ crore) : chiffre d'affaires consolidé 160 025 (JLR 133 829, PV 24 406, Autres 1 790), EBITDA 7 546, EBIT (2 017), PBT(bei) (1 512). Marge d'EBITDA de 4,7 % et marge d'EBIT de -1,3 % en consolidé.
Même format de tableau que les pages 36 à 38.
Compte de résultat de JLR (IFRS, £m) pour le T2 FY26, T1 FY27, T2 FY27, FY26 YTD, FY27 YTD avec variations YoY et QoQ. T2 FY27 : chiffre d'affaires 5 894, EBIT ajusté 67, résultat avant impôts et éléments exceptionnels 6, éléments exceptionnels (530), résultat avant impôts (524), impôt sur le revenu 73, résultat après impôts (451). Revenus YTD FY27 de 11 867 et EBIT ajusté de 234.
Tableau multi-colonnes avec lignes surlignées en bleu marine pour les revenus, l'EBIT ajusté, le PBT et le PAT.
JV Chine (IFRS, £m) : volumes de vente au détail au T2 FY27 de 1,9k unités (7,4k au T2 FY26), ventes en gros 1,0k, revenus 153 (221), résultat avant impôts (38), résultat après impôts (29), marge d'EBITDA de (7) % et marge d'EBIT de (25) %. Revenus YTD FY27 de 322 et PBT de (43).
Tableau à bandes avec alternance de lignes bleu marine et claires, et colonnes YoY/QoQ.
Ventes au détail JLR par marque (en milliers), T2 FY26 / T1 FY27 / T2 FY27 : Range Rover 47,2 / 46,8 / 43,4, Defender 25,4 / 26,7 / 29,5, Discovery 5,9 / 5,0 / 5,4, Jaguar 6,9 / 1,4 / 0,8, total 85,4 / 79,9 / 79,0. Total YTD 158,9 contre 179,8. Mix de motorisations identique à la diapositive des ventes en gros (15 % BEV et PHEV, 72 % MHEV, 13 % thermique au T2 FY27). Les notes de bas de page mentionnent le retraitement de l'exercice FY26 après l'incident cyber.
Même disposition de graphiques que la page 9, mais pour les ventes au détail.
Ventes au détail JLR par région (en milliers), T2 FY26 / T1 FY27 / T2 FY27 : Amérique du Nord 22,9 / 24,4 / 24,8, Royaume-Uni 14,2 / 15,7 / 18,5, Europe 13,9 / 14,2 / 12,7, Outre-mer 11,1 / 9,1 / 10,5, Chine 18,0 / 13,1 / 7,2, MENA 5,3 / 3,4 / 5,3. YTD FY27 Chine 20,2 contre 35,2 en FY26.
Six graphiques à barres régionaux, ligne T2 au-dessus de la ligne YTD.
Pont JLR sur les devises et matières premières (£m) : change opérationnel 26, couvertures de change réalisées (78), impact de change sur l'EBIT (53), réévaluation de change de la dette nette et des couvertures de dette 19, autres réévaluations de change 29, impact de change sur le PBT (5), couvertures de matières premières non réalisées (18), impact total des devises et matières premières sur le PBT (22). Réserve de couverture de 192 au T2 FY27 (1 026 au T2 FY26) ; total des couvertures 21 332. Taux : GBP:USD 1,327, GBP:EUR 1,169, GBP:CNY 8,898.
Graphique en cascade (waterfall) en haut, avec un tableau de couverture en bas à gauche et un tableau des taux de change en bas à droite.
JLR (IFRS, £m) : liquidité totale de 6 002 m £ (trésorerie 1 842, facilité de prêt non utilisée 1 000, UKEF non utilisé 1 500, RCF non utilisé 1 660) et dette totale de 6 035 m £, avec des barres d'échéance de CY26 à CY32 ; £500m ont été tirés le 15 octobre et £500m supplémentaires le 28 octobre 2026. TML Holdings : liquidité 139, dette totale 621. Activité domestique de TMPVL (₹ crore) : liquidité 10 963 et dette totale 3 110. Les notes de bas de page sur les facilités ne sont pas entièrement lisibles à cette résolution.
Panneau de gauche en pointillés avec le graphique des échéances de JLR ; panneau de droite divisé entre les graphiques de TML Holdings (£m) et de l'activité domestique de TMPVL (₹ crore).
Questions courantes sur cette diapositive et le contenu de présentation sous-jacent.
Elle couvre le trimestre clos le 30 septembre 2026 et présente également le S1 FY27 (six mois se terminant le 30 septembre 2026). L'exercice fiscal de l'Inde s'étend d'avril à mars, ainsi le T2 FY27 correspond à la période de juillet à septembre 2026 ; la narration du support définit le T2FY27 du 1er juillet 2026 au 30 septembre 2026 et le S1FY27 du 1er avril 2026 au 30 septembre 2026.
Le chiffre d'affaires consolidé du T2 FY27 s'élève à ₹96,9K crore (roupies indiennes, mille crore), en hausse de 34,0 % en glissement annuel (YoY), avec une marge d'EBITDA de 6,2 %, une marge d'EBIT de 1,1 %, un PBT avant éléments exceptionnels de ₹0,4K crore et une dette nette de ₹50,8K crore. JLR (Jaguar Land Rover) a enregistré un chiffre d'affaires de 5,9 milliards de £ (livres sterling), une marge d'EBIT ajustée de 1,1 %, et Tata Passenger Vehicles a affiché un chiffre d'affaires de ₹20,4K crore avec une marge d'EBITDA de 4,0 %.
Elle a été déposée auprès de la BSE et de la NSE en tant qu'annonce de présentation aux investisseurs par Tata Motors Passenger Vehicles Ltd (NSE : TMPV, BSE : 500570). La lettre d'accompagnement de la bourse a été retirée de cette version de 45 pages.
Le support couvre le groupe (clause de non-responsabilité, points clés, résultats consolidés et dette nette aux pages 1 à 5), Jaguar Land Rover (pages 6 à 22 : performance, marques, régions, graphiques en cascade (waterfall), flux de trésorerie, investissements, environnement externe, axes prioritaires, lancements de produits, Amérique du Nord, point mort et prévisions), Tata Passenger and Electric Vehicles en Inde (pages 23 à 34) et les tableaux en annexe (pages 35 à 45).
Le support compte 45 pages. L'annexe contient les tableaux de compte de résultat par segment pour le T2 et le S1 des exercices FY27 et FY26 (en Rs crore, IndAS), le compte de résultat de JLR, la performance de la coentreprise en Chine, les volumes de vente au détail de JLR par marque et région, un graphique de transition FX et de couverture, ainsi que le profil de la dette.
La page des prévisions indique des prévisions mises à jour pour l'exercice FY27 d'environ 25 milliards de £ de chiffre d'affaires, environ 2 à 3 % de marge d'EBIT et environ (1,25) milliard de £ de flux de trésorerie disponible (free cash flow), contre les chiffres réels de l'exercice FY26 de 23 milliards de £, 0,7 % et (2,2) milliards de £. JLR vise un EBITDA à deux chiffres et un flux de trésorerie disponible positif pour l'exercice FY28.
Les ventes de véhicules électriques (VE) de Tata ont atteint une moyenne de 15,7 milliers d'unités par mois au T2 FY27 (+90 % YoY), la part de marché Vahan des VE était de 42,8 % et la pénétration des VE de Tata était de 24,0 % contre 8,0 % pour l'industrie. Les VE représentaient 23 % du mix de motorisations de Tata PV.
Oui. Les mises en page page par page, incluant les tableaux de bord KPI, les graphiques en cascade (waterfall), les graphiques régionaux et les tableaux en annexe, constituent une référence structurelle utile pour élaborer votre propre présentation de résultats ou aux investisseurs. Le contenu appartient à l'entreprise et doit être utilisé comme référence de design et de structure, et non republié comme étant le vôtre.

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
Référencez des conceptions professionnelles, choisissez votre style et générez des diapositives avec un rendu de texte parfait. Alimenté par Nano Banana—commencez à créer votre présentation maintenant.
Votre Agent IA pour les diapositives. Gagnez du temps, brillez plus vite avec la création intelligente de présentations.


© 2026 2slides. Tous droits réservés.