
Fait partie de Exemples de présentations investisseurs
Présentation des activités du trimestre de septembre de l'exercice FY27 de PLS Group (ASX : PLS, anciennement Pilbara Minerals), datée du 28 octobre 2026 et déposée auprès de l'ASX. Ce support de 29 diapositives fait état d'une production trimestrielle record de spodumène de 267,6 kt à l'exploitation de Pilgangoora en Australie-Occidentale, d'un chiffre d'affaires de 563 M A$ (dollars australiens), d'un coût opérationnel unitaire (FOB) de 539 A$/t, d'un solde de trésorerie de 2 217 M A$, de l'émission de 700 M US$ de Senior Unsecured Notes à 8,00 % échéant en 2032, de la décision finale d'investissement pour l'expansion P2000 (~2 Mtpa, ~1,9 Md $A de capex, 2,7 Md A$ de VAN incrémentale), d'un accord d'achat d'électricité de 20 ans avec Fortescue, des prévisions de capex révisées pour l'exercice FY27 et d'une mise à jour du marché du lithium.
Utilise la couverture de cette présentation comme référence de style pour des diapositives créées à partir de votre propre contenu. Ou choisissez une page ci-dessous pour utiliser sa mise en page comme référence.
Navigation rapide
Étiquettes
Partager les diapositives
Présentation des activités du trimestre de septembre de l'exercice FY27 de PLS Group (ASX : PLS, anciennement Pilbara Minerals), datée du 28 octobre 2026 et déposée auprès de l'ASX. Ce support de 29 diapositives fait état d'une production trimestrielle record de spodumène de 267,6 kt à l'exploitation de Pilgangoora en Australie-Occidentale, d'un chiffre d'affaires de 563 M A$ (dollars australiens), d'un coût opérationnel unitaire (FOB) de 539 A$/t, d'un solde de trésorerie de 2 217 M A$, de l'émission de 700 M US$ de Senior Unsecured Notes à 8,00 % échéant en 2032, de la décision finale d'investissement pour l'expansion P2000 (~2 Mtpa, ~1,9 Md $A de capex, 2,7 Md A$ de VAN incrémentale), d'un accord d'achat d'électricité de 20 ans avec Fortescue, des prévisions de capex révisées pour l'exercice FY27 et d'une mise à jour du marché du lithium.
Vue détaillée de chaque page de diapositive, incluant la mise en page, le contenu clé et les éléments visuels.
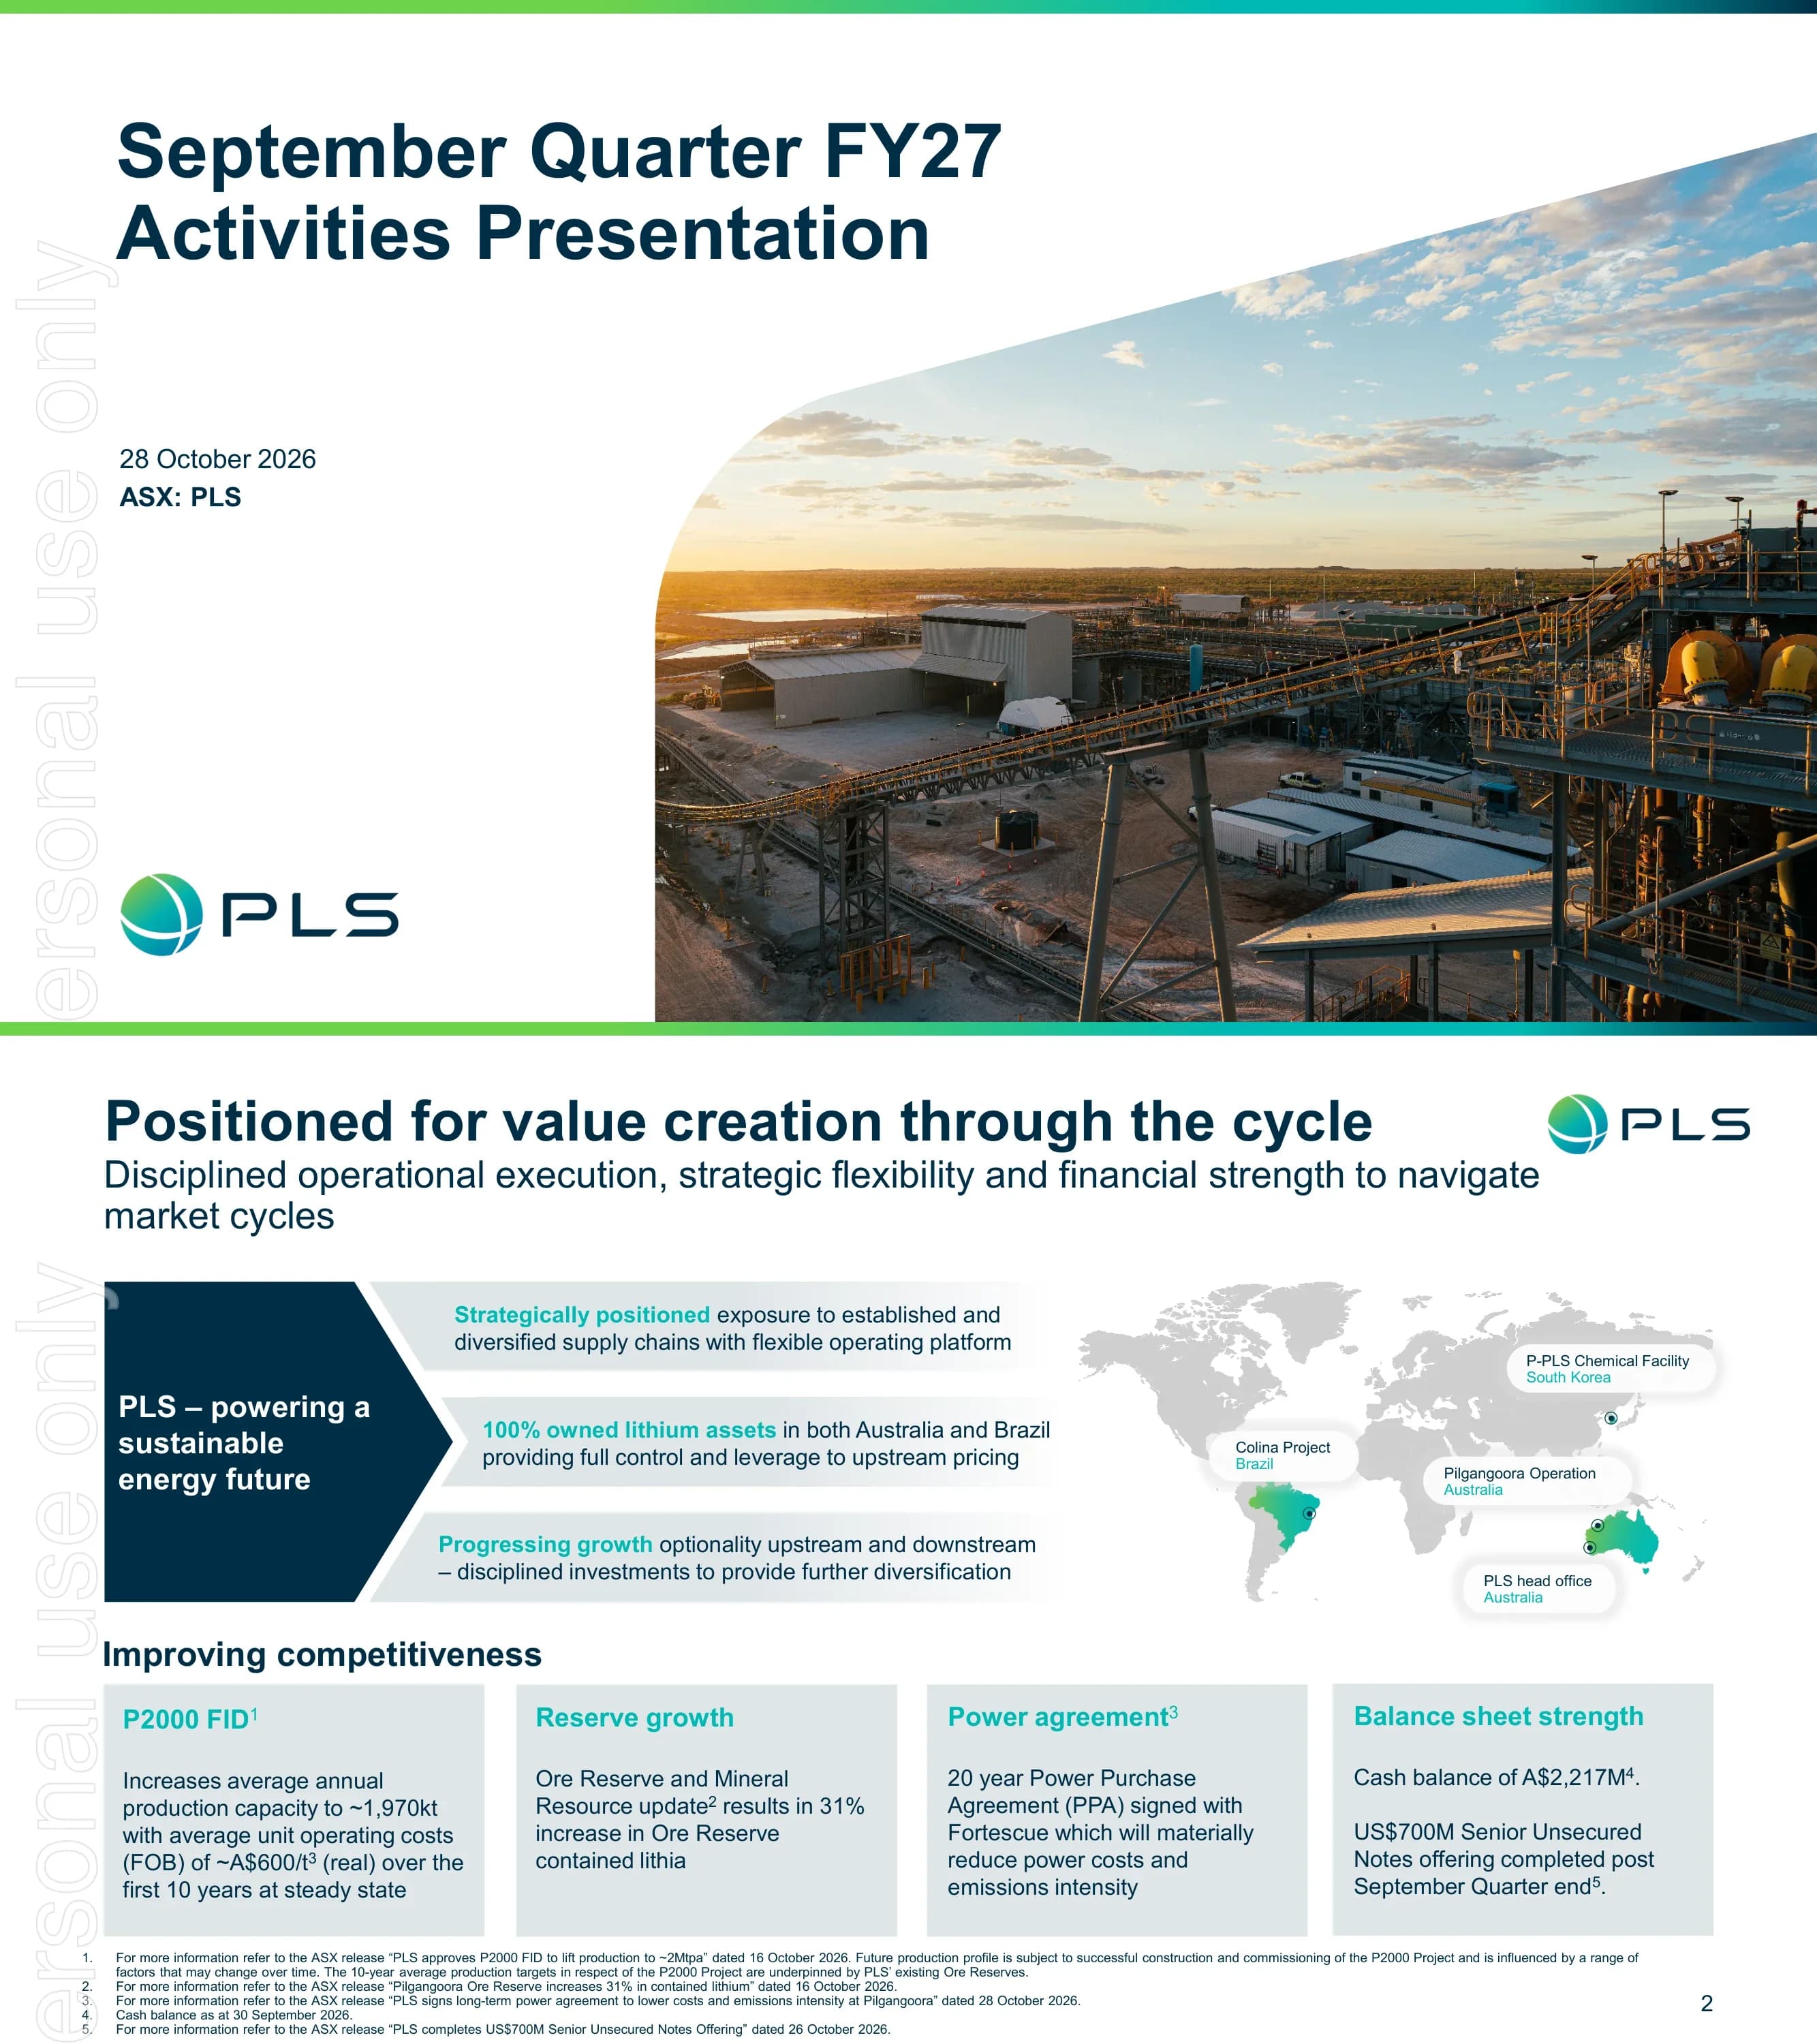
Diapositive de couverture intitulée « September Quarter FY27 Activities Presentation », datée du 28 octobre 2026, ticker ASX: PLS, avec le logo de PLS et une photographie aérienne au lever du soleil de l'usine de traitement et des convoyeurs de Pilgangoora.
Titre et date sur un panneau gauche blanc ; grande photographie dans un cadre incurvé remplissant la moitié droite ; logo en bas à gauche.
Diapositive de positionnement : PLS est stratégiquement positionné dans des chaînes d'approvisionnement diversifiées, détient 100 % de ses actifs de lithium en Australie et au Brésil, et progresse dans sa croissance en amont et en aval. Quatre tuiles « Amélioration de la compétitivité » couvrent la FID de P2000 (capacité de production annuelle moyenne d'environ 1 970 kt à environ 600 A$/t FOB réel sur les 10 premières années), une augmentation de 31 % de la lithia contenue dans les réserves de minerai, un contrat d'achat d'électricité de 20 ans avec Fortescue, et la solidité du bilan (trésorerie de 2 217 M A$ au 30 septembre 2026 ; émission de 700 M US$ de Senior Unsecured Notes finalisée après la clôture du trimestre).
Panneau en chevron bleu marine avec trois barres d'énoncés à gauche, carte du monde avec l'emplacement des actifs à droite, et une rangée de quatre tuiles de KPI grises en dessous.
Six indicateurs clés : production de 267,6 kt (SC5.3) ; prix réalisé estimé de 1 809 US$/t SC5.2 (2 077 US$/t SC6.0) ; chiffre d'affaires du groupe de 563 M A$ incluant des ajustements de prix provisoires négatifs de 69 M A$ ; coût opérationnel unitaire (FOB) de 539 A$/t (381 US$/t) ; FID de P2000 approuvée pour une capacité d'environ 2 Mtpa avec un premier produit attendu au trimestre de septembre de l'année civile 2029 ; et l'accord énergétique devant réduire les coûts opérationnels unitaires (FOB) de 15 à 20 A$/t dès son démarrage.
Deux rangées de trois blocs de KPI, chacun avec un libellé, un grand chiffre sarcelle et une courte légende ; notes de bas de page sur toute la largeur.
Indicateurs de sécurité : taux de fréquence total des accidents enregistrables (TRIFR) de 2,36 sur une moyenne mobile de 12 mois sur les sites australiens et brésiliens, et 10,29 interactions de sécurité de qualité par responsable de site sur 12 mois glissants (9,92 au trimestre précédent).
Photographie aérienne pleine largeur d'un véhicule de site et de travailleurs avec deux panneaux d'indicateurs bleu marine en superposition.
Production record soutenue par la performance de Pilgan et le redémarrage de Ngungaju. Le total des matériaux extraits est passé à 11,5 millions de tonnes avec 1,5 million de tonnes de minerai ; production trimestrielle record de 267,6 kt, en hausse de 25 % par rapport au trimestre précédent, avec une récupération de lithia d'environ 75 % facilitée par le tri du minerai ; ventes de 223,6 kt à un prix estimé de 1 809 US$/t CIF Chine sur une base d'environ SC5.2 (SC6.0 à 2 077 US$/t ; réduit à 1 754 US$/t au 26 octobre 2026) ; Ngungaju a retrouvé son plein statut opérationnel fin octobre.
Photo portrait d'un travailleur sur le tiers gauche ; quatre sections de texte avec titres (Mines, Traitement, Ventes, Redémarrage de Ngungaju) sur la droite.
Les travaux d'étude de Colina (forage, tests et développement du schéma de traitement) se sont poursuivis avec des résultats attendus pour le trimestre de décembre 2027 ; PLS a finalisé l'acquisition des intérêts de Lithium Ionic dans les concessions environnantes et a commencé le forage de définition des ressources ; le calendrier de développement dépend des études, du financement et des conditions du marché.
Trois puces sur la moitié gauche ; photographie de géologues enregistrant des carottes de forage sur la moitié droite.
Mise à jour sur l'aval. PLS détient une participation de 18 % dans l'usine d'hydroxyde de lithium POSCO Pilbara Lithium Solution (P-PLS) à Gwangyang, en Corée du Sud, qui a fonctionné sur une base modérée à train unique ; la production totale de LH était de 3 558 t, dont 98 % (3 520 t) de qualité batterie. À l'usine de démonstration Mid-Stream, la mise en service a permis de passer le premier minerai dans le calcinateur électrique avec une conversion réussie ; le premier produit est désormais attendu pour le trimestre de décembre 2026.
Photographie de la tour de l'usine de démonstration Mid-Stream sur la gauche ; deux sections de puces avec titres sur la droite.
Intercalaire de section introduisant les résultats financiers trimestriels.
Fond bleu marine uni avec grand titre de section blanc et logo en haut à droite.
Tableau comparatif, Trimestre de sept. FY27 vs Trimestre de juin FY26 : production 267,6 kt vs 214,3 kt (+25 %) ; ventes 223,6 kt vs 249,9 kt (-11 %) ; prix réalisé 1 809 US$/t vs 2 107 US$/t (-14 %), SC6 2 077 US$/t vs 2 415 US$/t (-14 %) ; chiffre d'affaires 563 M A$ vs 743 M A$ (-24 %) ; coût opérationnel unitaire 539 A$/t vs 616 A$/t (-12 %), 381 US$/t vs 437 US$/t (-13 %) ; capex 185 M A$ vs 124 M A$ (+50 %) ; marge de trésorerie opérationnelle 392 M A$ vs 579 M A$ (-32 %) ; trésorerie 2 217 M A$ vs 2 290 M A$ (-3 %) ; trésorerie nette 1 277 M A$ vs 1 339 M A$ (-5 %) ; liquidités 2 717 M A$ vs 2 790 M A$ (-3 %). Le commentaire explique la baisse des prix et le calendrier des expéditions, l'efficacité des coûts, la répartition des capex (croissance 77 M A$, développement minier 58 M A$, infrastructure/maintien 50 M A$) et le dividende final de 161 M A$ pour l'exercice FY26.
Tableau financier à cinq colonnes occupant les deux tiers gauches avec la colonne du trimestre en cours grisée ; panneau de commentaires gris sur la droite avec des introductions en gras.
Après la clôture du trimestre, PLS a finalisé l'émission de 700 M US$ d'obligations senior non garanties à 8,00 % venant à échéance en 2032, sa deuxième émission sur les marchés de capitaux de dette américains. La trésorerie totale pro forma passe de 2 217 M A$ à 3 209 M A$ et la trésorerie totale plus liquidités de 2 717 M A$ à 3 709 M A$ (avec une RCF non tirée de 500 M A$). Sur l'ensemble des obligations 2031 et 2032, le coût moyen pondéré des fonds est de 7,48 % par an et la maturité moyenne pondérée est de 5,3 ans. Le graphique d'échéance de la dette indique 99 M A$ (obligation convertible POSCO) pour l'exercice FY27, la RCF non tirée de 500 M A$ en FY30, 856 M A$ (obligations 2031 de 600 M US$) en FY31 et 999 M A$ (obligations 2032 de 700 M US$) en FY33.
Panneau à puces gris à gauche ; graphique à barres groupées avec tableau de données (liquidité réelle vs pro forma) en haut à droite ; graphique à barres d'échéance de la dette en bas à droite.
Intercalaire de section présentant les annonces faites après la clôture du trimestre de septembre.
Fond bleu marine complet avec grand titre de section en blanc.
Trois piliers d'investissement. FID P2000 : VAN incrémentale de 2,7 Md A$ à un taux d'actualisation réel après impôts de 8 % (basé sur un prix à long terme du SC6 de 1 620 US$/t) et environ 1,9 Md A$ de capex du projet. Amélioration des infrastructures : 600-650 M A$ pour la mise à niveau de la route d'accès, un nouveau village permanent et une installation de services miniers, visant à réduire les coûts et améliorer la productivité. Contrat d'achat d'électricité (PPA) : réduction des coûts opérationnels unitaires (FOB) de 15-20 A$/t sur 20 ans, avec environ 150 M A$ pour le raccordement au réseau et l'infrastructure électrique.
Grille à trois colonnes, chaque colonne comprenant un titre, une valeur phare et un chiffre de capex séparés par des filets fins.
Rendu de la troisième installation de traitement majeure de PLS à Pilgangoora (usine à sec, usine humide et usine Pilgan existante). Faits marquants P2000 : capacité de production moyenne sur 10 ans d'environ 2 Mtpa en régime de croisière ; coût opérationnel unitaire moyen sur 10 ans d'environ 600 A$/t (FOB, réel) ; capital de maintien (réel) de 40-60 M A$ par an pour FY31-40 ; développement minier (réel) d'environ 180 M A$ par an pour FY31-40 ; première production au trimestre de septembre CY29 avec une montée en puissance d'environ 6 mois.
Rendu aérien 3D avec zones de l'usine codées par couleur sur les trois quarts gauches ; colonne de faits grise à droite.
Trois projets : bitumage des ~24 km de la route d'accès Wodgina Road East vers la Great Northern Highway, permettant l'usage de trains routiers ultra-quads et réduisant les mouvements quotidiens de camions d'environ 35 % ; un nouveau village permanent de 1 200 lits résistant aux cyclones ; et une installation de services miniers avec 8 baies de service fermées pour accompagner le passage à une flotte HME en gestion propre.
Trois cartes égales, chacune avec une photo ou une carte en haut et une liste à puces titrée en dessous.
Un accord de 20 ans pour un minimum de 325 GWh par an provenant du Green Grid de Fortescue ; réduction attendue des coûts unitaires FOB de 15-20 A$/t par rapport à la base de coûts FID de P2000 ; investissement de raccordement de 150 M A$ échelonné sur FY27-FY29 ; capacité de transmission >100 MW. Un graphique montre l'intensité des émissions liées à l'énergie de Pilgangoora chutant de 0,69 tCO2-e/MWh en FY23 à une prévision de 0,13 en FY30, soit une réduction d'environ 80 %, grâce au solaire sur site (6 MW), au GNL, au BESS et au PPA.
Quatre blocs de KPI à gauche ; graphique à barres de l'intensité des émissions avec icônes de sources d'énergie à droite ; bannière en dégradé en bas.
Les prévisions de Benchmark Mineral Intelligence pour les 10 principaux producteurs primaires de lithium par production moyenne sur CY30-40 (kt LCE) montrent PLS comme la deuxième barre la plus importante ; une courbe de coût global de maintien (AISC) de Project Blue pour CY30 place Pilgangoora dans le deuxième quartile avec une durée de vie de mine de plus de 20 ans.
Deux graphiques côte à côte séparés par un filet vertical, chacun avec un titre de conclusion en gras en dessous.
Intercalaire de section présentant les prévisions révisées pour l'exercice FY27.
Fond bleu marine complet avec grand titre de section en blanc.
Prévisions FY27 mises à jour pour inclure les capex du PPA : production de 1 030-1 100 kt (inchangée, base ~SC5.2) ; coût opérationnel unitaire (FOB) de 575-625 A$/t (inchangé) ; capex totaux révisés à 1 130-1 195 M A$. Base : maintien 85-100 M A$, développement minier 250-280 M A$, infrastructures et projets 110-130 M A$ (tous inchangés). Croissance : P2000 post-FID 500 M A$ (inchangé), Colina pré-FID sous réserve d'approbation du Conseil d'administration. Amélioration : route d'accès, village permanent, installation de services miniers et PPA 185 M A$ (révisé).
Tableau de prévisions avec badges de statut INCHANGÉ / RÉVISÉ et lignes groupées Base, Croissance et Amélioration à gauche ; deux blocs de texte explicatif à droite.
Intercalaire de section présentant la mise à jour sur le marché du lithium.
Fond bleu marine complet avec grand titre de section en blanc.
Historique des prix du concentré de spodumène (SC6.0, CIF Chine, US$/t) de janvier 2019 à octobre 2026, avec un pic au-dessus de 6 000 US$/t fin 2022, incluant un encart des prix quotidiens de septembre 2025 à octobre 2026 ; et une courbe de coût global de maintien (AISC) de Project Blue pour CY26 (US$/t LCE) avec le prix spot du carbonate de qualité batterie représenté par une ligne rouge pointillée.
Graphique linéaire avec encart zoomé à gauche ; courbe de coûts en escalier à droite.
Le prix moyen mondial des packs de batteries est passé de 1 474 $ US/kWh en 2010 à 108 $ US/kWh en 2025 (BloombergNEF, dollars réels de 2025) ; la part de la demande entre la Chine et le reste du monde de 2020 à 2040 montre un élargissement géographique ; la demande de lithium par utilisation finale (VE, BESS, autres) croît de 2020 à 2040 (Benchmark Mineral Intelligence).
Trois graphiques en colonnes, chacun avec un titre de conclusion en gras et un sous-titre en dessous.
Les cycles de développement minier, de la découverte à la production, sont passés de 6 ans (1990-99) à 18 ans (2020-24). Un graphique en cascade pour l'année civile CY27 part d'un déficit de base de -101 kt LCE, intègre les risques d'approvisionnement au Zimbabwe (154), au nord du Nigeria (90), au Jiangxi (81) et au Mali (70) pour atteindre un scénario pessimiste de -496 kt. Les prévisions d'équilibre du marché indiquent une offre de 1 598 kt, 1 903 kt et 1 824 kt (plus 395 kt à risque) contre une demande de 1 640 kt, 2 112 kt et 2 320 kt pour CY2025-27, impliquant des déficits de -42 kt, -209 kt et -101 kt (base) / -496 kt (pessimiste).
Trois graphiques en colonnes (barres horizontales, cascade, combiné barres-courbe) avec des conclusions en gras sous chacun.
Diapositive de Q&R avec une photographie pleine page des collines de Pilbara au coucher du soleil.
Photographie de paysage en plein écran avec un titre blanc en haut à gauche.
Contact relations investisseurs (James Fuller, Group Manager, Investor Relations) et contact médias (Michael Vaughan, Fivemark Partners), avec icônes de réseaux sociaux.
Fond bleu marine avec blocs de contacts alignés à gauche et icônes sociales en bas.
Séparateur de section introduisant les annexes.
Fond bleu marine complet avec grand titre de section en blanc.
Données physiques sur cinq trimestres, du Sep Q FY26 au Sep Q FY27. Pour le Sep Q FY27 : minerai extrait 1 547 632 wmt ; stériles 9 994 063 wmt ; total matériaux 11 541 695 wmt ; teneur moyenne 1,3 % Li2O ; minerai traité 1 317 082 dmt ; concentré de spodumène produit 267 596 dmt et expédié 223 613 dmt ; tantalite produite 46 233 lb et expédiée 39 235 lb ; teneur du concentré 5,3 % ; récupération de lithine 74,7 %.
Deux tableaux de données superposés (minerai extrait et traité ; production et expéditions) avec la colonne du dernier trimestre mise en évidence.
Dépenses d'investissement (Capex) de croissance et d'amélioration des infrastructures sur trois ans (M$ A) : FY27 685 (P2000 500 + amélioration 185), FY28 1 385 (900 + 485), FY29 630 (500 + 130), en utilisant la fourchette haute des prévisions pour l'amélioration des infrastructures.
Graphique à colonnes empilées à gauche ; photographie de paysage d'un véhicule dans le Pilbara à droite.
Page de clause de non-responsabilité : document préparé par PLS Group Limited en date du 28 octobre 2026, à lire conjointement avec le rapport trimestriel d'activité de septembre déposé auprès de l'ASX ; couvre l'absence d'offre de titres, le résumé des informations, l'absence de responsabilité, l'absence de conseil en produits financiers, les déclarations prospectives et les hypothèses relatives aux prévisions.
Texte juridique dense sur toute la largeur avec des sous-titres en gras.
Rapport conforme au Code JORC sur les ressources minérales et les réserves de minerai (Personnes Compétentes Ross Jaine et Simon Kusabs ; objectifs de production basés sur 6 % de réserves prouvées et 94 % de réserves probables), recours à des informations de tiers, arrondis, performances passées, mention précisant que tous les montants sont en dollars australiens sauf indication contraire, et publication autorisée par le directeur général et CEO Dale Henderson.
Texte juridique dense sur toute la largeur avec des sous-titres en gras.
Questions courantes sur cette diapositive et le contenu de présentation sous-jacent.
Il s'agit de la présentation des activités du trimestre de septembre de l'exercice FY27 de PLS Group Limited (ASX : PLS, anciennement Pilbara Minerals), comprenant 29 diapositives. Datée du 28 octobre 2026 et déposée auprès de l'ASX parallèlement au rapport d'activités trimestriel de septembre, elle couvre les opérations de Pilgangoora, les résultats financiers trimestriels, le nouveau financement par emprunt, l'expansion P2000, un accord énergétique avec Fortescue, les prévisions révisées pour l'exercice FY27 et une mise à jour du marché du lithium.
PLS publie ses rapports selon l'exercice financier australien qui s'étend de juillet à juin ; ainsi, l'exercice FY27 couvre la période de juillet 2026 à juin 2027. Le trimestre de septembre de l'exercice FY27 correspond à la période de juillet à septembre 2026, soit le premier trimestre de cet exercice.
Les chiffres financiers tels que le chiffre d'affaires (563 M $A), le coût opérationnel unitaire (539 $A/t), la trésorerie (2 217 M $A) et les dépenses d'investissement (capex) sont exprimés en dollars australiens (A$), comme le confirment les mentions de la présentation. Les prix du spodumène et les nouveaux billets sont libellés en dollars américains, conformément à l'original, par exemple un prix réalisé de 1 809 $US/t sur une base SC5.2 et les Senior Unsecured Notes de 700 M $US.
Une production record de 267,6 kt de concentré de spodumène (en hausse de 25 % par rapport au trimestre précédent), des ventes de 223,6 kt, un prix réalisé estimé à 1 809 US$/t (SC5.2), un chiffre d'affaires de 563 M A$ (en baisse de 24 %), un coût opérationnel unitaire (FOB) de 539 A$/t (en baisse de 12 %) et une trésorerie de 2 217 M A$ avec une liquidité de 2 717 M A$ au 30 septembre 2026.
P2000 est le projet d'expansion approuvé de PLS à Pilgangoora, centré sur la nouvelle usine de traitement de Jimmagunya. Il porte la capacité de production moyenne sur 10 ans à environ 2 Mtpa pour un coût FOB moyen d'environ 600 A$/t (réel), avec un capex de projet d'environ 1,9 Md A$, une VAN incrémentale de 2,7 Md A$ à un taux d'actualisation réel après impôts de 8 %, et une première production attendue au cours du trimestre de septembre de l'année civile 2029.
Les prévisions de production (1 030-1 100 kt) et de coût opérationnel unitaire (575-625 A$/t) sont restées inchangées. Les prévisions de capex ont été révisées à 1 130-1 195 M A$ pour inclure les investissements liés à la route d'accès, au village permanent, aux installations de services miniers et à l'accord d'achat d'électricité (PPA) avec Fortescue (185 M A$ de capex d'amélioration), en plus des 500 M A$ pour P2000.
Oui. Cette page propose le PDF original ainsi qu'une version PPTX convertie, vous permettant de réutiliser les mises en page : tuiles de KPI, tableau financier comparatif d'un trimestre à l'autre, tableau des prévisions avec badges de statut, graphiques d'échéance de la dette et de capex, ainsi que les graphiques de l'offre et de la demande du marché. Le texte du fichier converti peut nécessiter de légers ajustements de police et d'alignement.
La présentation a été déposée auprès de l'Australian Securities Exchange (ASX) sous le code PLS le 28 octobre 2026 et est également publiée sur l'espace investisseurs de PLS. Elle doit être consultée parallèlement au rapport d'activités trimestriel de septembre et aux communiqués ASX des 16 et 28 octobre 2026 concernant la décision finale d'investissement (FID) de P2000, la mise à jour des réserves de minerai, les infrastructures d'amélioration et l'accord énergétique.

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
Référencez des conceptions professionnelles, choisissez votre style et générez des diapositives avec un rendu de texte parfait. Alimenté par Nano Banana—commencez à créer votre présentation maintenant.
Votre Agent IA pour les diapositives. Gagnez du temps, brillez plus vite avec la création intelligente de présentations.




© 2026 2slides. Tous droits réservés.