
Fait partie de Exemples de présentations investisseurs
Présentation des résultats du quatrième trimestre de l'exercice 2026 de Microsoft (29 juillet 2026) — un support de 23 diapositives couvrant un chiffre d'affaires de 90,0 Mds $ (+18 %), un résultat opérationnel de 40,6 Mds $ (+18 %), un résultat net de 35,8 Mds $ et un BPA dilué de 4,81 $ (+32 %), le chiffre d'affaires de Microsoft Cloud à 59,3 Mds $ (+27 %), les obligations de performance restantes commerciales à 678 Mds $ (+84 %), des dépenses d'investissement en hausse de 70 % à 41,0 Mds $ avec un flux de trésorerie disponible en baisse de 23 % à 19,6 Mds $, les revues sectorielles pour Productivity and Business Processes, Intelligent Cloud et More Personal Computing, ainsi qu'une annexe de neuf pages réconciliant l'impact de l'investissement OpenAI, les taux de change constants et les flux de trésorerie.
Utilise la couverture de cette présentation comme référence de style pour des diapositives créées à partir de votre propre contenu. Ou choisissez une page ci-dessous pour utiliser sa mise en page comme référence.
Navigation rapide
Étiquettes
Partager les diapositives
Présentation des résultats du quatrième trimestre de l'exercice 2026 de Microsoft (29 juillet 2026) — un support de 23 diapositives couvrant un chiffre d'affaires de 90,0 Mds $ (+18 %), un résultat opérationnel de 40,6 Mds $ (+18 %), un résultat net de 35,8 Mds $ et un BPA dilué de 4,81 $ (+32 %), le chiffre d'affaires de Microsoft Cloud à 59,3 Mds $ (+27 %), les obligations de performance restantes commerciales à 678 Mds $ (+84 %), des dépenses d'investissement en hausse de 70 % à 41,0 Mds $ avec un flux de trésorerie disponible en baisse de 23 % à 19,6 Mds $, les revues sectorielles pour Productivity and Business Processes, Intelligent Cloud et More Personal Computing, ainsi qu'une annexe de neuf pages réconciliant l'impact de l'investissement OpenAI, les taux de change constants et les flux de trésorerie.
Vue détaillée de chaque page de diapositive, incluant la mise en page, le contenu clé et les éléments visuels.
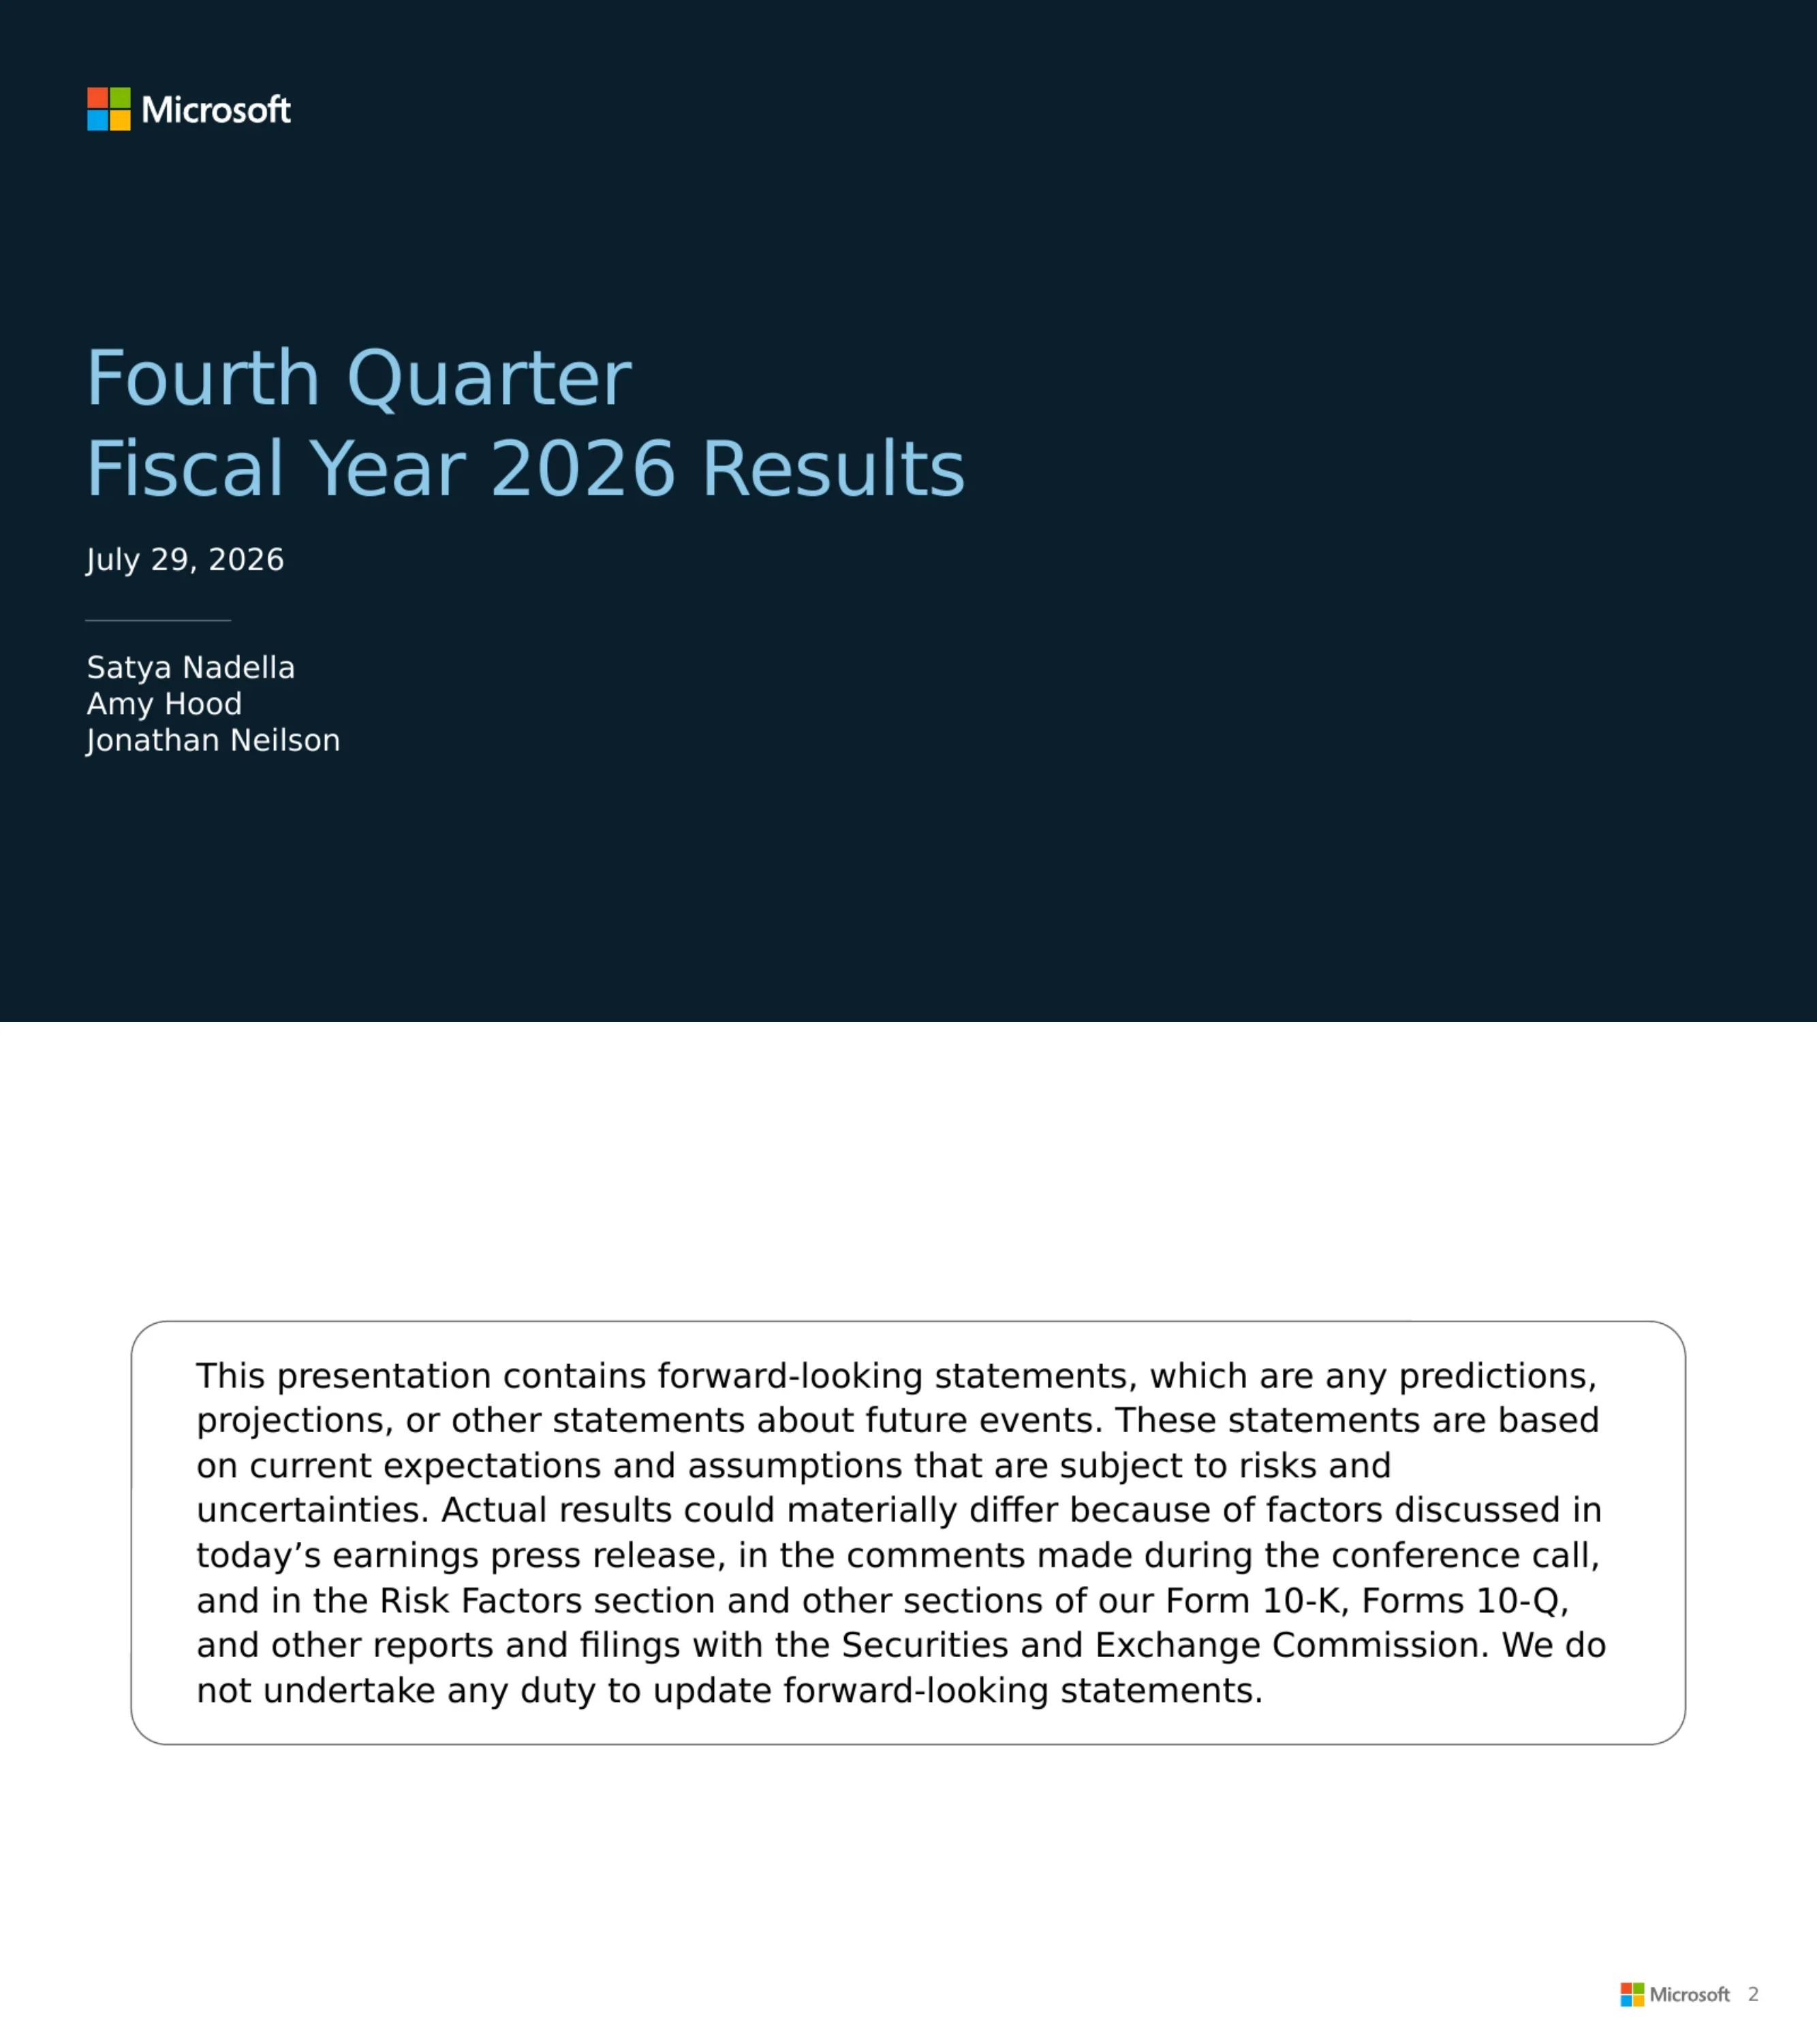
Diapositive de titre pour les résultats du quatrième trimestre de l'exercice fiscal 2026 de Microsoft, datée du 29 juillet 2026, avec les présentateurs Satya Nadella, Amy Hood et Jonathan Neilson.
Fond bleu marine presque noir avec le logo à quatre carrés et le logotype Microsoft en haut à gauche ; titre sur deux lignes en bleu pâle au gauche-centre ; date en dessous en blanc ; un court filet horizontal ; puis les noms des trois présentateurs empilés en blanc.
Avis de non-responsabilité (safe harbor) précisant que les déclarations prospectives sont basées sur les attentes et hypothèses actuelles soumises à des risques, que les résultats réels pourraient différer en raison de facteurs détaillés dans le communiqué de presse sur les résultats, lors de la conférence téléphonique et dans la section Facteurs de risque des formulaires Form 10-K et Form 10-Q, et que Microsoft ne s'engage aucunement à les mettre à jour.
Diapositive blanche avec un contour rectangulaire à bords arrondis contenant un paragraphe de texte principal en grande police, centré verticalement. Logo Microsoft et numéro de page en bas à droite.
Quatre sections : Résumé financier et points clés, Points clés de l'activité, Aperçu et points clés des segments, Annexe. Un pied de page précise que toutes les comparaisons de croissance se rapportent à la période correspondante de l'exercice précédent et que les chiffres peuvent ne pas correspondre exactement au total en raison des arrondis.
Conteneur rectangulaire arrondi divisé par un filet vertical : le mot « Agenda » en gras à gauche, les noms des quatre sections empilés à droite. Note de bas de page en italique sur toute la largeur de la diapositive.
Le trimestre complet dans un tableau unique, en milliards sauf pour les données par action : Productivity and Business Processes 37,8 Mds $ en hausse de 14 % (14 % CC), Intelligent Cloud 39,3 Mds $ en hausse de 32 % (31 % CC), More Personal Computing 12,9 Mds $ en baisse de 4 % (baisse de 5 % CC), chiffre d'affaires 90,0 Mds $ en hausse de 18 % (17 % CC). Coût du chiffre d'affaires 29,5 Mds $ en hausse de 23 % ; marge brute 60,5 Mds $ en hausse de 15 %, taux de marge brute 67 %, en baisse de 1 point ; charges d'exploitation 19,9 Mds $ en hausse de 10 % ; résultat opérationnel 40,6 Mds $ en hausse de 18 %, taux de marge opérationnelle 45 %, stable ; autres produits et charges 3,4 Mds $ ; résultat net 35,8 Mds $ en hausse de 31 % ; BPA dilué 4,81 $ en hausse de 32 %. La colonne de commentaires ajoute que Microsoft Cloud a crû de 27 %, que le taux de marge brute a baissé en raison de l'évolution du mix de ventes vers Azure et des investissements dans l'infrastructure IA, que l'effectif total a diminué de 2 % sur un an, que les autres produits ont été portés par un gain de 3,2 milliards de dollars sur l'investissement Anthropic, et que le taux d'imposition effectif était de 19 %.
Deux tiers gauches : un tableau à trois colonnes (T4 FY26, Croissance, Croissance CC) avec des lignes alternant gris et blanc, les lignes de segments en retrait au-dessus d'un sous-total du chiffre d'affaires en gras, et les lignes de pourcentages en italique. Tiers droit : un titre bleu « Résumé des résultats » surmontant huit points de commentaires. Note de bas de page en italique renvoyant à l'annexe.
Deux blocs. Impact des investissements dans OpenAI : autres produits et charges de 3,4 Mds $ publiés, impact de (0,6) Md $, 2,8 Mds $ ajustés, contre (1,7) Md $ / 2,1 Mds $ / 0,4 Md $ un an plus tôt ; résultat net 35,8 Mds $ / (0,5) Md $ / 35,3 Mds $ contre 27,2 Mds $ / 1,6 Md $ / 28,8 Mds $, en croissance de 31 % en données GAAP mais de 22 % en non-GAAP ; BPA dilué 4,81 $ / (0,07) $ / 4,74 $ contre 3,65 $ / 0,21 $ / 3,86 $, en hausse de 32 % GAAP et 23 % non-GAAP. Impact des éléments isolés par rapport aux prévisions (prévisions) du 29 avril 2026, un bénéfice net de 0,27 $ sur le BPA dilué : charges d'indemnités de départ et de dépréciation dans XBOX, partiellement compensées par des dépenses de programme de retraite volontaire inférieures aux prévisions, coût de (0,5) milliard de dollars sur le résultat opérationnel et (0,06) sur le BPA ; le gain Anthropic de 3,2 milliards de dollars a ajouté 0,33 $ ; l'ensemble des éléments isolés a ajouté 2,0 milliards de dollars au résultat net, impôts inclus.
Moitié supérieure : un tableau à neuf colonnes regroupant le T4 FY26, le T4 FY25 et la Croissance, chaque groupe étant divisé en publié, impact et ajusté. Moitié inférieure : quatre lignes grises étiquetées — Résultat opérationnel, Autres produits et charges, Résultat net, BPA dilué — chacune avec une puce expliquant son élément isolé.
Rémunération des actionnaires de 10,2 milliards de dollars, comprenant 6,8 milliards de dollars de dividendes et 3,4 milliards de dollars de rachats d'actions. Les dépenses d'investissement (CapEx), y compris les contrats de location-financement, ont augmenté de 70 % pour atteindre 41,0 milliards de dollars, dont environ deux tiers pour des actifs à courte durée de vie — principalement des CPU et GPU pour répondre à la demande Azure, aux applications propriétaires et à la R&D — et le reste pour des actifs à longue durée de vie ; les liquidités versées pour les immobilisations corporelles s'élèvent à 35,8 milliards de dollars, en hausse de 110 % ; les contrats de location-financement, principalement pour les grands sites de datacenters, s'élèvent à 5,6 milliards de dollars. Le flux de trésorerie opérationnel était de 55,4 milliards de dollars, en hausse de 30 % ; le flux de trésorerie disponible (free cash flow) était de 19,6 milliards de dollars, en baisse de 23 %. Un tableau historique présente les dépenses d'investissement de 24,2 Mds $, 34,9 Mds $, 37,5 Mds $, 31,9 Mds $ et 41,0 Mds $ sur les cinq trimestres, les liquidités versées pour les immobilisations corporelles de 17,1 Mds $, 19,4 Mds $, 29,9 Mds $, 30,9 Mds $ et 35,8 Mds $, les contrats de location-financement de 6,5 Mds $, 11,1 Mds $, 6,7 Mds $, 4,7 Mds $ et 5,6 Mds $, et un mix d'actifs à courte durée de vie passant de moins de la moitié à environ deux tiers.
Trois sous-titres bleus — Rémunération des actionnaires, Dépenses d'investissement, Flux de trésorerie — chacun surmontant ses points clés, remplissant les deux tiers supérieurs ; un tableau historique de quatre lignes sur cinq trimestres occupe le tiers inférieur, avec un ombrage de lignes alterné.
Les réservations commerciales ont augmenté de 18 % hors impact d'OpenAI, et de 10 % (11 % à taux de change constant - CC) en incluant les engagements Azure d'OpenAI. L'obligation de performance restante (RPO) commerciale de 678 milliards de dollars a progressé de 84 %, toute la croissance séquentielle provenant de clients hors entreprises de modèles de pointe ; le RPO a augmenté de 25 % hors OpenAI, avec une durée moyenne pondérée de 2,3 ans. Environ 30 % seront reconnus au cours des douze prochains mois (en hausse de 37 %), la part au-delà de douze mois bondissant de 112 %. Le chiffre d'affaires de Microsoft Cloud, à 59,3 milliards de dollars, a progressé de 27 % ; le taux de marge brute de Microsoft Cloud a baissé à 65 %. Le tableau des indicateurs investisseurs présente la croissance des réservations commerciales à 37%/30%, 112%/111%, 230%/228%, (4)%/(6)% et 10%/11% ; le RPO commercial à 368 Mds $, 392 Mds $, 625 Mds $, 627 Mds $ et 678 Mds $ ; le chiffre d'affaires Microsoft Cloud à 46,7 Mds $, 49,1 Mds $, 51,5 Mds $, 54,5 Mds $ et 59,3 Mds $ ; et la marge brute Microsoft Cloud à 68 %, 68 %, 67 %, 66 % et 65 %.
Deux sous-titres bleus — Commercial Business et Microsoft Cloud — surplombant leurs listes à puces dans la moitié supérieure ; un tableau d'indicateurs investisseurs sur cinq lignes couvrant cinq trimestres en dessous, avec un ombrage alterné et une note de bas de page de définition sur deux lignes.
Le chiffre d'affaires a progressé de 14 %, porté par le cloud commercial Microsoft 365 ; le coût des revenus a augmenté de 16 % en raison des investissements dans l'infrastructure IA pour soutenir la croissance des licences et de l'usage de M365 Copilot ; la marge brute en valeur a crû de 14 % (13 % CC) avec un taux de marge en légère baisse ; les charges d'exploitation ont augmenté de 11 % ; le résultat opérationnel a progressé de 15 % (14 % CC) avec des marges en légère hausse grâce au levier opérationnel. Le graphique de tendance montre un chiffre d'affaires sectoriel de 33,1 Mds $, 33,0 Mds $, 34,1 Mds $, 35,0 Mds $ et 37,8 Mds $ (+14 %) avec un résultat opérationnel de 19,0 Mds $, 20,4 Mds $, 20,6 Mds $, 21,0 Mds $ et 21,9 Mds $ (+15 %, +14 % CC).
Titre bleu « Results » au-dessus de cinq puces dans la moitié supérieure ; en dessous, un panneau arrondi avec un bloc de légende gris à gauche et cinq colonnes bicolores à droite — bleu vif pour le chiffre d'affaires au-dessus du bleu marine pour le résultat opérationnel — avec les totaux au-dessus et les valeurs du résultat opérationnel inscrites en réserve à l'intérieur.
Le chiffre d'affaires du cloud commercial Microsoft 365 a progressé de 16 % sur une base ajustée et de 14 % en données publiées, porté par le revenu par utilisateur des offres premium incluant M365 Copilot, qui a dépassé les 30 millions de licences payantes ; le nombre de licences Microsoft 365 Commercial a augmenté de 6 %. Le chiffre d'affaires des produits Microsoft 365 Commercial a crû de 19 %. Le chiffre d'affaires du cloud grand public Microsoft 365 a augmenté de 24 % (22 % CC) avec une croissance du nombre d'abonnés de 7 %. Le chiffre d'affaires de LinkedIn a progressé de 12 % (10 % CC) grâce à Marketing Solutions. Le chiffre d'affaires de Dynamics 365 a augmenté de 13 % (12 % CC). Le tableau des indicateurs présente cinq trimestres pour chaque taux de croissance en paires GAAP / CC.
Quatre sous-titres bleus — Microsoft 365 Commercial, Microsoft 365 Consumer, LinkedIn, Dynamics — surplombant leurs listes à puces ; un tableau d'indicateurs investisseurs sur cinq lignes couvrant cinq trimestres en dessous, avec un ombrage alterné.
Le chiffre d'affaires a progressé de 32 % (31 % CC) porté par Azure ; le coût des ventes a augmenté de 42 % en raison des investissements dans l'infrastructure IA et de l'usage accru de GitHub Copilot ; la marge brute en valeur a crû de 24 % avec un taux de marge en baisse dû au mix de ventes vers Azure et à la montée en puissance continue de l'infrastructure IA en anticipation de la demande ; les charges d'exploitation ont augmenté de 10 % ; le résultat opérationnel a progressé de 31 % avec des marges relativement stables. Le graphique de tendance montre un chiffre d'affaires sectoriel de 29,9 Mds $, 30,9 Mds $, 32,9 Mds $, 34,7 Mds $ et 39,3 Mds $ (+32 %, +31 % CC) avec un résultat opérationnel de 12,1 Mds $, 13,4 Mds $, 13,9 Mds $, 13,8 Mds $ et 16,0 Mds $ (+31 %).
Mise en page identique au segment Productivity — puces « Results » en haut, même graphique bicolore à cinq colonnes dans un panneau arrondi en bas avec son bloc de légende gris.
Le chiffre d'affaires d'Azure et des autres services cloud a progressé de 43 % grâce à une forte demande sur toutes les charges de travail ; le chiffre d'affaires des produits serveurs est resté relativement stable (-1 % CC), les clients poursuivant leur migration vers le cloud, partiellement compensé par des achats accrus de licences pour environnements multi-cloud ; le chiffre d'affaires des services aux entreprises et partenaires a crû de 6 % (5 % CC) porté par Enterprise Support Services. Les tableaux indiquent une croissance d'Azure de 39 %, 40%/39%, 39%/38%, 40%/39% et 43 % ; une croissance des produits serveurs de (2)%/(3)%, 1%/0%, 2%/1%, 1%/(3)% et 0%/(1)% ; et une croissance des services aux entreprises et partenaires de 7%/6%, 5%/3%, 8%/7%, 7%/4% et 6%/5 %.
Deux sous-titres bleus sur de courtes puces dans le tiers supérieur ; deux tableaux distincts en dessous — un tableau « Investor Metrics » d'une seule ligne pour Azure et un tableau « Trended Revenue Growth » de deux lignes — avec un large espace vide en bas.
Le chiffre d'affaires a reculé de 4 % (-5 % CC), pénalisé par XBOX ainsi que Windows OEM et Devices, partiellement compensé par la croissance de la publicité sur le réseau de recherche ; le coût des revenus a baissé de 8 % en raison de le moindre amortissement des actifs incorporels d'Activision ; la marge brute en valeur a diminué de 2 % avec un taux de marge en hausse pour la même raison ; les charges d'exploitation ont augmenté de 8 % (7 % CC) suite aux investissements en R&D et aux charges de dépréciation de XBOX ; le résultat opérationnel a baissé de 14 % (-15 % CC). Le graphique de tendance montre un chiffre d'affaires sectoriel de 13,5 Mds $, 13,8 Mds $, 14,3 Mds $, 13,2 Mds $ et 12,9 Mds $ (-4 %, -5 % CC) avec un résultat opérationnel de 3,2 Mds $, 4,2 Mds $, 3,8 Mds $, 3,7 Mds $ et 2,7 Mds $ (-14 %, -15 % CC).
Même mise en page sectorielle pour la troisième fois, ici avec un graphique inversé — les dernières colonnes sont les plus courtes de la série au lieu d'être les plus hautes.
Les revenus Windows OEM et Devices ont reculé de 7 % en raison d'une baisse de la demande sur le marché des PC et d'une base de comparaison élevée l'année précédente (fin du support de Windows 10), partiellement compensés par des constitutions de stocks. Les revenus des contenus et services XBOX ont baissé de 10 % par rapport à une année précédente qui avait bénéficié de contenus propriétaires forts ; les revenus du matériel XBOX ont chuté de 13 % (-14 % CC). Les revenus de la publicité sur le réseau de recherche, hors coûts d'acquisition de trafic, ont progressé de 10 % (+9 % CC) grâce à une hausse du revenu par recherche et du volume de recherche. Le tableau présente ces données sur cinq trimestres.
Trois sous-titres bleus — Windows OEM and Devices, XBOX, Search — surplombant leurs puces respectives ; un tableau d'indicateurs de trois lignes sur cinq trimestres en dessous, avec un ombrage alterné.
Séparateur de section marquant le début de l'annexe.
Fond bleu marine presque noir avec le mot unique « Appendix » en blanc au centre-gauche. Rien d'autre.
Introduction à la section de rapprochement, listant les trois rapprochements suivants : impact des investissements dans OpenAI, rapprochements à taux de change constant et rapprochement des flux de trésorerie.
Conteneur en rectangle arrondi divisé par une ligne verticale — le titre sur trois lignes à gauche, deux courts paragraphes et une liste à puces de trois éléments à droite. Même construction que la diapositive d'ordre du jour.
Rapprochement pour le trimestre clos le 30 juin, en millions sauf données par action. Autres produits et charges : 3 444 $ publiés, (632) $ d'ajustement, 2 812 $ ajustés pour 2026, contre (1 707) $, 2 071 $ et 364 $ pour 2025. Taux d'imposition effectif de 19 % sans ajustement pour 2026 et 17 % pour 2025, soit une variation GAAP de 2 points. Résultat net : 35 766 $, (480) $, 35 286 $ pour 2026 contre 27 233 $, 1 575 $, 28 808 $ pour 2025 — en hausse de 31 % en GAAP et 22 % en non-GAAP. BPA dilué : 4,81 $, (0,07) $, 4,74 $ contre 3,65 $, 0,21 $, 3,86 $ — en hausse de 32 % en GAAP et 23 % en non-GAAP.
Tableau à dix colonnes regroupées sous les en-têtes 2026, 2025 et Variation en % en glissement annuel avec libellés de colonnes bleus, lignes horizontales uniquement, libellés de lignes en gras à gauche, et un avertissement non-GAAP de trois lignes en bas.
Pour le trimestre clos le 30 juin, en millions : revenus 90 007 $ contre 76 441 $, en hausse de 18 % GAAP avec un impact de change de 391 $ et une croissance CC de 17 % ; coût des revenus 29 525 $ contre 24 014 $, en hausse de 23 % avec un impact de 125 $ et 22 % CC ; marge brute 60 482 $ contre 52 427 $, en hausse de 15 % avec un impact de 266 $ et 15 % CC ; charges d'exploitation 19 879 $ contre 18 104 $, en hausse de 10 % avec un impact de (3) $ et 10 % CC ; résultat d'exploitation 40 603 $ contre 34 323 $, en hausse de 18 % avec un impact de 269 $ et 18 % CC ; résultat net 35 766 $ GAAP et 35 286 $ ajusté contre 27 233 $ et 28 808 $, en hausse de 31 % GAAP et 22 % non-GAAP ; BPA dilué 4,81 $ et 4,74 $ contre 3,65 $ et 3,86 $, en hausse de 32 % et 23 %.
Tableau à neuf colonnes avec paires « publié » et « ajusté » pour chaque année plus quatre colonnes de variation, en-têtes bleus, lignes horizontales uniquement, et une explication de quatre lignes sur la méthode à taux de change constant en bas.
Trimestre clos le 30 juin, en millions : Productivity and Business Processes 37 847 $ contre 33 112 $, en hausse de 14 % GAAP avec un impact de 244 $ et 14 % CC ; Intelligent Cloud 39 306 $ contre 29 878 $, en hausse de 32 % avec un impact de 80 $ et 31 % CC ; More Personal Computing 12 854 $ contre 13 451 $, en baisse de 4 % avec un impact de 67 $ et en baisse de 5 % CC.
Tableau compact à cinq colonnes occupant le tiers supérieur de la diapositive, en-têtes bleus, lignes horizontales uniquement, même note de bas de page sur la méthode, le reste de la page étant vide.
Variations en pourcentage pour le trimestre clos le 30 juin 2026. Coût des revenus sectoriels : Productivity and Business Processes 16 % GAAP, 0 % d'impact de change, 16 % CC ; Intelligent Cloud 42 %, 0 %, 42 % ; More Personal Computing (8) %, 0 %, (8) %. Marge brute sectorielle : Productivity and Business Processes 14 %, (1) %, 13 % ; Intelligent Cloud 24 %, 0 %, 24 % ; More Personal Computing (2) %, 0 %, (2) %.
Deux tableaux de trois lignes empilés avec des sous-titres bleus, chacun avec les trois mêmes colonnes de pourcentage, lignes horizontales uniquement, et la note de bas de page commune sur la méthode.
Variations en pourcentage pour le trimestre clos le 30 juin 2026. Charges d'exploitation sectorielles : Productivity and Business Processes 11 % GAAP, 0 %, 11 % CC ; Intelligent Cloud 10 %, 0 %, 10 % ; More Personal Computing 8 %, (1) %, 7 %. Résultat d'exploitation sectoriel : Productivity and Business Processes 15 %, (1) %, 14 % ; Intelligent Cloud 31 %, 0 %, 31 % ; More Personal Computing (14) %, (1) %, (15) %.
Reprise de la structure de la diapositive précédente — deux tableaux de trois lignes empilés sous des sous-titres bleus avec les mêmes colonnes et note de bas de page.
Quinze lignes de produits et services pour le trimestre clos le 30 juin 2026, chacune détaillant la croissance GAAP, l'impact des devises et la croissance à taux de change constant : réservations commerciales 10 % / 1 % / 11 % ; RPO commercial 84 % / 0 % / 84 % ; revenus Microsoft Cloud 27 % / 0 % / 27 % ; Microsoft 365 Commercial Cloud 14 % / 0 % / 14 % ; produits Microsoft 365 Commercial 19 % / 0 % / 19 % ; Microsoft 365 Consumer Cloud 24 % / (2) % / 22 % ; LinkedIn 12 % / (2) % / 10 % ; Dynamics 365 13 % / (1) % / 12 % ; Azure et autres services cloud 43 % / 0 % / 43 % ; produits serveurs 0 % / (1) % / (1) % ; services aux entreprises et partenaires 6 % / (1) % / 5 % ; Windows OEM et terminaux (7) % / 0 % / (7) % ; contenus et services XBOX (10) % / 0 % / (10) % ; matériel XBOX (13) % / (1) % / (14) % ; publicité sur le réseau de recherche hors coûts d'acquisition de trafic 10 % / (1) % / 9 %.
Un tableau unique de quinze lignes avec trois colonnes de pourcentages, des filets fins entre les lignes, des en-têtes de colonnes bleus et la note de bas de page sur la méthode partagée — la diapositive la plus dense de la présentation.
Trimestre clos le 30 juin, en millions : flux de trésorerie net provenant des activités opérationnelles (GAAP) 55 441 $ contre 42 647 $, en hausse de 30 % ; acquisitions d'immobilisations corporelles (35 802) $ contre (17 079) $, en hausse de 110 % ; flux de trésorerie disponible (free cash flow) 19 639 $ contre 25 568 $, en baisse de 23 %. Une note de bas de page précise que le flux de trésorerie disponible est inclus à titre de précision supplémentaire et ne doit pas être considéré comme un substitut aux mesures GAAP.
Tableau de trois lignes avec quatre colonnes sur le tiers supérieur, lignes GAAP et flux de trésorerie disponible en gras, ligne des acquisitions en retrait entre les deux, et avertissement non-GAAP en bas d'une diapositive par ailleurs vide.
Diapositive de clôture portant uniquement le logo Microsoft et la mention de copyright.
Fond bleu marine presque noir avec le logo à quatre carrés et le nom de la marque en haut à gauche, et la mention de copyright en bas à gauche. Rien entre les deux.
Questions courantes sur cette diapositive et le contenu de présentation sous-jacent.
La présentation complète des résultats de Microsoft pour le quatrième trimestre de l'exercice 2026 (FY26 Q4) en 23 diapositives, disponible aux formats PowerPoint et PDF, accompagnée d'un aperçu page par page. Contrairement à la plupart des supports ici, le PowerPoint est le fichier original publié par Microsoft et non une conversion : chaque tableau, graphique et mise en page est entièrement modifiable. Le PDF a été généré à partir de ce PowerPoint.
Oui. Le PowerPoint est le fichier officiel publié par Microsoft sur son site de relations investisseurs pour le trimestre clos le 30 juin 2026, présenté le 29 juillet 2026 par Satya Nadella, Amy Hood et Jonathan Neilson.
Chiffre d'affaires de 90,0 Mds $, en hausse de 18 % ; résultat opérationnel de 40,6 Mds $, en hausse de 18 %, avec une marge de 45 % ; résultat net de 35,8 Mds $, en hausse de 31 % ; BPA dilué de 4,81 $, en hausse de 32 %. Le chiffre d'affaires de Microsoft Cloud s'élève à 59,3 Mds $, en hausse de 27 %, et l'obligation de performance restante (RPO) commerciale a atteint 678 Mds $, en hausse de 84 %.
Le support isole explicitement cet impact. En excluant l'effet OpenAI, la croissance du résultat net est de 22 % au lieu de 31 % et celle du BPA dilué de 23 % au lieu de 32 %. Les réservations commerciales ont progressé de 18 % hors OpenAI, contre 10 % en incluant les engagements Azure, et la RPO a augmenté de 25 % hors OpenAI contre 84 % avec. Les diapositives 5 et 16 présentent le rapprochement complet.
Les dépenses d'investissement (Capex). Le flux de trésorerie opérationnel a augmenté de 30 % pour atteindre 55,4 Mds $, mais les acquisitions d'immobilisations corporelles ont bondi de 110 % à 35,8 Mds $, ce qui a fait chuter le flux de trésorerie disponible (free cash flow) de 23 % à 19,6 Mds $. En incluant les contrats de location-financement, les dépenses d'investissement totales s'élèvent à 41,0 Mds $, en hausse de 70 %, dont environ deux tiers sont alloués à des actifs à courte durée de vie, principalement des CPU et des GPU.
Il s'agit de retraiter la période actuelle en utilisant les taux de change de la période précédente, afin que la croissance reflète la performance de l'activité plutôt que les fluctuations du dollar. Microsoft fournit les deux chiffres pour chaque ligne, et les diapositives 17 à 21 présentent le rapprochement, incluant l'impact monétaire en dollars et non seulement le pourcentage ajusté.
C'est l'un des modèles multi-segments les plus clairs disponibles. La structure convient à toute entreprise ayant plusieurs segments opérationnels : un compte de résultat complet avec commentaires adjacents, une diapositive isolant les éléments exceptionnels du trimestre, les points clés sur la trésorerie et le capital, puis deux diapositives par segment (vue d'ensemble avec graphique de tendance, puis points clés avec indicateurs produits) et les rapprochements en annexe.
La discipline dans la répartition des informations. Les tableaux portent les chiffres, les puces expliquent les causes, et les deux cohabitent sans se concurrencer. Le seul type de graphique utilisé est l'histogramme empilé bicolore, appliqué à l'identique pour les trois segments, ce qui permet au lecteur de comparer plutôt que de décoder. Les séparateurs sont bleu marine très foncé ; tout le reste est blanc avec des titres bleus.
PowerPoint original publié par Microsoft lors de la diffusion des résultats du FY26 Q4 le 29 juillet 2026.

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
Référencez des conceptions professionnelles, choisissez votre style et générez des diapositives avec un rendu de texte parfait. Alimenté par Nano Banana—commencez à créer votre présentation maintenant.
Votre Agent IA pour les diapositives. Gagnez du temps, brillez plus vite avec la création intelligente de présentations.


© 2026 2slides. Tous droits réservés.