
Fait partie de Exemples de présentations investisseurs
Présentation aux investisseurs du groupe Lufthansa, décembre 2025
Navigation rapide
Étiquettes
Partager les diapositives
Présentation aux investisseurs du groupe Lufthansa, décembre 2025
Vue détaillée de chaque page de diapositive, incluant la mise en page, le contenu clé et les éléments visuels.
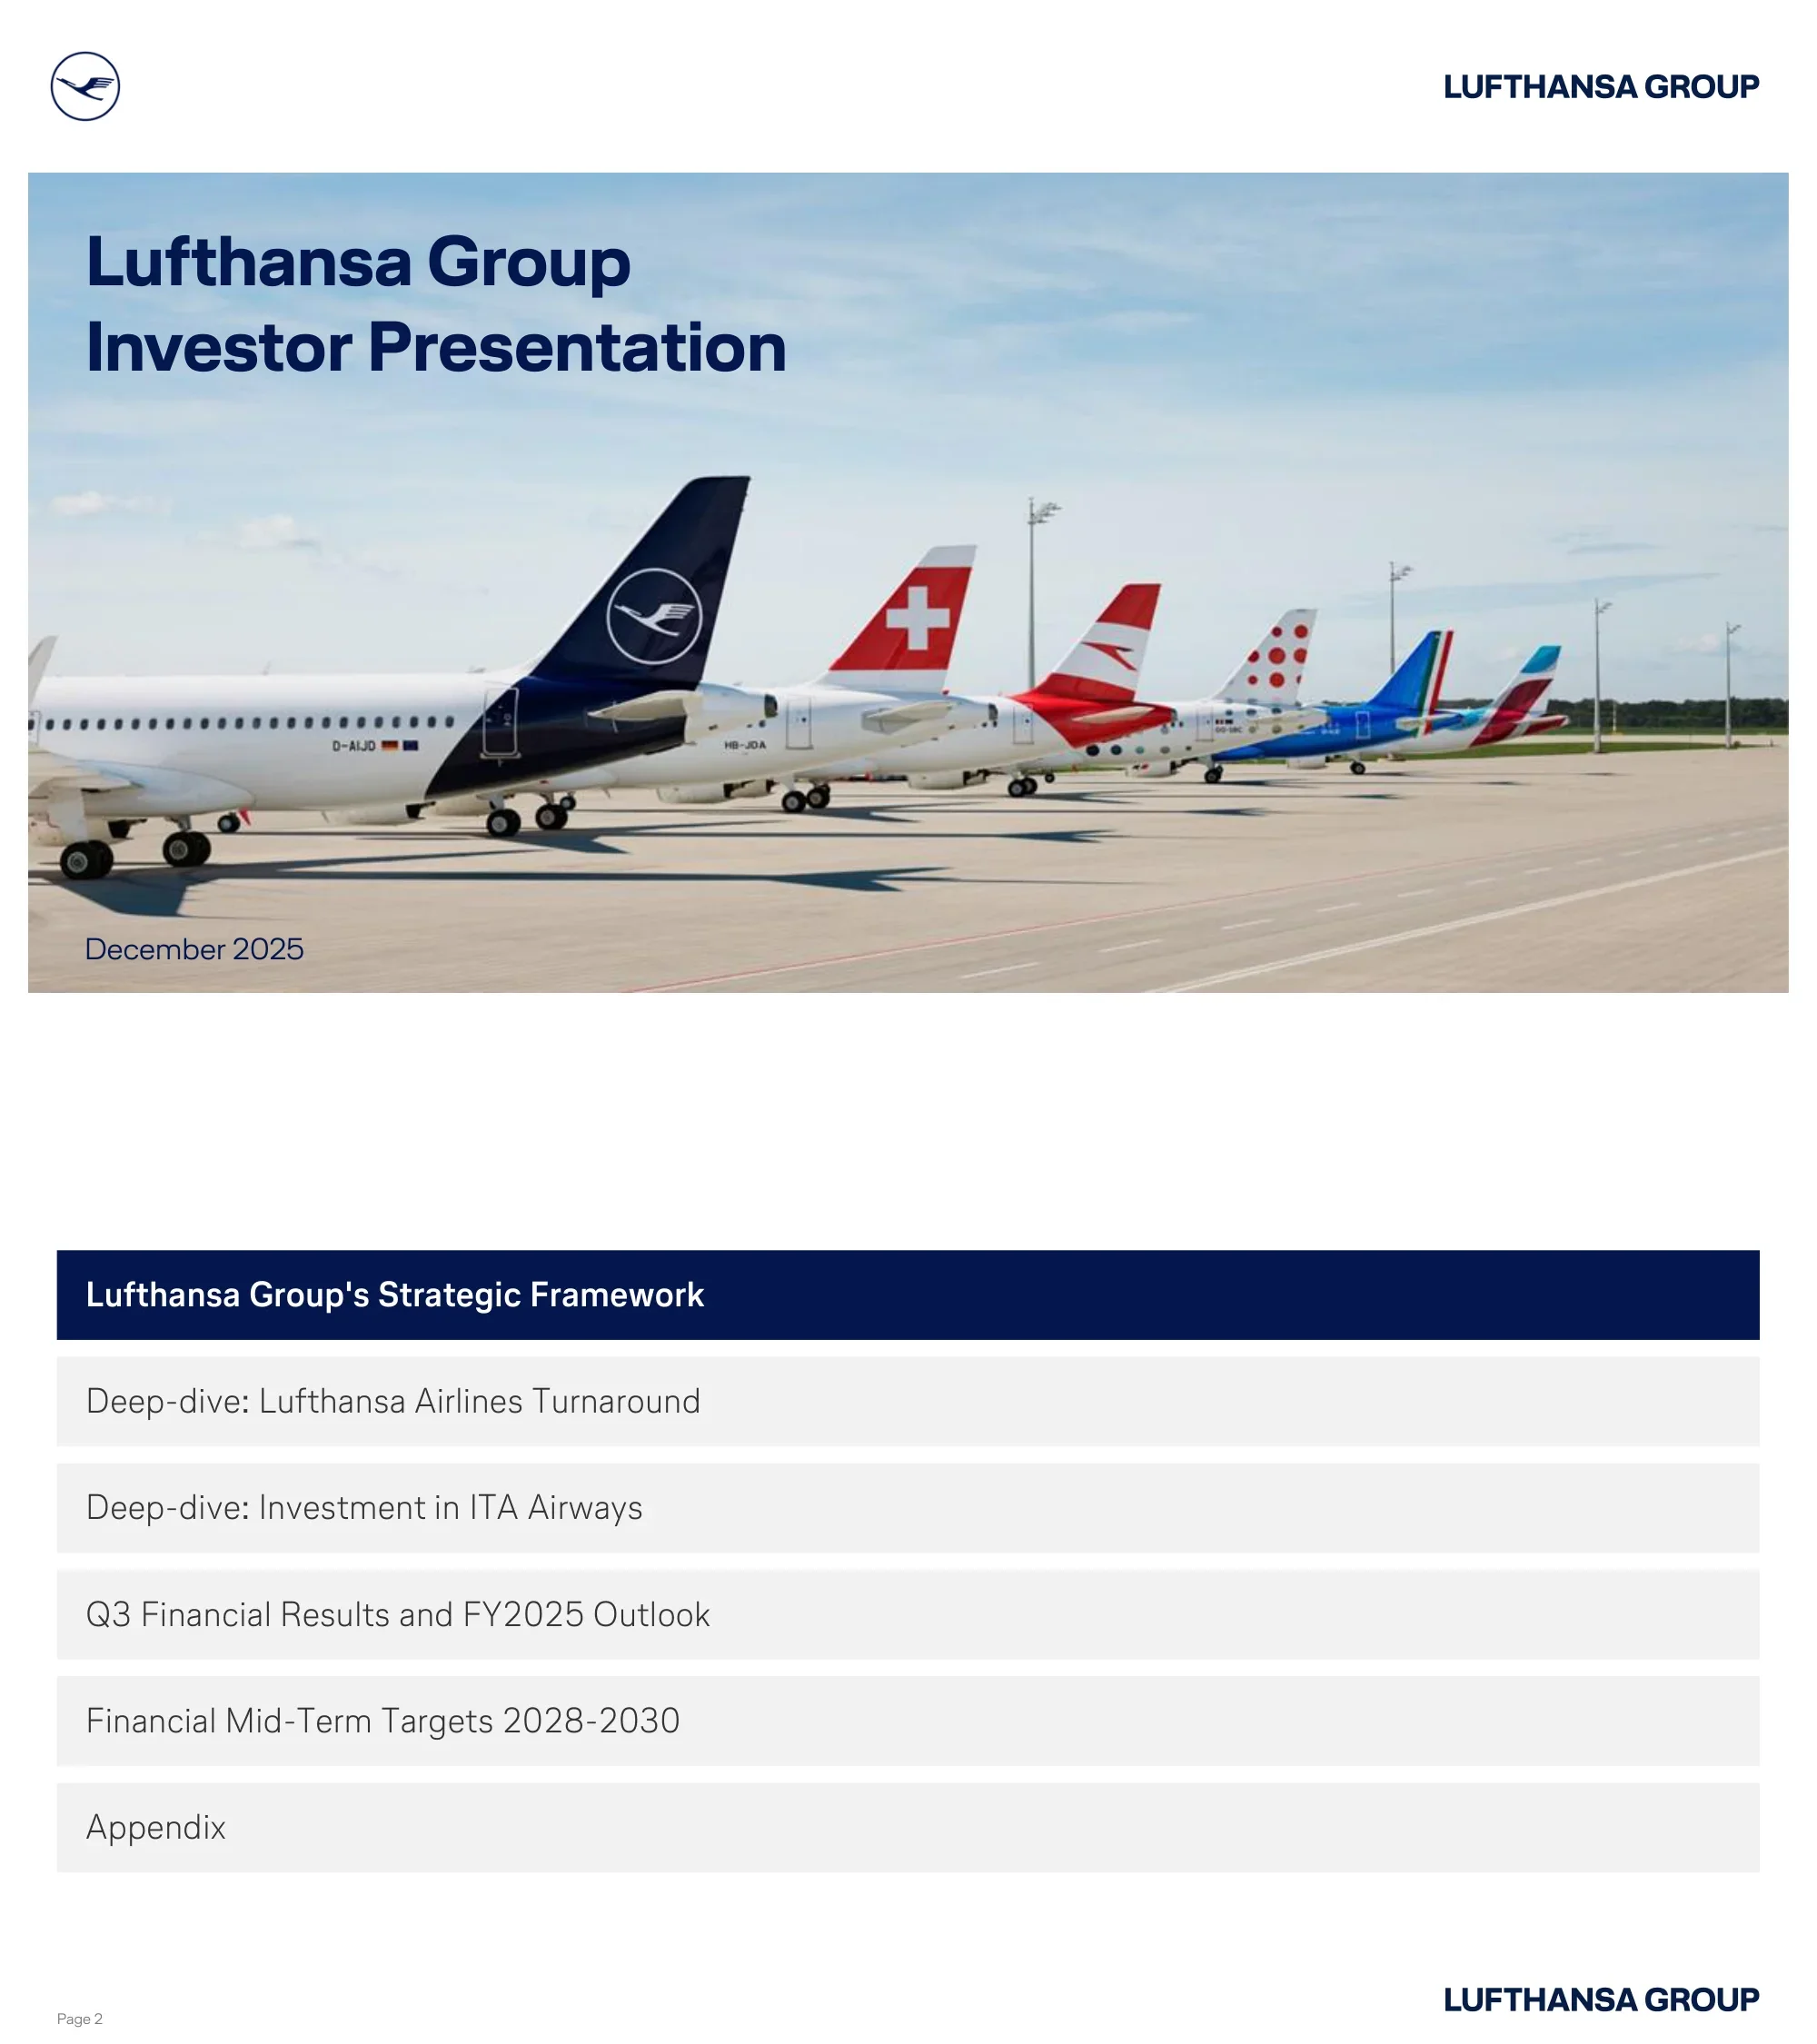
Diapositive de titre présentant le logo du Lufthansa Group, le titre complet de la présentation et la date de décembre 2025, le tout sur une photo saisissante de multiples empennages d'avions du Lufthansa Group sur un tarmac (Lufthansa, SWISS, Austrian, Brussels Airlines, Eurowings, ITA Airways).
Arrière-plan photo pleine page avec superposition de texte en haut à gauche ; image de marque dans le coin supérieur droit
Ordre du jour en cinq sections : Cadre stratégique du Lufthansa Group, Analyse approfondie : Redressement de Lufthansa Airlines, Analyse approfondie : Investissement dans ITA Airways, Résultats financiers du T3 et perspectives pour l'exercice 2025, Objectifs financiers à moyen terme 2028-2030 et Annexe.
Liste verticale empilée des titres de section avec le premier élément mis en évidence en bleu marine foncé ; fond blanc épuré
Grille de tuiles des indicateurs clés : 38 milliards d'euros de chiffre d'affaires du groupe en 2024, 131 millions de passagers, plus de 730 avions (230 en commande + 100 via ITA), plus de 100 000 employés de 160 pays, 1ère marque de compagnie aérienne sur tous les marchés nationaux, +70 % de satisfaction client, MRO 7,4 milliards d'euros de chiffre d'affaires, Logistique plus de 3 milliards d'euros de chiffre d'affaires, 99 % de régularité et +10 points de ponctualité au T3 2025.
Grille de tuiles KPI 3×3 avec alternance de tuiles bleu marine foncé et gris clair ; chiffres métriques en gras avec sous-titres descriptifs
Représente la création de valeur à travers quatre piliers stratégiques : Hub Airlines (27 milliards d'euros de chiffre d'affaires en 2024, exécuter la transformation), P2P Airline/Eurowings (3 milliards d'euros, expansion des loisirs), Logistique/Cargo (3 milliards d'euros, Top 3 mondial) et MRO/Technik (7 milliards d'euros, Ambition 2030). Le modèle opérationnel intégré global 'One Group' relie les clients et les actionnaires.
Diagramme en arc en haut allant des clients aux actionnaires ; quatre boîtes de piliers à code couleur en dessous ; bannière des employés en bas
Aborde les défis du travail à l'échelle de l'industrie (vieillissement de la main-d'œuvre : >50 % partant à la retraite dans 10 ans ; pénurie de 1,4 million de professionnels nécessaires d'ici 2034) par rapport à la base de personnel résiliente du Lufthansa Group : plus de 100 000 employés de 160 pays, 6 % de rotation (inférieure à la moyenne de l'industrie), indice d'engagement de 3,8 (supérieur à la moyenne de l'industrie de 3,6), plus de 350 000 candidatures reçues en 2024.
Répartition en deux colonnes : la colonne de gauche répertorie les défis avec des icônes ; la colonne de droite affiche les statistiques de 'colonne vertébrale résiliente' avec une photo d'équipe
Description de l'activité de Lufthansa Technik : premier fournisseur de MRO, couvre tous les segments du nez à la queue, contrats de service à long terme, symbiotique avec le groupe, marché en croissance de 150 milliards de dollars. Classement des spécialistes MRO : n°1 Lufthansa Technik, n°2 MTU, n°3 StandardAero. Croissance de l'EBIT ajusté : 463 millions d'euros (marge de 7 %, 2019) → 607 millions d'euros (8,5 %, 2024) → >1 000 millions d'euros (>10 %, 2030).
Colonne de gauche : puces de description de l'activité dans une boîte bordée ; Colonne de droite : tableau de classement + graphique à barres montrant la trajectoire de l'EBIT
Lufthansa Cargo : transport mondial utilisant l'espace en soute et 22 cargos dédiés, relie plus de 350 destinations mondiales à partir de 5 hubs, en croissance dans les spéciaux/express (>40 % en 2024). Le classement s'est amélioré, passant de la 8e place (2020) à la 4e place (aujourd'hui). EBIT ajusté : 1 million d'euros (2019) → 251 millions d'euros (marge de 7,7 %, 2024).
Colonne de gauche : puces de description de l'activité ; Droite : Chronologie du classement Cargo (graphique fléché) + graphique à barres de l'EBIT
Eurowings : première compagnie aérienne P2P à bas prix, leader du marché dans 4 bassins de population allemands en dehors des hubs, 13 bases européennes avec plus de 120 A/C, 60 % de segment de loisirs, voyagiste Eurowings Holidays. Positions de parts de marché : Stuttgart ~40 %, Cologne >35 %, Düsseldorf >35 %, Hambourg ~30 %. La marge EBIT ajustée s'est améliorée, passant de -5,3 % (2019) à 7,1 % (2024).
Colonne de gauche : puces de description de l'activité dans une boîte bordée ; Droite : tuiles de position de part de marché + graphique à barres de la marge EBIT
Trois pistes de transformation parallèles : (1) Redressement de Lufthansa Airlines (excellence opérationnelle et commerciale, réduction structurelle des coûts) — Objectif : Augmentation de l'EBIT de 2,5 milliards d'euros d'ici 2028 ; (2) Autres programmes d'efficacité des compagnies aériennes (excellence commerciale + réduction des coûts) ; (3) Modernisation de la flotte (économies de carburant + réduction des coûts de MRO pour une augmentation supplémentaire de la marge).
Trois colonnes de largeur égale, chacune avec une bannière photo, un logo/icône, un texte descriptif et une métrique cible
Double stratégie : 'One Group' (tirer parti de la puissance du groupe — échelle grâce à des processus dirigés par le groupe) et 'Champions locaux' (produit et livraison sur mesure — parfaitement adaptés aux marchés locaux). Ensemble, ils créent le 'Plus grand groupe aérien européen intégré'.
Disposition à deux colonnes avec des photos pleine page en haut ; boîtes de description de texte en dessous de chacune ; bannière d'emphase en bas
Spectre de maturité horizontal de Local → Aligné → Unifié → Groupe. Le Lufthansa Group passe de 'Aujourd'hui' (Unifié) à 'Futur' (Groupe). Exemples : Livraison des opérations aériennes (Local), Architecture informatique (Aligné), Expérience client numérique (Unifié), Gestion de la flotte (Groupe).
Chronologie horizontale des flèches avec quatre étapes de maturité ; exemples énumérés sous chaque étape ; marqueurs de position LHG sur la flèche
Flotte gros-porteurs : 13 types d'A/C passagers aujourd'hui → 6 à 9 d'ici 2030 (retrait des A340-600, A330-200, 767-300, 747-400, A340-300 d'ici 2026-27, 777-200 d'ici 2028). La flotte passe de 782 (opérationnelle, 2025) à 814 d'ici 2030. La part des A/C de nouvelle génération passe de 27 % à 58 % ; la part des gros-porteurs de 25 % à 28 %.
Gauche : tableau de consolidation des types d'avions avec des marques X pour les retraits ; Droite : trois tuiles métriques affichant les statistiques de la flotte
Quatre catégories d'avantages de la flotte Next Gen : Carburant et durabilité (jusqu'à -30 % de consommation de carburant), MRO (en moyenne -20 à -30 % des coûts de MRO), Équipage (jusqu'à +3 % de productivité de l'équipage), Fret (+100 % de revenus de soute). En résumé : jusqu'à 15 % d'augmentation de la marge de contribution sur les premières routes ; en moyenne 10 millions d'euros d'augmentation de l'EBIT par nouvel A/C gros-porteur.
Quatre colonnes égales avec des bannières photo et des mesures d'impact en flèche vers le bas ; barre de résumé inférieure avec les principaux chiffres clés
Objectifs d'émissions de CO2 : -30,6 % gCO2/RTK d'ici 2030 par rapport à 2019 ; -50 % de CO2 net d'ici 2030 ; Neutralité CO2 d'ici 2050. Quatre initiatives de durabilité : Flotte (230 nouveaux A/C, réduction des coûts de CO2 et de carburant de 1,4 milliard d'euros par an), Opérations (4,5 % d'économies de carburant d'ici 2030, film de microlamelles AeroSHARK), SAF (premier à proposer du SAF dans les opérations régulières), Partenariats (carburants solaires Synhelion).
Gauche : encadré des objectifs d'émissions avec trois chiffres de réduction en gras ; Droite : quatre rangées d'initiatives avec photos et descriptions
Trois hubs proposent Allegris / SWISS Senses. La part des nouveaux produits premium chez Lufthansa & SWISS passe de 12 % (2025) → 33 % (2026) → 68 % (2027) → 85 % (2028) → 94 % (2029) → 100 % (2030). La Premium Economy augmente d'environ 50 % en nombre de sièges entre 2019 et 2030. La Première Classe est redimensionnée, la Classe Affaires est individualisée.
Gauche : liste des quatre niveaux de produits avec des icônes ; Droite : graphique de zone/chronologique montrant la part des produits nouveaux par rapport aux produits actuels par année, avec des photos d'intérieur de cabine
Indicateurs clés des clients : ~5 % de dépenses moyennes supplémentaires par transaction sur les canaux numériques en glissement annuel ; 70 % des demandes de service via les canaux numériques ; 800 000 utilisateurs quotidiens de pointe sur l'application Lufthansa (4,6 étoiles sur l'App Store) ; >50 % des clients voyagent avec plus d'une compagnie aérienne LHG par voyage ; Augmentation de 161 % des inscriptions mensuelles à Miles & More en 2024 par rapport à 2021.
Grille de mosaïque à six tuiles avec un mélange de tuiles métriques et de photos ; chiffres en gras avec contexte descriptif
Miles & More compte plus de 45 millions de membres. Quatre piliers : Programme de fidélisation (miles et statut, stimulant la fidélité au sein du groupe), Paiement (carte de crédit co-marquée avec Deutsche Bank), Vente au détail (gain et échange importants auprès des partenaires de vente au détail), Partenariats (hôtels, détaillants, compagnies aériennes partenaires).
Grille de mosaïque 2×2 avec chaque quadrant présentant une photo et un titre de pilier de programme en gras, ainsi qu'une description
Diapositive de navigation dans l'ordre du jour mettant en évidence la section active actuelle : « Analyse approfondie : Redressement de Lufthansa Airlines ».
Liste d'ordre du jour empilée verticalement ; section active mise en évidence en bleu marine foncé ; sections inactives en gris clair
Effet brut de l'EBIT ajusté du programme de redressement de LHA : ~35 % d'impact sur les revenus, ~65 % de réduction des coûts. Le diagramme en cascade montre les mesures individuelles : Offre client premium, revenus de vente au détail et accessoires, amélioration de la stabilité opérationnelle, augmentation de la productivité, efficacité et automatisation au sol, excellence des coûts administratifs. Total : 1,5 milliard d'euros d'ici 2026 ; impact brut de 2,5 milliards d'euros d'ici 2028.
Gauche : deux encadrés de pourcentage empilés (répartition revenus/coûts) ; Centre : diagramme à barres horizontal en cascade/escalier ; Droite : encadré cible en pointillés
Diapositive de navigation dans l'ordre du jour mettant en évidence la section active actuelle : « Analyse approfondie : Investissement dans ITA Airways ».
Liste d'ordre du jour empilée verticalement ; section active mise en évidence en bleu marine foncé ; sections inactives en gris clair
Justification à trois piliers pour l'investissement dans ITA : LHG (cas d'investissement attractif, accès plus large au marché italien), ITA (entreprise nouvellement créée avec des ressources rentables), Italie (marché LHG le plus important en dehors des marchés nationaux et des États-Unis), Rome FCO (l'un des meilleurs hubs d'Europe pour la qualité, le coût et la croissance de la capacité).
Grille de mosaïque 2×2 avec des tuiles bleu marine foncé et claires alternées ; chaque tuile a un en-tête de pilier en gras et une brève description ; photos de style de vie/destination
Carte de l'Europe montrant les populations du réseau de hubs LHG dans un rayon de 60 minutes (Francfort 7 millions, Munich 3 millions, Zurich 3 millions, Vienne 3 millions, Bruxelles 5 millions, Rome 4 millions, etc.). Cinq justifications stratégiques : Centralité du client (marque locale forte d'ITA), Internationalisation (enrichissement culturel), Potentiel de croissance (nouveau marché national, expansion du réseau), Stabilité opérationnelle grâce aux redondances, Flexibilité géographique (Rome en tant que hub 5* évolutif).
Gauche : carte circulaire de l'Europe avec des cercles de population des hubs ; Droite : cinq puces de justification stratégique avec des icônes et des en-têtes en gras
Feuille de route des synergies en trois phases : Étape 1 (participation minoritaire, 2025) : 20 à 30 % des synergies — optimisation du réseau/hub, harmonisation commerciale, salons et Miles & More, efficacité du fret. Étape 2 (2026-27) : 70 à 80 % — Star Alliance, optimisation de la location et du MRO, harmonisation informatique. Après la consolidation complète : 100 % des synergies (10 à 15 % du chiffre d'affaires d'ITA en 2024) — propriété centrale des A/C, MRO technique, financement. Options d'achat disponibles jusqu'en 2033.
Chronologie horizontale superposée avec trois phases de synergie ; chaque phase indique le pourcentage capturé et les flux de travail spécifiques sous forme de cases étiquetées
Diapositive de navigation dans l'ordre du jour mettant en évidence la section active actuelle : « Résultats financiers du T3 et perspectives pour l'exercice 2025 ».
Liste d'ordre du jour empilée verticalement ; section active mise en évidence en bleu marine foncé ; sections inactives en gris clair
Tableau P&L de l'année complète 2024 vs. 2023 : Chiffre d'affaires 37 581 M€ (+6 %), charges d'exploitation 39 097 M€ (+9 %), EBIT ajusté 1 645 M€ (-39 %), marge d'EBIT ajustée 4,4 % (-3,2 %p), EBIT 1 731 M€, résultat net 1 380 M€ (-18 %), Free Cashflow ajusté 840 M€ (-55 %). Pressions sur les coûts liées aux coûts des matériaux (+10 %), au personnel (+8 %).
Tableau financier pleine largeur avec une rangée d'en-tête bleu marine foncé ; rangées de mesures alternant entre des mises en évidence en gras et du texte standard ; colonne de variation en pourcentage
T3 2025 vs. T3 2024 : Chiffre d'affaires 11 199 M€ (+4 %), EBIT ajusté 1 331 M€ (-1 %), marge d'EBIT ajustée 11,9 % (-0,6 %p), résultat net 966 M€ (-12 %). Principaux points saillants : coût des matériaux hors carburant +11 % (encerclé), coût du carburant -8 % (encerclé), Free Cashflow ajusté 818 M€ vs. 128 M€ (+539 %, encerclé).
Tableau financier P&L avec des annotations circulaires mises en évidence sur les principales variations d'une année sur l'autre ; navigation par onglets pour Récapitulatif FY2024 / Détails T3 2025
KPI des compagnies aériennes de transport de passagers : ASK 96 366 M (+3,2 %), SLF 87,5 % (+0,4 %p), rendement 8,9 €c (-5,4 %, court-courrier -5,9 %, long-courrier -5,1 %), RASK 9,4 €c (-2,2 %), CASK 6,1 €c (+0,5 %). EBIT ajusté 1 158 M€ (12,9 %) vs. 1 162 M€ (13,1 %) au T3 24, variation -4. Contribution d'ITA : +35 M€ d'EBIT ajusté.
Disposition à trois colonnes : tableau des KPI à gauche, comparaison de graphiques à barres au centre, puces de commentaires à droite
Diagramme en cascade de l'EBIT/FCF ajusté depuis le début de l'année : EBIT ajusté 1 480 M€ (vs. 24 : 1 177 M€) + D&A 1 884 M€ + fonds de roulement commercial 808 M€ − autres flux de trésorerie opérationnels 233 M€ = flux de trésorerie opérationnels 3 939 M€ (vs. 24 : 3 303 M€) − CAPEX net 1 811 M€ − remboursements de location IFRS 16 286 M€ = Free Cashflow ajusté 1 842 M€ (vs. 24 : 1 006 M€).
Graphique à barres en cascade horizontal avec des éléments de pont positifs (bleu marine) et négatifs (gris) ; bulles de comparaison de l'année précédente au-dessus des barres de début/fin
Liquidités : 11,9 Md€ (septembre 2025) vs. 11,0 Md€ (décembre 2024), objectif de 8 à 10 Md€. Dette nette 5,1 Md€ + retraite 2,1 Md€ = 7,2 Md€ de dette nette/retraite totale. Dette nette/EBITDA : 1,6x (septembre 2025) vs. 2,0x (décembre 2024). Perspective stable BBB-/Baa3. Obligation convertible de 600 M€ émise en septembre à un coupon de 0 %.
Trois sections : graphique à barres des liquidités à gauche, graphique à barres empilées de la dette nette au centre, puces de commentaires à droite
Prévisions de l'exercice 2025 : ASK +~4 % vs. 2024, EBIT ajusté en augmentation significative vs. 2024, CAPEX net 2,7 à 3,3 Md€, FCF ajusté stable vs. 2024, distribution de dividendes de 20 à 40 % du résultat net. T4 2025 : capacité ~+4 % en glissement annuel, RASK stable, augmentation du CASK <+2,5 % depuis le début de l'année, EBIT ajusté de LH Technik stable. 2026 : capacité +4 %, deux fois plus de livraisons long-courriers, impact sur les bénéfices bruts du redressement de LHA de 1,5 Md€.
Haut : cinq vignettes de prévisions de KPI en bleu marine foncé ; bas à gauche : tableau de détails du T4 2025 ; bas à droite : liste à puces des perspectives 2026
Diapositive de navigation dans l'ordre du jour mettant en évidence la section active actuelle : « Objectifs financiers à moyen terme 2028-2030 ».
Liste verticale empilée de l'ordre du jour ; section active mise en évidence en bleu marine foncé ; sections inactives en gris clair
Objectifs financiers 2028-2030 : marge d'EBIT ajustée de 8 à 10 %, ROCE ajusté de 15 à 20 %, FCF ajusté >2,5 Md€ par an. Cadre financier : qualité d'investissement solide, liquidités de 8 à 10 Md€, dividende de 20 à 40 % du résultat net. Six leviers stratégiques : croissance durable et rentable, maximisation des synergies du groupe, transformation des compagnies aériennes, Top 3 mondial du fret aérien, ambition MRO 2030, meilleure équipe du secteur.
Gauche : six icônes de leviers stratégiques avec des étiquettes ; centre/droite : deux zones cibles empilées (objectifs financiers + cadre financier) ; étiquette « Forte rentabilité totale pour les actionnaires »
Diagramme en cascade de la marge d'EBIT ajustée actuelle de 4 % (2024) à l'objectif de 8 à 10 % (2028-2030) : croissance des compagnies aériennes (+faible), exploitation d'One Group (~3 %p, flotte et nouvelle offre Premium), transformation des coûts des compagnies aériennes LHA (logo de redressement), MRO et fret (+modéré), vents contraires (négatif). Important : LHA devrait atteindre une marge d'EBIT élevée à un chiffre ; les vents contraires connus liés à l'inflation des coûts et aux coûts réglementaires sont entièrement pris en compte.
Graphique à barres horizontal en cascade/pont avec des barres bleu marine positives et des barres grises négatives ; plage cible finale ombrée
Dividende historique par action et montant distribué (en millions d'euros) : 2015 : 0,50 € (232 M€), 2016 : 0,50 € (234 M€), 2017 : 0,80 € (377 M€), 2018 : 0,80 € (380 M€), 2023 : 0,30 € (359 M€), 2024 : 0,30 € (359 M€). Ratio de distribution de 20 à 40 % du résultat net ; flèche vers le haut indiquant l'intention d'augmenter les dividendes.
Graphique à barres montrant les montants distribués historiques avec des étiquettes DPS au-dessus de chaque barre ; flèche vers le haut avec le ratio de distribution en haut à droite
Cinq points clés de la thèse d'investissement : (1) environnement de marché favorable (demande résiliente, contraintes d'approvisionnement, consolidation européenne), (2) moteurs de croissance diversifiés et positionnement haut de gamme, (3) One Group — modèle d'exploitation évolutif intégré, (4) transformation en cours — premières preuves tangibles, (5) objectif : surpasser demain — gestion financière rigoureuse pour des rendements attrayants pour les actionnaires.
Gauche : photo d'avion pleine hauteur ; droite : cinq puces numérotées de la thèse d'investissement avec des en-têtes en gras
Séparateur de section d'informations supplémentaires de l'annexe.
Titre et sous-titre centrés sur fond blanc ; image de marque de pied de page standard
Données de trafic totales du groupe Lufthansa Airlines pour le T3 : Passagers 41 701 k (+3,4 %), ASK 96 366 m (+3,2 %), RSK 84 349 m (+3,7 %), coefficient d’occupation des passagers 87,5 % (+0,4 %p), coefficient d’occupation du fret 56,5 % (+1,1 %p), 293 156 vols (+2,6 %). Ventilation mensuelle (juillet/août/septembre) par rapport à 2024 pour chaque KPI.
Tableau de données pleine largeur avec en-tête bleu marine foncé ; colonnes mensuelles plus total du T3 ; style de ligne alterné
Points saillants du T3 pour le fret : EBIT ajusté de 49 M€ (marge de 6,0 %) contre 38 M€ (4,9 %) au T3 24 (+11). Croissance du volume de +11 %, chiffre d’affaires de 824 M€ (+5 %), SWISS World Cargo rejoint la JV avec Lufthansa Cargo et United (200 destinations), amélioration du coefficient d’occupation de 60,4 % (+1,9 %p). Nouvelle plateforme de réservation électronique pour les marchandises générales. Coûts unitaires -6 % hors carburant.
Disposition à quatre volets : graphique à barres EBIT à gauche + texte de réservation électronique ; deux volets de statistiques au centre ; volet d’informations JV SWISS à droite + volet du coefficient d’occupation
Technik T3 : Chiffre d’affaires de 1 942 M€ (+171 M€ par rapport à 1 771 M€ au T3 24, +10 %) ; EBIT ajusté de 130 M€ (6,7 %) contre 161 M€ (9,1 %) au T3 24, -31. Contrats clés : Maintenance totale des composants du Cathay Group 747/777 (6 ans), maintenance de base easyJet prolongée de 7 ans. Baisse de l’EBIT en raison de la faiblesse de l’USD et des répercussions tarifaires + coûts de montée en puissance pour l’expansion de la production.
Gauche : deux graphiques à barres financiers (chiffre d’affaires et EBIT) ; Droite : trois sections de commentaires étiquetées avec des puces et des photos de maintenance
Exposition au prix du carburant de LHG : ratio de couverture de 90 % pour le T4 et l’exercice 2025. Carburéacteur après couverture : 842 $/tonne (T4), 824 $/tonne (exercice). Dépenses totales de carburant prévues : 7,27 milliards d’euros (T4 : 1,74 milliard d’euros). La matrice de sensibilité au carburant présente des scénarios de taux JET mixtes tout compris par rapport aux combinaisons de prix du pétrole brut et de différentiel de prix du kérosène.
Gauche : tableau de données de couverture avec les colonnes T4/exercice 2025 ; Droite : matrice de sensibilité au carburant à code couleur (vert = faible coût, gris = coût élevé)
Compte de résultat détaillé du groupe Lufthansa : Chiffre d’affaires de 11 199 M€, charges d’exploitation de 10 504 M€ (taxes et redevances de 1 547 M€, carburant de 2 003 M€, personnel de 2 349 M€, amortissement de 595 M€), EBIT ajusté de 1 331 M€ (11,9 %), EBIT de 1 343 M€, bénéfice net de 966 M€. Résultat des participations de 154 M€. Impôts sur le revenu de -361 M€.
Tableau financier détaillé pleine largeur ; en-tête bleu marine foncé ; lignes en gras/standard alternées ; colonnes de comparaison T3 25 et T3 24
Tableau des données financières historiques sur neuf ans (2016-2024) : KPI d’exploitation (RASK hors devise, CASK hors carburant), compte de résultat (chiffre d’affaires, coût du carburant, EBIT ajusté, marge), bilan (total de l’actif, dette nette + retraite, ROCE ajusté), flux de trésorerie (CF d’exploitation, CAPEX, CF disponible). Points saillants : Impact de la COVID de 2020 (marge EBIT de -40 %), reprise à 7,6 % en 2023, 4,4 % en 2024.
Tableau financier à plusieurs colonnes couvrant 9 ans ; regroupé par catégorie (KPI, compte de résultat, bilan, flux de trésorerie) ; mentions légales en bas de page
Graphique à barres empilées montrant l’échéance des emprunts par année (2025-2033) : Obligations simples, hybrides, convertibles, Schuldscheindarlehen, financement d’aéronefs (garanti), autres. Échéances les plus importantes : 2026 (~2,2 milliards d’euros), 2028 (~1,75 milliard d’euros), 2030 (~2,1 milliards d’euros). Remarque : n’inclut pas les paiements de location-exploitation.
Graphique à barres empilées avec des catégories d’instruments de dette à code couleur ; légende en bas ; barres d’échéance annuelles de 2025 à 2033
Avis de non-responsabilité juridique couvrant les restrictions de distribution, l’absence de dépendance à l’égard de la présentation pour les décisions d’investissement, l’absence de déclaration ou de garantie de la part de la société ou du groupe, l’avis de non-responsabilité concernant les énoncés prospectifs et les limitations propres à la juridiction (US Securities Act, FSMA).
Arrière-plan blanc avec l’en-tête « Avis de non-responsabilité » et des paragraphes de texte juridique denses ; pied de page standard
Avis de non-responsabilité juridique étendu couvrant les mesures non-GAAP, l’absence de déclaration de prospectus, la restriction des investisseurs qualifiés (règlement (UE) 2017/1129 relatif au prospectus), les accusés de réception des destinataires et les obligations de confidentialité.
Arrière-plan blanc avec la suite du texte de l’avis de non-responsabilité juridique ; pied de page standard
Questions courantes sur cette diapositive et le contenu de présentation sous-jacent.
Ce modèle de 45 pages comprend une présentation structurée aux investisseurs couvrant le cadre stratégique, des analyses approfondies des unités commerciales (compagnies aériennes, MRO, fret, Eurowings), la justification de l'investissement dans ITA Airways, les résultats financiers du T3 2025, les prévisions pour l'exercice 2025, les objectifs à moyen terme pour 2028-2030 et une annexe complète avec des données de trafic, un compte de résultat, des données financières pluriannuelles et un profil d'échéance de la dette.
Ce modèle est idéal pour les directeurs financiers, les équipes de relations avec les investisseurs, les stratèges d'entreprise, les analystes actions et les étudiants en MBA qui ont besoin d'une référence de bonnes pratiques pour les communications avec les investisseurs du secteur aérien ou des transports, les présentations des résultats, les présentations de journée des marchés financiers ou le matériel de tournée de présentation stratégique.
La présentation utilise une conception d'entreprise professionnelle avec une palette de couleurs bleu marine foncé (#003366) et blanc, conforme à l'identité de marque du groupe Lufthansa. Elle présente une typographie sans serif audacieuse, une visualisation claire des données grâce à des graphiques en cascade, des graphiques à barres et des grilles de tuiles d'indicateurs clés de performance, ainsi qu'un mélange de photographies pleine page et de mises en page de diagrammes épurées.
La présentation comprend des graphiques en cascade/pont (construction de la marge EBIT, flux de trésorerie), des graphiques à barres empilées (échéance de la dette, indicateurs de la flotte), des grilles de tuiles d'indicateurs clés de performance, des diagrammes de spectre d'échéance horizontaux, des graphiques de surface (déploiement de produits premium), des tableaux financiers de compte de résultat, des tableaux de données de trafic, des matrices de sensibilité au carburant et des feuilles de route de la chronologie des synergies.
Oui. La structure des diapositives, les modèles de mise en page et les approches de visualisation des données sont entièrement adaptables. Le cadre stratégique (quatre piliers, One Group), le graphique en cascade du programme de redressement, la chronologie des synergies et les diapositives d'objectifs à moyen terme fonctionnent bien pour toute entreprise à divisions multiples qui présente des informations aux investisseurs ou aux conseils d'administration.
La présentation comprend les données financières de l'exercice 2024 (€37,6 milliards de chiffre d'affaires, marge EBIT ajustée de 4,4 %), les résultats du T3 2025 (€11,2 milliards de chiffre d'affaires, marge de 11,9 %), un compte de résultat historique pluriannuel de 2016 à 2024, des données de bilan, une analyse des flux de trésorerie, des tableaux de couverture du carburant et des objectifs pour 2028-2030 (marge EBIT ajustée de 8 à 10 %, >2,5 milliards d'euros de FCF ajusté par an).
Oui, la diapositive 14 couvre l'ensemble du programme de développement durable, y compris les objectifs SBTi (-30,6 % de gCO2/RTK d'ici 2030, -50 % de CO2 net, neutralité carbone d'ici 2050), la modernisation de la flotte comme principal levier, les économies de carburant opérationnelles, l'adoption de SAF (carburant d'aviation durable) et le partenariat Synhelion pour le carburant solaire.
Oui, trois diapositives dédiées couvrent l'investissement dans ITA Airways : la justification stratégique (l'Italie comme marché le plus important de LHG en dehors des marchés nationaux, Rome FCO comme hub 5 étoiles), la manière dont ITA étend la stratégie multi-hub de LHG et une chronologie détaillée de la capture des synergies montrant des synergies de 20 à 30 % d'ici la fin 2025, de 70 à 80 % d'ici 2026-27 et de 100 % après la consolidation complète.

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
Référencez des conceptions professionnelles, choisissez votre style et générez des diapositives avec un rendu de texte parfait. Alimenté par Nano Banana—commencez à créer votre présentation maintenant.
Votre Agent IA pour les diapositives. Gagnez du temps, brillez plus vite avec la création intelligente de présentations.


© 2026 2slides. Tous droits réservés.