
Fait partie de Exemples de présentations investisseurs
Résultats du 3Q26 d'Itaú Unibanco Holding S.A. : le support de 27 diapositives utilisé lors de la réunion publique avec les analystes et les investisseurs et de la revue des résultats du 3Q26 à São Paulo le 4 novembre 2026, déposé auprès de la SEC en tant que pièce jointe au Form 6-K. Tous les montants sont en R$ (réals brésiliens). Le support fait état d'un résultat managérial récurrent de 12,6 milliards de R$ (+2,5 % par rapport au 2Q26, +6,7 % par rapport au 3Q25), d'un ROE managérial récurrent consolidé de 23,6 % (24,5 % au Brésil), d'un portefeuille de crédit de 1 544 milliards R$, d'une marge financière avec les clients de 33,3 milliards R$, d'un ratio d'efficacité consolidé de 37,5 % et d'un ratio CET1 de 12,7 %. Il détaille ensuite la marge, les commissions, la qualité du crédit, les dépenses, le capital, les prévisions pour 2026 et une section en six parties sur les « avantages concurrentiels » avant une annexe présentant le compte de résultat complet et la ventilation du modèle d'affaires.
Utilise la couverture de cette présentation comme référence de style pour des diapositives créées à partir de votre propre contenu. Ou choisissez une page ci-dessous pour utiliser sa mise en page comme référence.
Navigation rapide
Étiquettes
Partager les diapositives
Résultats du 3Q26 d'Itaú Unibanco Holding S.A. : le support de 27 diapositives utilisé lors de la réunion publique avec les analystes et les investisseurs et de la revue des résultats du 3Q26 à São Paulo le 4 novembre 2026, déposé auprès de la SEC en tant que pièce jointe au Form 6-K. Tous les montants sont en R$ (réals brésiliens). Le support fait état d'un résultat managérial récurrent de 12,6 milliards de R$ (+2,5 % par rapport au 2Q26, +6,7 % par rapport au 3Q25), d'un ROE managérial récurrent consolidé de 23,6 % (24,5 % au Brésil), d'un portefeuille de crédit de 1 544 milliards R$, d'une marge financière avec les clients de 33,3 milliards R$, d'un ratio d'efficacité consolidé de 37,5 % et d'un ratio CET1 de 12,7 %. Il détaille ensuite la marge, les commissions, la qualité du crédit, les dépenses, le capital, les prévisions pour 2026 et une section en six parties sur les « avantages concurrentiels » avant une annexe présentant le compte de résultat complet et la ventilation du modèle d'affaires.
Vue détaillée de chaque page de diapositive, incluant la mise en page, le contenu clé et les éléments visuels.
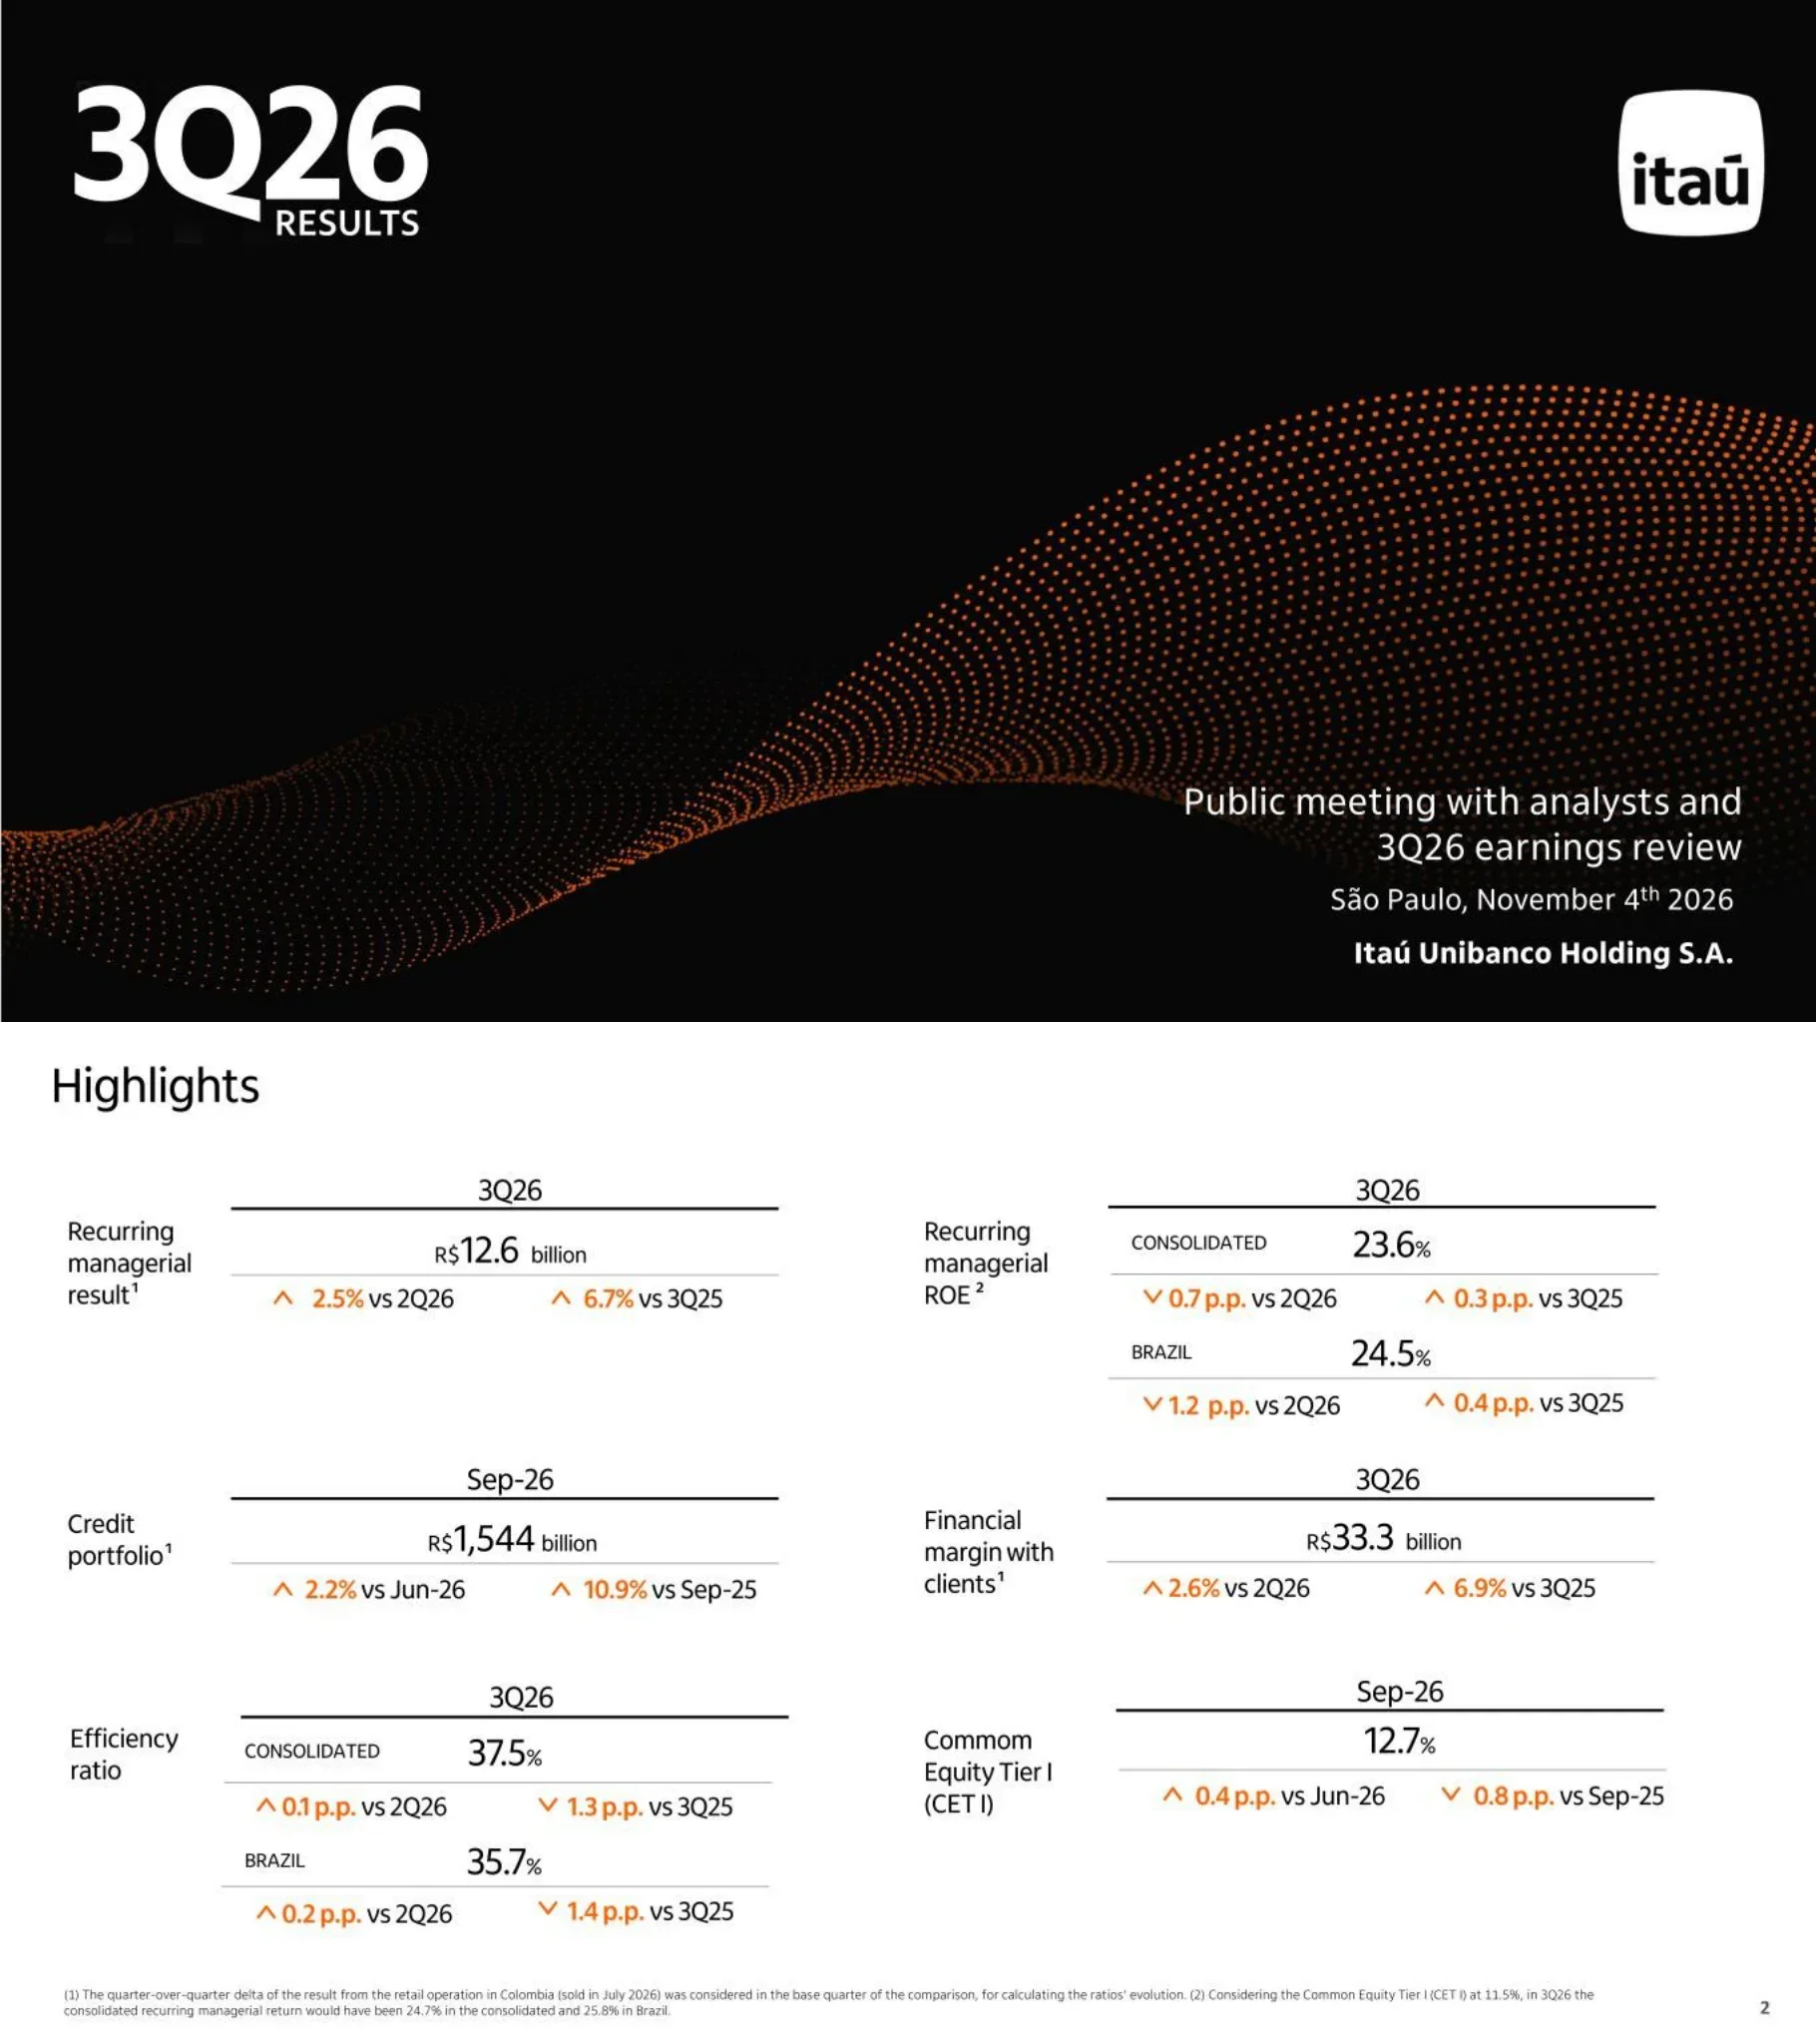
Diapositive de couverture. « 3Q26 RESULTS » en grands caractères blancs en haut à gauche, le logo Itaú en carré arrondi blanc en haut à droite, et le texte de la réunion « Public meeting with analysts and 3Q26 earnings review », « São Paulo, November 4th 2026 », « Itaú Unibanco Holding S.A. » en bas à droite.
Fond noir plein cadre avec une vague mouvante en trame de demi-teintes orange balayant la moitié inférieure ; bloc de titre en haut à gauche, logo en haut à droite, détails de l'événement alignés à droite en bas.
Six indicateurs clés de performance (KPI) pour le 3Q26. Résultat managérial récurrent 12,6 milliards de R$ (+2,5 % par rapport au 2Q26, +6,7 % par rapport au 3Q25). ROE managérial récurrent 23,6 % consolidé (-0,7 p.p. par rapport au 2Q26, +0,3 p.p. par rapport au 3Q25) et 24,5 % au Brésil (-1,2 p.p. par rapport au 2Q26, +0,4 p.p. par rapport au 3Q25). Portefeuille de crédit 1 544 milliards R$ à sept-26 (+2,2 % par rapport à juin-26, +10,9 % par rapport à sept-25). Marge financière avec les clients 33,3 milliards de R$ (+2,6 % par rapport au 2Q26, +6,9 % par rapport au 3Q25). Ratio d'efficacité 37,5 % consolidé (+0,1 p.p. par rapport au 2Q26, -1,3 p.p. par rapport au 3Q25) et 35,7 % au Brésil (+0,2 p.p., -1,4 p.p.). CET1 12,7 % (+0,4 p.p. par rapport à juin-26, -0,8 p.p. par rapport à sept-25). Notes de bas de page : les deltas d'un trimestre à l'autre traitent le résultat de l'activité de détail colombienne (vendue en juillet 2026) comme faisant partie du trimestre de base ; avec un CET1 à 11,5 %, le rendement managérial récurrent du 3Q26 aurait été de 24,7 % consolidé et 25,8 % au Brésil.
Grille de deux colonnes composée de six blocs de KPI. Chaque bloc comporte un libellé à gauche, un en-tête de période au-dessus d'une ligne, le chiffre principal et deux flèches orange (haut/bas) pour les deltas en dessous. Notes de bas de page en petits caractères au bas de la page.
Tableau du portefeuille de prêts en milliards de R$, sept-26 vs juin-26 vs sept-25. Particuliers 500,4 (+2,7 % QoQ, +9,6 % YoY) : cartes de crédit 153,4, personnel 69,0, crédit sur salaire 84,2, automobile 35,0 (-0,1 %, -3,6 %), immobilier 158,8 (+4,4 %, +15,8 %). Très petites, petites et moyennes entreprises 320,4 (+4,2 %, +15,1 %). Grandes entreprises 479,4 (+1,0 %, +9,5 %). Total Brésil 1 300,2 (+2,4 %, +10,9 %). Amérique latine 244,2 (-3,5 %, +6,4 %). Total 1 544,4 (+1,4 %, +10,2 %) ; croissance totale hors change +1,8 % QoQ et +10,4 % YoY. Panneau latéral : cartes de crédit Personnalité + Uniclass +4,3 % / +16,3 % et automobile +3,6 % / +9,8 % ; leader des prêts privés sur salaire avec un portefeuille à +11,6 % QoQ et +93,7 % YoY ; plus grande banque privée en crédit immobilier avec 41 milliards de R$ d'octroi sur les 12 derniers mois et 56 % de part de marché parmi les banques privées ; leader de l'octroi de dispositifs PME parrainés par le gouvernement au 9M26 (+8,0 % / +32,4 %) ; croissance du portefeuille hors vente en Colombie : Amérique latine +0,8 % / +11,1 %, total +2,2 % / +10,9 %.
Large tableau de données sur les deux tiers gauches avec une ligne d'en-tête orange et des colonnes de delta ombrées, totaux mis en évidence en orange ; colonne droite étroite composée de mini-tableaux empilés et d'encadrés.
Graphique en cascade en milliards de R$ du 2Q26 (32,6) au 3Q26 (33,3) : détail Colombie -0,1 donne le 2Q26 hors Colombie à 32,5 ; fonds de roulement et autres 2Q26 -3,9 laisse les opérations sensibles aux spreads 2Q26 à 28,5 ; puis volume moyen +0,4, mix produit -0,4, spreads et marge sur passif -0,1, calendrier et jours ouvrables +0,4, Amérique latine et autres +0,3 portent les opérations sensibles aux spreads à 29,0 au 3Q26 ; fonds de roulement et autres 3Q26 +4,2 donne 33,3. Accolades au-dessus : +0,7 Md de R$ (+2,2 %) au total, +0,8 Md R$ (+2,6 %) hors Colombie, +0,5 Md R$ (+1,8 %) sur les opérations sensibles aux spreads. En dessous, marge moyenne annualisée, du 3Q25 au 3Q26 : marge consolidée avec les clients 9,2 %, 9,1 %, 9,1 %, 9,1 %, 9,0 % et ajustée au risque 6,3 %, 6,2 %, 6,1 %, 6,2 %, 6,1 % ; Brésil 10,1 %, 10,0 %, 10,0 %, 10,0 %, 9,9 % et ajustée au risque 6,8 %, 6,8 %, 6,6 %, 6,7 %, 6,6 %.
Moitié supérieure : cascade horizontale avec barres d'ancrage noires, barres de sous-total orange et barres de delta rouge/vert, libellés de croissance entre accolades au-dessus. Moitié inférieure : deux graphiques linéaires sur cinq trimestres côte à côte (lignes orange vs bleues).
Barres empilées en milliards de R$, du 3Q25 au 3Q26, réparties entre le Brésil, l'Amérique latine et la couverture de l'indice de capital. Totaux 0,9, 0,6, 0,8, 0,9 et 1,3. Composante Brésil 1,3, 1,1, 1,3, 1,4, 1,7 ; Amérique latine 0,3, 0,2, 0,2, 0,2, 0,3 ; couverture de l'indice de capital -0,7, -0,7, -0,7, -0,7, -0,6.
Graphique unique à colonnes empilées sur cinq périodes centré sur la diapositive, avec les piles positives au-dessus d'une ligne zéro et le segment de couverture négatif en dessous ; légende en haut à gauche.
Tableau des commissions en milliards de R$, 3Q26 / 2Q26 / 3Q25 / 9M26 / 9M25. Émission de cartes 3,5 (+7,1 % QoQ, +5,8 % YoY) ; comptes courants pour les particuliers 0,5 (-16,9 % YoY ; 9M -20,0 %) ; opérations de crédit et garanties 0,6 ; paiements et recouvrements 1,9 (-5,8 % YoY) ; gestion d'actifs 2,2 (+17,8 % YoY) ; services de conseil et courtage 0,9 (-26,3 % QoQ, -26,6 % YoY, mais 9M +5,3 %) ; autres Brésil 0,4 ; Amérique latine 1,0 (+17,2 % YoY). Commissions et frais 11,0 (+0,2 % QoQ, -0,1 % YoY ; 9M26 33,1, +1,5 %). Assurance, plans de retraite et titres de capitalisation 3,0 (9M +8,7 %). Commissions et assurance 14,1 (-0,2 % QoQ, +0,2 % YoY ; 9M26 42,2 contre 41,0, +3,0 %). La gestion d'actifs inclut les frais de gestion de fonds et de « consórcio » ; le résultat de l'assurance est net des sinistres conservés.
Tableau pleine largeur avec en-tête orange, groupes de colonnes trimestriels et sur neuf mois, colonnes de variation grisées, lignes de sous-totaux en gras et ligne de total général orange.
Quatre graphiques linéaires NPL, de juin 2024 à sept. 2026, hors titres. NPL 15-90 jours consolidé : l'Amérique latine passe de 2,5 % à 1,9 % (impact de la vente d'actifs -0,14 p.p.), total autour de 1,7 %-2,3 % terminant à 1,7 %, Brésil terminant à 1,7 %. NPL 90 jours consolidé : Brésil 3,0 % en juin 2024 chutant à environ 2,0 %-2,1 % et terminant à 2,1 % ; total 2,0 % ; Amérique latine 1,1 % (impact -0,06 p.p.). Brésil 15-90 jours : particuliers autour de 3,0 % (3,0 % en sept. 2026), PME 1,4 %, grandes entreprises 0,02 % (avec un pic à 1,0 % en sept. 2025). Brésil 90 jours : particuliers 3,7 % (impact -0,02 p.p.), TPE/PME/marché intermédiaire 2,1 % (impact -0,05 p.p.), grandes entreprises 0,02 %. Note de bas de page : au 3Q26, Itaú a vendu des prêts à faible probabilité de recouvrement, sans rétention de risque, qui auraient eu plus de 90 jours de retard : 94 millions R$ pour les particuliers, 140 millions R$ pour les PME, 17 millions R$ pour l'Amérique latine ; la vente de détail en Colombie a également été ajustée.
Grille 2x2 de graphiques linéaires multi-séries avec points de données étiquetés ; étiquettes d'appel bleu foncé montrant l'impact de la vente d'actifs ; légendes à droite de chaque ligne.
Ratios par stade selon la Résolution 4 966 du CMN du Brésil (alignée sur IFRS 9), de mars 2025 à sept. 2026, pour le total, les particuliers, les entreprises et l'Amérique latine. Portefeuille Stade 2 à sept. 2026 : particuliers 7,3 %, total 4,0 %, Amérique latine 3,9 %, entreprises 1,9 %. Portefeuille Stade 3 : particuliers 5,9 %, total 4,0 %, Amérique latine 3,4 %, entreprises 3,0 %. Couverture Stade 2 : particuliers 25,9 %, total 22,4 %, entreprises 19,6 %, Amérique latine 13,8 %. Couverture Stade 3 : particuliers 58,7 %, total 52,5 %, entreprises 49,5 %, Amérique latine 39,2 %. La plupart des séries affichent une légère baisse sur les sept trimestres.
Grille 2x2 de graphiques linéaires sur sept périodes avec étiquettes sur chaque point, légende unique partagée en bas.
Coût du crédit (dépenses de pertes attendues + recouvrement de prêts + remises accordées) en milliards de R$, du 1Q25 au 3Q26 : 9,5, 9,4, 9,4, 9,7, 10,0, 10,1, 10,4, avec un coût du crédit annualisé / portefeuille de prêts stable à 2,7 % chaque trimestre. Portefeuille renégocié (crédit et titres), de mars 2025 à sept. 2026 : 40,1, 38,8, 38,4, 35,1, 34,8, 36,3, 37,0 milliards de R$, dont restructurés 23,7, 22,6, 22,0, 18,3, 18,0, 19,0, 19,3 ; renégociés / portefeuille total 3,2 %, 3,1 %, 3,0 %, 2,6 %, 2,6 %, 2,6 %, 2,6 %.
Deux rangées de graphiques empilés, chacune composée d'un graphique à barres sur sept périodes avec une ligne de ratio flottant au-dessus ; étiquettes descriptives et légendes sur la gauche.
NPL à plus de 15 jours pour les particuliers depuis déc. 2019 : Itaú à 6,7 % en sept. 2026 contre 13,1 % pour le marché hors Itaú (les deux ont commencé près de 7,9 % et 10,0 %). Variation des retards de plus de 15 jours par rapport à déc. 2019 par produit (marché hors Itaú vs Itaú) : prêts personnels 17,2 % (+2,6 p.p.) vs 9,4 % (-0,2 p.p.) ; carte de crédit 14,8 % (+3,1 p.p.) vs 6,6 % (-0,6 p.p.) ; auto 13,9 % (+3,6 p.p.) vs 9,7 % (+0,9 p.p.) ; crédit sur salaire privé 18,9 % vs 6,9 %. Portefeuille Stades 2 et 3 / solde en retard de plus de 15 jours : 240 % en sept. 2026. Tableau de provisionnement par jours de retard : Itaú particuliers hors hypothèque 4 % performant, 58 % à 31-60, 63 % à 61-90, 66 % à 91-120, 69 % à 181-210, 100 % à partir de 331 jours ; contre les minimums de la Résolution 352 du BCB pour S1-S3 (50 %, 60 %, 77 %, 81 %, 100 % à partir de 91 jours) et S4-S5 (2 %, 15 %, 38 % pour les premières tranches).
En haut à gauche : graphique linéaire double sur le long terme. En haut à droite : colonnes jumelées gris/orange par produit avec étiquettes de variation et un encadré KPI noir et blanc (240 %). Bande inférieure : tableau de provisionnement pleine largeur avec en-tête orange.
NPL à plus de 15 jours pour les PME et les grandes entreprises depuis déc. 2019 : Itaú 2,9 % en sept. 2026 (contre 3,3 %) versus marché hors Itaú 5,8 % (contre 4,0 %). Le portefeuille PME avec garanties est passé de 36 % (déc. 2019) à 58 % (sept. 2026) au total, et de 37 % à 72 % pour les TPE et petites entreprises. Grandes entreprises : indice de portefeuille de 100 à 209 ; concentration des 10 plus grandes expositions en baisse de 20 % à 14 % ; part de l'« catégorie investissement » en hausse de 69 % à 78 % (critères internes). Redressement judiciaire (procédure brésilienne judiciaire ou extrajudiciaire) : part de 2,3 % dans les grandes entreprises et 4,3 % dans l'agro-industrie ; pour les 5 principaux cas avec plans approuvés, la provision avant le dépôt était de 4x la perte encourue.
Diapositive divisée : moitié gauche blanche avec un graphique linéaire double long terme ; moitié droite gris clair avec trois panneaux empilés (mini-graphiques de pente, barres encadrées avant/après et un panneau de statistiques à deux colonnes).
Tableau des charges en milliards de R$ : commerciales et administratives (6,7), transactionnelles (4,2), technologie (3,3, +4,7 % QoQ), autres (0,8, +39,7 % YoY) ; total Brésil (15,0), +2,8 % QoQ, +1,5 % YoY ; Amérique latine (2,2) ; frais hors intérêts (17,1), +2,4 % QoQ, +1,7 % YoY ; 9M26 (50,0) contre 9M25 (48,5), +3,1 %. Coefficient d'exploitation du 2Q24 au 3Q26 : consolidé 37,7 %, 39,3 %, 39,6 %, 37,0 %, 38,0 %, 38,8 %, 38,3 %, 37,1 %, 37,4 %, 37,5 % ; Brésil 36,2 %, 37,9 %, 37,4 %, 35,1 %, 36,3 %, 37,1 %, 36,4 %, 34,9 %, 35,5 %, 35,7 %. Vue sur neuf mois : consolidé de 38,0 % (9M25) à 37,3 % (9M26), Brésil de 36,2 % à 35,4 %.
Haut : tableau de données avec en-tête orange et colonnes trimestrielles et sur neuf mois. Bas : graphique à deux lignes sur dix trimestres avec un encart grisé 9M25/9M26 et des étiquettes de légende en forme de pilules.
Pont CET1 depuis juin 2026 (12,3 %) : résultat net du trimestre +0,8 %, dividendes et intérêts sur fonds propres -0,1 %, actifs pondérés par les risques (incluant ajustements prudentiels et de capitaux propres) -0,4 %, pour atteindre 12,7 % de CET1 en septembre 2026. L'ajout de 1,5 % de Tier 1 supplémentaire porte le capital Tier I à 14,2 %.
Graphique en cascade unique avec barres de début et de fin noires, une étape positive verte et des étapes négatives rouges ; la barre finale est empilée avec un segment AT1 orange ; légende centrée en dessous.
Anciens vs nouveaux objectifs 2026. Croissance du portefeuille de crédit total 5,5 %-9,5 % (Brésil 6,5 %-10,5 %) : maintenue. Croissance de la marge financière clients 5,0 %-9,0 % : maintenue. Marge financière de marché 2,5-5,5 milliards R$ : maintenue. Coût du crédit 38,5-43,5 milliards R$ : maintenu. Croissance des commissions et frais plus résultats d'assurance 2,0 %-5,0 % : maintenue. Croissance des charges non financières 1,5 %-5,5 % : maintenue. Taux d'imposition effectif révisé de 29,5 %-32,5 % à 28,0 %-29,0 %.
Tableau d'objectifs à trois colonnes (indicateur, précédent, nouveau) avec lignes séparées ; la colonne « Nouveau » est placée sur un panneau arrondi bleu pâle ; plages de valeurs surlignées en orange.
Ouverture de section. La « centralité client » est au cœur de six piliers en orbite : culture et vision à long terme ; vivier de talents et capacité d'exécution ; plateforme moderne et données ; solidité du bilan ; diversification des résultats ; efficacité et création de valeur.
Diagramme en étoile centré : six tuiles carrées arrondies orange disposées en hexagone autour d'une étiquette textuelle centrale, reliées par de fins arcs gris courbés.
Indicateurs clients : évolution de +12 points du NPS consolidé d'Itaú entre 2021 et 2026 ; environ 80 points de NPS sur les canaux digitaux pour les particuliers et les entreprises (applications et banque en ligne) ; 83 % des segments entreprises et 80 % des segments particuliers avec un NPS au niveau d'excellence (supérieur à 70 points).
Gauche : le diagramme en étoile grisé avec le centre mis en évidence en orange. Droite : grille 2x2 de grands chiffres statistiques orange avec des légendes en gras.
Une chronologie de la culture en constante évolution : « Notre culture » (2008-2021), « Culture Itubers » (2021-2025), nouveau pilier (2025) ; eNPS de 85 points, dans la zone d'excellence. Piliers de la culture Itubers : le client passe avant tout ; nous n'avons pas toutes les réponses ; nous sommes solidaires ; nous sommes orientés résultats ; nous valorisons la diversité et l'inclusion ; pour nous, l'éthique est non négociable ; et le nouveau pilier, nous faisons des choix et prenons des décisions.
Gauche : diagramme en étoile avec la tuile culture mise en évidence. Droite : carte arrondie avec une chronologie à trois points, un badge eNPS orange et une grille de trois colonnes présentant les piliers en caractères gras orange et bleu marine.
Talents prêts pour l'avenir : expertise technique et pensée critique pour définir les bons problèmes et guider l'usage de l'IA ; plus de 95 000 candidats pour le programme de stagiaires 2026-2027. Classements des talents : reconnu dans les catégories services financiers-fintech internationales de Fast Company, 1er au Brésil dans LinkedIn Top Companies pour la 8e année consécutive, 6e année consécutive parmi les 5 meilleures entreprises Great Place to Work au Brésil, et présent dans le classement Lugares Incríveis para Trabalhar depuis sa création en 2020. Capacité d'exécution : le programme d'efficacité a réduit le coefficient d'exploitation de 7 pts (9M26 vs 9M21) ; projet agro-industriel avec un portefeuille de prêts de 143 milliards de R$ (sept. 2026), en croissance de 20 % par an (CAGR 2026 vs 2021) ; One Itaú avec 15 millions de clients migrés et un NPS de 80 ; redressement de l'activité d'acquisition de paiements au cours des quatre dernières années avec +5 p.p. de part de marché, un NPS en hausse de 40 points et une rentabilité croissant 7x plus vite que le TPV.
Gauche : diagramme en étoile avec la tuile talents mise en évidence. Droite : deux cartes superposées, la supérieure avec du texte et quatre logos de récompenses, l'inférieure avec une rangée de trois colonnes de statistiques clés orange et une seconde rangée pour le redressement de l'acquisition.
Trois colonnes. La technologie intégrée au métier : plus de 21 000 collaborateurs au sein d'équipes transversales organisées autour du parcours client et plus de 2 900 squads pluridisciplinaires. Plateforme moderne et données prêtes pour l'IA : plus de 92 % des initiatives d'IA générative opérationnelles (9M25 vs 9M26), réduction de 50 % du coût unitaire par jeton (1Q25 vs 3Q26), plateforme 100 % modernisée et basée sur le cloud d'ici 2028. Connexion à la frontière technologique : acquisition de NeoSpace pour développer des modèles de fondation d'IA générative et la personnalisation ; Instituto de Ciência e Tecnologia Itaú avec plus de 39 brevets publiés incluant des innovations en IA ; participations en capital-risque d'entreprise incluant PsiQuantum, Simile et Endeavor Catalyst, plus 10 autres sociétés en portefeuille.
Schéma central à gauche avec la tuile de la plateforme mise en évidence. À droite : trois colonnes égales avec des blocs d'en-tête colorés (orange, bleu roi, vert foncé) surmontant des sections de statistiques empilées et des logos de partenaires.
Capitaux propres tangibles de 138,7 milliards R$ (+6,7 % vs 2Q26, +4,3 % vs 3Q25), soit 60,6 % des capitaux propres consolidés de 228,9 milliards R$, avec un écart d'acquisition et des actifs incorporels à 8,2 % et des crédits d'impôts différés nets à 31,2 %. Crédits d'impôts différés de 71,5 milliards R$ : reports déficitaires 2,0 % (1,4 milliard R$, pondération des risques 1 250 %), autres différences temporelles 24,8 % (RWF 250 %), pertes attendues 73,2 % (52,3 milliards R$, RWF 100 %). Provisions pour litiges sociaux, civils et fiscaux de 16,9 milliards R$ (-2,1 % vs 2Q26, -3,4 % vs 3Q25) : social 9,6 milliards R$, civil 3,0 milliards R$, fiscal 4,3 milliards R$ ; couverture des paiements des 12 derniers mois de 3,1x pour le social et 1,9x pour le civil (moyennes 2021-2026 de 2,9x et 2,3x). Qualité du bilan : LCR 205,8 % (+3,8 p.p. vs juin-26), NSFR 123,7 % (+1,6 p.p.), ratio portefeuille de prêts / financement 78,6 % (-1,7 p.p.).
Schéma central à gauche avec la tuile du bilan mise en évidence. À droite : trois cartes horizontales superposées : composition des capitaux propres avec barres de pourcentage empilées, un mini-tableau des provisions et une ligne de trois statistiques de liquidité.
Portefeuille de crédit à fin septembre 2026 par activité : banque de gros Brésil 665 milliards de R$ (43,1 %), banque de détail Brésil 635 milliards de R$ (41,1 %), Amérique latine 244 milliards de R$ (15,8 %). Résultat managérial récurrent 9M26 : banque de détail Brésil 16,2 milliards de R$ (43,4 %), banque de gros Brésil 14,5 milliards de R$ (38,8 %), corporate et activités de marché 4,2 milliards de R$ (11,2 %), Amérique latine 2,5 milliards de R$ (6,6 %). Leadership parmi les acteurs privés dans l'émission de cartes de crédit, la gestion d'actifs, les paiements et l'acquisition de paiements, ainsi que la banque d'investissement, entre autres.
Schéma central à gauche avec la tuile de diversification mise en évidence. À droite : deux graphiques en anneau côte à côte sur une carte, avec une rangée de quatre icônes filaires et légendes dans une seconde carte en dessous.
Tendances sur neuf mois, de 9M21 à 9M26 : ROE 19,0 %, 20,7 %, 20,9 %, 22,2 %, 22,9 %, 24,1 % ; coefficient d'exploitation 44,4 %, 41,2 %, 39,8 %, 38,1 %, 38,0 %, 37,3 %. Résultat managérial récurrent en milliards de R$ réparti entre coût du capital et création de valeur : 19,7 (12,8 + 6,9), 23,1 (15,1 + 8,0), 26,2 (17,3 + 9,0), 30,5 (18,1 + 12,4), 34,5 (21,2 + 13,3), 37,3 (21,5 + 15,8). CAGR : résultat récurrent +14 %, création de valeur +18 %, coût du capital +11 %.
Schéma central à gauche avec la tuile d'efficacité mise en évidence. À droite : carte avec un graphique à deux lignes divergentes (ROE en hausse, coefficient d'exploitation en baisse) au-dessus d'un graphique en colonnes empilées sur six périodes avec une colonne CAGR à droite.
Répétition de la diapositive de couverture, clôturant la présentation principale avant l'annexe : « RÉSULTATS 3Q26 », logo Itaú, « Réunion publique avec les analystes et examen des résultats du 3Q26 », São Paulo, 4 novembre 2026, Itaú Unibanco Holding S.A.
Identique à la page 1 : fond noir, vague de matrice de points orange, titre en haut à gauche, logo en haut à droite, détails en bas à droite.
Diapositive de séparation de l'annexe indiquant « Informations complémentaires », avec le logo Itaú.
Fond noir avec un léger motif de points orange s'évasant sur la droite ; titre sur deux lignes en haut à gauche, logo en haut à droite ; le reste de la diapositive est laissé vide.
Compte de résultat managérial en millions de R$, 3Q26 / 2Q26 / 3Q25 / 9M26 / 9M25. Revenus opérationnels 49 152 (+2,4 % QoQ, +5,5 % YoY) ; marge financière managériale 34 611, dont marge avec les clients 33 286 et avec le marché 1 325 (+42,3 % QoQ) ; commissions et frais 11 048 ; revenus de l'assurance 3 494. Coût du crédit (10 415), comprenant les dotations pour pertes attendues (10 720), les remises accordées (1 260) et les recouvrements 1 565. Sinistres retenus (479). Autres charges opérationnelles (20 110), incluant les frais hors intérêts (17 129) et les taxes ISS/PIS/Cofins et autres impôts (2 981). Résultat avant impôts et intérêts minoritaires 18 148 ; impôt sur le revenu et contribution sociale (5 192) ; intérêts minoritaires (339). Résultat managérial récurrent 12 617 (+1,7 % QoQ, +6,2 % YoY) ; 9M26 37 305 vs 34 513 (+8,1 %).
Tableau de compte de résultat en pleine largeur avec un en-tête orange, des groupes de colonnes trimestriels et sur neuf mois, des colonnes de variance ombrées, des lignes de section en gras et une ligne de pied de page orange.
Résultat récurrent par activité en milliards de R$ pour les 9M26 vs 9M25 : total, crédit, trading, assurance et services, et capital excédentaire. 9M26 : revenus opérationnels 144,0 (crédit 81,3, trading 2,9, assurance et services 58,3, capital excédentaire 1,5) ; résultat managérial récurrent 37,3 (14,6, 1,5, 20,0, 1,2) ; capital réglementaire moyen 206,4 (127,5, 8,1, 55,5, 15,3) ; création de valeur 15,8 ; ROE managérial récurrent 24,1 % au total, 15,3 % crédit, 24,2 % trading, 47,9 % assurance et services, 10,8 % capital excédentaire. 9M25 : résultat récurrent 34,5, ROE 22,9 % (crédit 14,3 %, trading 30,3 %, assurance et services 47,8 %, capital excédentaire 9,8 %). Le tableau des variations (delta) indique un ROE à +1,2 p.p. au total, +1,0 p.p. pour le crédit, -6,1 p.p. pour le trading.
Trois blocs de tableaux côte à côte (9M26, 9M25, delta), chacun avec une ligne d'en-tête orange de cinq colonnes ; lignes de P&L en haut, lignes de capital et de ROE en bas, totaux en orange.
Quatrième de couverture reprenant le design d'ouverture : « RÉSULTATS 3Q26 », logo Itaú, « Réunion publique avec les analystes et examen des résultats du 3Q26 », São Paulo, 4 novembre 2026, Itaú Unibanco Holding S.A.
Identique aux pages 1 et 23 : fond noir, vague orange en similigravure, bloc de titre et logo en haut, détails de l'événement en bas à droite.
Questions courantes sur cette diapositive et le contenu de présentation sous-jacent.
Il s'agit du support de présentation des résultats du 3Q26 de 27 diapositives utilisé par Itaú Unibanco Holding S.A. lors de sa réunion publique avec les analystes et les investisseurs à São Paulo le 4 novembre 2026. Il couvre les points saillants, le portefeuille de crédit, les marges financières, les commissions et l'assurance, la qualité du crédit, les dépenses, le capital, les prévisions pour 2026, une section stratégique sur les avantages concurrentiels, ainsi qu'une annexe comprenant le compte de résultat et les tableaux du modèle d'affaires.
Itaú Unibanco a déposé la présentation auprès de la SEC en tant que pièce jointe au Form 6-K, le formulaire utilisé par les émetteurs privés étrangers pour fournir des informations importantes à la SEC. Tous les montants sont en R$ (réals brésiliens), principalement en milliards ; le compte de résultat en annexe est en millions de R$. Les diapositives ayant été déposées sous forme d'images, certains textes de notes de bas de page très petits peuvent être difficiles à lire à la résolution web.
Résultat managérial récurrent de 12,6 milliards de R$ (+2,5 % par rapport au 2Q26, +6,7 % par rapport au 3Q25), ROE managérial récurrent consolidé de 23,6 % (24,5 % au Brésil), portefeuille de crédit de 1 544 milliards de R$ (+10,9 % sur un an), marge financière avec les clients de 33,3 milliards de R$, ratio d'efficacité de 37,5 % et ratio CET1 de 12,7 %. Les comparaisons d'un trimestre à l'autre sont ajustées pour tenir compte de la vente de l'activité de détail en Colombie en juillet 2026.
Une seule ligne a été modifiée. Les prévisions concernant la croissance du portefeuille de crédit, la marge financière avec les clients, la marge financière avec le marché, le coût du crédit, les commissions et l'assurance, ainsi que les frais hors intérêts ont été maintenues. La fourchette du taux d'imposition effectif a été abaissée, passant de 29,5 %-32,5 % à 28,0 %-29,0 %.
Les ratios de créances douteuses (NPL) à 15-90 jours et à plus de 90 jours par segment, le portefeuille de niveau 2 et de niveau 3 (Stage 2 / Stage 3) et les ratios de couverture selon la Résolution 4 966 du Brésil, le coût du crédit (10,4 milliards de R$ au 3Q26, soit 2,7 % du portefeuille), le portefeuille renégocié, les comparaisons NPL à plus de 15 jours entre Itaú et le marché pour les particuliers et les entreprises, ainsi qu'une matrice de provisionnement comparée aux minimums de la Résolution 352 de la BCB.
Oui, à titre de référence structurelle. C'est un excellent modèle pour une présentation de résultats de banque ou de services financiers : une page de points clés des KPI, des tableaux de variation avec des colonnes QoQ/YoY/neuf mois, des graphiques en cascade (waterfall) pour la marge et le capital, des tableaux de bord de tendances pour la qualité des actifs, un tableau comparatif des prévisions précédentes et nouvelles, et un diagramme stratégique en étoile réutilisable. Remplacez le contenu et l'image de marque d'Itaú par les vôtres ; le document original reste la propriété d'Itaú Unibanco.
Cette entrée de la galerie propose le PDF original du support. Vous pouvez télécharger le PDF et utiliser 2Slides pour créer une présentation modifiable avec une structure similaire pour votre propre entreprise ou analyse.
Images des diapositives originales telles que fournies par Itaú Unibanco Holding S.A. sur le Form 6-K

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
Référencez des conceptions professionnelles, choisissez votre style et générez des diapositives avec un rendu de texte parfait. Alimenté par Nano Banana—commencez à créer votre présentation maintenant.
Votre Agent IA pour les diapositives. Gagnez du temps, brillez plus vite avec la création intelligente de présentations.


© 2026 2slides. Tous droits réservés.