
Fait partie de Exemples de présentations investisseurs
Présentation des résultats d'ICL pour le T3 2026 : support de 26 diapositives sur les résultats financiers du troisième trimestre 2026 d'ICL Group Ltd. (société de minéraux de spécialité basée en Israël, couvrant la potasse, le brome, les solutions de phosphate et les solutions de culture), présenté le 11 novembre 2026 par le président et CEO Elad Aharonson et le CFO Asaf Alperovitz. Le document a été déposé auprès de la SEC en tant que pièce jointe au Form 6-K le 10/11/2026. Les montants sont en dollars américains ($ US) sauf indication contraire ; la présentation est en anglais. Elle couvre un chiffre d'affaires de 1,9 Md$ US au T3 2026, un EBITDA ajusté de 402 M$ US, les résultats sectoriels, les indicateurs clés du marché, les prévisions pour l'exercice FY26, une mise à jour stratégique (nouvelle structure organisationnelle en 2027, programme d'efficacité ELEVATE) et une annexe de tableaux de réconciliation.
Utilise la couverture de cette présentation comme référence de style pour des diapositives créées à partir de votre propre contenu. Ou choisissez une page ci-dessous pour utiliser sa mise en page comme référence.
Navigation rapide
Étiquettes
Partager les diapositives
Présentation des résultats d'ICL pour le T3 2026 : support de 26 diapositives sur les résultats financiers du troisième trimestre 2026 d'ICL Group Ltd. (société de minéraux de spécialité basée en Israël, couvrant la potasse, le brome, les solutions de phosphate et les solutions de culture), présenté le 11 novembre 2026 par le président et CEO Elad Aharonson et le CFO Asaf Alperovitz. Le document a été déposé auprès de la SEC en tant que pièce jointe au Form 6-K le 10/11/2026. Les montants sont en dollars américains ($ US) sauf indication contraire ; la présentation est en anglais. Elle couvre un chiffre d'affaires de 1,9 Md$ US au T3 2026, un EBITDA ajusté de 402 M$ US, les résultats sectoriels, les indicateurs clés du marché, les prévisions pour l'exercice FY26, une mise à jour stratégique (nouvelle structure organisationnelle en 2027, programme d'efficacité ELEVATE) et une annexe de tableaux de réconciliation.
Vue détaillée de chaque page de diapositive, incluant la mise en page, le contenu clé et les éléments visuels.
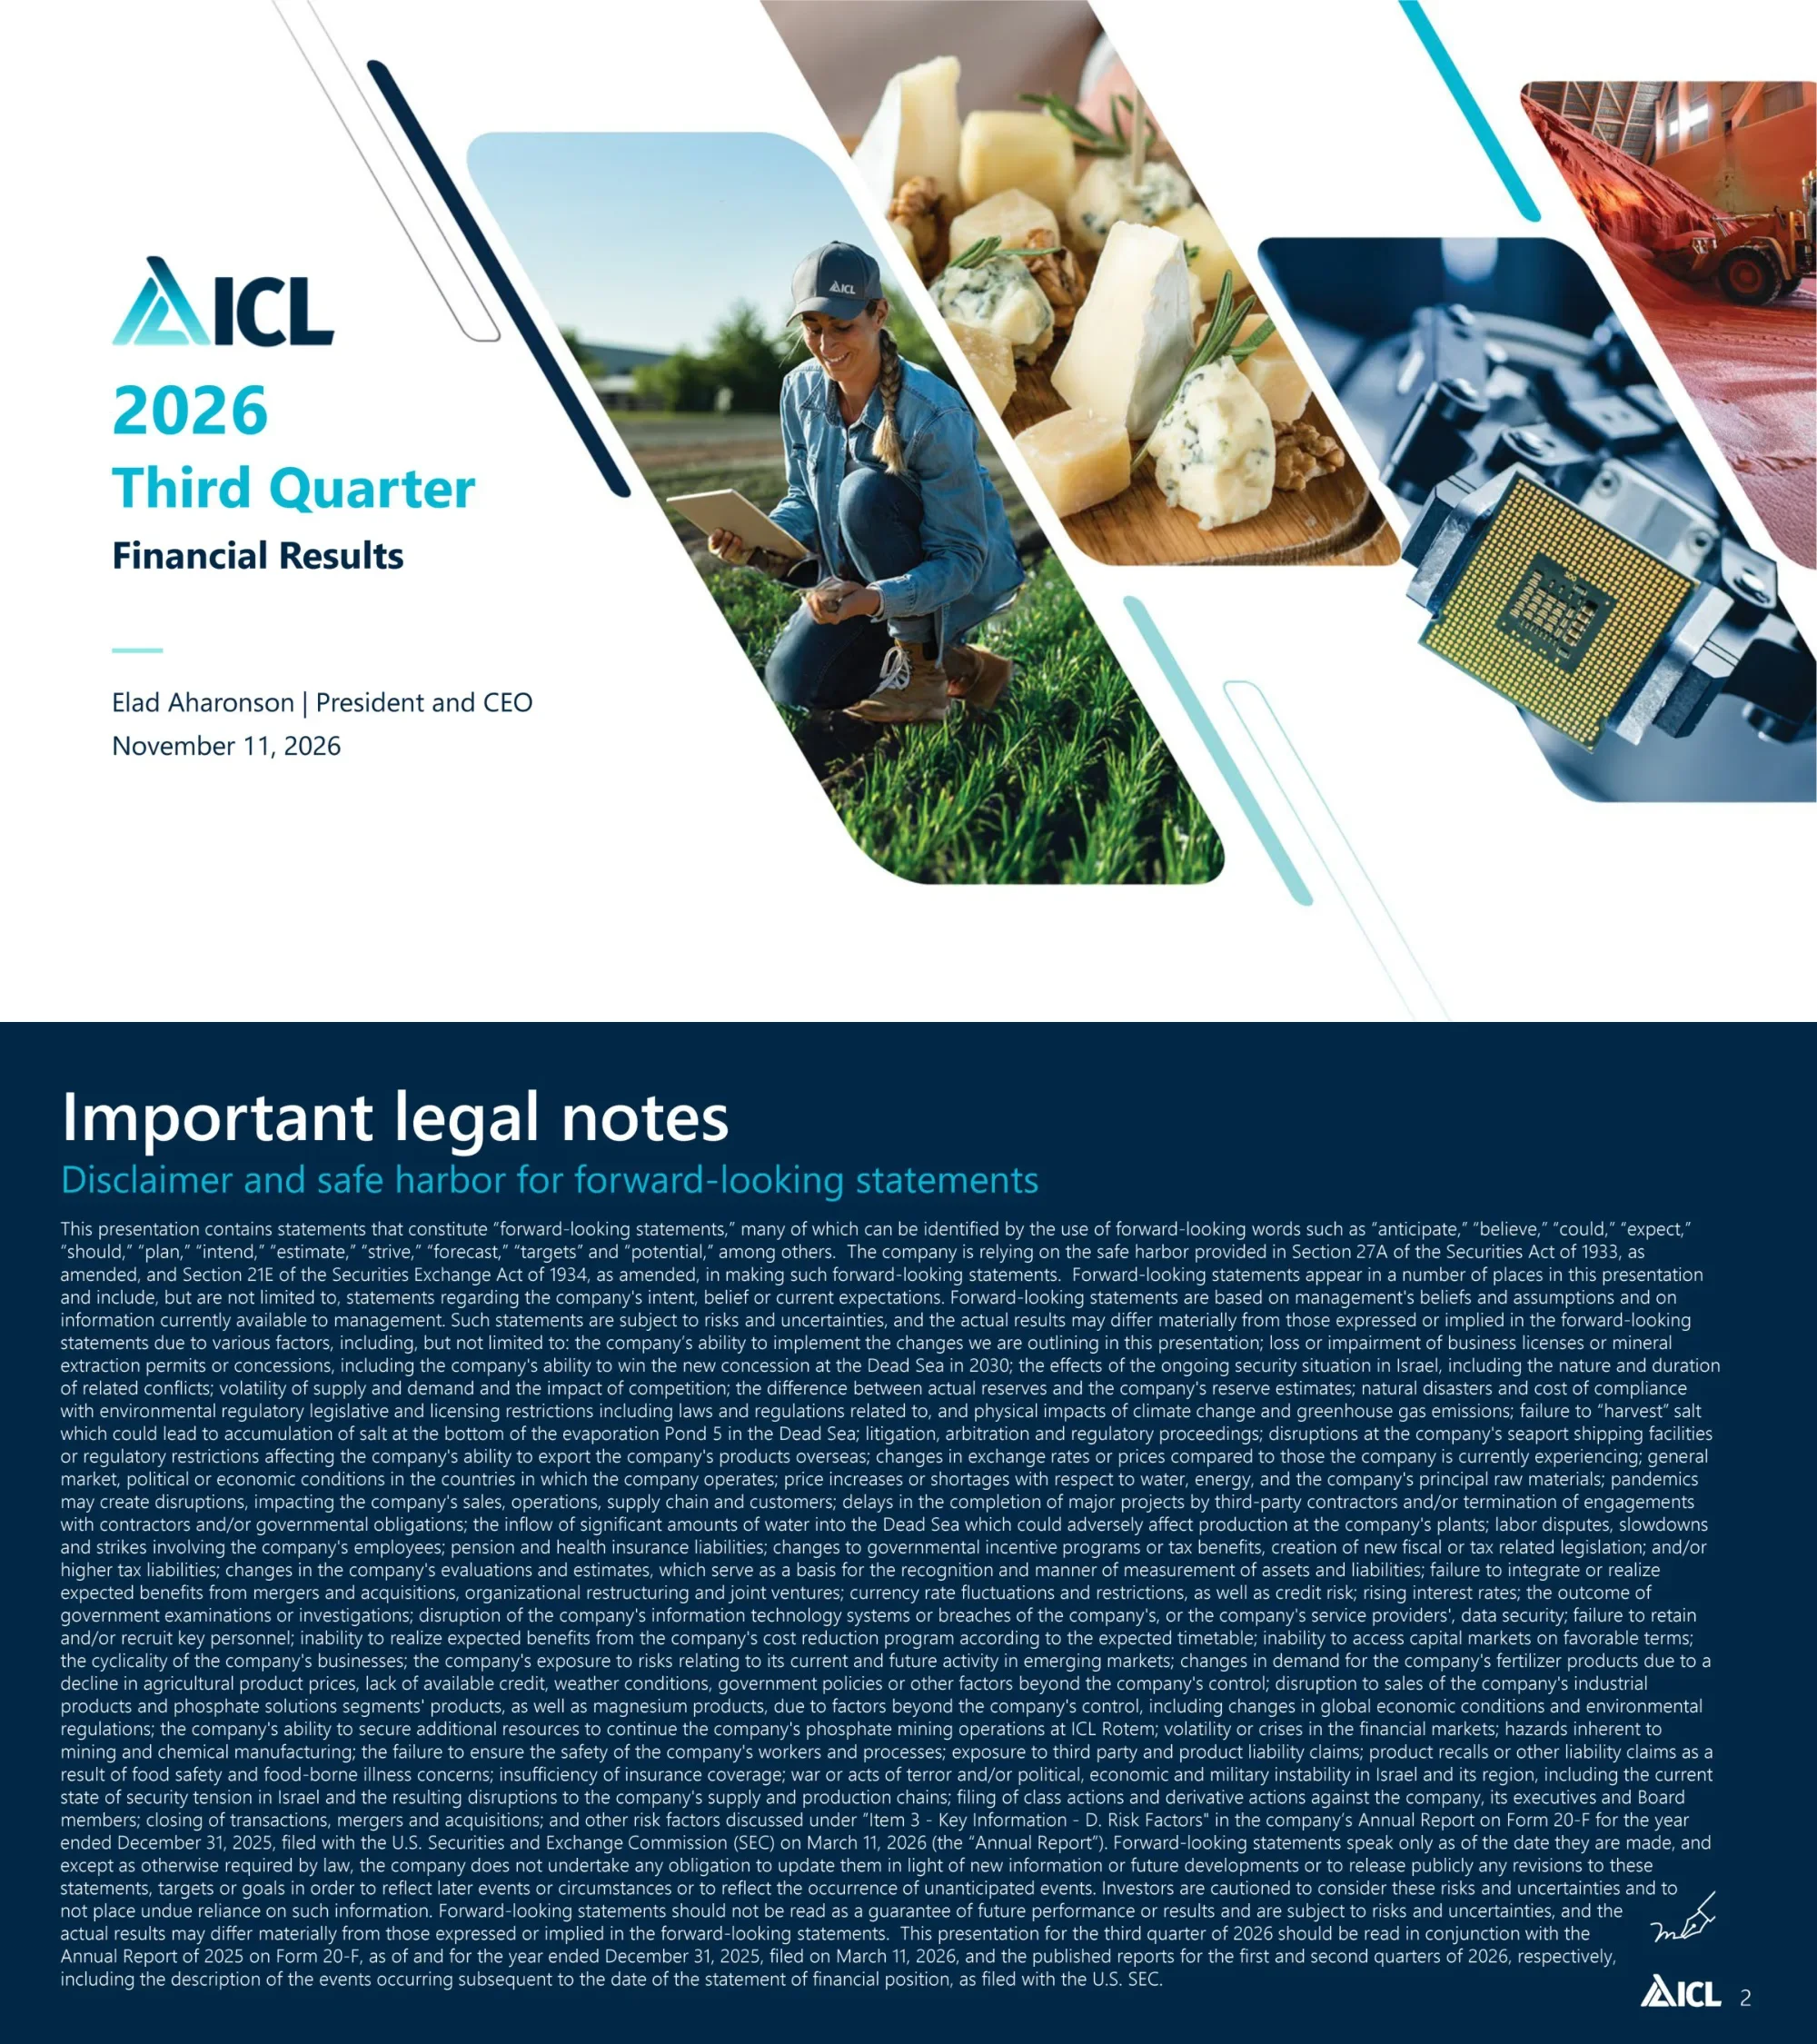
Diapositive de couverture intitulée « 2026 Third Quarter Financial Results » avec le logo ICL, le présentateur Elad Aharonson (président et CEO) et la date du 11 novembre 2026.
La colonne de gauche contient le logo, un grand titre turquoise et le bloc du présentateur ; la partie droite présente un collage de cinq photos découpées en parallélogrammes (agriculteur avec tablette, plateau de fromages, puce électronique, tas de potasse) séparées par des bandes diagonales bleu marine et turquoise.
Clause de non-responsabilité relative aux déclarations prospectives s'appuyant sur la sphère de sécurité de la Section 27A / Section 21E, énumérant les facteurs de risque tels que la concession de la mer Morte en 2030, la situation sécuritaire en Israël, le prix des matières premières et les devises. Elle précise que la présentation doit être lue parallèlement au rapport annuel sur formulaire 20-F pour 2025 déposé le 11 mars 2026.
Diapositive bleu marine foncé avec un titre blanc, un sous-titre turquoise et un bloc dense de texte blanc en petits caractères remplissant la page ; logo et numéro de page en bas à droite.
Six tuiles KPI : chiffre d'affaires total 1,9 Md$, résultat net ajusté 126 M$, EBITDA ajusté 402 M$, BPA dilué ajusté 0,10 $, flux de trésorerie opérationnel 256 M$ et flux de trésorerie disponible 66 M$. Points clés par rapport au 3T'25 : ventes en hausse de 3 %, marge brute de 32,9 % (la plus élevée depuis le 4T'24), résultat net ajusté en hausse de 2 %, EBITDA ajusté en hausse de 1 %, gestion des prix records des matières premières, hausses de prix ciblées.
À gauche, une grille 3x2 de cartes KPI arrondies avec des icônes filaires et de grands chiffres turquoise ; à droite, un panneau blanc avec une liste à puces des points forts ; photo d'un champ vert en arrière-plan fondu ; note de bas de page sur les mesures non-GAAP.
Résumés en une ligne par segment : Industrial Products a réalisé un trimestre solide grâce à la hausse des prix du brome et à l'amélioration de la demande ; Potash a vu ses prix augmenter, partiellement compensés par les effets de change et la hausse des coûts de l'énergie et de la logistique ; Phosphate Solutions a fait preuve de résilience avec ses offres de spécialités face à la hausse des prix du soufre ; Growing Solutions a fait preuve de discipline sur les prix, le mix et les coûts contrôlables.
Grille 2x2 de cartes arrondies, chacune avec une photo à gauche au bord incliné, un titre turquoise et une courte description à droite ; photo aérienne de forêt en arrière-plan.
Diapositive de séparation pour la section financière, désignant Asaf Alperovitz, CFO, comme présentateur.
Mise en page centrée sur fond bleu marine uni : logo en haut, grand titre blanc, sous-titre turquoise, nom et fonction du présentateur en bas.
Les ventes du segment sont passées de 295 M$ au 3T'25 à 347 M$ au 3T'26 ; l'EBITDA est passé de 67 M$ (marge de 23 %) à 100 M$ (marge de 29 %). Facteurs clés : hausse des prix du brome, retardateurs de flamme bromés et phosphorés, saumures claires (clear brine fluids) et minéraux de spécialité avec une amélioration des prix.
À gauche, graphiques à deux barres empilées pour les ventes et l'EBITDA (turquoise pour l'année précédente, bleu marine pour l'année en cours avec étiquettes de marge) ; à droite, carte blanche avec puces sur les développements clés ; photo de puce électronique en haut à droite ; note non-GAAP en bas.
Ventes du segment 469 M$ contre 453 M$ ; EBITDA 157 M$ (marge de 33 %) contre 169 M$ (37 %). Le prix moyen de la potasse CIF par tonne était de 370 $ contre 353 $ au 3T'25 ; production de 1,1 Mmt conforme aux prévisions ; résultats impactés par un shekel fort et la hausse des coûts de l'énergie et de la logistique.
Même modèle de segment : paires de barres empilées pour les ventes et l'EBITDA à gauche, carte des développements clés à droite, photo d'un tas de potasse et d'une chargeuse en haut à droite.
Ventes du segment 589 M$ contre 605 M$ ; EBITDA 118 M$ (marge de 20 %) contre 134 M$ (22 %). Les actions sur les prix ont compensé les coûts records du soufre ; croissance dans l'Alimentation et l'Industrie, baisse dans les Engrais due à une demande plus faible ; amélioration des prix d'achat du soufre au 4T'26. La note de bas de page distingue Phosphate Specialties (396 M$ de ventes, 58 M$ d'EBITDA) et Commodities (193 M$ de ventes, 60 M$ d'EBITDA).
Même modèle de segment avec une carte de développements clés plus longue (sept puces) et une note de bas de page sur deux lignes ; photo de fromage en haut à droite.
Ventes du segment 538 M$ contre 561 M$ ; EBITDA 44 M$ (marge de 8 %) contre 50 M$ (9 %). L'amélioration des prix a partiellement compensé la hausse des coûts des intrants et la baisse de la demande ; Brésil atone, Amérique du Nord stable, Asie en hausse, Europe affectée par le pouvoir d'achat des agriculteurs, Espaces verts et plantes ornementales en hausse grâce à des prix plus élevés.
Même modèle de segment : deux graphiques à barres empilées à gauche, liste à puces régionale à droite, photo d'un agriculteur avec tablette en haut à droite.
Quatre graphiques linéaires du 3T'22 à oct'26 : indice des prix des céréales (maïs, riz, blé, soja, GPI en cents US par boisseau), indice de confiance des agriculteurs, prix des matières premières (soufre, urée, potasse, TSP en $) et moyenne de l'affrètement à temps Supramax ($/jour). Le soufre montre une forte hausse en 2026 ; les points de données exacts ne sont pas lisibles. Sources citées : CME, Purdue/CME Ag Economy Barometer, CRU et Hudson Shipping.
Grille 2x2 de cartes de graphiques blanches sur un fond aérien de forêt ; graphiques linéaires avec étiquettes de trimestres pivotées sur l'axe X ; notes de source en bas en petits italiques.
Trois graphiques linéaires : tendance du prix du brome en Chine ($, estimations internes), ventes du commerce de détail et des services alimentaires aux États-Unis (M$, Census Bureau via FRED) et indice USD vs NIS. La tendance du brome est plus basse de 2023 à 2024 puis remonte en 2025-2026, et l'indice USD vs NIS baisse, ce qui signifie un shekel plus fort ; les valeurs exactes ne sont pas lisibles.
Trois cartes graphiques blanches côte à côte dans la bande centrale de la diapositive, photo aérienne de forêt en fondu sur la droite ; notes de bas de page avec liens soulignés en bas.
Le chiffre d'affaires est passé de 1 853 M$ à 1 910 M$. Par segment : Industrial Products +52 M$, Potash +16 M$, Phosphate Solutions -16 M$, Growing Solutions -23 M$, Autres +28 M$ ; la répartition au 3e trim. 2026 est la suivante : IP 347 M$, Potash 469 M$, PS 589 M$, GS 538 M$, Autres -33 M$. Par facteur : volume -134 M$, prix +171 M$, taux de change +20 M$.
Deux cartes blanches avec graphiques en cascade (waterfall) côte à côte : un pont par segment avec une barre de composition empilée, et un pont par facteur ; vert pour les hausses et rouge pour les baisses ; photo de plage turquoise en arrière-plan.
L'EBITDA ajusté est passé de 398 M$ à 402 M$. Par segment : IP +33 M$, Potash -12 M$, PS -16 M$, GS -6 M$, Autres +5 M$. Par facteur : volume -22 M$, prix +171 M$, taux de change -43 M$, matières premières -103 M$, énergie -10 M$, transport -21 M$, opérationnel et autres +32 M$.
Deux cartes blanches avec graphiques en cascade reprenant la structure de la diapositive précédente ; le graphique de droite comporte huit barres de mouvement ; arrière-plan photo de plage.
Quatre cartes : 2,2 Md$ de ressources de trésorerie disponibles ; flux de trésorerie opérationnel de 256 M$ et flux de trésorerie disponible (free cash flow) de 66 M$ ; ratio dette nette sur EBITDA ajusté de 1,5x ; rémunération des actionnaires avec un dividende de 63 M$ au 3e trim. 2026 et un rendement annuel de 4,1 %. Tous les indicateurs sont arrêtés au 30/09/2026.
Rangée de quatre cartes blanches arrondies sur le tiers supérieur ; photo aérienne en fondu d'un tracteur et d'une remorque de récolte occupant la moitié inférieure ; note de bas de page de trois lignes définissant les indicateurs.
Prévisions pour l'exercice 2026 réitérées : EBITDA ajusté entre 1,5 Md$ et 1,7 Md$, volumes de ventes de potasse de 4,5 Mt à 4,7 Mt et taux d'imposition annuel ajusté d'environ 30 %. Un bandeau indique que l'entreprise a continué à gérer les éléments contrôlables avec résilience.
Trois cartes de prévisions verticales avec des icônes de bouclier au sommet, une carte en bandeau pleine largeur en dessous, et une photo de deux ouvriers casqués sur la droite ; note de bas de page expliquant pourquoi l'EBITDA est l'indicateur de référence.
Diapositive de transition ouvrant la section stratégique avec Elad Aharonson, Président-directeur général.
Mise en page centrée sur fond bleu marine uni : logo, titre blanc, sous-titre bleu sarcelle, nom et fonction de l'intervenant.
Présentation de la structure 2027 en quatre unités regroupées sous les pôles Alimentation, Industrie et Agriculture : Nutrition Solutions (intègre les compléments et la pharma ; sort des phosphates industriels et des produits de base phosphatés), Industrial Products (IP existant plus phosphates industriels ; sortie des compléments et de la pharma), Growing Solutions (reste sur la nutrition spécialisée des cultures) et Essential Minerals (potasse plus phosphate ; intègre les produits de base phosphatés).
Quatre colonnes verticales avec en-têtes photo, chacune comprenant des sous-cartes blanches et des encadrés « Ajouts » et « Départs » avec des bordures colorées ; étiquettes de groupe avec accolades pour Alimentation, Industrie et Agriculture en bas.
Exemples de croissance organique et externe : l'intégration de Bartek est en bonne voie avec la vente croisée de nouveaux produits de boulangerie et de confiserie (Bear-y Delicious Gummies, Lemon Custard Cake Shooter, Lemon-y Custard) ; Industrial Products tire parti de la technologie pour la croissance des infrastructures IA ; Growing Solutions fait progresser les biostimulants et les nouveaux produits.
Trois colonnes avec en-têtes photo (Nutrition Solutions, Industrial Products, Growing Solutions), une carte de texte blanche sous chacune, des vignettes d'images de produits et des étiquettes avec accolades pour Alimentation, Industrie et Agriculture.
Mise en œuvre en bonne voie. Sources d'économies : augmentation de la productivité de 50 % à 60 %, réduction des dépenses externes de 30 % à 40 %, optimisation des frais généraux et administratifs (SG&A) de 10 % à 20 %. Le bénéfice estimé sur l'EBITDA ajusté est supérieur à 150 M$ dans le plan 2027, plus de 200 M$ dans le plan 2028, soit un total de plus de 350 M$ par rapport au rythme actuel.
Carte de gauche avec trois rangées teintées en bleu sarcelle (levier, description, plage de pourcentage en grand) ; carte de droite avec deux barres bleu marine, symboles plus et égal, et un badge d'appel doré indiquant le total.
Cinq points à retenir : leadership et résilience (croissance du CA et de l'EBITDA avec des coûts opérationnels réduits), poursuite d'une croissance rentable avec une nouvelle structure organisationnelle en 2027, maximisation du cœur de métier via un portefeuille diversifié, optimisation avec ELEVATE (objectif d'économies 2027 de plus de 150 M$ en passe d'être atteint), et entrée en 2027 en position de force grâce à des fondamentaux sectoriels constructifs.
Cinq cartes horizontales blanches empilées, chacune avec une icône linéaire à gauche, un titre avec mots-clés en gras et une sous-puce ; la dernière carte est mise en évidence en vert ; arrière-plan de champ verdoyant.
Diapositive de clôture avec un e-mail de contact pour les relations investisseurs et un lien vers l'outil de données interactif d'ICL sur le site investisseurs.
Fond bleu marine avec logo, grand « Merci » en blanc et texte de contact largement espacé avec liens soulignés en bas.
Diapositive d'intercalaire introduisant l'annexe avec les calculs de l'EBITDA sectoriel, l'analyse sectorielle, les tableaux de rapprochement et les définitions non-GAAP.
Mise en page centrée sur fond bleu marine uni : logo, titre « Appendix » en blanc, sous-titre en bleu sarcelle.
Quatre tableaux (T3 2026 vs T3 2025, en M$ US) allant du chiffre d'affaires sectoriel à l'EBITDA sectoriel. Industrial Products : ventes 347 vs 295, EBITDA 100 vs 67. Potash : 469 vs 453, EBITDA 157 vs 169. Phosphate Solutions : 589 vs 605, EBITDA 118 vs 134. Growing Solutions : 538 vs 561, EBITDA 44 vs 50 ; inclut également le résultat opérationnel, les dotations aux amortissements (D&A) et les marges.
Grille 2x2 de cartes de tableaux gris arrondis avec des en-têtes bleu marine et une colonne T3 2026 mise en évidence ; photo de marais salant en haut à droite ; note de bas de page sur la répartition du segment Phosphate.
Deux tableaux de passage expliquant l'évolution du chiffre d'affaires et de l'EBITDA de chaque segment entre le T3 2025 et le T3 2026 par volume, prix, taux de change, matières premières, énergie, transport et autres charges opérationnelles. Par exemple, l'EBITDA de Phosphate Solutions : prix +90 M$ US, matières premières -77 M$ US, volume -35 M$ US, pour finir à 118 M$ US.
Deux cartes grises côte à côte : tableau du chiffre d'affaires sectoriel (gauche) et tableau de l'EBITDA sectoriel (droite) avec quatre colonnes par segment ; photo aérienne d'un bassin d'évaporation en haut à droite.
Rapprochements (en M$ US) : résultat net de 129 M$ US vers l'EBITDA ajusté de 402 M$ US (vs 398 M$ US) ; résultat net ajusté part du groupe de 126 M$ US (vs 124 M$ US) avec un BPA dilué ajusté de 0,10 US$ sur 1 291 millions d'actions diluées ; flux de trésorerie opérationnel de 256 M$ US moins 190 M$ US d'investissements (capex) et assimilés pour un flux de trésorerie disponible (free cash flow) de 66 M$ US (vs 129 M$ US) ; dette nette de 2 427 M$ US sur un EBITDA ajusté de 1 594 M$ US, soit un ratio de 1,5.
Quatre cartes de tableaux gris dans une grille 2x2 avec les colonnes T3 2026 mises en évidence ; bande photo de route et forêt sur le bord droit ; note de bas de page sur trois lignes.
Page de texte uniquement expliquant que les prévisions sont fournies sur une base non-GAAP (EBITDA ajusté consolidé et volumes de ventes de Potash) et définissant le résultat opérationnel ajusté, le résultat net ajusté, le BPA ajusté dilué, le flux de trésorerie disponible et l'EBITDA ajusté, avec une mise en garde contre leur utilisation en remplacement des mesures IFRS.
Diapositive bleu marine avec un titre bleu sarcelle et quatre paragraphes denses de petit texte blanc avec des étiquettes d'introduction en bleu sarcelle ; aucun graphique ni image.
Questions courantes sur cette diapositive et le contenu de présentation sous-jacent.
Il s'agit d'un support de 26 pages en anglais couvrant les résultats du troisième trimestre 2026 d'ICL Group : vue d'ensemble des KPI (chiffre d'affaires de 1,9 Md$, EBITDA ajusté de 402 M$, BPA dilué ajusté de 0,10 $), quatre pages sectorielles, indicateurs de marché, ponts d'analyse du chiffre d'affaires et de l'EBITDA, points financiers saillants, prévisions réitérées pour l'exercice FY26, mise à jour stratégique du CEO et une annexe avec les tableaux de réconciliation.
Elle couvre le troisième trimestre 2026 (T3 2026, trimestre clos le 30 septembre 2026) par rapport au T3 2025, ainsi que les perspectives pour l'exercice FY26. Les chiffres sont exprimés en dollars américains ($), généralement en millions, sauf mention « B » pour les milliards.
Le document original a été déposé auprès de la SEC en tant que pièce jointe au Form 6-K le 10/11/2026 par ICL Group Ltd., un émetteur privé étranger israélien. La couverture est datée du 11 novembre 2026 et mentionne Elad Aharonson, président et CEO ; la section du CFO est présentée par Asaf Alperovitz.
Le chiffre d'affaires total s'est élevé à 1,9 Md$ US (1 910 M$ US, en hausse de 3 % par rapport au T3 2025), l'EBITDA ajusté à 402 M$ US (+1 %), le résultat net ajusté à 126 M$ US, le flux de trésorerie opérationnel à 256 M$ US et le flux de trésorerie disponible à 66 M$ US. La marge brute était de 32,9 % et le ratio dette nette sur EBITDA ajusté de 1,5x.
Le support réitère un EBITDA ajusté compris entre 1,5 Md$ US et 1,7 Md$ US, des volumes de ventes de potasse de 4,5 Mt à 4,7 Mt et un taux d'imposition annuel ajusté d'environ 30 %.
Il détaille la transition vers une nouvelle structure organisationnelle en 2027 (Nutrition Solutions, Industrial Products, Growing Solutions, Essential Minerals), des exemples de croissance comme l'intégration de Bartek, et le programme d'efficacité ELEVATE visant un bénéfice d'EBITDA ajusté estimé à plus de 350 M$ US par rapport au rythme actuel (plus de 150 M$ US dans le plan de l'exercice FY27 et plus de 200 M$ US dans le plan FY28).
Vous pouvez télécharger les diapositives depuis cette page de la galerie dans les formats proposés. La publication originale est un PDF dont les pages sont des images ; le texte de la version convertie peut donc nécessiter une saisie manuelle ou une recréation dans un fichier PPTX modifiable.
Les structures réutilisables sont la grille de blocs KPI (page 3), la page sectorielle répétée avec des mini-graphiques à barres pour le chiffre d'affaires et l'EBITDA à côté d'une carte « Key developments » (pages 6 à 9), les graphiques en cascade appariés (pages 12 et 13) et les diapositives de séparation sombres. Remplacez les chiffres et les photos par les vôtres et conservez la palette bleu marine et bleu sarcelle pour un rendu similaire.

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
Référencez des conceptions professionnelles, choisissez votre style et générez des diapositives avec un rendu de texte parfait. Alimenté par Nano Banana—commencez à créer votre présentation maintenant.
Votre Agent IA pour les diapositives. Gagnez du temps, brillez plus vite avec la création intelligente de présentations.


© 2026 2slides. Tous droits réservés.