
Fait partie de Exemples de présentations investisseurs · Exemples de présentations investisseurs japonaises
Présentation des résultats d'Ebara T3 FY2026 : résultats sur neuf mois d'Ebara Corporation (TSE 6361) pour la période janvier-septembre 2026 (exercice clos en décembre 2026), affichant des records sur neuf mois pour les commandes, le chiffre d'affaires, le résultat opérationnel et le résultat net, une révision à la hausse des commandes annuelles, et des détails sectoriels pour Precision & Electronics, Energy, Building & Industrial, Infrastructure et Environmental. Il s'agit d'un support en japonais (決算説明会資料) daté du 13 novembre 2026 ; l'original a été publié sur TDnet, le système de diffusion d'informations de la Bourse de Tokyo.
Utilise la couverture de cette présentation comme référence de style pour des diapositives créées à partir de votre propre contenu. Ou choisissez une page ci-dessous pour utiliser sa mise en page comme référence.
Navigation rapide
Étiquettes
Partager les diapositives
Présentation des résultats d'Ebara T3 FY2026 : résultats sur neuf mois d'Ebara Corporation (TSE 6361) pour la période janvier-septembre 2026 (exercice clos en décembre 2026), affichant des records sur neuf mois pour les commandes, le chiffre d'affaires, le résultat opérationnel et le résultat net, une révision à la hausse des commandes annuelles, et des détails sectoriels pour Precision & Electronics, Energy, Building & Industrial, Infrastructure et Environmental. Il s'agit d'un support en japonais (決算説明会資料) daté du 13 novembre 2026 ; l'original a été publié sur TDnet, le système de diffusion d'informations de la Bourse de Tokyo.
Vue détaillée de chaque page de diapositive, incluant la mise en page, le contenu clé et les éléments visuels.
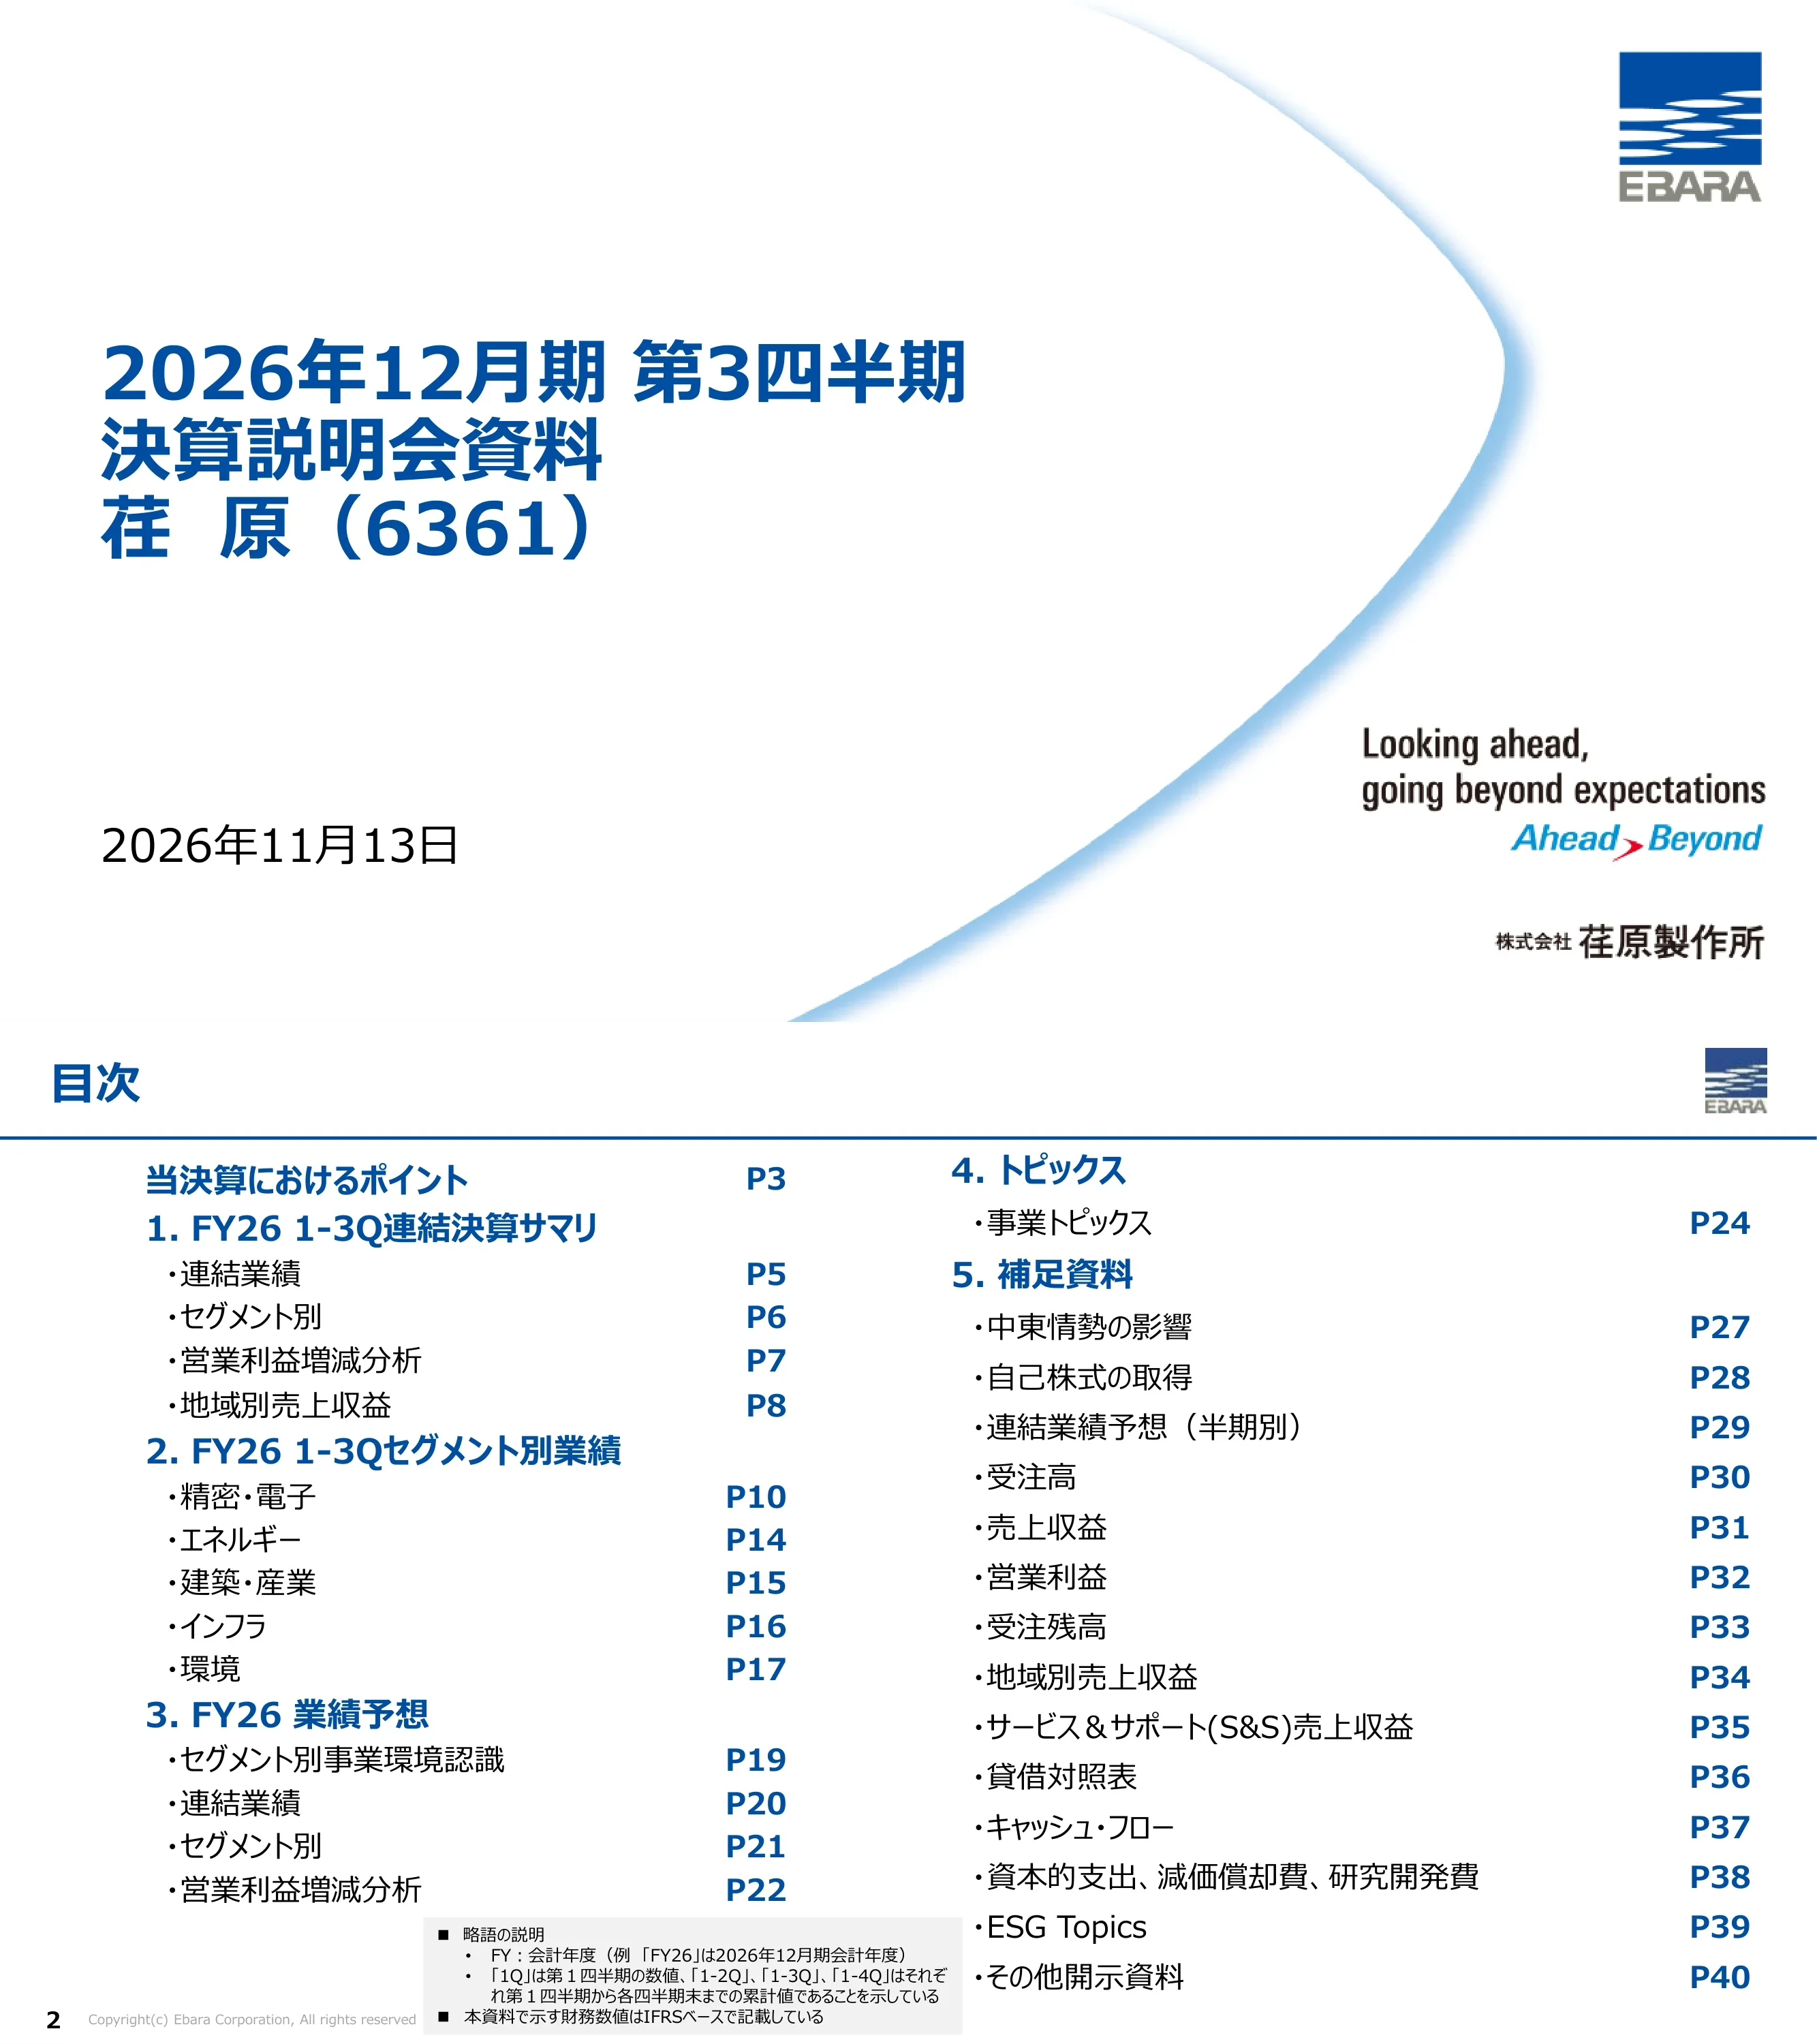
Diapositive de titre indiquant « Exercice clos en décembre 2026, troisième trimestre, documents de présentation des résultats, Ebara (6361) », datée du 13 novembre 2026, avec le nom d'Ebara Corporation, le logo et le slogan « Looking ahead, going beyond expectations / Ahead > Beyond ».
Grand bloc de titre bleu aligné à gauche, date en bas à gauche, logo en haut à droite, slogan et nom de l'entreprise en bas à droite, arc bleu clair balayant la moitié droite.
Ordre du jour avec références de pages : Points clés de ces résultats (p3) ; 1. Synthèse consolidée 1-3Q FY26 (résultats consolidés, par segment, analyse de la variation du résultat opérationnel, chiffre d'affaires régional) ; 2. Résultats sectoriels 1-3Q FY26 (Précision et Électronique, Énergie, Bâtiment et Industrie, Infrastructures, Environnement) ; 3. Prévisions FY26 (environnement commercial par segment, consolidé, par segment, analyse du résultat opérationnel) ; 4. Thématiques (sujets commerciaux, p24) ; 5. Documents complémentaires (impact Moyen-Orient, rachat d'actions, prévisions semestrielles, commandes, chiffre d'affaires, résultat opérationnel, carnet de commandes, chiffre d'affaires régional, chiffre d'affaires S&S, bilan, flux de trésorerie, capex/amortissement/R&D, thématiques ESG, autres informations). Une note définit FY26 comme l'exercice clos en décembre 2026, « 1-3Q » comme les chiffres cumulés, et précise que les chiffres sont établis selon les normes IFRS.
Liste de l'ordre du jour sur deux colonnes avec des titres de section bleus et des numéros de page alignés à droite ; encadré gris de notes de bas de page avec abréviations en bas au centre.
Résultats 1-3Q FY26 vs année précédente : commandes 9 790 centaines de millions de yens (+2 988, +43,9 %), chiffre d'affaires 7 459 centaines de millions de yens (+823, +12,4 %), résultat opérationnel 835 centaines de millions de yens (+140, +20,2 %), marge opérationnelle 11,2 % (+0,7 pt), bénéfice trimestriel attribuable aux propriétaires de la société mère 714 centaines de millions de yens (+267, +60,0 %). Plan annuel FY26 : commandes 12 950 centaines de millions de yens (+3 453, +36,4 % en glissement annuel ; +500, +4,0 % par rapport au plan du 14 août 2026), chiffre d'affaires 10 530 centaines de millions de yens (+947, +9,9 %), résultat opérationnel 1 250 centaines de millions de yens (+111, +9,8 %), marge 11,9 %, bénéfice net 995 centaines de millions de yens (+228, +29,8 %). Points saillants : les commandes, le chiffre d'affaires, le résultat opérationnel et le bénéfice net ont atteint des records pour un troisième trimestre ; les segments Précision et Électronique et Énergie ont porté la croissance des commandes ; les autres segments ont compensé la baisse du chiffre d'affaires et du bénéfice de l'Énergie ; un gain avant impôts de 206 centaines de millions de yens a été enregistré sur le transfert d'actions dans Swing (une filiale mise en équivalence jusqu'au T1). Prévisions : objectifs de commandes relevés pour refléter la forte demande en Précision et Électronique ; chiffre d'affaires et résultat opérationnel maintenus ; chiffre d'affaires de Précision et Électronique maintenu malgré l'impact du séisme de Kumamoto sur la chaîne d'approvisionnement ; résultat opérationnel de l'Énergie révisé à la baisse car les ventes S&S liées au Moyen-Orient ont été inférieures aux attentes. Politique de capital : rachat d'actions supplémentaire jusqu'à 50 centaines de millions de yens.
Deux tableaux de KPI côte à côte (réalisations sur neuf mois et plan annuel) avec des flèches de tendance, suivis d'une section « Points » avec trois lignes étiquetées : résultats 1-3Q FY26, prévisions FY26, politique de capital.
Intercalaire de section mettant en évidence la section 1 (synthèse consolidée), les quatre autres sections étant grisées.
Liste verticale de cinq titres de section ; celui actif en bleu gras, les autres en gris clair.
Tableau en centaines de millions de yens comparant le 1-3Q FY25 avec le 1-3Q FY26 : commandes 6 801 → 9 790 (+2 988, +43,9 %) ; chiffre d'affaires 6 635 → 7 459 (+823, +12,4 %) ; résultat opérationnel 695 → 835 (+140, +20,2 %) ; marge opérationnelle 10,5 % → 11,2 % (+0,7 pt) ; bénéfice trimestriel attribuable aux propriétaires de la société mère 446 → 714 (+267, +60,0 %) ; BPA de base 96,76 ¥ → 156,67 ¥ (+59,91, +61,9 %). Taux de change moyens : USD 148,18 ¥ → 158,48 ¥, EUR 165,50 ¥ → 184,06 ¥, CNY 20,53 ¥ → 23,23 ¥.
Tableau financier unique avec en-tête bleu (année précédente, année en cours, variation, taux de variation), colonne de l'année en cours en gras, sous-tableau séparé pour les taux de change en dessous.
Comparaison 1-3Q FY25 vs 1-3Q FY26 par segment (centaines de millions de yens). Précision et Électronique : commandes 2 010 → 4 266 (+112,2 %), chiffre d'affaires 2 233 → 2 935 (+31,5 %), RO 328 → 581 (+77,0 %), marge 14,7 % → 19,8 %. Énergie : commandes 1 509 → 1 689 (+11,9 %), chiffre d'affaires 1 593 → 1 448 (-9,1 %), RO 170 → 14 (-91,7 %), marge 10,7 % → 1,0 %. Bâtiment et Industrie : commandes 1 883 → 2 236 (+18,8 %), chiffre d'affaires 1 734 → 1 949 (+12,4 %), RO 105 → 131 (+24,1 %), marge 6,1 % → 6,7 %. Infrastructures : commandes 456 → 387 (-15,2 %), chiffre d'affaires 417 → 437 (+4,9 %), RO 36 → 47 (+29,4 %), marge 8,8 % → 10,8 %. Environnement : commandes 933 → 1 203 (+28,9 %), chiffre d'affaires 648 → 680 (+4,9 %), RO 72 → 90 (+24,2 %), marge 11,2 % → 13,3 %. Autres/ajustements RO -19 → -29. Note : à partir du T1 FY26, une partie du P&L de l'activité hydrogène est incluse dans le segment Énergie.
Tableau long regroupé par segment avec des barres latérales à code couleur ; quatre indicateurs par segment ; colonnes pour l'année précédente, l'année en cours, la variation et le taux de variation.
Graphique en cascade (waterfall) du résultat opérationnel, passant de 69,5 milliards de yens au T1-T3 FY25 à 83,5 milliards de yens au T1-T3 FY26 : effet chiffre d'affaires +232 (hausse dans les segments Precision & Electronics, Building & Industrial, Infrastructure, Environmental), rentabilité +136 (principalement Precision & Electronics, Building & Industrial, Environmental), coûts fixes -286 (hausse des frais de personnel incluant les augmentations de salaire de base, hausse des dotations aux amortissements), change +49, autres +9. Titre : le bénéfice a augmenté principalement grâce à la croissance du chiffre d'affaires et à l'amélioration de la rentabilité.
Graphique en cascade horizontal avec des barres de début/fin bleu foncé, des étapes positives bleu clair et des étapes négatives grises, avec des zones d'annotation reliées par des lignes fines.
Barres groupées comparant le chiffre d'affaires du T1-T3 FY25 et du T1-T3 FY26 par zone géographique client (en milliards de yens) : Japon 2 240 → 2 395 (+6,9 %) ; Taïwan, Corée et reste de l'Asie 1 315 → 1 863 (+41,7 %) ; Chine 1 147 → 1 243 (+8,4 %) ; Amérique du Nord 896 → 868 (-3,1 %) ; Europe 417 → 514 (+23,3 %) ; Moyen-Orient 375 → 285 (-24,1 %) ; Autres 243 → 288 (+18,7 %). Graphique en anneau du mix T1-T3 FY26 : Japon 32 %, Taïwan/Corée/reste de l'Asie 25 %, Chine 17 %, Amérique du Nord 12 %, Europe 7 %, Moyen-Orient 4 %, Autres 4 % ; marché domestique 32 %, international 68 %.
Graphique à barres appariées sur la gauche avec les variations en pourcentage encadrées ; graphique en anneau sur la droite avec la répartition domestique/international au centre.
Séparateur de section mettant en évidence la section 2 (résultats par segment).
Liste de cinq sections avec l'élément actif en bleu gras et le reste grisé.
Graphiques de tendances cumulées (FY25 vs FY26 ; T1-T4 FY26 est prévisionnel) : commandes 1 512 / 2 674 / 4 266 avec un objectif de 6 000 (FY25 : 739 / 1 413 / 2 010 / 3 034) ; chiffre d'affaires 829 / 1 836 / 2 935, objectif 4 250 ; résultat opérationnel 135 / 325 / 581, objectif 790 ; marge 16,3 % / 17,7 % / 19,8 %, objectif 18,6 %. Chiffre d'affaires Produits vs S&S : produits 1 538 → 2 078, S&S 695 → 857 (ratio S&S 31 % → 29 %). Chiffre d'affaires régional : Japon 436 → 555, Asie 1 407 → 1 900, Amérique du Nord 268 → 303, Europe 110 → 168, Autres 9 → 9 (domestique 19 %, international 81 %). Pont de résultat opérationnel : 328 +261 CA +66 rentabilité -109 coûts fixes +35 change = 581. Points clés : la demande liée à l'IA tire le marché, utilisation élevée des usines clients et expansion des investissements capacitaires, Chine stable en glissement annuel ; commandes d'équipements et de composants en hausse, produits CMP en forte hausse pour la logique/fonderie et la mémoire ; CA en hausse pour les produits et le S&S ; bénéfice en hausse grâce au CA, au mix et à la marge brute, partiellement compensé par les coûts de personnel, d'amortissement et de R&D.
Tableau de bord sectoriel : quatre mini-graphiques (commandes, CA, résultat opérationnel, marge) en haut à gauche ; graphique à barres produits/S&S, graphique à barres régional et cascade de résultat opérationnel en bas ; panneau « Points » avec lignes marché, commandes, CA et résultat opérationnel sur la droite.
Commandes et chiffre d'affaires trimestriels FY24–FY26 pour le segment et ses deux sous-segments (CMP et « autres » fusionnés dans « Equipment » ; l'autre sous-segment est « Components »). Commandes du segment FY26 : 1 512 / 1 162 / 1 592, prévision T4 1 733 ; équipements 1 146 / 715 / 1 026, prévision T4 1 211 ; composants 365 / 446 / 565, prévision T4 523. Chiffre d'affaires du segment FY26 : 829 / 1 007 / 1 098, prévision T4 1 315 ; équipements 539 / 684 / 712, prévision T4 963 ; composants 289 / 322 / 386, prévision T4 351. Les barres trimestrielles FY24 et FY25 sont également étiquetées.
Deux lignes (commandes, CA) par trois colonnes (segment, équipements, composants) de graphiques à barres trimestriels groupés par exercice fiscal ; les barres de prévision sont représentées par des cadres vides.
Commandes et chiffre d'affaires semestriels FY24–FY26. Commandes du segment : FY24 1 159 / 1 441 ; FY25 1 413 / 1 621 ; FY26 2 674 / 3 325 (prévision 2S). Commandes d'équipements FY26 1 862 / 2 237 prév. ; composants 811 / 1 088 prév. Chiffre d'affaires du segment : FY24 1 222 / 1 561 ; FY25 1 505 / 1 917 ; FY26 1 836 / 2 413 prév. ; équipements FY26 1 224 / 1 675 prév. ; composants 612 / 737 prév. Note : l'impact du séisme de Kumamoto sur la chaîne d'approvisionnement a reporté 20 000 à 30 000 millions de yens (20 à 30 milliards de yens) de CA d'équipements sur l'exercice FY27, mais le CA de FY26 est maintenu inchangé.
Même grille 2x3 que la page trimestrielle utilisant des barres semestrielles, avec une zone d'appel bordée d'orange sur le graphique du CA des équipements.
Barres empilées du chiffre d'affaires trimestriel des produits réparti entre mémoire et hors-mémoire, du T1 FY23 au T3 FY26. FY26 : T1 587 (mémoire 28 %, hors-mémoire 72 %), T2 716 (27 % / 73 %), T3 775 (28 % / 72 %). Les pics précédents incluent le T4 FY25 à 920 (32 % / 68 %). Notes de bas de page : la répartition mémoire/hors-mémoire est définie par l'entreprise ; le mix du T2 FY26 a été retraité rétroactivement pour corriger une erreur.
Graphique à colonnes empilées pleine largeur avec les totaux au-dessus des barres et les étiquettes de pourcentage à l'intérieur des segments, groupés par exercice fiscal.
Cumul FY26 : commandes 557 / 1 125 / 1 689, objectif 2 200 (FY25 1-4T 1 947) ; chiffre d'affaires 465 / 967 / 1 448, objectif 2 050 (FY25 2 178) ; résultat opérationnel -16 / -7 / 14, objectif 130 (FY25 259) ; marge -3,6 % / -0,8 % / 1,0 %, objectif 6,3 %. CA produits 768 → 654, S&S 825 → 794 (part S&S 52 % → 55 %). Répartition régionale : Japon 68 → 18, Asie 564 → 651, Amérique du Nord 487 → 387, Europe 109 → 116, Moyen-Orient 286 → 206, Autres 76 → 68 (domestique 1 %, international 99 %). Pont de résultat opérationnel : 170 -93 chiffre d'affaires +7 rentabilité -74 coûts fixes +4 change = 14. Points clés : reprise globale de la demande pétrole et gaz malgré l'incertitude au Moyen-Orient ; ralentissement de la pétrochimie en Chine ; GNL solide en Amérique du Nord et au Moyen-Orient ; énergie solide en Chine. Commandes en hausse grâce aux grands projets pétrole et gaz (baisse des commandes pétrochimiques en Chine) ; hausse des commandes S&S. Baisse du CA produits due à un carnet de commandes initial plus faible ; baisse du CA S&S due aux retards d'expédition de pièces et à la réduction des missions de supervision au Moyen-Orient. Résultat opérationnel impacté par la baisse du CA, les coûts fixes liés à l'hydrogène et une perte d'exploitation à l'usine de Jeannette aux États-Unis.
Tableau de bord sectoriel standard en rouge : quatre mini-graphiques, barres produits/S&S et régionales, graphique en cascade du résultat opérationnel, panneau « Points » sur la droite.
Cumul FY26 : commandes 703 / 1 484 / 2 236, objectif 2 800 ; chiffre d'affaires 630 / 1 295 / 1 949, objectif 2 650 ; résultat opérationnel 44 / 83 / 131, objectif 190 ; marge 7,0 % / 6,4 % / 6,7 %, objectif 7,2 %. Produits 1 359 → 1 546, S&S 375 → 403 (part S&S 22 % → 21 %). Répartition régionale : Japon 739 → 759, Asie 426 → 502, Amérique du Nord 132 → 174, Europe 197 → 229, Moyen-Orient 70 → 67, Autres 166 → 216 (domestique 39 %, international 61 %). Pont de résultat opérationnel : 105 +46 chiffre d'affaires +28 rentabilité -67 coûts fixes +10 change +9 autres = 131. Points clés : reprise de la croissance du PIB en Amérique du Nord mais faiblesse ailleurs ; forte demande pour les centres de données et les semi-conducteurs ; marché chinois des équipements du bâtiment toujours atone suite aux restrictions sur l'investissement immobilier. Hausse des commandes domestiques (produits et S&S) ; forte demande des centres de données ; en Chine, hausse des commandes industrielles liées aux centres de données et aux semi-conducteurs. CA en hausse au Japon et dans toutes les régions internationales sauf le Moyen-Orient, particulièrement aux Amériques. Résultat soutenu par des gains de productivité malgré le coût des matériaux et par l'absence de provision pour créances douteuses (contrairement à l'an dernier pour un client américain en faillite).
Tableau de bord sectoriel en bleu sarcelle avec mini-graphiques, barres produits/S&S et régionales, graphique en cascade du résultat opérationnel et panneau « Points ».
Cumul FY26 : commandes 147 / 263 / 387, objectif 600 (FY25 1-4T 629) ; chiffre d'affaires 232 / 321 / 437, objectif 600 ; résultat opérationnel 61 / 56 / 47, objectif 60 ; marge 26,3 % / 17,4 % / 10,8 %, objectif 10,0 %. Produits 213 → 226, S&S 204 → 211 (part S&S 49 % → 48 %). Répartition régionale : Japon 342 → 377, Asie 59 → 49, Amérique du Nord 6 → 3, Moyen-Orient 9 → 3, Autres 0 → 3 (domestique 86 %, international 14 %). Pont de résultat opérationnel : 36 +8 chiffre d'affaires +4 rentabilité -1 coûts fixes +0 change = 47. Points clés : marché domestique des pompes publiques solide ; investissements stables dans la prévention des catastrophes et les mesures pour les infrastructures vieillissantes dans le cadre du premier plan à moyen terme pour la résilience nationale du Japon. Commandes domestiques inférieures à l'année précédente (qui comptait plusieurs grands projets) avec des retards sur certains projets publics ; commandes internationales stables. CA en hausse, porté par les projets publics domestiques ; rentabilité améliorée grâce à l'augmentation du nombre de projets achevés.
Tableau de bord sectoriel en bleu avec mini-graphiques, barres produits/S&S et régionales, graphique en cascade du résultat opérationnel et panneau « Points ».
Cumul FY26 : commandes 324 / 808 / 1 203, objectif 1 350 (FY25 1-4T 1 353) ; chiffre d'affaires 301 / 479 / 680, objectif 980 ; résultat opérationnel 61 / 66 / 90, objectif 135 ; marge 20,5 % / 14,0 % / 13,3 %, objectif 13,8 %. CA EPC 150 → 113, O&M 498 → 567 (part O&M 77 % → 83 %). Répartition régionale : Japon 642 → 676, Asie 5 → 3 (domestique 99 %, international 1 %). Pont de résultat opérationnel : 72 +10 chiffre d'affaires +33 rentabilité -25 coûts fixes +0 change = 90. Points clés : demande stable pour la construction de nouvelles usines publiques de traitement des déchets au Japon ; commandes O&M à des niveaux habituels. Deux commandes majeures remportées au 1-3T FY26 (un contrat DBO d'usine de déchets, un contrat global de rénovation/long terme) contre trois sur la période précédente. CA en hausse sur l'O&M, axé sur l'extension de durée de vie et la maintenance. Résultat en hausse grâce au mix O&M et à la reprise de provisions sur les projets EPC terminés. Définitions : DBO = conception, approvisionnement, construction plus exploitation et maintenance sur une période définie ; EPC = conception, approvisionnement et construction d'usine.
Tableau de bord sectoriel en vert ; la répartition EPC/O&M remplace le graphique produits/S&S ; inclut un petit tableau des commandes majeures.
Intercalaire mettant en avant la section 3 (prévisions FY26).
Liste de cinq sections avec l'élément actif mis en évidence en bleu.
Tableau des principaux marchés, des tendances et des prévisions de l'entreprise pour l'exercice FY26 (au mois de novembre 2026). Précision et Électronique (fabrication de semi-conducteurs) : expansion du marché portée par l'IA ; croissance des investissements dans la logique/fonderie et la mémoire ; taux d'utilisation élevé des usines (fabs) ; le WFE (équipement de fabrication de wafers) devrait croître de 20 % ou plus à l'échelle mondiale. Énergie (pétrole et gaz, nouvelles énergies, électricité) : produits solides, ralentissement de la pétrochimie en Chine, GNL solide, impact au Moyen-Orient sous surveillance ; incertitude sur les services et pièces détachées au Moyen-Orient ; décarbonation (ammoniac, hydrogène, CCUS) en voie de commercialisation ; croissance du GNL d'environ 6 %, éthylène d'environ 3 %. Bâtiment et Industrie : croissance à l'étranger d'environ 2 % (Europe et Chine faibles, États-Unis prudents mais demande croissante des centres de données, impact limité au Moyen-Orient) ; marché domestique stable. Infrastructures (infrastructures hydrauliques, ventilation) : marché domestique stable grâce aux plans nationaux de résilience ; croissance à l'étranger d'environ 4 % portée par la demande en eau en Asie, le vieillissement des installations en Amérique du Nord et la demande de pompes de drainage. Environnement (traitement des déchets solides) : marché domestique stable, avec une hausse de la demande pour l'extension de la durée de vie des installations.
Matrice à cinq lignes avec cellules de segments colorées, colonne marché, colonne tendances à puces, icônes fléchées (mondial/étranger/domestique) et colonne prévisions.
Titre : commandes révisées à la hausse ; chiffre d'affaires, résultat opérationnel et résultat net maintenus. Tableau (centaines de millions de yens) : Réel FY25 / Plan précédent FY26 (14 août 2026) / Plan FY26 (13 nov. 2026) : commandes 9 496 / 12 450 / 12 950 (+3 453 en glissement annuel, +36,4 % ; +500 par rapport au plan précédent, +4,0 %) ; chiffre d'affaires 9 582 / 10 530 / 10 530 (+947, +9,9 %) ; résultat opérationnel 1 138 / 1 250 / 1 250 (+111, +9,8 %) ; marge de 11,9 % pour les trois ; résultat net 766 / 995 / 995 (+228, +29,8 %). ROIC 11,9 % / 11,8 % / 11,8 % ; ROE 15,6 % / 18,8 % / 18,8 % ; EPS de base 166,31 ¥ / 217,93 ¥ / 218,10 ¥ ; dividende annuel 59,0 ¥ / 66,0 ¥ / 66,0 ¥. Taux de change supposés : USD 145 ¥, EUR 175 ¥, CNY 20 ¥ (réel FY25 149,63 / 168,94 / 20,83).
Barre de message de titre au-dessus d'un grand tableau de prévisions avec mise en évidence de la colonne du plan actuel, bloc de ratios et bloc de taux de change.
Plan annuel par segment (centaines de millions de yens), réel FY25 → nouveau plan FY26 (variation par rapport au plan précédent) : Commandes Précision et Électronique 3 034 → 6 000 (+500), chiffre d'affaires 3 422 → 4 250 (inchangé), résultat opérationnel 577 → 790 (+20), marge 18,6 %. Commandes Énergie 1 947 → 2 200, chiffre d'affaires 2 178 → 2 050, résultat opérationnel 259 → 130 (-50 par rapport au plan précédent de 180), marge 6,3 %. Commandes Bâtiment et Industrie 2 492 → 2 800, chiffre d'affaires 2 419 → 2 650, résultat opérationnel 152 → 190, marge 7,2 % (inchangée). Commandes Infrastructures 629 → 600, chiffre d'affaires 571 → 600, résultat opérationnel 46 → 60 (+5), marge 10,0 %. Commandes Environnement 1 353 → 1 350, chiffre d'affaires 978 → 980, résultat opérationnel 130 → 135 (+5), marge 13,8 %. Autres/ajustements résultat opérationnel -28 → -55 (+20 par rapport au plan précédent de -75). Notes de bas de page sur le reclassement de l'hydrogène et le décalage de chiffre d'affaires lié au séisme de Kumamoto.
Tableau groupé par segment avec barres de couleur, colonne du nouveau plan mise en évidence et colonnes de variation en glissement annuel / par rapport au plan précédent.
Graphique en cascade de gauche, du réel FY25 (1 138) au nouveau plan FY26 (1 250 centaines de millions de yens) : Précision et Électronique +212 (demande liée à l'IA), Énergie -129 (baisse du chiffre d'affaires, coûts fixes liés à l'hydrogène, perte d'exploitation de l'usine de Jeannette aux États-Unis), Bâtiment et Industrie +37 (S&S domestique, croissance Amériques et EMEA), Infrastructures +13 (conversion du carnet de commandes), Environnement +4 (chiffre d'affaires et reprises de provisions), Autres -26 (perte sur règlement suite à la révision du plan de prestations de retraite). Graphique en cascade de droite, du plan précédent (1 250) au nouveau plan (1 250) : Précision et Électronique +20 (mix et marge brute), Énergie -50 (voir p. 25), Infrastructures +5 (progression fluide des chantiers), Environnement +5 (réduction des coûts fixes et rentabilité), Autres +20 (révision des coûts d'entreprise incluant la révision du plan de prestations de retraite).
Deux graphiques en cascade côte à côte avec des zones d'appel pour chaque facteur explicatif.
Séparateur de section mettant en évidence la section 4 (thématiques).
Liste de cinq sections avec l'élément actif mis en évidence en bleu.
Pour répondre à la croissance de la demande à moyen et long terme, Ebara augmente sa capacité de production d'équipements : (1) renforcement de la production à l'usine de Kumamoto pour des augmentations de volume par étapes ; (2) location d'une grande salle blanche haute performance à l'usine de Mobara — faisant partie d'une usine que Shinko Electric Industries prévoit d'acquérir auprès de Japan Display — pour sécuriser la capacité tout en réduisant le temps de démarrage et l'investissement par rapport à la construction d'une nouvelle usine, et améliorer le BCP et la stabilité de l'approvisionnement. Détails du bail : Bâtiment J1 de l'usine Japan Display de Mobara (acquisition par Shinko Electric en mars 2027), Hayano, ville de Mobara, préfecture de Chiba ; partie de J1 (salle blanche, etc.) ; contrat signé le 13 novembre 2026 ; début du bail le 1er avril 2027 (prévu) ; durée de 12 ans à compter de la remise des clés. Image de la capacité (2026 = 1,0) : 1,5x en 2027 après les mises à niveau de Kumamoto ; possibilité d'extension à 2,5x à partir de 2028 avec l'usine de Mobara.
Puces textuelles et tableau récapitulatif du bail à gauche ; graphique à barres de capacité avec flèches à droite.
Plan de résultat opérationnel (RO) annuel pour le segment Energy : initial 210 → plan précédent 180 (14 août, -30 en raison des pertes d'exploitation de l'usine de Jeannette aux États-Unis et de l'impact au Moyen-Orient) → nouveau plan 130 (novembre, -50). Raisons de cette nouvelle baisse : les pertes à Jeannette ont largement cessé au 1er semestre ; l'instabilité accrue au Moyen-Orient entraîne un manque à gagner au 2nd semestre sur les ventes S&S (réparations, conseillers techniques, pièces) ; les ventes de produits progressent mais ne suffisent pas à compenser la chute des bénéfices S&S. RO semestriel : FY24 75 / 205, FY25 111 / 148, FY26 1H -7, plan 2H 137 (22 au T3 plus 115 attendus au T4). Perspectives du T4 : bénéfice de 115 centaines de millions de yens attendu grâce aux pièces S&S à forte marge concentrées sur le T4, aux produits de l'usine de Jeannette désormais normalisée et à des réductions strictes des coûts fixes. Vers FY27 : fin de la perte de Jeannette prévue en FY26 ; gains de productivité, de livraison et de coûts grâce à la normalisation et à l'automatisation ; conversion du carnet de commandes élevé ; croissance du S&S via le site phare de Houston et une nouvelle base à Abu Dhabi ; hausse des commandes dans l'amont/milieu de chaîne GNL et le S&S de maintenance (turnaround).
Colonne de gauche avec deux petits graphiques à barres (révisions du plan, RO semestriel) ; colonne de droite avec des blocs de texte à en-têtes rouges ; bandeau inférieur « Vers FY27 ».
Séparateur de section mettant en évidence la section 5 (documents complémentaires).
Liste de cinq sections avec l'élément actif mis en évidence en bleu.
Impact principalement attendu dans les segments Energy et Building & Industrial ; le plan suppose que les tensions actuelles et les contraintes logistiques se poursuivront jusqu'à fin décembre 2026, avec un impact direct intégré dans les prévisions ; un impact supplémentaire est possible. Impact direct sur le RO (centaines de millions de yens) — FY26 1-2Q réel / estimation annuelle précédente (14 août) / nouvelle estimation annuelle (13 nov.) : Precision & Electronics (coûts des matériaux et logistique) -1 / -2 / -2 ; Energy (retard des ventes S&S au Moyen-Orient, perturbations et coûts logistiques) -16 / -10 / -60 ; Building & Industrial (prix des matières premières et de l'énergie, retards de vente dus aux délais de livraison) -5 / -10 / -10 ; Infrastructure (aucun impact) 0 / 0 / 0 ; Environmental (retards de construction dus aux pénuries de matériaux comme la résine) 0 / -1 / -1 ; total consolidé -22 / -23 / -73.
Trois points de liste au-dessus d'un tableau présentant les segments, les principaux impacts et trois colonnes numériques.
Rachat d'actions supplémentaire : tout en réalisant les investissements nécessaires et en respectant la discipline financière (ratio D/E de 0,4–0,5 et trésorerie à 1,5–2,0 mois de chiffre d'affaires), Ebara continue d'ajuster ses fonds propres vers son objectif de ROE (18 % ou plus d'ici FY28). 100 centaines de millions de yens déjà rachetés en FY26 ; un rachat supplémentaire allant jusqu'à 50 centaines de millions de yens a été décidé. Conditions : actions ordinaires ; jusqu'à 1 700 000 actions ; jusqu'à 50 centaines de millions de yens ; du 16 novembre au 31 décembre 2026 ; objectif : optimiser les fonds propres et accroître la valeur actionnariale à long terme. Graphique des dividendes et rachats (base flux de trésorerie, centaines de millions de yens) : dividendes 2021 104 + rachat 200 = 304 ; 2022 182 ; 2023 189 ; 2024 227 ; 2025 277 + 200 = 477 ; plan 2026 292 + 100 + 50 additionnels.
Texte de politique et tableau des conditions à gauche ; graphique à barres empilées des retours aux actionnaires à droite.
Tableau semestriel FY24–FY26 (centaines de millions de yens). Consolidé : commandes FY24 3 996 / 4 609, FY25 4 513 / 4 983, FY26 1H 6 362 / plan 2nd semestre 6 587 ; chiffre d'affaires 3 945 / 4 721, 4 487 / 5 095, 4 907 / 5 622 ; RO 399 / 580, 500 / 638, 506 / 743 ; marge 10,1 % / 12,3 %, 11,2 % / 12,5 %, 10,3 % / 13,2 %. Plan FY26 2H par segment : Precision & Electronics commandes 3 325, chiffre d'affaires 2 413, RO 464 (19,3 %) ; Energy 1 074 / 1 082 / 137 (12,7 %) ; Building & Industrial 1 315 / 1 354 / 106 (7,9 %) ; Infrastructure 336 / 278 / 3 (1,4 %) ; Environmental 541 / 500 / 68 (13,6 %) ; Autres/ajustements RO -38.
Tableau dense groupé par total consolidé et cinq segments, avec des colonnes semestrielles par exercice fiscal et une colonne mise en évidence pour le plan FY26 2H.
Commandes cumulées (centaines de millions de yens) FY25 1Q/1-2Q/1-3Q/1-4Q et plan FY26 1Q/1-2Q/1-3Q/1-4Q. Consolidé : 1 998 / 4 513 / 6 801 / 9 496 ; FY26 3 249 / 6 362 / 9 790 / plan 12 950. Precision & Electronics FY26 1-3Q 4 266 (plan 6 000) — équipements 2 888 (plan 4 100), composants 1 377 (plan 1 900). Energy 1 689 (2 200) ; Building & Industrial 2 236 (2 800) ; Infrastructure 387 (600) ; Environmental 1 203 (1 350) ; Autres 7.
Tableau avec des lignes par segment et des colonnes par période cumulée ; FY26 1-3Q en gras, colonne du plan ombrée.
Chiffre d'affaires cumulé (centaines de millions de yens). Consolidé FY25 : 2 126 / 4 487 / 6 635 / 9 582 ; FY26 : 2 463 / 4 907 / 7 459 / plan 10 530. FY26 1-3Q par segment (plan annuel) : Precision & Electronics 2 935 (4 250) — équipements 1 937 (2 900), composants 998 (1 350) ; Energy 1 448 (2 050) ; Building & Industrial 1 949 (2 650) ; Infrastructure 437 (600) ; Environmental 680 (980) ; Autres 7.
Même format de tableau que la page des commandes.
Résultat opérationnel cumulé (centaines de millions de yens). Consolidé FY25 : 226 / 500 / 695 / 1 138 ; FY26 : 267 / 506 / 835 / plan 1 250. FY26 1-3Q par segment (plan) : Precision & Electronics 581 (790) ; Energy 14 (130) ; Building & Industrial 131 (190) ; Infrastructure 47 (60) ; Environmental 90 (135) ; Autres/ajustements -29 (-55).
Même format de tableau que les pages de commandes et de chiffre d'affaires.
Carnet de commandes en fin de trimestre (centaines de millions de yens) du T4 FY24 au T3 FY26, plus les prévisions pour le T4 FY26. Chiffres consolidés : 9 171 (T4 FY24) ; FY25 8 868 / 9 005 / 9 196 / 9 120 ; FY26 9 933 / 10 592 / 11 389, prévisions T4 11 540. T3 FY26 par segment (prévisions T4) : Precision & Electronics 2 823 (3 265) ; Energy 2 389 (2 313) ; Building & Industrial 1 041 (907) ; Infrastructure 773 (834) ; Environmental 4 360 (4 216) ; Autres 0 (1).
Tableau des soldes de fin de trimestre par segment avec la colonne du T3 FY26 en gras et les prévisions du T4 en grisé.
Chiffre d'affaires régional cumulé par segment (centaines de millions de yens) avec les ratios de composition pour l'exercice FY26. Precision & Electronics T1-T3 FY26 2 935 : Japon 555 (19 %), Asie hors Japon 1 900 (65 %), Amérique du Nord 303 (10 %), Europe 168 (6 %), Autres 9. Energy 1 448 : Japon 18 (1 %), Asie 651 (45 %), Amérique du Nord 387 (27 %), Europe 116 (8 %), Moyen-Orient 206 (14 %), Autres 68 (5 %). Building & Industrial 1 949 : Japon 759 (39 %), Asie 502 (26 %), Amérique du Nord 174 (9 %), Europe 229 (12 %), Moyen-Orient 67 (3 %), Autres 216 (11 %). Infrastructure 437 : Japon 377 (86 %), Asie 49 (11 %), Amérique du Nord 3, Moyen-Orient 3. Environmental 680 : Japon 676 (99 %), Asie 3 (1 %). Les chiffres du T1 au T4 FY25 sont également indiqués.
Tableau dense : lignes de totaux par segment suivies des lignes régionales ; colonnes FY26 associées aux colonnes de ratio de composition.
Chiffre d'affaires et ratio S&S par segment (centaines de millions de yens), du T1 au T4 FY25 et du T1 au T3 FY26. T1-T3 FY26 : Precision & Electronics 857 (29 %) ; Energy 794 (55 %) ; Building & Industrial 403 (21 %) ; Infrastructure 211 (48 %) ; chiffre d'affaires O&M Environmental 567 (ratio O&M 83 %). Exercice FY25 complet : 970 (28 %), 1 173 (54 %), 546 (23 %), 268 (47 %), O&M 753 (77 %).
Tableau avec deux lignes par segment (chiffre d'affaires et ratio) sur des colonnes de périodes cumulées.
(centaines de millions de yens) T3 FY25 / T4 FY25 / T3 FY26 : total de l'actif 10 482 / 10 822 / 11 204 ; actifs courants 7 031 / 7 173 / 7 348 (trésorerie et équivalents 1 739 / 1 434 / 1 582 ; créances clients 2 614 / 3 324 / 3 066 ; stocks 2 202 / 1 976 / 2 194 ; autres 475 / 437 / 504) ; actifs non courants 3 450 / 3 648 / 3 856. Total du passif 5 558 / 5 605 / 5 640 (dettes fournisseurs 1 320 / 1 252 / 1 273 ; dette portant intérêts 2 071 / 2 247 / 2 222 ; autres 2 167 / 2 105 / 2 144). Total des capitaux propres 4 923 / 5 216 / 5 563, dont part du groupe 4 798 / 5 088 / 5 443. Ratio de capitaux propres attribuables aux propriétaires 45,8 % / 47,0 % / 48,6 % ; ratio D/E 0,43 / 0,44 / 0,41.
Tableau du bilan avec retrait hiérarchique et deux colonnes de variation (par rapport au T3 de l'année précédente et par rapport à la clôture de l'exercice).
(centaines de millions de yens) T1-T3 FY25 → FY26 : CF opérationnel 441 → 984 (+542) ; CF d'investissement -605 → -354 (+250) ; CF disponible (free CF) -164 → 629 (+793) ; CF de financement 181 → -490 (-672). Année complète : réel FY25 / plan précédent FY26 / nouveau plan FY26 : opérationnel 407 / 1 000 / 1 000 ; investissement -912 / -550 / -600 ; free CF -504 / 450 / 400 ; financement 168 / -350 / -200. Note de bas de page : le T1-T3 FY26 inclut la trésorerie issue du transfert d'actions Swing — 5,3 milliards de yens de dividendes reçus (opérationnel) et 24,2 milliards de yens de produit de la vente de la participation mise en équivalence (investissement).
Tableau des flux de trésorerie divisé en blocs de neuf mois et de l'année complète, avec une colonne grisée pour le nouveau plan et une note de bas de page.
(centaines de millions de yens) T1-T3 FY25 → FY26 : capex 772 → 588 (-183) ; amortissements 249 → 309 (+60) ; R&D 161 → 179 (+18). Année complète réel FY25 / plan précédent FY26 / nouveau plan : capex 1 007 / 990 / 930 (Precision & Electronics 210, Energy 260, Building & Industrial 140, Infrastructure 10, Environmental 20, Autres 290) ; amortissements 348 / 420 / 420 ; R&D 232 / 250 / 250 (Precision & Electronics 110, Energy 50, Building & Industrial 50, Infrastructure 10, Environmental 30).
Tableau à deux blocs (neuf mois et année complète) avec des ventilations par segment sous chacun des trois indicateurs.
Communiqués de presse récents. Environnement : Ebara Environmental Plant mène une étude de faisabilité avec trois entreprises sur le recyclage des ressources via le méthanol vert issu de la biomasse ligneuse et des déchets, une première au Japon (09/2026) ; activités « ecoCSV » avec les fournisseurs récompensant les propositions réduisant les gaz à effet de serre et améliorant l'efficacité (09/2026) ; Ebara Environmental Plant a reçu un prix du ministre de l'Environnement pour la R&D sur les déchets et les fosses septiques (10/2026). Social : le président Hosoda a rendu visite au gouverneur de la préfecture de Kumamoto pour exprimer ses remerciements et son soutien au rétablissement (10/2026) ; publication du « Livre blanc sur la santé du groupe Ebara 2026 » (10/2026). IR : maintien dans les indices ESG (08/2026) ; deuxième visite d'usine pour les actionnaires individuels de l'exercice FY2026 (11/2026).
Tableau à trois bandes (activités E, S, IR) avec les titres des communiqués et les dates.
Liste de référence des publications associées avec dates et contenus : Rapport intégré 2026, pages activités (30/06/2026) — objectifs, stratégie, produits, marchés, parts de marché, sites, concurrents, mix régional, ratio S&S ; vision à long terme « E-Vision2035 » et plan à moyen terme « E-Plan2028 » (13/02/2026) — objectifs financiers et non financiers, portefeuille, allocation de trésorerie ; sessions de l'IR Day 2026 (14/07/2026) sur la société Precision & Electronics (demande d'équipements CMP, collage hybride Cu, BS-PDN, composants), la société Energy (GNL, S&S, hydrogène, ammoniac, CCUS) et la société Building & Industrial (restructuration, refroidisseurs pour semi-conducteurs, pompes de refroidissement pour centres de données) ; acquisition de l'activité moteurs triphasés de Mitsubishi Electric (13/11/2025).
Tableau à trois colonnes : titre du document (liens soulignés), date de publication, points clés ; alternance de lignes bleu clair.
Clause de non-responsabilité standard : les prévisions, plans et déclarations prospectives sont basés sur les informations disponibles à la date de publication et sur des hypothèses relatives à des facteurs incertains ; les résultats réels peuvent différer sensiblement.
Grand titre gris en haut à gauche, paragraphe centré, arc bleu clair en haut à droite, logo.
Questions courantes sur cette diapositive et le contenu de présentation sous-jacent.
Le support est en japonais. Il s'agit de la présentation des résultats d'Ebara Corporation (決算説明会資料) pour les neuf mois clos en septembre 2026, datée du 13 novembre 2026. L'original a été publié sur TDnet, le système de diffusion d'informations de la Bourse de Tokyo. Les résumés de page sur cette page sont rédigés en français des titres de diapositives et des chiffres clés.
L'exercice fiscal d'Ebara se termine en décembre, le T3 FY2026 (1-3Q) couvre donc la période de janvier à septembre 2026. Les chiffres sont cumulés depuis le premier trimestre et présentés selon les normes IFRS.
Les commandes s'élèvent à 979,0 milliards de yens (9 790 centaines de millions de yens) (+43,9 %), le chiffre d'affaires à 7 459 centaines de millions de yens (+12,4 %), le résultat opérationnel à 835 centaines de millions de yens (+20,2 %, marge de 11,2 %) et le résultat net part du groupe à 714 centaines de millions de yens (+60,0 %). La société précise que ces quatre indicateurs ont atteint des niveaux records pour un troisième trimestre.
Les prévisions de commandes ont été relevées de 500 centaines de millions de yens pour atteindre 12 950 centaines de millions de yens, portées par la forte demande dans le segment Precision & Electronics. Le chiffre d'affaires (10 530 centaines de millions de yens), le résultat opérationnel (1 250 centaines de millions de yens) et le résultat net (995 centaines de millions de yens) sont maintenus conformément au plan du 14 août 2026 ; la baisse de profit du segment Energy est compensée par les autres segments.
L'objectif de résultat opérationnel annuel du segment Energy a été ramené de 180 à 130 centaines de millions de yens, principalement car l'instabilité au Moyen-Orient a freiné les ventes de services et support (S&S) par rapport aux prévisions. Le support note également une perte d'exploitation à l'usine américaine de Jeannette, qui s'est largement résorbée au premier semestre, et prévoit un bénéfice de 115 centaines de millions de yens au T4.
Les tableaux de bord sectoriels (pages 10 et 14–17) regroupent sur une seule diapositive les commandes, le chiffre d'affaires, le profit, la marge, le mix, les régions et un pont de variation du profit. Les graphiques en cascade (pages 7 et 22), les tableaux de prévisions (pages 20–21) et le tableau d'impact du Moyen-Orient (page 27) constituent également d'excellents modèles de mise en page.
Ebara a racheté pour 100 centaines de millions de yens d'actions au cours de l'exercice FY2026 et a décidé d'un rachat supplémentaire allant jusqu'à 50 centaines de millions de yens (jusqu'à 1,7 million d'actions) du 16 novembre au 31 décembre 2026. Le dividende annuel prévu est de 66 ¥ par action.
Oui. Chaque image de page a été vérifiée et les chiffres, y compris les tableaux denses en annexe, sont parfaitement lisibles. Les montants sont exprimés en centaines de millions de yens (億円), sauf indication contraire.

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
Référencez des conceptions professionnelles, choisissez votre style et générez des diapositives avec un rendu de texte parfait. Alimenté par Nano Banana—commencez à créer votre présentation maintenant.
Votre Agent IA pour les diapositives. Gagnez du temps, brillez plus vite avec la création intelligente de présentations.


© 2026 2slides. Tous droits réservés.