
Fait partie de Exemples de présentations investisseurs
Présentation aux investisseurs de Dalrymple Bay Infrastructure d'octobre 2026 — un support de 22 diapositives déposé auprès de l'ASX le 19 octobre 2026 (la couverture indique « Investor Presentation — October/November 2026 ») par Dalrymple Bay Infrastructure (DBI), propriétaire du Dalrymple Bay Terminal (DBT) dans le Queensland, la plus grande installation d'exportation de charbon métallurgique au monde par volume contractuel. Les montants sont en dollars australiens (A$, notés $ dans le support). Il couvre les résultats du H1-26 (six mois au 30 juin 2026 : EBITDA 150,5 millions de dollars, FFO 92,7 millions de dollars, distributions 13,5 cents par titre), le modèle de redevance d'infrastructure terminale (TIC) en « take-or-pay », la croissance organique NECAP, l'option d'expansion 8X, le bilan de qualité « investment grade », l'ESG et les états financiers en annexe.
Utilise la couverture de cette présentation comme référence de style pour des diapositives créées à partir de votre propre contenu. Ou choisissez une page ci-dessous pour utiliser sa mise en page comme référence.
Navigation rapide
Étiquettes
Partager les diapositives
Présentation aux investisseurs de Dalrymple Bay Infrastructure d'octobre 2026 — un support de 22 diapositives déposé auprès de l'ASX le 19 octobre 2026 (la couverture indique « Investor Presentation — October/November 2026 ») par Dalrymple Bay Infrastructure (DBI), propriétaire du Dalrymple Bay Terminal (DBT) dans le Queensland, la plus grande installation d'exportation de charbon métallurgique au monde par volume contractuel. Les montants sont en dollars australiens (A$, notés $ dans le support). Il couvre les résultats du H1-26 (six mois au 30 juin 2026 : EBITDA 150,5 millions de dollars, FFO 92,7 millions de dollars, distributions 13,5 cents par titre), le modèle de redevance d'infrastructure terminale (TIC) en « take-or-pay », la croissance organique NECAP, l'option d'expansion 8X, le bilan de qualité « investment grade », l'ESG et les états financiers en annexe.
Vue détaillée de chaque page de diapositive, incluant la mise en page, le contenu clé et les éléments visuels.
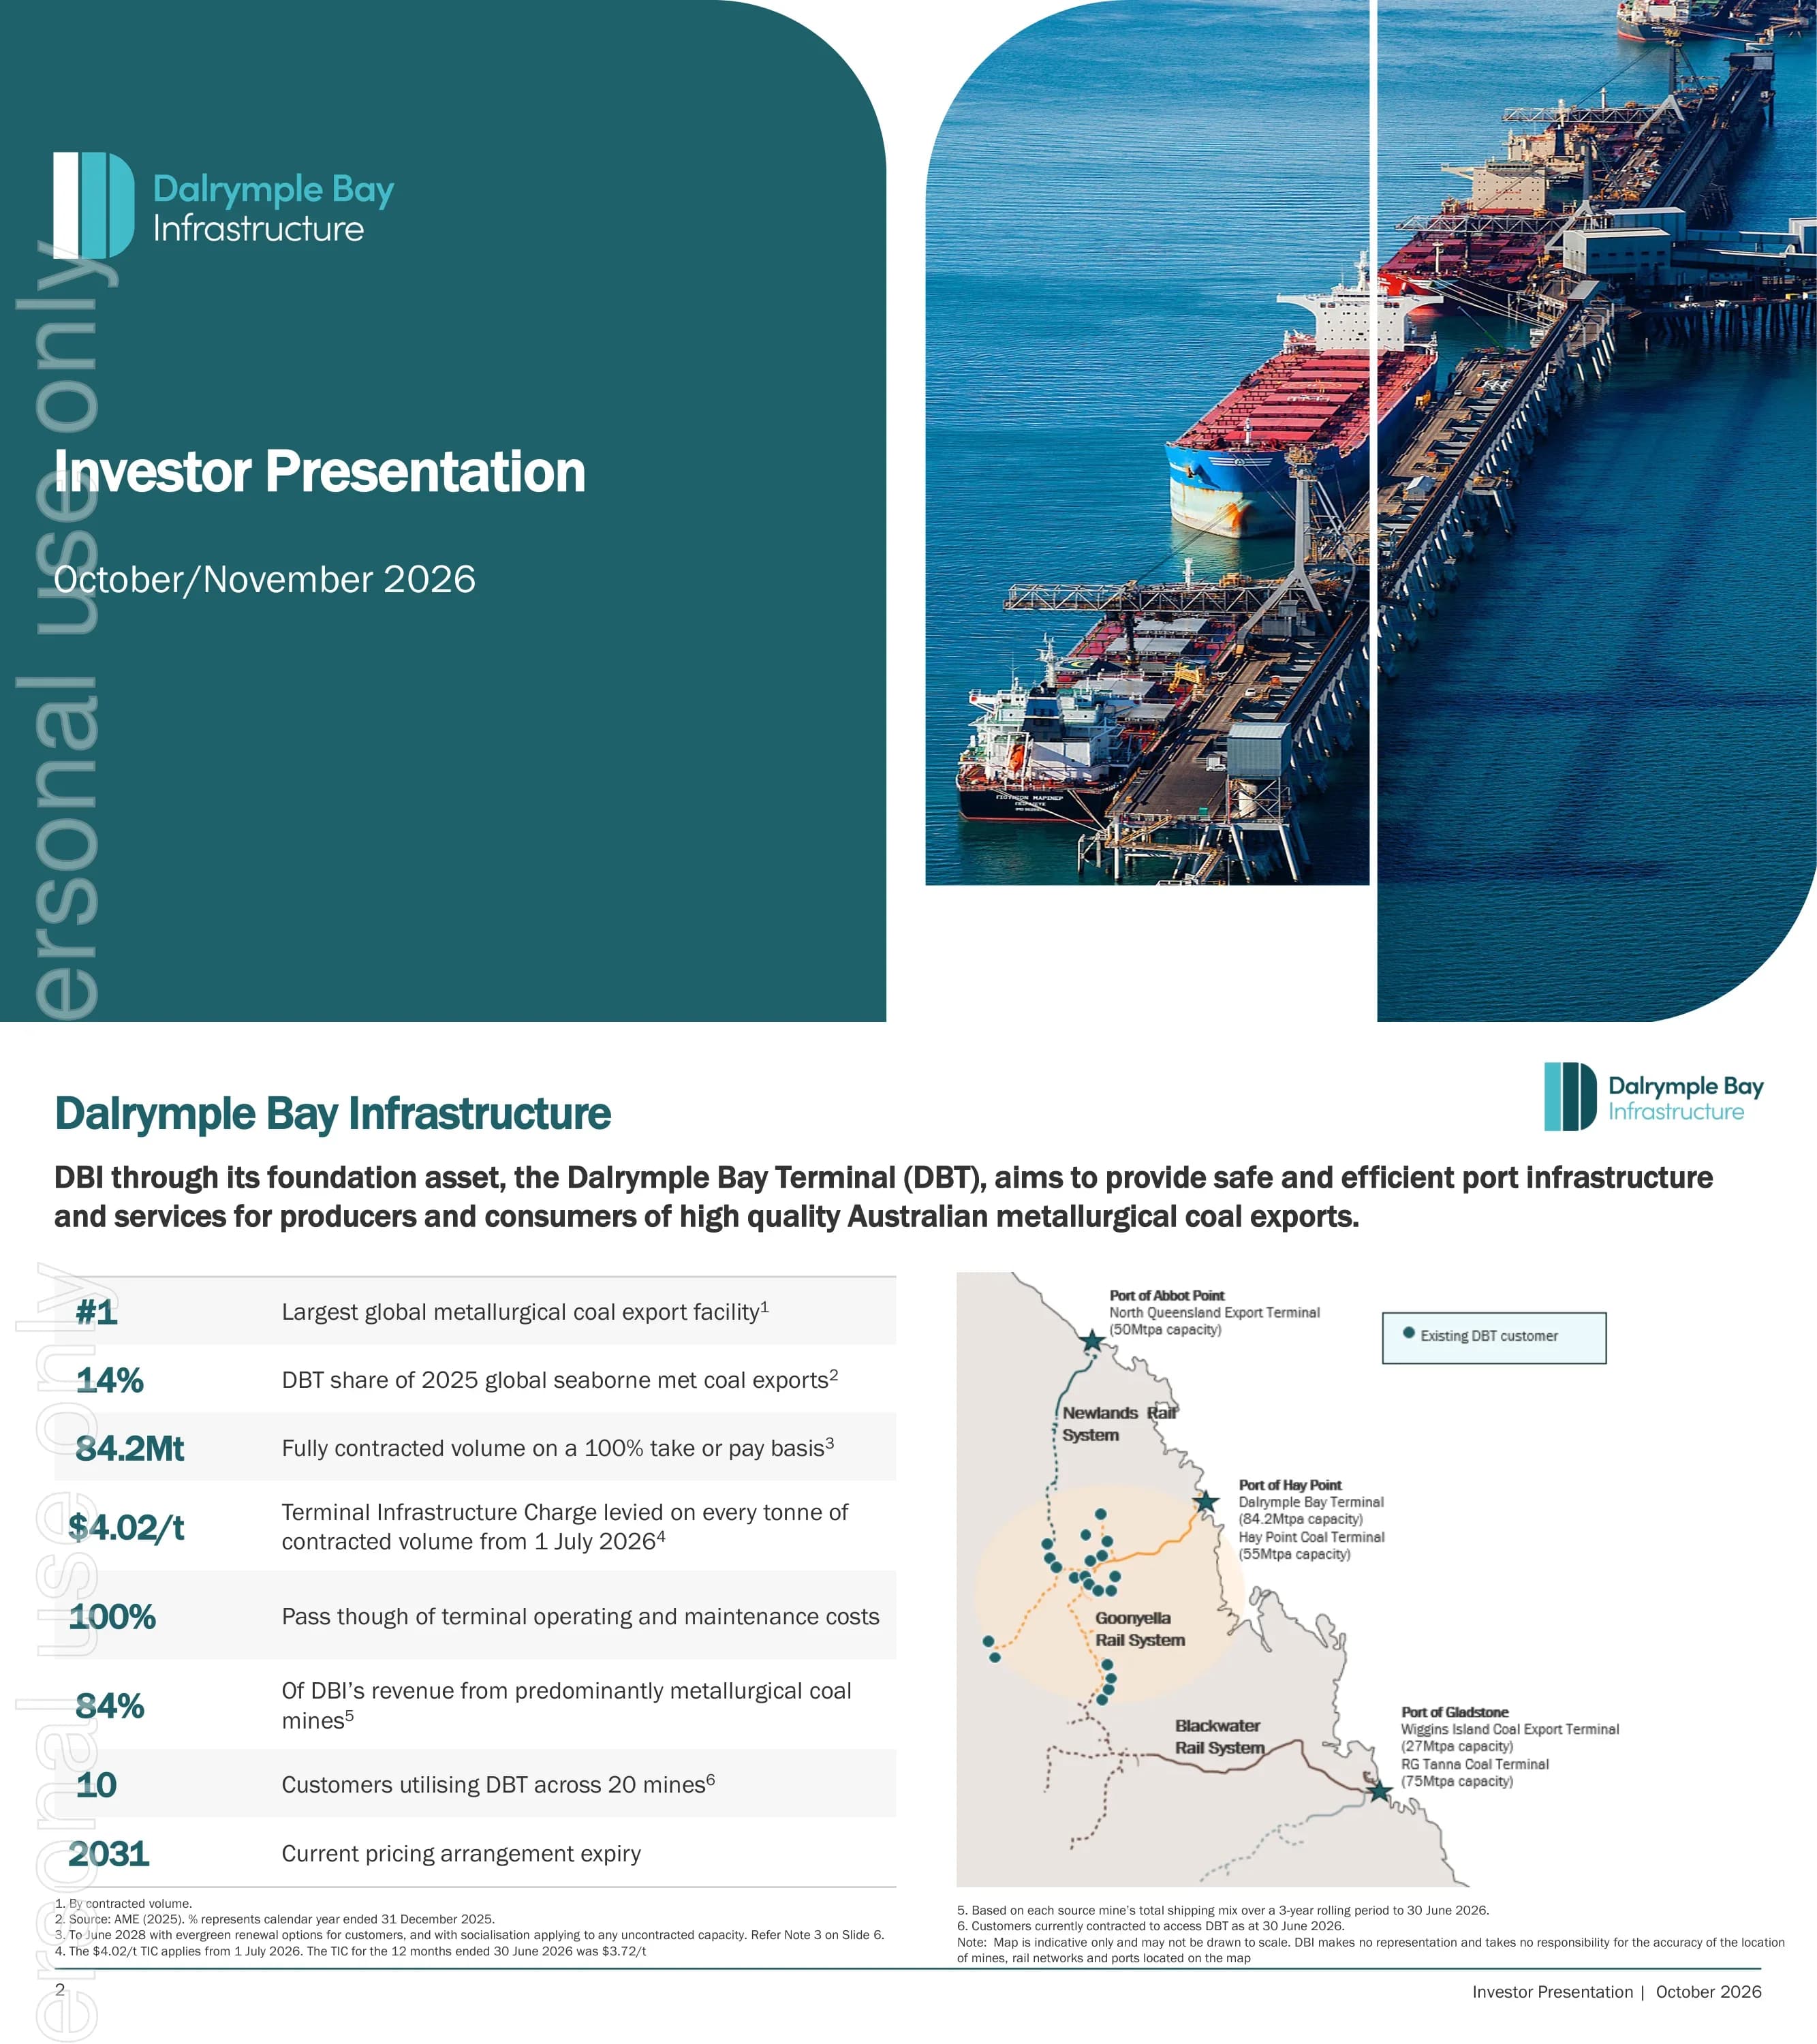
Diapositive de titre avec le logo de Dalrymple Bay Infrastructure, le titre « Investor Presentation » et la mention de date « October/November 2026 ».
Moitié gauche : panneau bleu sarcelle foncé avec coin supérieur droit arrondi contenant le logo et le titre ; moitié droite : deux panneaux photo aériens arrondis de la jetée du terminal avec des vraquiers à quai.
L'actif fondamental de DBI, le DBT, dessert les exportations australiennes de charbon métallurgique : 1re installation mondiale d'exportation de charbon métallurgique par volume contracté, 14 % de part des exportations mondiales de charbon métallurgique par voie maritime en 2025 (AME), 84,2 Mt entièrement contractées sur une base 100 % « take-or-pay », un TIC de 4,02 $/t à partir du 1er juillet 2026 (A$ ; 3,72 $/t pour les 12 mois se terminant au 30 juin 2026), répercussion à 100 % des coûts d'exploitation et de maintenance, 84 % des revenus provenant de mines principalement de charbon métallurgique, 10 clients répartis sur 20 mines, et un accord de tarification expirant en 2031.
Colonne de gauche avec huit rangées de KPI (grands chiffres bleu sarcelle et description sur bandes grises alternées) ; côté droit avec une carte du Queensland montrant les terminaux DBT, Abbot Point et Gladstone, les réseaux ferroviaires et les points représentant les mines des clients.
Indicateurs clés du semestre : EBITDA de 150,5 M$ (+4,7 % vs S1-25), FFO de 92,7 M$ (+10,2 %), 370,6 M$ de projets d'investissement restant à ajouter à la base d'actifs NECAP, 350 M$ émis sur le marché australien des Medium Term Notes, distributions de 13,5 cps (+14,9 %), et zéro incident ayant causé des blessures ou maladies graves.
Bande pleine largeur bleu sarcelle foncé avec six colonnes de KPI égales séparées par de fins filets blancs (libellé, chiffre aqua, comparaison) ; large photo panoramique du terminal et des postes d'amarrage en dessous ; notes de bas de page en bas.
Le TIC pour l'année TY-26/27 est d'environ 4,02 $/t, en hausse d'environ 8,1 % par rapport à TY-25/26, appliqué à chaque tonne des 84,2 Mt de capacité contractée. Un tableau détaille les composantes du TIC par année : TIC de base 3,32/3,44/3,52/3,66, charge NECAP 0,12/0,16/0,20/0,35, TIC par tonne contractée 3,44/3,59/3,72/4,02 et base d'actifs NECAP 94,2/112,9/139,5/232,5 (M$) de TY-23/24 à TY-26/27. Six conditions contractuelles clés sont listées : take-or-pay, socialisation des revenus, protection en cas de force majeure, répercussion des coûts, renouvellements tous les 5 ans, indexation sur l'IPC du TIC de base.
Deux tiers gauches : trois puces au-dessus d'un tableau de données avec en-tête bleu sarcelle ; tiers droit : liste numérotée des six conditions contractuelles avec de grands chiffres aqua séparés par des filets.
Distribution au T2-26 de 6,750 cps ; prévisions pour TY-26/27 de 28,6 cps, en hausse de 8,5 %. Politique : distribuer 60 à 80 % du FFO, viser une croissance du DPS de 3 à 7 % par an, crédits d'impôt (franking) au maximum autorisé. Tableau des distributions réalisées : TY-23/24 21,5 cps, TY-24/25 23,0 cps, TY-25/26 26,4 cps (+14,7 %), prévisions TY-26/27 28,6 cps. Des barres empilées montrent les distributions trimestrielles par année TIC (7,155 cps par trimestre prévus pour TY-26/27) et un graphique linéaire suit le taux de distribution du FFO de FY-22 au S1-26 dans la fourchette cible de 60-80 %.
Colonne de gauche : puces sur la distribution et la politique au-dessus d'un tableau à en-tête bleu sarcelle ; colonne de droite : graphique à barres trimestrielles empilées (avec barre de prévisions en pointillés) au-dessus d'un graphique linéaire avec lignes de fourchette cible en pointillés.
Quatre leviers de croissance : initiatives de revenus (optimisation de la capacité et révision des accords de garantie), NECAP (croissance organique du TIC), l'option d'expansion 8X réalisée par phases, et opportunités externes au-delà du DBT filtrées selon les avantages compétitifs de DBI. Un encadré note que 10 M$ de revenus supplémentaires au-dessus des revenus du TIC impliquent environ une hausse de 1,5 cps des distributions pour un taux de distribution de 70-80 %.
Quatre cartes aqua alignées, chacune avec une icône bleu sarcelle foncé, un en-tête et une courte description ; bande photo panoramique de la jetée en dessous ; note de bas de page sur l'optionnalité de 8X.
Explication du mécanisme NECAP : les intérêts pendant la construction s'accumulent jusqu'à ce que les dépenses rejoignent la base d'actifs NECAP, qui génère ensuite le taux des obligations d'État australiennes à 10 ans plus une marge et un rendement d'amortissement ; le NECAP régulier s'élève à environ 30-50 M$ par an ; 97,8 M$ (91,3 M$ plus 6,5 M$ d'IDC) ont été ajoutés le 1er juillet 2026, augmentant le TIC de 0,15 $/t. Trois graphiques à barres montrent le NECAP approuvé par les clients (FY21-1H26, incluant 281 M$ de projets majeurs en FY23), les montants dépensés en NECAP, et la base d'actifs NECAP passant de 51,1 M$ (juillet 2022) à 232,5 M$ (juillet 2026).
Cinq puces pleine largeur en haut ; trois graphiques à barres côte à côte en dessous avec des séries bleu sarcelle foncé (maintien) et aqua (projets majeurs).
Tous les travaux NECAP actuels ont été recommandés par l'Opérateur et approuvés par tous les clients. Le chargeur de navires SL1A et le récupérateur RL4 devraient être achevés d'ici le 30 juin 2027, ajoutant environ 0,53 $/t supplémentaire à la charge NECAP à partir du 1er juillet 2027 (contre 0,35 $/t). Chaque tranche de 0,10 $/t de TIC ajoute environ 8,5 M$ de revenus par an. Un graphique de scénario indicatif montre le TIC passant de 3,59 $ (24/25) et 3,72 $ (25/26) à 4,02 $ (26/27) avec une progression continue jusqu'en 30/31.
Puces sur la moitié gauche ; graphique à barres empilées du TIC par année TIC sur la moitié droite avec barres pleines pour les données réelles, barres claires hachurées pour le TIC de base indexé sur l'IPC, charge NECAP bleu sarcelle foncé et futur NECAP potentiel en gris, plus un encadré marquant la mise en service de SL1A et RL4.
Le projet 8X est une extension de capacité progressive réalisée dans l'emprise existante, visant une capacité contractuelle de 99,1 Mtpa, avec environ 31 Mtpa de demande dans la file d'attente d'accès au DBT au 30 avril 2026. Trois phases : SL4 sur le poste à quai 3 (4,4 Mtpa, 538 M$), augmentation des stocks (4,1 Mtpa, 335 M$) et nouveaux systèmes de déchargement (6,4 Mtpa, 710 M$), pour un total de 14,9 Mtpa et 1 583 M$ (estimation FEL3 P95). Un graphique en cascade (AME) montre la demande mondiale de charbon métallurgique transporté par voie maritime passant de 376 Mt en 2025 à 476 Mt en 2040, l'Australie y contribuant à hauteur de +85 Mt ; un graphique en aires illustre l'évolution de la file d'attente d'accès.
À gauche : puces au-dessus d'un tableau des phases/capacités/coûts avec en-tête bleu sarcelle ; à droite : graphique en cascade au-dessus d'un graphique en aires ; les notes de bas de page incluent la référence à la décision tarifaire de la QCA.
Profil de la dette : limite de 2,35 milliards d'A$ avec 2,06 milliards d'A$ tirés au 30 juin 2026, liquidités de 261,4 millions A$, échéance de 6,3 ans, taux d'intérêt global moyen pondéré de 7,0 %. Profil de crédit : BBB/Stable (S&P), ratio de couverture du service de la dette de 2,6x (seuil de dégradation à 1,4x), marge de manœuvre d'environ 415 millions A$ sous le seuil d'endettement de S&P. Les graphiques présentent le profil d'échéance de la dette par limite de facilité de 2026 à 2034-2038, la dette nette sur EBITDA de l'exercice 2022 au S1 2026, et un graphique en anneau de la dette tirée par source (dette bancaire, USPP, AMTN, produits dérivés structurés).
Deux petits tableaux avec en-tête bleu sarcelle (Profil de la dette, Profil de crédit) en haut à gauche ; graphique à barres des échéances en dessous ; colonne de droite avec un graphique linéaire dette nette/EBITDA au-dessus d'un graphique en anneau libellé à 2,06 milliards $.
Sept priorités : croissance organique des revenus via de nouvelles initiatives et le NECAP ; achèvement du chargeur de navires 1A et du récupérateur 4 dans les délais et le budget impartis ; captation des volumes de charbon métallurgique à long terme du bassin de Bowen, y compris l'évaluation 8X ; refinancement pour réduire les coûts d'intérêt tout en restant en catégorie investissement ; diversification par des acquisitions présentant un profil de risque similaire ; exploration des futures utilisations alternatives du DBT ; et initiatives ESG à l'échelle du terminal.
Liste numérotée des sept priorités avec de grands chiffres bleu aqua et des filets de séparation à gauche ; grande photo aérienne de la jetée à droite.
Intercalaire de section introduisant les diapositives de l'annexe.
Panneau gauche bleu sarcelle foncé avec coin arrondi et le mot « Annexes » ; côté droit photo pleine page d'un chargeur de navires chargeant un vraquier rouge.
Six caractéristiques du modèle : réglementation souple avec un accord de tarification jusqu'en 2031 ; contrats « take-or-pay » sur 84,2 Mt engagés jusqu'en 2028 au moins ; protection en cas de force majeure ; Base TIC indexée sur l'IPC australien plus les rendements NECAP au taux obligataire à 10 ans plus marge ; répercussion intégrale des coûts d'exploitation et de maintenance ; et mutualisation des revenus de capacité non contractée entre les clients, sauf circonstances limitées.
Grille de six cartes de texte bleu sarcelle foncé (3 x 2), chacune avec un titre bleu aqua et une icône en trait ; grande photo d'équipement de chargement de navires à l'extrême droite.
Tableau des clients au 30 juin 2026 : Anglo American, Argo Resources, Glencore, Middlemount Coal, QMetco, Peabody, Pembroke Resources, Stanmore Resources, TerraCom et Whitehaven Coal, avec leurs mines respectives (ex. Moranbah North, Hail Creek, Olive Downs, Daunia). Un graphique en anneau répartit la capacité contractuelle de 84,2 Mtpa par client anonymisé, le plus important détenant 25,05 Mtpa (30 %).
À gauche : tableau clients/mines à deux colonnes avec en-tête bleu sarcelle ; à droite : graphique en anneau avec 84,2 Mtpa au centre et une légende.
Toute la dette en devises étrangères est convertie en AUD par swap (aucun risque de change) et le risque de taux d'intérêt est géré par des émissions à taux fixe et des swaps. Le taux global moyen pondéré était de 7,01 % au 30 juin 2026 et 90,1 % de la dette tirée était couverte. Tableau récapitulatif : 973,5 M$ tirés arrivant à échéance dans 2 à 5 ans et 1 083,7 M$ au-delà de 5 ans, total tiré 2 057,2 M$, non tiré 216,5 M$, total 2 273,7 M$. Un graphique combiné montre la dette à taux fixe par rapport à la dette à taux variable et le % fixe de 2026 à 2031.
Étroite colonne de puces à gauche ; côté droit, un graphique combiné barres et lignes au-dessus d'un tableau récapitulatif de la dette avec en-tête bleu sarcelle.
Tableau NECAP approuvé au 1er juillet 2026 : récupérateur RL4 (115,6 M$ approuvés, 82,3 M$ dépensés), chargeur de navires SL1A (165,4 M$ approuvés, 139,8 M$ dépensés) et séries régulières (319,6 M$ approuvés) ; total de 600,6 M$ approuvés, 459,8 M$ dépensés, 232,5 M$ dans la base d'actifs et 370,6 M$ restant à inclure. Une nouvelle série NECAP régulière Z de 38,5 M$ a été approuvée à l'unanimité le 13 juillet 2026, portant le total à 639,1 M$ approuvés et 409,0 M$ restant à inclure. Environ 300 M$ (+ IDC) devraient rejoindre la base d'actifs le 1er juillet 2027, soit une hausse de la charge NECAP d'environ 0,53 $/t.
Trois puces en haut ; large tableau financier avec en-tête bleu sarcelle comprenant sept colonnes numériques et des lignes de totaux en gras en dessous.
En février 2026, DBI a publié son premier rapport de développement durable selon la norme AASB S2 « Climate-related Disclosures », couvrant la période à partir du 1er janvier 2025. Les publications alignent le climat avec la stratégie et la gouvernance et incluent une analyse de scénarios ; les principes retenus sont la transparence, la proportionnalité, l'intégrité et la cohérence.
Encadré à gauche avec l'image de couverture du rapport de développement durable 2025 et un texte descriptif ; à droite, deux encadrés superposés avec des barres d'en-tête bleu aqua listant le contenu et les principes de publication.
Sécurité : aucun décès ni blessure/maladie grave et 2 incidents à haut potentiel au S1-26. Diversité : 57 % de femmes au conseil d'administration et 43 % de femmes aux postes de direction. Communauté : ateliers STEM « Healthy Rivers to Reef » à Mackay, Whitsunday et Isaac. Gouvernance : trois nouveaux administrateurs non exécutifs depuis septembre 2025. Achats : plus de 95 % des achats pour le nouveau chargeur de navires et le récupérateur effectués auprès d'entreprises australiennes.
Cinq zones de texte encadrées disposées en grille avec des étiquettes latérales verticales bleu sarcelle « Social » et « Gouvernance » ; photo aérienne des environs du terminal dans la cellule en bas à droite.
S1-26 vs S1-25 (en millions de dollars australiens A$) : revenus TIC 156,5 vs 151,1, revenu total 433,3 vs 395,4, EBITDA 150,5 vs 143,8 (marge de 95 %), coûts financiers nets (55,8) vs (58,3), bénéfice net avant impôts 74,2 vs 65,4, bénéfice net après impôts 49,2 vs 43,1. Un second tableau présente les coûts d'intérêt nets supportés de 51,1 vs 51,7, stables malgré une dette NECAP plus élevée après le refinancement de décembre 2025. Des notes numérotées expliquent les revenus TIC, les autres revenus, l'EBITDA et les coûts financiers.
À gauche : tableau de compte de résultat sur toute la hauteur avec en-tête bleu sarcelle et colonne de la période actuelle ombrée ; à droite : notes numérotées dans des cercles bleu sarcelle au-dessus d'un tableau des composantes des coûts financiers.
FFO de 92,7 M$ contre 84,1 M$ ; dépenses d'investissement (93,6) contre (57,5) ; produits des emprunts 758,5 et remboursements (768,0) reflétant l'AMTN de 350 M$ sur 5 ans avec un coupon de 6,234 % (échéance le 24 mars 2031) et le remboursement d'une facilité à terme syndiquée de 250 M$ ; distributions via des dividendes non imposés (30,0) et des remboursements de billets de prêt (36,9) ; la trésorerie est passée de 110,5 à 66,5.
Tableau des flux de trésorerie à gauche avec en-tête bleu sarcelle et colonne actuelle ombrée ; colonne de droite comprenant cinq notes explicatives numérotées.
Définitions des termes utilisés dans la présentation : $ (dollar australien sauf indication contraire), 8X Project (expansion à un maximum de 99,1 Mtpa), AU (Access Undertaking), DBI, DBT, EBITDA, FFO, NECAP, Opérateur, QCA, TIC, USPP et unités.
Deux tableaux de glossaire côte à côte avec des cellules de termes bleu aqua clair ; bande photo panoramique de navires à la jetée en dessous.
Mentions légales : informations à jour au 19 octobre 2026, à lire conjointement avec les publications de DBI sur l'ASX ; ne constitue pas une offre ou un conseil en produits financiers ; déclarations prospectives ; tous les chiffres sont en dollars australiens ; réserves sur les données sectorielles d'AME ; mesures non-IFRS étiquetées comme non réglementaires.
Texte dense en petits caractères sur deux colonnes avec des sous-titres bleu aqua.
Questions courantes sur cette diapositive et le contenu de présentation sous-jacent.
Il s'agit d'une présentation aux investisseurs de 22 diapositives de Dalrymple Bay Infrastructure (DBI), propriétaire du terminal d'exportation de charbon Dalrymple Bay Terminal dans le Queensland, déposée auprès de l'ASX le 19 octobre 2026. La couverture indique « Investor Presentation — October/November 2026 ». Elle couvre les résultats du H1-26, le modèle économique « take-or-pay » TIC, la croissance NECAP et 8X, le bilan et l'ESG.
Pour le semestre clos au 30 juin 2026, l'EBITDA s'est élevé à 150,5 millions de dollars australiens (+4,7 %), le FFO à 92,7 millions de dollars australiens (+10,2 %), le bénéfice net après impôts à 49,2 millions de dollars australiens (contre 43,1 millions A$) et les distributions à 13,5 cents par titre (+14,9 %).
Tous les montants sont en dollars australiens (A$, indiqués par $ dans le support). Contrairement à de nombreuses sociétés de l'ASX dont l'exercice fiscal s'étend de juillet à juin, DBI publie ses résultats sur la base de l'année civile ; le H1-26 correspond donc à la période de janvier à juin 2026. Par ailleurs, la Terminal Infrastructure Charge est fixée par année TIC, qui s'étend du 1er juillet au 30 juin (la TY-26/27 va du 1er juillet 2026 au 30 juin 2027).
La TIC est la redevance par tonne payée par tous les clients sur chacune des 84,2 Mt de capacité contractuelle du terminal sur une base « take-or-pay ». Elle s'élève à 4,02 $/t à partir du 1er juillet 2026, composée de la TIC de base indexée sur l'IPC (3,66 $/t) et de la charge NECAP (0,35 $/t).
8X est une expansion progressive au sein de l'emprise actuelle du terminal visant à atteindre 99,1 Mtpa de capacité contractuelle. Le support détaille trois phases ajoutant 14,9 Mtpa pour un coût estimé à 1 583 millions $, et note environ 31 Mtpa de demande en file d'attente d'accès ; DBI n'a pas encore pris de décision finale d'investissement.
Le PDF est le support tel qu'il a été déposé auprès de l'ASX. Le PPTX est un fichier PowerPoint modifiable converti à partir de ce PDF ; les textes et les tableaux peuvent donc être modifiés, bien que certaines mises en page et graphiques puissent nécessiter un ajustement par rapport au fichier source original.
Les investisseurs en infrastructures et en rendement, les analystes de crédit et les équipes de relations investisseurs des ports, des services publics ou des autoroutes à péage qui recherchent un exemple pour expliquer des revenus contractuels, une croissance des tarifs tirée par le capex et une politique de distribution dans un support concis.
La présentation a été déposée auprès de l'Australian Securities Exchange le 19 octobre 2026 et est disponible via les annonces de DBI sur le site de l'ASX et dans l'espace investisseurs de DBI.

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
Référencez des conceptions professionnelles, choisissez votre style et générez des diapositives avec un rendu de texte parfait. Alimenté par Nano Banana—commencez à créer votre présentation maintenant.
Votre Agent IA pour les diapositives. Gagnez du temps, brillez plus vite avec la création intelligente de présentations.




© 2026 2slides. Tous droits réservés.