
Fait partie de Exemples de présentations investisseurs
Credicorp Strategic Update 2026 : Scaling our Ecosystem Advantage — présentation de la journée des investisseurs de Credicorp Ltd (NYSE : BAP), le plus grand groupe de services financiers du Pérou, déposée auprès de la SEC en tant que pièce jointe au Form 6-K le 17 novembre 2026.
Utilise la couverture de cette présentation comme référence de style pour des diapositives créées à partir de votre propre contenu. Ou choisissez une page ci-dessous pour utiliser sa mise en page comme référence.
Navigation rapide
Étiquettes
Partager les diapositives
Credicorp Strategic Update 2026 : Scaling our Ecosystem Advantage — présentation de la journée des investisseurs de Credicorp Ltd (NYSE : BAP), le plus grand groupe de services financiers du Pérou, déposée auprès de la SEC en tant que pièce jointe au Form 6-K le 17 novembre 2026.
Vue détaillée de chaque page de diapositive, incluant la mise en page, le contenu clé et les éléments visuels.
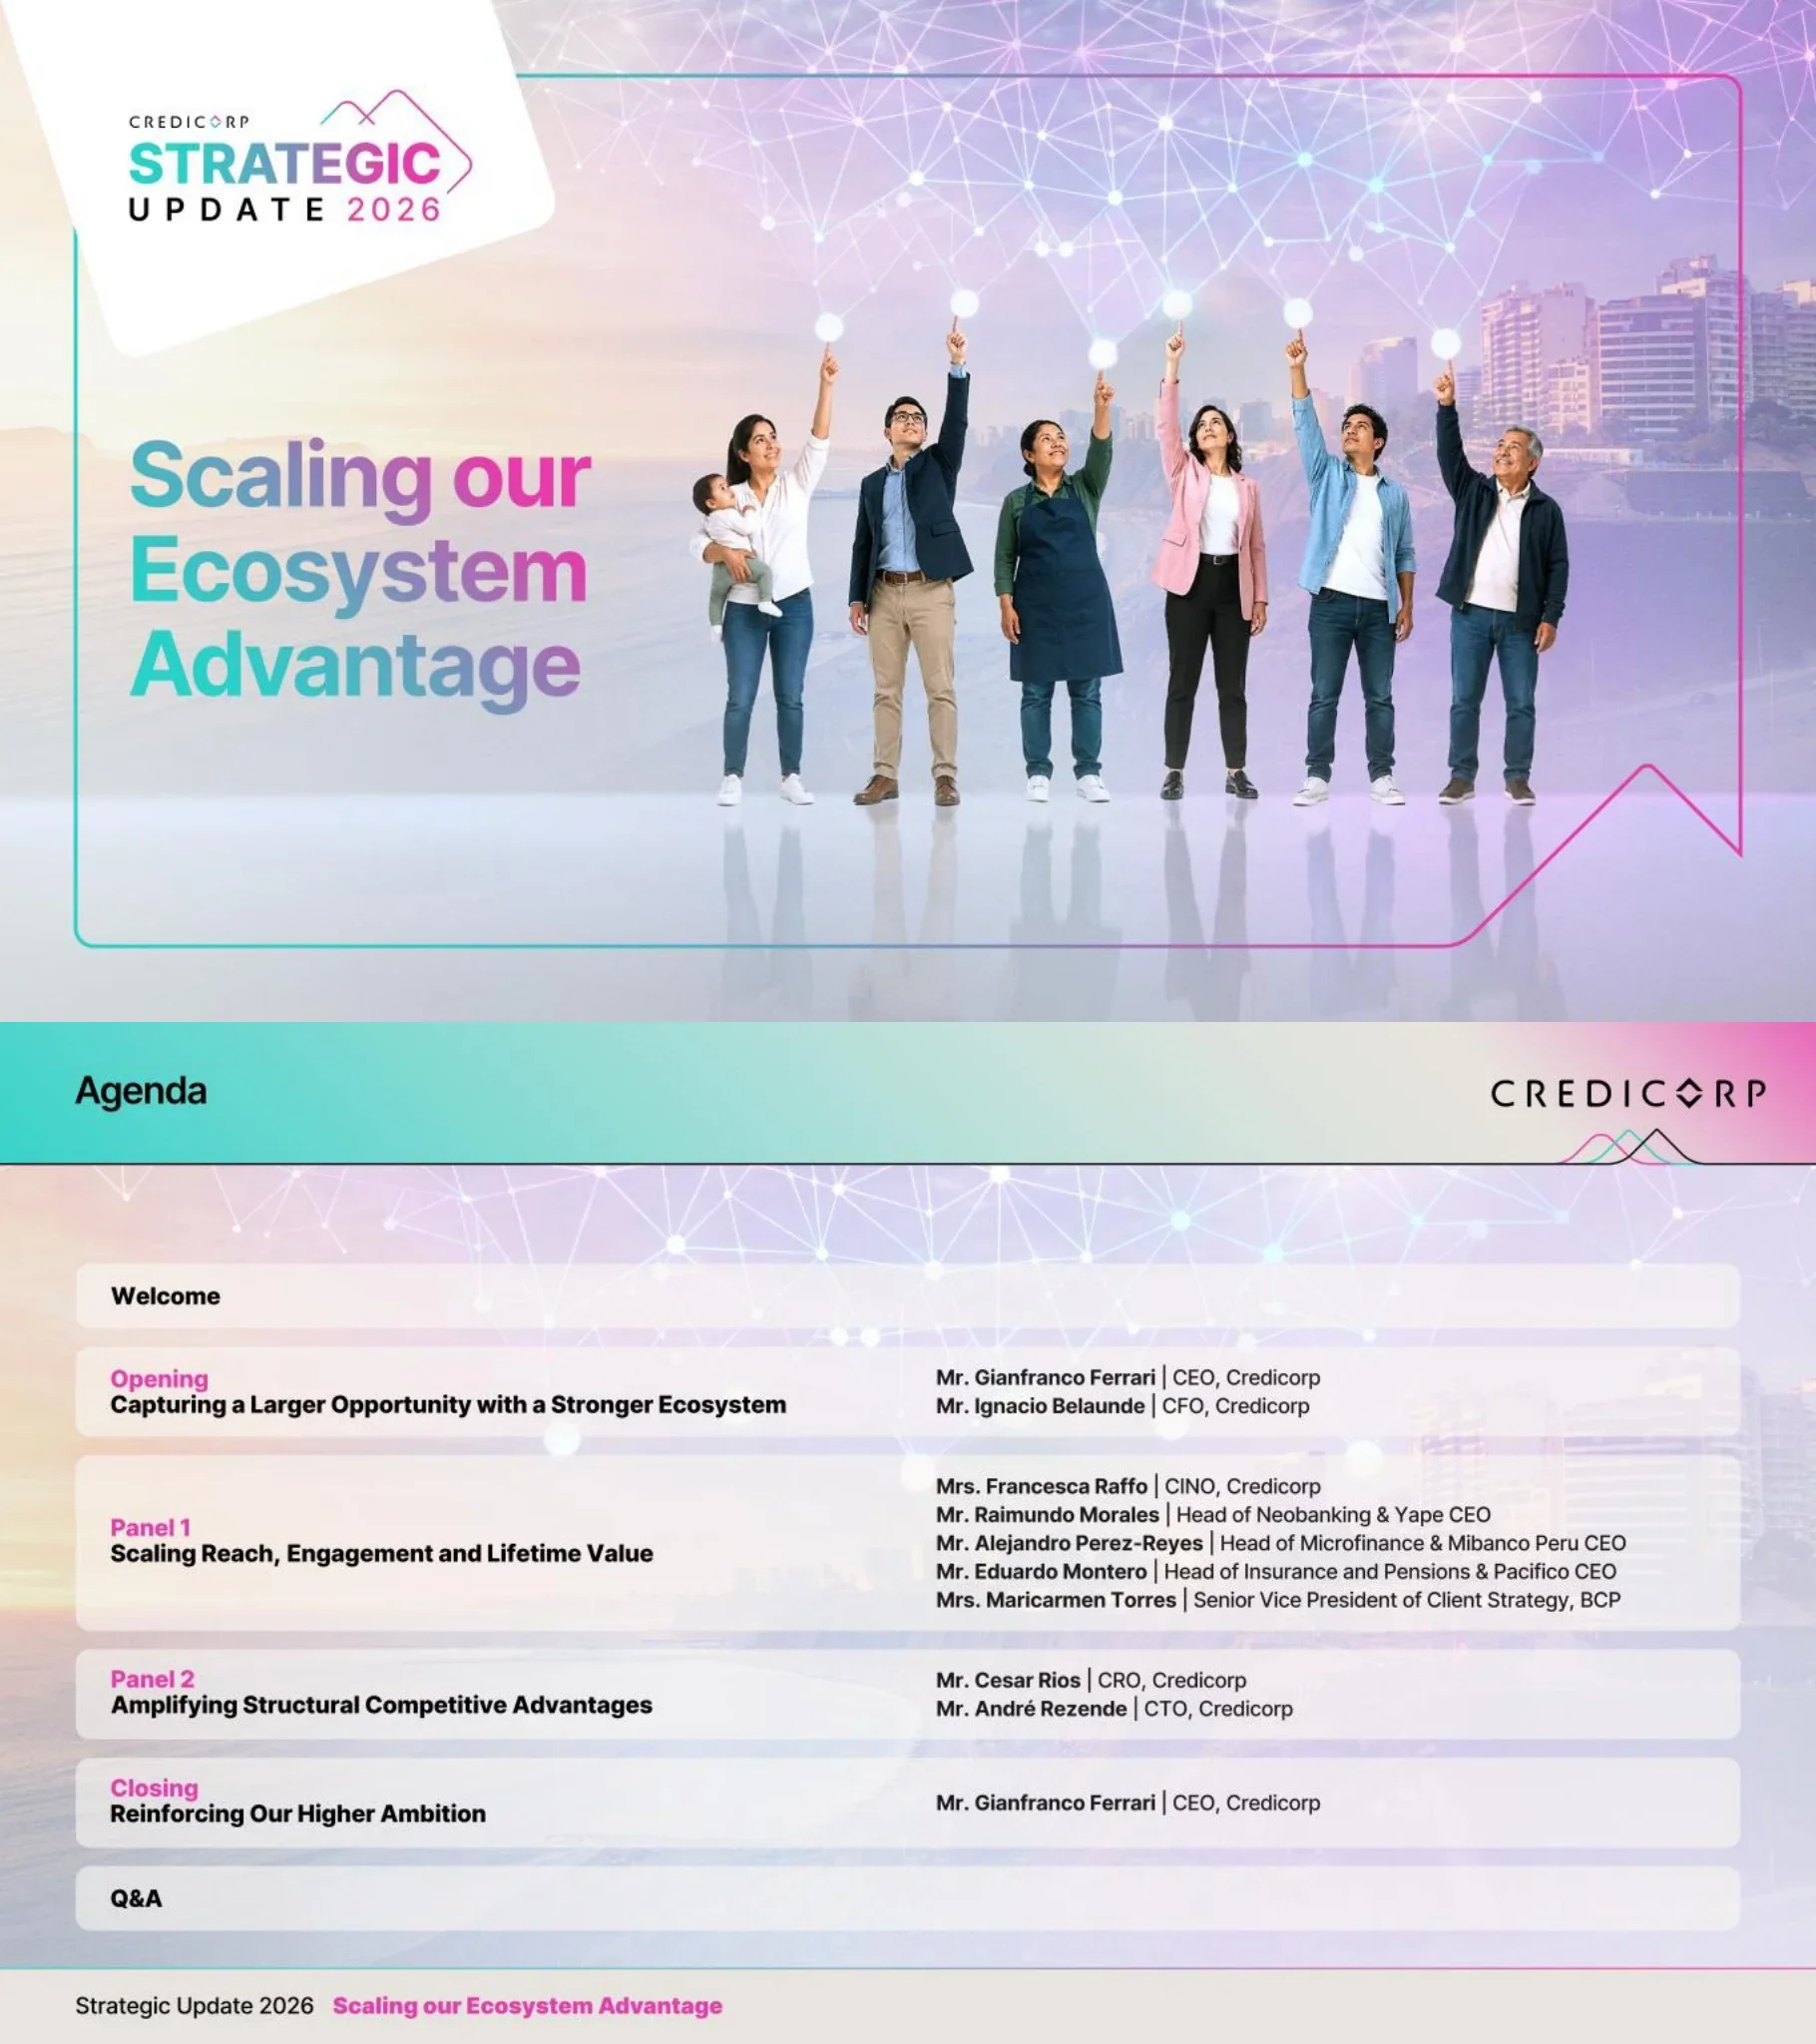
La couverture de la mise à jour stratégique 2026 de Credicorp porte le titre « Scaling our Ecosystem Advantage » dans un dégradé bleu sarcelle vers magenta. Six personnes d'horizons divers pointent vers le haut en direction d'un réseau lumineux de nœuds connectés au-dessus du littoral de Lima, symbolisant un écosystème connecté au service de nombreux types de clients.
Fond photographique plein cadre avec un cartouche de logo blanc incliné en haut à gauche, grand titre en dégradé sur la gauche et une photo de groupe à droite, encadrée par un fin liseré bleu sarcelle vers rose.
L'ordre du jour comprend l'accueil, une introduction (« Capturing a Larger Opportunity with a Stronger Ecosystem ») par le CEO Gianfranco Ferrari et le CFO Ignacio Belaunde, ainsi que le Panel 1 (« Scaling Reach, Engagement and Lifetime Value ») réunissant cinq intervenants, dont les dirigeants de Yape et Mibanco Peru. Le Panel 2 (« Amplifying Structural Competitive Advantages ») accueille le CRO Cesar Rios et le CTO Andre Rezende, suivi d'une conclusion par le CEO et d'une session de Q&A.
Bandeau d'en-tête avec titre et logo ; six rangées arrondies avec les noms de sections en rose et gras à gauche, et les noms et titres des intervenants à droite.
Une note de mise en garde dense sur les déclarations prospectives, faisant référence à la Section 27A du U.S. Securities Act de 1933 et à la Section 21E de l'Exchange Act de 1934. Elle énumère sous forme de puces les facteurs de risque, notamment les conditions politiques et réglementaires au Pérou, le taux de change Sol/US Dollar, la qualité du portefeuille de prêts, la concurrence, la cybersécurité et les modifications des lois des Bermudes, et renvoie les lecteurs à l'Item 3.D Risk Factors du Form 20-F.
Carte de texte unique de grande taille avec un titre en gras, des paragraphes et une liste à puces des risques, sous l'en-tête et le pied de page standards.
Intercalaire de section intitulé « Opening: Capturing a Larger Opportunity with a Stronger Ecosystem ». Il présente Gianfranco Ferrari (Chief Executive Officer) et Ignacio Belaunde (Chief Financial Officer) avec leurs portraits.
Arrière-plan de type couverture avec carte logo en haut à gauche, étiquette rose centrée et titre noir, deux portraits encadrés avec noms et fonctions en dessous.
Deux graphiques à barres comparent le Peru à ses pairs. La croissance du PIB (TCAC 2026 vs 2024) affiche 3,4 % pour le Peru contre 2,4 % pour l'Amérique latine et 2,0 % pour les économies avancées. La pénétration financière (prêts par rapport au PIB, 2025) montre le Peru à 35 % contre 41 % pour la Colombie, 51 % pour la Bolivie, 58 % pour l'Équateur et 85 % pour le Chili.
Deux cartes de graphiques côte à côte avec le Peru mis en évidence en magenta face à des barres bleu sarcelle et grises ; note de bas de page avec les sources IMF et World Bank.
Un graphique en étoile présente Credicorp au centre d'un « écosystème intégré de premier plan » avec BCP, Yape, Mibanco, Pacifico Seguros, Krealo, Credicorp Capital, Prima AFP et Pacifico Salud. À droite, les « capacités partagées évolutives » (plateformes technologiques, données et analyses, IA, risques et cybersécurité) sont associées à une « exécution disciplinée » (gestion prudente des risques, discipline du capital, antécédents éprouvés, esprit d'innovation).
Deux cartes : à gauche, un diagramme radial de l'écosystème avec des logos circulaires autour d'un noyau en dégradé ; à droite, deux rangées de quatre tuiles d'icônes en bleu sarcelle et rose.
Pour BCP et Yape, le nombre total de clients est passé de 11 millions en 2021 à 21 millions en septembre 2026, la part des clients numériques grimpant de 46 % à 81 % du total, tandis que le coût de service a chuté de 34 %. Le nombre de clients actifs pour les prêts est passé de 1 million à 4 millions, portant leur part dans le total des clients de 9 % à 19 %. Les notes de bas de page définissent les clients numériques (70 % ou plus de transactions via des canaux numériques au cours des 6 derniers mois) et le coût de service (9M26 annualisé vs 2021).
Deux cartes de graphiques avec des barres appariées et des badges de pourcentage au-dessus ; un badge magenta mettant en avant -34 % et une longue note de bas de page en bas.
Quatre moteurs de création de valeur sont identifiés : croissance des activités de base, portefeuille d'innovation, monétisation de l'écosystème et levier opérationnel. Un graphique linéaire (2019-2029) montre que les revenus opérationnels augmentent plus vite que les dépenses opérationnelles, avec un point d'équilibre du portefeuille d'innovation marqué vers 2026. Les ambitions à moyen terme sont un ROE d'environ 22 % et un coefficient d'exploitation inférieur à 42 %, avec la NIM ajustée au risque, les revenus hors intérêts et le levier opérationnel comme principaux leviers.
Bande supérieure de quatre icônes, puis trois panneaux : un graphique par phases (zones/lignes), une liste de leviers avec flèches, et de grands chiffres d'ambition.
Intercalaire pour le Panel 1, « Scaling Reach, Engagement and Lifetime Value ». Les panélistes présentés sont Francesca Raffo (CINO), Alejandro Perez-Reyes (Head of Microfinance et CEO de Mibanco Peru), Raimundo Morales (Head of Neobanking et CEO de Yape), Eduardo Montero (Head of Insurance and Pensions et CEO de Pacifico) et Maricarmen Torres (SVP of Client Strategy, BCP).
Arrière-plan de type couverture avec un titre centré et une rangée de cinq portraits encadrés avec noms et fonctions.
Un tableau de bord à quatre rangées compare 2021 à septembre 2026 : utilisateurs actifs mensuels de Yape de 4,5 à 17,0 millions (x3,8), contribution au résultat net du marché de masse de BCP de 6 % à 21 % (x3,5), transactions numériques de Mibanco de 6 % à 45 % (x7,5) et contribution de la bancassurance de Pacifico de 26 % à 35 % (x1,3). Les notes de bas de page définissent chaque indicateur.
Rangées avec logo de la marque à gauche, nom de l'indicateur, encadré bleu sarcelle 2021, flèches chevrons, encadré magenta sept. 2026 et un cercle de couleur pour le multiplicateur avec flèche.
Un graphique en aires empilées des clients actifs (en millions, de 2016 à sept. 26) montre que le total de BCP atteint 4,3 millions, dont 3,2 millions pour Yape. Des encadrés indiquent que le nombre de clients pré-approuvés est passé de 2 à 10 millions depuis 2023, avec plus de 6 millions d'emprunteurs cumulés.
Carte graphique à gauche avec zones sarcelle et magenta ; à droite, deux blocs de mise en avant superposés, l'un avec bordure et l'autre avec un remplissage en dégradé.
Le marché de masse représente environ 50 % de la croissance annuelle du bénéfice de BCP en glissement annuel à fin sept. 2026. La croissance des trois pôles de valeur depuis 2019 est présentée comme suit : ~3x pour le portefeuille de prêts, ~2x pour le solde des dépôts et ~2x pour les commissions. Deux graphiques linéaires par cohorte (ventes croisées par client et transactions mensuelles payantes par client) montrent que les cohortes les plus récentes atteignent une valeur plus élevée plus tôt ; les étiquettes des axes sont très petites et seulement partiellement lisibles.
Colonne de gauche avec une carte de chiffres clés et une bande en dégradé de trois cercles ; panneau de droite avec deux graphiques de cohortes multi-lignes.
Le nombre d'utilisateurs actifs mensuels de Mibanco est passé de 47 000 (juin 23) à 141 000 (sept. 26), tandis que la part des transactions numériques a grimpé de 12 % à 45 %, soit environ 4x en 2 ans. Les transactions numériques sont passées de ~163 000 (janv. 24) à ~915 000 (sept. 26, soit 5,6x), les revenus non financiers de 129 (2024) à 206 (2026E) millions (1,6x), et les dépôts de détail de 40 % à 50 % du passif total (+10 points de pourcentage). La devise des revenus non financiers n'est pas précisée sur la diapositive.
À gauche, graphique combiné barres et lignes ; à droite, trois lignes avec bordures présentant les valeurs avant/après et des badges multiplicateurs circulaires.
Un diagramme bidirectionnel relie Credicorp (clients et distribution) à Pacifico (expertise en protection). La part de marché du détail est passée de 25,5 % (2022) à 27,7 % (août 26), soit +220 points de base, et le nombre de clients assurés a progressé de 4,7 millions à 7,4 millions (~1,6x).
À gauche, diagramme à flèches croisées entre deux blocs avec bordures ; à droite, carte en dégradé avec deux blocs de KPI avant/après et des pastilles de mise en avant blanches.
Un graphique en aires illustratif (2022-2031) montre le portefeuille d'innovation passant d'environ 10 % des revenus ajustés au risque aujourd'hui à 30 %, avec les initiatives de la « prochaine vague » à 10 %. Une note précise que Yape continue de développer sa monétisation, avec une croissance de plus de 30 % en glissement annuel des revenus ajustés au risque ; le graphique est divisé entre « Réel » et « Illustratif » au niveau de l'année 2026.
Une grande carte graphique avec un séparateur en pointillés pour 2026, des zones superposées magenta et sarcelle, et des étiquettes alignées à droite.
Les transactions mensuelles génératrices de revenus par MAU sont passées de 1,5 (2022) à 5,0 (2024) puis 7,5 (sept. 26), soit une multiplication par 5, avec une barre d'ambition pour 2029 sans valeur chiffrée. Le nombre de clients de crédit atteint 6,3 millions d'emprunteurs cumulés et 3,2 millions d'actifs en sept. 26, contre une ambition pour 2029 de 9,0 millions et 4,5 millions respectivement. Un encadré cite des tickets moyens de 440 S/. pour Yape contre 20 000 S/ pour le marché de masse de BCP (S/ désigne le sol péruvien).
Deux cartes graphiques en haut et trois encadrés avec bordures et sommets en pointe en bas.
Un parcours client en six étapes va des paiements à l'épargne, aux services récurrents, au crédit, à l'assurance et aux investissements. Les clients principaux et les clients possédant 3 produits ou plus affichent chacun une croissance de ~3x (variation de 2023 à 2026). La pénétration des prêts est de 20 % en 2026 avec une ambition de 2x pour 2029, et la pénétration de l'assurance santé est de 3 % avec une ambition de 3x pour 2029.
Parcours horizontal en haut composé de six cercles de couleur avec chevrons ; en bas, deux panneaux avec bordures intitulés « Le modèle est éprouvé » et « La plus grande opportunité est encore à venir ».
Le WhatsApp Banking est présenté comme un canal de croissance clé, avec quatre graphiques de tendance pour ses 8 premiers mois : les clients intégrés atteignant 21 000 en août, les décaissements 14 700, les comptes de dépôt 16 400 et les transferts 57 000. La diapositive mentionne également un réseau de plus de 282 agences à l'échelle nationale combiné à une vision client holistique ; les unités pour les décaissements et les transferts ne sont pas précisées.
Colonne de gauche avec une photo de téléphone et une carte de message en dégradé ; panneau de droite avec une grille 2x2 de graphiques linéaires titrés par des icônes.
Les écarts de pénétration de l'assurance sont illustrés : 2 familles sur 7 avec une couverture vie, 1 véhicule sur 4 assuré et 5 % de la classe moyenne avec une assurance santé privée. Les capacités pour élargir l'accès incluent un délai de mise sur le marché des produits de 1,5 mois et environ 60 000 consultations annuelles via les soins primaires « Middle Class Innovation » (plateforme de télémédecine et cliniques de proximité abordables).
Trois cartes de statistiques avec bordures et barres de progression segmentées en haut, et une bannière en dégradé sur toute la largeur avec deux statistiques de capacité en bas.
Intercalaire pour le Panel 2, « Amplifier les avantages concurrentiels structurels », présentant Cesar Rios (Directeur des risques (Chief Risk Officer)) et Andre Rezende (Directeur de la technologie (Chief Technology Officer)).
Arrière-plan de type couverture avec titre centré et deux portraits encadrés avec noms et fonctions.
Un tableau comparatif oppose les anciennes et nouvelles approches : la technologie passe de solutions spécifiques à des plateformes standardisées avec un cycle de déploiement réduit ; les données évoluent d'analyses isolées vers des actifs partagés à l'échelle du groupe ; l'IA passe de cas d'usage isolés à des processus intégrés et des composants réutilisables ; la cybersécurité passe de capacités distribuées à un modèle de défense intégré et une réponse coordonnée.
Quatre rangées d'étiquettes en flèches bleues, cellules « De » en bleu sarcelle clair et cellules « À » en rose avec puces.
Le volume de données en pétaoctets passe de 1,4 Po en 2020 à 3,8 Po en 2025 et 6,1 Po en 2026E (soit une multiplication par 4), avec des projections pour 2027E et 2028E affichées sous forme de barres grises sans valeurs précises. Deux statistiques clés : 90 % des décaissements proviennent de leads, et plus de 5 000 utilisateurs sont potentiellement autonomisés par des produits de données d'entreprise fiables.
Graphique à barres en haut avec une flèche, deux cartes de statistiques au milieu et une bannière de conclusion en dégradé en bas.
La Phase 1 (adoption) indique que 90 % des employés utilisent des outils tels que GitHub Copilot, M365 Copilot et GenIA, avec plus de 100 cas d'usage de l'IA et plus de 400 en préparation. La Phase 2 (impact commercial) vise une réduction de 20 % à 80 % du temps de cycle grâce aux agents IA et 40 % à 60 % des demandes clients traitées par automatisation. Trois principes sont énoncés : augmenter la réutilisation, flux de travail basés sur des agents, et une IA gouvernée et fiable.
Icône IA circulaire à gauche avec anneaux concentriques ; au centre et à droite, deux cartes de phase avec de grands chiffres ; bande inférieure avec trois icônes de principes.
Une diapositive qualitative intitulée « Une cybersécurité qui protège aujourd'hui et permet demain » reposant sur trois piliers : anticiper (vulnérabilités critiques et élevées), détecter (réduction du temps moyen de détection, MTTD) et répondre (réduction du temps moyen de réponse, MTTR). Aucune valeur numérique n'est affichée. La conclusion indique : « Une mise à l'échelle sécurisée qui protège les clients, permet la transformation, renforce la résilience et préserve la confiance. »
Une grande carte avec un titre bicolore, trois colonnes d'icônes et une bannière de message en dégradé.
Le portefeuille numérique de fonds de roulement pour les PME de BCP est passé de 1,6 milliard de S/ (sept. 2025) à 2,9 milliards S/ (sept. 2026), soit environ x2, et le portefeuille Yape de 0,6 milliard S/ à 2,3 milliards S/, soit environ x4. Au niveau du portefeuille de détail, les prêts ont augmenté de +18 %, le revenu net d'intérêts de +26 % et les provisions ont chuté de -8 % entre sept. 2025 et sept. 2026, soutenant la croissance par l'amélioration de la qualité des actifs.
À gauche, deux petites cartes de graphiques à barres avec flèches de croissance ; à droite, trois cartes d'icônes et une bannière de message en dégradé.
Credicorp présente ses fronts prioritaires (infrastructure et continuité, employés, clients et communauté, communications) et un flux allant des signaux précoces à l'action, basé sur des sources multiples pour surveiller et ajuster. Un graphique en anneau montre une exposition directe d'environ 8 % du portefeuille total de prêts au mois de septembre 2026 : 5 % BCP détail, 2 % Mibanco microfinance et 1 % BCP de gros.
Colonne de gauche avec quatre encadrés à puces ; en haut à droite, une rangée de processus à cinq icônes et en bas, un graphique en anneau avec des lignes de repère vers les segments.
Intercalaire pour la section de clôture, « Renforcer notre ambition la plus haute », présentée par Gianfranco Ferrari, Directeur général.
Arrière-plan de type couverture avec titre centré et un seul portrait encadré avec nom et fonction.
Quatre thèmes encadrent la stratégie : des relations plus approfondies et une valeur client accrue sur la durée, des capacités partagées et une rentabilité renforcée, des ambitions claires de création de valeur, et une exécution disciplinée avec une valeur durable. Les ambitions à moyen terme sont un ROE d'environ 22 %, un coefficient d'exploitation inférieur à 42 % et environ 6 millions de clients emprunteurs actifs ; l'ambition pour 2031 est d'atteindre environ 30 % des revenus ajustés au risque provenant du portefeuille d'innovation.
À gauche, pile de quatre barres dégradées numérotées ; au centre et à droite, cartes avec de grands chiffres d'ambition.
La présentation se termine en reprenant le visuel de couverture et son titre « Développer l'avantage de notre écosystème » avec le logo Strategic Update 2026, encadrant ainsi la présentation avant la session de questions-réponses.
Identique à la couverture : arrière-plan photo plein cadre, carte logo en haut à gauche, titre en dégradé et photo de groupe de six personnes.
Questions courantes sur cette diapositive et le contenu de présentation sous-jacent.
Il s'agit d'un support de 29 pages pour la journée des investisseurs, intitulé « Scaling our Ecosystem Advantage ». Il couvre les facteurs porteurs macroéconomiques du Pérou, l'écosystème intégré de Credicorp (BCP, Yape, Mibanco, Pacifico et autres), les indicateurs de croissance du numérique et du crédit, les capacités partagées en matière de données, d'IA et de cybersécurité, une étude de cas sur la réponse aux risques liés à El Niño, ainsi que les ambitions finales.
Les diapositives affichent des ambitions à moyen terme d'environ 22 % de ROE, un coefficient d'exploitation inférieur à 42 % et environ 6 millions de clients emprunteurs actifs. Pour 2031, l'ambition est que le portefeuille d'innovation atteigne environ 30 % des revenus ajustés au risque, contre environ 10 % aujourd'hui. Il s'agit de déclarations prospectives couvertes par la page « safe-harbor ».
Il s'agit de la mise à jour stratégique 2026 de Credicorp Ltd (NYSE : BAP), déposée auprès de la SEC en tant que pièce jointe au formulaire 6-K le 17 novembre 2026. Comme il s'agit d'une communication de société cotée, le contenu reflète la propre présentation de sa stratégie par la direction.
BCP (y compris son segment de marché de masse et le modèle « Principality »), Yape (le portefeuille électronique et le crédit), Mibanco (microfinance, y compris les services bancaires via WhatsApp) et Pacifico (assurance) font l'objet de diapositives dédiées. Le diagramme de l'écosystème montre également Krealo, Credicorp Capital, Prima AFP et Pacifico Salud.
Le nombre d'utilisateurs actifs mensuels de Yape est passé de 4,5 millions en 2021 à 17,0 millions en septembre 2026 (multiplié par 3,8). Ses clients actifs en crédit ont atteint 3,2 millions, on compte plus de 6 millions d'emprunteurs cumulés, et l'ambition pour 2029 est de 9,0 millions d'emprunteurs cumulés et 4,5 millions de clients actifs en crédit.
Le support utilise le S/ pour les soles péruviens (par exemple, un ticket moyen Yape de S/440 et des milliards de S/ pour les portefeuilles PME et Yape). Certains chiffres, comme les revenus non financiers de Mibanco, n'affichent pas de devise sur la diapositive.
Elle constitue une excellente référence en termes de design et de structure : ordre du jour, intercalaires d'intervenants, tableaux de bord d'indicateurs clés (KPI), graphiques avant/après, tableaux de transition et diapositive d'ambition finale. Vous pouvez télécharger le PPTX modifiable pour adapter les mises en page à votre propre contenu, en gardant à l'esprit que l'image de marque et les données de Credicorp appartiennent à Credicorp.
Le support est proposé au format PDF et en PPTX modifiable. Notez que quelques notes de bas de page et axes de graphiques (par exemple les graphiques de cohortes sur la diapositive BCP marché de masse) sont très petits, et que certaines barres de projection n'affichent pas de valeurs chiffrées.

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
Référencez des conceptions professionnelles, choisissez votre style et générez des diapositives avec un rendu de texte parfait. Alimenté par Nano Banana—commencez à créer votre présentation maintenant.
Votre Agent IA pour les diapositives. Gagnez du temps, brillez plus vite avec la création intelligente de présentations.


© 2026 2slides. Tous droits réservés.