
Fait partie de Exemples de présentations investisseurs · Exemples de présentations investisseurs indiennes
Présentation aux investisseurs de Bajaj Finserv Limited pour le Q2 FY2027 (trimestre clos le 30 septembre 2026, période de juillet à septembre 2026 de l'exercice fiscal indien se terminant le 31 mars 2027), affichant un chiffre d'affaires consolidé de ₹43 416 crore (+16,7 %), un bénéfice net consolidé de ₹5 952 crore (+25,4 %) et un bénéfice net attribuable aux propriétaires de ₹2 758 crore (+22,9 %). Ce support de 117 pages a été déposé auprès de la BSE et de la NSE (NSE : BAJAJFINSV, BSE : 532978) le 3 novembre 2026 et couvre Bajaj Finance, Bajaj Housing Finance, Bajaj General Insurance, Bajaj Life Insurance, Bajaj Finserv Health, Bajaj Finserv Direct (Bajaj Markets), Bajaj AMC et Bajaj Financial Securities. Tous les montants sont en ₹ crore, où un crore équivaut à 10 millions.
Utilise la couverture de cette présentation comme référence de style pour des diapositives créées à partir de votre propre contenu. Ou choisissez une page ci-dessous pour utiliser sa mise en page comme référence.
Navigation rapide
Étiquettes
Partager les diapositives
Présentation aux investisseurs de Bajaj Finserv Limited pour le Q2 FY2027 (trimestre clos le 30 septembre 2026, période de juillet à septembre 2026 de l'exercice fiscal indien se terminant le 31 mars 2027), affichant un chiffre d'affaires consolidé de ₹43 416 crore (+16,7 %), un bénéfice net consolidé de ₹5 952 crore (+25,4 %) et un bénéfice net attribuable aux propriétaires de ₹2 758 crore (+22,9 %). Ce support de 117 pages a été déposé auprès de la BSE et de la NSE (NSE : BAJAJFINSV, BSE : 532978) le 3 novembre 2026 et couvre Bajaj Finance, Bajaj Housing Finance, Bajaj General Insurance, Bajaj Life Insurance, Bajaj Finserv Health, Bajaj Finserv Direct (Bajaj Markets), Bajaj AMC et Bajaj Financial Securities. Tous les montants sont en ₹ crore, où un crore équivaut à 10 millions.
Vue détaillée de chaque page de diapositive, incluant la mise en page, le contenu clé et les éléments visuels.
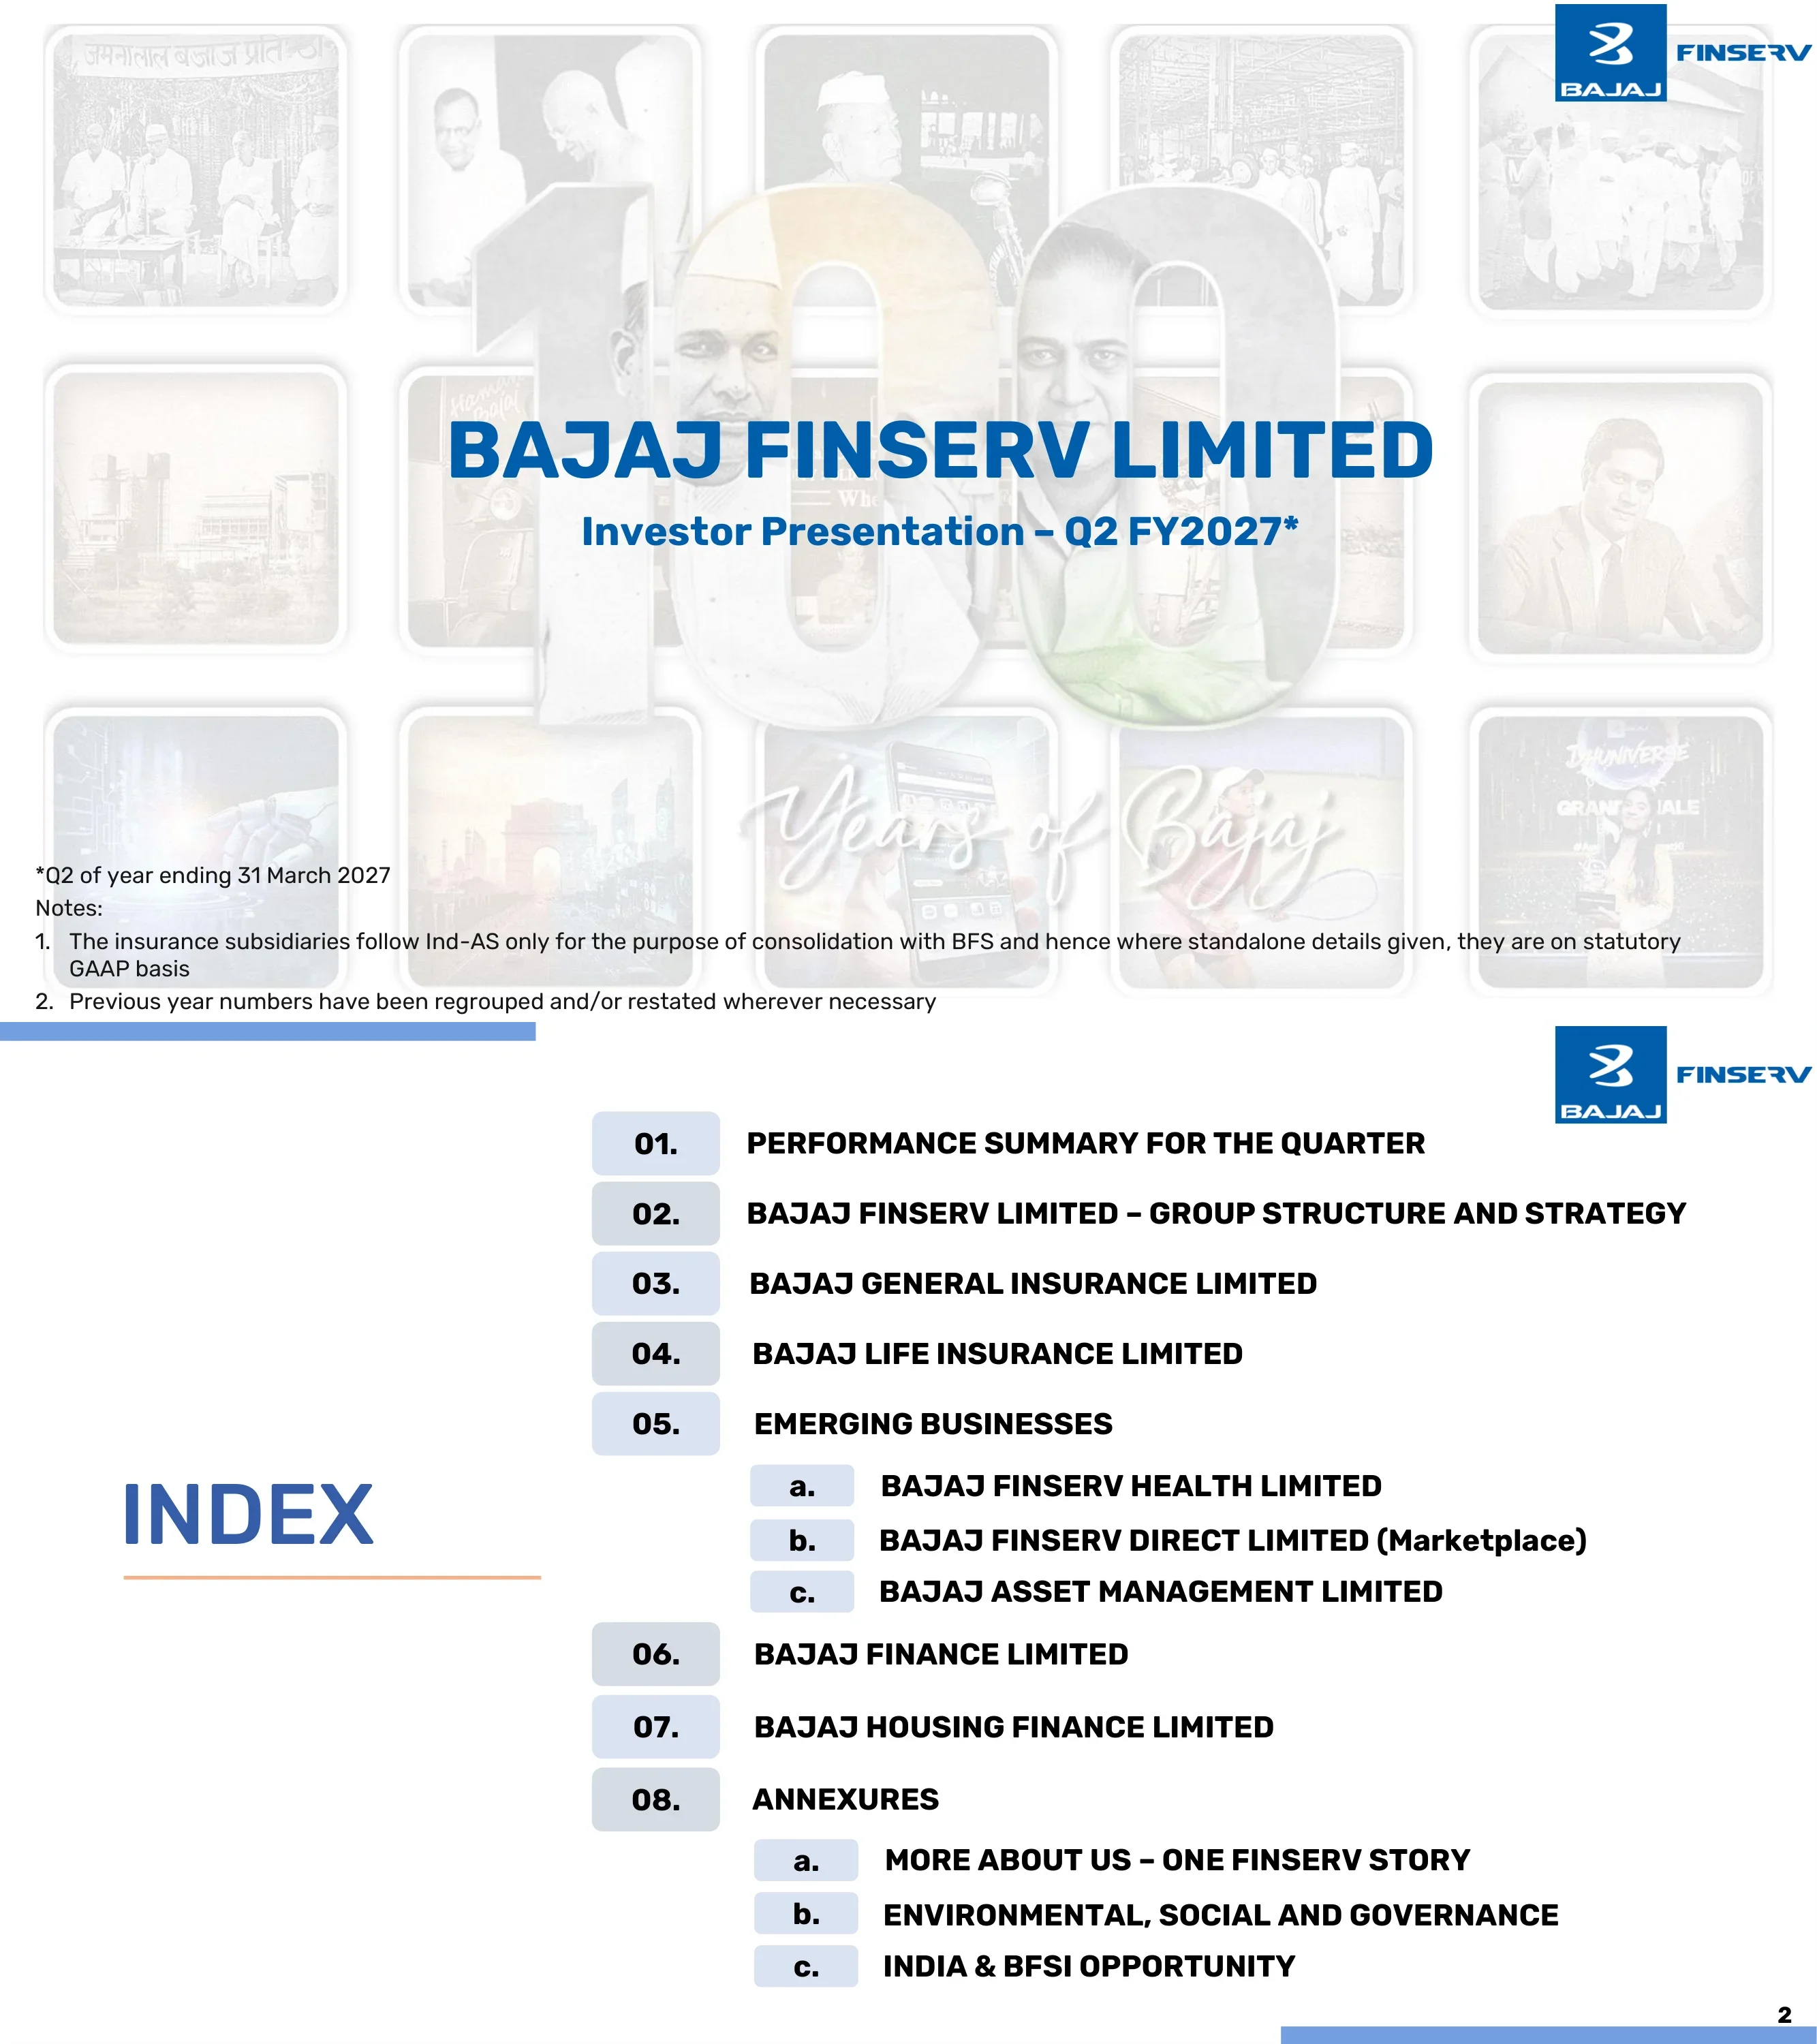
Couverture de la présentation investisseurs pour le FQ2 2027 (trimestre de l'exercice se terminant le 31 mars 2027). Les notes précisent que les filiales d'assurance utilisent les normes GAAP statutaires pour les chiffres individuels et que les chiffres de l'année précédente ont été regroupés.
Bloc de titre en gras sur un collage estompé de photos historiques avec une inscription « 100 Years of Bajaj » en grand et de petites notes de bas de page.
Ordre du jour composé de huit sections numérotées : résumé des performances, structure et stratégie du groupe, Bajaj General, Bajaj Life, activités émergentes (Health, Direct, AMC), Bajaj Finance, Bajaj Housing Finance et annexes.
Grand titre « INDEX » à gauche avec une liste numérotée de 01 à 08 et des sous-éléments lettrés à droite.
Diapositive de séparation introduisant la section du résumé des performances trimestrielles.
Diapositive textuelle avec de grandes capitales bleues et un sous-titre encadré en orange.
Chiffre d'affaires consolidé de ₹43 416 crore (+16,7 % contre ₹37 215 crore), PAT consolidé de ₹5 952 crore (+25,4 %) et PAT attribuable aux propriétaires de ₹2 758 crore (+22,9 %). Le chiffre d'affaires du FH1 s'élève à ₹85 453 crore (+17,8 %) et la situation nette consolidée à ₹83 974 crore (+9,8 %).
Tableau avec en-tête bleu marine présentant des groupes de colonnes FQ2, FH1 et FY26, ainsi qu'une note bordée d'orange sur les pertes MTM chez Bajaj General (₹121 crore) et Bajaj Life (₹56 crore).
GWP de ₹7 056 crore (+10,0 %), GWP hors culture et santé publique de ₹5 636 crore (+21,3 %), PAT de ₹420 crore (en baisse de 18,8 %), ROE de 15,1 %, ratio combiné de 104,5 % et AUM de ₹36 313 crore. La solvabilité s'établit à 229 % contre une norme de 150 %.
Tuiles de KPI regroupées sous des en-têtes en ruban bleu (Primes brutes émises, Rentabilité, Autres indicateurs) avec une colonne de commentaires bleu clair sur la droite.
GWP de ₹10 277 crore (+22,8 %), RWRP de ₹1 942 crore (+5,0 %), VNB de ₹512 crore (+39,6 %) avec une marge de 21,6 %, AUM de ₹146 322 crore et PAT de ₹55 crore contre ₹13 crore. La protection des particuliers a crû de 51 % et la solvabilité est de 255 %.
Tuiles de KPI avec en-têtes en ruban (Revenus, VNB et Marge, Autres indicateurs) à côté d'un panneau de commentaires bleu clair.
Revenu total net de ₹15 974 crore (+23,0 %), AUM de ₹584 624 crore (+26,5 %), PAT de ₹6 267 crore (+28,5 %), ROE de 20,6 %, GNPA de 1,06 % et NNPA de 0,42 %. 1,35 crore de nouveaux prêts ont été enregistrés et 44 lakh nouveaux clients ont été ajoutés.
Tuiles de KPI avec en-têtes en ruban pour les Revenus, la Rentabilité et d'autres indicateurs avec des commentaires à puces sur la droite.
Revenu total net de ₹1 254 crore (+15,0 %), AUM de ₹158 205 crore (+24,8 %, dépassant ₹1,5 lakh crore), PAT de ₹757 crore (+17,7 %), ROE de 12,7 %, GNPA de 0,29 % et NNPA de 0,12 %. L'adéquation du capital était de 21,24 % avec un Tier-1 à 20,83 %.
Commentaires à puces sur la gauche et tuiles de KPI avec en-têtes en ruban sur la droite.
Revenu opérationnel de Bajaj Finserv Direct de ₹120 crore (+44,6 %), PAT de ₹(28) crore et situation nette de ₹242 crore. Revenu opérationnel de Bajaj Finserv Health de ₹190 crore (en baisse de 31,9 %), PAT de ₹(58) crore, situation nette de ₹414 crore et environ 5,7 millions de transactions.
Deux résumés superposés, chacun avec des rubans d'en-tête pour les Revenus, la Rentabilité et la Situation nette, accompagnés de courts commentaires à puces.
AUM de Bajaj AMC de ₹35 768 crore (+24,1 %), revenu opérationnel de ₹24 crore (+71,5 %), PAT de ₹(45) crore. Revenu de Bajaj Financial Securities de ₹160 crore (+20,3 %), PAT de ₹64 crore (+36,2 %) et actifs sous financement de ₹12 058 crore (+58,7 %).
Deux résumés d'entreprise superposés avec des tuiles de KPI à en-tête en ruban et des commentaires à puces.
Diapositive de séparation ouvrant la section sur la structure et la stratégie du groupe.
Grand cercle bleu avec le logo Bajaj à gauche et le nom de la section en capitales bleues fines avec un soulignement orange à droite.
Comparaison de l'Inde en FY26 avec la Chine en 2010 : épargne des ménages de 17,6 % à 21,5 % du PIB, PIB passant de ₹345 à ₹920 lakh crore (FY26 à FY35E), et UPI à 22,6 milliards de transactions par mois. Les primes d'assurance générale devraient passer de ₹3,4 à ₹11,0 lakh crore.
Panneau gauche bleu marine foncé avec la comparaison principale et rangées à droite présentant des indicateurs démographiques, de revenus, d'infrastructure numérique, d'assurance, de prêt et d'investissement, avec une bannière en pied de page.
Actionnariat du groupe au 30 septembre 2026 : Bajaj Finance 51,30 %, Bajaj Housing Finance 86,70 % (via Bajaj Finance), Bajaj General et Bajaj Life 77,33 % chacun, Bajaj AMC, Bajaj Financial Securities, Bajaj Finserv Health et Bajaj ALTs 100 %, et Bajaj Finserv Direct 80,10 % avec 19,90 % détenus par des tiers.
Organigramme avec Bajaj Finserv (cotée) au sommet et des blocs de couleur pour le crédit, les plateformes, l'assurance et les investissements, répartis entre filiales directes et indirectes.
Cinq besoins du cycle de vie (acquisition d'actifs, protection d'actifs, famille, protection de la santé et des revenus, investissement et gestion de patrimoine, retraite) sont associés aux sociétés de produits et solutions ainsi qu'aux plateformes du groupe.
Cercle orange avec cinq blocs de besoins au-dessus d'un panneau en pointillés séparant les sociétés de produits et solutions des plateformes.
Capitalisation boursière du groupe de plus de ₹1 040 000 crore (TCAC sur 10 ans de 28 %), AUM consolidés de plus de ₹800 000 crore, chiffre d'affaires de plus de ₹150 500 crore et PAT de plus de ₹9 800 crore. Plus de 18 crore de clients, plus de 4 050 implantations et plus de 110 000 employés.
Trois colonnes bleues de statistiques en grands chiffres couvrant l'envergure, les positions de leader, ainsi que le réseau de clients et de distribution.
Les ressources (capital, marque forte de 100 ans de confiance, base de clients, données et technologie, talents de direction) passent par le rôle de Bajaj Finserv (définition de la direction et suivi des résultats) pour aboutir à une croissance rentable, des parts de marché, l'efficacité du capital, la résilience et la satisfaction client.
Flux de gauche à droite allant des ressources vers un bloc central de six fonctions du groupe, menant à cinq résultats, avec une citation en pied de page.
Cinq catégories : activités de risque (Finance et Général, objectif de ROE de 20 %+), rente (Logement 13-15 %+ de ROE, Vie 18-20 % de ROEV), plateforme (Santé, Marchés), nouvelles activités (AMC, ALTs avec moins de ₹2 000 crore de capital sponsor jusqu'à l'exercice 2028 (FY2028)) et opportunités futures telles que la réassurance approuvée par le Conseil d'administration en juillet 2026.
Cinq colonnes avec des badges de maturité M, E1, E2 et N et de courtes listes à puces.
TCAC sur 10 ans de 25,8 % pour Bajaj Finserv contre 28,3 % pour Bajaj Finance, 13,8 % pour le Nifty Financial Services et 11,4 % pour le Nifty 50. Ratio de Sharpe de 0,50 et ratio d'information de 0,48 pour Bajaj Finserv.
Trois cartes de KPI (TCAC, Sharpe, ratio d'information) au-dessus d'un graphique linéaire du cours de l'action rebasé de mars 2015 à mars 2026.
Le PAT de l'assurance est passé de ₹948 crore (FY2019) à ₹1 604 crore (FY2026) et celui du crédit de ₹2 197 crore à ₹9 774 crore. Pendant le COVID, l'assurance a progressé de 32 % tandis que le crédit a chuté de 19 % ; la volatilité du PBT était de 17,8 % contre 23,0 % si les moteurs évoluaient de concert.
Deux graphiques à barres avec un encadré en pointillés pour la période COVID plus un tableau de corrélation trimestrielle du PBT.
La capitalisation boursière de ₹267 223 crore moins la part de Finserv dans Bajaj Finance (₹299 876 crore) donne une valeur résiduelle implicite de moins ₹32 653 crore. Le résiduel inclut la valeur intrinsèque (embedded value) de l'assurance Vie de ₹26 774 crore, Bajaj General, Health, AMC (AUM de ₹35 768 crore), Markets et ALTs. Données de capitalisation boursière au 29 octobre 2026.
Bandeau d'équation en haut et six cartes listant les éléments comptabilisés dans la valeur résiduelle.
Cinq domaines d'IA (Entreprise, Consommateur, agent IA, Data AI, Gouvernance de l'IA) avec plus de 400 projets, plus de 150 déployés et une équipe de plus de 500 membres. Impact au H1 FY2027 : plus de ₹6 500 crore de décaissements de prêts et plus de ₹90 crore de revenus d'assurance.
Cercle central orange avec cinq bulles satellites, des bandes de description et des barres de statistiques en bas.
Thèse d'investissement : services financiers en croissance d'environ 1,5x le PIB nominal, une action unique capturant la croissance du secteur BFSI, diversification dans le crédit, l'assurance et les investissements, et 100 ans de confiance.
Paragraphe unique sur une diapositive sobre avec les expressions clés mises en évidence.
Présenté en décembre 2025 : revenu total passant de ₹134 000 crore à ₹315-340 000 crore (environ 20 % de TCAC), PAT de ₹9 000 à ₹21-24 000 crore (environ 2,5x) et base de clients d'environ 100 millions à environ 220 millions.
Trois graphiques à barres appariées (2025 contre 2030) avec un avertissement sur les déclarations prospectives.
Intercalaire ouvrant la section sur la performance financière consolidée.
Cercle bleu avec logo sur la gauche et nom de la section en fines majuscules bleues avec un soulignement orange.
Transition de Bajaj Finance ₹24 576 crore (+23 %), Bajaj General ₹9 991 crore (+8 %), Bajaj Life ₹9 302 crore (+16 %), autres ₹356 crore et entité individuelle ₹2 047 crore (+38 %) moins les opérations intersociétés ₹(2 856) crore pour atteindre ₹43 416 crore (+17 %) contre ₹37 215 crore.
Deux graphiques en cascade (Q2 FY2027 et Q2 FY2026) avec un graphique en anneau du mix de revenus et des indicateurs de croissance verts ou rouges.
Chiffre d'affaires consolidé du H1 de ₹85 453 crore (+18 %) contre ₹72 515 crore, composé de Bajaj Finance ₹47 742 crore, Bajaj General ₹18 983 crore, Bajaj Life ₹19 518 crore et l'entité propre ₹3 589 crore (+85 %).
Même mise en page en cascade et anneau que la diapositive trimestrielle ; l'anneau porte la mention « Q2 FY2027 » dans la source bien que la diapositive concerne le H1.
PAT attribuable aux propriétaires de ₹2 758 crore (+23 %, +22 % hors MTM) provenant de Bajaj Finance ₹3 218 crore (+29 %), Bajaj General ₹170 crore (en baisse de 37 %), Bajaj Life ₹(17) crore, autres ₹(142) crore et entité individuelle ₹1 458 crore (+34 %) moins les opérations intersociétés de ₹(1 929) crore. Le Q2 FY2026 s'élevait à ₹2 244 crore.
Deux graphiques en cascade pour le Q2 FY2027 et le Q2 FY2026 avec une bulle d'information hors MTM.
PAT du H1 attribuable aux propriétaires de ₹5 890 crore (+17 %, +13 % hors MTM) provenant de Bajaj Finance ₹6 289 crore (+28 %), Bajaj General ₹575 crore (en baisse de 20 %), Bajaj Life ₹116 crore (+452 %) et entité individuelle ₹2 576 crore (+82 %).
Deux graphiques en cascade pour le H1 FY2027 et le H1 FY2026 avec une bulle d'information hors MTM.
Intercalaire introduisant la section Bajaj General Insurance.
Cercle bleu avec le logo General et le slogan « Caringly yours » à gauche, et le nom de la section à droite.
Stratégie de croissance des parts de marché dans des segments choisis via un portefeuille diversifié et une distribution multicanale, avec quatre différenciateurs : distribution profonde et large, mix produit diversifié, efficacité opérationnelle, et technologie et analyse de données.
Encadré de l'énoncé stratégique au-dessus de quatre rangées, chacune avec un libellé et un panneau de puces.
GWP de ₹7 056 crore (+10,0 %), hors récoltes et santé publique ₹5 636 crore (+21,3 %), ratio combiné de 104,5 % (102,0 % hors NATCAT), résultat technique de ₹(115) crore, PAT de ₹420 crore et solvabilité de 229 % contre 339 %.
Tableau avec en-tête bleu marine regroupant les colonnes par trimestre, période et FY2026.
Comparaison du GDPI et du GDPI hors récoltes et santé publique entre les PSU, le secteur privé, SAHI et Bajaj General. La croissance du GDPI au Q2 FY2027 était de 10 % pour Bajaj General contre 12 % pour le secteur, et de 21 % contre 13 % en excluant les récoltes et la santé publique.
Deux panneaux de barres empilées groupées pour FY25/26, Q2 et H1 avec des mini-tableaux de croissance et des indicateurs de part de marché.
Le PBT passe de ₹1 583 crore à ₹1 274 crore avant NATCAT après une baisse des gains réalisés (₹329 crore), une baisse des revenus d'intérêts (₹18 crore) et un ratio de sinistralité plus élevé (₹176 crore), partiellement compensés par un économie sur dépenses de ₹214 crore ; l'impact NATCAT de ₹75 crore laisse un PBT de ₹1 199 crore.
Graphique en cascade unique avec des encadrés annotés pour la perte technique et les revenus de placement.
Valeur nette de ₹10 731 crore au H1 FY27 sans injection de capital depuis FY2008 et bénéfices accumulés représentant 97 % de la valeur nette. ROE de 15,2 % pour le H1, AUM de ₹36 313 crore, rendement des investissements réalisés de 8,2 % et 94,1 % de la dette en titres AAA ou souverains.
Quatre panneaux de graphiques (capital et valeur nette, ROE, AUM, rendement réalisé) plus un graphique en anneau du mix AUM (obligations 46 %, G-Sec 33 %, actions 17 %, autres 4 %).
Mix d'activités sur les périodes FY25, FY26, Q2 et H1 réparti entre automobile particuliers, santé particuliers, santé collective, dommages et responsabilité civile, récoltes, santé publique et autres ; la santé collective représentait 24 % au H1 FY27.
Six barres empilées à 100 % avec une légende à sept couleurs.
Mix de canaux entre agents individuels, banques, autres agents d'entreprise, courtiers, direct et autres, plus des fiches sur la bancassurance (260+ partenaires), le réseau d'agents (73 900+ agents et 95 000+ POSP), les OEM (50+ partenariats, 9 500 concessionnaires), le monde rural (3,48 lakh agriculteurs) et le numérique (25+ partenariats).
Barres empilées du mix de canaux à côté de cinq fiches par canal.
Mix GDPI Automobile OD et TP avec ratios de sinistralité : au Q2 FY2027, l'Automobile OD était à 73,0 % (70,0 % hors NATCAT), l'Automobile TP à 50,5 % et le total Automobile à 60,7 %. Le GDPI automobile du Q2 FY2027 était de ₹2 037 crore.
Tableau du mix d'activités, indicateurs de ratio de sinistralité et barres GDPI empilées sur six périodes.
GDPI Santé, PA et voyage de ₹2 762 crore au Q2 FY2027 (₹4 639 crore au H1). Le segment collectif employeur-employé représentait 64 % du mix du Q2 et les programmes gouvernementaux 18 % ; le ratio de sinistralité était de 97,6 % au Q2 FY2027.
Tableau du mix d'activités, rangée du ratio de sinistralité et barres GDPI empilées sur six périodes.
Les lignes commerciales représentaient 43 % et les récoltes 41 % du mix du Q2 FY2027 sur un GDPI de ₹2 230 crore. Le ratio de sinistralité était de 98,1 % au Q2 FY2027 et de 78,1 % hors NATCAT.
Tableau du mix, indicateurs de ratio de sinistralité et barres GDPI empilées par incendie, maritime, ingénierie, responsabilité civile, récoltes et autres.
Le Net Promoter Score est passé de 68 à 74 pour la santé et de 70 à 82 pour l'automobile entre FY22 et FY26. Le nombre de réclamations pour 10 000 nouvelles polices était de 1,97 pour Bajaj General au Q1 FY27 contre 3,61 pour la moyenne des 5 principaux concurrents.
Deux graphiques à barres groupées, le NPS sur FY22-FY26 et les réclamations sur FY23-Q1 FY27.
Au H1 FY2027, le service client numérique atteint 92,9 % (dont 68,9 % via des bots IA), l'émission de polices numérique 96,0 % et les paiements numériques 97,5 % (contre 0,13 % en espèces). Les initiatives d'IA ont réduit le temps d'admissibilité des sinistres automobiles de 60 %, le TAT d'enregistrement des sinistres TP de 50 % et le TAT de souscription des cautionnements de 80 %.
Trois cartes d'indicateurs numériques à gauche et trois cartes d'initiatives IA à droite.
Cartes de plateformes avec indicateurs H1 FY2027 : site web (121,6 lakh visiteurs et 3,0 lakh polices), application (67,8 lakh téléchargements), portail B Care (22 lakh polices), Farmitra (16,7 lakh téléchargements) et 240 intégrations via 59 partenaires.
Grille de trois par trois cartes de plateformes, chacune avec une brève description et une ligne d'indicateurs.
Quatre piliers : qualité des actifs (94,1 % de la dette en AAA ou souverain, 88,0 % des actions dans le BSE 100), tarification et souscription, réassurance, et provisionnement et solvabilité, notant un provisionnement prudent illustré par les triangles de liquidation des sinistres.
Quatre étiquettes à gauche, chacune associée à un bloc de puces encadré.
Intercalaire introduisant la section Bajaj Life Insurance.
Cercle bleu avec le logo Life et le slogan « Life goals. Done. », accompagné du nom de la section sur la droite.
Stratégie de croissance durable et rentable avec un mix produit équilibré, présence dans 598 agences, distribution équilibrée incluant Bajaj Life Direct, un mix ULIP, traditionnel et groupe, et intégration de l'IA sur tout le cycle de vie.
Bloc de stratégie au-dessus de quatre lignes de différenciateurs avec des panneaux à puces.
RWRP ₹1 942 crore (+5,0 %), NB protection individuelle ₹217 crore (+50,7 %), NB protection groupe ₹1 357 crore (+80,9 %), renouvellements ₹5 106 crore (+17,3 %), GWP ₹10 277 crore, VNB ₹512 crore, NBM 21,6 % et solvabilité 255 % contre 346 %.
Tableau avec en-tête bleu marine et groupes de colonnes Q2, H1 et FY2026.
La croissance du RWRP au Q2 FY2027 était de 5 % pour Bajaj Life contre 10 % pour les assureurs privés et 11 % pour le secteur ; la croissance au H1 était de 10 % contre 12 % et 13 %. La part de marché s'élevait à 5,6 % au Q2 FY2027.
Trois panneaux de graphiques à barres et courbes pour FY2026, Q2 FY2027 et H1 FY2027 avec des indicateurs de part de marché.
Mix produit basé sur le RWRP : unités de compte individuelles (environ 41-45 %), avec participation aux bénéfices (environ 21 %), rente, épargne sans participation et protection sans participation (12 % au H1 FY2027).
Six barres empilées à 100 % avec une légende à cinq catégories.
Le NBP de la protection individuelle était de ₹217 crore au Q2 FY27 contre ₹144 crore (+51 %) et de ₹393 crore au H1 (+55 %). Le NBP de la protection groupe a atteint ₹1 357 crore au Q2 (+81 %) et ₹2 723 crore au H1 (+89 %).
Deux graphiques à barres côte à côte couvrant les périodes FY, Q2 et H1 avec des callouts de croissance.
RWRP par canal : activité institutionnelle ₹1 064 crore au Q2 FY27, agences ₹644 crore et Bajaj Life Direct ₹233 crore, avec des indicateurs de croissance annuelle, trimestrielle et depuis le début de l'année.
Quatre petits panneaux de barres (société globale et trois canaux) avec indicateurs de croissance.
Valeur nette de ₹9 774 crore au H1 FY27 avec un capital investi de ₹1 206 crore et aucune injection de capital depuis l'exercice FY2008. AUM de ₹146 322 crore (unités de compte ₹90 325 crore ; autres ₹55 997 crore) ; 96,4 % de la dette en AAA ou souverain.
Graphiques à barres de la valeur nette et de l'AUM avec deux graphiques en anneau du mix AUM (actions ULIP 76 %, titres d'État hors ULIP 53 %).
Au Q2 FY2027, l'ANP s'élève à ₹2 364 crore (+10,0 %), la VNB à ₹512 crore (+39,6 %) et la NBM à 21,6 %. La VNB du H1 était de ₹783 crore (+52,9 %) ; la VNB glissante FY2027 est de ₹1 897 crore (+44,3 %) avec une NBM de 20,8 %.
Large tableau avec colonnes Q2, H1 et glissantes, complété par des puces explicatives au-dessus.
Variation de la VNB depuis ₹512 crore au H1 FY2026 (NBM 14,8 %) plus le mix et profil (₹276 crore) et le volume (₹90 crore) pour atteindre ₹878 crore avant GST (NBM 21,6 %), puis impact GST de ₹(95) crore pour aboutir à ₹783 crore (NBM 19,2 %).
Graphique en cascade unique avec étiquettes NBM sous les barres principales.
La valeur intrinsèque est passée de ₹25 300 crore (31 mars 2026) à ₹26 774 crore (30 sept. 2026) via une désactualisation de ₹1 046 crore, une VNB de ₹783 crore, une variance opérationnelle de ₹23 crore et une variance d'investissement de ₹331 crore. L'EVOP était de ₹1 806 crore et le RoEV annualisé de 14,8 %.
Graphique en cascade avec répartition VIF et NAV au début et à la fin, plus un bloc récapitulatif.
Persistance au H1 FY27 : 81 % au 13e mois, 71 % au 25e, 68 % au 37e, 62 % au 49e et 52 % au 61e mois.
Cinq petits panneaux de barres, un par mois de persistance, comparant chacun FY25, FY26, H1 FY26 et H1 FY27.
Neuf initiatives couvrant l'autonomisation commerciale, la connexion et souscription, et le service client : Smart Coach, Customer 360, DIGI 2.0 (lancement prévu en nov. 2026), application client (plus de 4,9L téléchargements, note 4,1), Humanoid (environ ₹225 crore de renouvellements), Smart Pitch, modèles analytiques, transformation du système central et Marketing Assist.
Grille de cartes trois par trois sous trois en-têtes en chevron.
Adoption du numérique à 89,4 %, taux de réclamations de 69 pour 10 000 polices, auto-assistance numérique à 81,2 %, paiements électroniques à 95,2 %, taux de règlement des sinistres de détail à 98,5 %, 10,7 lakh de transactions via l'application client et 13,8 lakh d'utilisateurs WhatsApp.
Sept tuiles de mesures arrondies avec définitions en bas de page.
Quatre domaines de risque : qualité des actifs (96,4 % de dette AAA ou souveraine, 82,3 % dans les actions du NSE100), tarification des produits, gestion continue des risques et gestion actif-passif utilisant des obligations partiellement libérées et des accords de taux futur (Forward Rate Agreements - FRA).
Quatre lignes étiquetées avec des panneaux à puces.
Intercalaire introduisant la section Bajaj Finserv Health.
Cercle bleu avec le logo Health et le nom de la section sur la droite.
Les dépenses de santé en Inde s'élevaient à ₹8,8 lakh crore (3,37 % du PIB) pour l'exercice FY23. La référence de l'externalisation aux États-Unis montre que ₹3,8 lakh crore sont déjà externalisés ; l'Inde représente environ 18 % de la population mondiale mais seulement environ 1 % des dépenses de santé.
Trois graphiques en anneau (services, payeurs, prestataires), six encadrés d'analyse et un graphique à barres sur l'externalisation aux États-Unis.
Une entreprise de technologie de santé axée sur le numérique proposant des services de bien-être, de consultation externe (OPD) et d'hospitalisation (IPD), avec plus de 130 000 médecins, plus de 32 000 hôpitaux, environ 5,6 MM de transactions au Q2 FY2027, plus de 660 médecins pour le règlement des sinistres et un système de traitement des sinistres basé sur l'IA.
Encadré stratégique au-dessus de quatre lignes de différenciation avec des panneaux à puces.
Modèle de plateforme reliant une pile réseau (médecins, dentaire, diagnostics, fitness, hôpitaux, pharmacie) à une pile consommateur et une pile payeur (entreprises, assureurs, gouvernement, international), avec une progression indicative illustrée par des icônes Harvey Balls.
Diagramme en étoile avec la pile réseau d'un côté, le consommateur au centre et la pile payeur de l'autre.
Cinq secteurs d'activité : TPA d'entreprise (primes sous gestion de ₹3 879 crore), TPA Ayushman Bharat (121 MM de vies), TPA de détail, services OPD pour 16 assureurs et services internationaux (GMV de ₹3 131 crore), soutenus par 660 professionnels de santé et plus de 500 ressources technologiques.
Diagramme en arborescence avec une boîte parente et cinq boîtes enfants de statistiques.
Vingt services allant des soins préventifs aux soins tertiaires sur 12 mois : 2 117 704 transactions en préventif, 19 631 230 en primaire, 544 041 en secondaire et 2 184 495 en tertiaire, la pharmacie étant le segment le plus important avec 14 779 365.
Quatre colonnes de services avec décomptes et tags pour les services offerts par Vidal Health ou BFHL.
Six segments d'activité (employeur-employé, gouvernement, produits de détail pour assureurs, produits à valeur ajoutée, services technologiques, services aux consommateurs) soutenus par plus de 2 400 partenaires, 9 programmes d'État et un canevas de 20 services.
Six cartes verticales avec une bande de statistiques en dessous.
Les transactions de santé sont passées de 5 922 milliers au Q2 FY26 à 5 694 milliers au Q2 FY27, avec une valeur de transaction passant de ₹3 049 crore à ₹3 295 crore. Les développements clés incluent le gain du NHIS du Tamil Nadu et l'intégration de Star Health pour les plans OPD.
Deux graphiques à barres empilées sur cinq trimestres à côté d'une liste des développements clés.
Revenu total de ₹192 crore contre ₹285 crore, PAT de ₹(58) crore, capital injecté de ₹1 250 crore et valeur nette de ₹414 crore. Les indicateurs du H1 incluent 112 284 transactions surveillées, ₹44 crore économisés grâce à la prévention de la fraude et 74,50 % de sorties d'hôpital en moins de 60 minutes.
Tableau financier sur la gauche avec six tuiles de mesures sur la droite.
Intercalaire introduisant la section Bajaj Finserv Direct (Bajaj Markets).
Cercle bleu avec le logo Markets et le nom de la section sur la droite.
Contraste entre l'approche « product-out » de Bajaj Finance et l'approche « customer-in » de Bajaj Markets (plus de 55 prêteurs) en utilisant une analogie entre Amazon et Amazon Marketplace. Le prêt numérique devrait dépasser une opportunité de ₹11 310 crore d'ici l'exercice FY2030.
Comparaison B2C versus B2B2C en deux colonnes avec logos d'analogie et une bande d'avantage stratégique.
Stratégie pour devenir une plateforme rentable, axée sur l'IA, offrant le plus large choix de produits BFSI ; les différenciateurs couvrent l'architecture ouverte, le mix produit diversifié, la technologie et l'analyse de données, ainsi que l'efficacité opérationnelle.
Encadré stratégique au-dessus de trois lignes de différenciation avec des puces.
L'offre de plus de 100 partenaires et 34 produits financiers avec plus de 140 offres rencontre une demande de plus de 221 MM de trafic, plus de 48 MM d'installations d'applications et plus de 90 000 clients effectuant des transactions au Q2.
Flux allant de l'offre vers la place de marché à architecture ouverte jusqu'à la demande, avec six cartes grises.
Le nombre de partenaires par segment et par catégorie s'élève à 106 partenaires uniques, dont 58 dans le crédit, 19 dans l'assurance, 29 fintechs, 20 NBFC et 10 banques.
Mur de logos regroupés par banques, NBFC, fintechs et assureurs, accompagné de deux tableaux de décompte des partenaires.
Revenu total de ₹123 crore contre ₹90 crore, PAT de ₹(28) crore, capital injecté de ₹809 crore et valeur nette de ₹242 crore. Le volume de prêts est passé de ₹1 549 crore à ₹2 535 crore et le trafic organique de 28 à 47 lakh.
Tableau financier à côté de deux graphiques à barres présentant le volume de prêts et le trafic organique.
Intercalaire introduisant la section Bajaj AMC.
Cercle bleu avec le logo Asset Management et le nom de la section sur la droite.
L'AUM du secteur est passé de ₹2 300 à ₹7 373 mille crore (2020 à 2026), les flux entrants SIP de ₹8 200 à ₹32 087 crore par mois et les investisseurs particuliers de 2,1 à 6,0 crore. L'AUM devrait passer de ₹74 à ₹2 791 lakh crore d'ici 2047.
Trois colonnes : barres de perspectives de croissance, graphique de comparaison AUM/PIB et tableau d'évolutivité de 2026 à 2047.
Une société de gestion d'actifs (AMC) innovante, tournée vers l'avenir et différenciée, s'appuyant sur des produits distinctifs, la technologie, la philosophie d'investissement INQUBE, la gestion des risques ainsi que les données et l'analyse.
Énoncé central en demi-cercle entouré de cinq blocs représentant les piliers.
Cartographie des stratégies d'actions, de la catégorie à la stratégie d'investissement puis au style, allant du flexi cap et des mégatendances au small cap avec une approche rigoureuse du label.
Tableau en chevrons à trois colonnes : catégorie, stratégie et style.
Revenu total de ₹24,2 crore, PAT de ₹(45,1) crore, capital injecté de ₹900 crore et valeur nette de ₹137 crore. L'AUM s'élevait à ₹35 768 crore (actions ₹21 379 crore, dette ₹13 053 crore, gestion passive ₹1 337 crore) et le nombre de distributeurs a atteint 52 996.
Tableau financier, tableau de répartition de l'AUM et deux graphiques à barres sur l'AUM trimestriel et les distributeurs.
Intercalaire introduisant la section Bajaj Finance.
Cercle bleu avec le logo Finance et le nom de la section sur la droite.
La stratégie vise un ROA de 4,3 %-4,7 % et un ROE de 19 %-21 % ; base de clients de 12,88 crore avec une base de vente croisée de 8,23 crore. La répartition de l'AUM était de 30 % urbain, 12 % rural, 13 % PME (MSME), 13 % commercial et 32 % prêts hypothécaires.
Encadré stratégique au-dessus de cinq lignes de différenciation avec des panneaux à puces.
AUM de ₹584 624 crore (+26,5 %), base de clients de 12,88 crore, dépôts de ₹69 754 crore, revenu total net de ₹15 974 crore, PAT de ₹6 267 crore, ROA de 4,6 %, ROE de 20,6 %, ratio opex/NTI de 33,0 %, GNPA de 1,06 % et NNPA de 0,42 %.
Tableau avec en-tête bleu marine comprenant des colonnes pour le trimestre, la période et l'exercice FY2026.
1,35 crore de nouveaux prêts, 44,2 lakh de nouveaux clients, coût des fonds de 7,31 %, pertes sur prêts de ₹2 166 crore et CRAR de 20,33 %. Bajaj Financial Securities : revenu total net de ₹160 crore, PAT de ₹64 crore et ROE de 11,6 %.
Liste de points clés sous forme de puces avec un bandeau Bajaj Financial Securities en bas.
La base de clientèle totale a atteint 12,89 crore, dont 8,23 crore (63,9 %) pour la vente croisée. Les nouveaux clients trimestriels s'élevaient à 0,44 crore au Q2 FY2027.
Entonnoir inversé comparant le Q2 FY26, le Q2 FY27 et le Q1 FY27, plus une ligne en chevrons pour les ajouts trimestriels.
Intercalaire introduisant la section Bajaj Housing Finance.
Cercle bleu avec le logo Housing et le nom de la section sur la droite.
Priorité à un bilan évolutif avec un ROE raisonnable, un modèle à faible risque ancré par le Prime Housing et le Lease Rental Discounting, une gamme complète de prêts hypothécaires et des emprunts diversifiés auprès des banques, du marché monétaire et de la NHB.
Encadré stratégique au-dessus de quatre lignes de différenciation avec des puces.
AUM de ₹158 205 crore (+24,8 %), revenu total net de ₹1 254 crore, PAT de ₹757 crore, ROA de 2,2 %, ROE de 12,7 %, GNPA de 0,29 %, NNPA de 0,12 %, ratio opex/NTI de 19,1 % et décaissements de ₹19 935 crore (+25,3 %).
Tableau avec en-tête bleu marine comprenant des colonnes pour le trimestre, la période et l'exercice FY2026.
Intercalaire introduisant la section des annexes.
Titre en majuscules bleues uniquement, avec un soulignement orange.
Intercalaire introduisant l'annexe sur l'histoire de One Finserv.
Titre en majuscules bleues uniquement, avec un soulignement orange.
Roue des besoins clients centrée sur les « Clients BFS » (crédit à la consommation, lignes de crédit, PME, prêt hypothécaire, assurance générale et vie, bien-être, gestion d'actifs, courtage, paiements, récompenses, partenariats) avec des encadrés expliquant comment chaque entité les sert.
Roue circulaire avec des étiquettes en anneau au centre et des blocs de texte mis en évidence en bleu tout autour.
Huit principes : élargissement de l'offre (plus de 750 produits, plus de 4 000 villes, réseau de distribution de plus de 0,5 million), partenariats approfondis, nouvelles initiatives, volonté de différenciation, numérisation, analyse comparative continue, obsession client et gestion efficace des risques et du capital.
Huit encadrés en pointillés avec des listes à puces.
Énoncé de mission sur l'innovation, l'agilité et la responsabilisation, soutenu par quatre valeurs fondamentales des fondateurs (obsession client, développement et délégation, esprit de croissance, responsabilité) et quatre comportements (innover pour simplifier, bâtisseur de talents, transformation continue, faire ce qui est juste).
Encadré de citation de mission au-dessus de deux rangées d'icônes pour les valeurs et les comportements.
Huit fiches d'entreprise au 31 mars 2026, incluant Bajaj Finance avec ₹100 investis en 2000 devenant ₹2,34,715, un CAGR de la VNB sur 5 ans de 35 % pour Bajaj Life, et un AUM de ₹140 706 crore pour Bajaj Housing Finance. L'AUM de ₹372 986 crore sur la fiche BFL ne correspond pas à l'AUM de l'exercice FY2026 de ₹509 975 crore indiqué à la page 95.
Huit fiches d'entreprise avec des listes à puces et un pied de page sur les notations AAA (Stable) et A1+.
Au 30 septembre 2026, l'adéquation du capital ou la solvabilité était de 20 % pour BFL, 255 % pour Bajaj Life, 229 % pour Bajaj General et 21 % pour BHFL, avec un excédent de capital total de ₹40 261 crore. Le capital net généré depuis le 1er avril 2021 s'élève à ₹9 664 crore.
Tableau large avec une colonne par entreprise et des lignes pour le capital minimum, réel, excédentaire et net généré.
Produit net total consolidé de Bajaj Finserv de ₹150 523 crore et PAT de ₹9 801 crore pour l'exercice FY2026 ; GWP de Bajaj General de ₹23 326 crore avec un ratio combiné de 102,8 % ; VNB de Bajaj Life de ₹1 626 crore, valeur intrinsèque de ₹25 299 crore et AUM de ₹133 563 crore.
Tableau des valeurs pour FY2016, FY2021, FY2025 et FY2026 avec des colonnes pour la croissance et le CAGR sur 5 et 10 ans.
Pour l'exercice FY2026, Bajaj Finance affiche un produit net total de ₹54 126 crore, un PAT de ₹19 332 crore, un AUM de ₹509 975 crore et un ROE de 18,1 % ; Bajaj Housing Finance présente un PAT de ₹2 560 crore et un AUM de ₹140 706 crore.
Même mise en page de tableau que la diapositive précédente, couvrant Bajaj Finance et Bajaj Housing Finance.
Séparateur introduisant la mise à jour ESG.
Titre textuel uniquement avec sous-titre sur une diapositive simple.
Huit domaines d'intervention : gouvernance, inclusion financière, préservation et protection de l'environnement, autonomisation de la société, orientation client, gestion du capital humain, sécurité de l'information et cybersécurité, et engagement des parties prenantes.
Grille de deux par quatre fiches avec icônes et descriptions courtes.
Investissements responsables de 95 % (Bajaj General) et 98 % (Bajaj Life), plus de 30 millions de nouveaux clients au crédit, énergie éolienne de 90,4 millions de kWh, dépenses RSE de ₹416 crore avec 9,3 millions de bénéficiaires, et règlement des sinistres de 99,3 % (Life retail) et 95,4 % (General). La mixité hommes-femmes est d'environ 14 %.
Six panneaux d'icônes avec des puces et une bannière sur l'énergie renouvelable et la neutralité carbone d'ici l'exercice FY2032.
Via Bajaj Beyond, les entreprises du Bajaj Group se sont engagées à verser ₹5 000 crore sur cinq ans pour impacter 2 crore d'individus, à travers la formation des jeunes, le développement de l'enfant et les infrastructures de la ville de Pune.
En-tête d'engagement au-dessus de trois colonnes avec une bande de photos.
Séparateur introduisant l'annexe sur les opportunités en Inde et dans le secteur BFSI.
Titre textuel uniquement avec sous-titre.
Plus de 1,45 milliard d'identifiants Aadhaar générés, UPI à 24,07 milliards de transactions mensuelles en septembre 2026, ONDC avec plus de 500 millions de transactions, marché de la fintech à 422 milliards US$ d'ici 2029 et plus de 97,8 crore d'identifiants ABHA.
Infographie avec icônes et rappels statistiques groupés par thème.
L'Inde reste sous-assurée : la pénétration est de 2,7 % pour l'assurance vie et de 1,0 % pour l'assurance non-vie en part du PIB, et la densité d'assurance est de 72 US$ pour la vie et 25 US$ pour la non-vie. Le CAGR du PIB par habitant de l'Inde pour FY2015-25 est de 6,2 %.
Quatre graphiques couvrant la pénétration, la densité, le CAGR du PIB par habitant et la composition de la population.
Séparateur introduisant les gammes de produits et les analyses complémentaires.
Titre textuel uniquement en majuscules bleues.
Listes de produits pour les segments particuliers, commerciaux, PME, ruraux et partenariats, avec les nouveaux produits lancés au cours de la période mis en évidence en orange.
Cinq colonnes de texte denses avec des mises en évidence en orange et une bande d'illustrations par icônes.
Quadrant de produits par besoin : mortalité (protection de la vie), patrimoine à long terme, longévité (planification de la retraite) et morbidité (protection de la santé). La couche de texte est basée sur des images, seuls les logos des produits apparaissent.
Cercle en quadrants entouré de logos de produits et d'avenants.
Listes de produits numérotées pour Bajaj Finance à travers les segments consommation, PME, commercial, rural, dépôts, paiements et partenariats, plus neuf produits Bajaj Housing Finance et dix produits Bajaj Financial Securities.
Colonnes numérotées denses groupées par segment et par entreprise.
Comparaison sur cinq ans (FY2022-FY2026) : CAGR des GWP de 13,1 % contre 10,7 %, ratio combiné de 101,1 % contre 118,5 %, PAT cumulé de ₹8 011 crore contre ₹4 859 crore, ROE de 15,9 % contre 1,3 %, part de marché de 7,4 % à 8,3 % et solvabilité de 302 % contre 119 %.
Six blocs de KPI avec des flèches vertes vers le haut et du texte explicatif, plus une note sur IFRS 17.
Croissance du GDPI par ligne : au Q2 FY2027, le segment automobile totalise 18,3 % contre 12,4 % pour le secteur, la santé collective 33,4 % contre 16,9 %, et le total hors assurance récolte et santé publique 21,5 % contre 13,2 %.
Tableau des lignes de métier avec des colonnes Q2 et H1 pour Bajaj General et le secteur, accompagné de points de commentaire.
Ratios de sinistralité nette au Q2 FY2027 : incendie 136,0 % (69,2 % hors NATCAT), automobile total 60,7 %, santé, PA et voyage 97,6 % et total 83,7 % ; le total hors récolte, santé gouvernementale et NATCAT s'établit à 74,2 %.
Tableau des lignes de métier avec les ratios de sinistralité Q2 et H1 pour FY2027 et FY2026.
Tableau dense par cohortes d'années de survenance des réestimations de sinistres nets ultimes au 31 mars 2026. L'estimation initiale pour la cohorte 2016 et antérieures est de ₹16 869 crore et le développement favorable est de ₹967 crore pour l'AY2021.
Large tableau numérique triangulaire avec des colonnes par année de survenance et des lignes de réestimation en diagonale.
Tableau dense par cohortes d'années de survenance des paiements cumulés. Pour la cohorte 2016 et antérieures, 89 % sont payés à l'année 4 et 92 % à l'année 7, avec des provisions pour sinistres nets de ₹3 532 crore.
Large tableau numérique triangulaire avec diagonales de paiement et lignes de pourcentage payé.
Tableau dense par cohortes d'années de survenance pour le segment Motor TP. L'estimation initiale pour la cohorte 2016 et antérieures est de ₹4 087 crore et le développement favorable est de ₹559 crore pour l'AY2021.
Large tableau numérique triangulaire avec des colonnes par année de survenance et des lignes de réestimation en diagonale.
Tableau dense des paiements cumulés pour le segment Motor TP montrant une liquidation longue : seulement 24 % à 27 % des cohortes récentes sont payés à l'année 4 et 41 % à 48 % à l'année 7, contre 57 % et 69 % pour la cohorte 2016 et antérieures.
Large tableau numérique triangulaire avec diagonales de paiement et lignes de pourcentage payé.
Le pool IMTPIP a fonctionné du 1er avril 2007 au 31 mars 2012, et ₹2 059 crore ont été versés à Bajaj General. Au FY2026, les sinistres attendus s'élevaient à ₹2 374 crore, les sinistres payés à ₹2 118 crore et la provision à ₹256 crore.
Points explicatifs au-dessus d'un petit tableau de provisionnement à trois colonnes.
Comparaison sur cinq ans (FY2021-FY2026) : TCAC des GWP de 22 % contre 10 %, RWRP de 25 % contre 12 %, VNB de 35 % contre 17 %, AUM de 13 % contre 11 %, solvabilité de 266 % contre 170 %-240 % et part de marché de 3,3 % à 5,7 %.
Six blocs de KPI avec du texte explicatif et une note sur l'impact positif d'IFRS 17.
Diapositive de clôture de la présentation aux investisseurs du Q2 FY2027.
Message « Merci » centré sur une diapositive sobre avec le logo Bajaj.
Clause de non-responsabilité précisant que la présentation est fournie à titre informatif uniquement et ne constitue pas une offre de titres, que les déclarations prospectives comportent des risques et des incertitudes, et que les lecteurs doivent effectuer leur propre évaluation.
Texte juridique dense occupant toute la diapositive.
Questions courantes sur cette diapositive et le contenu de présentation sous-jacent.
Bajaj Finserv suit l'exercice fiscal indien d'avril à mars. L'exercice FY2027 s'étend d'avril 2026 à mars 2027 ; par conséquent, le Q2 FY2027 correspond à la période de juillet à septembre 2026 (trimestre clos le 30 septembre 2026) et le H1 FY2027 à la période d'avril à septembre 2026.
Il s'agit de la présentation originale aux investisseurs en anglais, déposée auprès des bourses BSE et NSE (NSE : BAJAJFINSV, BSE : 532978) le 3 novembre 2026. Tous les montants sont exprimés en ₹ crore (un crore équivaut à 10 millions), sauf indication contraire sur une diapositive.
Le chiffre d'affaires total consolidé s'est élevé à ₹43 416 crore (+16,7 %) et le bénéfice net consolidé à ₹5 952 crore (+25,4 %). Le bénéfice net attribuable aux propriétaires était de ₹2 758 crore (+22,9 %), et l'actif net consolidé atteignait ₹83 974 crore.
Elle couvre Bajaj Finance, Bajaj Housing Finance, Bajaj General Insurance, Bajaj Life Insurance, Bajaj Finserv Health, Bajaj Finserv Direct (Bajaj Markets), Bajaj AMC et Bajaj Financial Securities. Le support est organisé en plusieurs sections : résumé des performances, structure et stratégie du groupe, performance financière, une section par filiale, et des annexes sur l'histoire de « One Finserv », l'ESG, ainsi que les opportunités en Inde et dans le secteur BFSI.
Bajaj Finance a déclaré un AUM de ₹584 624 crore et un PAT de ₹6 267 crore. Bajaj Life a enregistré une VNB de ₹512 crore avec une marge sur affaires nouvelles de 21,6 %, tandis que le ratio combiné de Bajaj General s'est établi à 104,5 %.
Oui, en tant que référence structurelle. Elle présente des blocs d'indicateurs clés (KPI) sous des bandeaux d'en-tête, des ponts de variation du chiffre d'affaires et du bénéfice consolidés, des graphiques en cascade, des tableaux de capitalisation, des séparateurs de section et des triangles de liquidation par année de survenance. Utilisez ces mises en page comme source d'inspiration et remplacez tout le contenu par vos propres chiffres.
Oui, le PDF est disponible au téléchargement sur cette page de la Galerie. Le contenu provient de la présentation publique officielle de Bajaj Finserv, et la clause de non-responsabilité du support précise qu'il ne constitue pas une offre de titres.

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
Référencez des conceptions professionnelles, choisissez votre style et générez des diapositives avec un rendu de texte parfait. Alimenté par Nano Banana—commencez à créer votre présentation maintenant.
Votre Agent IA pour les diapositives. Gagnez du temps, brillez plus vite avec la création intelligente de présentations.


© 2026 2slides. Tous droits réservés.