
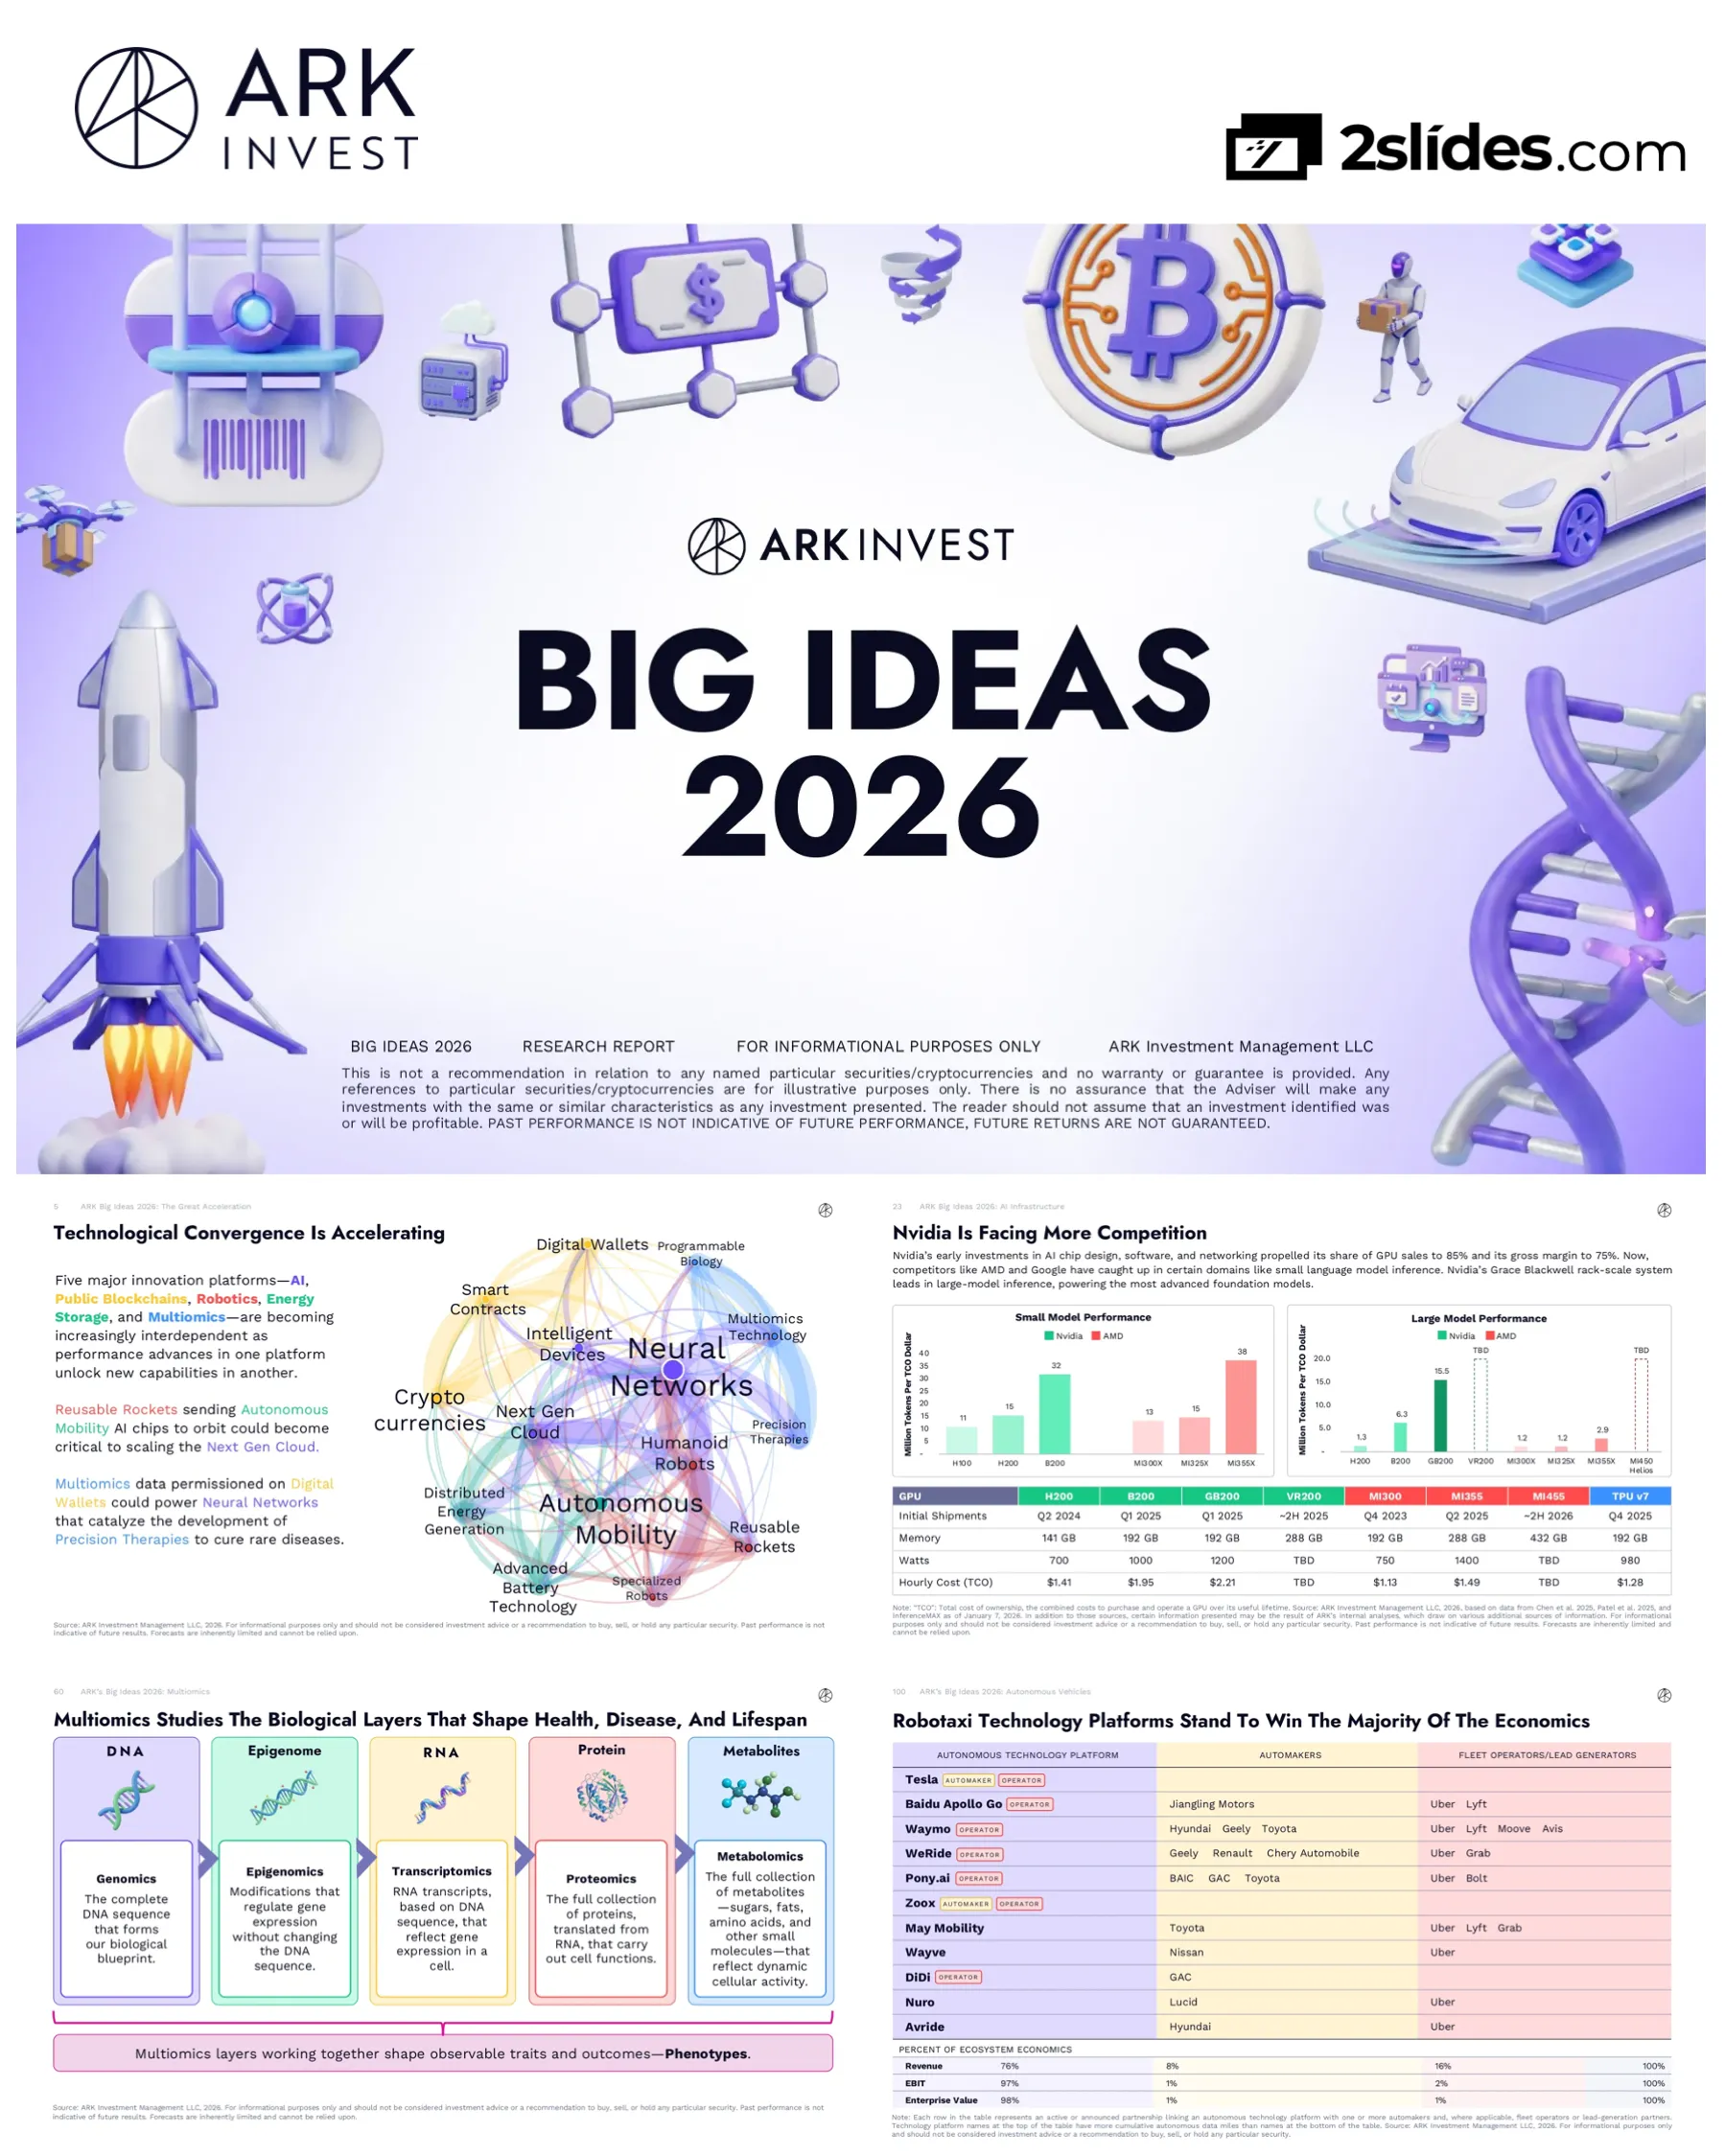
ARK Invest Big Ideas 2026 - Plateformes d'innovation disruptive et opportunités d'investissement
Navigation rapide
Étiquettes
Partager les diapositives
ARK Invest Big Ideas 2026 - Plateformes d'innovation disruptive et opportunités d'investissement
Vue détaillée de chaque page de diapositive, incluant la mise en page, le contenu clé et les éléments visuels.
Page de titre du 10e rapport annuel de recherche Big Ideas d'ARK Investment Management, mettant l'accent sur les thèmes de l'innovation disruptive
Typographie en gras avec 'BIG IDEAS 2026' comme titre principal, texte de clause de non-responsabilité en haut, branding ARK
Aperçu des principaux risques associés aux investissements dans l'innovation disruptive, notamment le rythme rapide du changement, l'incertitude, les obstacles réglementaires, le paysage concurrentiel et la pression politique/juridique
Diagramme circulaire centré avec 'DISRUPTIVE INNOVATION' au centre, facteurs de risque rayonnant vers l'extérieur, citation de la source en bas
Liste de 13 Big Ideas avec les numéros de page : The Great Acceleration (4), AI Infrastructure (19), AI Consumer OS (25), AI Productivity (32), Bitcoin (38), Tokenized Assets (45), DeFi Applications (52), Multiomics (58), Reusable Rockets (78), Robotics (83), Distributed Energy (90), Autonomous Vehicles (95), Autonomous Logistics (101)
Layout à deux colonnes avec les titres Big Ideas à gauche et les numéros de page à droite, paragraphe d'introduction en haut
Ouverture de chapitre expliquant comment l'AI est le dynamo central qui accélère cinq grandes plateformes d'innovation et déclenche une inflexion de la croissance macroéconomique. Auteur : Brett Winton, Chief Futurist
Grand titre avec sous-titre, crédit d'auteur, texte minimal sur fond épuré
Diagramme complexe montrant cinq grandes plateformes d'innovation (AI, Public Blockchains, Robotics, Energy Storage, Multiomics) avec leurs technologies composantes et leurs interdépendances. Les exemples de convergence incluent les fusées réutilisables permettant l'AI infrastructure et les données multiomiques alimentant les thérapies de précision
Framework à cinq colonnes avec des piles technologiques, des lignes d'interconnexion montrant les relations, des zones de texte explicatives
Deux graphiques montrant : 1) Le rôle dominant de l'AI en tant que catalyseur technologique avec l'importance croissante de la robotique, 2) La force du réseau de convergence a augmenté de 35 % en 2025, passant de ~24 à ~32 sur une échelle de 100 points. Détails des principaux développements dans la catalyse inter-plateformes
Deux graphiques à barres côte à côte avec des puces explicatives, layout horizontal
Analyse de la demande de fusées réutilisables tirée par les besoins de calcul de l'AI. Montre une augmentation potentielle de 60x de la demande d'AI infrastructure basée dans l'espace. Compare les coûts de calcul terrestres et spatiaux à différents prix de lancement
Deux graphiques : graphique à barres à échelle logarithmique pour la demande de masse ascendant, graphique à barres horizontal comparant les ratios de coûts
Graphique historique de l'investissement en actifs fixes aux États-Unis en pourcentage du PIB de 1852 à 2030, montrant les principales vagues technologiques (chemin de fer, téléphonie, électrification, voitures, ordinateurs) et prévoyant une vague d'investissement tirée par l'AI jusqu'en 2030
Graphique linéaire couvrant 178 ans avec des annotations de vagues technologiques et des projections prospectives
Framework montrant quatre façons dont la technologie disruptive stimule la croissance : accélère la formation de capital, augmente les rendements du capital déployé, transforme l'activité non marchande en PIB, libère le potentiel humain. Utilise les robotaxis comme exemple
Framework à quatre colonnes avec une étude de cas sur les robotaxis en bas montrant des mécanismes spécifiques
Analyse détaillée de l'impact des robots humanoïdes domestiques sur le PIB. Actuellement, seuls 2 600 $ de la valeur d'entretien du domicile d'environ 68 000 $ sont versés au PIB. Un seul humanoïde pourrait ajouter 62 000 $ par ménage, ce qui pourrait augmenter le PIB américain de 20 % (6 billions de dollars)
Deux graphiques à barres côte à côte comparant l'impact actuel sur le PIB par rapport à l'impact activé par les robots
Graphique logarithmique montrant la croissance mondiale réelle du PIB de 100 000 avant J.-C. à 2030. ARK prévoit une croissance annuelle de 7,3 % contre 3,1 % pour le FMI, tirée par cinq plateformes d’innovation et des investissements en capital ajoutant 1,9 point de pourcentage
Graphique chronologique logarithmique avec des points de données historiques et des prévisions divergentes
Analyse expliquant pourquoi l’informatique quantique ne sera pas perturbatrice avant 20 à 40 ans. Indique la distance par rapport au craquage de RSA 2048 dans différents scénarios de progrès. Même avec le rythme de la loi de Moore, l’informatique quantique utile n’arrivera pas avant les années 2040-2060
Graphique de surface montrant les scénarios de progrès avec une zone de texte explicative
Graphique montrant la part de l’innovation dans la capitalisation boursière mondiale qui passe d’environ 20 % aujourd’hui à 35 % d’ici 2030. Compare la croissance nominale du PIB aux taux de croissance de la capitalisation boursière de l’innovation et de la non-innovation. Contexte historique de la domination du marché ferroviaire en 1870
Graphique de surface avec des données historiques et des projections, tableau de comparaison des taux de croissance
Résumé de la plateforme d’innovation de l’IA décrivant les systèmes informatiques qui évoluent avec les données, les réseaux neuronaux, l’infrastructure cloud de nouvelle génération et les appareils intelligents. Souligne l’impact transformateur de l’IA dans tous les secteurs
Diapositive axée sur le texte avec un contenu centré, un espace blanc et un minimum de graphiques
Description de la technologie des batteries permettant la mobilité autonome, les groupes motopropulseurs électriques, les taxis volants et la production d’énergie distribuée. Souligne les impacts de la baisse des coûts et l’intégration avec les demandes d’alimentation des centres de données d’IA
Diapositive axée sur le texte avec un contenu centré décrivant les composants de la plateforme
Explique les technologies multiomiques (données ADN, ARN, protéines), la biologie programmable, les thérapies de précision et les laboratoires autonomes alimentés par l'IA qui réduisent les coûts de découverte de médicaments. Mentionne les tests sanguins pancancéreux et les nouvelles constructions biologiques
Diapositive axée sur le texte décrivant l'écosystème multiomique
Décrit la migration de l'argent et des contrats vers les blockchains publiques, les cryptomonnaies, les stablecoins, les contrats intelligents et les portefeuilles numériques. Souligne la transparence, la réduction des contrôles de capitaux et les agents d'achat pilotés par l'IA
Description de la plateforme axée sur le texte
Aperçu des robots humanoïdes, des robots spécialisés et des fusées réutilisables. Décrit l'automatisation basée sur l'IA dans la fabrication, la logistique, la santé et l'infrastructure de calcul spatial non limitée par les contraintes terrestres
Résumé de la plateforme robotique axé sur le texte
Introduction du chapitre définissant la prochaine génération d'infrastructure cloud. Auteurs : Frank Downing (Directeur de la recherche, IA & Cloud) et Jozef Soja (Analyste de recherche, IA & Cloud)
Titre du chapitre avec sous-titre et crédits d'auteur
Deux graphiques montrant : 1) Les coûts d'inférence ont chuté de plus de 99 % au cours de la dernière année (de 28,90 $ à 0,10 $ par million de tokens), 2) La demande d'OpenRouter a été multipliée par 25 depuis décembre 2024, passant d'environ 250 milliards à environ 7 000 milliards de tokens
Deux graphiques côte à côte : baisse logarithmique des coûts et croissance exponentielle de la demande
Graphique montrant l'accélération des investissements dans les systèmes de data centers, passant d'un TCAC de 5 % (2012-2023) à un TCAC de 29 % (à partir du moment ChatGPT). L'investissement annuel a atteint environ 500 milliards de dollars en 2025, soit 2,5 fois la moyenne de 2012-2023.
Graphique à barres avec annotations du TCAC et ligne de tendance
Deux graphiques comparant le boom technologique actuel à l'ère des dot-com : 1) Les dépenses d'investissement en % du PIB correspondent aux niveaux de 1998, 2) Les ratios P/E pour Mag 6 (~45x) sont bien inférieurs au pic des dot-com (~115x pour Cisco/Oracle/Nokia/Intel/Microsoft).
Deux graphiques côte à côte avec des comparaisons historiques
Comparaison des performances montrant qu'AMD rattrape Nvidia dans l'inférence de petits modèles (MI355X : 38 contre Nvidia B200 : 32 tokens par dollar de TCO). Les performances des grands modèles sont toujours dominées par Nvidia. Tableau détaillé des spécifications du GPU inclus.
Deux graphiques à barres comparant les performances, tableau des spécifications ci-dessous
Prévisions indiquant que les investissements dans les systèmes de data centers atteindront 1,4 billion de dollars d'ici 2030 (TCAC de 30 %). Changement de parts de marché des serveurs traditionnels aux serveurs accélérés (GPU et ASIC). Les ASIC devraient gagner une part importante.
Graphique à barres empilées et graphique de parts de marché
Introduction du chapitre sur la transformation de la recherche, de la découverte, des transactions et de l'économie du e-commerce. Auteurs : Nicholas Grous (Directeur) et Varshika Prasanna (Associée de recherche)
Titre du chapitre avec les auteurs
Framework montrant l'évolution : Ère de la commande (1980-1994), Ère du Web (1995-2006), Ère du mobile (2007-2022), Ère Agentique (2022+). Le graphique montre que l'adoption de l'AI dépasse l'adoption d'Internet (pénétration d'environ 27 % en 3 ans contre environ 7 % pour Internet).
Framework chronologique avec graphique de comparaison de l'adoption
Chronologie montrant la compression du temps de transaction : Pré-internet (60 min) → Web (10 min) → Mobile (5 min) → AI Agentique (1,5 min). Note : 95 % du parcours du consommateur se déroule avant l'achat.
Graphique linéaire montrant la compression du temps à travers les ères avec les étapes de l'entonnoir d'achat
Diagramme montrant les facilitateurs agentiques (MCP, ACP, A2A, AP2, UCP) connectant les plateformes d'AI (ChatGPT, Gemini, Claude) aux détaillants via des protocoles standardisés, contrastant avec les intégrations complexes et déconnectées de l'ère Internet.
Comparaison côte à côte : complexité de l'ère Internet vs simplicité de l'ère agentique
Projection des dépenses en ligne facilitées par l'AI, passant de 0,1 billion de dollars (2 %) en 2025 à 8 billions de dollars (25 %) en 2030. Comprend un tableau comparant les places de marché traditionnelles aux agents d'AI en matière de découverte, d'engagement, de prise de décision et d'achat.
Graphique de surface avec superposition de pourcentage et tableau de comparaison
Deux graphiques montrant : 1) La part du trafic de recherche AI passant de 10 % (2025) à 65 % (2030), 2) Les dépenses publicitaires de recherche AI atteignant environ 300 milliards de dollars d'ici 2030 avec un TCAC d'environ 50 %, tandis que la recherche traditionnelle stagne.
Deux graphiques de surface montrant l'évolution des parts de marché et la croissance des revenus
Prévisions indiquant une croissance des revenus des consommateurs en matière d'IA, passant d'environ 20 milliards de dollars (2024) à environ 900 milliards de dollars (2030) avec un TCAC d'environ 105 %. La génération de leads et la publicité stimulent la croissance, dépassant largement les contributions des revenus d'abonnement.
Graphique en aires empilées montrant trois flux de revenus
Chapitre sur la mise à l'échelle de l'intelligence numérique. Auteurs : Frank Downing et Jozef Soja
Séparateur de chapitre simple
Graphique montrant que la capacité de durée des tâches des agents d'IA a été multipliée par 5, passant de 6 minutes à 31 minutes avec un taux de réussite de 80 % en 2025. Analyse de la période de récupération de l'abonné ChatGPT Plus montrant un seuil de rentabilité en ~0,5 jour
Graphique linéaire avec croissance exponentielle et encadré de calcul du seuil de rentabilité
Deux graphiques montrant : 1) Les coûts de développement de logiciels ont chuté de 91 % (d'avril à décembre 2025) de 3,50 $ à 0,32 $ par million de tokens, 2) Baisse annualisée des coûts de 93 à 99,7 % selon différents benchmarks
Graphique de coût logarithmique et graphique à barres horizontales des taux de baisse
Graphique montrant que les modèles chinois sont en retard sur les modèles américains de seulement 6 mois en termes de performances. Comparaison des capacités de production : TSMC produit 38 fois plus de puissance de calcul que SMIC (environ 135 milliards contre environ 3,5 milliards de transistors par jour)
Nuage de points des performances du modèle au fil du temps et comparaison des capacités de production
Graphiques montrant les revenus de l'IA à usage général (OpenAI : 20 Mds $, Anthropic : 9 Mds $ en 2025) et des startups spécialisées (Cursor : 1 Md $ de revenu annuel récurrent, Harvey, OpenEvidence, Sierra : 100 M $ de revenu annuel récurrent chacune) qui croissent rapidement à un TCAC de 250 à 850 %
Deux graphiques : graphique à barres pour l'usage général et zones de texte pour les startups spécialisées
Prévisions indiquant que les dépenses mondiales en logiciels pourraient croître de 19 à 56 % par an (contre 14 % historiquement) selon le scénario d'adoption de l'IA. Trois scénarios allant de 3,4 B $ à 13 B $ d'ici 2030, débloquant une valeur de 22 B $ à 117 B $
Graphique à barres empilées montrant les phases de développement et trois comparaisons de scénarios
Chapitre sur le mouvement de premier plan vers une nouvelle classe d'actifs. Auteur : David Puell (analyste de recherche en trading et associé PM)
Séparateur de chapitre
Chronologie des développements institutionnels du bitcoin en 2025, notamment la réserve stratégique de Trump, le trésor de 5,4 Mds $ de Metaplanet, les normes de cotation génériques de la SEC, le Fidelity Crypto IRA, la réserve stratégique du Texas, l'allocation du fonds de pension du Wisconsin
Graphique linéaire du prix du bitcoin avec des annotations chronologiques des événements majeurs
Graphique montrant que les avoirs en bitcoin des ETF américains et des sociétés publiques sont passés de 8,7 % à 12 % de l'offre totale en 2025. Les soldes des ETF ont augmenté de 19,7 %, les avoirs des sociétés publiques ont augmenté de 73 %
Graphique à deux axes avec des chiffres absolus et des pourcentages
Graphiques montrant que le ratio de Sharpe de bitcoin a dépassé la moyenne d'ETH, SOL et CoinDesk 10 pendant la majeure partie de 2025. Comparaisons du ratio de Sharpe annuel moyen sur différentes périodes (depuis novembre 2022, 2024-2025, 2025)
Graphique linéaire et graphique à barres groupées comparant les ratios de Sharpe
Graphique montrant que 2025 a connu les baisses moyennes les plus faibles de l'histoire de bitcoin sur des horizons de 5 ans, 3 ans, 1 an et 3 mois, démontrant une volatilité réduite en tant qu'actif refuge
Plusieurs séries chronologiques montrant les schémas de drawdown
Comparaison côte à côte des hypothèses de 2024 et 2025 pour les prévisions de bitcoin 2030. Principaux changements : le TAM de l'or numérique a augmenté de 37 % (l'or a augmenté de 64,5 %), la pénétration des marchés émergents a diminué de 80 % (en raison de l'adoption des stablecoins)
Deux tableaux côte à côte comparant les hypothèses de TAM et de pénétration
Prévisions montrant une croissance de la capitalisation boursière des actifs numériques à un TCAC d'environ 61 % pour atteindre 28 000 milliards de dollars d'ici 2030. Bitcoin devrait dominer à 70 % (environ 16 000 milliards de dollars à un TCAC de 63 %), les contrats intelligents atteignant environ 6 000 milliards de dollars (TCAC de 54 %)
Graphique à barres empilées avec des puces de ventilation détaillées
Chapitre sur le transfert de milliers de milliards sur les blockchains. Auteurs : Lorenzo Valente (Directeur) et Raye Hadi (Attaché de recherche)
Séparateur de chapitre
Chronologie des développements des stablecoins en 2025 suite au GENIUS Act : Circle IPO/Layer 1, FRNT du Wyoming, Tempo de Stripe, Plasma de Tether, lancements de stablecoins par les grandes banques. Graphique du volume hebdomadaire des transactions montrant une augmentation à 1,2 billion de dollars
Graphique linéaire avec annotations chronologiques des événements majeurs
Graphique montrant que le volume des transactions ajusté des stablecoins a atteint 3,5 billions de dollars (moyenne sur 30 jours) en décembre 2025, soit 2,3 fois plus que Visa + PayPal + les envois de fonds combinés. L'USDC domine avec une part d'environ 60 %, l'USDT avec environ 35 %
Graphique linéaire logarithmique comparant les systèmes de paiement au fil du temps
Graphique montrant que les actifs tokenisés du monde réel ont augmenté de 208 % pour atteindre 18,9 milliards de dollars en 2025. Menés par les bons du Trésor américain (9 milliards de dollars, dont 1,7 milliard de dollars de BUIDL de BlackRock), les matières premières (4,1 milliards de dollars, avec l'or de Tether/Paxos dominant) et les fonds institutionnels
Graphique en aires empilées montrant les catégories de RWA au fil du temps
Graphique à barres montrant les actifs sur les principales blockchains. Ethereum domine avec plus de 400 milliards de dollars. Les stablecoins et les 50 premiers tokens représentent environ 90 % sur la plupart des chaînes. Solana est unique avec environ 21 % en memecoins
Graphique à barres horizontales montrant la composition des actifs par blockchain
Prévisions montrant une croissance des actifs tokenisés de 19 milliards de dollars à 11 000 milliards de dollars (environ 1,38 % des actifs financiers) d'ici 2030. Les dépôts bancaires et les actions publiques devraient connaître une migration en chaîne plus importante que la dette souveraine
Graphique en aires empilées avec projections de catégories
Analyse des entreprises traditionnelles lançant une infrastructure on-chain : Circle (Arc), Coinbase (Base, cbBTC), Kraken (Ink), etc. Graphiques montrant la croissance des prêts adossés à Bitcoin cbBTC et les actions tokenisées de Robinhood atteignant une capitalisation boursière de 15 M$.
Deux graphiques montrant la croissance de cbBTC et la répartition des actions tokenisées
Chapitre sur la conception de moteurs de croissance des actifs numériques. Auteurs : Lorenzo Valente et Raye Hadi
Séparateur de chapitre
Graphiques montrant que les revenus des applications ont atteint 3,8 Mds$ en 2025 (rien qu'en janvier : record de plus de 800 M$). Le ratio revenus des applications/réseau a augmenté. 70 applications génèrent plus d'1 M$ de MRR. Mené par Hyperliquid, Pump.fun, Pancakeswap
Graphique combiné à barres et à courbes montrant les revenus et le ratio
Graphique à barres comparant les actifs sur la plateforme : Fintechs traditionnelles (Coinbase 500 Mds$, Robinhood 157 Mds$) contre protocoles DeFi (Tether 160 Mds$, Aave 67 Mds$). Les 50 premières plateformes DeFi ont plus d'1 Md$ de TVL, les 12 premières en ont plus de 5 Mds$.
Graphique à barres horizontales comparant les plateformes
Graphique à barres montrant le revenu par employé : Hyperliquid en tête avec environ 60 M$+, suivi de Tether (environ 55 M$). Les entreprises de crypto dominent les meilleurs classements devant OnlyFans, Valve, Nvidia. Souligne l'effectif à deux chiffres alimentant des revenus de classe mondiale
Graphique à barres horizontales classant les entreprises par efficacité
Graphiques montrant la croissance des revenus d'Hyperliquid à plus de 100 millions de dollars par mois. L'analyse de la part de marché montre que les échanges on-chain (menés par Hyperliquid) prennent une part importante à Binance sur le marché des contrats à terme perpétuels
Graphique en aires empilées et graphique de part d'aire
Analyse montrant que plus de 90 % de la valeur de marché d'Ethereum et de Solana est attribuée à une prime monétaire plutôt qu'aux revenus du réseau (en utilisant un multiple de revenus de 50x). Seuls quelques actifs numériques conserveront des propriétés monétaires
Graphique à barres empilées montrant la décomposition de la valeur
Chapitre sur la biologie native de l'IA catalysant les changements dans le secteur de la santé. Auteurs : Shea Wihlborg PhD et Brett Winton. Note sur cinq sous-sections pédagogiques à venir
Séparateur de chapitre avec note structurelle
Séparateur de section
En-tête de section simple
Cadre montrant les couches multiomiques : Génomique (plan d'ADN), Épigénomique (régulation de l'expression des gènes), Transcriptomique (transcrits d'ARN), Protéomique (protéines), Métabolomique (métabolites). Ensemble, ils façonnent les phénotypes observables
Diagramme de flux linéaire montrant le flux d'informations biologiques
Tableau associant les entreprises aux couches biologiques : ADN (Illumina, CRISPR Therapeutics), Épigénome (10X Genomics, Ipsen), ARN (Tempus, Ionis), Protéine (Quantum Si, Nurix), Métabolites (908 Devices, Ultragenyx)
Tableau à cinq colonnes avec des exemples d'entreprises
Diagramme circulaire en Flywheel montrant comment la multi-omique génère des données → l'AI crée des informations → de meilleurs outils/tests/traitements → plus de données. Comprend des exemples d'entreprises : Outils multi-omiques (Illumina, PacBio), Diagnostics (Guardant, Natera), Médicaments AI (Absci, Generate Bio), Traitements (Beam, CRISPR Tx)
Flywheel circulaire avec quatre segments et des appels d'entreprises
Séparateur de section
En-tête de section
Deux graphiques : 1) Baisse historique du coût du séquençage du génome de plus de 100 M$ (2001) à environ 100 $ (2024) suivant la loi de Wright, 2) Prévision d'une baisse des coûts de 10 fois d'ici 2030 pour les tests du génome, de l'épigénome et des variants structurels
Graphique historique logarithmique et comparaison des barres de prévision
Graphiques montrant l'augmentation des volumes de tests moléculaires d'environ 2 M (2020) à environ 7 M (2025E) à environ 30 M (2030E), générant des jetons de données passant d'environ 20T à environ 200T d'ici 2030, dépassant les données d'entraînement LLM de pointe (15T de jetons)
Deux graphiques de croissance : volumes de tests et jetons de données générés
Graphique montrant les diagnostics basés sur l'AI en pourcentage des approbations de la FDA infléchies après ChatGPT, passant d'un pourcentage à un chiffre à une prévision d'environ 30 % d'ici 2030, approchant environ 100 % au fil du temps. Exemple : Tempus ECG-AF pour la détection de la fibrillation auriculaire
Série chronologique avec distinction pré/post ChatGPT et prévision
Séparateur de section
En-tête de section
Comparaison montrant que l'AI réduit les coûts de développement de médicaments de 2,4 Mds$ (moyenne de l'industrie) à 1,7 Md$ (efforts initiaux en matière d'AI) à 0,7 Md$ (conception future de l'AI). Délai de commercialisation réduit de 13 à 11 à 8 ans. Les taux d'échec diminuent considérablement
Graphique à barres empilées montrant les coûts et le calendrier de la phase de développement
Graphiques montrant : 1) Un médicament AI générant un flux de trésorerie cumulé de 4 Mds$ sur 30 ans contre 1 Md$ pour un médicament traditionnel, 2) La valeur de la durée de vie du brevet augmentant de 30 à 80 % selon l'accélération du délai de commercialisation (2 à 5 ans plus rapidement)
Courbe de flux de trésorerie et graphique d'analyse de la valeur du brevet
Séparateur de section
En-tête de section
L'analyse montrant que le prix de guérison d'environ 1,1 M$ représente 15 fois les coûts de prescription à vie (75 000 $). La valeur d'entreprise de la guérison est en moyenne de 3,5 milliards de dollars, soit 20 fois la valeur typique d'un médicament. L'encaissement initial et l'absence de concurrence stimulent la valeur
Graphique en cascade menant au prix de guérison et aux barres de comparaison de la valeur
Étude de cas sur l'angio-œdème héréditaire : un traitement d'édition génique à 3 M$ (contre un prix basé sur la valeur de 11 M$) pourrait permettre d'économiser 52 Mds$ pour les patients américains atteints d'AOH. Les coûts à vie sont réduits de 12-22 M$ à 4 M$ par patient
Graphiques à barres comparant les coûts à vie et les économies totales
Analyse du TAM de l'édition génique de l'ASCVD : Prix basé sur la valeur de 165 000 $ par patient × 17 millions de patients américains ayant des lipides non contrôlés = marché de 2,8 B$, soit 12 fois les ventes cumulées sur 20 ans de Lipitor (225 Mds$)
Cascade d'accumulation de valeur et comparaison de la taille du marché
Analyse du rendement montrant que les traitements de guérison accélérés par l'IA atteignent un ROIC de 40 à 50 % contre <10 % pour le développement traditionnel de médicaments. La valeur du pipeline de phase 1 passe d'une valeur négative pour les traitements traditionnels à plus de 2 Mds$ pour les traitements de guérison basés sur l'IA
Barres de comparaison du ROIC et graphique de progression de la valeur du pipeline
Séparateur de section
En-tête de section
Cadre montrant le passage de la prévention des décès précoces (1950-2023 : espérance de vie 46,5 → 73 ans) au ciblage des processus de vieillissement biologique. Évolution des mesures du vieillissement, des marqueurs cliniques aux horloges de méthylation de l'ADN, en passant par les mesures protéomiques/numériques
Graphique de répartition des décès et chronologie des mesures du vieillissement
Analyse montrant que le potentiel de vie en bonne santé aux États-Unis pourrait doubler, passant de 11,7 milliards à 23,6 milliards d'années de vie ajustées en fonction de la qualité (QALY). À 100 000 $ par QALY, le gain de longévité de 11,9 milliards de QALY représente une opportunité de 1,2 quadrillion de dollars. La biotechnologie actuelle ne représente qu'environ 0,1 % du TAM
Graphique en cascade illustrant le potentiel total de longévité
Chapitre sur la libération de l'économie spatiale. Auteurs : Daniel Maguire et Sam Korus
Séparateur de chapitre
Graphiques montrant : 1) La masse annuelle envoyée en orbite a atteint plus de 3 500 tonnes métriques en 2025 contre environ 500 en 2022, 2) Le nombre de satellites actifs a grimpé à plus de 14 000 (SpaceX Starlink représente environ 66 %). Inflection majeure après le lancement de Starlink en 2019
Deux graphiques chronologiques montrant une croissance spectaculaire après 2019
Analyse de la loi de Wright montrant que SpaceX a réduit ses coûts de 95 %, passant d'environ 15 600 $/kg (2008) à < 1 000 $/kg (2025). Prévisions pour Starship : atteindre < 100 $/kg à grande échelle. Baisse des coûts de 17 % par doublement cumulé de la masse envoyée en orbite
Nuage de points logarithmique avec données historiques et prévisions
La loi de Wright montrant une baisse de 44 % du coût de la bande passante à chaque doublement. Évolution de ViaSat-1 (2011) aux prévisions de Starship V4 (2035). Le tableau montre l'évolution de la connectivité mobile : 2001 GPRS (~1 % de couverture) à 2030E (100 % de couverture, données illimitées)
Courbe de coût logarithmique et tableau comparatif de l'évolution mobile
Graphique montrant que les revenus de la connectivité satellite pourraient atteindre plus de 160 milliards de dollars (~15 % des prévisions de revenus des communications mondiales). Les revenus augmentent avec la bande passante de la constellation (Tbps). Deux graphiques en pourcentage montrent que le satellite passe d'environ 0,01 % à environ 1,2 % du PIB.
Nuage de points et graphiques de comparaison en pourcentage
Chapitre sur l'exploitation du travail humain. Auteurs : Sam Korus et Akaash TK
Séparateur de chapitre
Graphiques montrant : 1) La productivité et la participation au travail ont coexisté (1948-2000), puis ont divergé en raison du vieillissement/de la mondialisation et non de l'automatisation, 2) La moyenne des heures de travail aux États-Unis a diminué d'environ 2 000 (1950) à environ 1 750 (2024)
Deux séries chronologiques : productivité/participation et heures travaillées
Comparaison de la densité de robots : Amazon (6 427 robots pour 10 000 employés) dépasse de loin la fabrication automobile (1 500 aux États-Unis) et la fabrication générale (1 129 aux États-Unis). Leaders mondiaux de l'automobile : Corée (2 867), Chine (1 422)
Graphique à barres groupées comparant la densité de robots entre les pays et les secteurs
Répartition montrant une opportunité d'environ 13 000 milliards de dollars pour la robotique domestique (2,8 milliards de personnes actives × 2,3 heures/jour × 12 $/heure × 50 % de valeur temps) + une opportunité d'environ 13 000 milliards de dollars pour la fabrication (32 000 milliards de dollars de PIB manufacturier mondial × 100 % d'augmentation de la productivité × 35 % de taux de prise)
Deux cadres de calcul et comparaison des ventes unitaires cumulées
Analyse logarithmique montrant que les humanoïdes sont environ 200 000 fois plus complexes que les robotaxis dans les domaines suivants : demande cinétique (13x-16x), mobilité (10x-30x), perception (4x-5x), adaptabilité (4x), tolérance aux erreurs (100x moins tolérant)
Graphique en cascade construisant des multiplicateurs de complexité sur une échelle logarithmique
Graphique reliant la capacité de calcul à la performance : les lois d'échelle de Tesla FSD prévoient qu'Optimus atteindra une compétence de niveau humain vers 2028 avec 1 080 MW de calcul d'IA (contre 91 MW en décembre 2025)
Nuage de points log-log avec jalons de performance
Catégorisation des entreprises : Robots spécialisés (ABB, FANUC, KUKA, Intuitive Surgical, etc.) vs robotique généralisable (Tesla Optimus, Figure F.03, Boston Dynamics Atlas, 1X NEO, etc.). Le marché évolue vers des plateformes généralisables
Liste d'entreprises en deux colonnes avec catégorisation
Chapitre sur l'alimentation de la révolution de l'AI. Auteurs : Daniel Maguire, Sam Korus, Akaash TK
Séparateur de chapitre
Graphiques montrant : 1) L'intensité énergétique (kWh par dollar de PIB) diminue globalement, en particulier en Chine, 2) Les ajouts de capacité de puissance mondiale ont augmenté après ChatGPT (2022), menés par le solaire PV, l'éolien et le stockage de batteries atteignant 1 000 GW en 2024
Graphique linéaire de l'intensité énergétique et graphique à barres des ajouts de capacité
Analyse de la loi de Wright montrant : 1) Le solaire et le nucléaire suivent des courbes de coûts abruptes (nucléaire perturbé par la réglementation de 1975), 2) Les coûts des batteries (cellules LFP et Nickel) diminuent fortement avec le MWh cumulé
Deux nuages de points log-log montrant les trajectoires de coûts
Analyse montrant que les prix de l'électricité aux États-Unis ont baissé de 1893 à 1974, puis ont stagné. Si les coûts du nucléaire n'avaient pas été perturbés, l'électricité serait environ 40 % moins chère. La comparaison du LCOE des nouvelles constructions montre que le nucléaire SMR, le solaire+stockage, l'éolien+stockage sont tous inférieurs aux prix de détail
Graphique historique à échelle logarithmique et barres de comparaison du LCOE
Graphiques montrant que l'investissement cumulé mondial en capital énergétique doit augmenter d'environ 2x pour atteindre environ 10 000 milliards de dollars d'ici 2030 (centres de données : 5 % du total). Les déploiements de stockage d'énergie stationnaire doivent augmenter de 19x, passant d'environ 100 GWh à environ 19 000 GWh
Deux graphiques à barres : investissement en capital et déploiement du stockage d'énergie
Chapitre sur les voitures qui se conduisent elles-mêmes et réduisent les coûts. Auteurs : Tasha Keeney et Daniel Maguire
Séparateur de chapitre
Graphiques montrant que Waymo a atteint ~400K miles quotidiens sans chauffeur, 6B de miles autonomes cumulés. La part de marché de Waymo dans la zone d'exploitation de San Francisco a atteint ~60% en août 2025 contre ~25% pour Uber et ~15% pour Lyft
Trois graphiques : miles quotidiens, miles cumulés, graphique de surface de la part de marché
Analyse des coûts montrant que le coût marginal par mile des robotaxis diminue d'environ 1,20 $ (Waymo 5th Gen début) à environ 0,25 $ (Cybercab à l'échelle). Prévision du prix par mile : VTC avec chauffeur humain 2,80 $ → Robotaxis 0,25 $ (2035E)
Barres empilées de la répartition des coûts et comparaison de l'évolution des prix
Analyse montrant qu'environ 140K robotaxis pourraient répondre à la demande actuelle de VTC urbains aux États-Unis. ~24M de robotaxis (<10% du parc automobile américain) pourraient prendre en charge la majorité des miles urbains. Tesla a la capacité de production pour les principales villes de VTC
Graphique de la demande en fonction de l'heure de la journée avec comparaison de la capacité de production
Prévisions montrant que l'écosystème des robotaxis générera 200 milliards de dollars de revenus, 20 milliards de dollars d'EBIT, 34,1 billions de dollars de valeur d'entreprise d'ici 2030. Répartition : Fournisseurs de technologies autonomes (1,9 billion de dollars de VE à 19x l'EBIT), propriétaires de flottes (200 milliards de dollars), fabricants (400 milliards de dollars)
Comparaison à trois colonnes : revenus, EBIT, valeur d'entreprise avec multiples
Matrice de partenariat montrant les plateformes de technologies autonomes (Tesla, Waymo, Baidu, etc.) en partenariat avec les constructeurs automobiles et les opérateurs de flottes. Capture de valeur : Les plateformes technologiques obtiennent 98 % de la VE, 97 % de l'EBIT, 76 % des revenus
Tableau de la matrice de partenariat et répartition de la capture de valeur
Chapitre sur la réduction des coûts et des délais de livraison. Auteurs : Tasha Keeney et Daniel Maguire
Séparateur de chapitre
Données cumulées de livraison : Drones (Zipline 2M+, Meituan 780K, Wing 750K), Livraisons par robot (Starship 9M, Meituan 4.9M), Miles de camionnage autonome (Inceptio 250M, Pony.ai 4.2M, Aurora 3.8M, Kodiak 3M, Gatik 2.1M)
Trois graphiques à barres montrant les volumes de livraison par entreprise
Comparaisons de coûts : La livraison du dernier kilomètre diminue d’environ 90 %, passant de 15 $ (frais de livraison via une application) à moins de 1 $ (drone/robot). La livraison de chargements complets diminue d’environ 60 %, passant de 0,07 $ à 0,03 $ par tonne-mile (camion diesel conduit par un humain à camion électrique autonome)
Deux graphiques de comparaison des coûts côte à côte
Prévisions indiquant que le chiffre d’affaires de la livraison autonome atteindra 480 milliards de dollars à l’échelle mondiale d’ici 2030, répartis entre les drones/robots du dernier kilomètre (160 milliards de dollars) et le camionnage long-courrier (320 milliards de dollars). La réglementation et l’automatisation back-end sont des facteurs limitants
Graphique à barres empilées avec projection 2030E
Page d’introduction à la section des ouvrages cités
En-tête de section simple
Bibliographie alphabétique commençant par « 36Kr European Central Station 2025 » et se terminant par « Artificial Analysis 2025b », couvrant des sources sur la robotique, l’AI, les coûts, l’énergie et la finance
Bibliographie à deux colonnes avec format de citation standard
Bibliographie se poursuivant de « Arute, F. et al. 2019 » à « Bryce. 2025 », couvrant l’informatique quantique, la vente au détail, la blockchain et les sources de l’industrie spatiale
Continuation de la bibliographie à deux colonnes
Bibliographie se poursuivant de « Bureau of Labor Statistics 2026 » à « Guardant Health 2025 », couvrant les données gouvernementales, l’analyse de la blockchain et les sources de soins de santé
Continuation de la bibliographie à deux colonnes
Bibliographie se poursuivant de « Hedges & Company 2025 » à « Roland, A. et al. 2024 », couvrant les sources de l’automobile, de la longévité, des performances de l’AI et de la R&D pharmaceutique
Continuation de la bibliographie à deux colonnes
Dernières entrées de la bibliographie de « rwa.xyz 2025 » à « Winton, B. 2024 », suivies d’une clause de non-responsabilité juridique complète couvrant les risques liés aux cryptomonnaies, les énoncés prospectifs et l’avis de droit d’auteur
Citations en haut, clause de non-responsabilité à plusieurs paragraphes en dessous
Questions courantes sur cette diapositive et le contenu de présentation sous-jacent.
ARK prévoit que la croissance réelle du PIB mondial passera du consensus du FMI de 3,1 % à 7,3 % par an jusqu'en 2030, grâce à cinq grandes plateformes d'innovation (IA, Public Blockchains, Robotique, Stockage d'énergie et Multiomique). Les investissements en capital à eux seuls pourraient ajouter 1,9 point de pourcentage à la croissance annuelle, avec des gains supplémentaires provenant de l'augmentation des rendements du capital investi, de la transformation de l'activité non marchande en PIB et de la libération du potentiel humain pour une utilisation productive.
ARK prévoit que les investissements dans les systèmes de centres de données atteindront environ 1,4 billion de dollars par an d'ici 2030, avec un taux de croissance annuel composé de 30 %. Cela représente une accélération spectaculaire par rapport au TCAC de 5 % observé entre 2012 et 2023, à un TCAC de 29 % après ChatGPT. La prévision inclut un passage à un calcul accéléré (GPU et ASIC) qui prendra une part de marché croissante aux serveurs traditionnels.
ARK prévoit que l'écosystème des robotaxis pourrait générer 34 000 milliards de dollars de valeur d'entreprise d'ici 2030, avec 200 milliards de dollars de revenus et 20 milliards de dollars d'EBIT. Les plateformes technologiques autonomes devraient capter 98 % de la valeur d'entreprise, 97 % de l'EBIT et 76 % des revenus. L'analyse suggère que le covoiturage autonome pourrait faire baisser les prix de 2,80 dollars par mile (avec chauffeur humain) à 0,25 dollar par mile d'ici 2035.
ARK prévoit que le marché des actifs numériques pourrait atteindre 28 000 milliards de dollars d'ici 2030, avec un TCAC d'environ 61 %. Le bitcoin devrait dominer avec une part de 70 % (environ 16 000 milliards de dollars avec un TCAC de 63 %), tandis que les réseaux de contrats intelligents pourraient atteindre environ 6 000 milliards de dollars (TCAC de 54 %). La prévision est basée sur les taux de pénétration dans six cas d'utilisation : investissement institutionnel, or numérique, refuge sûr des marchés émergents, trésorerie des États-nations, trésorerie des entreprises et services financiers on-chain.
ARK identifie une opportunité de revenus de 26 000 milliards de dollars répartie entre la robotique domestique (13 000 milliards de dollars) et l'automatisation de la fabrication (13 000 milliards de dollars). L'opportunité domestique est calculée à partir de 2,8 milliards de personnes actives dans le monde × 2,3 heures de travail non rémunéré par jour × 12 dollars/heure en moyenne × 50 % de la valeur temps. L'opportunité de fabrication provient de 32 000 milliards de dollars de PIB manufacturier mondial × 100 % d'amélioration de la productivité × 35 % de taux de prélèvement du fournisseur. Les robots humanoïdes atteignant une compétence de niveau humain vers 2028 sont essentiels pour débloquer ce marché.
L'analyse d'ARK montre que l'IA pourrait réduire les coûts de développement de médicaments de 2,4 milliards de dollars (moyenne de l'industrie) à 0,7 milliard de dollars pour les futurs médicaments conçus par l'IA, soit une réduction de 4 fois. Le délai de commercialisation pourrait passer de 13 ans à 8 ans, et les échecs des essais sur l'homme pourraient passer de 7,6 à 1,9. Les médicaments développés par l'IA pourraient générer 4 milliards de dollars de flux de trésorerie cumulés sur 30 ans contre 1 milliard de dollars pour les médicaments traditionnels. Les traitements de thérapie génique sont évalués à 20 fois les médicaments typiques.
Les volumes de transactions ajustés des stablecoins ont atteint 3,5 billions de dollars par mois (moyenne sur 30 jours) en décembre 2025, soit déjà 2,3 fois plus importants que Visa + PayPal + les envois de fonds combinés. Le marché des actifs tokenisés a triplé pour atteindre 19 milliards de dollars en 2025 et pourrait atteindre 11 000 milliards de dollars d'ici 2030, ce qui représente environ 1,38 % de tous les actifs financiers. Les applications DeFi atteignent une efficacité de revenus extraordinaire, avec des entreprises comme Hyperliquid générant plus de 60 millions de dollars de revenus par employé.
ARK identifie une opportunité de marché de la longévité aux États-Unis de 1,2 quadrillion de dollars basée sur le doublement du potentiel de vie en bonne santé, passant de 11,7 milliards à 23,6 milliards d'années de vie ajustées en fonction de la qualité (QALY). À 100 000 dollars par QALY, ce gain de 11,9 milliards de QALY représente une valeur massive. Le volant d'inertie multiomique-IA accélère cela : les volumes de données de tests moléculaires augmenteront de 10 fois d'ici 2030 (dépassant les données d'entraînement LLM de pointe), les diagnostics basés sur l'IA atteindront environ 30 % des approbations de la FDA et les traitements de thérapie génique pour les maladies rares pourraient valoir 3,5 milliards de dollars chacun, soit 20 fois les médicaments typiques.

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
Référencez des conceptions professionnelles, choisissez votre style et générez des diapositives avec un rendu de texte parfait. Alimenté par Nano Banana—commencez à créer votre présentation maintenant.
Votre Agent IA pour les diapositives. Gagnez du temps, brillez plus vite avec la création intelligente de présentations.


© 2026 2slides. Tous droits réservés.