
Ανήκει στη συλλογή Παραδείγματα παρουσιάσεων για επενδυτές
Παρουσίαση επενδυτών UOB Νοέμβριος 2026 - Ενημερωτικό υλικό της United Overseas Bank (SGX: U11) που καλύπτει τα αποτελέσματα 3Q26 και 9M26, την ποιότητα των στοιχείων ενεργητικού, τη στρατηγική και παραρτήματα. Κατατέθηκε στο SGX στις 10 Νοεμβρίου 2026.
Χρησιμοποιεί το εξώφυλλο αυτής της παρουσίασης ως πρότυπο στυλ για διαφάνειες με το δικό σας περιεχόμενο. Ή επιλέξτε οποιαδήποτε σελίδα παρακάτω για να χρησιμοποιήσετε τη διάταξή της ως αναφορά.
Γρήγορη Πλοήγηση
Ετικέτες
Κοινοποίηση διαφανειών
Παρουσίαση επενδυτών UOB Νοέμβριος 2026 - Ενημερωτικό υλικό της United Overseas Bank (SGX: U11) που καλύπτει τα αποτελέσματα 3Q26 και 9M26, την ποιότητα των στοιχείων ενεργητικού, τη στρατηγική και παραρτήματα. Κατατέθηκε στο SGX στις 10 Νοεμβρίου 2026.
Λεπτομερής προβολή κάθε σελίδας διαφάνειας, συμπεριλαμβανομένης της διάταξης, βασικού περιεχομένου και οπτικών στοιχείων.
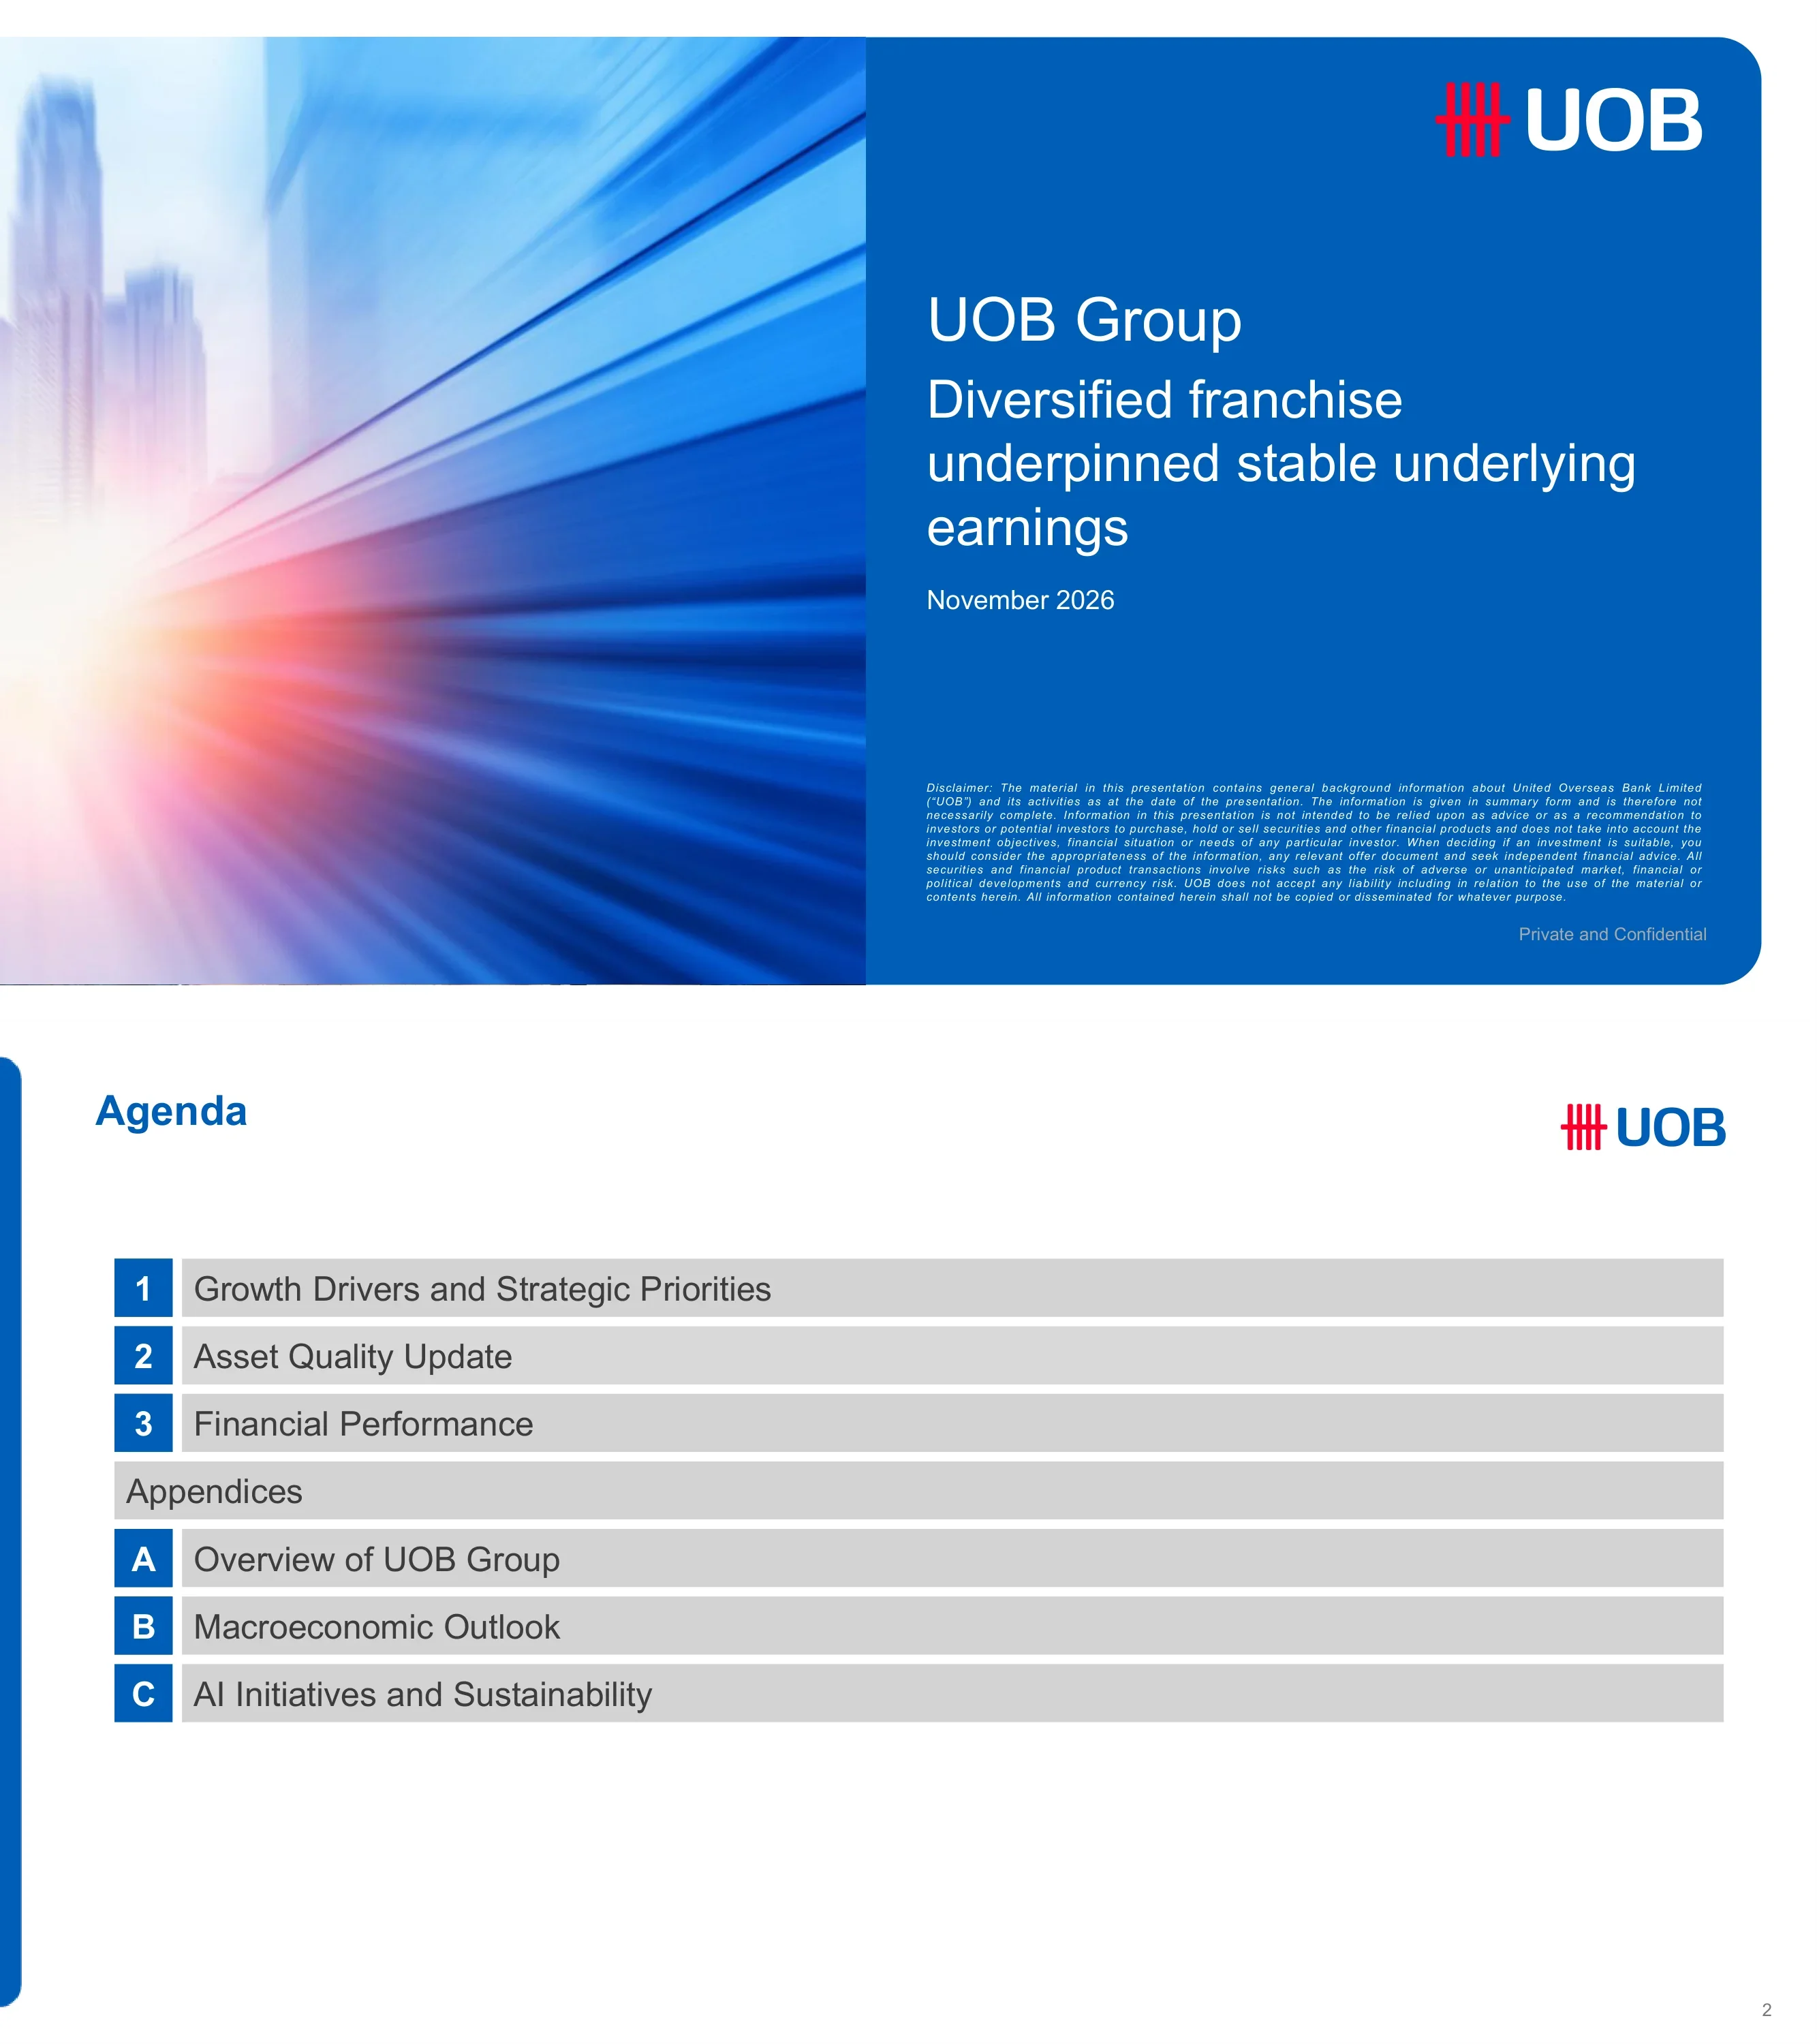
Διαφάνεια τίτλου της παρουσίασης επενδυτών του Ομίλου UOB με ημερομηνία Νοέμβριος 2026 και τίτλο «Diversified franchise underpinned stable underlying earnings». Στο κάτω μέρος υπάρχει δήλωση αποποίησης ευθύνης με μικρά γράμματα και η ένδειξη «Private and Confidential».
Διαχωρισμένο εξώφυλλο: φωτογραφία με θολό ορίζοντα πόλης και φωτεινές γραμμές στα αριστερά, ενιαίο μπλε πλαίσιο στα δεξιά με το λογότυπο της UOB, τον τίτλο, τον υπότιτλο, την ημερομηνία και τη δήλωση αποποίησης ευθύνης.
Παραθέτει τρεις κύριες ενότητες - 1 Μοχλοί Ανάπτυξης και Στρατηγικές Προτεραιότητες, 2 Ενημέρωση για την Ποιότητα Ενεργητικού, 3 Οικονομικές Επιδόσεις - καθώς και τα παραρτήματα Α Επισκόπηση του Ομίλου UOB, Β Μακροοικονομικές Προοπτικές και Γ Πρωτοβουλίες AI και Βιωσιμότητα.
Κάθετη στοίχιση από γκρι μπάρες. Αριθμημένα ή με γράμματα μπλε τετράγωνα στα αριστερά κάθε σειράς, με μια διαχωριστική μπάρα «Παραρτήματα» στη μέση.
Διαχωριστικό ενότητας που εισάγει το μέρος της παρουσίασης για τους μοχλούς ανάπτυξης και τις στρατηγικές προτεραιότητες (ακολουθούν οι σελίδες για το Group Retail και το Wholesale Banking).
Μπλε πλαίσιο πλήρους κάλυψης με στρογγυλεμένες γωνίες, έναν μεγάλο λευκό τίτλο ενότητας στα αριστερά και το λογότυπο της UOB πάνω δεξιά.
Το Group Retail της UOB εξυπηρετεί περισσότερους από 8 εκατομμύρια πελάτες με έσοδα άνω των S$5 δισ. (δολάρια Σιγκαπούρης), περίπου S$200 δισ. AUM και περισσότερα από S$60 δισ. καταναλωτικών δαπανών. Η UOB είναι ο νούμερο 1 εκδότης καρτών στην περιοχή ASEAN με S$60 δισ. χρεώσεις καρτών το FY25 και περίπου 20% μερίδιο αγοράς στις ώριμες αγορές της. Οι χρεώσεις καρτών στις χώρες ASEAN-4 εμφανίζουν ανάπτυξη με CAGR +26% από το 2022 έως το 9M26.
Αριστερό πάνελ: χάρτης της Ασίας με dot-matrix και αριθμό πελατών ανά χώρα (Ταϊλάνδη 2,5 εκατ., Μαλαισία 1,7 εκατ., Βιετνάμ 300 χιλ., Σιγκαπούρη 2,5 εκατ., Ινδονησία >1 εκατ.) και ένα πλαίσιο με επισημασμένα στατιστικά. Δεξιά πάνελ: εικονίδια ηγετικής θέσης στις κάρτες, διάγραμμα σωρευμένων ράβδων για τις χρεώσεις καρτών 2022-9M26 (ράβδοι χωρίς ετικέτες) και πλακίδια lifestyle για Dine/Shop/Travel/Entertainment. Διαφημιστικό banner στο κάτω μέρος.
Εξατομικευμένες προτάσεις για τρία επίπεδα πελατών: Private Bank, Affluent (~1 εκατ. πελάτες, ~65% ποσοστό δέσμευσης, 1 στους 2 μετατρέπεται σε πελάτη διαχείρισης περιουσίας (wealth management)) και Emerging Affluent (~7 εκατ. πελάτες, 1 στις 2 πωλήσεις αμοιβαίων κεφαλαίων γίνεται ψηφιακά, S$2 δισ. επενδυμένα σε κεφάλαια CIO λιανικής). Η UOB κέρδισε το βραβείο Best DPM στα Euromoney Private Banking Awards 2026 για δεύτερη συνεχή χρονιά. Το Balanced Discretionary Portfolio της σημείωσε απόδοση 9,0% σε ένα έτος έναντι 8,6% του μέσου όρου των ανταγωνιστών, και τα υπό διαχείριση περιουσιακά στοιχεία DPM αυξήθηκαν πάνω από 40%.
Αριστερά: τρεις οριζόντιες σειρές (ετικέτα τμήματος, εικονίδιο πελάτη, κουκκίδες πρότασης αξίας, δύο μπλε πλαίσια KPI που ενώνονται με βέλος). Δεξιά: τρεις στρογγυλεμένες κάρτες στατιστικών υπό τον τίτλο «What we do best: CIO led Advisory». Υποσημειώσεις στο κάτω μέρος.
Τα έσοδα wealth του ομίλου αυξήθηκαν με CAGR +19% από το 2022 έως το 2025 και τα έσοδα wealth των ASEAN-4 αυξήθηκαν κατά +22% σε ετήσια βάση το 9M26. Στόχος είναι ο διπλασιασμός των εσόδων wealth έως το 2030 από S$1,28 δισ. το 2025, με διασταυρούμενες πωλήσεις από την εξαγορά της Citi. Το σχέδιο βασίζεται σε τέσσερις πυλώνες: Άνθρωποι, Συμβουλευτική, Προϊόντα, Πλατφόρμα.
Αριστερό πάνελ: δύο ραβδογράμματα (έσοδα wealth ομίλου ανά έτος, 9M25 έναντι 9M26) με πλαίσια επεξηγήσεων. Δεξί πάνελ: τέσσερις στήλες εικονιδίων με υπο-στοιχεία. Banner συμπερασμάτων πλήρους πλάτους στο κάτω μέρος.
Η συνεισφορά εσόδων των ASEAN-4 αυξήθηκε από 23% (2022) σε 26% (9M26) των εσόδων της GWB. Τα εμπορικά δάνεια αυξήθηκαν από 15% σε 21% των συνολικών δανείων και οι λογαριασμοί CASA από 47% σε 55% των καταθέσεων. Εμφανιζόμενοι ρυθμοί ανάπτυξης: έσοδα transaction banking +3% CAGR, προμήθειες δανείων και εμπορίου +2%, customer treasury +4%, ακαθάριστα δάνεια +6%, καταθέσεις +3%.
Δύο μεγάλα πάνελ, το καθένα με ένα ζεύγος μίνι διαγραμμάτων: γραμμικά διαγράμματα και διαγράμματα στοιβαγμένων ράβδων για το μείγμα εσόδων στα αριστερά, δάνεια και καταθέσεις στα δεξιά. Banner σύνοψης στο κάτω μέρος.
Η περιοχή ASEAN έχει συνδυασμένο ΑΕΠ άνω των US$4,3 τρισεκατομμύρια (2025), US$4,4 τρισεκατομμύρια συνολικού εμπορίου και 20,5% ενδο-ASEAN εμπόριο. Οι πελάτες-άγκυρες (anchors) FSCM της UOB αυξήθηκαν κατά 65% και οι συνδεδεμένοι πελάτες (spokes) κατά 104% από το 2022. Τα εμπορικά δάνεια και οι καταθέσεις CASA αυξήθηκαν με CAGR 12% έκαστο και ο ψηφιακός όγκος κατά 16%. Μια μελέτη περίπτωσης καλύπτει τους τομείς TMT/κέντρα δεδομένων και ανανεώσιμες πηγές ενέργειας/BESS.
Πάνελ μακροοικονομικών στοιχείων πάνω αριστερά, μετρήσεις anchor-and-spoke με τρία ραβδογράμματα (2022-9M26) πάνω δεξιά, σειρά εικονιδίων τομέων κάτω αριστερά, λίστα ελέγχου μελέτης περίπτωσης κάτω δεξιά, υποσημείωση για το FSCM.
Οι εισροές FDI στην ASEAN αυξήθηκαν από US$115 δισ. (2015) σε US$244 δισ. (2025), σημειώνοντας υπερδιπλασιασμό και αυξάνοντας το μερίδιο της ASEAN στις παγκόσμιες FDI περίπου 3 φορές, στο 15%. Κύριοι αποδέκτες το 2025 (σε US$ δισ.): Σιγκαπούρη 151, Ινδονησία 21, Βιετνάμ 20, Ταϊλάνδη 19, Μαλαισία 15. Η UOB έχει υποστηρίξει περισσότερες από 5.500 εταιρείες και διευκόλυνε επενδύσεις άνω των S$55 δισεκατομμυρίων, με μελέτες περίπτωσης για τις Gold Peak Technology (RM670 εκατ.) και FIC Global στην JS-SEZ.
Επάνω μέρος: ραβδόγραμμα ετήσιων FDI και οριζόντιο ραβδόγραμμα πέντε αγορών. Κάτω μέρος: πάνελ στατιστικών με εικονίδια και πάνελ μελέτης περίπτωσης δύο στηλών με καταληκτικό banner.
Τρεις στρατηγικοί πυλώνες - Αύξηση εσόδων, Βελτιστοποίηση κόστους και Κεφαλαιακή αποδοτικότητα - ο καθένας με δράσεις σε λίστες, όπως Strategic Client 2.0, FSCM anchors, παραγωγικότητα μέσω AI, αποδοτικότητα RWA και μείωση κινδύνου σε κρίσιμα σημεία ακινήτων στην Ευρύτερη Κίνα και τις ΗΠΑ. Φιλοδοξίες: Νο 1 τράπεζα εμπορίου στην ASEAN, Νο 2 wholesale δανειστής στην εγχώρια αγορά και διψήφια αύξηση εσόδων πελατών Global Markets.
Ενιαίο πλαισιωμένο πάνελ με μπλε κεφαλίδα, τρεις στήλες με επικεφαλίδες εικονιδίων, ετικέτες υπο-επικεφαλίδων και λίστες με σημάδια ελέγχου (check-marks). Banner φιλοδοξιών στο κάτω μέρος.
Διαχωριστικό ενότητας για την ενημέρωση ποιότητας ενεργητικού (ακολουθούν σελίδες για NPL, κάλυψη, κόστος πίστωσης και έκθεση σε ακίνητα).
Μπλε στρογγυλεμένο πάνελ πλήρους κάλυψης με έναν μόνο μεγάλο λευκό τίτλο ενότητας στα αριστερά και το λογότυπο της UOB πάνω δεξιά.
Ο δείκτης NPL ήταν 1,5% το 3Q26 (1,6%, 1,5%, 1,5%, 1,6% στα προηγούμενα τρίμηνα). Τα συνολικά μη εξυπηρετούμενα ανοίγματα ήταν S$5.827 εκατ το 3Q26 έναντι S$5.809 εκατ. το 3Q25, κατανεμημένα σε: Σιγκαπούρη 793, ASEAN-4 2.160, Ευρύτερη Κίνα 2.456 και υπόλοιπος κόσμος 418. Τα νέα μη ατομικά NPA ήταν 500 εκατ. έναντι αναβαθμίσεων, ανακτήσεων και διαγραφών ύψους (361) εκατ.
Γραμμή δείκτη NPL πάνω από πέντε στοιβαγμένες στήλες ανά γεωγραφική περιοχή (3Q25-3Q26), με πίνακα δύο σειρών για νέα NPA και αναβαθμίσεις από κάτω.
Οι συνολικές προβλέψεις συμπεριλαμβανομένου του RLAR ήταν S$4.983 εκατ. τον Σεπτέμβριο του 2026 (ειδικές 1.232, γενικές 3.372, RLAR 379) έναντι S$5.787 εκατ. τον Σεπτέμβριο του 2025. Η κάλυψη NPA ήταν 86% και η κάλυψη μη εξασφαλισμένων NPA 269% μετά από εξασφαλίσεις. Οι ειδικές προβλέψεις/NPA ήταν 21% και οι γενικές προβλέψεις συμπεριλαμβανομένου του RLAR προς εξυπηρετούμενα δάνεια 0,9%.
Δύο γραμμές τάσης στο επάνω μέρος, στοιβαγμένες στήλες για την περίοδο Σεπ-25 έως Σεπ-26 στη μέση και σκιασμένος πίνακας δεικτών κάλυψης στο κάτω μέρος.
Το συνολικό κόστος πίστωσης ήταν 24 μ.β. το 3Q26 και 26 μ.β. για το 9M26 (έναντι 68 μ.β. το 9M25). Το ειδικό κόστος πίστωσης ήταν 22 μ.β. και 30 μ.β. αντίστοιχα. Οι προβλέψεις για δάνεια ήταν S$695 εκατ. για το 9M26 (ειδικές 795, γενική αναστροφή προβλέψεων 100) έναντι S$1.729 εκατ. για το 9M25, και S$218 εκατ. το 3Q26.
Αριστερά: στοιβαγμένες στήλες 9M25 έναντι 9M26 με επικαλύψεις γραμμών. Κεντρικό διαχωριστικό. Δεξιά: στήλες και γραμμές πέντε τριμήνων για την περίοδο 3Q25-3Q26.
Ευρύτερη Κίνα: δάνεια πελατών S$49 δισ. τον Σεπ-26 με έκθεση σε ακίνητα και φιλοξενία (REH) S$20 δισ. (μείγμα 40%), δείκτη NPL 5,0% και κάλυψη NPA 40%. Ηνωμένες Πολιτείες: δάνεια S$17 δισ., REH S$6 δισ. (μείγμα 34%), NPL 1,3%, κάλυψη NPA 214%. Εμφανίζονται επίσης τα μερίδια NPL, ειδικής αναφοράς και ενήμερων δανείων REH επί των συνολικών δανείων του Ομίλου.
Δύο πλαισιωμένα πάνελ δίπλα-δίπλα (Ευρύτερη Κίνα, Ηνωμένες Πολιτείες), το καθένα με στοιβαγμένες στήλες από τον Σεπ-25 έως τον Σεπ-26, ένα μικρό διαχωρισμένο γράφημα ράβδων και σειρές για το μείγμα REH, τον δείκτη NPL, τα NPA και την κάλυψη ακάλυπτων δανείων.
Διαχωριστικό ενότητας που εισάγει τις σελίδες οικονομικών επιδόσεων (αποτελέσματα 3Q26 και 9M26, τομείς, περιθώρια κέρδους, κεφάλαιο).
Μπλε στρογγυλεμένο πάνελ πλήρους πλάτους με έναν μεγάλο λευκό τίτλο ενότητας στα αριστερά και το λογότυπο της UOB επάνω δεξιά.
Τα καθαρά κέρδη του 3Q26 ανήλθαν σε S$1,3 δισ. Τα έσοδα από υπηρεσίες wealth το 9M26 αυξήθηκαν κατά 13% σε ετήσια βάση (YoY), τα έσοδα από πιστωτικές κάρτες κατά 25% και τα επενδεδυμένα AUM κατά 9%. Τα εμπορικά δάνεια αυξήθηκαν κατά 31%, οι λογαριασμοί CASA κατά 9% και τα δάνεια κατά 9%. Τα έσοδα των Global Markets αυξήθηκαν κατά 6%. Τα NII παρέμειναν σε γενικές γραμμές σταθερά σε τριμηνιαία βάση (QoQ), με το guidance για το NII του 2027 να είναι υψηλότερο από του 2026. Ο δείκτης NPL βελτιώθηκε στο 1,5%, το κόστος πίστωσης ήταν 24 μονάδες βάσης (bps) το 3Q26 (26 bps από την αρχή του έτους), με guidance κόστους πίστωσης 25-30 bps για το 2027. Η καταβολή μερίσματος ανήλθε σε ~50% και ολοκληρώθηκε το ~42% της επαναγοράς μετοχών ύψους S$2 δισ.
Τέσσερις οριζόντιες ζώνες που χωρίζονται με μπλε γραμμές, καθεμία με ένα εικονίδιο στα αριστερά, έντονο τίτλο και κουκκίδες.
Τα καθαρά κέρδη του 3Q26 ήταν S$1.250 εκατ. (QoQ -15%, έναντι S$443 εκατ. το 3Q25) και τα καθαρά κέρδη του 9M26 ήταν S$4.165 εκατ., +27% YoY. Τα συνολικά έσοδα του 3Q26 ήταν S$3.381 εκατ. (NII 2.278, προμήθειες 733, λοιπά 370), τα έξοδα S$1.570 εκατ. και τα λειτουργικά κέρδη S$1.811 εκατ. Ο υπότιτλος σημειώνει ότι τα υποκείμενα κέρδη ήταν σταθερά μετά τα κέρδη από εκποιήσεις του προηγούμενου τριμήνου.
Πίνακας αποτελεσμάτων χρήσης (P&L) πλήρους πλάτους με στήλες για 9M26, 9M25, YoY, 3Q26, 2Q26, QoQ, 3Q25, YoY και έντονες σειρές υποσυνόλων.
Τα καθαρά κέρδη μετά από φόρους αυξήθηκαν από S$3.271 εκατ. (9M25) σε S$4.165 εκατ. (9M26), με τις προβλέψεις να μειώνονται κατά S$1.258 εκατ. (-65%), αντισταθμίζοντας τα χαμηλότερα NII (-109 εκατ.), τα λοιπά μη τοκοφόρα έσοδα (-101 εκατ.), τα υψηλότερα έξοδα (-93 εκατ.) και τους φόρους/NCI (-200 εκατ.). Βασικοί δείκτες: NIM 1,75%, κόστος/έσοδα 45,4%, ROE 11,1% (9,0% το 9M25).
Επάνω μέρος: γράφημα γέφυρας (waterfall) από το 9M25 στο 9M26 με ποσοστιαίες μεταβολές. Κάτω μέρος: πίνακας βασικών δεικτών με οβάλ επισημάνσεις τιμών.
Τα καθαρά κέρδη μετά από φόρους μειώθηκαν από S$1.478 εκατ. (2Q26) σε S$1.250 εκατ. (3Q26): τα λοιπά μη τοκοφόρα έσοδα -262 εκατ. (-41%) και οι υψηλότερες προβλέψεις (-47 εκατ.) υπερκάλυψαν τα έσοδα από προμήθειες +68 εκατ. και τα χαμηλότερα έξοδα +59 εκατ. NIM 1,68% (1,74% το 2Q26, 1,82% το 3Q25), κόστος/έσοδα 46,4% και ROE 10,1% (11,8% το 2Q26, 3,5% το 3Q25).
Γράφημα γέφυρας (waterfall) από το 2Q26 στο 3Q26 πάνω από έναν πίνακα βασικών δεικτών με στήλες μεταβολής QoQ και YoY.
Έσοδα 9M26 S$3.844 εκατ. (+1%): δάνεια και καταθέσεις 2.029 (-10%), wealth 1.099 (+13%), πιστωτικές κάρτες 716 (+25%). Κέρδη προ φόρων S$1.547 εκατ. (+1%). Τα AUM ήταν S$204 δισ. τον Σεπ-26 (επενδεδυμένα 88, καταθέσεις 117), καθαρό νέο χρήμα S$5 δισ., μείγμα επενδεδυμένων AUM 43% έναντι 41%. Κόστος/έσοδα 54,2%, κόστος πίστωσης 21 bps, δάνεια S$120 δισ., καταθέσεις S$203 δισ.
Επάνω αριστερά: πίνακας αποτελεσμάτων χρήσης. Επάνω δεξιά: πλαίσιο κειμένου με κύρια σημεία. Κάτω: πίνακας βασικών μεγεθών, γράφημα στοιβαγμένων ράβδων AUM και γράφημα ράβδων χρεώσεων καρτών.
Έσοδα 9M26 S$4.425 εκατ. (-8%): transaction banking 2.050, δάνεια 1.555, επενδυτική τραπεζική 324, customer treasury 496. Κέρδη προ φόρων S$2.818 εκατ. (+32%) καθώς οι προβλέψεις μειώθηκαν στα S$377 εκατ. Τα ακαθάριστα δάνεια έφτασαν τα S$273 δισ. (+9%) και οι καταθέσεις τα S$239 δισ. (+13%). Κόστος/έσοδα 27,8%, κόστος πίστωσης 23 bps, μείγμα εσόδων εκτός ακινήτων 72%.
Ίδια διάταξη dashboard με το Group Retail: πίνακας P&L, πλαίσιο κύριων σημείων, βασικά μεγέθη, γραφήματα στοιβαγμένων ράβδων για δάνεια και καταθέσεις.
Τα συνολικά έσοδα των Global Markets ήταν S$1.806 εκατ. το 9M26 (+6% έναντι 1.704 εκατ.): treasury πελατών 897 και μη πελατών 909. Τα έσοδα του 3Q26 ήταν S$564 εκατ. (-3% QoQ έναντι 584 εκατ.). Τα συνολικά περιουσιακά στοιχεία εξαιρουμένων των παραγώγων ήταν S$173 δισ. (+12%).
Ζεύγος ράβδων στα αριστερά (9M25 έναντι 9M26), διαχωριστικό, ράβδοι πέντε τριμήνων στα δεξιά και μια σειρά πλαισίων συνολικών περιουσιακών στοιχείων στο κάτω μέρος.
Τα NII του 9M26 ήταν S$6.900 εκατ. (-2%) με NIM 1,75% (1,91%), περιθώριο δανείων 2,05% (2,26%) και διατραπεζικό περιθώριο 1,14%. Τα NII του 3Q26 ήταν S$2.278 εκατ. (-1% QoQ) με NIM 1,68%, περιθώριο δανείων 1,95%. Τα μέσα τοκοφόρα περιουσιακά στοιχεία αυξήθηκαν σε S$538 δισ.
Γραμμές τάσης περιθωρίου πάνω από στοιβαγμένες ράβδους NII, σύγκριση 9M στα αριστερά και πέντε τρίμηνα στα δεξιά, πλαίσια περιουσιακών στοιχείων από κάτω.
Το NIM μειώθηκε από 1,74% το 2Q26 σε 1,68% το 3Q26: ανατιμολόγηση περιουσιακών στοιχείων -0,01, κόστος χρηματοδότησης -0,07, όγκος/μείγμα +0,02. Το περιθώριο δανείων κινήθηκε από 2,05% σε 1,95%. Ανατιμολόγηση SGD -0,02 (μέσος όρος 3M SORA +0,10) και USD -0,03 (3M SOFR -0,01).
Ενιαίο γράφημα waterfall με πλαίσια περιθωρίου στο επάνω μέρος και γραμμές αναφοράς επιτοκίων από κάτω.
Τα έσοδα από προμήθειες του 9M26 ήταν S$2.675 εκατ. (+2%) με wealth 720, πιστωτικές κάρτες 871, δάνεια/εμπόριο 796 και λοιπά 289. Οι προμήθειες του 3Q26 έφτασαν τα S$945 εκατ. (+8% QoQ): wealth 258, πιστωτικές κάρτες 299, δάνεια/εμπόριο 293, λοιπά 95.
Στοιβαγμένες στήλες χωρισμένες σε σύγκριση 9M και σειρά πέντε τριμήνων με επισημάνσεις ανάπτυξης.
Τα έξοδα για το 9μηνο του 2026 ανήλθαν σε S$4.722 εκατ. (+2%): προσωπικό 2.688, IT 884, λοιπά 1.150. Ο δείκτης κόστους προς έσοδα διαμορφώθηκε στο 45,4% έναντι 44,0%. Τα έξοδα του 3Q26 ήταν S$1.570 εκατ. (-4% QoQ), με δείκτη κόστους προς έσοδα 46,4%.
Γραμμή κόστους/εσόδων πάνω από στοιβαγμένες ράβδους εξόδων για το 9μηνο και τις τριμηνιαίες προβολές.
Επανάληψη του διαγράμματος κόστους πίστωσης από τη σελίδα 14: συνολικό κόστος πίστωσης 26 μονάδες βάσης (9M26) και 24 μονάδες βάσης (3Q26), με προβλέψεις ύψους S$695 εκατ. για το 9μηνο του 2026.
Πανομοιότυπη με τη σελίδα 14: πλαίσιο 9μήνου, διαχωριστικό και πλαίσιο πέντε τριμήνων.
Τα δάνεια πελατών ανήλθαν σε S$372B τον Σεπτέμβριο του 2026. Γεωγραφική κατανομή: Σιγκαπούρη 187, ASEAN-4 79, Ευρύτερη Κίνα 49, υπόλοιπος κόσμος 57. Κλάδοι με το μεγαλύτερο μερίδιο: κατασκευές 24%, στεγαστικά 23%, γενικό εμπόριο 12%, χρηματοπιστωτικά ιδρύματα 11%, μεταποίηση 10%. Το Group Retail αντιπροσωπεύει το 32% και το GWB και λοιπά το 68%.
Τρία πλαίσια: διάγραμμα donut ανά κλάδο, στοιβαγμένο ραβδόγραμμα ανά γεωγραφική περιοχή, δύο διαγράμματα donut ανά τομέα.
Η χρηματοδότηση ανήλθε συνολικά σε S$533B τον Σεπτέμβριο του 2026 (CASA 244, προθεσμιακές καταθέσεις και λοιπά 203, χονδρική 86). LCR 152%, NSFR 112%, δείκτης δανείων προς καταθέσεις 82,5%, δείκτης CASA προς καταθέσεις 54,6% (έναντι 57,0% το προηγούμενο έτος).
Τρεις γραμμές δεικτών πάνω από στοιβαγμένες ράβδους χρηματοδότησης και έναν πίνακα δείκτη CASA.
Δείκτης CET1 14,6% τον Σεπτέμβριο του 2026 (πλήρως εφαρμοσμένος 14,0%), RWA S$284B, δείκτης μόχλευσης 6,3%.
Γραμμές CET1 πάνω από στήλες RWA και έναν πίνακα δείκτη μόχλευσης.
Στρατηγική αποεπένδυση με τίμημα αγοράς S$555 εκατομμύρια, κέρδος προ φόρων ~S$330 εκατομμύρια και ενίσχυση του CET1 κατά ~14 μονάδες βάσης. Μια στρατηγική συνεργασία με την Allianz Global Investors επεκτείνει τις επενδυτικές λύσεις και την ανοιχτή αρχιτεκτονική, ενισχύοντας την προσέγγιση που βασίζεται στην παροχή συμβουλών.
Δύο στήλες που χωρίζονται από ένα κάθετο βέλος χρονοδιαγράμματος.
Διαχωριστική διαφάνεια παραρτήματος που εισάγει τις σελίδες επισκόπησης του ομίλου UOB.
Μπλε στρογγυλεμένο πλαίσιο πλήρους κάλυψης με έναν μεγάλο λευκό τίτλο ενότητας στα αριστερά και το λογότυπο της UOB πάνω δεξιά.
Ιδρύθηκε τον Αύγουστο του 1935. Διαθέτει περίπου 430 υποκαταστήματα και γραφεία σε 19 αγορές. Βασικά στατιστικά 9μήνου 2026: μικτά δάνεια S$372B, καταθέσεις S$447B, δείκτης δανείων/καταθέσεων 82,5%, NSFR 112%, LCR 152%, CET1 14,6%, μόχλευση 6,3%, ROE 11,1%, ROA 0,95%, NIM 1,75%, κόστος/έσοδα 45,4%, NPL 1,5%. Αξιολογήσεις Aa1/AA-/AA- με σταθερές προοπτικές.
Αριστερά: Πλαίσια Ίδρυσης και Επέκτασης. Δεξιά: λίστα βασικών στατιστικών με πίνακα αξιολογήσεων.
Οι τρεις βασικοί πυλώνες είναι το Group Retail, το Group Wholesale Banking και το Global Markets. Η UOB παρουσιάζει βραβεία (Euromoney ASEAN Best Retail Bank 2026, Best SME Bank in the World 2026, Global Finance Best Bank in Asia-Pacific 2025) και μερίδια αγοράς σε SGD ύψους 20% (καταθέσεις) και 24% (δάνεια).
Οργανόγραμμα στο πάνω μέρος, σειρά βραβείων αριστερά και ράβδοι εγχώριου μεριδίου δεξιά.
Τάση NPAT από S$92 εκατ. (1980) σε S$2.696 εκατ. (2010), S$4.343 εκατ. (2019), S$2.915 εκατ. (2020), S$6.045 εκατ. (2024) και S$4.682 εκατ. (2025, συμπεριλαμβανομένων των προληπτικών γενικών προβλέψεων). Το ιστορικό εξαγορών εκτείνεται από το 1971 έως το 2005 και περιλαμβάνει τις δραστηριότητες λιανικής της Citi (Μαλαισία, Ταϊλάνδη 2022, Βιετνάμ, Ινδονησία 2023).
Κουκκίδες στο πάνω μέρος, μια μακροπρόθεσμη γραμμή NPAT πάνω από ένα βέλος ανάπτυξης με πλαίσια εξαγορών.
Υποκαταστήματα: Ταϊλάνδη 139, Ινδονησία 82, Μαλαισία 55, Σιγκαπούρη 42, Ευρύτερη Κίνα 20, Βιετνάμ 5, Μιανμάρ, Φιλιππίνες και Αυστραλία από 1. Έσοδα Group Retail S$3.8B (30% των κερδών προ φόρων) με AUM S$204 δισ. Έσοδα GWB και Global Markets S$4.4B (70% των κερδών προ φόρων), εμπορικά δάνεια +31%.
Αριστερά: χάρτης υποκαταστημάτων. Δεξιά: πλακίδια απόδοσης τομέων.
UOB: κόστος/έσοδα 45%, ROA 1,0%, δάνεια/καταθέσεις 83%, αξιολογήσεις Aa1/AA-/AA-. Σύγκριση με: OCBC, DBS, HSBC, SCB, BOA, Citi, CBA, NAB, RBC, TD, CIMB, MBB.
Πυκνός πίνακας με ράβδους και επισήμανση της UOB.
UOB CET1 14,6% (πλήρως εφαρμοσμένος 14,0%) έναντι DBS 15,9%, OCBC 15,5%. UOB ROE 11,1% και μόχλευση 6,3%.
Δύο ραβδογράμματα: δείκτες CET1 και μόχλευσης.
Αξιολογήσεις Aa1/P-1 (Moody's), AA-/A-1+ (S&P), AA-/F1+ (Fitch). Δημόσιες εκδόσεις ισοδύναμες με S$25B, κατανεμημένες ανά νόμισμα, κατηγορία χρέους, ημερομηνία έκδοσης και λήξη.
Κεφαλίδα αξιολογήσεων και τέσσερα διαγράμματα donut.
Τέσσερις άξονες: Σταθερή διοίκηση, Ενοποιημένη περιφερειακή πλατφόρμα, Ισχυρά θεμελιώδη μεγέθη (CET1 14,6%, δάνεια/καταθέσεις 82,5%) και Ισορροπημένη ανάπτυξη με σταθερότητα.
Τέσσερις γαλάζιες κάρτες με εικονίδια και κουκκίδες.
Διαχωριστική διαφάνεια παραρτήματος που εισάγει τις σελίδες των μακροοικονομικών προοπτικών.
Μπλε στρογγυλεμένο πλαίσιο πλήρους κάλυψης με έναν μεγάλο λευκό τίτλο ενότητας στα αριστερά και το λογότυπο της UOB πάνω δεξιά.
Προβλέψεις αύξησης του ΑΕΠ (2025/2026F/2027F, %): Κίνα 5,0/4,6/4,5, Βιετνάμ 8,0/9,2/8,8, Ταϊλάνδη 2,4/1,9/2,0, Μαλαισία 5,2/5,0/4,6, Σιγκαπούρη 5,0/5,7/3,2, Ινδονησία 5,1/5,2/5,4. Οι άμεσες ξένες επενδύσεις (FDI) στις χώρες ASEAN10 ανήλθαν σε US$243.9B το 2025.
Αριστερά: χάρτης με ομαδοποιημένες ράβδους. Δεξιά: δύο γραμμικά διαγράμματα εμπορίου και ένα ραβδόγραμμα FDI.
Fed funds στο 3,75-4,00% μετά την αύξηση του Σεπτεμβρίου 2026· αμερικανικό 10ετές στο 5,28%· SG 3M SORA στο 1,23%· προβλέψεις έως το 3Q27.
Πίνακας επιτοκίων πάνω από το σχολιασμό.
Τέσσερα συγκριτικά διαγράμματα για Σιγκαπούρη, Μαλαισία, Ταϊλάνδη και Ινδονησία: συναλλαγματικά αποθέματα, ισοζύγιο τρεχουσών συναλλαγών, δείκτης χρέους προς ίδια κεφάλαια και μείγμα δανείων σε ξένο νόμισμα.
Πλέγμα διαγραμμάτων 2x2.
Δείκτες τιμών κατοικιών, ποσοστά αποταμίευσης, ανεργία και δείκτες τιμής προς εισόδημα· PIR Σιγκαπούρης στο 5,9.
Πλέγμα διαγραμμάτων 2x2.
Ρυθμιστικά ελάχιστα όρια για BCBS, Σιγκαπούρη, Μαλαισία, Ταϊλάνδη και Ινδονησία: CET1, Tier 1, συνολικός δείκτης CAR, αποθέματα ασφαλείας, μόχλευση, LCR και NSFR.
Μήτρα σύγκρισης.
Διαχωριστική διαφάνεια παραρτήματος που εισάγει τις σελίδες για την AI και τη βιωσιμότητα.
Μπλε στρογγυλεμένο πλαίσιο πλήρους κάλυψης με έναν μεγάλο λευκό τίτλο ενότητας στα αριστερά και το λογότυπο της UOB πάνω δεξιά.
Πυραμίδα στρατηγικής AI: Agentic AI, περισσότερα από 30 BYOB bots, πάνω από 30.000 υπάλληλοι στο Copilot, ανάπτυξη λογισμικού Gen-AI, θεμέλια, εργατικό δυναμικό. Περισσότεροι από 27 χιλιάδες ενεργοί χρήστες Copilot, ~1,5 εκατ. προτροπές (prompts) το μήνα, 30+ bots, το UOBuddy μειώνει το χρόνο εργασιών από ~30 λεπτά σε δευτερόλεπτα.
Πυραμίδα στα αριστερά με περιγραφές· πλαίσιο στατιστικών χρήσης στα δεξιά· καταληκτικό banner.
Τρεις περιπτώσεις: Συμβουλευτική περιουσίας Private Bank, Πρόγραμμα AURA, υποψήφιοι πελάτες (leads) FDI (>1.500 leads το 1H26).
Αριστερά: ροή τεσσάρων πυλώνων· δεξιά: πλαίσιο FDI τεσσάρων βημάτων· κάτω: μπάρα AURA.
Στρατηγική ταλέντου πέντε μερών: Επιμορφωμένος πληθυσμός (Literacy), Επιτάχυνση (Acceleration), Απόκτηση (Acquisition), Κινητικότητα (Mobility), Διασφάλιση (Assurance).
Πέντε στήλες με μια σειρά τεσσάρων πλαισίων στο κάτω μέρος.
Χρονοδιάγραμμα 2015-2026: Καθιέρωση, Βελτίωση, Ενίσχυση, με δέσμευση για καθαρές μηδενικές εκπομπές (net zero) και πολιτικές για τον άνθρακα και το φοινικέλαιο.
Χρονοδιάγραμμα τεσσάρων φάσεων.
Από την ποιοτική αξιολόγηση του 2019 στη βελτιωμένη μεθοδολογία 2022-2026· δείκτες ευθυγραμμισμένοι με το ISSB.
Τέσσερις στήλες με μπάρα μελλοντικού σχεδιασμού.
Στόχοι ανά τομέα: Ενέργεια 64%/98%, Αυτοκινητοβιομηχανία 58%/net zero, Ακίνητα 36%/97%, Κατασκευές 31%/85%, Χάλυβας 20%/92%· καλύπτει το ~60% των εταιρικών δανείων.
Αριστερά: δύο ομάδες τομέων· δεξιά: πλαίσιο αιτιολόγησης.
Πέντε διαγράμματα έντασης εκπομπών, το καθένα με τάση κάτω από τη διαδρομή αναφοράς: Ενέργεια 39%, Αυτοκινητοβιομηχανία 8%, Ακίνητα 8%, Κατασκευές 4%, Χάλυβας 3%.
Πέντε διαγράμματα σε δύο πλαίσια τομέων.
Περίπου το 20% του δανειακού χαρτοφυλακίου με υψηλές επιπτώσεις· προσδιορίστηκαν πέντε υποτομείς.
Αριστερά: μπάρα διαβάθμισης και φωτογραφίες τομέων· δεξιά: κουκκίδες.
Μήτρα ευκαιριών για τη Γεωργία, τις Κατασκευές και την Εξόρυξη με υπόμνημα.
Μήτρα 3x4.
Διαφάνεια κλεισίματος με το λογότυπο της κινεζικής σφραγίδας της UOB και το σλόγκαν 'Right By You'.
Κεντραρισμένο λογότυπο σε λευκό φόντο.
Συχνές ερωτήσεις σχετικά με αυτή τη διαφάνεια και το βασικό περιεχόμενο παρουσίασης.
Καλύπτει τους μοχλούς ανάπτυξης του Ομίλου UOB (Group Retail και Wholesale Banking), την ποιότητα των στοιχείων ενεργητικού, τις οικονομικές επιδόσεις για το 3Q26 και το 9M26, καθώς και παραρτήματα για την επισκόπηση του ομίλου, τις μακροοικονομικές προοπτικές, τις πρωτοβουλίες AI και τη βιωσιμότητα.
Η περίοδος αναφοράς είναι το 3Q26 και το 9M26 (έως τις 30 Σεπτεμβρίου 2026). Τα καθαρά κέρδη ανήλθαν σε S$1.250 εκατ. το 3Q26 και σε S$4.165 εκατ. (+27% σε ετήσια βάση) το 9M26, το NIM διαμορφώθηκε στο 1,68% το 3Q26, ο δείκτης NPL στο 1,5% και ο δείκτης CET1 στο 14,6%.
Η UOB κατέθεσε την ανακοίνωση «UOB Investor Presentation_Nov 2026» στο Χρηματιστήριο της Σιγκαπούρης (SGX) στις 10 Νοεμβρίου 2026.
Οι εισηγμένες εταιρείες στη Σιγκαπούρη υποβάλλουν εκθέσεις ανά εξάμηνο, επομένως οι ενημερώσεις για το 1ο τρίμηνο και το 3ο τρίμηνο αποτελούν επιχειρηματικές ενημερώσεις (business updates) και όχι πλήρεις οικονομικές καταστάσεις.
Ναι, η σελίδα της γκαλερί προσφέρει τις διαφάνειες για λήψη, ανάλογα με τη διαθεσιμότητα στη σελίδα.
Ναι. Τα διαγράμματα waterfall, οι σωρευμένες ράβδοι, οι πίνακες KPI και τα διαχωριστικά ενοτήτων της παρουσίασης αποτελούν ένα καλό σημείο εκκίνησης για μια παρουσίαση αποτελεσμάτων τράπεζας ή χρηματοοικονομικού οργανισμού. Αντικαταστήστε τα μεγέθη και το branding της UOB με τα δικά σας.
Τα ποσά αναφέρονται σε S$ (δολάρια Σιγκαπούρης) εκτός αν ορίζεται διαφορετικά, για παράδειγμα σε US$ στις σελίδες μακροοικονομικών στοιχείων.
Ναι, υπάρχουν τρία παραρτήματα: Α επισκόπηση του Ομίλου UOB, Β μακροοικονομικές προοπτικές, Γ πρωτοβουλίες AI και βιωσιμότητα.
Επίσημος ιστότοπος επενδυτικών σχέσεων με αποτελέσματα και παρουσιάσεις.

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
Αναφερθείτε σε επαγγελματικές σχεδιάσεις, επιλέξτε το στυλ σας και δημιουργήστε σλάιντ με τέλεια απόδοση κειμένου. Τροφοδοτείται από το Nano Banana—ξεκινήστε να δημιουργείτε την παρουσίασή σας τώρα.
Ο Πράκτορας AI σας για διαφάνειες. Εξοικονομήστε χρόνο, λάμψτε πιο γρήγορα με έξυπνη δημιουργία παρουσιάσεων.


© 2026 2slides. Όλα τα δικαιώματα διατηρούνται.