
Ανήκει στη συλλογή Παραδείγματα παρουσιάσεων για επενδυτές · Παραδείγματα παρουσιάσεων για επενδυτές από την Ινδία
Η Παρουσίαση Επενδυτών της Union Bank of India για το Q2 FY2027 (τρίμηνο που έληξε στις 30 Σεπτεμβρίου 2026), με κεντρικό θέμα «Πρώτα η Επιχείρηση, Πάντα η Συμμόρφωση» και με αφορμή τα 107 χρόνια ιστορίας της, με ημερομηνία 19.10.2026, όπως κατατέθηκε στα ινδικά χρηματιστήρια.
Χρησιμοποιεί το εξώφυλλο αυτής της παρουσίασης ως πρότυπο στυλ για διαφάνειες με το δικό σας περιεχόμενο. Ή επιλέξτε οποιαδήποτε σελίδα παρακάτω για να χρησιμοποιήσετε τη διάταξή της ως αναφορά.
Γρήγορη Πλοήγηση
Ετικέτες
Κοινοποίηση διαφανειών
Η Παρουσίαση Επενδυτών της Union Bank of India για το Q2 FY2027 (τρίμηνο που έληξε στις 30 Σεπτεμβρίου 2026), με κεντρικό θέμα «Πρώτα η Επιχείρηση, Πάντα η Συμμόρφωση» και με αφορμή τα 107 χρόνια ιστορίας της, με ημερομηνία 19.10.2026, όπως κατατέθηκε στα ινδικά χρηματιστήρια.
Λεπτομερής προβολή κάθε σελίδας διαφάνειας, συμπεριλαμβανομένης της διάταξης, βασικού περιεχομένου και οπτικών στοιχείων.
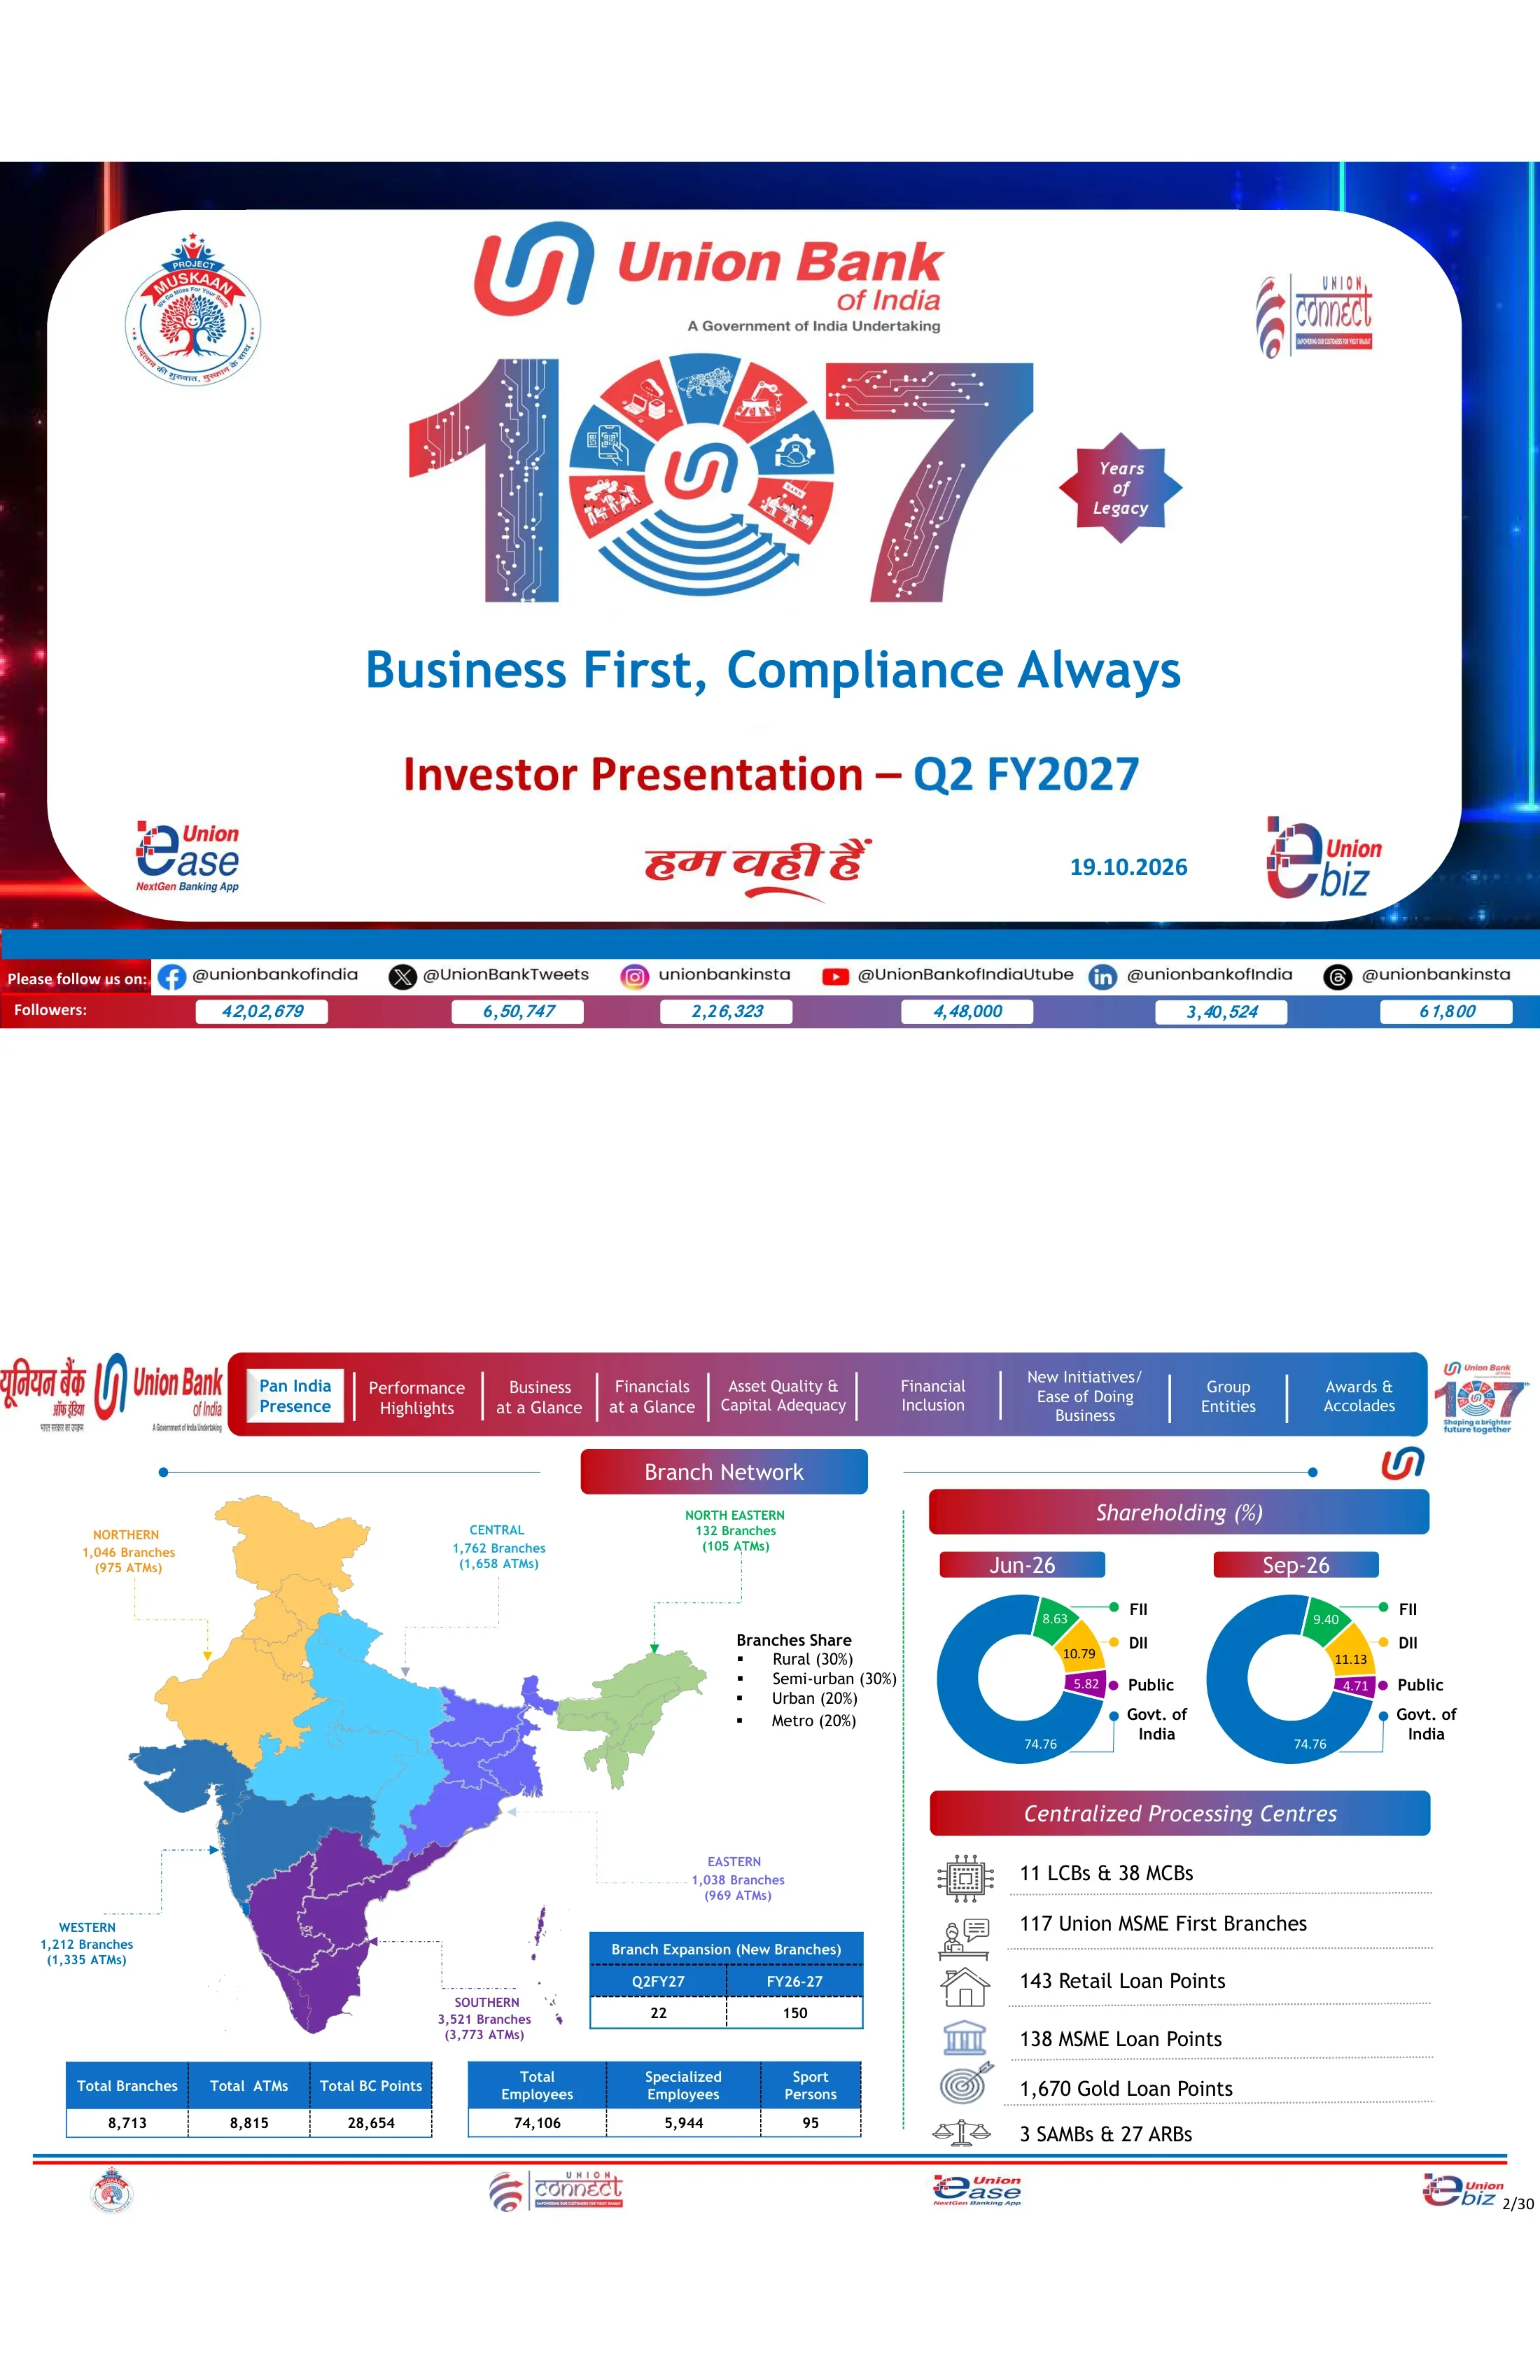
Διαφάνεια εξωφύλλου με το λογότυπο της Union Bank of India («A Government of India Undertaking»), ένα μεγάλο γραφικό «107 Years of Legacy», το σλόγκαν «Business First, Compliance Always» και την ημερομηνία 19.10.2026. Μια λωρίδα στο υποσέλιδο παραθέτει τους λογαριασμούς κοινωνικής δικτύωσης της τράπεζας και τον αριθμό των ακολούθων, για παράδειγμα 42,02,679 στο Facebook.
Στρογγυλεμένη λευκή κάρτα σε σκούρο μπλε και κόκκινο φόντο με εφέ λάμψης. Το κεντραρισμένο γραφικό με τον αριθμό «107» βρίσκεται πάνω από το κείμενο του τίτλου, με τα λογότυπα των εφαρμογών της εταιρείας (Project Muskaan, Union Connect, Union Ease, Union eBiz) στις γωνίες και μια διαβαθμισμένη μπάρα ακολούθων κοινωνικών δικτύων στο κάτω μέρος.
8,713 καταστήματα, 8,815 ATM και 28,654 σημεία BC σε έξι περιοχές (η Νότια έχει τα περισσότερα με 3.521 καταστήματα), τα οποία εξυπηρετούνται από 74,106 υπαλλήλους. Το μείγμα καταστημάτων είναι 30% αγροτικά, 30% ημιαστικά, 20% αστικά και 20% σε μητροπολιτικές περιοχές. 22 νέα καταστήματα άνοιξαν το Q2 FY27. Η κυβέρνηση της Ινδίας κατέχει το 74,76%, η συμμετοχή των FII αυξήθηκε στο 9,40% και των DII στο 11,13% τον Σεπτέμβριο του 2026. Η κεντρική επεξεργασία περιλαμβάνει 11 LCB & 38 MCB, 117 καταστήματα Union MSME First και 1.670 σημεία δανείων χρυσού.
Το αριστερό μισό δείχνει έναν χάρτη της Ινδίας με χρωματική κωδικοποίηση, περιγραφές περιοχών και συνοπτικούς πίνακες από κάτω. Το δεξί μισό περιλαμβάνει δύο διαγράμματα donut που συγκρίνουν τη μετοχική σύνθεση μεταξύ Ιουνίου 2026 και Σεπτεμβρίου 2026, πάνω από μια λίστα με εικονίδια για τα κέντρα κεντρικής επεξεργασίας.
Οι παγκόσμιες δραστηριότητες ανήλθαν σε ₹24,75,330 crore (+12,01% σε ετήσια βάση): καταθέσεις ₹13,19,455 crore (+6,87%) και χορηγήσεις ₹11,55,876 crore (+18,53%). Οι χορηγήσεις RAM αυξήθηκαν κατά 14,65% στα ₹6,35,527 crore, των MSME κατά 22,39% και οι χορηγήσεις εξωτερικού κατά 52,19%. Οι καταθέσεις CASA ήταν ₹4,60,728 crore με εγχώριο δείκτη CASA 34,93% (+237 bps σε ετήσια βάση). Ο παγκόσμιος δείκτης CD ήταν 88,13%.
Πίνακας δεδομένων πλήρους πλάτους 11 σειρών με μπλε κεφαλίδα. Συγκρίνει τα υπόλοιπα Σεπτεμβρίου 2025, Ιουνίου 2026 και Σεπτεμβρίου 2026 μαζί με στήλες απόλυτης και ποσοστιαίας αύξησης YoY και QoQ, με πράσινα και κόκκινα βέλη να υποδεικνύουν την κατεύθυνση.
Οι ακαθάριστες καταθέσεις αυξήθηκαν κατά 6,87% σε ετήσια βάση και οι ακαθάριστες χορηγήσεις κατά 18,53%. Ο δείκτης CRAR ήταν 17,94% και ο CET-1 16,05%. Τα τριμηνιαία λειτουργικά κέρδη ανήλθαν σε ₹8,108 crore (+18,99%), τα καθαρά κέρδη σε ₹5,537 crore (+30,31%), τα NII σε ₹10,583 crore (+20,09%) και το κόστος πίστωσης στο 0,21%. Για το H1 FY27, τα καθαρά κέρδη ήταν ₹10,870 crore έναντι ₹8,365 crore το προηγούμενο έτος, και τα NII ₹20,620 crore έναντι ₹17,925 crore.
Πλέγμα KPI έξι πλαισίων σε δύο σειρές (Καταθέσεις, Χορηγήσεις, Κεφάλαιο, Κέρδη, Καθαρά Έσοδα από Τόκους, Αποδοτικότητα). Κάθε πλαίσιο έχει μια έγχρωμη μπάρα κεφαλίδας, ένα εικονίδιο, κύρια μεγέθη με βέλος κατεύθυνσης και στοιχεία σύγκρισης Σεπ-26(6M) έναντι Σεπ-25(6M) από κάτω.
Το NIM ήταν 2,86% (+19 bps σε ετήσια βάση) ή 3,03% προσαρμοσμένο για επιστροφή φόρου. Τα GNPA μειώθηκαν κατά 87 bps στο 2,42%, τα NNPA ήταν 0,42% και ο δείκτης PCR 95,20%. Ο δείκτης RoA ήταν 1,38% (+22 bps), ο core RoA 1,03%, ο RoE 17,21% (+213 bps), ο RoRWA 2,78% και η λογιστική αξία ανά μετοχή αυξήθηκε κατά 14,16% στα ₹168,61. Ο RoE για το H1 ήταν 16,89% έναντι 14,84% το προηγούμενο έτος.
Το ίδιο πλέγμα έξι πλαισίων με την προηγούμενη διαφάνεια (NIM, προσαρμοσμένο NIM, Ποιότητα Ενεργητικού, RoA, RoE, RoRWA), με κύρια μεγέθη και στοιχεία σύγκρισης δύο περιόδων κάτω από κάθε πλαίσιο.
Γραμμές τάσης εννέα τριμήνων από τον Σεπ-24 έως τον Σεπ-26 για τα λειτουργικά κέρδη (στα ₹8,108 crore), τα καθαρά κέρδη (από ₹4,720 crore σε ₹5,537 crore), τα NII (στα ₹10,583 crore), τους δείκτες RoA/RoRWA, RoE (17,21%) και EPS (₹29,01). Τα ετήσια στοιχεία δείχνουν καθαρά κέρδη ₹18,697 crore για το FY-26 και ₹10,870 crore για το H1FY27, και EPS 28,48 για το H1FY27.
Πλέγμα 2×3 από πλαίσια γραφημάτων με διακεκομμένο περίγραμμα. Κάθε πλαίσιο έχει τίτλο σε στυλ καρτέλας και ένα γραμμικό διάγραμμα όπου οι τιμές Σεπ-24, Σεπ-25 και Σεπ-26 επισημαίνονται σε πράσινες φυσαλίδες, με μια σειρά από πέντε συνοπτικά στοιχεία FY/H1 από κάτω.
Τα GNPA μειώθηκαν από ₹40,499 crore (Σεπ-24) σε ₹27,916 crore, μια μείωση κατά ₹12,583 crore, και τα NNPA από ₹8,759 crore σε ₹4,768 crore. Το ποσοστό GNPA% βελτιώθηκε από 4,36% σε 2,42% και το NNPA% από 0,98% σε 0,42%. Ο δείκτης PCR αυξήθηκε στο 95,20%, το κόστος πίστωσης μειώθηκε στο 0,21% και ο δείκτης slippage στο 0,72%.
Πλέγμα 2×3 από πλαίσια γραμμικών διαγραμμάτων με σημειώσεις βελτίωσης (σε bps από τον Σεπ-24 και Σεπ-25) στις γωνίες, και στοιχεία FY/H1 κάτω από την τελευταία σειρά.
Ο δείκτης χορηγήσεων προς καταθέσεις αυξήθηκε σε 88,13% σε παγκόσμιο επίπεδο και 84,34% στην εγχώρια αγορά. Ο διετής CAGR των παγκόσμιων χορηγήσεων αυξήθηκε από 7,29% σε 11,55% και του RAM από 8,88% σε 10,01%. Το RAM αποτελεί το 55% του παγκόσμιου μείγματος και το 57% του εγχώριου. Τα στοιχεία των γραφείων πιστωτικής αξιολόγησης λιανικής δείχνουν ότι το 99,8% των δανειοληπτών έχει σκορ 700 ή υψηλότερο.
Η αριστερή στήλη διαθέτει δύο πλαίσια συμπαγούς χρώματος (μια μπλε κάρτα για τον δείκτη CD και μια μωβ κάρτα για τον 2Y-CAGR) με λευκά πλαίσια τιμών. Το κέντρο περιλαμβάνει δύο γραμμικά διαγράμματα RAM έναντι LC & Others, και η δεξιά πλευρά δείχνει ένα διάγραμμα τεσσάρων γραμμών για το σκορ πιστωτικής αξιολόγησης λιανικής με μια επισήμανση σε αγκύλη.
Τον Σεπτέμβριο του 2026 το χαρτοφυλάκιο λιανικής ήταν περίπου ₹2,65 lakh crore (23,99% των εγχώριων χορηγήσεων), της γεωργίας περίπου ₹1,90 lakh crore (17,17%) και των MSME περίπου ₹1,80 lakh crore (16,31%). Τα στεγαστικά δάνεια αποτελούν το 43,07% της λιανικής με ₹1,14,276 crore, η αγροτική πίστη το 79,36% της γεωργίας και οι πολύ μικρές επιχειρήσεις το 52,02% των MSME.
Τρεις ίσες στήλες, μία ανά τομέα. Κάθε μία έχει μια ετικέτα με διαβάθμιση, έναν μεγάλο τίτλο σε ₹ lakh crore και το ποσοστό επί των χορηγήσεων, έναν πίνακα ανάλυσης πέντε τριμήνων και ένα μικρό γραμμικό διάγραμμα τάσης στο κάτω μέρος.
Επτά βασικοί κλάδοι αποτελούσαν το 38,50% των εγχώριων χορηγήσεων (₹4,25,712 crore) τον Σεπτέμβριο του 2026. Οι NBFCs & HFCs ανήλθαν σε ₹1,76,300 crore (15,94%) και οι υποδομές σε ₹1,21,269 crore (10,97%), εκ των οποίων η ενέργεια ήταν ₹62,099 crore και η οδοποιία ₹46,640 crore. Το 94,6% των εταιρικών δανείων άνω των ₹25 crore είχε αξιολόγηση BBB ή καλύτερη, και το 99,6% της τυπικής έκθεσης σε NBFC είχε αξιολόγηση A ή υψηλότερη.
Τα αριστερά δύο τρίτα περιλαμβάνουν έναν πίνακα έκθεσης ανά κλάδο με έναν υπο-πίνακα υποδομών από κάτω. Το δεξί τρίτο περιλαμβάνει δύο γραμμικά διαγράμματα με διακεκομμένο περίγραμμα για τα προφίλ αξιολόγησης εταιρειών και NBFC, το καθένα με μια επισήμανση ποσοστού σε αγκύλη.
Οι παγκόσμιες καταθέσεις ανήλθαν σε ₹13,19,455 crore (+6,87% σε ετήσια βάση) και ο εγχώριος δείκτης CASA ήταν 34,93% (+237 bps σε ετήσια βάση). Ο διετής CAGR καταθέσεων ήταν 3,07% παγκοσμίως και 4,36% εγχώρια. Ο μέσος LCR ήταν 120,00% και ο NSFR 115,58%. Το CASA συν τις προθεσμιακές καταθέσεις λιανικής αυξήθηκαν κατά 11,42%, οι καταθέσεις ταμιευτηρίου κατά 11,89% και το CASA κατά 14,65% σε ετήσια βάση.
Η πάνω σειρά διαθέτει έναν πίνακα καταθέσεων πέντε τριμήνων με δύο μικρούς πλευρικούς πίνακες (2Y CAGR, ρευστότητα). Η κάτω σειρά έχει τρία πλαίσια γραμμικών διαγραμμάτων (σύνθεση, ταμιευτήριο, CASA), το καθένα με μια ετικέτα ετήσιας αύξησης σε αγκύλη.
Οι εγχώριες επενδύσεις ήταν ₹3,35,814 crore τον Σεπτέμβριο του 2026, με το SLR να αυξάνεται στο 81% του χαρτοφυλακίου (₹2,71,174 crore) και το non-SLR στα ₹64,640 crore. Το HTM SLR ήταν ₹2,25,279 crore. Η τροποποιημένη διάρκεια ήταν 4,94 για το SLR και 2,77 για το non-SLR. Οι λεπτομέρειες σύνθεσης δείχνουν ομόλογα και χρεόγραφα ύψους ₹53,260 crore.
Η αριστερή πλευρά έχει ένα μπλε banner με τα τριμηνιαία σύνολα πάνω από ένα γραμμικό διάγραμμα μείγματος SLR/non-SLR, πάνω από έναν μεγάλο πίνακα HTM/AFS/FVTPL με μπλε στήλες ₹ και μωβ στήλες M-διάρκειας. Η δεξιά πλευρά περιλαμβάνει έναν πίνακα σύνθεσης.
Τα έσοδα από τόκους αυξήθηκαν σε ₹28,158 crore (+7,51% σε ετήσια βάση) και τα NII σε ₹10,583 crore (+20,09%). Τα έσοδα από προμήθειες ήταν ₹3,210 crore, ενώ τα έσοδα από διαχείριση διαθεσίμων μειώθηκαν κατά 34,60%. Τα λειτουργικά κέρδη ήταν ₹8,108 crore, οι προβλέψεις ₹2,570 crore και τα καθαρά κέρδη ₹5,537 crore (+30,31% σε ετήσια βάση, +3,84% σε τριμηνιαία βάση). Για το H1 FY27, τα καθαρά κέρδη ήταν ₹10,870 crore (+29,95%) και τα έσοδα από προμήθειες αυξήθηκαν κατά 22,90%.
Πίνακας P&L πλήρους πλάτους με πέντε τριμηνιαίες στήλες, στήλες ποσοστιαίας μεταβολής YoY και QoQ και στήλες εξαμήνου. Οι βασικές σειρές (NII, μη τοκοφόρα έσοδα, λειτουργικά κέρδη, καθαρά κέρδη) έχουν γαλάζια σκίαση και έντονη γραφή, με πράσινα και κόκκινα βέλη.
Οι συνολικές προβλέψεις ανήλθαν σε ₹2,570 crore το Q2 FY27, συμπεριλαμβανομένων προβλέψεων για NPA ύψους ₹596 crore και φόρων ₹1,870 crore. Το κόστος πίστωσης ήταν 0,21%. Πρόσθετες προβλέψεις για εξυπηρετούμενα περιουσιακά στοιχεία ύψους ₹700 crore (Μάρτιος 2026), ₹100 crore (Ιούνιος 2026) και ₹200 crore (Σεπτέμβριος 2026) αθροίζονται σε ₹1,000 crore που δεσμεύτηκαν για την ενίσχυση του ισολογισμού. Το ποσό αυτό εξαιρείται από τους δείκτες PCR και CRAR.
Αριστερός πίνακας προβλέψεων με μια επισημασμένη σειρά συνόλου. Η δεξιά πλευρά περιλαμβάνει δύο πλαίσια γραμμικών διαγραμμάτων για το κόστος πίστωσης και τις τριμηνιαίες προβλέψεις, με το δεύτερο να φέρει μια σημείωση κειμένου.
Τριμηνιαίες παγκόσμιες και εγχώριες τάσεις για το κόστος κεφαλαίων (4,34–4,39% τον Σεπτέμβριο του 2026), την απόδοση κεφαλαίων, το NIM (εγχώριο 2,95%, παγκόσμιο 2,86%), το κόστος καταθέσεων (5,01%), την απόδοση χορηγήσεων (7,90–8,01%) και την απόδοση επενδύσεων. Τα στοιχεία H1FY27 δείχνουν CoF στο 4,38%, CoD στο 5,03% και NIM στο 2,83%.
Πλέγμα 2×3 διαγραμμάτων διπλής γραμμής (παγκόσμιο έναντι εγχώριου), το καθένα με στοιχεία υπομνήματος και μια σειρά από πέντε συνοπτικά εικονίδια FY/H1 από κάτω.
Ο δείκτης κόστους προς έσοδα ήταν 46,78% το Q2 (46,07% για το H1FY27). Τα τριμηνιαία EPS ήταν ₹29,01 και το P/E 5,88. Οι εργασίες ανά κατάστημα ήταν ₹284,10 crore, τα λειτουργικά κέρδη ανά κατάστημα ₹3,72 crore (ετησιοποιημένα) και η λογιστική αξία ανά μετοχή ₹168,61, με τον δείκτη τιμής προς λογιστική αξία στο 1,01.
Πλέγμα 2×3 πλαισίων διαγραμμάτων. Η πάνω σειρά έχει διαγράμματα μονής γραμμής με εικονίδια FY/H1. Η κάτω σειρά έχει ζεύγη διαγραμμάτων δύο σειρών (ανά κατάστημα έναντι ανά υπάλληλο, BVPS έναντι P/B).
Τα ακαθάριστα NPA ξεκίνησαν το Q2 στα ₹29.093 crore. Οι προσθήκες ανήλθαν σε ₹1.909 crore (νέες ολισθήσεις ₹1.856 crore) και οι μειώσεις σε ₹3.086 crore (είσπραξη μετρητών ₹1.226 crore, διαγραφές ₹1.544 crore), αφήνοντας ένα τελικό υπόλοιπο ₹27.916 crore. Η συνολική ανάκτηση συμπεριλαμβανομένων των TWO ήταν ₹2.692 crore, ο δείκτης καθυστέρησης 0,72% και ο δείκτης PCR 95,20%.
Ενιαίος πίνακας πλήρους πλάτους με πέντε τριμηνιαίες στήλες και δύο στήλες εξαμήνου. Οι σειρές έναρξης, προσθηκών, μειώσεων και κλεισίματος είναι σκιασμένες, ενώ τα επιμέρους στοιχεία είναι με πλάγια γραφή.
Οι ολισθήσεις του Q2 ήταν ₹1.909 crore: λιανική ₹352 crore, γεωργία ₹627 crore, MSME ₹803 crore και μεγάλες επιχειρήσεις ₹127 crore. Τα ακαθάριστα τομεακά NPA μειώθηκαν σε 0,84% για τη λιανική, 6,86% για τη γεωργία, 3,74% για τις MSME και 1,14% για τις μεγάλες επιχειρήσεις, διαμορφώνοντας το συνολικό ποσοστό στο 2,42%.
Ευρύς πίνακας τριών ενοτήτων (ολισθήσεις, ανεξόφλητα NPA, % ακαθάριστων τομεακών NPA) για πέντε τρίμηνα έκαστος. Οι σειρές συνόλων τομέων είναι με μπλε κείμενο, με τις σειρές υποτομέων από κάτω.
Το χαρτοφυλάκιο αναδιαρθρώσεων υπό το RF 1.0 μειώθηκε στα ₹3.701 crore και υπό το RF 2.0 στα ₹2.790 crore έως τον Σεπτέμβριο του '26. Η έκθεση SMA άνω των ₹5 crore μειώθηκε από ₹5.634 crore (Σεπ-25) σε ₹2.282 crore, με το SMA-2 στα ₹1.338 crore.
Δύο επάλληλοι πίνακες πλήρους πλάτους: αναδιάρθρωση ανά τομέα υπό RF 1.0 και RF 2.0, και στη συνέχεια ανεξόφλητα SMA-0/1/2 σε βάθος πέντε τριμήνων. Κάθε πίνακας διαθέτει μια επισημασμένη σειρά συνόλου.
Ο δείκτης CRAR ήταν 17,94%, ο CET-1 16,05% και ο Tier II 1,12% τον Σεπτέμβριο του '26. Τα συνολικά κεφάλαια ανήλθαν σε ₹1.43.185 crore επί RWA ύψους ₹7.98.059 crore. Τα ομόλογα Tier-II αξιολογούνται με AAA/Stable από τους οίκους CRISIL, ICRA, India Ratings, CARE και Brickwork. Οι διεθνείς αξιολογήσεις εκδότη είναι S&P BBB/Stable και Fitch BBB-/Stable, ενώ η αξιολόγηση ESG είναι CareEdge-ESG 1+. Το εγκεκριμένο από το διοικητικό συμβούλιο κεφαλαιακό πλάνο για το FY27 είναι ₹8.000 crore.
Το αριστερό μισό περιλαμβάνει ένα γράφημα γραμμής για CRAR/CET-1/Tier II με ενδείξεις chip για το CRAR, έναν πίνακα κεφαλαίων και chips συνολικού κεφαλαίου. Το δεξί μισό παραθέτει πίνακες αξιολογήσεων (εγχώριες, διεθνείς, ESG) και έναν πίνακα κεφαλαιακού πλάνου κάτω από ετικέτες με διαβάθμιση χρώματος.
Ο δανεισμός μέσω κυβερνητικών προγραμμάτων περιλαμβάνει το Union Guaranteed Emergency Credit Line (4.39.246 λογαριασμοί, ₹31.860 crore), το PM Mudra στο Q2 (₹6.174 crore) και το PM SVANidhi (11.65.488 λογαριασμοί). Οι λογαριασμοί PMJDY αυξήθηκαν σε 349 lakh με υπόλοιπα ₹16.671 crore. Οι εγγραφές κοινωνικής ασφάλισης έφτασαν τα 392 lakh για το PMSBY, τα 107 lakh για το PMJJBY και τα 63 lakh για το APY.
Η επάνω σειρά περιλαμβάνει έναν πίνακα κυβερνητικών προγραμμάτων και έναν πίνακα διακανονισμού απαιτήσεων PMSBY/PMJJBY. Κάτω από ένα πράσινο διακεκομμένο διαχωριστικό βρίσκονται δύο πλαίσια με γραφήματα γραμμής για τους λογαριασμούς PMJDY και τα προγράμματα κοινωνικής ασφάλισης.
Το Union Sudarshan περιγράφεται ως ο πρώτος κεντρικός, πλήρως αυτοματοποιημένος κόμβος τραπεζικής ευφυΐας της τράπεζας. Παρακολουθεί τις εργασίες, τις λειτουργίες, τον κίνδυνο, τη συμμόρφωση, την κυβερνοασφάλεια και την τεχνολογία σε βάση 24/7, χρησιμοποιώντας 7 πυλώνες και 240+ περιπτώσεις χρήσης. Λειτουργεί με μοντέλο hub-and-spoke (κέντρο στο Mumbai με 75 άτομα προσωπικό, ακτίνες σε Mumbai, Hyderabad, Mangalore και Bengaluru με 64 άτομα), αναπτύχθηκε εσωτερικά, εκτελείται 100% on-premises και διαθέτει οδικό χάρτη για πράκτορα AI.
Πλαίσιο ορισμού με περίγραμμα στο επάνω μέρος. Από κάτω υπάρχουν τρεις στήλες (διάγραμμα hub-and-spoke, λίστα με κουκκίδες για βασικά σημεία, λίστα με κουκκίδες για στρατηγικά οφέλη) και ένα κυκλικό έμβλημα Sudarshan, με τέσσερα στιγμιότυπα οθόνης dashboard στο κάτω μέρος.
Δεκατέσσερις αριθμημένες πρωτοβουλίες ομαδοποιημένες σε τέσσερις θεματικές ενότητες. Η Εμπειρία Πελάτη καλύπτει το Customer 360, το dashboard πιστωτικών καρτών, τα γρήγορα εμβάσματα και το smart lock/kill switch. Οι Απρόσκοπτες Ψηφιακές Διαδρομές καλύπτουν δάνεια χρυσού STP, δάνεια γαλακτοκομικών STP, self-serve FD, άνοιγμα CA μέσω NeSL και Insta OD. Τα Δεδομένα & Insights καλύπτουν το Geo Intelligence και το My-Diary. Η Διακυβέρνηση & Αναβάθμιση Δεξιοτήτων καλύπτει την αυτοματοποίηση υπηρεσιακών σημειωμάτων, την παρακολούθηση πιστωτικών προτάσεων και την ηλεκτρονική μάθηση.
Τέσσερα στρογγυλεμένα τεταρτημόρια σε αποχρώσεις γαλάζιου, ροζ, πράσινου και λεβάντας. Κάθε ένα διαθέτει εικονίδιο θέματος και υπότιτλο, καθώς και μια σειρά από αριθμημένα κυκλικά σήματα πάνω από κάρτες σύντομης περιγραφής.
Οι ψηφιακές εργασίες που δημιουργήθηκαν το Q2 FY27 περιλάμβαναν ₹740+ crore σε δάνεια λιανικής (+23% QoQ), ₹150+ crore στη γεωργία (+79%), ₹490+ crore σε δάνεια MSME (+53%) και ₹7.100+ crore σε καταθέσεις (+9%). Ανοίχθηκαν πάνω από 9.40.000 ψηφιακοί λογαριασμοί CASA και το Union Ease πρόσθεσε 10+ lakh νέους χρήστες, μαζί με 50.000+ χρήστες CBDC.
Η αριστερή στήλη διαθέτει δύο πλαίσια λίστας ελέγχου με διαβάθμιση μπλε-μωβ για τις ψηφιακές πρωτοβουλίες. Το δεξί πλαίσιο χωρίζεται σε τρεις σειρές με χρωματικές διαβαθμίσεις (Ψηφιακές Εργασίες, Διαδρομές Υποχρεώσεων, Κανάλια), καθεμία με κυκλικά εικονίδια και μεγάλα μεγέθη.
Τρεις πυλώνες (απόκτηση λογαριασμών CASA, συναλλακτική τραπεζική, διαχείριση περιουσίας) διατρέχουν τον Τομέα Θεσμικών Πελατών (τραπεζικές υπηρεσίες για το Δημόσιο, σχέσεις με βασικούς πελάτες-«άγκυρες», ενσωμάτωση πληρωμών, ροές νέας γενιάς όπως τα προγραμματιζόμενα CBDC) και τον Τομέα Λιανικής Τραπεζικής (τραπεζική μισθοδοσίας, αποταμιευτικά προϊόντα premium, συντάξεις και εντολές). Η ροή ακολουθεί το σχήμα «Απόκτηση σχέσης → Δέσμευση ροών → Εμβάθυνση οικοσυστήματος → Δημιουργία μακροπρόθεσμης αξίας», με την υποστήριξη 10 κόμβων οικοσυστήματος και 118 επιχειρηματικών κέντρων.
Τρεις κάρτες-πυλώνες στο επάνω μέρος, με ένα κόκκινο μπλοκ Institutional και ένα μπλε μπλοκ Retail από κάτω, το καθένα με έξι κάρτες εικονιδίων. Ένα κόκκινο banner σε σχήμα βέλους ροής και μια μπάρα τοποθεσίας στο υποσέλιδο βρίσκονται στο κάτω μέρος.
Οι οκτώ οντότητες του ομίλου της Union Bank και τα καθαρά κέρδη τους για το Q2FY27 σε ₹ crore. Πέντε είναι θυγατρικές κατά 100%, συμπεριλαμβανομένων των Union Asset Management (AUM ₹28.029 crore, καθαρά κέρδη 10.99) και UBI Services (13.63). Οι JVs είναι οι Star Union Dai-ichi Life Insurance (25,10%, καθαρά κέρδη 15.59) και ASREC (27.30%), ενώ η συνδεδεμένη εταιρεία είναι η Andhra Pradesh Grameena Bank (35%, καθαρά κέρδη 601.72, μερίδιο της τράπεζας 210.60).
Πλέγμα καρτών 2×4 σε γαλάζιο χρώμα. Κάθε κάρτα εμφανίζει ένα μεγάλο ποσοστό ιδιοκτησίας, τον τύπο της οντότητας, το όνομα, περιγραφή με κουκκίδες και έναν μικρό πίνακα καθαρών κερδών με διακεκομμένες γραμμές, με ένα κόκκινο πλαίσιο '8 GROUP ENTITIES' επάνω δεξιά.
Έξι πάνελ φωτογραφιών από αναγνωρίσεις. Αυτά περιλαμβάνουν το πιστοποιητικό 'Best Retail Bank of India' στο συνέδριο Navbharat BFSI (9 Σεπτεμβρίου 2026), ένα βραβείο αριστείας στο πλαίσιο του προγράμματος PMFME από το MoFPI (25 Αυγούστου 2026) και την 3η θέση στο EASE 9.0 Q1FY27 μεταξύ 12 PSBs. Οι λεζάντες στα Χίντι καλύπτουν τα βραβεία Rajbhasha (επίσημη γλώσσα) της τράπεζας και την κυκλοφορία του βιβλίου της 'Business First, Compliance Always'.
Πλέγμα 2×3 που συνδυάζει κάθε φωτογραφία εκδήλωσης ή εικόνα γραφήματος με ένα μπλοκ λεζάντας με πλήρη στοίχιση στα Αγγλικά ή τα Χίντι, διαχωρισμένα με διακεκομμένες πράσινες γραμμές.
Ένα banner πλήρους πλάτους που συγχαίρει την υπάλληλο Rutuja Pisal, μέλος της ινδικής γυναικείας ομάδας χόκεϊ, για το χρυσό μετάλλιο της ομάδας στους Asian Games 'μετά από 44 χρόνια'.
Ενιαίο hero banner με πλαίσιο που γεμίζει την περιοχή περιεχομένου: ένα πορτρέτο της αθλήτριας στα αριστερά και έντονη τυπογραφία τίτλου σε στοίχιση στα δεξιά, πάνω από ένα φόντο με στάδιο και ορίζοντα πόλης.
Φωτογραφία από την τελετή έναρξης (bell-ringing) στο NSE IX για την πρώτη έκδοση ομολόγου σε ξένο νόμισμα της Union Bank: 300 εκατ. USD με 5,230% λήξης 28 Αυγ 2029, και 300 εκατ. USD με 5,417% λήξης 28 Αυγ 2031, με αξιολόγηση Fitch BBB- και S&P BBB.
Ενιαία φωτογραφία εκδήλωσης πλήρους πλάτους με πλαίσιο κάτω από τη μπάρα πλοήγησης με καρτέλες.
Αποποίηση ευθύνης για μελλοντικές δηλώσεις, ένα πλαίσιο 'Ευχαριστούμε', σύνδεσμος και κωδικός QR για σχόλια επενδυτών, και το email επενδυτικών σχέσεων (investor.relations@unionbankofindia.bank.in), που επαναλαμβάνεται πάνω από τη λωρίδα ακολούθων στα μέσα κοινωνικής δικτύωσης.
Δίγλωσση κεφαλίδα με λογότυπο στο επάνω μέρος με εμβλήματα, ένα πλαίσιο αποποίησης ευθύνης με μπλε περίγραμμα στη μέση, και ζεύγη πλαισίων 'Ευχαριστούμε' και επικοινωνίας πάνω από τη διαβαθμισμένη λωρίδα ακολούθων.
Συχνές ερωτήσεις σχετικά με αυτή τη διαφάνεια και το βασικό περιεχόμενο παρουσίασης.
Για το τρίμηνο που έληξε στις 30 Σεπτεμβρίου 2026, τα καθαρά κέρδη ανήλθαν σε ₹5,537 crore (αύξηση 30,31% YoY), τα καθαρά έσοδα από τόκους σε ₹10,583 crore (αύξηση 20,09%) και τα λειτουργικά κέρδη σε ₹8,108 crore (αύξηση 18,99%). Οι παγκόσμιες δραστηριότητες έφτασαν τα ₹24,75,330 crore, με τις χορηγήσεις να αυξάνονται κατά 18,53% και τις καταθέσεις κατά 6,87%. Ο δείκτης GNPA βελτιώθηκε στο 2,42%, ο NNPA στο 0,42%, ο PCR ήταν 95,20%, ο CRAR 17,94% και η RoE 17,21%. Για το H1 FY27, τα καθαρά κέρδη ήταν ₹10,870 crore.
Οι ινδικές τράπεζες ακολουθούν οικονομικό έτος από Απρίλιο έως Μάρτιο, επομένως το FY27 διαρκεί από τον Απρίλιο του 2026 έως τον Μάρτιο του 2027 και το Q2 FY27 καλύπτει την περίοδο Ιουλίου-Σεπτεμβρίου 2026. Η παρουσίαση συγκρίνει τα στοιχεία του Σεπτεμβρίου 2026 με τον Σεπτέμβριο 2025 (YoY) και τον Ιούνιο 2026 (QoQ), ενώ δείχνει επίσης το H1 FY27 (Απρίλιος–Σεπτέμβριος 2026) έναντι του H1 FY26.
Ναι. Η σελίδα παρέχει το πρωτότυπο PDF της παρουσίασης επενδυτών καθώς και ένα επεξεργάσιμο αρχείο PPTX που έχει μετατραπεί από το PDF. Μπορείτε να επαναχρησιμοποιήσετε τους πίνακες, τα γραφήματα και τη διάταξη πλοήγησης με καρτέλες στο PowerPoint, το Keynote ή το Google Slides. Καθώς το PPTX προέρχεται από μετατροπή, ορισμένα γραφήματα ενδέχεται να εμφανίζονται ως εικόνες ή σχήματα και όχι ως εγγενή αντικείμενα γραφημάτων.
Πρόκειται για την επίσημη παρουσίαση επενδυτών της Union Bank of India, η οποία δημοσιεύτηκε στα Αγγλικά και κατατέθηκε στα ινδικά χρηματιστήρια (BSE/NSE) ως γνωστοποίηση βάσει του κανονισμού SEBI Listing Regulation 30. Το αρχείο προέρχεται από τον ιστότοπο εταιρικών ανακοινώσεων του BSE. Η συνοδευτική επιστολή του χρηματιστηρίου έχει αφαιρεθεί, οπότε η σελίδα 1 εδώ είναι το εξώφυλλο της ίδιας της παρουσίασης.
Σύμφωνα με την παρουσίαση, ο δείκτης GNPA μειώθηκε από ₹40,499 crore (4,36%) τον Σεπτέμβριο του 2024 σε ₹27,916 crore (2,42%) τον Σεπτέμβριο του 2026, και ο NNPA από 0,98% σε 0,42%. Ο δείκτης PCR αυξήθηκε στο 95,20%, ο δείκτης slippage του Q2 ήταν 0,72% και η έκθεση SMA άνω των ₹5 crore μειώθηκε στα ₹2,282 crore. Η τράπεζα δημιούργησε επίσης ένα πρόσθετο απόθεμα ασφαλείας (buffer) για εξυπηρετούμενα περιουσιακά στοιχεία ύψους ₹1,000 crore σε διάστημα τριών τριμήνων.
Κάθε διαφάνεια περιεχομένου διαθέτει μια γραμμή πλοήγησης με διαβάθμιση από κόκκινο σε μπλε με εννέα καρτέλες ενοτήτων, όπου η ενεργή ενότητα επισημαίνεται με λευκό χρώμα. Οι τίτλοι των ενοτήτων βρίσκονται μέσα σε σχήματα «pill» με διαβάθμιση, τα γραφήματα γραμμών επισημαίνουν τα βασικά σημεία με πράσινες φυσαλίδες και κάτω από τα γραφήματα υπάρχουν πλαίσια σύνοψης FY/H1. Οι σελίδες KPI χρησιμοποιούν πλέγματα έξι θέσεων. Η παρουσίαση συνδυάζει πυκνούς πίνακες σε ₹ crore με διαφάνειες infographics, όπως ένα διάγραμμα hub-and-spoke, ένα πλέγμα τεταρτημορίων για 14 πρωτοβουλίες και ένα πλέγμα καρτών για τις οντότητες του ομίλου.
Ανεβάστε τα δεδομένα των τριμηνιαίων αποτελεσμάτων σας ή ένα προσχέδιο PDF στο 2Slides και ζητήστε μια παρουσίαση αποτελεσμάτων σε αυτό το στυλ: γραμμή πλοήγησης με καρτέλες, πλέγματα KPI, γραφήματα τάσεων με πλαίσια σύνοψης και πίνακες για P&L, NPA και κεφάλαια. Μπορείτε επίσης να χρησιμοποιήσετε τη λειτουργία «Δημιουργία διαφανειών όπως αυτή» με αυτή την παρουσίαση ως αναφορά για να αντιγράψετε την εμφάνιση με την κόκκινη-μπλε διαβάθμιση και τον ρυθμό της διάταξης, και στη συνέχεια να επεξεργαστείτε τους αριθμούς και να κάνετε εξαγωγή σε PPTX.
Κατάθεση στο χρηματιστήριο· η πρώτη σελίδα είναι η συνοδευτική επιστολή προς το χρηματιστήριο

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
Αναφερθείτε σε επαγγελματικές σχεδιάσεις, επιλέξτε το στυλ σας και δημιουργήστε σλάιντ με τέλεια απόδοση κειμένου. Τροφοδοτείται από το Nano Banana—ξεκινήστε να δημιουργείτε την παρουσίασή σας τώρα.
Ο Πράκτορας AI σας για διαφάνειες. Εξοικονομήστε χρόνο, λάμψτε πιο γρήγορα με έξυπνη δημιουργία παρουσιάσεων.




© 2026 2slides. Όλα τα δικαιώματα διατηρούνται.