
Ανήκει στη συλλογή Παραδείγματα παρουσιάσεων για επενδυτές · Παραδείγματα παρουσιάσεων για επενδυτές από την Ιαπωνία
Παρουσίαση αποτελεσμάτων Isetan Mitsukoshi Holdings H1 FY2026 — η ενημέρωση αποτελεσμάτων του ιαπωνικού ομίλου πολυκαταστημάτων (TSE 3099) για το εξάμηνο Απρίλιος–Σεπτέμβριος 2026 (οικονομικό έτος που λήγει τον Μάρτιο του 2027), η οποία καλύπτει τα αποτελέσματα πρώτου εξαμήνου, την ανοδική αναθεώρηση του ετήσιου πλάνου και την πρόοδο στη Φάση Ι του τρέχοντος μεσοπρόθεσμου προγράμματος διαχείρισης. Πρόκειται για μια παρουσίαση στην ιαπωνική γλώσσα (決算説明会資料) με ημερομηνία 13 Νοεμβρίου 2026, το πρωτότυπο της οποίας δημοσιεύθηκε στο TDnet (έγκαιρη γνωστοποίηση Χρηματιστηρίου του Τόκιο). Όλο το κείμενο παρακάτω έχει μεταφραστεί στα ελληνικά, με τα ποσά σε γεν να διατηρούνται στη μονάδα της ίδιας της εταιρείας, δηλαδή σε εκατοντάδες εκατομμύρια γεν (億円).
Χρησιμοποιεί το εξώφυλλο αυτής της παρουσίασης ως πρότυπο στυλ για διαφάνειες με το δικό σας περιεχόμενο. Ή επιλέξτε οποιαδήποτε σελίδα παρακάτω για να χρησιμοποιήσετε τη διάταξή της ως αναφορά.
Γρήγορη Πλοήγηση
Ετικέτες
Κοινοποίηση διαφανειών
Παρουσίαση αποτελεσμάτων Isetan Mitsukoshi Holdings H1 FY2026 — η ενημέρωση αποτελεσμάτων του ιαπωνικού ομίλου πολυκαταστημάτων (TSE 3099) για το εξάμηνο Απρίλιος–Σεπτέμβριος 2026 (οικονομικό έτος που λήγει τον Μάρτιο του 2027), η οποία καλύπτει τα αποτελέσματα πρώτου εξαμήνου, την ανοδική αναθεώρηση του ετήσιου πλάνου και την πρόοδο στη Φάση Ι του τρέχοντος μεσοπρόθεσμου προγράμματος διαχείρισης. Πρόκειται για μια παρουσίαση στην ιαπωνική γλώσσα (決算説明会資料) με ημερομηνία 13 Νοεμβρίου 2026, το πρωτότυπο της οποίας δημοσιεύθηκε στο TDnet (έγκαιρη γνωστοποίηση Χρηματιστηρίου του Τόκιο). Όλο το κείμενο παρακάτω έχει μεταφραστεί στα ελληνικά, με τα ποσά σε γεν να διατηρούνται στη μονάδα της ίδιας της εταιρείας, δηλαδή σε εκατοντάδες εκατομμύρια γεν (億円).
Λεπτομερής προβολή κάθε σελίδας διαφάνειας, συμπεριλαμβανομένης της διάταξης, βασικού περιεχομένου και οπτικών στοιχείων.
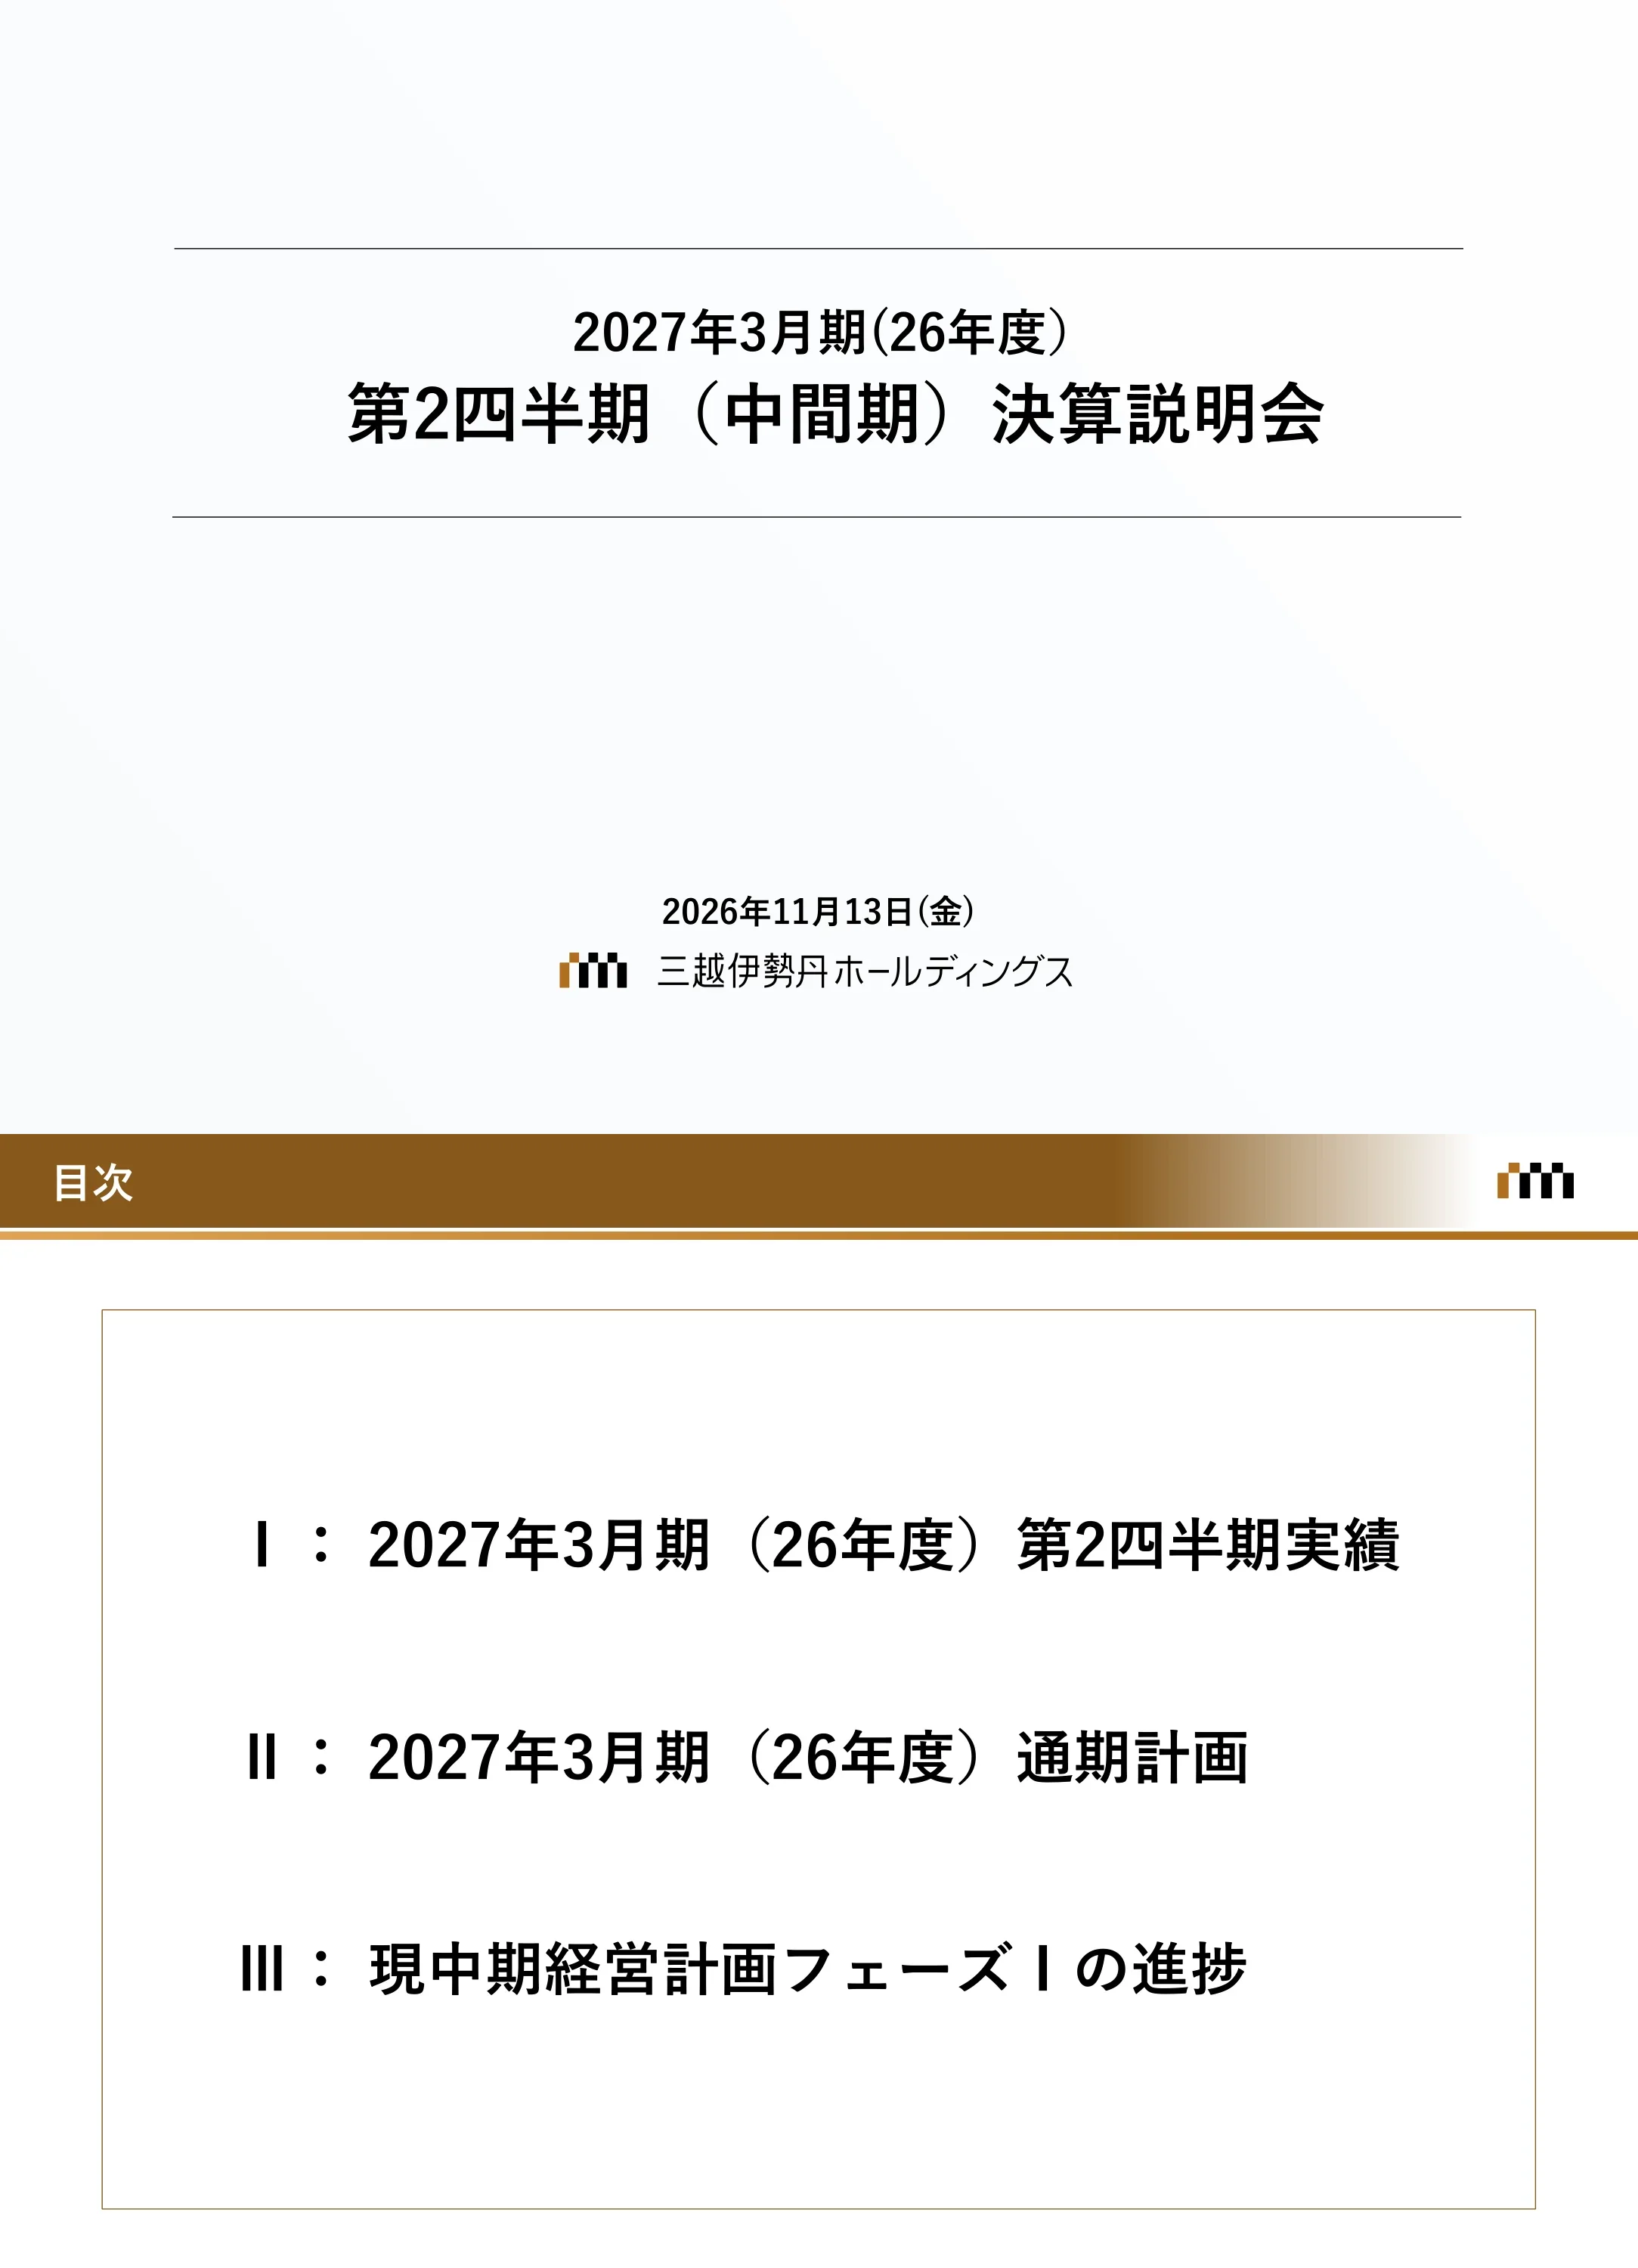
Σελίδα τίτλου που αναγράφει «Οικονομικό έτος που λήγει τον Μάρτιο του 2027 (FY2026) — Ενημέρωση αποτελεσμάτων δεύτερου τριμήνου (Ενδιάμεσα)», με ημερομηνία Παρασκευή 13 Νοεμβρίου 2026, και το λογότυπο της Isetan Mitsukoshi Holdings.
Κεντραρισμένο μπλοκ τίτλου ανάμεσα σε δύο οριζόντιες γραμμές σε σχεδόν λευκό φόντο· ημερομηνία και εταιρικό λογότυπο κεντραρισμένα στο κάτω μέρος.
Ημερήσια διάταξη με τρεις ενότητες: I. Αποτελέσματα Q2 FY2026 (έτος που λήγει τον Μάρτιο του 2027), II. Πλάνο πλήρους έτους FY2026, III. Πρόοδος της Φάσης Ι του τρέχοντος μεσοπρόθεσμου προγράμματος διαχείρισης.
Καφέ γραμμή κεφαλίδας με τον τίτλο «Περιεχόμενα»· ένα ενιαίο πλαίσιο που παραθέτει τρία στοιχεία με λατινικούς αριθμούς.
Διαχωριστικό ενότητας που επαναλαμβάνει την ημερήσια διάταξη με το στοιχείο I (αποτελέσματα Q2 FY2026) επισημασμένο και τα στοιχεία II και III με γκρίζο χρώμα.
Το ίδιο πλαίσιο ημερήσιας διάταξης με τη σελίδα 2, με το ενεργό στοιχείο σε μαύρο χρώμα και τα ανενεργά στοιχεία σε ανοιχτό γκρι.
Τρία βασικά μηνύματα: οι πωλήσεις σε εγχώριους πελάτες αυξήθηκαν σταθερά μέσω της εμβάθυνσης των σχέσεων με ταυτοποιημένους πελάτες· οι πωλήσεις σε πελάτες εξωτερικού συνέχισαν να αυξάνονται πάνω από τις προσδοκίες μετά το Q1, βοηθούμενες από την ποικιλομορφία της προέλευσης των επισκεπτών και τα μέτρα CRM της εταιρείας· με την αύξηση των συνολικών πωλήσεων και τον έλεγχο του κόστους βάσει σχεδίου, ο όμιλος πέτυχε ρεκόρ λειτουργικών κερδών και καθαρών εσόδων για Q2 και για πρώτο εξάμηνο.
Ένα μεγάλο πλαίσιο κειμένου με περίγραμμα και τρεις δηλώσεις με κουκκίδες· οι βασικές φράσεις με κόκκινο χρώμα.
H1 (Απρ–Σεπ) σε εκατοντάδες εκατομμύρια γεν (¥100 million): ακαθάριστες πωλήσεις (συμπ. μισθωτών ορισμένου χρόνου) 6.549 (106,6%, +406)· συνολικές πωλήσεις 6.356 (106,6%, +394)· καθαρές πωλήσεις 2.632 (103,7%, +93)· μικτό κέρδος 1.643 (105,3%, +82)· SG&A 1.267 (101,7%, +21)· λειτουργικά κέρδη 375 (119,4%, +61)· τακτικά κέρδη 400 (120,9%, +69)· καθαρά έσοδα 371 (126,4%, +77). Τρίμηνα αναφοράς: λειτουργικά κέρδη Q1 188 (120,6%), Q2 186 (118,2%)· καθαρά έσοδα Q1 223, Q2 148 (140,5%). Μηνύματα: η αύξηση των πωλήσεων οδηγήθηκε από τα εγχώρια πολυκαταστήματα· τα έξοδα SG&A διατηρήθηκαν πολύ κάτω από την αύξηση των πωλήσεων· λειτουργικά και καθαρά κέρδη σε επίπεδα ρεκόρ για Q2 και H1.
Γκρι πλαίσιο σύνοψης με τρεις κουκκίδες στο πάνω μέρος· κύριος πίνακας για τα σωρευτικά αποτελέσματα H1 στα αριστερά και πίνακες αναφοράς Q1/Q2 στα δεξιά, ο καθένας με πραγματικά στοιχεία, % YoY και διαφορά YoY.
Συνολικές πωλήσεις εγχώριων πολυκαταστημάτων H1 5.595 εκατοντάδες εκατομμύρια γεν (106,2%, +324): εγχώριοι πελάτες 4.765 (103,6%), πελάτες εξωτερικού 829 (124,1%, +161). Σύνολο Isetan Mitsukoshi (καταστήματα Τόκιο) 3.879 (108,4%) — εγχώριοι 3.222 (105,9%), εξωτερικού 657 (122,5%). Σύνολο περιφερειακών εταιρειών 1.715 (101,4%) — εγχώριοι 1.543 (99,0%, ▲16), εξωτερικού 172 (130,7%). Οι αναλύσεις Q1 και Q2 εμφανίζονται για αναφορά. Υποσημείωση: το σύστημα καταγραφής πωλήσεων εξωτερικού άλλαξε το FY2026, επομένως τα στοιχεία του FY2025 επανεξήχθησαν με το νέο σύστημα.
Πλαίσιο σύνοψης με δύο κουκκίδες· ευρύς πίνακας με σωρευτικά H1 (πραγματικά/% YoY/διαφορά YoY) στα αριστερά και μπλοκ αναφοράς Q1 και Q2 στα δεξιά· γραμμές συνόλων με γκρι σκίαση.
Συνολικές πωλήσεις H1 (εκατοντάδες εκατομμύρια γεν) ανά κατάστημα: Isetan Shinjuku 2.118 (110,1%, +193)· Mitsukoshi Nihombashi 838 (108,7%)· Mitsukoshi Ginza 625 (108,3%)· Isetan Tachikawa 137 (96,1%)· Isetan Urawa 159 (98,3%)· Σύνολο πέντε καταστημάτων Τόκιο 3.879 (108,4%). Περιφερειακά: Sapporo Marui Mitsukoshi 277 (101,1%)· Sendai Mitsukoshi 114 (98,0%)· Nagoya Mitsukoshi 275 (97,7%, επηρεάστηκε από ανακαίνιση)· Niigata Mitsukoshi Isetan 160 (100,8%)· Iwataya Mitsukoshi 646 (106,6%)· πέντε περιφερειακές εταιρείες 1.475 (102,5%). Εμφανίζονται επίσης οι ακαθάριστες πωλήσεις (π.χ. Shinjuku 2.119).
Δύο πίνακες δίπλα-δίπλα (καταστήματα Τόκιο αριστερά, περιφερειακές εταιρείες δεξιά) με ακαθάριστες πωλήσεις, συνολικές πωλήσεις, % YoY και διαφορά YoY· γραμμές συνόλων κάτω από κάθε πίνακα.
SG&A H1 1.267 εκατοντάδες εκατομμύρια γεν (+21 YoY): προσωπικό 436 (+0), διαφήμιση 42 (▲0), ενοίκια 152 (+3), εξωτερική ανάθεση 142 (+4), αποσβέσεις 114 (+0), υπηρεσίες κοινής ωφέλειας 49 (+1), λοιπά 328 (+10). Ανάλυση της μεταβολής YoY: μεταρρύθμιση δομής κόστους ▲23, συνδεόμενα με τις πωλήσεις +10, στρατηγικές δαπάνες +7, πληθωρισμός +23, νέα ενοποίηση +4, λοιπά ▲1. Η μεταρρύθμιση της δομής κόστους βρίσκεται εντός στόχου έναντι του ετήσιου πλάνου των ▲41 εκατοντάδων εκατομμυρίων γεν (πρόοδος περίπου 56% στο H1).
Πλαίσιο σύνοψης στο πάνω μέρος· αριστερός πίνακας στοιχείων SG&A με πραγματικά H1 και διαφορά YoY· δεξιός πίνακας που αναλύει τη μεταβολή YoY σε έξι παράγοντες.
H1 (εκατοντάδες εκατομμύρια γεν): Πολυκαταστήματα — συνολικές πωλήσεις 5.869 (106,2%), καθαρές πωλήσεις 2.138, λειτουργικά κέρδη 308 (+53)· Πίστωση, χρηματοοικονομικά & Tomo-no-kai — 188 (103,2%), 176, OP 35 (+6)· Real estate — 154 (135,4%), 154, OP 23 (+4)· Λοιπά — 143 (102,4%), 163, OP 7 (▲3)· Σύνολο 6.356 (106,6%), 2.632, OP 375 (+61). Σχολιασμός: τα πολυκαταστήματα κέρδισαν 53 εκατοντάδες εκατομμύρια γεν από πωλήσεις πάνω από το πλάνο και βελτιστοποίηση κόστους· η χρήση εσωτερικών πιστωτικών καρτών επεκτάθηκε· το real estate απορρόφησε το υψηλότερο κόστος μέσω σταθερών παραγγελιών στη θυγατρική εσωτερικών κατασκευών.
Σχολιασμός τομέων με τρεις κουκκίδες πάνω από έναν πίνακα τομέων πέντε γραμμών.
Διαχωριστικό ενότητας με το στοιχείο II (πλάνο πλήρους έτους FY2026) επισημασμένο.
Πλαίσιο ημερήσιας διάταξης με το ενεργό στοιχείο σε μαύρο χρώμα.
Αναμένοντας τη συνέχιση της ισχυρής τάσης του H1 στο H2, η εταιρεία αυξάνει τις συνολικές πωλήσεις των εγχώριων πολυκαταστημάτων· τα λειτουργικά κέρδη αναθεωρούνται προς τα πάνω στα 860 εκατοντάδες εκατομμύρια γεν, επιτυγχάνοντας τον στόχο του τελευταίου έτους της Φάσης Ι (FY2027) των 850 εκατοντάδων εκατομμυρίων γεν ένα χρόνο νωρίτερα· τα καθαρά έσοδα αναθεωρούνται προς τα πάνω στα 655 εκατοντάδες εκατομμύρια γεν, τα οποία, εξαιρουμένων των ειδικών παραγόντων του προηγούμενου έτους (λογιστική φορολογικών επιπτώσεων κ.λπ.), διατηρούν το επίπεδο ρεκόρ του προηγούμενου έτους.
Ενιαίο πλαίσιο με περίγραμμα και τρεις δηλώσεις με κουκκίδες· οι αναθεωρήσεις με κόκκινο χρώμα.
Πλάνο FY2026 (εκατοντάδες εκατομμύρια γεν, % YoY, διαφορά YoY, μεταβολή έναντι πλάνου Q1): ακαθάριστες πωλήσεις (gross handling sales) 14.150 (105,0%, +670, +100)· συνολικές πωλήσεις 13.700 (105,4%, +704, +100)· καθαρές πωλήσεις 5.630 (103,2%, +173, +10)· μικτό κέρδος 3.490 (103,6%, +122, +30)· SG&A 2.630 (102,5%, +62, +10)· λειτουργικά κέρδη 860 (107,5%, +59, +20)· τακτικά κέρδη 870 (100,5%, +4, +40)· καθαρό εισόδημα αναλογούν στους ιδιοκτήτες 655 (86,1%, ▲105, +25). Υποσημείωση: το καθαρό εισόδημα του προηγούμενου έτους περιλάμβανε έκτακτους παράγοντες.
Πλαίσιο σύνοψης με δύο κουκκίδες· ενιαίος πίνακας με πλάνο, % YoY, διαφορά YoY και διαφορά έναντι του πλάνου Q1.
Εγχώριοι πελάτες: διατήρηση του αρχικού πλάνου λόγω των σταθερών τάσεων του H1 και του Οκτωβρίου. Πελάτες εξωτερικού: αύξηση του ετήσιου πλάνου στο 116,4% YoY. Σύνολο έτους (εκατοντάδες εκατομμύρια γεν): σύνολο εγχώριων πολυκαταστημάτων 12.150 (105,6%, +124 έναντι πλάνου Q1) — εγχώριοι πελάτες 10.425 (104,0%), πελάτες εξωτερικού 1.725 (116,4%, +124 έναντι πλάνου Q1). Σύνολο Isetan Mitsukoshi 8.410 (107,4%)· σύνολο περιφερειακών εταιρειών 3.740 (101,9%). Πλάνο H2: εγχώρια πολυκαταστήματα 6.554 (105,2%), εξωτερικό 895 (110,1%).
Σύνοψη δύο κουκκίδων· πίνακας χωρισμένος σε ενότητες για τα πραγματικά στοιχεία H1, το πλάνο H2 και το ετήσιο πλάνο για την εταιρεία του Τόκιο, τις περιφερειακές εταιρείες και το σύνολο, με υπο-σειρές για εγχώριους πελάτες/πελάτες εξωτερικού.
Το πλάνο υποθέτει σταθερή τάση για τους εγχώριους πελάτες καθ' όλη τη διάρκεια του έτους (104,0% YoY) και συνεχιζόμενη, αν και μετριασμένη, ισχυρή τάση για τους πελάτες εξωτερικού στο H2 (116,4% YoY). Ένα διάγραμμα γραμμών συγκρίνει το FY2026 (συνεχής γραμμή) έναντι του FY2025 (διακεκομμένη) για τις πωλήσεις εγχώριων (πράσινο) και εξωτερικών (πορτοκαλί) πελατών από τον Απρίλιο έως τον Μάρτιο, με ετικέτες γεγονότων για τη Χρυσή Εβδομάδα, την Εθνική Εορτή της Κίνας, τα Χριστούγεννα και το Σεληνιακό Νέο Έτος. Το διάγραμμα δεν έχει τιμές στον άξονα y, επομένως τα επίπεδα δεν μπορούν να αναγνωστούν ως συγκεκριμένα νούμερα.
Σύνοψη δύο κουκκίδων· ετικέτες τριμήνων Q1–Q4 πάνω από ένα μηνιαίο διάγραμμα γραμμών χωρισμένο με διακεκομμένες γραμμές τριμήνων.
Συνολικές πωλήσεις ετήσιου πλάνου (εκατοντάδες εκατομμύρια γεν): Isetan Shinjuku 4.596 (108,1%, +346)· Mitsukoshi Nihombashi 1.795 (106,2%)· Mitsukoshi Ginza 1.359 (110,8%)· Isetan Tachikawa 304 (97,4%)· Isetan Urawa 355 (101,0%)· Πέντε καταστήματα Τόκιο 8.410 (107,4%). Περιφερειακά: Sapporo Marui Mitsukoshi 609 (101,7%)· Sendai 249 (97,8%)· Nagoya 576 (94,8%, επίδραση ανακαίνισης)· Niigata 348 (102,0%)· Iwataya 1.409 (106,5%)· πέντε περιφερειακές εταιρείες 3.192 (102,1%).
Ίδια μορφή δύο πινάκων με τη σελίδα 7, εμφανίζοντας το ετήσιο πλάνο αντί για τα αποτελέσματα H1.
Το ετήσιο πλάνο SG&A αναθεωρήθηκε στα 2.630 εκατοντάδες εκατομμύρια γεν (+62 YoY), αντανακλώντας υψηλότερα κόστη συνδεδεμένα με τις πωλήσεις. Ο στόχος μεταρρύθμισης της δομής κόστους αναθεωρήθηκε σε ▲46 εκατοντάδες εκατομμύρια γεν (▲5 έναντι του πλάνου Q1). Στοιχεία: προσωπικό 914 (▲5), διαφήμιση 96 (+8), ενοίκια 307 (+3), εξωτερική ανάθεση 285 (+10), αποσβέσεις 231 (+2), υπηρεσίες κοινής ωφέλειας 96 (+6), λοιπά 701 (+38). Παράγοντες: μεταρρύθμιση ▲46, συνδεδεμένα με πωλήσεις +31, στρατηγικά +24, πληθωρισμός +43, νέα ενοποίηση +9, λοιπά +2.
Πλαίσιο σύνοψης· πίνακας στοιχείων αριστερά και μήτρα ανάλυσης παραγόντων δεξιά, αντικατοπτρίζοντας τη σελίδα 8.
Σύνολο έτους (εκατοντάδες εκατομμύρια γεν): Πολυκαταστήματα — συνολικές πωλήσεις 12.680 (105,2%), καθαρές πωλήσεις 4.590, λειτουργικά κέρδη (OP) 705 (περιθώριο 5,6%, +49 YoY, +15 έναντι πλάνου Q1)· Πιστωτικές κάρτες/χρηματοοικονομικά/Tomo-no-kai — 396, 366, OP 73 (18,4%, +9, +3)· Ακίνητα — 330 (121,4%), 330, OP 46 (13,9%, ▲0, +3)· Λοιπά — 301, 351, OP 36 (12,0%, +1, ▲1)· Σύνολο — 13.700, 5.630, OP 860 (6,3%, +59, +20). Τα πλάνα λειτουργικών κερδών αυξήθηκαν για τα πολυκαταστήματα (+15), την πίστη/χρηματοοικονομικά και τα ακίνητα.
Σχολιασμός τριών κουκκίδων πάνω από έναν πίνακα τομέων με πλάνο OP, περιθώριο OP, YoY και διαφορά από το πλάνο Q1.
Διαχωριστικό ενότητας με επισήμανση του στοιχείου III.
Πλαίσιο ατζέντας με ενεργό το στοιχείο III.
Το προηγούμενο μεσοπρόθεσμο πλάνο είχε ως στόχο να διασκεδάσει τις ανησυχίες για το μέλλον των πολυκαταστημάτων («αναβίωση πολυκαταστημάτων»)· το τρέχον πλάνο επιδιώκει μια ξεχωριστή στρατηγική για τη διασφάλιση επιταχυνόμενης ανάπτυξης. Ανησυχίες προηγούμενου πλάνου (χαμηλή κερδοφορία, εξωτερικοί κλυδωνισμοί, συρρίκνωση πληθυσμού) και αποτελέσματα: δείκτης νεκρού σημείου 75,7% το FY2024 (▲25,2pt έναντι FY2021)· ταυτοποιημένοι πελάτες 7,61 εκατομμύρια (+3,16 εκατομμύρια)· πωλήσεις ταυτοποιημένων πελατών 6.395 εκατοντάδες εκατομμύρια γεν (+2.136 εκατοντάδες εκατομμύρια γεν). Οι πρόσφατες ανησυχίες των επενδυτών (μεταβλητότητα πελατών εξωτερικού, συνεισφορά των εταιρειών του ομίλου στο LTV, το επόμενο πλάνο) απαντώνται με ενέργειες: αναβάθμιση των δραστηριοτήτων προσέγγισης μεμονωμένων πελατών και επέκτασή τους σε πελάτες εξωτερικού, διεύρυνση των δραστηριοτήτων «ομοσπονδίας ομίλου» και μακροπρόθεσμη ανάπτυξη ακινήτων «machika» (αστική ανάπτυξη).
Γκρι πλαίσιο κεφαλίδας· αριστερή στήλη με παλαιότερες ανησυχίες και αποτελέσματα, μεγάλο βέλος, δεξιά στήλη με πρόσφατες ανησυχίες και τρέχουσες ενέργειες.
Αξιοποιεί το σπάνιο περιουσιακό στοιχείο της «πελατειακής βάσης που αναζητά ποιότητα υψηλής αισθητικής» μέσω ανθρώπων, συστημάτων και ψηφιακών μέσων. Ροή: προσέλκυση πελατών σε ειδικά πολυκαταστήματα → ταυτοποίηση μέσω καρτών και εφαρμογών → συσσωρευμένα δεδομένα πελατών και προσωπικές σχέσεις → τρεις χρήσεις (βελτιστοποίηση κόστους/επενδύσεων, επέκταση LTV, παγκόσμιες επιχειρηματικές ευκαιρίες). Κατάσταση H1 FY2026: δείκτης SG&A προς πωλήσεις 21,2% (▲1,2pt) και λειτουργικό περιθώριο 5,4% (+0,6pt) για τα εγχώρια πολυκαταστήματα· πωλήσεις τριών εμβληματικών ανακαινίσεων στο 114% YoY· ταυτοποιημένοι πελάτες 8,67 εκατομμύρια (+0,73 εκατ.)· πωλήσεις ταυτοποιημένων πελατών 106%· πελάτες ομίλου με αγορές άνω των ¥3 εκατομμυρίων 116%· μέλη εφαρμογών εξωτερικού 1,28 εκατομμύρια· πωλήσεις εφαρμογών εξωτερικού 149%· διαχείριση εξωτερικού gaisho (πωλήσεις λογαριασμών) 162%.
Διάγραμμα διαδικασίας από αριστερά προς τα δεξιά με κάθετα πανό κειμένου, εικονίδια, πλαίσια πρωτοβουλιών με κόκκινο περίγραμμα και πάνελ αποτελεσμάτων στη δεξιά πλευρά· πλαίσιο μακροπρόθεσμου ορίζοντα στο κάτω μέρος.
Τα λειτουργικά κέρδη αυξήθηκαν σταθερά ανάλογα με τους ταυτοποιημένους πελάτες: 763 εκατοντάδες εκατομμύρια γεν (πραγματικά FY2024), 800 (πραγματικά FY2025), 860 (πλάνο FY2026), υπερβαίνοντας το αρχικό πλάνο για το FY2027 των 850 εκατοντάδων εκατομμυρίων γεν ένα χρόνο νωρίτερα. Πωλήσεις ταυτοποιημένων πελατών: 6.395, 6.786 και 6.960 εκατοντάδες εκατομμύρια γεν. Η εταιρεία σχεδιάζει να ενισχύσει την ταυτοποίηση πελατών στο εξωτερικό για ισχυρή ανάπτυξη· το πλάνο για το FY2027 θα αποκαλυφθεί τον Μάιο του 2027. Η γραμμή καταμέτρησης ταυτοποιημένων πελατών και οι ράβδοι του FY2027 δεν φέρουν ετικέτες δεδομένων, επομένως οι τιμές αυτές δεν είναι ευανάγνωστες.
Σύνοψη με κουκκίδες πάνω από ένα συνδυαστικό γράφημα ράβδων και γραμμής με δύο άξονες y (εκατοντάδες εκατομμύρια γεν αριστερά, 10.000 άτομα δεξιά) και τα έτη FY2024–FY2027 στον άξονα x· η Φάση Ι επισημαίνεται με κίτρινο χρώμα.
Η δαπάνη ανά πελάτη αυξάνεται ανάλογα με το βάθος της σχέσης. Εγχώριοι πελάτες (H1 FY2026, εξαμηνιαία δαπάνη ανά άτομο): κλιμάκωση από μη ταυτοποιημένους σε μέλη της εφαρμογής MI (~2x), μέλη της κάρτας MI (~3x), μέλη MI W (εφαρμογή + κάρτα, ~2x) και εγχώριους πελάτες gaisho (~2x). Εξωτερικό: οι πελάτες gaisho δαπανούν περίπου 6 φορές περισσότερο από τους πελάτες tax-free· ταυτοποιημένοι πελάτες εξωτερικού πρόκειται να δημιουργηθούν από το FY2027 μέσω αμφίδρομης επικοινωνίας. Τον Οκτώβριο του 2026 οι πωλήσεις εξωτερικού αυξήθηκαν ισχυρά λόγω της ποικιλομορφίας της προέλευσης των επισκεπτών, των εφαρμογών και του gaisho. Οι ράβδοι δεν έχουν απόλυτες τιμές· δίνονται μόνο τα πολλαπλάσια.
Πλαίσιο σύνοψης πάνω από δύο παραπλήσια γραφήματα ράβδων (εγχώρια αριστερά, εξωτερικό δεξιά) με κόκκινα καμπύλα βέλη που φέρουν ετικέτες με πολλαπλάσια.
Πίνακας FY2026 — πραγματικά H1 / διαφορά YoY H1 / πλάνο πλήρους έτους: μικτές πωλήσεις διαχείρισης 6.549 / +406 / 14.150 εκατοντάδες εκατομμύρια γεν· συνολικές πωλήσεις 6.356 / +394 / 13.700· SG&A 1.267 / +21 / 2.630· λειτουργικά κέρδη 375 / +61 / 860· καθαρά έσοδα 371 / +77 / 655· ROE προγραμματισμένο στο 10,7% (0,6pt πάνω από την ανακοίνωση του Μαΐου 2026). KPI πελατών: πωλήσεις ταυτοποιημένων πελατών 3.292 εκατοντάδες εκατομμύρια γεν (+191) έναντι 6.960 για το πλήρες έτος· πωλήσεις αγοραστών ομίλου άνω των ¥3 εκατομμυρίων 936 εκατοντάδες εκατομμύρια γεν (+128) έναντι 2.520 για το πλήρες έτος.
Πλαίσιο σύνοψης· πίνακας KPI χωρισμένος σε χρηματοοικονομικές και πελατειακές ομάδες KPI με κόκκινα πλαίσια γύρω από το ROE και την αύξηση των KPI πελατών.
H1: η επισκεψιμότητα στα εγχώρια πολυκαταστήματα διατηρήθηκε στο 101% YoY μέσω ανακαινίσεων «ποιότητας υψηλής ευαισθησίας». Η ανακαίνιση του τμήματος δυτικής ζαχαροπλαστικής του Isetan Shinjuku αύξησε τις συγκρίσιμες πωλήσεις από 86% (Απρίλιος, επηρεασμένος από τις εργασίες) σε 98%, 121%, 143%, 142% και 142% (Μάιος–Σεπτέμβριος) σε τρεις φάσεις ανακαίνισης. Επόμενα βήματα: τα τρόφιμα ως βασικός πόλος έλξης, ανάπτυξη εμπορικών σημάτων παγκόσμιας κλάσης και ιδιόκτητη εφοδιαστική αλυσίδα για την αποκόμιση περιθωρίων κέρδους τόσο από το πολυκατάστημα όσο και από τις εταιρείες του ομίλου· ένα brand τροφίμων SPA (Specialty store retailer of Private label Apparel) με τον Γάλλο σοκολατοποιό Bernachon ανοίγει στις 17 Μαρτίου 2027 στο κεντρικό κτίριο του Isetan Shinjuku, επίπεδο B1.
Δύο πάνελ: αριστερά αποτελέσματα H1 με πλαίσιο επισκεψιμότητας και μηνιαίο γράφημα γραμμής· δεξιά μελλοντικά σχέδια με διάγραμμα στοιβαγμένων ράβδων που συγκρίνει τη γενική έναντι της ιδιόκτητης δομής κέρδους της εφοδιαστικής αλυσίδας και πλαίσιο ανακοίνωσης έναρξης.
Επένδυση ανακαίνισης FY2026 για τα τρία εμβληματικά καταστήματα περίπου 60 εκατοντάδες εκατομμύρια γεν· συγκρίσιμες πωλήσεις ανακαινισμένων χώρων 114% YoY. Isetan Shinjuku: PB (Private Brand) και επανασχεδιασμός δυτικής ζαχαροπλαστικής (45 μάρκες έως τον Μάρτιο του 2027), στη συνέχεια ανακαίνιση τμήματος αρωμάτων με 60+ μάρκες. Mitsukoshi Nihombashi: μπουτίκ σε στυλ VIP σαλονιού (Delvaux στον 3ο όροφο, στη συνέχεια Rolex στον 1ο όροφο) και αναδιοργάνωση τροφίμων (ανανέωση ζαχαροπλαστικής για πρώτη φορά μετά από 19 χρόνια· ακολουθούν φρέσκα είδη παντοπωλείου και βιωματική εστίαση). Mitsukoshi Ginza: μπουτίκ πολυτελείας και προτάσεις παγκόσμιας κλίμακας, στη συνέχεια ένας όροφος καθηλωτικών εκδηλώσεων με πολιτισμό, IP και εκδηλώσεις φαγητού.
Πανό κεφαλίδας με το ποσό της επένδυσης· πίνακας με φωτογραφίες καταστημάτων και έννοιες σε σειρές, ανακαινίσεις H1 και ανακαινίσεις από το H2 και μετά σε στήλες.
Αποτελέσματα H1: ταυτοποιημένοι πελάτες 8,67 εκατομμύρια (109%)· μέλη χρυσής κάρτας 320.000 (103%, +7.510)· μέλη βασικής κάρτας 170.000 (217%)· μέλη εφαρμογών εξωτερικού 1,28 εκατομμύρια (εφαρμογή εξωτερικού + WeChat). Επόμενα βήματα: πλήρης σειρά καρτών με την κορυφαία MICARD+ THE ONE (έκδοση από τον Φεβρουάριο του 2027) και ένα σύστημα πόντων δύο επιπέδων από τον Φεβρουάριο του 2027 που διαχωρίζει τους πόντους σε πόντους πολυκαταστήματος και πιστωτικούς πόντους (π.χ. MICARD+ GOLD 10% σύνολο, THE ONE 11% σύνολο).
Αριστερό πάνελ με πίνακες KPI· δεξί πάνελ με τέσσερις εικόνες καρτών και έναν πίνακα σύγκρισης ποσοστών πόντων (τρέχον έναντι νέου).
H1: Πωλήσεις platinum πελατών GCP (Group Customer Program) 584 εκατοντάδες εκατομμύρια γεν (106%), πωλήσεις premium diamond πελατών 653 εκατοντάδες εκατομμύρια γεν (119%), διαχείριση περιφερειακού δικτύου βάσης 81 εκατοντάδες εκατομμύρια γεν (132%), συνεισφορά ομοσπονδίας 1.187 εκατοντάδες εκατομμύρια γεν (104%). Επόμενα βήματα: επικοινωνία μέσω εφαρμογής — διευρυμένο προσωπικό μάρκετινγκ (ξεκίνησε), βοηθός AI για πληροφορίες καταστημάτων (από H2 FY2026), αιτήματα αγορών (ξεκίνησε)· ενσωμάτωση αναγνωριστικών (IDs) σχετικών επιχειρήσεων στο Isetan Mitsukoshi ID — Nikko Travel (προγραμματισμένο για Μάρτιο του FY2026), MI Food Style (από το FY2027 και μετά).
Πίνακες αποτελεσμάτων αριστερά· πίνακες χρονοδιαγράμματος σε κίτρινο και γαλάζιο δεξιά.
H1: διαχείριση εγχώριων πελατών gaisho 1.186 εκατοντάδες εκατομμύρια γεν (118,6 δισ. γεν) (105%), gaisho εξωτερικού 131 εκατοντάδες εκατομμύρια γεν (13,1 δισ. γεν) (162%). Εκδήλωση πρόσκλησης ONE Group gaisho × Tanseikai που πραγματοποιείται δύο φορές το χρόνο στο Isetan Shinjuku· η Tanseikai της 4ης Σεπτεμβρίου 2026 απέφερε 54 εκατοντάδες εκατομμύρια γεν (5,4 δισ. γεν), ξεπερνώντας τις πωλήσεις της πρώτης ημέρας των εκπτώσεων του Νέου Έτους στις 2 Ιανουαρίου 2008 (28 εκατοντάδες εκατομμύρια γεν (2,8 δισ. γεν)). Επόμενα βήματα: νέα εκδήλωση φιλοξενίας «TANSEIKAI THE NIGHT» τον Φεβρουάριο του 2027 για κορυφαίους πελάτες εσωτερικού και εξωτερικού, η οποία θα πραγματοποιηθεί το βράδυ πριν από την Tanseikai, με αποστολή «Συγκινώντας τις καρδιές μέσω της δύναμης των ανθρώπων».
Πίνακας αποτελεσμάτων και πλαίσια σύγκρισης εκδηλώσεων αριστερά· πίνακας κεντρικής ιδέας εκδήλωσης δεξιά.
Χοάνη πέντε σταδίων: (1) φάση αναβίωσης — από την επιχείρηση «κτιρίων» στην επιχείρηση «μεμονωμένων πελατών»· (2) τρέχον σχέδιο Φάση I (FY2025–27) — μετασχηματισμός μέσω της «ομοσπονδίας»· (3) Φάση II (FY2028–30) — εξέλιξη των δραστηριοτήτων διαδικασίας και έναρξη προετοιμασίας «machika»· (4) φάση καρποφορίας (FY2031+) — υλοποίηση του Isetan Mitsukoshi «machika»· (5) μακροπρόθεσμα — μια εξαιρετική παγκόσμια επιχείρηση μεμονωμένων πελατών. Μετάβαση από προτάσεις 1:1 σε 1:20 σε πολυκαταστήματα, χρηματοοικονομικά, ακίνητα, συναφείς και νέες δραστηριότητες, με στόχο τη δημιουργία εσόδων από retail media.
Αριστερά αντεστραμμένη χοάνη με αριθμημένες φάσεις· δεξιά πλαίσιο με σύγκριση «μέχρι τώρα/από εδώ και στο εξής» και διάγραμμα Venn με επικαλυπτόμενους κύκλους με επίκεντρο την «ομοσπονδία ομίλου».
Περίπου το 70% των ιδιόκτητων ακινήτων (έκταση οικοπέδου περίπου 130.000 m²) θα διατηρηθεί για την επιδίωξη της ουσίας των πολυκαταστημάτων και την αύξηση της αξίας των περιουσιακών στοιχείων· για το υπόλοιπο 30%, η διαρθρωτική μεταρρύθμιση από επιστημονική σκοπιά θα σταθμίσει την αναβάθμιση της αξίας (ανάπλαση, περίπου 8 υποτιθέμενα έργα) έναντι της πώλησης, για τη διεύρυνση των κερδών ή τη βελτίωση της αποδοτικότητας — π.χ. μετατροπή σε ξενοδοχεία και άλλες χρήσεις, και προσαρμογή του μεγέθους των καταστημάτων.
Διάγραμμα ροής διαδικασίας με καφέ κεφαλίδα: μπάρα διαχωρισμού 70%/30% που οδηγεί σε πλαίσια διακράτησης, ανάπλασης και πώλησης, στη συνέχεια σε πλαίσια αποτελεσμάτων και στρογγυλεμένα πλαίσια επεξηγήσεων.
Η πρώτη ξενοδοχειακή ανάπτυξη του ομίλου, που ενσωματώνει πέντε ιδιόκτητα κτίρια γραφείων, για την προσέλκυση πελατών υψηλής ποιότητας από όλο τον κόσμο. Προγραμματισμένο άνοιγμα για το 2032· μια ξενοδοχειακή μάρκα που κάνει την πρώτη της είσοδο στην Ιαπωνία, με πρόσοψη που συνδέεται με το Isetan Shinjuku. Το περιεχόμενο που αποκαλύπτεται ενδέχεται να αλλάξει ανάλογα με τις επιχειρηματικές ή οικονομικές συνθήκες· οι εικόνες του εξωτερικού χώρου είναι ενδεικτικές.
Τίτλος με ένθετο χάρτη τοποθεσίας· καφέ banner· χάρτης περιοχής με κύκλο γύρω από την περιοχή του σταθμού Shinjuku 3-chome· δύο αρχιτεκτονικές απεικονίσεις (βόρεια πλευρά και πλευρά ανατολικής εισόδου).
Επίπεδο 0: δημιουργία κεφαλαίου (ακινήτων) μέσω επιστημονικής διαρθρωτικής μεταρρύθμισης. Επίπεδο 1: κέρδος από το ακίνητο (λειτουργία ξενοδοχείου). Επίπεδο 2: λειτουργία machika/κέρδος ομοσπονδίας (πληρωμές, παραπομπές ταξιδιών, εσωτερικοί χώροι). Επίπεδο 3: κέρδος από αμοιβαίες παραπομπές πελατών με το πολυκατάστημα (premium περιηγήσεις πριν/μετά το άνοιγμα). Επίπεδο 4: κέρδος retail media (+α). Στόχος: αποδόσεις πολύ πάνω από το κόστος των ιδίων κεφαλαίων και πολύ πάνω από τα κέρδη από την πώληση γης, μετατρέποντας τη διαμονή στο ξενοδοχείο σε μια κορυφαία αγοραστική εμπειρία.
Διάγραμμα στοιβαγμένων επιπέδων από το 0 έως το 4 με ένα ανοδικό βέλος «συσσώρευσης κέρδους» και ένα οριζόντιο βέλος «ενίσχυσης αξίας»· πλαίσια αποτελεσμάτων στα δεξιά.
Δημιουργία μιας «πλατφόρμας πληροφορικής μεμονωμένων πελατών» που συνδέει εγχώρια/διεθνή σημεία επαφής με το περιεχόμενο και τα δεδομένα του ομίλου, χρησιμοποιώντας AI × ανθρώπους. Τέσσερις πλατφόρμες: ενσωμάτωση μελών (ποιος), περιεχόμενο (τι), EC/εφαρμογή (πού), δεδομένα (πώς). Βήματα ανάπτυξης: Φάση I (FY2025–27) δημιουργία πλατφόρμας, π.χ. ενιαίο ID πολυκαταστημάτων εσωτερικού/εξωτερικού και μοντέλα πρόβλεψης AI για gaisho· Φάση II (FY2028–30) ID σε επίπεδο ομίλου, συσσώρευση περιεχομένου, εξατομίκευση, μάρκετινγκ AI· φάση καρποφορίας (FY2031+) σημεία επαφής machika, εξωτερικό περιεχόμενο και δημιουργία νέας αξίας.
Πλαίσιο περίληψης· πίνακας μήτρας με τέσσερις σειρές πλατφόρμας και τρεις στήλες φάσεων.
Αποσαφήνιση του επιθυμητού προφίλ ταλέντου και προώθηση της ανάπτυξης μέσω εκπαίδευσης και ανταλλαγής. Τύποι ταλέντων: ταλέντο διοίκησης ομίλου· ταλέντο μεμονωμένων πελατών «τριάδας» που συνδυάζει τη δύναμη κατανόησης (κατανόηση πελάτη), δημιουργίας (δημιουργία αξίας) και σύνδεσης (σχεδιασμός εμπειρίας)· και ειδικοί επιχειρήσεων. Σταδιακά: Φάση I — συστηματοποίηση της ανάπτυξης ταλέντων μεμονωμένων πελατών και κινητικότητα μεταξύ επιχειρήσεων· Φάση II — ανάπτυξη ταλέντων που βρίσκουν ευκαιρίες σε όλη την αλυσίδα αξίας· φάση καρποφορίας — δημιουργία νέων επιχειρήσεων και αγορών.
Αριστερό πλαίσιο με ένθετα πλαίσια ταλέντων και πίνακα ορισμών τριών σειρών· δεξί πλαίσιο με τρεις στήλες φάσεων σε κάθετο κείμενο που χωρίζονται από γκρι σιρίτια (chevrons).
Πρόοδος σε τέσσερα θέματα ουσιαστικότητας (materialities), συμπεριλαμβανομένης της ένταξης στη σειρά δεικτών FTSE4Good Index Series. Πρόοδος FY2026 → πλάνο FY2027: αξιόλογες συνεργαζόμενες εταιρείες 549 (έως 30 Σεπτεμβρίου 2026) → 600· επέκταση καταστημάτων με 100% ανανεώσιμη ενέργεια κατά 2 καταστήματα και επιτόπιοι έλεγχοι σε εργοστάσια δευτερευόντων προμηθευτών → GHG Scope 1+2 ▲24% έναντι FY2023, ποσοστό ανανεώσιμων πηγών 30%, 100% κοινοποίηση κώδικα προμηθευτών· ποσοστό γυναικών σε θέσεις διοίκησης 32,0% (1 Απριλίου 2026) → 34%· ποσοστό γυναικών σε διοικητικά συμβούλια 33,3% → 30% ή περισσότερο. Η ενημέρωση για τη βιωσιμότητα έχει προγραμματιστεί για τις 4 Δεκεμβρίου 2026 και η έκθεση βιωσιμότητας για τις 15 Ιανουαρίου 2027.
Πίνακας με τέσσερις σειρές ουσιαστικότητας με χρωματικές ζώνες και στήλες για κύριες πρωτοβουλίες, πρόοδο FY2026 και πλάνο FY2027· κόκκινη γραμμή γεγονότων στο κάτω μέρος.
Με υποτιθέμενο κόστος ιδίων κεφαλαίων 8–9%, η εταιρεία επιδιώκει βελτίωση του ROIC προς ένα ROE 10% ή περισσότερο και παρακολουθεί το ROIC ανά τομέα μετά την κατανομή του κόστους των κεντρικών γραφείων (HQ). Πρόοδος FY2026 (πρόβλεψη πλήρους έτους Q2) έναντι αρχικού πλάνου: ROE 10,7% έναντι 10,1%· ενοποιημένα λειτουργικά κέρδη (OP) 860 έναντι 815 εκατοντάδες εκατομμύρια γεν, ROIC 8,7% έναντι 8,3%· τομέας πολυκαταστημάτων (συμπ. MI Tomo-no-kai) OP 703 έναντι 663, ROIC 10,7% έναντι 10,1%· χρηματοοικονομικά OP 75 έναντι 74, ROIC 3,8% έναντι 3,7%· real estate OP 52 έναντι 48, ROIC 6,6% έναντι 6,2%· σχετικές δραστηριότητες OP 31 έναντι 31, ROIC 8,2%. Αναφορά: πλάνο FY2027 κατά την έναρξη του σχεδιασμού — OP 850 εκατοντάδες εκατομμύρια γεν, ROIC 7,8%.
Πλαίσιο σύνοψης· αριστερά πίνακας ROE/OP/ROIC ανά τομέα· δεξιά διάγραμμα αναφοράς των διασυνδέσεων μεταξύ των τομέων με κύκλους ROIC.
Στόχος για ROE περίπου 12% μεσοπρόθεσμα. Εισροές Φάσης I (FY2025–27): παραγωγή λειτουργικών ταμειακών ροών περίπου 2.600 εκατοντάδες εκατομμύρια γεν και αντικατάσταση περιουσιακών στοιχείων περίπου 700 εκατοντάδες εκατομμύρια γεν· εκροές: επενδύσεις ανάπτυξης/συντήρησης περίπου 1.200 εκατοντάδες εκατομμύρια γεν και αποδόσεις στους μετόχους περίπου 1.500 εκατοντάδες εκατομμύρια γεν, συν επιπλέον πρόβλεψη. Προβλέψεις FY2026: λειτουργικές ταμειακές ροές 980 εκατοντάδες εκατομμύρια γεν (+60 έναντι της πρόβλεψης Μαΐου· FY2025 πραγματικά 900)· αντικατάσταση περιουσιακών στοιχείων 250 εκατοντάδες εκατομμύρια γεν (FY2025 370)· επενδύσεις 442 εκατοντάδες εκατομμύρια γεν (FY2025 380)· αποδόσεις μετόχων περίπου 560 εκατοντάδες εκατομμύρια γεν — μερίσματα περίπου 290 και επαναγορές 270 (FY2025 545: μερίσματα 215, επαναγορές 330). Πολιτική: συνολική απόδοση (payout) 70%+ (σωρευτικά), προοδευτικά μερίσματα, DOE 5%+ από το FY2027.
Δύο τμήματα για εισροές και εκροές μετρητών, το καθένα με πλαίσια πλάνου Φάσης I και πλαίσια προόδου FY2026, συνδεδεμένα με ένα γκρι βέλος.
Ενίσχυση των επενδύσεων ανάπτυξης με πειθαρχία. Σύνολο Φάσης I έναντι πραγματικών FY2025 έναντι πλάνου FY2026 (εκατοντάδες εκατομμύρια γεν): περιεχόμενο (ανακαινίσεις πολυκαταστημάτων, επενδύσεις machika) 530 / 136 / 173· DX & συστήματα 130 / 40 / 51· αναβάθμιση αξίας ακινήτων 170 / 68 / 74· παραγωγικότητα (ανθρώπινο κεφάλαιο, επιχειρησιακό DX) 30 / 9 / 17· ασφάλεια (επισκευές κτιρίων LCC, αναβαθμίσεις υφιστάμενων συστημάτων) 360 / 127 / 127· σύνολο 1.220 / 380 / 442. Οι βελτιώσεις αποδοχών και η εκπαίδευση περιλαμβάνονται στον προϋπολογισμό των εξόδων SG&A και εξαιρούνται.
Πίνακας επενδύσεων ομαδοποιημένος σε επενδύσεις ανάπτυξης και συντήρησης, με στήλες για το σύνολο της Φάσης I και τα έτη FY2025/FY2026.
Με την ανοδική αναθεώρηση, οι προβλέψεις για το ενδιάμεσο και το τελικό μέρισμα του FY2026 αυξάνονται κατά ¥2 η καθεμία, από ¥20 σε ¥22 (προσαρμοσμένο για split), ανεβάζοντας την ετήσια πρόβλεψη από ¥40 σε ¥44 και το DOE στο 5,0% (προηγούμενη πρόβλεψη 4,5%). Μερίσματα ανά μετοχή: FY2021 ¥5, FY2022 ¥7, FY2023 ¥17, FY2024 ¥27, FY2025 ¥35· DOE 0,8%, 1,0%, 2,3%, 3,3%, 4,0%. Επαναγορές μετοχών: FY2023 150, FY2024 250, FY2025 330, FY2026 270 εκατοντάδες εκατομμύρια γεν (σε εξέλιξη· απομένουν περίπου 80 εκατοντάδες εκατομμύρια γεν από τον Νοέμβριο του 2026). Συνολικός δείκτης απόδοσης (payout ratio) 31%, 17%, 50%, 85%, 76%, 88% (πρόβλεψη FY2026). Πολιτική: προοδευτικά μερίσματα και DOE 5%+, συνολική απόδοση 70%+ κατά τη διάρκεια της Φάσης I. Οι ράβδοι για τα έτη FY2027–30 δεν φέρουν τιμές.
Πλαίσιο σύνοψης· σύνθετο διάγραμμα με ράβδους μερισμάτων και γραμμή DOE με διακεκομμένη προβολή, συν πίνακας επαναγορών και συνολικού δείκτη απόδοσης από κάτω.
Παρουσιάζει τέσσερις ερωτήσεις επενδυτών και τις απαντήσεις που ακολουθούν: (1) οι εγχώριοι πελάτες είναι ισχυροί — υπάρχει ανησυχία για τη βιωσιμότητα; → προσπάθειες για την προσέλκυση και επέκταση της ποιοτικής κατανάλωσης υψηλής ευαισθησίας· (2) πρόοδος και αναμενόμενα αποτελέσματα του CRM για πελάτες εξωτερικού; → πρωτοβουλίες για πελάτες εξωτερικού· (3) βελτίωση της κερδοφορίας των περιφερειακών καταστημάτων και ο νέος τους ρόλος; → ομοσπονδία ομίλου χωρίς στεγανά για τους περιφερειακούς πελάτες· (4) είναι σε καλό δρόμο οι προετοιμασίες των εταιρειών του ομίλου για τη φάση καρποφορίας; → λειτουργική εξέλιξη των θυγατρικών.
Πλαίσιο τίτλου σε ανοιχτόχρωμο φόντο· πλαισιωμένος πίνακας με τέσσερις σειρές ερωτήσεων/απαντήσεων με κίτρινη επισήμανση.
Στοχεύει στην παγκόσμια αγορά κατανάλωσης «υψηλής ευαισθησίας και ποιότητας» (απαιτητικοί καταναλωτές) και αποσκοπεί στην αύξηση του LTV μέσω βαθύτερων προσωπικών σχέσεων. Εξωτερικό περιβάλλον: συρρίκνωση του εγχώριου πληθυσμού και της αγοράς λιανικής, αλλά αύξηση του παγκόσμιου πληθυσμού και επέκταση της εγχώριας αγοράς ποιοτικής κατανάλωσης με πόλωση. Προσέγγιση: δημιουργία αγοράς (έμφαση στον τρόπο αγοράς), δημιουργία περιεχομένου (μοναδικές ανακαινίσεις), δημιουργία πελατών (από τη μάζα στο άτομο) και μια ροή βημάτων από την προσέλκυση πελατών παγκοσμίως έως την ταυτοποίηση, την αμφίδρομη επικοινωνία, την προσωπική προσέγγιση και τη μακροπρόθεσμη αύξηση του LTV.
Πλαίσιο σύνοψης· αριστερό πάνελ για το μακροοικονομικό περιβάλλον και τις ευκαιρίες· δεξί πάνελ με τρία θέματα δημιουργίας και μια κλιμακωτή ροή προς τα κάτω.
Δημιουργία μιας βάσης πελατών εξωτερικού αντίστοιχης με την εγχώρια μέσω του gaisho, των εφαρμογών εξωτερικού και του GCP, προσφέροντας εξατομικευμένες υπηρεσίες μέσω αμφίδρομης επικοινωνίας. Η διαδρομή του πελάτη (customer journey) από το στάδιο πριν το ταξίδι έως τις επαναλαμβανόμενες επισκέψεις: προσέλκυση (επικοινωνία brand για πελάτες εξωτερικού από τον Μάρτιο του 2027), ταυτοποίηση κατά την αγορά (από τον Απρίλιο του 2027), διευρυμένη χρήση μέσω αμφίδρομης επικοινωνίας (από τον Απρίλιο του 2027) και δια βίου πελάτες μέσω του GCP για πελάτες εξωτερικού (από τον Απρίλιο του 2027).
Πλαίσιο σύνοψης, δύο επικεφαλίδες πλαισίου, σειρά διαδρομής τεσσάρων σταδίων με ετικέτες σε σχήμα βέλους και πρωτοβουλίες με ημερομηνίες.
Η «επιστήμη των πολυκαταστημάτων» μείωσε τον δείκτη νεκρού σημείου (breakeven ratio) των περιφερειακών καταστημάτων από 98,5% (FY2022) σε 85,9% (πλάνο FY2026), μια βελτίωση 12,6 μονάδων. Τα περιφερειακά λειτουργικά κέρδη αυξήθηκαν από 10 εκατοντάδες εκατομμύρια γεν (1 δισ. γεν) (FY2022) σε 102 εκατοντάδες εκατομμύρια γεν (πλάνο FY2026). Η διαχείριση του βασικού δικτύου αυξήθηκε κατά 132% σε ετήσια βάση, αποτελώντας περίπου το 5% των πωλήσεων των περιφερειακών πολυκαταστημάτων. Οι πραγματικές περιφερειακές πωλήσεις αυξήθηκαν κατά 103% το H1 FY2026 έναντι του H1 FY2025 (συνολικές πωλήσεις 101%). Οι ράβδοι κερδών και οι δείκτες νεκρού σημείου για τα ενδιάμεσα έτη (FY2023–25) δεν φέρουν ετικέτες και δεν είναι ευανάγνωστοι ως αριθμητικά δεδομένα.
Πλαίσιο σύνοψης, αριστερά σύνθετο γράφημα με ράβδους λειτουργικών κερδών και γραμμή δείκτη νεκρού σημείου, δεξιά γράφημα σωρευμένων ράβδων που συγκρίνει τις πραγματικές πωλήσεις H1 2025 έναντι H1 2026.
Πρόοδος σε τρεις πρωτοβουλίες ομοσπονδίας. Κατάργηση στεγανών: Business Support (αποδοτικότητα logistics για προμηθευτές), System Solutions (πλατφόρμα υπηρεσιών IT), Studio Alta (διαφήμιση εντός ομίλου). Από τη μάζα στο άτομο: MI Card (πλήρης σειρά καρτών συμπεριλαμβανομένης της MICARD+ THE ONE), Nikko Travel (περιηγήσεις υψηλών προδιαγραφών για πελάτες gaisho), Property Design (έργα ανακαίνισης για πελάτες gaisho). Από το κάθετο στο οριζόντιο: MI Food Style (μάρκες τροφίμων SPA και συνδέσεις εφοδιαστικής αλυσίδας), Property Design (προτάσεις χώρων διαβίωσης ομίλου), Gift Solutions (δώρα υψηλής ποιότητας με πολυκαταστήματα).
Πλαίσιο σύνοψης, τρεις στήλες με καφέ επικεφαλίδες, καθεμία από τις οποίες παραθέτει τρεις κάρτες θυγατρικών με περιγραφή ρόλου μίας γραμμής.
Οι μελλοντικές εκτιμήσεις βασίζονται σε πληροφορίες που ήταν διαθέσιμες κατά τη στιγμή της δημοσιοποίησης και ενέχουν κινδύνους και αβεβαιότητες. Τα πραγματικά αποτελέσματα ενδέχεται να διαφέρουν λόγω αλλαγών στις επιχειρηματικές δραστηριότητες ή στις οικονομικές συνθήκες.
Γραμμή επικεφαλίδας με λογότυπο, ένα πλαίσιο κειμένου με περίγραμμα κεντραρισμένο στη σελίδα.
Συχνές ερωτήσεις σχετικά με αυτή τη διαφάνεια και το βασικό περιεχόμενο παρουσίασης.
Το πρωτότυπο είναι μια παρουσίαση αποτελεσμάτων στην ιαπωνική γλώσσα (決算説明会資料) από την Isetan Mitsukoshi Holdings, με ημερομηνία 13 Νοεμβρίου 2026, η οποία δημοσιεύθηκε στο TDnet, το σύστημα έγκαιρης γνωστοποίησης του Χρηματιστηρίου του Τόκιο. Οι περιγραφές των σελίδων εδώ είναι μεταφράσεις στα ελληνικά, με το γεν να διατηρείται στη μονάδα μέτρησης της εταιρείας, δηλαδή σε εκατοντάδες εκατομμύρια γεν (億円).
Καλύπτει το πρώτο εξάμηνο του FY2026 (Απρίλιος–Σεπτέμβριος 2026), δηλαδή το δεύτερο τρίμηνο (ενδιάμεσο) του οικονομικού έτους που λήγει τον Μάρτιο του 2027, καθώς και το αναθεωρημένο ετήσιο πλάνο και την πρόοδο της Φάσης Ι (FY2025–27) του μεσοπρόθεσμου προγράμματος διαχείρισης.
Οι συνολικές πωλήσεις ανήλθαν σε 6.356 εκατοντάδες εκατομμύρια γεν (106,6% YoY), τα λειτουργικά κέρδη σε 375 εκατοντάδες εκατομμύρια γεν (119,4%) και τα καθαρά κέρδη σε 371 εκατοντάδες εκατομμύρια γεν (126,4%), σημειώνοντας ιστορικά υψηλά επίπεδα για πρώτο εξάμηνο και Q2 σύμφωνα με την παρουσίαση.
Οι προβλέψεις για τα λειτουργικά κέρδη αυξήθηκαν στα 860 εκατοντάδες εκατομμύρια γεν (+20 σε σύγκριση με το πλάνο του Q1), επιτυγχάνοντας τον μεσοπρόθεσμο στόχο του FY2027 των 850 εκατοντάδων εκατομμυρίων γεν έναν χρόνο νωρίτερα, ενώ τα καθαρά κέρδη αυξήθηκαν στα 655 εκατοντάδες εκατομμύρια γεν. Οι συνολικές πωλήσεις των εγχώριων πολυκαταστημάτων προγραμματίζονται στα 12.150 εκατοντάδες εκατομμύρια γεν, με τις πωλήσεις σε πελάτες εξωτερικού να αυξάνονται κατά 116,4%.
Όχι. Πρόκειται για μια εταιρεία λιανικής πώλησης πολυκαταστημάτων που λειτουργεί καταστήματα όπως τα Isetan Shinjuku, Mitsukoshi Nihombashi και Mitsukoshi Ginza, καθώς και περιφερειακά πολυκαταστήματα, με δραστηριότητες σε πιστωτικές/χρηματοοικονομικές υπηρεσίες, ακίνητα και άλλους συναφείς τομείς. Οι εφαρμογές και το ηλεκτρονικό εμπόριο (EC) εμφανίζονται στην παρουσίαση ως σημεία επαφής με τους πελάτες για τη στρατηγική CRM που επικεντρώνεται στα φυσικά καταστήματα.
Οι προβλέψεις για το ενδιάμεσο και το τελικό μέρισμα αυξήθηκαν από ¥20 σε ¥22 ανά μετοχή (προσαρμοσμένο για split), φτάνοντας τα ¥44 ετησίως με DOE 5,0%. Επαναγορές μετοχών ύψους 270 εκατοντάδων εκατομμυρίων γεν βρίσκονται σε εξέλιξη και ο συνολικός δείκτης πληρωμών (payout ratio) για το FY2026 προβλέπεται στο 88%.
Σελίδες 5–9 (ενοποιημένα αποτελέσματα, επίπεδο καταστημάτων, SG&A και αποτελέσματα τομέων), σελίδες 12–17 (αναθεωρημένο πλάνο), σελίδα 23 (χρηματοοικονομικοί και πελατειακοί KPI) και σελίδες 36–39 (ROE/ROIC, κατανομή κεφαλαίου, επενδυτικό πλάνο και αποδόσεις μετόχων).

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
Αναφερθείτε σε επαγγελματικές σχεδιάσεις, επιλέξτε το στυλ σας και δημιουργήστε σλάιντ με τέλεια απόδοση κειμένου. Τροφοδοτείται από το Nano Banana—ξεκινήστε να δημιουργείτε την παρουσίασή σας τώρα.
Ο Πράκτορας AI σας για διαφάνειες. Εξοικονομήστε χρόνο, λάμψτε πιο γρήγορα με έξυπνη δημιουργία παρουσιάσεων.


© 2026 2slides. Όλα τα δικαιώματα διατηρούνται.