
ضمن مجموعة أمثلة عروض المستثمرين
العرض التقديمي للمستثمرين لشركة UOB نوفمبر 2026 - عرض تقديمي للمستثمرين من United Overseas Bank (SGX: U11) يغطي نتائج 3Q26 و9M26، وجودة الأصول، والاستراتيجية والملاحق. تم إيداعه لدى SGX في 10 نوفمبر 2026.
يستخدم غلاف هذا العرض مرجعًا للنمط لإنشاء شرائح من محتواك الخاص. أو اختر أي صفحة أدناه لاستخدام تخطيطها مرجعًا.
التنقل السريع
العلامات
مشاركة الشرائح
العرض التقديمي للمستثمرين لشركة UOB نوفمبر 2026 - عرض تقديمي للمستثمرين من United Overseas Bank (SGX: U11) يغطي نتائج 3Q26 و9M26، وجودة الأصول، والاستراتيجية والملاحق. تم إيداعه لدى SGX في 10 نوفمبر 2026.
عرض تفصيلي لكل صفحة شريحة، بما في ذلك التخطيط والمحتوى الرئيسي والعناصر المرئية.
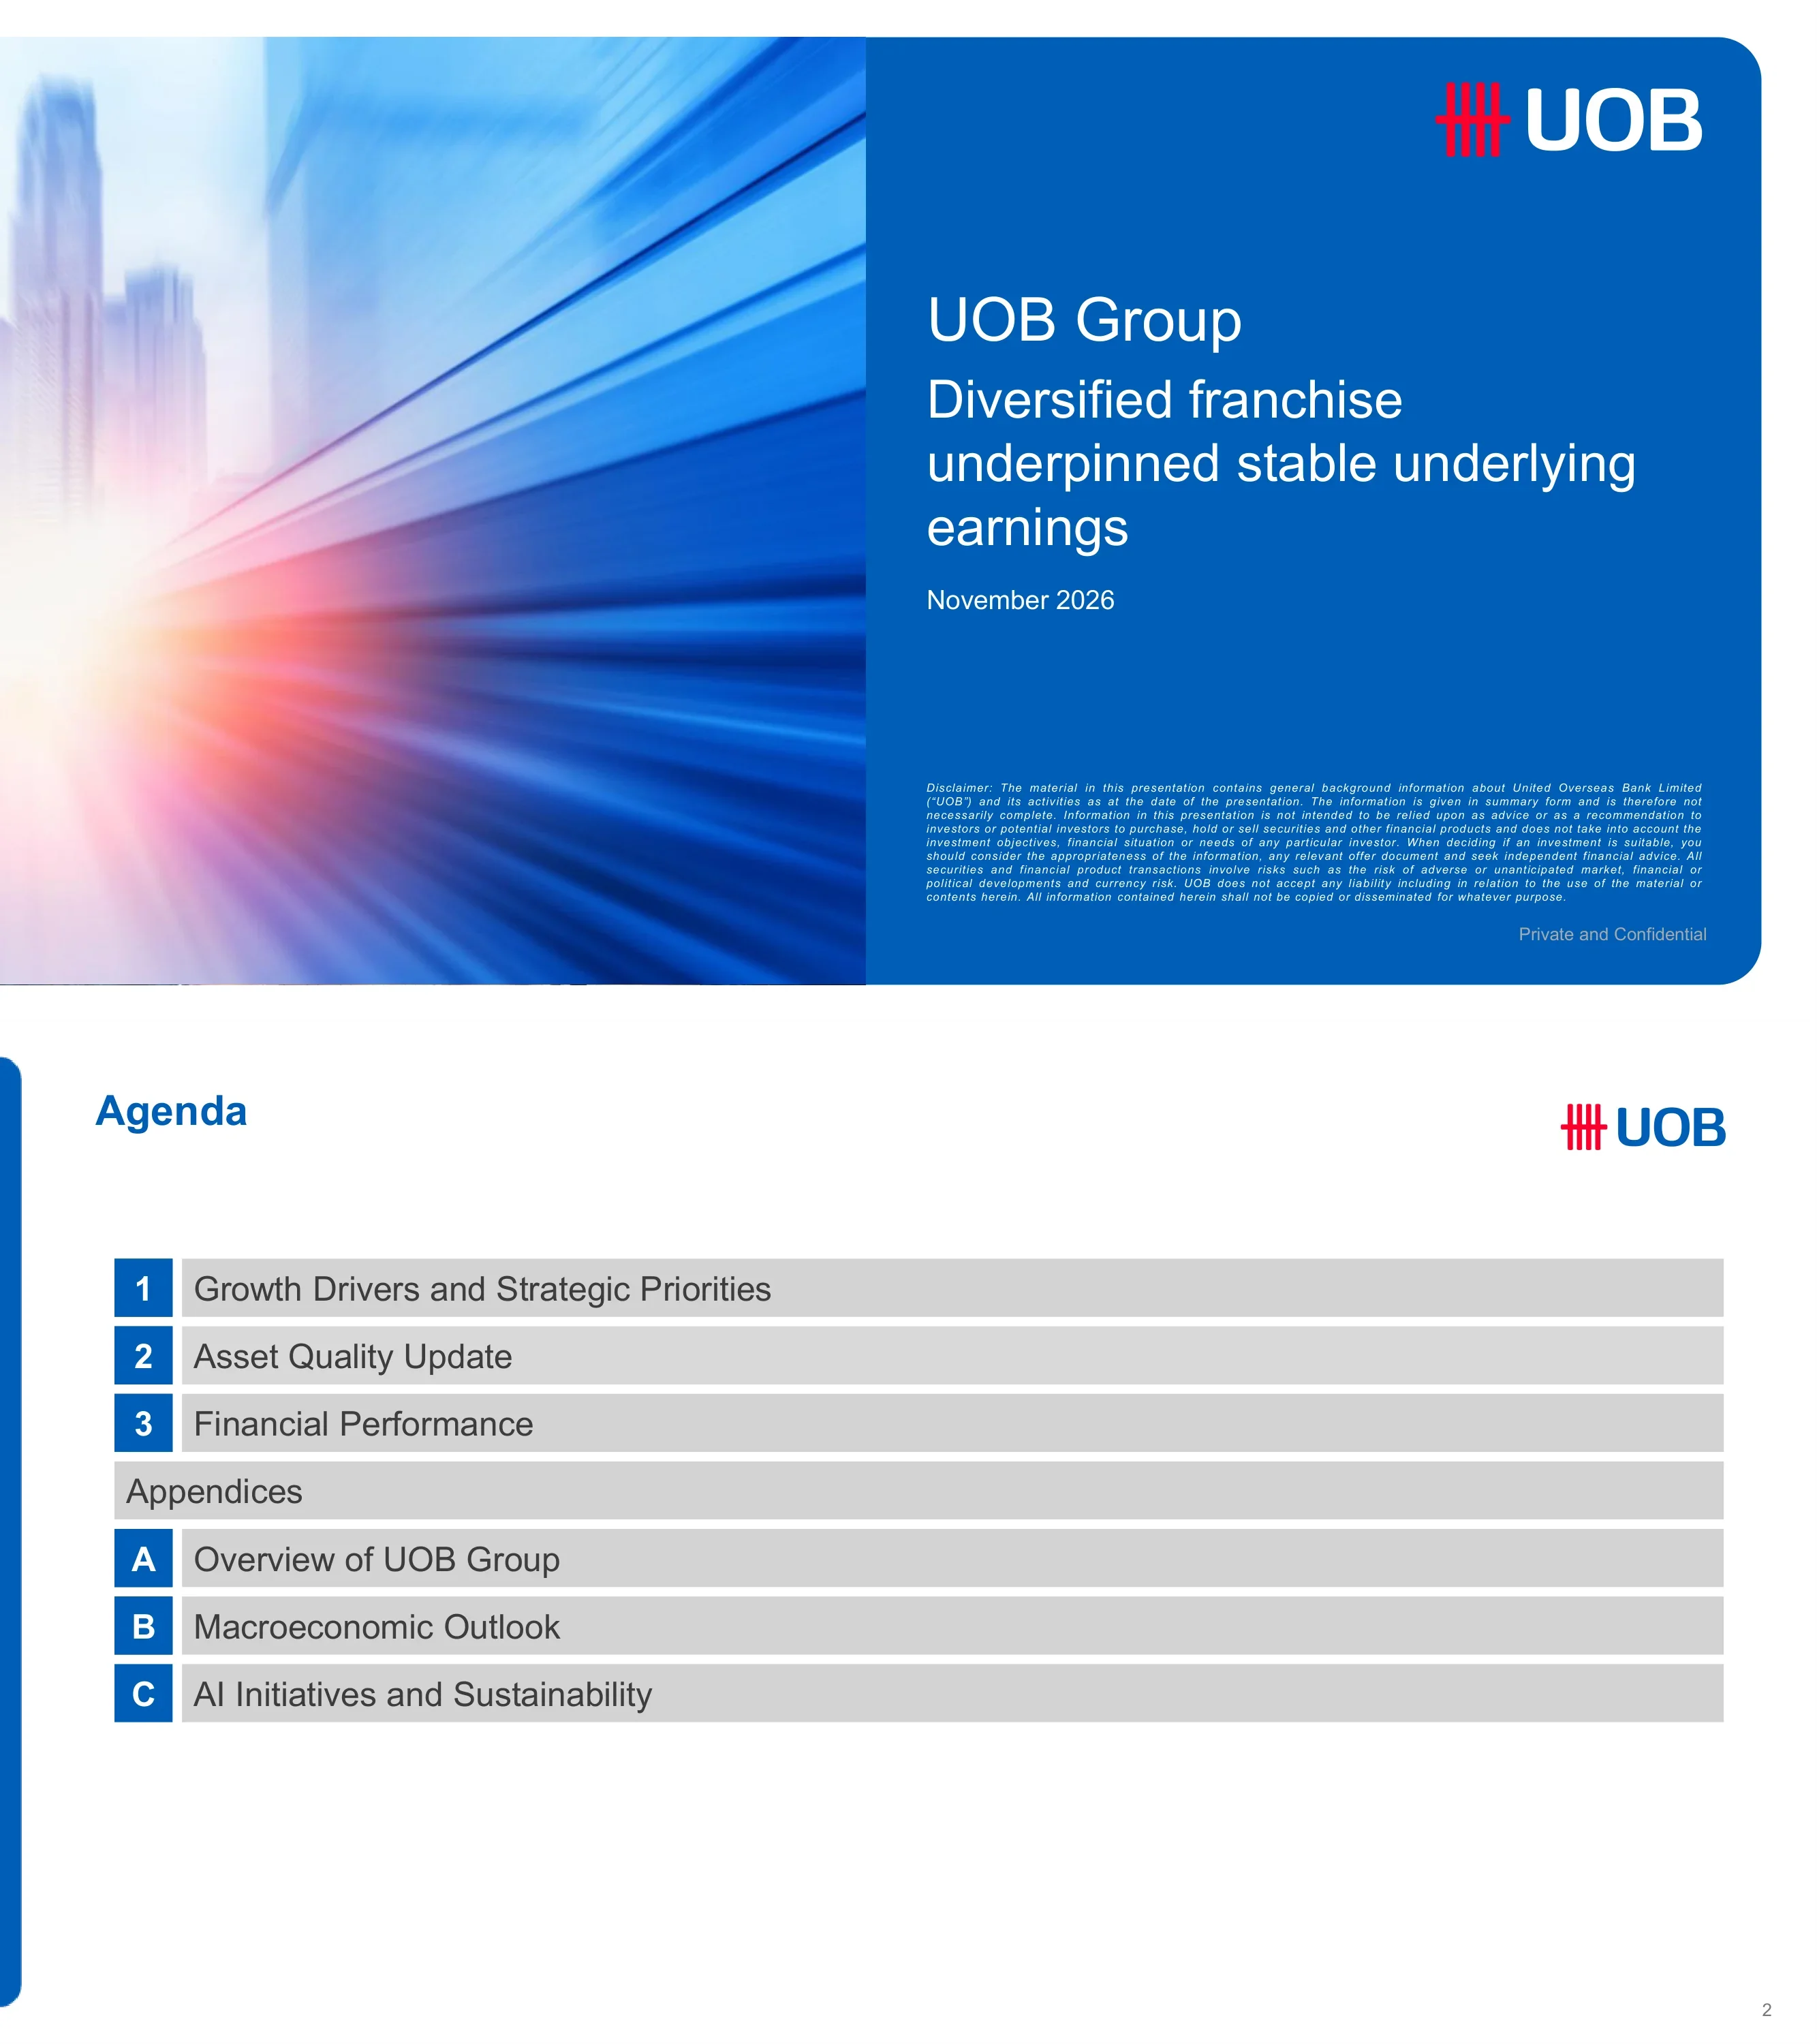
شريحة العنوان للعرض التقديمي للمستثمرين لمجموعة UOB بتاريخ نوفمبر 2026، بعنوان 'امتياز متنوع يدعم أرباحاً أساسية مستقرة'. يظهر في الأسفل إخلاء مسؤولية بخط صغير وعلامة 'خاص وسري'.
غلاف مقسم: صورة ضبابية لأفق المدينة مع خطوط ضوئية على اليسار، ولوحة زرقاء صلبة على اليمين تحتوي على شعار UOB، والعنوان، والعنوان الفرعي، والتاريخ، وإخلاء المسؤولية.
يسرد ثلاثة أقسام رئيسية: 1 محركات النمو والأولويات الاستراتيجية، 2 تحديث جودة الأصول، 3 الأداء المالي - بالإضافة إلى الملاحق: أ نظرة عامة على مجموعة UOB، ب التوقعات الاقتصادية الكلية، ج مبادرات الذكاء الاصطناعي والاستدامة.
مجموعة عمودية من الأشرطة الرمادية؛ مربعات زرقاء مرقمة أو مصنفة بأحرف على يسار كل صف، وشريط فاصل لـ 'الملاحق' في المنتصف.
فاصل أقسام يقدم جزء محركات النمو والأولويات الاستراتيجية في العرض (تليها صفحات الخدمات المصرفية للأفراد والخدمات المصرفية بالجملة).
لوحة زرقاء مستديرة الحواف تشغل كامل المساحة مع عنوان قسم كبير باللون الأبيض على اليسار وشعار UOB في أعلى اليمين.
يخدم قطاع خدمات الأفراد في مجموعة UOB أكثر من 8 ملايين عميل بدخل يتجاوز 5 مليارات دولار سنغافوري، وأصول تحت الإدارة (AUM) تبلغ حوالي 200 مليار دولار سنغافوري، وإنفاق استهلاكي يتجاوز 60 مليار دولار سنغافوري. تعد UOB المصدر الأول للبطاقات في ASEAN مع فواتير بطاقات بقيمة 60 مليار دولار سنغافوري في السنة المالية 2025 وحصة سوقية تبلغ حوالي 20% في أسواقها الناضجة؛ وتظهر فواتير البطاقات في دول ASEAN-4 وهي تنمو بمعدل نمو سنوي مركب (CAGR) بنسبة +26% من عام 2022 إلى 9M26.
اللوحة اليسرى: خريطة نقطية لآسيا مع أعداد العملاء لكل دولة (تايلاند 2.5 مليون، ماليزيا 1.7 مليون، فيتنام 300 ألف، سنغافورة 2.5 مليون، إندونيسيا >1 مليون) ومربع إحصائيات بارز. اللوحات اليمنى: أيقونات ريادة البطاقات، مخطط أعمدة متراكمة لفواتير البطاقات 2022-9M26 (أعمدة غير مصنفة)، ومربعات نمط الحياة (تناول الطعام/التسوق/السفر/الترفيه). شريط تنبيه في الأسفل.
عروض مخصصة لثلاث فئات من العملاء: الخدمات المصرفية الخاصة، والعملاء الأثرياء (حوالي مليون عميل، معدل مشاركة ~65%، 1 من كل 2 يتحول إلى إدارة الثروات) والأثرياء الناشئون (حوالي 7 ملايين عميل، 1 من كل 2 من مبيعات صناديق الاستثمار المشتركة تتم رقمياً، 2 مليار دولار سنغافوري مستثمرة في صناديق مدير الاستثمار الرئيسي للأفراد). فازت UOB بجائزة أفضل إدارة محافظ تقديرية (DPM) في جوائز Euromoney للخدمات المصرفية الخاصة لعام 2026 للسنة الثانية؛ وحققت محفظتها التقديرية المتوازنة عائداً بنسبة 9.0% على مدار عام واحد مقابل متوسط 8.6% للمنافسين، ونمت الأصول تحت الإدارة لـ DPM بأكثر من 40%.
اليسار: ثلاثة صفوف أفقية (تسمية القطاع، أيقونة العميل، نقاط عرض القيمة، مربعان أزرقان لمؤشرات الأداء الرئيسية يربط بينهما سهم). اليمين: ثلاث بطاقات إحصائية مستديرة تحت عنوان 'ما نبرع فيه: استشارات يقودها مدير الاستثمار الرئيسي'. هوامش في الأسفل.
نما دخل الثروات للمجموعة بمعدل نمو سنوي مركب (CAGR) بلغ +19% من عام 2022 إلى 2025، وارتفع دخل الثروات في منطقة ASEAN-4 بنسبة +22% على أساس سنوي في الأشهر التسعة الأولى من عام 2026 (9M26)؛ والهدف هو مضاعفة دخل الثروات بحلول عام 2030 من 1.28 مليار دولار سنغافوري في عام 2025، مع الاستفادة من البيع المتقاطع من عملية الاستحواذ على Citi. تستند الخطة إلى أربع ركائز: الكوادر البشرية، والاستشارات، والمنتجات، والمنصة.
اللوحة اليسرى: رسمان بيانيان بالأعمدة (دخل الثروات للمجموعة حسب السنة، و9M25 مقابل 9M26 لمنطقة ASEAN-4) مع صناديق توضيحية. اللوحة اليمنى: أربعة أعمدة أيقونات مع بنود فرعية. شريط استنتاجات رئيسية بعرض كامل في الأسفل.
ارتفعت مساهمة الدخل من منطقة ASEAN-4 من 23% (2022) إلى 26% (9M26) من دخل قطاع الخدمات المصرفية للشركات (GWB)؛ وزادت القروض التجارية من 15% إلى 21% من إجمالي القروض، وحسابات CASA من 47% إلى 55% من الودائع. معدلات النمو الموضحة: دخل الخدمات المصرفية للمعاملات +3% CAGR، ورسوم القروض والتجارة +2%، وخزينة العملاء +4%، وإجمالي القروض +6%، والودائع +3%.
لوحتان كبيرتان، كل منهما تحتوي على زوج من المخططات المصغرة: مخططات خطية وأعمدة متراكمة لمزيج الدخل على اليسار، والقروض والودائع على اليمين؛ شريط ملخص في الأسفل.
تمتلك منطقة ASEAN ناتجاً محلياً إجمالياً مشتركاً يتجاوز 4.3 تريليونات دولار أمريكي (2025)، وإجمالي تجارة بقيمة 4.4 تريليونات دولار أمريكي، و20.5% تجارة بينية داخل المنطقة. ارتفعت أصول FSCM الأساسية (anchors) في UOB بنسبة 65% والتابعة (spokes) بنسبة 104% منذ عام 2022؛ ونمت القروض التجارية وودائع CASA بمعدل نمو سنوي مركب 12% لكل منهما، والحجم الرقمي بنسبة 16%. تتضمن دراسة الحالة قطاعات TMT/مراكز البيانات والطاقة المتجددة/BESS.
لوحة حقائق في الأعلى يساراً، ومقاييس الأصول الأساسية والتابعة في الأعلى يميناً مع ثلاثة مخططات أعمدة (2022-9M26)، وصف أيقونات القطاعات في الأسفل يساراً، وقائمة مراجعة دراسة الحالة في الأسفل يميناً، مع حاشية سفلية حول FSCM.
نمت تدفقات الاستثمار الأجنبي المباشر (FDI) الوافدة إلى منطقة ASEAN من 115 مليار دولار أمريكي (2015) إلى 244 مليار دولار أمريكي (2025)، أي أكثر من الضعف، مما رفع حصة المنطقة من الاستثمار الأجنبي المباشر العالمي بنحو 3 أضعاف لتصل إلى 15%. أكبر المتلقين في عام 2025 بمليارات الدولارات الأمريكية: سنغافورة 151، إندونيسيا 21، فيتنام 20، تايلاند 19، ماليزيا 15. دعم UOB أكثر من 5,500 شركة وسهل استثمارات تزيد عن 55 مليار دولار سنغافوري، مع دراسات حالة لشركة Gold Peak Technology (670 مليون رينغيت ماليزي) وشركة FIC Global في منطقة JS-SEZ.
الأعلى: مخطط أعمدة للاستثمار الأجنبي المباشر السنوي ومخطط أعمدة أفقي لخمسة أسواق. الأسفل: لوحة إحصائيات بالأيقونات ولوحة دراسة حالة من عمودين مع شريط ختامي.
ثلاث ركائز استراتيجية: رفع الإيرادات، وتحسين التكاليف، وكفاءة رأس المال؛ تتضمن كل منها إجراءات محددة مثل Strategic Client 2.0، وأصول FSCM الأساسية، والإنتاجية المدعومة بالذكاء الاصطناعي، وكفاءة الأصول المرجحة بالمخاطر (RWA)، وتقليل المخاطر في المناطق العقارية الساخنة في الصين الكبرى والولايات المتحدة. الطموحات: البنك التجاري الأول في منطقة ASEAN، والمقرض الثاني للشركات في السوق المحلية، ونمو مزدوج الرقم في دخل عملاء الأسواق العالمية.
لوحة واحدة مؤطرة بترويسة زرقاء، ثلاثة أعمدة بعناوين أيقونية، وعلامات عناوين فرعية وقوائم نقطية بعلامات اختيار؛ شريط الطموحات في الأسفل.
فاصل قسم لتحديث جودة الأصول (تليها صفحات القروض غير المنتظمة، والتغطية، وتكلفة الائتمان، والتعرض العقاري).
لوحة زرقاء مستديرة الحواف تشغل كامل المساحة مع عنوان قسم كبير باللون الأبيض على اليسار وشعار UOB في الأعلى يميناً.
بلغت نسبة القروض غير المنتظمة 1.5% في الربع الثالث من عام 2026 (مقارنة بـ 1.6%، 1.5%، 1.5%، 1.6% في الأرباع السابقة). بلغ إجمالي الأصول غير المنتظمة 5,827 مليون دولار سنغافوري في 3Q26 مقابل 5,809 مليون دولار سنغافوري في 3Q25، موزعة كالتالي: سنغافورة 793، ومنطقة ASEAN-4 2,160، والصين الكبرى 2,456، وبقية العالم 418. بلغت الأصول غير المنتظمة الجديدة لغير الأفراد 500 مليون مقابل ترقيات واستردادات وشطب بقيمة (361) مليون.
خط نسبة القروض غير المنتظمة فوق خمسة أعمدة متراكمة حسب الجغرافيا (3Q25-3Q26)، مع جدول من سطرين للأصول غير المنتظمة الجديدة والترقيات في الأسفل.
بلغ إجمالي المخصصات بما في ذلك RLAR نحو 4,983 مليون دولار سنغافوري في سبتمبر 2026 (محددة 1,232، عامة 3,372، RLAR 379) مقابل 5,787 مليون دولار سنغافوري في سبتمبر 2025. بلغت تغطية الأصول غير المنتظمة 86% وتغطية الأصول غير المنتظمة غير المضمونة 269% بعد الضمانات؛ وبلغت المخصصات المحددة/الأصول غير المنتظمة 21% والمخصصات العامة بما في ذلك RLAR إلى القروض المنتظمة 0.9%.
خطا اتجاه في الأعلى، أعمدة متراكمة للفترة من سبتمبر 2025 إلى سبتمبر 2026 في المنتصف، وجدول مظلل لنسب التغطية في الأسفل.
بلغ إجمالي تكاليف الائتمان 24 نقطة أساس في 3Q26 و26 نقطة أساس للأشهر التسعة الأولى من عام 2026 (مقابل 68 نقطة أساس في 9M25)؛ وبلغت تكاليف الائتمان المحددة 22 نقطة أساس و30 نقطة أساس. بلغت مخصصات القروض 695 مليون دولار سنغافوري لـ 9M26 (محددة 795، عكس مخصصات عامة 100) مقابل 1,729 مليون دولار سنغافوري لـ 9M25، و218 مليون دولار سنغافوري في 3Q26.
اليسار: أعمدة متراكمة لـ 9M25 مقابل 9M26 مع تراكبات خطية؛ فاصل مركزي؛ اليمين: أعمدة وخطوط لخمسة أرباع من 3Q25 إلى 3Q26.
الصين الكبرى: قروض العملاء 49 مليار دولار سنغافوري في سبتمبر 2026 مع تعرض لقطاع العقارات والضيافة (REH) بقيمة 20 مليار دولار سنغافوري، بنسبة مزيج 40%، ونسبة قروض غير منتظمة 5.0% وتغطية أصول غير منتظمة 40%. الولايات المتحدة: القروض 17 مليار دولار سنغافوري، وقطاع REH بقيمة 6 مليارات دولار سنغافوري (مزيج 34%)، ونسبة قروض غير منتظمة 1.3%، وتغطية أصول غير منتظمة 214%. كما تظهر حصص القروض غير المنتظمة والمراقبة الخاصة والمنتظمة لقطاع REH من إجمالي قروض المجموعة.
لوحتان مؤطرتان متجاورتان (الصين الكبرى، الولايات المتحدة)، تتضمن كل منهما أعمدة متراصة من سبتمبر 2025 إلى سبتمبر 2026، وشريطاً مقسماً صغيراً، وصفوفاً لمزيج REH، ونسبة NPL، وNPA، وتغطية القروض غير المضمونة.
فاصل قسم يستعرض صفحات الأداء المالي (نتائج 3Q26 و9M26، والقطاعات، والهوامش، ورأس المال).
لوحة زرقاء مستديرة الحواف تشغل كامل الصفحة مع عنوان قسم أبيض كبير على اليسار وشعار UOB في الأعلى جهة اليمين.
بلغ صافي الربح في 3Q26 نحو S$1.3 مليار. ارتفع دخل الثروات في 9M26 بنسبة 13% على أساس سنوي، ودخل بطاقات الائتمان بنسبة 25%، والأصول المدارة (AUM) المستثمرة بنسبة 9%؛ ونمت القروض التجارية بنسبة 31%، وحسابات CASA بنسبة 9%، والقروض بنسبة 9%؛ وارتفع دخل الأسواق العالمية بنسبة 6%. استقر صافي دخل الفوائد (NII) بشكل عام على أساس ربع سنوي مع توقعات لعام 2027 تتجاوز عام 2026؛ وتحسنت نسبة NPL إلى 1.5%، وبلغت تكاليف الائتمان 24 نقطة أساس في 3Q26 (26 نقطة أساس منذ بداية العام)، مع توقعات لتكلفة الائتمان لعام 2027 تتراوح بين 25-30 نقطة أساس؛ وبلغت نسبة توزيع الأرباح ~50% مع إتمام ~42% من برنامج إعادة شراء الأسهم البالغ S$2 مليار.
أربعة نطاقات أفقية تفصل بينها خطوط زرقاء، يحتوي كل منها على أيقونة جهة اليسار وعنوان عريض بالإضافة إلى نقاط توضيحية.
بلغ صافي ربح 3Q26 نحو S$1,250 مليون (-15% على أساس ربع سنوي، مقابل S$443 مليون في 3Q25) وصافي ربح 9M26 نحو S$4,165 مليون، بزيادة 27% على أساس سنوي. بلغ إجمالي دخل 3Q26 نحو S$3,381 مليون (NII 2,278، الرسوم 733، أخرى 370)، والمصروفات S$1,570 مليون، والربح التشغيلي S$1,811 مليون؛ وتشير العناوين الفرعية إلى استقرار الأرباح الأساسية بعد مكاسب التخارج في الربع السابق.
جدول الأرباح والخسائر بكامل العرض مع أعمدة لـ 9M26، 9M25، التغير السنوي، 3Q26، 2Q26، التغير الربع سنوي، 3Q25، التغير السنوي؛ مع صفوف إجمالية فرعية بخط عريض.
انتقل صافي الربح بعد الضريبة من S$3,271 مليون (9M25) إلى S$4,165 مليون (9M26)، مع انخفاض المخصصات بمقدار S$1,258 مليون (-65%) مما عوض انخفاض NII (-109 مليون)، والدخل الآخر غير المرتبط بالفوائد (-101 مليون)، وارتفاع المصروفات (-93 مليون) والضرائب/NCI (-200 مليون). المؤشرات الرئيسية: NIM 1.75%، التكلفة/الدخل 45.4%، العائد على حقوق المساهمين (ROE) 11.1% (9.0% في 9M25).
الأعلى: مخطط شلالي يربط بين 9M25 و9M26 مع نسب التغير. الأسفل: جدول المؤشرات الرئيسية مع إبراز القيم في أشكال بيضاوية.
انخفض صافي الربح بعد الضريبة من S$1,478 مليون (2Q26) إلى S$1,250 مليون (3Q26): حيث فاق انخفاض الدخل الآخر غير المرتبط بالفوائد بمقدار -262 مليون (-41%) وارتفاع المخصصات (-47 مليون) الزيادة في دخل الرسوم +68 مليون وانخفاض المصروفات +59 مليون. بلغ NIM 1.68% (1.74% في 2Q26، 1.82% في 3Q25)، والتكلفة/الدخل 46.4% وROE 10.1% (11.8% في 2Q26، 3.5% في 3Q25).
مخطط شلالي يربط بين 2Q26 و3Q26 فوق جدول المؤشرات الرئيسية مع أعمدة التغير الربع سنوي والسنوي.
دخل 9M26 بلغ S$3,844 مليون (+1%): الإقراض والودائع 2,029 (-10%)، الثروات 1,099 (+13%)، بطاقات الائتمان 716 (+25%)؛ الربح قبل الضريبة S$1,547 مليون (+1%). بلغت الأصول المدارة (AUM) نحو S$204 مليار في سبتمبر 2026 (المستثمرة 88، الودائع 117)، وصافي الأموال الجديدة S$5 مليار، ومزيج AUM المستثمر 43% مقابل 41%؛ التكلفة/الدخل 54.2%، تكاليف الائتمان 21 نقطة أساس، القروض S$120 مليار، الودائع S$203 مليار.
أعلى اليسار: جدول بيان الدخل؛ أعلى اليمين: مربع نص لأبرز النقاط؛ الأسفل: جدول المقاييس الرئيسية، مخطط أعمدة متراصة لـ AUM ومخطط أعمدة لفواتير البطاقات.
دخل 9M26 بلغ S$4,425 مليون (-8%): الخدمات المصرفية للمعاملات 2,050، القروض 1,555، الخدمات المصرفية الاستثمارية 324، خزينة العملاء 496؛ الربح قبل الضريبة S$2,818 مليون (+32%) مع انخفاض المخصصات إلى S$377 مليون. وصل إجمالي القروض إلى S$273 مليار (+9%) والودائع إلى S$239 مليار (+13%)؛ التكلفة/الدخل 27.8%، تكاليف الائتمان 23 نقطة أساس، ومزيج الدخل غير العقاري 72%.
نفس تصميم لوحة بيانات قطاع التجزئة: جدول الأرباح والخسائر، مربع أبرز النقاط، المقاييس الرئيسية، ومخططات أعمدة متراصة للقروض والودائع.
بلغ إجمالي دخل الأسواق العالمية S$1,806 مليون في 9M26 (+6% مقابل 1,704 مليون): خزينة العملاء 897 وغير العملاء 909. بلغ دخل 3Q26 نحو S$564 مليون (-3% على أساس ربع سنوي مقابل 584 مليون). بلغ إجمالي الأصول باستثناء المشتقات S$173 مليار (+12%).
زوج من الأعمدة على اليسار (9M25 مقابل 9M26)، فاصل، أعمدة لخمسة أرباع على اليمين وصف من صناديق إجمالي الأصول في الأسفل.
بلغ NII في 9M26 نحو S$6,900 مليون (-2%) مع NIM 1.75% (1.91%)، وهامش القروض 2.05% (2.26%) وهامش ما بين البنوك 1.14%. بلغ NII في 3Q26 نحو S$2,278 مليون (-1% على أساس ربع سنوي) مع NIM 1.68%، وهامش القروض 1.95%؛ وارتفع متوسط الأصول المدرة للفائدة إلى S$538 مليار.
خطوط اتجاه الهامش فوق أعمدة NII المتراصة، مقارنة 9M على اليسار وخمسة أرباع على اليمين، وصناديق الأصول بالأسفل.
انخفض NIM من 1.74% في 2Q26 إلى 1.68% في 3Q26: إعادة تسعير الأصول -0.01، تكلفة التمويل -0.07، الحجم/المزيج +0.02. انتقل هامش القروض من 2.05% إلى 1.95%؛ إعادة تسعير SGD -0.02 (متوسط 3M SORA +0.10) وUSD -0.03 (3M SOFR -0.01).
مخطط شلالي واحد مع صناديق الهامش في الأعلى وخطوط مرجعية للأسعار في الأسفل.
بلغ دخل الرسوم في 9M26 نحو S$2,675 مليون (+2%) مع الثروات 720، وبطاقات الائتمان 871، والقروض/التجارة 796 وأخرى 289. وصلت الرسوم في 3Q26 إلى S$945 مليون (+8% على أساس ربع سنوي): الثروات 258، وبطاقات الائتمان 299، والقروض/التجارة 293، وأخرى 95.
أعمدة متراصة مقسمة إلى مقارنة 9M وسلسلة من خمسة أرباع مع توضيحات للنمو.
بلغت مصروفات 9M26 ما قيمته 4,722 مليون دولار سنغافوري (+2%): الموظفون 2,688، وتكنولوجيا المعلومات 884، ومصروفات أخرى 1,150؛ وبلغت نسبة التكلفة إلى الدخل 45.4% مقابل 44.0%. أما مصروفات 3Q26 فبلغت 1,570 مليون دولار سنغافوري (-4% على أساس ربع سنوي)، بنسبة تكلفة إلى دخل بلغت 46.4%.
خط التكلفة/الدخل فوق أعمدة المصروفات المتراكمة لفترات الأشهر التسعة والمناظير الربع سنوية.
تكرار لمخطط تكلفة الائتمان من الصفحة 14: إجمالي تكاليف الائتمان 26 نقطة أساس (9M26) و24 نقطة أساس (3Q26)، مع مخصصات بقيمة 695 مليون دولار سنغافوري لفترة 9M26.
مطابق للصفحة 14: لوحة لفترة 9M، وفاصل، ولوحة لخمسة أرباع متتالية.
بلغت قروض العملاء 372 مليار دولار سنغافوري في سبتمبر 2026. التوزيع الجغرافي: سنغافورة 187، ودول ASEAN-4 79، والصين الكبرى 49، وبقية العالم 57. أكبر القطاعات: التشييد والبناء 24%، والإسكان 23%، والتجارة العامة 12%، والمؤسسات المالية 11%، والتصنيع 10%. يمثل قطاع التجزئة للمجموعة 32%، بينما يمثل قطاع GWB والقطاعات الأخرى 68%.
ثلاث لوحات: مخطط دائري (Donut) للقطاعات، ومخطط أعمدة متراكمة حسب التوزيع الجغرافي، ومخططان دائريان للقطاعات التشغيلية.
بلغ إجمالي التمويل 533 مليار دولار سنغافوري في سبتمبر 2026 (حسابات CASA 244، والودائع لأجل وغيرها 203، وتمويل الجملة 86). بلغت نسبة تغطية السيولة (LCR) 152%، ونسبة صافي التمويل المستقر (NSFR) 112%، ونسبة القروض إلى الودائع 82.5%؛ بينما بلغت نسبة CASA إلى الودائع 54.6% (مقارنة بـ 57.0% في العام السابق).
ثلاثة خطوط للنسب المالية فوق أعمدة التمويل المتراكمة وجدول لنسبة CASA.
بلغت نسبة CET1 14.6% في سبتمبر 2026 (14.0% عند التطبيق الكامل)؛ وبلغت الأصول المرجحة بالمخاطر (RWA) 284 مليار دولار سنغافوري؛ ونسبة الرافعة المالية 6.3%.
خطوط CET1 فوق أعمدة RWA وجدول لنسبة الرافعة المالية.
تخارج استراتيجي بمقابل شراء قدره 555 مليون دولار سنغافوري، بربح قبل الضريبة يقارب 330 مليون دولار سنغافوري ورفع نسبة CET1 بنحو 14 نقطة أساس. شراكة استراتيجية مع Allianz Global Investors لتوسيع الحلول الاستثمارية والهيكلية المفتوحة وتعزيز النهج القائم على الاستشارات.
عمودان يفصل بينهما سهم زمني عمودي.
فاصل الملحق الذي يقدم صفحات النظرة العامة على مجموعة UOB.
لوحة زرقاء مستديرة الحواف تغطي كامل المساحة مع عنوان قسم كبير باللون الأبيض على اليسار وشعار UOB في الأعلى جهة اليمين.
تأسس في أغسطس 1935؛ يمتلك حوالي 430 فرعاً ومكتباً في 19 سوقاً. إحصائيات رئيسية لفترة 9M26: إجمالي القروض 372 مليار دولار سنغافوري، الودائع 447 مليار دولار سنغافوري، نسبة القروض/الودائع 82.5%، نسبة NSFR 112%، نسبة LCR 152%، نسبة CET1 14.6%، الرافعة المالية 6.3%، العائد على حقوق المساهمين (ROE) 11.1%، العائد على الأصول (ROA) 0.95%، هامش صافي الفائدة (NIM) 1.75%، نسبة التكلفة/الدخل 45.4%، نسبة القروض غير العاملة (NPL) 1.5%. التصنيفات الائتمانية Aa1/AA-/AA- مع توقعات مستقرة.
اليسار: صناديق التأسيس والتوسع؛ اليمين: قائمة الإحصائيات الرئيسية مع جدول التصنيفات.
تتمثل الامتيازات الثلاثة في: قطاع التجزئة للمجموعة، وقطاع الخدمات المصرفية بالجملة للمجموعة، والأسواق العالمية. يستعرض UOB الجوائز (أفضل بنك تجزئة في ASEAN لعام 2026 من Euromoney، وأفضل بنك للمؤسسات الصغيرة والمتوسطة في العالم لعام 2026، وأفضل بنك في آسيا والمحيط الهادئ لعام 2025 من Global Finance) وحصص السوق بالدولار السنغافوري البالغة 20% (الودائع) و24% (القروض).
مخطط تنظيمي في الأعلى، وصف من الجوائز على اليسار وأعمدة الحصة المحلية على اليمين.
اتجاه صافي الربح بعد الضريبة (NPAT) من 92 مليون دولار سنغافوري (1980) إلى 2,696 مليون دولار سنغافوري (2010)، و4,343 مليون دولار سنغافوري (2019)، و2,915 مليون دولار سنغافوري (2020)، و6,045 مليون دولار سنغافوري (2024) و4,682 مليون دولار سنغافوري (2025، بما في ذلك المخصصات العامة الاستباقية). يمتد تاريخ الاستحواذ من 1971 إلى 2005، بالإضافة إلى أعمال التجزئة لشركة Citi (ماليزيا وتايلاند 2022؛ فيتنام وإندونيسيا 2023).
نقاط في الأعلى، خط NPAT طويل المدى فوق سهم نمو مع صناديق الاستحواذ.
الفروع: تايلاند 139، إندونيسيا 82، ماليزيا 55، سنغافورة 42، الصين الكبرى 20، فيتنام 5، وفرع واحد في كل من ميانمار والفلبين وأستراليا. دخل قطاع التجزئة للمجموعة 3.8 مليار دولار سنغافوري (30% من الربح قبل الضريبة) مع أصول تحت الإدارة (AUM) بقيمة 204 مليار دولار سنغافوري؛ ودخل قطاع GWB والأسواق العالمية 4.4 مليار دولار سنغافوري (70% من الربح قبل الضريبة)، مع نمو القروض التجارية بنسبة +31%.
اليسار: خريطة الفروع؛ اليمين: مربعات أداء القطاعات.
نسبة التكلفة/الدخل لـ UOB هي 45%، والعائد على الأصول 1.0%، ونسبة القروض/الودائع 83%، والتصنيفات Aa1/AA-/AA-. البنوك النظيرة في المقارنة: OCBC، DBS، HSBC، SCB، BOA، Citi، CBA، NAB، RBC، TD، CIMB، MBB.
جدول مكثف مع أعمدة وتمييز لـ UOB.
نسبة CET1 لـ UOB هي 14.6% (14.0% عند التطبيق الكامل) مقابل 15.9% لـ DBS و15.5% لـ OCBC؛ وبلغ العائد على حقوق المساهمين لـ UOB 11.1% والرافعة المالية 6.3%.
مخططان بيانيان بالأعمدة: نسب CET1 والرافعة المالية.
التصنيفات Aa1/P-1 (Moody's)، وAA-/A-1+ (S&P)، وAA-/F1+ (Fitch). ما يعادل 25 مليار دولار سنغافوري من الإصدارات العامة موزعة حسب العملة، وفئة الدين، وتاريخ الإصدار، والاستحقاق.
ترويسة التصنيفات وأربعة مخططات دائرية (Donut).
أربعة محاور: إدارة مستقرة، منصة إقليمية متكاملة، أساسيات قوية (CET1 14.6%، القروض/الودائع 82.5%)، ونمو متوازن مع الاستقرار.
أربع بطاقات باللون الأزرق الفاتح مع أيقونات ونقاط توضيحية.
فاصل الملحق الذي يقدم صفحات التوقعات الاقتصادية الكلية.
لوحة زرقاء مستديرة الحواف تغطي كامل المساحة مع عنوان قسم كبير باللون الأبيض على اليسار وشعار UOB في الأعلى جهة اليمين.
توقعات نمو الناتج المحلي الإجمالي (2025/2026F/2027F، %): الصين 5.0/4.6/4.5، فيتنام 8.0/9.2/8.8، تايلاند 2.4/1.9/2.0، ماليزيا 5.2/5.0/4.6، سنغافورة 5.0/5.7/3.2، إندونيسيا 5.1/5.2/5.4. بلغت الاستثمارات الأجنبية المباشرة (FDI) في دول ASEAN10 ما قيمته 243.9 مليار دولار أمريكي في عام 2025.
اليسار: خريطة مع أعمدة مجمعة؛ اليمين: مخططان خطيان للتجارة ومخطط أعمدة للاستثمار الأجنبي المباشر.
توقعات أسعار الفائدة الفيدرالية عند 3.75-4.00% بعد رفع سبتمبر 2026؛ وسندات الخزانة الأمريكية لأجل 10 سنوات عند 5.28%؛ وسعر SORA لثلاثة أشهر في سنغافورة عند 1.23%؛ مع توقعات حتى 3Q27.
جدول أسعار الفائدة فوق التعليقات.
أربعة مخططات مقارنة لسنغافورة وماليزيا وتايلاند وإندونيسيا تشمل: الاحتياطيات الأجنبية، والحساب الجاري، ونسبة الدين إلى حقوق الملكية، ومزيج القروض بالعملات الأجنبية.
شبكة مخططات 2x2.
مؤشرات أسعار المساكن، ومعدلات الادخار، والبطالة، ونسب السعر إلى الدخل؛ حيث بلغت نسبة PIR في سنغافورة 5.9.
شبكة مخططات 2x2.
الحد الأدنى التنظيمي لـ BCBS وسنغافورة وماليزيا وتايلاند وإندونيسيا: CET1، وTier 1، وإجمالي CAR، والمصدات، والرافعة المالية، وLCR، وNSFR.
مصفوفة مقارنة.
فاصل للملحق يقدم صفحات الذكاء الاصطناعي والاستدامة.
لوحة زرقاء مستديرة الحواف تشغل كامل الصفحة مع عنوان قسم أبيض كبير على اليسار وشعار UOB في الأعلى جهة اليمين.
هرم استراتيجية الذكاء الاصطناعي: وكيل ذكاء اصطناعي (Agentic AI)، وأكثر من 30 روبوتات BYOB، وأكثر من 30,000 موظف يستخدمون Copilot، وتطوير برمجيات Gen-AI، والأسس، والقوى العاملة. أكثر من 27 ألف مستخدم نشط لـ Copilot، وحوالي 1.5 مليون مطالبة (prompt) شهرياً، وأكثر من 30 روبوت، وUOBuddy يقلص المهام من 30 دقيقة إلى ثوانٍ.
هرم على اليسار مع الأوصاف؛ لوحة إحصائيات الاستخدام على اليمين؛ لافتة ختامية.
ثلاث حالات: استشارات الثروات في البنك الخاص، وبرنامج AURA، وفرص الاستثمار الأجنبي المباشر (أكثر من 1,500 فرصة في 1H26).
اليسار: تدفق من أربعة ركائز؛ اليمين: لوحة FDI من أربع خطوات؛ الأسفل: شريط AURA.
استراتيجية المواهب المكونة من خمسة أجزاء: المعرفة، والتسريع، والاستحواذ، والتنقل، والضمان.
خمسة أعمدة مع صف سفلي مكون من أربعة مربعات.
الجدول الزمني 2015-2026: التأسيس، والتحسين، والتعزيز، مع الالتزام بصافي انبعاثات صفري وسياسات الفحم وزيت النخيل.
جدول زمني من أربع مراحل.
من التقييم النوعي في 2019 إلى المنهجية المحسنة 2022-2026؛ مع مقاييس متوافقة مع ISSB.
أربعة أعمدة مع شريط خطة مستقبلية.
الأهداف لكل قطاع: الطاقة 64%/98%، السيارات 58%/صافي صفري للانبعاثات، العقارات 36%/97%، الإنشاءات 31%/85%، الصلب 20%/92%؛ تغطي حوالي 60% من إقراض الشركات.
اليسار: مجموعتان من القطاعات؛ اليمين: لوحة المبررات.
خمسة مخططات لكثافة الانبعاثات، كل منها يتجه دون المسار المرجعي: الطاقة 39%، السيارات 8%، العقارات 8%، الإنشاءات 4%، الصلب 3%.
خمسة مخططات في لوحتين للقطاعات.
حوالي 20% من سجل القروض ذات تأثيرات عالية؛ مع تحديد خمسة قطاعات فرعية.
اليسار: شريط متدرج وصور للقطاعات؛ اليمين: نقاط تحديد.
مصفوفة الفرص للزراعة والإنشاءات والتعدين مع وسيلة إيضاح.
مصفوفة 3x4.
شريحة الختام مع شعار الختم الصيني لـ UOB وشعار 'Right By You'.
شعار متوسط على خلفية بيضاء.
أسئلة شائعة حول هذه الشريحة ومحتوى العرض التقديمي الأساسي.
يغطي العرض محركات نمو مجموعة UOB (قطاع الخدمات المصرفية للأفراد والخدمات المصرفية بالجملة)، وجودة الأصول، والأداء المالي للربع الثالث من عام 2026 (3Q26) والأشهر التسعة الأولى من عام 2026 (9M26)، بالإضافة إلى ملاحق حول نظرة عامة على المجموعة، والتوقعات الاقتصادية الكلية، ومبادرات الذكاء الاصطناعي والاستدامة.
تغطي الفترة الربع الثالث من عام 2026 (3Q26) والأشهر التسعة الأولى من عام 2026 (9M26) حتى 30 سبتمبر 2026. بلغ صافي الربح 1,250 مليون دولار سنغافوري في 3Q26 و4,165 مليون دولار سنغافوري (+27% على أساس سنوي) في 9M26، مع هامش صافي فائدة (NIM) بنسبة 1.68% في 3Q26، ونسبة قروض غير منتظمة (NPL) بلغت 1.5%، ونسبة رأس المال من المستوى الأول (CET1) بلغت 14.6%.
أودعت UOB الإعلان تحت مسمى 'UOB Investor Presentation_Nov 2026' لدى بورصة سنغافورة (SGX) في 10 نوفمبر 2026.
تقدم الشركات المدرجة في سنغافورة تقارير نصف سنوية، لذا فإن تحديثات الربع الأول والربع الثالث هي تحديثات أعمال وليست بيانات مالية كاملة.
نعم، تتيح صفحة المعرض تنزيل الشرائح، وذلك حسب توفرها على الصفحة.
نعم. تعد المخططات الشلالية (waterfall charts)، والأعمدة المتراكمة، وجداول مؤشرات الأداء الرئيسية (KPI)، وفواصل الأقسام في هذا العرض نقطة انطلاق جيدة لعرض نتائج بنك أو مؤسسة مالية. يمكنك استبدال أرقام وهوية UOB ببياناتك الخاصة.
الأرقام بالدولار السنغافوري (S$) ما لم يذكر خلاف ذلك، مثل الدولار الأمريكي (US$) في صفحات الاقتصاد الكلي.
نعم، هناك ثلاثة ملاحق: (أ) نظرة عامة على مجموعة UOB، (ب) التوقعات الاقتصادية الكلية، (ج) مبادرات الذكاء الاصطناعي والاستدامة.
الموقع الرسمي لعلاقات المستثمرين الذي يحتوي على النتائج والعروض التقديمية.

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
راجع التصاميم الاحترافية، اختر أسلوبك، وأنشئ شرائح بعرض نصي مثالي. مدعوم بـ Nano Banana—ابدأ في إنشاء عرضك التقديمي الآن.
وكيل الذكاء الاصطناعي الخاص بك للشرائح. وفر الوقت، أشرق بشكل أسرع مع إنشاء عروض تقديمية ذكية.


© 2026 2slides. جميع الحقوق محفوظة.