
ضمن مجموعة أمثلة عروض المستثمرين
عرض مجموعة لوفتهانزا للمستثمرين ديسمبر 2025
التنقل السريع
العلامات
مشاركة الشرائح
عرض مجموعة لوفتهانزا للمستثمرين ديسمبر 2025
عرض تفصيلي لكل صفحة شريحة، بما في ذلك التخطيط والمحتوى الرئيسي والعناصر المرئية.
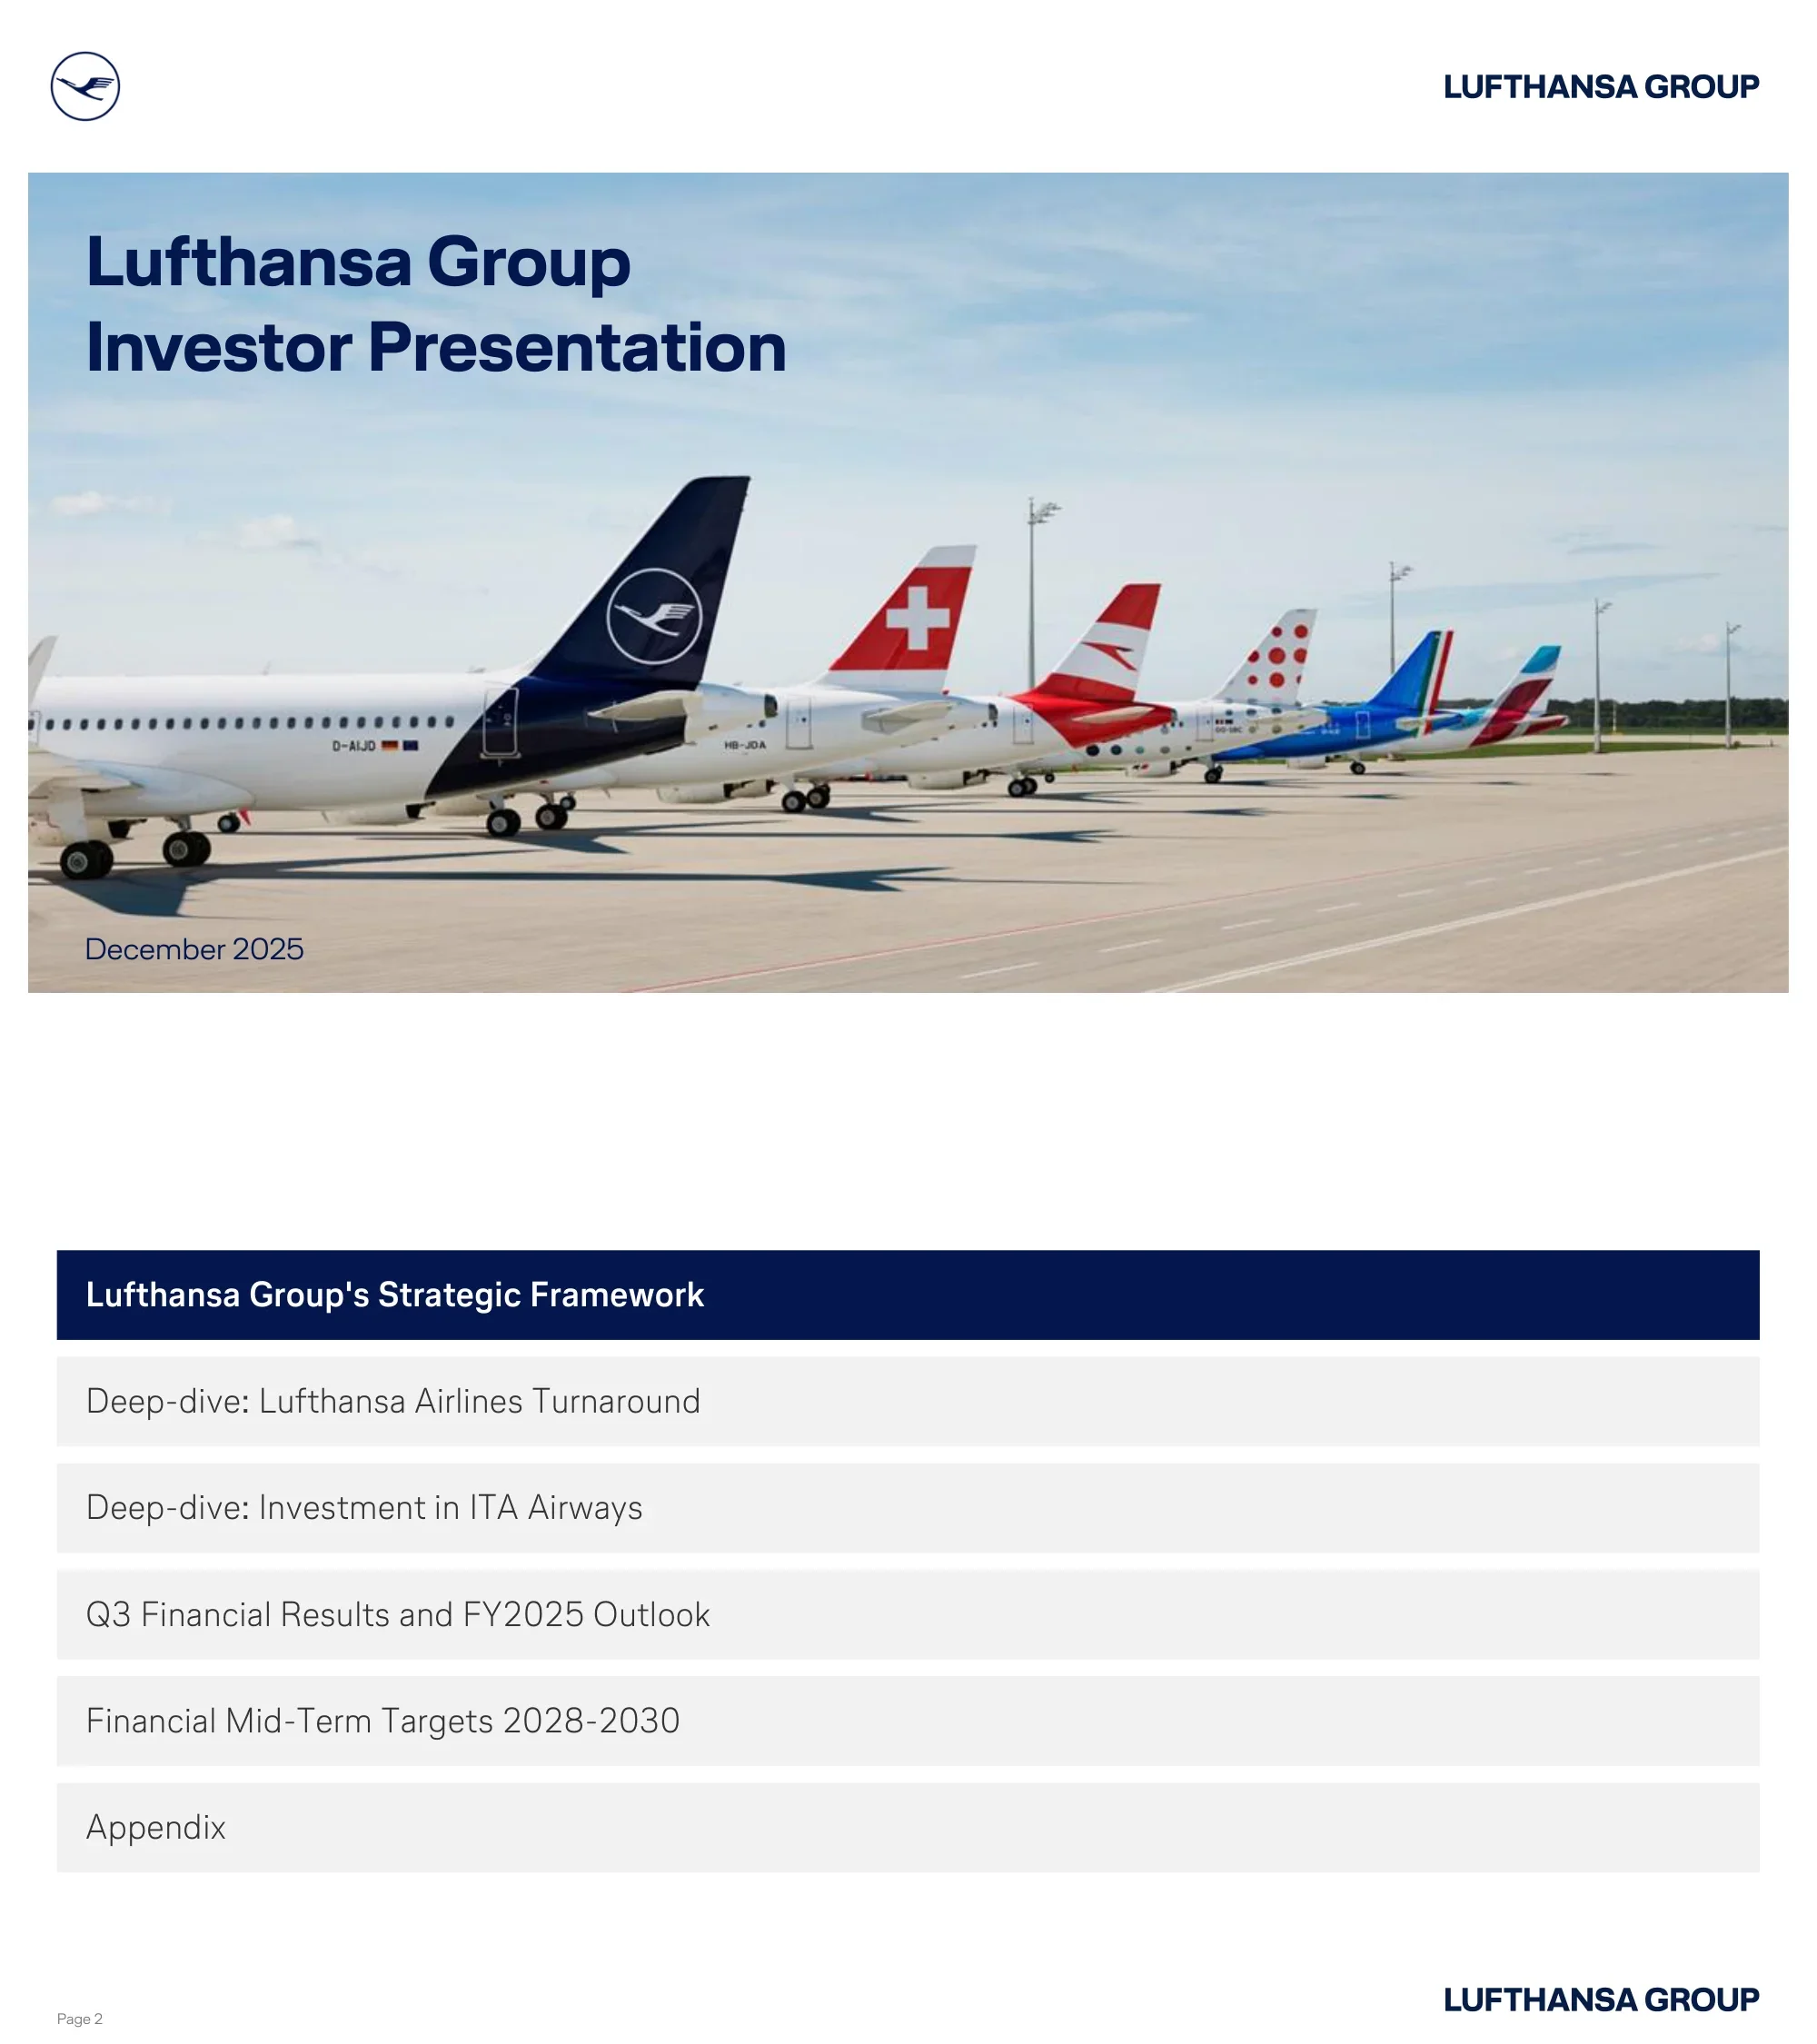
شريحة العنوان التي تعرض شعار مجموعة Lufthansa وعنوان العرض التقديمي الكامل وتاريخ ديسمبر 2025، على خلفية صورة مذهلة لذيل طائرات متعددة تابعة لشركات طيران مجموعة Lufthansa على مدرج المطار (Lufthansa، SWISS، Austrian، Brussels Airlines، Eurowings، ITA Airways).
خلفية صورة بملء كامل مع تراكب نصي في الزاوية العلوية اليسرى؛ العلامة التجارية في الزاوية العلوية اليمنى
جدول أعمال من خمسة أقسام: الإطار الاستراتيجي لمجموعة Lufthansa، نظرة متعمقة: تحول خطوط Lufthansa الجوية، نظرة متعمقة: الاستثمار في ITA Airways، النتائج المالية للربع الثالث وتوقعات السنة المالية 2025، الأهداف المالية متوسطة الأجل 2028-2030، والملحق.
قائمة مكدسة رأسياً لعناوين الأقسام مع تمييز العنصر الأول باللون الكحلي الداكن؛ خلفية بيضاء نظيفة
شبكة مربعات المقاييس الرئيسية: 38 مليار يورو إيرادات المجموعة لعام 2024، 131 مليون مسافر، أكثر من 730 طائرة (230 قيد الطلب + 100 عبر ITA)، أكثر من 100,000 موظف من 160 دولة، العلامة التجارية رقم 1 لشركات الطيران في جميع الأسواق المحلية، +70% رضا العملاء، 7.4 مليار يورو إيرادات الصيانة والإصلاح والعمليات (MRO)، أكثر من 3 مليارات يورو إيرادات الخدمات اللوجستية، 99% انتظام و +10 نقاط التزام بالمواعيد في الربع الثالث من عام 2025.
شبكة مربعات مؤشرات الأداء الرئيسية (KPI) 3×3 مع مربعات باللون الكحلي الداكن والرمادي الفاتح بالتناوب؛ أرقام مقاييس جريئة مع عناوين فرعية وصفية
يصور خلق القيمة من خلال أربع ركائز استراتيجية: شركات الطيران المحورية (27 مليار يورو إيرادات 2024، تنفيذ التحول)، شركة طيران P2P/Eurowings (3 مليارات يورو، توسع ترفيهي)، الخدمات اللوجستية/الشحن (3 مليارات يورو، ضمن أفضل 3 عالمياً)، والصيانة والإصلاح والعمليات (MRO)/Technik (7 مليارات يورو، طموح 2030). نموذج التشغيل المتكامل الشامل 'مجموعة واحدة' يربط العملاء والمساهمين.
رسم تخطيطي مقوس في الأعلى يمتد من العملاء إلى المساهمين؛ أربعة مربعات ركائز مرمزة بالألوان أدناه؛ لافتة الموظفين في الأسفل
يتناول تحديات العمل على مستوى الصناعة (شيخوخة القوى العاملة: >50% سيتقاعدون في غضون 10 سنوات؛ نقص 1.4 مليون متخصص مطلوب بحلول عام 2034) مقابل قاعدة الموظفين المرنة لمجموعة Lufthansa: أكثر من 100 ألف موظف من 160 دولة، 6% معدل دوران الموظفين (أقل من الصناعة)، 3.8 مؤشر مشاركة (أعلى من متوسط الصناعة 3.6)، أكثر من 350 ألف طلب وظيفة تم استلامها في عام 2024.
تقسيم بعمودين: يسرد العمود الأيسر التحديات مع الرموز؛ يعرض العمود الأيمن إحصائيات 'العمود الفقري المرن' مع صورة لفريق
وصف أعمال Lufthansa Technik: مزود رائد لخدمات الصيانة والإصلاح والعمليات (MRO)، يغطي جميع القطاعات من الأنف إلى الذيل، عقود خدمة طويلة الأجل، تكافلية مع المجموعة، سوق متنامي بقيمة 150 مليار دولار. تصنيف متخصصي الصيانة والإصلاح والعمليات (MRO): رقم 1 Lufthansa Technik، رقم 2 MTU، رقم 3 StandardAero. نمو الأرباح قبل الفوائد والضرائب المعدلة: 463 مليون يورو (هامش 7%، 2019) ← 607 مليون يورو (8.5%، 2024) ← >1,000 مليون يورو (>10%، 2030).
العمود الأيسر: تعداد نقطي لوصف الأعمال في مربع ذي حدود؛ العمود الأيمن: جدول تصنيف + مخطط شريطي يوضح مسار الأرباح قبل الفوائد والضرائب
Lufthansa Cargo: نقل عالمي باستخدام مساحة الشحن في بطن الطائرة و 22 طائرة شحن مخصصة، تربط >350 وجهة عالمية من 5 مراكز، تنمو في العروض الخاصة/السريعة (>40% في 2024). تحسن التصنيف من رقم 8 (2020) إلى رقم 4 (اليوم). الأرباح قبل الفوائد والضرائب المعدلة: 1 مليون يورو (2019) ← 251 مليون يورو (هامش 7.7%، 2024).
العمود الأيسر: تعداد نقطي لوصف الأعمال؛ اليمين: الجدول الزمني لتصنيف الشحن (مخطط سهمي) + مخطط شريطي للأرباح قبل الفوائد والضرائب
Eurowings: شركة طيران اقتصادية رائدة P2P، رائدة السوق في 4 مناطق تجميع ألمانية خارج المراكز، 13 قاعدة أوروبية مع >120 طائرة، 60% قطاع ترفيهي، منظم رحلات Eurowings Holidays. مواقع الحصة السوقية: شتوتغارت ~40%، كولونيا >35%، دوسلدورف >35%، هامبورغ ~30%. تحسن هامش الأرباح قبل الفوائد والضرائب المعدلة من -5.3% (2019) إلى 7.1% (2024).
العمود الأيسر: تعداد نقطي لوصف الأعمال في مربع ذي حدود؛ اليمين: مربعات مواقع الحصة السوقية + مخطط شريطي لهامش الأرباح قبل الفوائد والضرائب
ثلاثة مسارات تحول متوازية: (1) تحول خطوط Lufthansa الجوية (التميز التشغيلي والتجاري، خفض التكاليف الهيكلية) - الهدف: رفع الأرباح قبل الفوائد والضرائب بمقدار 2.5 مليار يورو بحلول عام 2028؛ (2) برامج كفاءة شركات الطيران الأخرى (التميز التجاري + خفض التكاليف)؛ (3) تحديث الأسطول (توفير الوقود + خفض تكاليف الصيانة والإصلاح والعمليات (MRO) لرفع الهامش الإضافي).
ثلاثة أعمدة متساوية العرض، لكل منها لافتة صورة وشعار/رمز ونص وصفي ومقياس مستهدف
استراتيجية مزدوجة: 'مجموعة واحدة' (الاستفادة من قوة المجموعة - الحجم من خلال العمليات التي تقودها المجموعة) و 'أبطال محليون' (منتج وتسليم مصمم خصيصاً - مناسب تماماً للأسواق المحلية). معاً يخلقون 'أكبر مجموعة شركات طيران أوروبية متكاملة'.
تخطيط من عمودين مع صور بملء كامل في الأعلى؛ مربعات وصف نصي أسفل كل منها؛ لافتة تأكيد في الأسفل
طيف نضج أفقي من محلي ← متوافق ← موحد ← مجموعة. تنتقل مجموعة Lufthansa من 'اليوم' (موحد) نحو 'المستقبل' (مجموعة). أمثلة: تسليم عمليات شركة الطيران (محلي)، بنية تكنولوجيا المعلومات (متوافق)، تجربة العملاء الرقمية (موحد)، إدارة الأسطول (مجموعة).
خط زمني سهمي أفقي مع أربع مراحل نضج؛ أمثلة مدرجة أسفل كل مرحلة؛ علامات موضع LHG على السهم
أسطول الطائرات ذات الجسم العريض: 13 نوعاً من طائرات الركاب اليوم ← 6-9 بحلول عام 2030 (إخراج A340-600 و A330-200 و 767-300 و 747-400 و A340-300 بحلول 2026-27، و 777-200 بحلول 2028). ينمو الأسطول من 782 (تشغيلي، 2025) إلى 814 بحلول عام 2030. ترتفع حصة الجيل التالي من الطائرات من 27% إلى 58%؛ حصة الطائرات ذات الجسم العريض من 25% إلى 28%.
اليسار: مخطط توحيد نوع الطائرة مع علامات X لعمليات الإخراج؛ اليمين: ثلاثة مربعات مقاييس تعرض إحصائيات الأسطول
أربع فئات من المزايا من أسطول Next Gen: الوقود والاستدامة (توفير في استهلاك الوقود يصل إلى -30%)، والصيانة والإصلاح والعمليات (MRO) (متوسط تخفيض في تكاليف MRO بنسبة -20-30%)، والطاقم (زيادة في إنتاجية الطاقم تصل إلى +3%)، والشحن (زيادة في إيرادات الشحن في عنبر الشحن بنسبة +100%). الخلاصة: زيادة في هامش المساهمة تصل إلى 15% نقطة مئوية على المسارات الأولى؛ ومتوسط ارتفاع في الأرباح قبل الفوائد والضرائب (EBIT) بقيمة 10 ملايين يورو لكل طائرة عريضة الهيكل جديدة (A/C).
أربعة أعمدة متساوية مع لافتات صور ومقاييس تأثير الأسهم المتجهة للأسفل؛ وشريط ملخص سفلي مع أرقام رئيسية بارزة
أهداف انبعاثات ثاني أكسيد الكربون (CO2): -30.6% جرام CO2/طن كيلومتري إيرادي (RTK) بحلول عام 2030 مقارنة بعام 2019؛ -50% صافي ثاني أكسيد الكربون بحلول عام 2030؛ حياد ثاني أكسيد الكربون بحلول عام 2050. أربع مبادرات للاستدامة: الأسطول (230 طائرة جديدة (A/C)، وتخفيض تكلفة ثاني أكسيد الكربون والوقود بمقدار 1.4 مليار يورو سنويًا)، العمليات (توفير في الوقود بنسبة 4.5% بحلول عام 2030، فيلم AeroSHARK riblet)، وقود الطيران المستدام (SAF) (أول من يقدم وقود الطيران المستدام في العمليات المنتظمة)، والشراكات (وقود Synhelion الشمسي).
على اليسار: مربع هدف الانبعاثات مع ثلاثة أرقام تخفيض جريئة؛ على اليمين: أربعة صفوف مبادرة مع صور وأوصاف
تقدم ثلاث مراكز Allegris / SWISS Senses. تنمو حصة المنتج المتميز الجديد في Lufthansa و SWISS من 12% (2025) ← 33% (2026) ← 68% (2027) ← 85% (2028) ← 94% (2029) ← 100% (2030). ينمو الاقتصاد المتميز بنسبة ~50% في المقاعد بين عامي 2019 و 2030. تم تعديل حجم الدرجة الأولى، وتم تخصيص درجة رجال الأعمال.
على اليسار: قائمة بأربعة مستويات للمنتجات مع رموز؛ على اليمين: مخطط مساحة/خط زمني يوضح حصة المنتج الجديد مقابل الحالي حسب السنة، مع صور داخلية للمقصورة
مقاييس العملاء الرئيسية: زيادة بنسبة ~5% في متوسط الإنفاق لكل معاملة في القنوات الرقمية على أساس سنوي؛ 70% من طلبات الخدمة عبر القنوات الرقمية؛ 800 ألف مستخدم يومي في ذروة الاستخدام على تطبيق Lufthansa (4.6 نجوم على App Store)؛ >50% من العملاء يسافرون مع أكثر من شركة طيران تابعة لمجموعة LHG في الرحلة الواحدة؛ زيادة بنسبة 161% في التسجيل الشهري في Miles & More في عام 2024 مقارنة بعام 2021.
شبكة فسيفسائية من ستة مربعات مع مزيج من مربعات القياس والصور؛ أرقام جريئة مع سياق وصفي
يضم برنامج Miles & More أكثر من 45 مليون عضو. أربع ركائز: برنامج الولاء (الأميال والحالة، وتعزيز الولاء عبر المجموعة)، الدفع (بطاقة ائتمان ذات علامة تجارية مشتركة مع Deutsche Bank)، البيع بالتجزئة (كسب واستبدال واسع النطاق عبر شركاء البيع بالتجزئة)، الشراكات (الفنادق وتجار التجزئة وشركات الطيران الشريكة).
شبكة فسيفسائية 2 × 2 مع وجود صورة وعنوان ركيزة برنامج جريء بالإضافة إلى وصف في كل ربع
شريحة تنقل جدول الأعمال تسلط الضوء على القسم النشط الحالي: 'نظرة متعمقة: تحول خطوط Lufthansa الجوية'.
قائمة جدول أعمال مكدسة عموديًا؛ القسم النشط مُسلَّط عليه الضوء باللون الكحلي الداكن؛ الأقسام غير النشطة باللون الرمادي الفاتح
تأثير برنامج LHA Turnaround الإجمالي على الأرباح قبل الفوائد والضرائب المعدلة (Adj. EBIT): ~35% تأثير الإيرادات، ~65% تخفيض التكاليف. يوضح الرسم البياني المتتالي التدابير الفردية: عرض العملاء المتميزين، إيرادات البيع بالتجزئة والإيرادات الإضافية، تحسين الاستقرار التشغيلي، زيادة الإنتاجية، كفاءة وأتمتة العمليات الأرضية، التميز في تكاليف الإدارة. الإجمالي: 1.5 مليار يورو بحلول عام 2026؛ تأثير إجمالي قدره 2.5 مليار يورو بحلول عام 2028.
على اليسار: مربعان مئويان مكدسان (تقسيم الإيرادات/التكاليف)؛ في المنتصف: مخطط شريطي أفقي متتالي/متدرج؛ على اليمين: مربع هدف متقطع
شريحة تنقل جدول الأعمال تسلط الضوء على القسم النشط الحالي: 'نظرة متعمقة: الاستثمار في ITA Airways'.
قائمة جدول أعمال مكدسة عموديًا؛ القسم النشط مُسلَّط عليه الضوء باللون الكحلي الداكن؛ الأقسام غير النشطة باللون الرمادي الفاتح
أساس منطقي ثلاثي الركائز لاستثمار ITA: LHG (حالة استثمار جذابة، وصول أوسع إلى السوق الإيطالية)، ITA (شركة تأسست حديثًا بموارد فعالة من حيث التكلفة)، إيطاليا (أهم سوق لمجموعة LHG خارج الأسواق المحلية والولايات المتحدة)، روما FCO (واحد من أفضل المحاور في أوروبا من حيث الجودة والتكلفة ونمو القدرات).
شبكة فسيفسائية 2 × 2 مع تبديل المربعات الداكنة باللون الكحلي والفاتحة؛ يحتوي كل مربع على عنوان ركيزة جريء ووصف موجز؛ صور نمط الحياة/الوجهة
خريطة لأوروبا توضح عدد السكان في شبكة محاور LHG في نطاق 60 دقيقة (فرانكفورت 7 ملايين، ميونيخ 3 ملايين، زيورخ 3 ملايين، فيينا 3 ملايين، بروكسل 5 ملايين، روما 4 ملايين، إلخ). خمسة أسس منطقية استراتيجية: التركيز على العملاء (ITA علامة تجارية محلية قوية)، التدويل (إثراء ثقافي)، إمكانات النمو (سوق محلي جديد، توسيع الشبكة)، الاستقرار التشغيلي من خلال التكرار، المرونة الجغرافية (روما كمحور 5 نجوم قابل للتطوير).
على اليسار: خريطة دائرية لأوروبا مع دوائر عدد السكان في المحور؛ على اليمين: خمس نقاط منطقية استراتيجية مع رموز وعناوين جريئة
خريطة طريق تآزرية ثلاثية المراحل: الخطوة 1 (حصة أقلية، 2025): 20-30% من أوجه التآزر - تحسين الشبكة/المحور، المواءمة التجارية، الصالات و Miles & More، كفاءات الشحن. الخطوة 2 (2026-27): 70-80% - Star Alliance، تحسين التأجير والصيانة والإصلاح والعمليات (MRO)، مواءمة تكنولوجيا المعلومات (IT). بعد الدمج الكامل: 100% من أوجه التآزر (10-15% من إيرادات ITA لعام 2024) - ملكية مركزية للطائرات (A/C)، الصيانة والإصلاح والعمليات الفنية (MRO)، التمويل. خيارات الشراء متاحة حتى عام 2033.
جدول زمني أفقي ذو طبقات مع ثلاث مراحل تآزرية؛ تعرض كل مرحلة النسبة المئوية التي تم التقاطها ومسارات العمل المحددة كمربعات ذات تسميات
شريحة تنقل جدول الأعمال تسلط الضوء على القسم النشط الحالي: 'النتائج المالية للربع الثالث وتوقعات السنة المالية 2025'.
قائمة جدول أعمال مكدسة عموديًا؛ القسم النشط مُسلَّط عليه الضوء باللون الكحلي الداكن؛ الأقسام غير النشطة باللون الرمادي الفاتح
جدول الأرباح والخسائر للسنة المالية 2024 مقابل 2023: الإيرادات 37,581 مليون يورو (+6%)، ومصروفات التشغيل 39,097 مليون يورو (+9%)، وAdj. EBIT 1,645 مليون يورو (-39%)، وهامش Adj. EBIT 4.4% (-3.2%p)، وEBIT 1,731 مليون يورو، وصافي الدخل 1,380 مليون يورو (-18%)، وAdj. التدفق النقدي الحر 840 مليون يورو (-55%). ضغوط التكلفة من تكاليف المواد (+10%)، والموظفين (+8%).
جدول مالي بعرض كامل مع صف رأسية باللون الكحلي الداكن؛ صفوف المقاييس تتناوب بين التمييزات البارزة والنص القياسي؛ عمود تغيير النسبة المئوية
الربع الثالث 2025 مقابل الربع الثالث 2024: الإيرادات 11,199 مليون يورو (+4%)، وAdj. EBIT 1,331 مليون يورو (-1%)، وهامش Adj. EBIT 11.9% (-0.6%p)، وصافي الدخل 966 مليون يورو (-12%). أبرز النقاط الرئيسية: تكلفة المواد باستثناء الوقود +11% (مُحاطة بدائرة)، وتكلفة الوقود -8% (مُحاطة بدائرة)، وAdj. التدفق النقدي الحر 818 مليون يورو مقابل 128 مليون يورو (+539%، مُحاطة بدائرة).
جدول الأرباح والخسائر المالي مع علامات تمييز دائرية مُحددة على التغييرات الرئيسية على أساس سنوي؛ علامة تبويب للتنقل بين ملخص السنة المالية 2024 / تفاصيل الربع الثالث 2025
مؤشرات الأداء الرئيسية لشركات الطيران لنقل الركاب: ASK 96,366 مليون (+3.2%)، وSLF 87.5% (+0.4%p)، وYield 8.9 سنت يورو (-5.4%، قصير المدى -5.9%، طويل المدى -5.1%)، وRASK 9.4 سنت يورو (-2.2%)، وCASK 6.1 سنت يورو (+0.5%). Adj. EBIT 1,158 مليون يورو (12.9%) مقابل 1,162 مليون يورو (13.1%) في الربع الثالث من عام 24، تغيير -4. مساهمة ITA: +35 مليون يورو Adj. EBIT.
تخطيط من ثلاثة أعمدة: جدول مؤشرات الأداء الرئيسية على اليسار، ومقارنة مخطط شريطي في المنتصف، ونقاط التعليقات على اليمين
مخطط شلال تراكمي لـ Adj. EBIT/FCF منذ بداية العام حتى تاريخه: Adj. EBIT 1,480 مليون يورو (مقابل 24: 1,177 مليون يورو) + D&A 1,884 مليون يورو + رأس المال العامل التجاري 808 مليون يورو - التدفق النقدي التشغيلي الآخر 233 مليون يورو = التدفق النقدي التشغيلي 3,939 مليون يورو (مقابل 24: 3,303 مليون يورو) - صافي CAPEX 1,811 مليون يورو - مدفوعات إيجار IFRS 16 286 مليون يورو = Adj. التدفق النقدي الحر 1,842 مليون يورو (مقابل 24: 1,006 مليون يورو).
مخطط شريطي أفقي على شكل شلال مع عناصر وصل إيجابية (باللون الكحلي) وسلبية (باللون الرمادي)؛ فقاعات مقارنة بالعام السابق أعلى الأشرطة الأولية/النهائية
السيولة: 11.9 مليار يورو (سبتمبر 2025) مقابل 11.0 مليار يورو (ديسمبر 2024)، الهدف 8-10 مليار يورو. صافي الدين 5.1 مليار يورو + المعاشات التقاعدية 2.1 مليار يورو = 7.2 مليار يورو إجمالي صافي الدين/المعاشات التقاعدية. صافي الدين/الأرباح قبل الفوائد والضرائب والإهلاك والاستهلاك: 1.6x (سبتمبر 2025) مقابل 2.0x (ديسمبر 2024). نظرة مستقبلية مستقرة BBB-/Baa3. سندات قابلة للتحويل بقيمة 600 مليون يورو تم إصدارها في سبتمبر بفائدة 0%.
ثلاثة أقسام: مخطط شريطي للسيولة على اليسار، ومخطط شريطي مكدس لصافي الدين في المنتصف، ونقاط التعليقات على اليمين
توجيهات السنة المالية 2025: ASK +~4% مقابل 2024، وAdj. EBIT لزيادة كبيرة مقابل 2024، وصافي CAPEX 2.7-3.3 مليار يورو، وAdj. FCF مستقر مقابل 2024، وتوزيعات الأرباح 20-40% من صافي الدخل. الربع الرابع 2025: السعة ~+4% على أساس سنوي، وRASK ثابت، وزيادة CASK <+2.5% منذ بداية العام حتى تاريخه، وLH Technik Adj. EBIT مستقر. 2026: السعة +4%، ضعف عدد عمليات تسليم الرحلات الطويلة، وتأثير LHA Turnaround على إجمالي الأرباح 1.5 مليار يورو.
أعلى: خمس مربعات إرشادية لمؤشرات الأداء الرئيسية باللون الكحلي الداكن؛ أسفل-يسار: جدول تفصيلي للربع الرابع 2025؛ أسفل-يمين: قائمة نقطية للنظرة المستقبلية لعام 2026
شريحة التنقل في جدول الأعمال تسلط الضوء على القسم النشط الحالي: 'الأهداف المالية متوسطة الأجل 2028-2030'.
قائمة جدول أعمال مكدسة عموديًا؛ القسم النشط مُسلط عليه الضوء باللون الكحلي الداكن؛ الأقسام غير النشطة باللون الرمادي الفاتح
الأهداف المالية 2028-2030: هامش Adj. EBIT 8-10%، وAdj. ROCE 15-20%، و>2.5 مليار يورو Adj. FCF سنويًا. الإطار المالي: درجة استثمارية صلبة، وسيولة 8-10 مليار يورو، وتوزيعات أرباح 20-40% من صافي الدخل. ستة محركات استراتيجية: نمو مستدام ومربح، وتعظيم أوجه التآزر الجماعية، وتحويل شركات الطيران، وأفضل 3 شركات شحن جوي عالمية، وطموح MRO 2030، وأفضل فريق في الصناعة.
يسار: ستة رموز محركات استراتيجية مع تسميات؛ المنتصف/اليمين: صندوقان مستهدفان مكدسان (الأهداف المالية + الإطار المالي)؛ تسمية 'عائد قوي لإجمالي المساهمين'
مخطط شلال من هامش Adj. EBIT الحالي 4% (2024) إلى الهدف 8-10% (2028-2030): نمو شركات الطيران (+صغير)، والاستفادة من مجموعة واحدة (~3%p، الأسطول والتميز الجديد)، وتحويل تكلفة شركات الطيران LHA (شعار التحول)، وMRO والشحن (+معتدل)، والرياح المعاكسة (سلبية). هام: من المتوقع أن تصل LHA إلى هامش EBIT مرتفع برقم واحد؛ تنعكس الرياح المعاكسة المعروفة من تضخم التكاليف والتكاليف التنظيمية بالكامل.
مخطط شريطي أفقي على شكل شلال/جسر مع أشرطة كحلية إيجابية وأشرطة رمادية سلبية؛ النطاق المستهدف النهائي مظلل
توزيعات الأرباح التاريخية للسهم الواحد والمبلغ الموزع (مليون يورو): 2015 0.50 يورو (232 مليون يورو)، 2016 0.50 يورو (234 مليون يورو)، 2017 0.80 يورو (377 مليون يورو)، 2018 0.80 يورو (380 مليون يورو)، 2023 0.30 يورو (359 مليون يورو)، 2024 0.30 يورو (359 مليون يورو). نسبة الدفع 20-40% من صافي الدخل؛ سهم متجه لأعلى يشير إلى النية في زيادة توزيعات الأرباح.
مخطط شريطي يوضح المبالغ الموزعة التاريخية مع ملصقات DPS أعلى كل شريط؛ سهم متجه لأعلى مع نسبة الدفع في أعلى اليمين
خمس نقاط أساسية لأطروحة الاستثمار: (1) بيئة سوق مواتية (طلب مرن، وقيود على العرض، وتوحيد أوروبي)، (2) محركات نمو متنوعة وتمركز متميز، (3) مجموعة واحدة - نموذج تشغيل متكامل وقابل للتطوير، (4) التحول قيد التنفيذ - أول نقاط إثبات ملموسة، (5) الهدف: التفوق غدًا - إدارة مالية منضبطة لتحقيق عوائد جذابة للمساهمين.
يسار: صورة طائرة بارتفاع كامل؛ يمين: خمس نقاط لأطروحة الاستثمار مرقمة مع رؤوس بارزة
فاصل قسم المعلومات التكميلية للملحق.
عنوان وعنوان فرعي في المنتصف على خلفية بيضاء؛ علامة تجارية قياسية في التذييل
إجمالي بيانات حركة المرور لمجموعة خطوط لوفتهانزا الجوية للربع الثالث: المسافرون 41,701 ألف (+3.4%)، ASK 96,366 مليون (+3.2%)، RSK 84,349 مليون (+3.7%)، عامل حمولة الركاب 87.5% (+0.4% نقطة مئوية)، عامل حمولة الشحن 56.5% (+1.1% نقطة مئوية)، 293,156 رحلة (+2.6%). تفصيل شهري (يوليو/أغسطس/سبتمبر) مقابل عام 2024 لكل مؤشر أداء رئيسي.
جدول بيانات بعرض كامل مع رأس بحري داكن؛ أعمدة شهرية بالإضافة إلى إجمالي الربع الثالث؛ تصميم صفوف متبادلة
أهم أحداث الشحن للربع الثالث: معدل EBIT المعدل 49 مليون يورو (هامش 6.0%) مقابل 38 مليون يورو (4.9%) في الربع الثالث من عام 24 (+11). نمو حجم الشحن +11%، الإيرادات 824 مليون يورو (+5%)، تنضم SWISS World Cargo إلى مشروع مشترك مع Lufthansa Cargo و United (200 وجهة)، تحسن عامل الحمولة بنسبة 60.4% (+1.9% نقطة مئوية). منصة حجز إلكتروني جديدة للبضائع العامة. تكاليف الوحدة -6% باستثناء الوقود.
تخطيط بأربعة مربعات: مخطط شريطي EBIT الأيسر + نص الحجز الإلكتروني؛ مربعان إحصائيان في المنتصف؛ مربع معلومات المشروع المشترك SWISS الأيمن + مربع عامل الحمولة
Technik الربع الثالث: الإيرادات 1,942 مليون يورو (+171 مليون يورو مقابل 1,771 مليون يورو في الربع الثالث من عام 24، +10%)؛ معدل EBIT المعدل 130 مليون يورو (6.7%) مقابل 161 مليون يورو (9.1%) في الربع الثالث من عام 24، -31. العقود الرئيسية: صيانة المكونات الكاملة لمجموعة Cathay لطائرات 747/777 (6 سنوات)، تمديد الصيانة الأساسية لـ easyJet لمدة 7 سنوات. انخفاض EBIT بسبب ضعف الدولار الأمريكي وتأثيرات التعريفات + تكاليف زيادة الإنتاج.
اليسار: مخططان شريطيان ماليان (الإيرادات و EBIT)؛ اليمين: ثلاثة أقسام تعليقات مُعلَّمة بنقاط وصور صيانة
تعرض LHG لأسعار الوقود: نسبة التحوط 90% للربع الرابع والسنة المالية 2025. وقود الطائرات بعد التحوط: 842 دولارًا/طن (الربع الرابع)، 824 دولارًا/طن (السنة المالية). إجمالي نفقات الوقود المتوقعة: 7.27 مليار يورو (الربع الرابع: 1.74 مليار يورو). تعرض مصفوفة حساسية الوقود سيناريوهات أسعار JET المختلطة مقابل أسعار النفط الخام ومجموعات فروق تكسير وقود الطائرات.
اليسار: جدول بيانات التحوط مع أعمدة الربع الرابع/السنة المالية 2025؛ اليمين: مصفوفة حساسية الوقود مرمزة بالألوان (أخضر = تكلفة منخفضة، رمادي = تكلفة عالية)
بيان الأرباح والخسائر المفصل لمجموعة Lufthansa: الإيرادات 11,199 مليون يورو، مصاريف التشغيل 10,504 مليون يورو (رسوم ومصاريف 1,547 مليون يورو، وقود 2,003 مليون يورو، موظفين 2,349 مليون يورو، إهلاك 595 مليون يورو)، معدل EBIT المعدل 1,331 مليون يورو (11.9%)، EBIT 1,343 مليون يورو، صافي الدخل 966 مليون يورو. نتيجة استثمارات حقوق الملكية 154 مليون يورو. ضرائب الدخل -361 مليون يورو.
جدول مالي مفصل بعرض كامل؛ رأس بحري داكن؛ صفوف متناوبة بين عريضة/قياسية؛ أعمدة مقارنة الربع الثالث 25 والربع الثالث 24
جدول البيانات المالية التاريخية لمدة تسع سنوات (2016-2024): مؤشرات الأداء الرئيسية التشغيلية (RASK باستثناء العملة، CASK باستثناء الوقود)، الأرباح والخسائر (الإيرادات، تكلفة الوقود، معدل EBIT المعدل، الهامش)، الميزانية العمومية (إجمالي الأصول، صافي الديون + المعاشات التقاعدية، معدل ROCE المعدل)، التدفق النقدي (التدفق النقدي التشغيلي، CAPEX، التدفق النقدي الحر). أبرز النقاط: تأثير COVID لعام 2020 (هامش EBIT -40%)، التعافي إلى 7.6% في عام 2023، 4.4% في عام 2024.
جدول مالي متعدد الأعمدة يمتد على 9 سنوات؛ مُجمَّع حسب الفئة (مؤشرات الأداء الرئيسية، الأرباح والخسائر، الميزانية العمومية، التدفق النقدي)؛ إفصاحات الحواشي السفلية في الأسفل
مخطط شريطي مكدس يوضح استحقاق الاقتراض حسب السنة (2025-2033): سندات مباشرة، سندات هجينة، سندات قابلة للتحويل، Schuldscheindarlehen، تمويل الطائرات (مضمون)، أخرى. أكبر الاستحقاقات: 2026 (~2.2 مليار يورو)، 2028 (~1.75 مليار يورو)، 2030 (~2.1 مليار يورو). ملاحظة: لا يشمل مدفوعات عقود الإيجار التشغيلي.
مخطط شريطي مكدس مع فئات أدوات الدين مرمزة بالألوان؛ وسيلة إيضاح في الأسفل؛ أشرطة استحقاق سنوية من 2025 إلى 2033
إخلاء مسؤولية قانوني يغطي قيود التوزيع، وعدم الاعتماد على العرض التقديمي لاتخاذ قرارات استثمارية، وعدم وجود إقرار أو ضمان من قبل الشركة أو المجموعة، وإخلاء مسؤولية عن البيانات التطلعية، والقيود الخاصة بكل ولاية قضائية (قانون الأوراق المالية الأمريكي، FSMA).
خلفية بيضاء مع رأس 'إخلاء المسؤولية' وفقرات نصية قانونية كثيفة؛ تذييل قياسي
إخلاء مسؤولية قانوني موسع يغطي مقاييس non-GAAP، وبيان عدم وجود نشرة إصدار، وتقييد المستثمرين المؤهلين (لائحة نشرة الاتحاد الأوروبي 2017/1129)، وإقرارات المستلمين، والتزامات السرية.
خلفية بيضاء مع استمرار نص إخلاء المسؤولية القانوني؛ تذييل قياسي
أسئلة شائعة حول هذه الشريحة ومحتوى العرض التقديمي الأساسي.
يتضمن هذا النموذج المكون من 45 صفحة عرضًا تقديميًا منظمًا للمستثمرين يغطي الإطار الاستراتيجي، ونظرة متعمقة على وحدات الأعمال (الخطوط الجوية، MRO، الشحن، Eurowings)، والأساس المنطقي لاستثمار ITA Airways، والنتائج المالية للربع الثالث من عام 2025، والتوجيهات للسنة المالية 2025، والأهداف متوسطة الأجل للفترة 2028-2030، وملحق كامل يحتوي على بيانات حركة المرور، وبيان الأرباح والخسائر، والبيانات المالية متعددة السنوات، وملف تعريف استحقاق الديون.
هذا النموذج مثالي للمديرين الماليين، وفرق علاقات المستثمرين، والاستراتيجيين في الشركات، ومحللي الأسهم، وطلاب ماجستير إدارة الأعمال الذين يحتاجون إلى مرجع لأفضل الممارسات لاتصالات المستثمرين في قطاع الطيران أو النقل، وعروض الأرباح، وعروض أسواق رأس المال، أو المواد الترويجية الاستراتيجية.
يستخدم العرض التقديمي تصميمًا احترافيًا للشركات مع نظام ألوان أزرق داكن (#003366) وأبيض، بما يتفق مع هوية العلامة التجارية لمجموعة لوفتهانزا. ويتميز بطباعة جريئة بدون نهايات، وتصور واضح للبيانات من خلال المخططات الشلالية، والمخططات الشريطية، وشبكات مربعات مؤشرات الأداء الرئيسية، ومزيج من التصوير الفوتوغرافي كامل النزيف وتخطيطات الرسوم البيانية النظيفة.
يتضمن العرض التقديمي مخططات شلالية/جسرية (بناء هامش الأرباح قبل الفوائد والضرائب، والتدفق النقدي)، ومخططات شريطية مكدسة (استحقاق الديون، ومقاييس الأسطول)، وشبكات مربعات مؤشرات الأداء الرئيسية، ورسوم بيانية أفقية لطيف الاستحقاق، ومخططات المساحة (طرح المنتجات المتميزة)، وجداول البيانات المالية للأرباح والخسائر، وجداول بيانات حركة المرور، ومصفوفات حساسية الوقود، وخرائط طريق الجدول الزمني للتآزر.
نعم. إن هيكل الشريحة وأنماط التخطيط وأساليب تصور البيانات قابلة للتكيف بالكامل. إن الإطار الاستراتيجي (أربعة أركان، مجموعة واحدة)، والشلال الخاص ببرنامج التحول، والجدول الزمني للتآزر، وشرائح الأهداف متوسطة الأجل تعمل بشكل جيد لأي شركة متعددة الأقسام تقدم عروضًا للمستثمرين أو مجالس الإدارة.
يتضمن العرض التقديمي البيانات المالية للعام بأكمله 2024 (37.6 مليار يورو من الإيرادات، وهامش أرباح قبل الفوائد والضرائب المعدلة بنسبة 4.4٪)، ونتائج الربع الثالث من عام 2025 (11.2 مليار يورو من الإيرادات، وهامش بنسبة 11.9٪)، وبيان أرباح وخسائر تاريخي متعدد السنوات من 2016-2024، وبيانات الميزانية العمومية، وتحليل التدفق النقدي، وجداول التحوط في الوقود، وأهداف 2028-2030 (هامش أرباح قبل الفوائد والضرائب المعدلة بنسبة 8-10٪، وأكثر من 2.5 مليار يورو من التدفق النقدي الحر المعدل سنوياً).
نعم، تغطي الشريحة 14 برنامج الاستدامة الكامل بما في ذلك أهداف SBTi (-30.6٪ gCO2/RTK بحلول عام 2030، -50٪ صافي انبعاثات ثاني أكسيد الكربون، محايد لثاني أكسيد الكربون بحلول عام 2050)، وتحديث الأسطول باعتباره الرافعة الرئيسية، وتوفير الوقود التشغيلي، واعتماد SAF (وقود الطيران المستدام)، وشراكة Synhelion للوقود الشمسي.
نعم، تغطي ثلاث شرائح مخصصة استثمار ITA Airways: الأساس المنطقي الاستراتيجي (إيطاليا باعتبارها أهم سوق لـ LHG خارج الأسواق المحلية، وروما FCO كمركز 5 نجوم)، وكيف توسع ITA استراتيجية LHG متعددة المحاور، وجدول زمني مفصل لالتقاط التآزر يوضح 20-30٪ من التآزر بحلول نهاية عام 2025، و70-80٪ بحلول 2026-27، و100٪ بعد الدمج الكامل.

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
راجع التصاميم الاحترافية، اختر أسلوبك، وأنشئ شرائح بعرض نصي مثالي. مدعوم بـ Nano Banana—ابدأ في إنشاء عرضك التقديمي الآن.
وكيل الذكاء الاصطناعي الخاص بك للشرائح. وفر الوقت، أشرق بشكل أسرع مع إنشاء عروض تقديمية ذكية.


© 2026 2slides. جميع الحقوق محفوظة.