
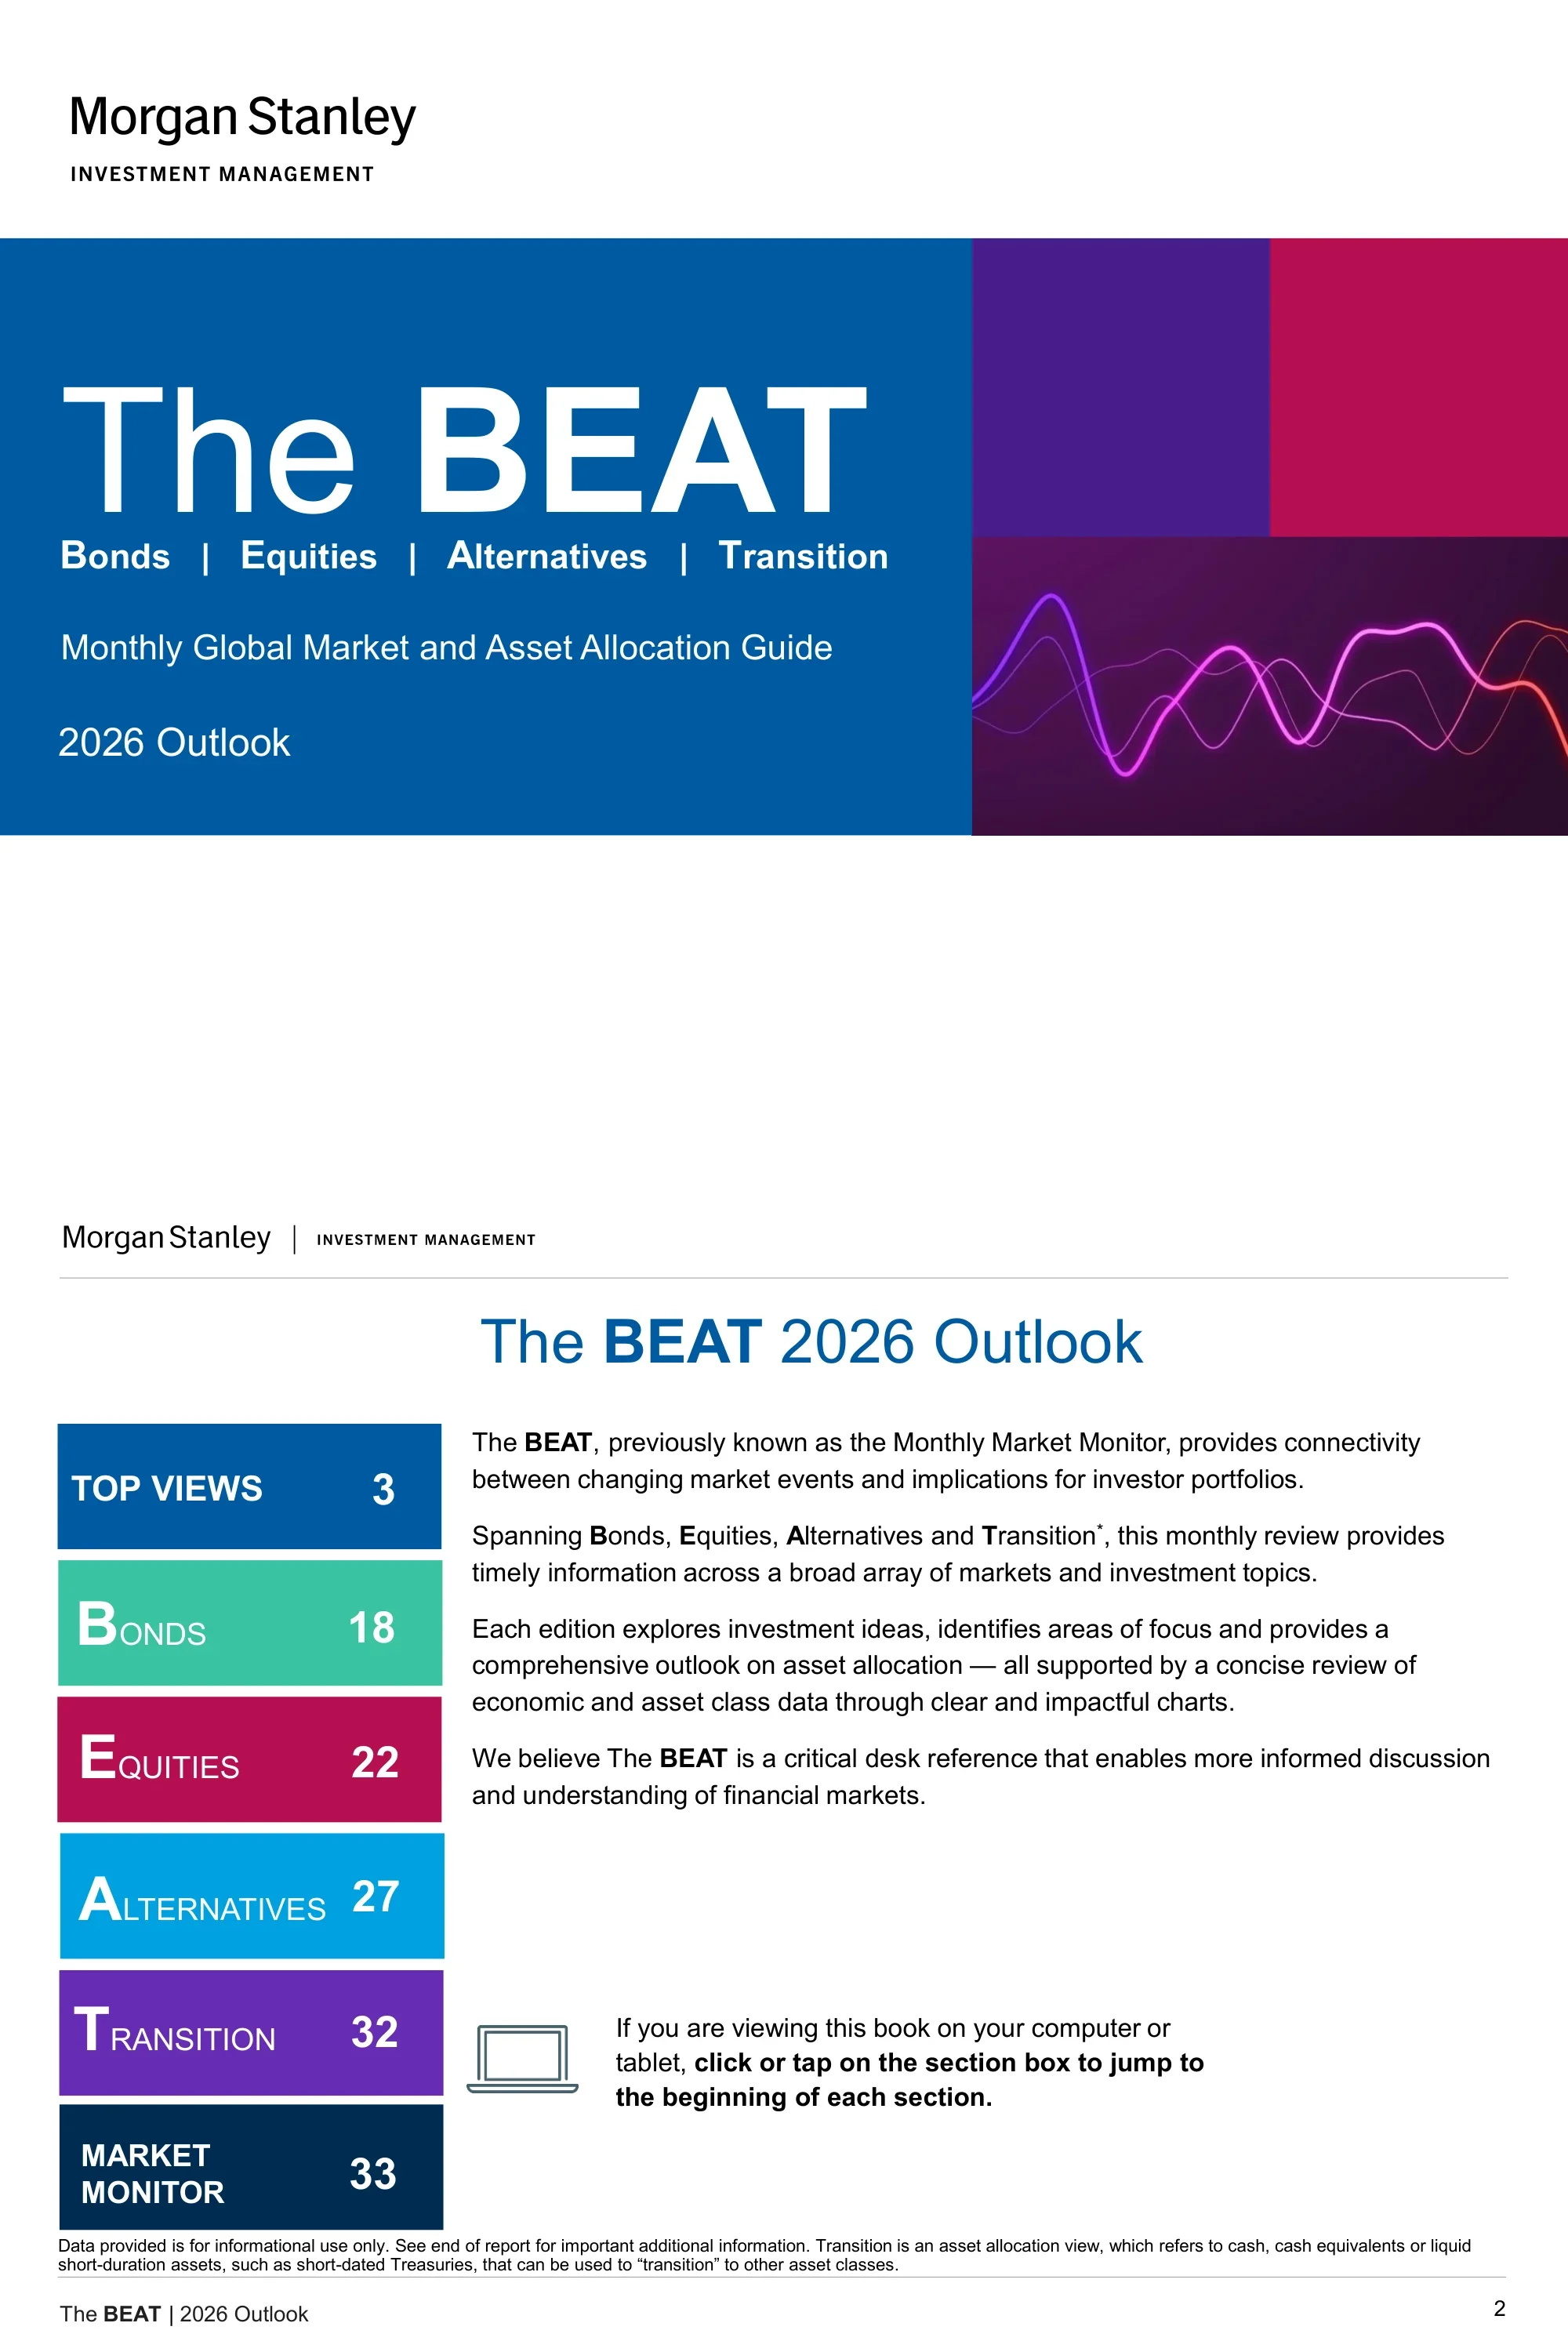
BEAT 2026 年展望 — 摩根士丹利投资管理公司关于债券、股票、另类投资和转型(Transition)的月度全球市场和资产配置指南,涵盖 2026 年。
快速导航
标签
分享幻灯片
BEAT 2026 年展望 — 摩根士丹利投资管理公司关于债券、股票、另类投资和转型(Transition)的月度全球市场和资产配置指南,涵盖 2026 年。
每张幻灯片页面的详细视图,包括布局、关键内容和视觉元素。
封面页,标题为“The BEAT”,副标题为“债券 | 股票 | 另类投资 | 转型”,以及“2026 年展望”品牌标识,背景为海军蓝色,带有抽象的紫色/品红色波浪图形。
全出血封面,标题文本居中,摩根士丹利投资管理公司 (Morgan Stanley Investment Management) 的logo,以及下部抽象装饰波浪图形。
列出了六个主要部分(主要观点 p3、债券 p18、股票 p22、另类投资 p27、转型 p32、市场监测 p33),并将 The BEAT 描述为将市场事件与投资组合影响联系起来的案头参考。
整洁的两栏布局,左侧为章节名称,右侧为页码,顶部为介绍性段落,描述了指南的目的。
提出了 2026 年可能出现由顺周期政策、通货膨胀/劳动力稳定、放松管制重点以及包括欧盟再工业化在内的国际促增长政策支持的 U 型经济复苏的论点。
文本驱动的执行摘要页面,带有项目符号论点陈述,以及粗体章节标题下的支持性叙述。
六个编号的主动投资观点:超配美国股票,偏好美国大盘股并适度配置中盘股,选择性超配欧洲,低配久期并倾向于陡峭化,偏好更高收益的信贷,以及非机构MBS/RMBS作为最高置信度的债券超配。
编号列表格式,包含六个不同的观点,每个观点都有一个简洁的标题,并在结构化网格中提供支持性理由。
资产配置矩阵,涵盖债券、股票、另类投资和转型,每个子资产类别的置信度点范围从双倍低配到双倍超配。
四列表格矩阵,每个资产类别行都有置信度点刻度(-- 到 ++),并按 BEAT 章节进行颜色编码。
关于代表性投资组合头寸的叙述性评论:久期低配,10 年期美国国债收益率高于 4%;由于息差收紧,信贷低配;股票中性,美国区域超配;大宗商品中性,贵金属具有结构性顺风。
四部分评论块,带有粗体类别标题(久期、信贷、股票、大宗商品)和支持性散文段落。
固定收益的详细配置矩阵,涵盖政府债券(美国国债、TIPS、欧元区、新兴市场硬/本币)和公共信贷(市政债券、投资级债券、MBS/ABS、高收益债券、银行贷款),以及置信度评级;MBS/ABS 的置信度超配最高。
两部分表格(政府债券和公共信贷),带有子资产类别行和置信度评级列。
关于每个固定收益细分市场定位理由的详细的、按子资产类别划分的评论,包括低配投资级债券、超配 TIPS 和欧洲外围国家债券以及超配银行贷款的理由。
多段评论,按子资产类别组织,每个固定收益类别都有粗体副标题。
股票配置矩阵,涵盖美国、欧元区、日本和新兴市场,按风格(增长型与价值型、质量型、规模型、周期型与防御型)划分,并具有置信度评级;超配美国,有针对性的欧洲敞口,偏好大盘股和周期股。
区域和风格因素矩阵表,带有置信度评级,按地理区域和投资风格行组织。
美国超配的评论,由 2025 年第三季度的盈利增长和 AI 采用驱动;欧洲中性,有针对性的银行/德国中盘股超配;由于关税不确定性,日本中性;由于中国贸易休战和印度面临的阻力,新兴市场中性。
四个区域的评论块(美国、欧洲、日本、新兴市场),带有粗体国家/地区副标题和支持性理由段落。
2026年的四个关键投资主题及实施思路:全球财政扩张、欧盟投资复兴、美国生产力繁荣和企业信贷昂贵——每个主题都展示了超配和低配的交易思路。
四行表格,包含主题名称、描述和实施方案列;绿色文字表示超配,红色文字表示低配。
美国工业产能利用率、JOLTS职位空缺率和纽约联储金融状况的2015-2025年折线图,显示劳动力市场和工业周期疲软,中断了周期中期的反弹。
全宽折线图,包含三个数据序列、图例、2015-2025年时间轴以及带有解释性标题的图表。
表格概述了2026年的四个增长加速驱动因素:美联储政策宽松、通过OBBBA税收减免实现的财政政策、2026年下半年关税逆风消退的贸易政策以及放松管制。
四行表格,包含驱动因素名称和详细描述列,粗体驱动因素标题和解释性文字。
图表显示,62%的标普500公司在2025年第三季度的财报电话会议上讨论了AI,其中通信服务、金融和信息技术等行业领先。
双面板图表页面,包含一个标题统计数据(62%)、一个行业AI讨论率的条形图和解释性文字。
两个下行风险情景:下行风险#1是劳动力市场恶化,由首次申请失业救济金图表说明;下行风险#2是非关税通胀上升,由亚特兰大联储工资追踪图表说明。
双面板布局,每个下行风险情景都在其自己的列中,每列包含一个图表和描述性风险叙述。
德国的财政扩张与两德统一后的情况相似(周期性调整后的余额累计变化分别为23.4%和19.9%),而日本的补充预算达到20年来的最高水平,表明财政扩张是2026年的全球主题。
双图表布局,一侧为德国财政比较图表,另一侧为日本补充预算条形图,并附有解释性标题。
条形图显示了2025年和2026年G10和主要新兴市场央行政策利率的同比变化,表明全球货币宽松政策仍在继续,但速度放缓。
双条形图布局,左侧为G10央行,右侧为主要新兴市场央行,显示2025年与2026年的同比利率变化。
泰勒规则与联邦基金利率图表(1991-2025年)支持减持久期的观点,基本情景为3.7%,市场定价为3.1%,过热风险为4.9%,衰退风险为1.5%。
全宽时间序列图表,叠加了泰勒规则和联邦基金利率,注释了情景范围带,并附有支持利率情景的表格。
信用卡违约率图表和穆迪(Moody's)至2026年的违约率预测显示,虽然利差收紧,但潜在的信贷基本面仍然健康。
双图表布局,左侧为信用卡违约率趋势,右侧为穆迪(Moody's)违约率预测条形/折线图。
市政债券收益率曲线与美国国债收益率曲线的比较,突出了10至20年期最陡峭的部分,这是2026年积极市政债券管理的关键关注领域。
双收益率曲线图表,比较了市政债券曲线与美国国债曲线,x轴为期限,y轴为收益率,并注释了最陡峭的部分。
与10年历史相比,利差百分位数显示,非机构RMBS位于第56个百分位,CMBS位于第66个百分位,当前收益率高于10年平均水平,支持最高置信度的债券超配。
双面板布局,包含证券化行业的利差百分位数条形图和当前收益率与10年平均水平的对比表格。
1997-2025年ISM综合PMI与标普500指数12个月总回报率图表显示,PMI读数的改善在历史上与积极的股票回报相关。
双轴时间序列图,一个轴为ISM PMI,另一个轴为标普500指数12个月回报率,时间跨度为1997-2025年。
2023年至2026年增长型、周期型和防御型行业的行业EPS增长率预测,确定哪些行业可能推动盈利预期上行。
分组条形图或折线图,显示2023-2026年期间按行业类别(增长型/周期型/防御型)划分的EPS增长。
按地区划分的AI动能与周期性复苏,显示美国由增长型行业引领,EPS增长约为~13%,新兴市场EPS增长约为~17%,欧洲和日本的驱动因素不同。
区域比较矩阵或四象限图,显示美国、欧洲、日本和新兴市场的AI动能与周期性复苏定位,并带有EPS增长注释。
按行业划分的MSCI欧洲EPS增长贡献显示,金融和工业目前主导盈利贡献,与2009-2019年期间相比发生了结构性转变。
MSCI欧洲行业EPS贡献的堆叠条形图,比较当前时期与2009-2019年历史基线。
预计牛市延续的三个原因:历史上牛市的第4年平均回报率为13.7%,当利率下降时,宽松的货币政策环境产生1.7%的平均回报率,OBBBA通过财政政策提供1704亿美元的消费者援助。
三面板支持性证据布局,每个面板包含一个支持牛市延续论点的图表或数据点。
按子资产类别划分的私募市场展望概述:PE对并购改善持中性/积极态度,私募信贷持中性态度,但持战术谨慎态度,基础设施对数据中心持中性/积极态度,房地产对居住/工业持积极态度,自然资源对农田持中性/积极态度。
五行摘要表,包含子资产类别、展望评级和关键评论列。
对杠杆收购和成长型股权持积极态度,对风险投资持中性态度;杠杆收购估值为10-11倍,而公开股票为14-15倍,AI整合了超过50%的风险投资市场。
分栏布局页面,一侧为杠杆收购/增长分析,另一侧为风险投资分析,并由估值比较图表支持。
直接贷款被评估为吸引力较低,而特殊情况则处于更有利的位置;PIK利息增加作为压力指标,新发行利差收紧作为谨慎信号。
双面板布局,一侧为直接贷款评估,另一侧为特殊情况机会分析,并附有支持性利差和PIK图表。
对能源基础设施持建设性态度,对数字基础设施持选择性态度;数据中心需求强劲,可再生能源积极,交通运输基础设施消极至中性。
子行业细分表格或图表,包含能源/数字/交通运输行以及建设性/选择性/谨慎展望评级。
住宅和工业房地产受益于长期利好因素,资本化率处于后全球金融危机(post-GFC)以来最佳入场点,同时新的开发项目已大幅减少供应。
房地产行业分析,包含资本化率图表,显示当前水平与后全球金融危机(post-GFC)历史比较,以及供需平衡评论。
主要资产类别(包括标普500 (S&P 500)、国际、新兴市场 (EM)、小盘股、美国综合债券 (US Aggregate)、市政债券、高收益债券、银行贷款和大宗商品)之间的五年和十年相关性矩阵。
完整的相关性矩阵表格,资产类别位于两个轴上,单元格颜色编码从高正相关到高负相关,包含5年和10年列。
发达市场和新兴市场10年期主权债券收益率在各国之间的比较,提供全球利率快照。
条形图或表格,比较发达市场 (DM) 和新兴市场 (EM) 10年期主权债券收益率,带有国家标签和当前收益率值。
主要经济体当前关键利率与12个月前关键利率的综合表格,涵盖央行政策利率、短期利率和基准收益率。
多列表格,包含利率名称、当前值和12个月前的值列,适用于所有主要的全球利率。
全球主要央行的央行政策利率和市场隐含的远期利率预期。
图表或表格,显示美联储 (Fed)、欧洲央行 (ECB)、日本央行 (BOJ)、英国央行 (BOE) 和其他主要央行的当前政策利率和市场定价的远期路径。
美国国债收益率曲线和业绩表,显示当前的曲线形状、历史比较以及美国国债期限的收益归因。
双面板,上方为美国国债收益率曲线图,下方为业绩/特征数据表。
发达市场货币表现和收益率比较,显示主要发达市场货币相对于美元的回报和当前收益率水平。
货币回报率的条形图,以及相应的发达市场货币收益率表。
综合债券指数特征和业绩表,涵盖所有主要固定收益指数的收益率、久期、利差、质量和回报指标。
大型多列表格,债券指数为行,特征/业绩为列,包括年初至今、1 年、3 年回报率。
范围图,显示所有主要信贷行业的当前信用利差与历史范围的比较,从而可以评估整个信贷领域的相对价值。
水平范围条形图,信贷行业为行,以基点显示最小值、最大值、平均值和当前利差水平。
详细的投资级和高收益公司债券业绩数据,包括指数回报、利差水平、发行量和资金流动统计。
分为两部分的页面,顶部为投资级数据,底部为高收益数据,每个部分都有业绩表和辅助图表。
公司债券分析的延续,包含投资级别和高收益市场的利差趋势图和违约率数据。
双图表布局,显示公司债券市场的利差历史和违约率趋势。
市政债券指数表现表,涵盖按期限、信用质量和行业划分的主要市政债券指数,以及年初至今和过往回报数据。
多行表现表,按市政债券指数类型、期限和信用质量组织,带有回报周期列。
AAA级市政债券与国债收益率比率和信用质量利差分析,说明市政债券市场的相对价值。
双图表布局,左侧为市政债券与国债比率图表,右侧为信用质量利差图表。
新兴市场主权硬货币、新兴市场公司债和新兴市场本币债券市场的表现和特征数据。
三部分表现表(新兴市场主权债、新兴市场公司债、新兴市场本币债),包含利差、收益率和回报指标。
发达市场和新兴市场国家的本币主权收益率比较,提供全球利率概览。
条形图或表格,显示按收益率水平排序的DM和EM国家的本币主权收益率。
固定收益资产类别的年度回报排名表,显示从多个年份到当前期间的年度表现。
颜色编码的表现矩阵/排名表,固定收益资产类别在列,年份在行,按回报排序。
按市值(大盘、中盘、小盘)划分的价值型、核心型和成长型回报比较,涵盖1个月、1年和3年期间。
风格箱矩阵网格,显示三种时间段内9种风格/规模组合的回报。
主要股票指数的历史和当前股息收益率分析,以及标普500指数相关性数据和VIX波动率指数水平。
多图表页面,包含股息收益率趋势图、股票相关性图表和VIX波动率图表。
按地区和投资风格划分的未来十二个月市盈率,显示全球股票市场当前水平与历史高点、低点和平均水平的比较。
条形图或点状图,显示每个地区/风格的NTM市盈率,显示当前点与高/低/平均范围条。
标普500指数行业层面的NTM市盈率,比较当前估值与所有11个GICS行业的历史高点、低点和平均范围。
按行业划分的范围图,包含当前市盈率点和每个S&P 500行业的历史最小值/最大值/平均值范围条。
按地区和行业划分的预期与实际每股收益增长,跟踪全球股票市场的一致预期与已实现的EPS。
多面板图表,显示美国、国际和新兴市场股票按行业划分的预期与实际EPS增长。
按因子五分位数分析的标普500指数1个月回报率,包括盈利增长、市盈率(P/E ratio)、净资产收益率(ROE)、市值(market cap)、贝塔系数(beta)和股息率(dividend yield)。
因子分析表格或条形图,显示按六个股票特征的因子五分位数排序的1个月平均回报率。
按与1个月分析相同的因子五分位数(盈利增长、市盈率P/E、净资产收益率ROE、市值market cap、贝塔系数beta、股息率dividend yield)分析的年初至今的标普500指数回报率。
因子分析表格或条形图,显示按因子五分位数划分的年初至今(YTD)平均回报率,与1个月格式相同。
标普500指数和MSCI世界指数在所有主要GICS行业中1个月和1年期间的行业回报率。
双指数行业回报率表,具有标普500指数和MSCI世界指数的列,分别显示1个月和1年回报率。
详细的指数特征表,包含行业指标以及标普500指数和MSCI世界指数行业权重甜甜圈图,显示当前的投资组合构成。
分割页面,顶部或左侧为指标表,两个甜甜圈图显示标普500指数和MSCI世界指数的行业权重。
涵盖美国股票、全球股票和多个时间段的行业回报的综合股票回报表。
多行业绩表,包含股票资产类别行和时间段回报列(1个月、3个月、年初至今、1年、3年、5年)。
股票资产类别(成长型、价值型、S&P 500等)的年度回报排名图,显示多年来的年度业绩排名。
颜色编码的业绩图,股票资产类别按每个日历年度的年度回报从最佳(顶部)到最差(底部)进行排名。
按子类别划分的详细商品回报表,涵盖农业、能源、工业金属、贵金属和牲畜的多个回报期。
按商品子类别组织的多部分表格,包含单个商品行和回报期列。
对冲基金策略的年度业绩排名图,显示不同策略每年相互之间的排名情况。
颜色编码的业绩图,对冲基金策略类别按每个日历年度的年度回报进行排名。
资金流入和流出量排名前10和后10的共同基金和ETF类别,显示投资者资金的流入和流出方向。
双栏布局,一侧为资金流入量排名前10的类别,另一侧为资金流出量排名前10的类别,并附有资金流动金额。
主要资产类别(股票、固定收益、另类投资)从2015年到2025年年初至今的综合年度回报率排名表。
跨越所有主要资产类别和10年以上日历年的全页彩色编码表现图。
投资组合解决方案团队的照片和简介,包括 Jim Caron (CIO) 和其他主要团队成员,包括 Mark Bavoso。
投资组合解决方案团队成员的团队照片网格,包含个人头像、姓名和职称。
资产配置委员会成员的完整列表,包括他们在摩根士丹利投资管理公司中的姓名和职称。
委员会成员姓名的格式化列表或表格,以及相应的职称/角色。
演示文稿中引用的所有基准和指数的综合指数定义词汇表。
双栏文本词汇表,索引名称以粗体显示,定义以常规文本显示,按字母顺序或逻辑顺序组织。
指数定义的延续,加上通用术语定义和演示文稿的介绍性风险披露。
持续的双栏词汇表格式,过渡到带有标题分隔的风险披露部分。
本演示文稿中涵盖的资产类别的详细风险考虑因素,以及额外的法律和信息免责声明。
密集的文本页面,包含风险考虑因素部分,然后是附加信息部分,使用小字体以符合法规要求。
针对欧洲、中东和美国投资者的特定司法管辖区的分发和法律免责声明。
按司法管辖区组织的多部分法律免责声明页面,明确划分了欧洲、中东和美国部分。
摩根士丹利投资管理公司(Morgan Stanley Investment Management)针对亚太地区司法管辖区的法律免责声明和分发信息。
按亚太国家或司法管辖区组织的全页法律免责声明文本。
关于此幻灯片和基础演示文稿内容的常见问题。
BEAT 2026 年展望是由摩根士丹利投资管理公司发布的 68 页机构投资指南。BEAT 代表债券(Bonds)、股票(Equities)、另类投资(Alternatives)和转型(Transition)——涵盖的四大资产类别支柱。它作为将市场事件与专业投资者的投资组合影响联系起来的月度案头参考。
六大积极观点是:增持美国股票,偏好美国大盘股和部分中盘股,选择性增持欧洲(银行和德国财政受益者),减持久期并偏向收益率曲线陡峭化,偏好高收益信贷而非投资级信贷,以及将非机构 MBS/RMBS 作为最高置信度的债券增持。
中心论点是从“K 型到 U 型”复苏的转变,其中四个驱动因素支持 2026 年的增长加速:美联储政策放松、通过 OBBBA 税收方案进行的财政政策刺激、2026 年下半年贸易政策的不利因素消退以及放松管制——共同促成中期反弹的恢复。
另类投资部分涵盖私募股权(看好收购,中性看待风险投资)、私募信贷(中性,谨慎看待直接贷款,偏好特殊情况)、基础设施(建设性能源,选择性数字/数据中心)、房地产(看好住宅和工业)和自然资源。每个子资产类别都包括展望评级和主要驱动因素。
最高置信度的增持是非机构 MBS 和 RMBS(利差百分位数为第 56 位,收益率高于 10 年平均水平)。其他偏好包括 TIPS(通货膨胀保护)、新兴市场硬货币债券和银行贷款。该团队总体上减持久期,并因利差收紧而减持投资级信贷。
市场监测部分跨越第 33 页到第 61 页——29 页的精细市场数据,涵盖主权收益率、关键利率、货币政策、美国国债、货币、债券特征、利差分析、公司债和市政债券、新兴市场、股票估值、盈利、因子回报、大宗商品、对冲基金、资金流动和多年资产类别业绩。
本次演示文稿在白色背景上使用干净、专业的机构格式,并使用摩根士丹利标志性的海军蓝 (#003B73) 作为标题和强调色。图表使用一致的蓝色、灰色、青色、品红色和紫色调色板。每页的页脚都有“The BEAT | 2026 Outlook”字样和页码。数据来源包括 Bloomberg、FactSet 和 Morningstar。
是的。本次演示文稿展示了机构资产配置沟通的最佳实践:具有明确评级的清晰的顶级观点框架、逐个部分的资产类别深入分析、全面的市场数据附录、多情景风险分析和完整的监管免责声明。它可以作为固定收益、股票或多资产投资展望演示文稿的结构参考。

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
参考专业设计,选择您的风格,生成具有完美文本渲染的幻灯片。由 Nano Banana 提供支持——立即开始创建您的演示文稿。


