
所属合集: 投资者演示文稿案例
Rolls-Royce 2024全年业绩 - 企业财务表现和战略转型
快速导航
标签
分享幻灯片
Rolls-Royce 2024全年业绩 - 企业财务表现和战略转型
每张幻灯片页面的详细视图,包括布局、关键内容和视觉元素。
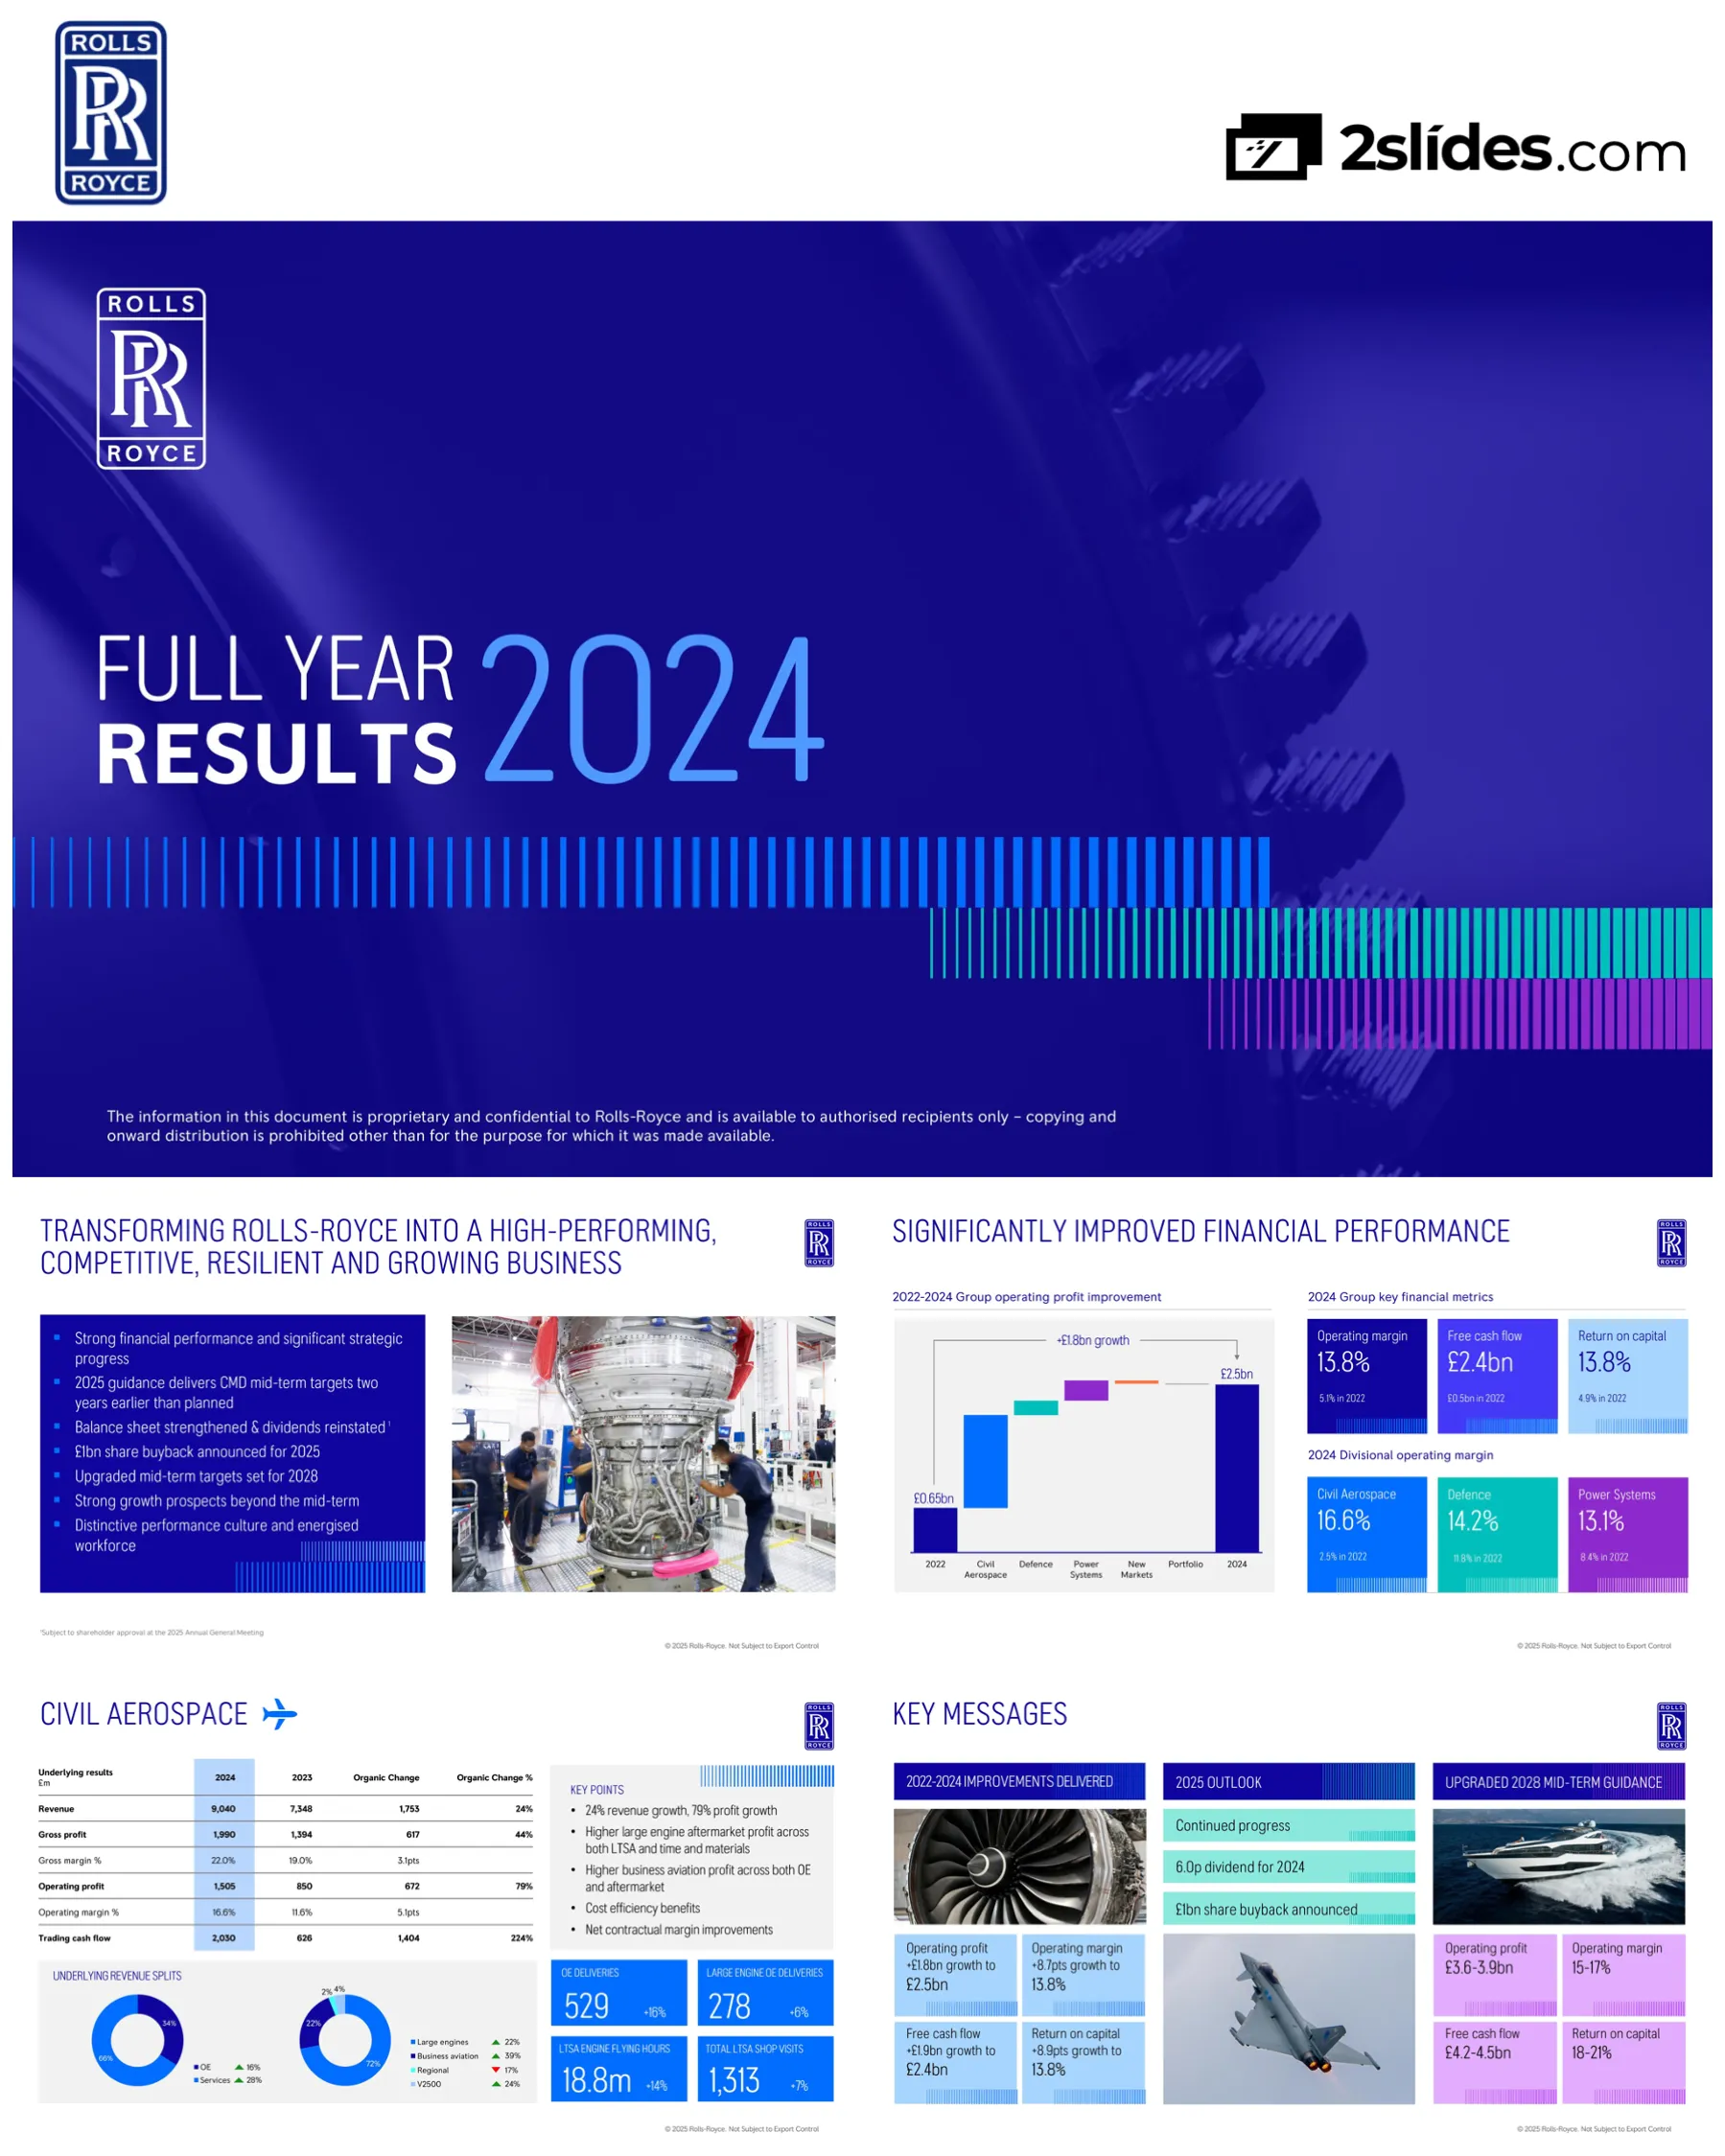
标题页,以劳斯莱斯品牌为特色,具有独特的蓝色渐变背景和彩色条纹图案设计元素。包括专有声明和版权信息。
全出血封面设计,大型排版居中,劳斯莱斯标志位于左上角,底部为蓝色、青色和品红色渐变的装饰性横条
标准法律免责声明,解释前瞻性陈述、风险因素,并指出信息反映了截至发布日期的知识。参考财务报表附注 2 中的基本定义。
分栏布局,左侧为工业发动机照片,右侧为法律文本,劳斯莱斯标志位于右上角
章节分隔,介绍首席执行官 Tufan Erginbilgic。以大型“01”数字为特色,背景为工程蓝图图像。
全出血背景,带有技术图纸,左侧为大型轮廓“01”,CEO姓名和职称为白色文本,底部为渐变条纹图案
执行摘要幻灯片,突出显示主要成就:强劲的财务业绩,2025 年指引提前两年实现 CMD 目标,资产负债表通过恢复股息得到加强,2025 年的 10 亿英镑股票回购,升级的 2028 年中期目标,中期之后的强劲增长前景以及独特的绩效文化。
分栏设计,左侧为蓝色面板中的项目符号文本,右侧为工程师在大型发动机部件上工作的照片
显示 2022-2024 年营业利润增长,从 0.65 亿英镑增至 25 亿英镑(增长 18 亿英镑),并附有瀑布图。显示 2024 年的关键指标:13.8% 的营业利润率(从 2022 年的 5.1% 增长),24 亿英镑的自由现金流(从 0.5 亿英镑增长),13.8% 的资本回报率(从 4.9% 增长)。包括部门利润率:民用航空 16.6%,国防 14.2%,动力系统 13.1%。
双面板布局,左侧为瀑布图,显示按部门划分的利润桥,右上角为三个指标卡,右下角为三个部门利润率卡
三个关键图表显示:(1)重新谈判的累计合同现金改善曲线从 2022 年的 -30% 到 2035 年的 100%,(2)合同和 LTSA 利润率改善,到 2035 年分别增长 +17 个百分点和 +20 个百分点,(3)通过降低管理费用、产品成本、价格和组合改进,到 2024 年,发电利润率将达到两位数。
三个等宽面板,显示增长曲线和瀑布图,每个面板都有描述性标题
显示提前两年实现 CMD 目标的进展,涵盖三个指标:间接运营成本节省(2024 年 > 3.5 亿英镑,目标是 2025 年 > 5 亿英镑),第三方采购节省(2024 年 > 5.5 亿英镑,目标是 2025 年 > 10 亿英镑),TCC/GM 比率改善(2024 年为 0.47 倍,从 2022 年的 0.80 倍,目标是到 2025 年达到最佳水平)。
三个相等的面板,带有条形图,显示每个指标从 2023 年到 2025 年的逐年进展
四支柱战略框架,显示以下方面的进展:(1)投资组合选择与合作(与 ČEZ 的 SMR 合作、UltraFan 测试、MRO 容量、Pearl 700 认证、动力系统发动机),(2)战略举措(合同重新谈判、在翼时间改进、市场份额增长),(3)效率与简化(TCC/GM 0.47 倍、> 3.5 亿英镑的收益、> 5.5 亿英镑的采购节省),(4)低碳和数字化赋能(SMR、BESS 增长、数据中心发电机、数字技术)。
四个相等的垂直列,带有彩色标题(蓝色、青色、浅蓝色、紫色),以及每个支柱下的项目符号成就
2025 年指引显示营业利润为 27-29 亿英镑,自由现金流为 27-29 亿英镑,提前两年达到 CMD 中期目标。条形图显示从 2022 年基线的渐进式增长。民用航空驱动因素:大型发动机 EFH 为 2019 年的 110-115%,总 OE 交付量为 540-570 台,总车间访问量为 1,400-1,500 次。
两个并排的条形图,显示营业利润和 FCF 进展,下面的表格显示民用航空运营驱动因素
2028 年中期目标已升级:营业利润为 36-39 亿英镑(从 25-28 亿英镑增加),营业利润率为 15-17%,自由现金流为 42-45 亿英镑(从 28-31 亿英镑增加),资本回报率为 18-21%。部门利润率:民用航空 18-20%,国防 14-16%,动力系统 14-16%。
四个条形图,显示从 2022 年到中期关键指标的进展,下面的表格显示部门利润率目标
2024-2028年集团运营利润增长11-14亿英镑,从25亿英镑增长到36-39亿英镑,通过瀑布图展示。各部门的战略举措细分:民用航空业务从宽体飞机和公务航空增长,国防业务从运输、潜艇和作战增长,动力系统业务在发电、政府、海运和工业以及BESS领域实现增长。
左侧为大型瀑布图,按部门显示利润桥,右侧为三个较小的部门图表,显示各业务的贡献
章节分隔页,介绍首席财务官Helen McCabe。以大型“02”数字和商务专业人士图像为特色。
全出血背景,带有专业照片,左侧为大型轮廓“02”,白色文字显示CFO姓名和职称,底部为渐变条纹图案
综合财务业绩:收入178.48亿英镑(+17% 有机增长),毛利润40.91亿英镑(+29%,利润率22.9%),运营利润24.64亿英镑(+57%,利润率13.8%),税后利润20.11亿英镑(+78%)。自由现金流24.25亿英镑(+11.4亿英镑),净现金4.75亿英镑(从19.52亿英镑债务),资本回报率13.8%(+2.5个百分点)。主要信息强调了强大的部门交付能力和两位数的回报。
左侧为两个表格,显示损益表和现金/资产负债表指标,右侧为四个关键信息卡,带有蓝色、青色和紫色颜色编码
收入90.40亿英镑(+24%),运营利润15.05亿英镑(+79%,利润率16.6%),交易现金流20.30亿英镑(+224%)。收入构成:66% 服务,34% OE。发动机构成:39% 大型发动机(+22%),22% 公务航空(+28%),22% V2500(+24%),17% 区域航空(-17%)。主要交付量:总计529台OE(+16%),278台大型发动机OE(+6%),1880万LTSA EFH(+14%),1313次LTSA车间访问(+7%)。
左侧为财务表格,中间为两个显示收入构成的甜甜圈图,右侧为四个显示运营KPI的指标卡
收入45.22亿英镑(+13%),运营利润6.44亿英镑(+16%,利润率14.2%),交易现金流5.91亿英镑(+16%)。收入构成:57% 服务,43% OE。细分构成:30% 作战(+12%),31% 运输(+1%),28% 潜艇(+53%),7% 海军(+1%),4% 直升机(-7%)。订单额133亿英镑(订单出货比2.9倍),在手订单174亿英镑(+89%)。
左侧为财务表格,中间为两个显示收入构成的甜甜圈图,右侧为两个显示订单数据的指标卡
收入 £42.71亿 (+11%),营业利润 £5.6亿 (+40%,利润率 13.1%),交易现金流 £4.52亿 (-2%)。收入构成:69% OE,31% 服务。细分市场构成:49% 发电 (+25%),26% 政府部门 (+17%),10% 海运 (-4%),14% 工业 (-20%),1% BESS (+52%)。订单额 £51亿(订单出货比 1.2x),在手订单 £48亿 (+17%)。
左侧为财务表格,中间为两个显示收入构成的甜甜圈图,右侧为两个显示订单指标的指标卡
从营业利润到 FCF 的自由现金流桥:营业利润 £24.64亿,净投资 -£2.82亿,Civil LTSA 余额变动 £6.91亿,营运资本 £2.8亿,准备金 -£1.67亿,超额衍生品 -£1.46亿,净利息 -£0.29亿,税收 -£3.81亿,其他 -£0.05亿,最终 FCF 为 £24.25亿。主要驱动因素:强劲的利润增长、更高的净投资、较低的 LTSA 增长、营运资本释放、降低的过度对冲/利息成本、更高的税收成本。
左侧为显示现金流组成部分的财务桥接表,右侧为带有项目符号的关键驱动因素描述
三个关键的弹性指标显示出显著改善:(1)TCC/GM 比率从 0.88x(2019 年)提高到 0.47x(2024 年),达到同类最佳水平;(2)净债务从 £52 亿(2020 年峰值)减少到净现金 £5 亿(2024 年);(3)EFH 弹性提高了约 2 倍,这意味着在 FCF 达到盈亏平衡之前,业务可以承受两倍的 EFH 下降。
三个并排的条形图,分别显示 TCC/GM 进展、随时间推移的债务/现金状况以及 EFH 弹性改善
中期 FCF 目标为 £42-45 亿,较 £24 亿(2024 年)增长 £18-21 亿。增长驱动因素:营业利润增长 £11-14 亿,Civil 净 LTSA 余额增长,重点战略投资,严格的营运资本管理,没有过度对冲成本,但被增加的现金税成本所抵消。
左侧为大型条形图,显示从 2022 年到中期的 FCF 进展,并带有增长桥注释,右侧为项目符号驱动因素列表
三支柱资本配置框架:(1)强大的资产负债表 - 降低总债务,2025 年偿还 10 亿美元债券,强大的 IG 信用评级,稳健的流动性;(2)定期和增长的股息 - 2024 财年股息恢复至 30% 的派息率,目标 30-40% 的派息率,股息随盈利增长;(3)进一步投资和股东分配 - 2025 年 10 亿英镑的股票回购,严格的战略投资,额外分配的选择。
三个具有渐变背景(蓝色、青色、紫色)的水平条,显示三个支柱,每个支柱都有详细的项目符号
首席执行官总结发言的分节分隔页,以大型“03”数字为特色,并配有技术/工程图像。
全出血背景,带有技术图像,左侧有大型轮廓“03”,白色文本显示首席执行官姓名和头衔,底部有渐变条纹图案
三个部分的成就和指导的综合摘要:(1)2022-2024 年的改进 - 营业利润从 +18 亿英镑增至 25 亿英镑,利润率从 +8.7 个百分点增至 13.8%,自由现金流从 +19 亿英镑增至 24 亿英镑,ROCE 从 +8.9 个百分点增至 13.8%;(2)2025 年展望 - 持续进步,2024 年股息为 6.0 便士,宣布 10 亿英镑的回购计划;(3)升级后的 2028 年中期目标 - 营业利润 36-39 亿英镑,利润率 15-17%,自由现金流 42-45 亿英镑,ROCE 18-21%。
三个部分,附带图像(发动机制造、战斗机、游艇),每个部分下方都有彩色框中的指标摘要
说明性的长期增长框架,展示了跨五个领域的中期以外的扩张:民用航空(市场份额增长、合同收益、在翼时间改进)、国防(AUKUS、GCAP、B-52、MQ-25、FLRAA 获胜、持续需求、预算增加)、动力系统(差异化产品、低碳解决方案、下一代发动机)、SMR(利用核能力)、新业务(用于下一代平台的 UltraFan、核微型反应堆)。
左侧为程式化的增长曲线图,显示了中期到长期的扩张,右侧为详细的要点分解,带有颜色编码的部分
SMR 在三个维度上的价值主张:(1)差异化产品 - 470 兆瓦电力容量,80% 以上的工厂制造,极具竞争力的 LCoE,连续净零电力;(2)独特的商业模式 - 两位数的 ROCE,立即产生现金,在捷克共和国被选中,在英国和瑞典被缩减,在监管批准方面提前 18 个月;(3)风险可控 - 低于大型核电的风险,一流的合作伙伴,合同风险缓解。 说明性的单机现金概况显示了在 4 年建设阶段的现金产生情况。
左侧为三个彩色部分(蓝色、青色、紫色),带有价值主张,右侧为说明性的利润/现金曲线图,显示了累积绩效
三部分转型摘要,展示了战略举措如何实现 Rolls-Royce 的主张:(1)高性能、有竞争力和有弹性的业务,(2)不断增长的可持续现金流,(3)强大的资产负债表和不断增长的股东回报。 要点详细说明了成就,包括 2024 年的强劲业绩、提前实现 CMD 目标、升级后的 2028 年指导、资产负债表加强、恢复股息、10 亿英镑的回购以及独特的绩效文化。
左侧面板,灰色框中显示转型成就,右侧显示三个编号的战略支柱,采用堆叠的渐变条(蓝色、青色、紫色)
问答环节的分节分隔页幻灯片,以大型“Q&A”排版为特色,背景为飞机图像。
全出血背景,有多架飞机在飞行,左侧有大型“Q&A”文本,底部有渐变条纹图案
最终幻灯片,以纯蓝色背景上居中的 Rolls-Royce 标志为特色,带有专有声明和渐变条纹图案。
居中的 Rolls-Royce 字母组合标志位于宝蓝色背景上,保密声明居中位于下方,底部有渐变条
关于此幻灯片和基础演示文稿内容的常见问题。
Rolls-Royce在2022年至2024年间实现了显著转型:营业利润从0.65亿英镑增长到25亿英镑(近4倍增长),营业利润率从5.1%扩大到13.8%(+8.7个百分点),自由现金流从0.5亿英镑增加到24亿英镑(近5倍),资本回报率从4.9%提高到13.8%。公司还将资产负债表从20亿英镑净债务转变为0.5亿英镑净现金。这些改进得益于合同重新谈判、运营效率和严格的资本管理等战略举措。
Rolls-Royce提前两年实现了其CMD中期目标,原计划为2027年。2025年的营业利润和自由现金流指引均为27-29亿英镑,符合最初CMD中期目标,即25-28亿英镑营业利润和28-31亿英镑自由现金流。由于这种加速的业绩,公司已将其2028年中期目标升级为36-39亿英镑营业利润(15-17%利润率),42-45亿英镑自由现金流和18-21%资本回报率,与最初的CMD目标相比大幅增加。
Rolls-Royce已建立一个三支柱资本框架:(1)强大的资产负债表 - 保持投资级信用评级,减少总债务,包括用现金偿还10亿美元2025年债券,并确保强大的流动性;(2)定期和增长的股息 - 恢复2024年股息,每股6.0便士(30%派息率),目标派息范围为税后基本利润的30-40%,并将随着盈利增长而增长;(3)战略投资和股东分配 - 在2025年完成10亿英镑股票回购,进行符合战略的严格价值创造投资,并可选择额外的股东分配。这种平衡的方法优先考虑可持续的现金流产生,同时将资本返还给股东。
所有三个部门在2024年都取得了强劲的业绩:民用航空收入增长24%,营业利润增长79%至15亿英镑(16.6%利润率),这得益于大型发动机售后市场利润的提高以及OE和服务业务航空的增长。国防收入增长13%,利润增长16%至6.44亿英镑(14.2%利润率),订单量强劲,达133亿英镑(账面订单与出货比为2.9倍),其中潜艇业务增长领先。动力系统收入增长11%,利润增长40%至5.6亿英镑(13.1%利润率),这得益于数据中心和政府部门的发电业务,以及BESS盈利能力的提高。每个部门都有明确的中期利润率目标:到2028年,民用航空为18-20%,国防为14-16%,动力系统为14-16%。
Rolls-Royce实现了显著的效率提升,提前两年实现了CMD目标:(1)2024年间接运营成本节省超过3.5亿英镑(目标是2025年超过5亿英镑),(2)2024年第三方采购节省超过5.5亿英镑(目标是到2025年累计超过10亿英镑),(3)TCC/GM比率从2019年的0.88倍大幅提高到2024年的0.47倍,达到同类最佳水平。这些举措包括零基预算推广、集团业务服务效率、供应链优化和管理费用削减。合同重新谈判带来的累计合同现金改善正在从2022年的-30%向2035年的100%迈进,所有在产发动机的合同和LTSA利润率都在提高。
Rolls-Royce SMR代表着一个重要的长期价值创造机会,具有三个关键差异化因素:(1)卓越的产品 - 市场上最大的SMR,功率为470兆瓦,具有极具竞争力的平准化电力成本,超过80%的工厂制造模块化设计,提供连续、低成本、净零电力;(2)独特的商业模式 - 从第一份订单开始产生强劲的两位数资本回报率和即时现金,已在捷克共和国选中,并在英国和瑞典缩减选择范围,监管批准比竞争对手提前约18个月;(3)受控风险 - 比大型核电站的技术和执行风险更低,拥有包括ČEZ在内的同类最佳战略合作伙伴,以及合同风险缓解措施。该商业模式在4年建设阶段的整个过程中都显示出利润和现金的产生,使其从第一份订单开始就具有现金产生能力。
Rolls-Royce在五个战略领域拥有巨大的长期增长势头:(1)民用航空 - 扩大宽体和公务航空市场份额,从合同重新谈判中获得全部收益,更高利润率的合同规模扩大,以及在翼时间改进的加速;(2)国防 - 长期增长由包括AUKUS、GCAP、B-52、MQ-25和FLRAA在内的重大合同胜利支撑,对成熟计划的持续需求以及全球国防预算的增加;(3)动力系统 - 在包括低碳解决方案和BESS在内的增长市场中提供差异化的产品,下一代发动机将于2028年推出;(4)SMR - 在增长的市场中利用独特的核能力;(5)新业务 - UltraFan在下一代窄体和宽体平台中具有独特的定位,以及用于国防、太空和商业应用的核微型反应堆。预计这些机会将推动中期指引之外的实质性增长。
Rolls-Royce在三个关键维度上显著提高了其财务弹性:(1)资本效率 - TCC/GM比率从2019年的0.88倍提高到2024年的0.47倍,实现了同类最佳的业绩,并降低了业务的资本密集度;(2)资产负债表实力 - 从2020年峰值的52亿英镑净债务转变为2024年的0.5亿英镑净现金,计划通过用现金偿还10亿美元2025年债券来进一步减少总债务,同时保持强大的投资级信用评级和强大的流动性;(3)盈利波动保护 - 将EFH(发动机飞行小时数)弹性提高了约2倍,这意味着该业务现在可以承受大型发动机EFH下降两倍,然后自由现金流才能达到盈亏平衡。这种弹性使公司即使在充满挑战的市场条件下也能维持运营,投资于增长并将资本返还给股东。

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
参考专业设计,选择您的风格,生成具有完美文本渲染的幻灯片。由 Nano Banana 提供支持——立即开始创建您的演示文稿。


