
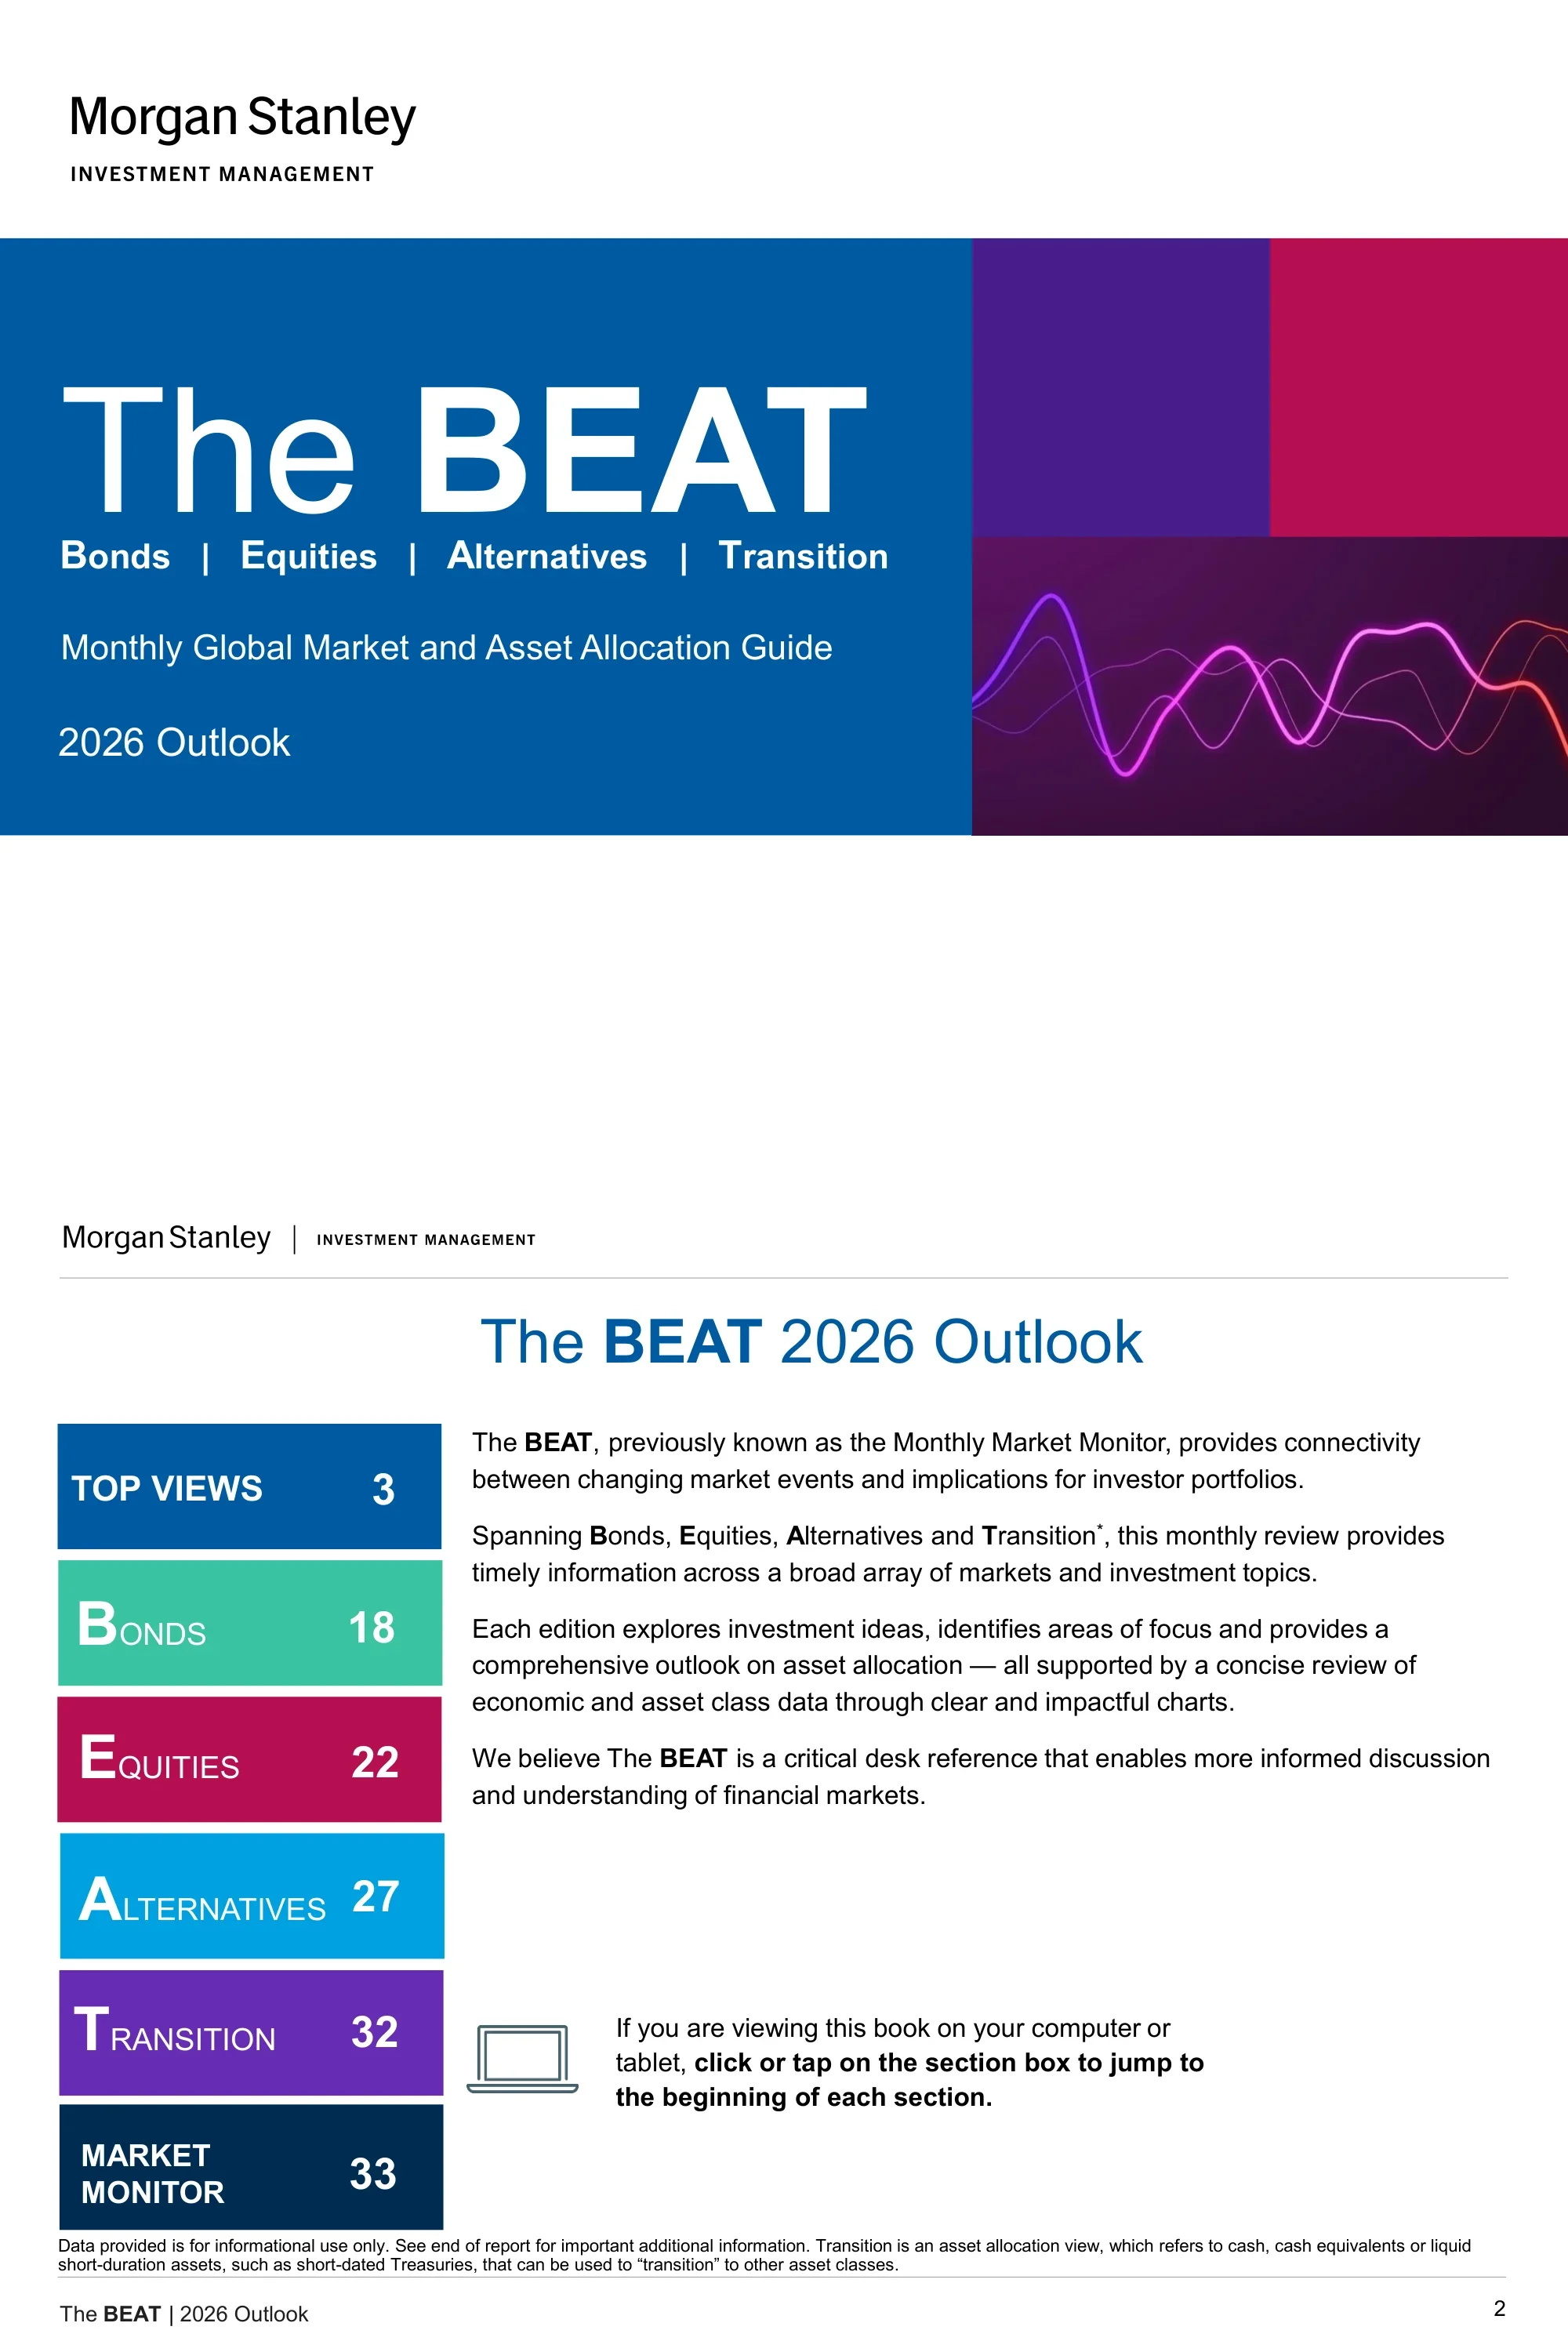
Perspektywy BEAT 2026 — miesięczny przewodnik po globalnym rynku i alokacji aktywów Morgan Stanley Investment Management, obejmujący obligacje, akcje, aktywa alternatywne i transformację (Transition) na rok 2026.
Szybka Nawigacja
Tagi
Udostępnij slajdy
Perspektywy BEAT 2026 — miesięczny przewodnik po globalnym rynku i alokacji aktywów Morgan Stanley Investment Management, obejmujący obligacje, akcje, aktywa alternatywne i transformację (Transition) na rok 2026.
Szczegółowy widok każdej strony slajdu, w tym układu, kluczowej treści i elementów wizualnych.
Strona tytułowa z tytułem 'The BEAT', podtytułem 'Bonds | Equities | Alternatives | Transition' i brandingiem '2026 Outlook' na granatowym tle z abstrakcyjną grafiką fal w kolorze fioletowym/magenta.
Okładka typu full-bleed z wyśrodkowanym tekstem tytułu, logo Morgan Stanley Investment Management i abstrakcyjną dekoracyjną grafiką fali w dolnej części.
Wymienia sześć głównych sekcji (Top Views str. 3, Bonds str. 18, Equities str. 22, Alternatives str. 27, Transition str. 32, Market Monitor str. 33) i opisuje The BEAT jako podręczny przewodnik łączący wydarzenia rynkowe z implikacjami dla portfela.
Czysty układ dwukolumnowy z nazwami sekcji po lewej stronie i numerami stron po prawej, wstępny akapit na górze opisujący cel przewodnika.
Przedstawia tezę, że w 2026 roku może nastąpić ożywienie gospodarcze w kształcie litery U, wspierane przez procykliczną politykę, stabilizację inflacji/rynku pracy, koncentrację na deregulacji i międzynarodową politykę prorozwojową, w tym reindustrializację UE.
Strona ze streszczeniem, oparta na tekście, z wypunktowanymi tezami i narracją pomocniczą pod nagłówkiem sekcji pogrubioną czcionką.
Sześć ponumerowanych aktywnych poglądów inwestycyjnych: przeważenie akcji amerykańskich, preferowanie amerykańskich spółek o dużej kapitalizacji z ekspozycją na spółki o średniej kapitalizacji, selektywne przeważenia w Europie, niedoważenie dłuższego terminu zapadalności z tendencją do wzrostu nachylenia krzywej, preferowanie kredytów o wyższej rentowności oraz Non-Agency MBS/RMBS jako najwyżej oceniane przeważenie obligacji.
Format ponumerowanej listy z sześcioma odrębnymi poglądami, każdy zwięzłym nagłówkiem i uzasadnieniem pomocniczym w ustrukturyzowanej siatce.
Macierz alokacji aktywów obejmująca Bonds, Equities, Alternatives i Transition z kropkami przekonania w zakresie od podwójnego niedoważenia do podwójnego przeważenia dla każdej subklasy aktywów.
Tabela macierzowa z czterema kolumnami ze skalą kropek przekonania (-- do ++) dla każdego wiersza klasy aktywów, oznaczona kolorami według sekcji BEAT.
Komentarz narracyjny na temat reprezentatywnych pozycji portfela: niedoważenie duration z 10-letnimi UST powyżej 4%, niedoważenie kredytu ze względu na niskie spready, akcje neutralne z przeważeniem USA regionalnie i surowce neutralne ze strukturalnymi wiatrami w plecy dla metali szlachetnych.
Blok komentarzy podzielony na cztery sekcje z nagłówkami kategorii pogrubioną czcionką (Duration, Credit, Equities, Commodities) i pomocniczymi akapitami prozy.
Szczegółowa macierz alokacji dla instrumentów o stałym dochodzie obejmująca obligacje rządowe (USTs, TIPS, Eurozone, EM hard/local) i kredyty publiczne (munis, IG, MBS/ABS, HY, kredyty bankowe) z ocenami przekonania; najwyższe przekonanie o przeważeniu w MBS/ABS.
Tabela dwusekcyjna (Obligacje Rządowe i Kredyty Publiczne) z wierszami subklas aktywów i kolumną ocen przekonania.
Szczegółowy komentarz dotyczący subklas aktywów na temat uzasadnienia pozycjonowania dla każdego segmentu instrumentów o stałym dochodzie, w tym uzasadnienie niedoważania IG, przeważania TIPS i europejskich peryferiów oraz przeważania kredytów bankowych.
Komentarz wieloakapitowy zorganizowany według subklas aktywów z pogrubionymi podtytułami dla każdej kategorii instrumentów o stałym dochodzie.
Macierz alokacji akcji obejmująca USA, strefę euro, Japonię i EM według stylu (growth vs value, quality, size, cyclicals vs defensives) z ocenami przekonania; przeważenie USA, ukierunkowana ekspozycja na Europę, preferowanie spółek o dużej kapitalizacji i cyklicznych.
Tabela macierzowa regionalnych i stylowych czynników z ocenami przekonania, zorganizowana według geografii i wierszy stylów inwestycyjnych.
Komentarz na temat przeważenia USA wynikającego z siły zysków w 3Q25 i adopcji AI; Europa neutralna z ukierunkowanymi przeważeniami banków/niemieckich spółek o średniej kapitalizacji; Japonia neutralna ze względu na niepewność taryfową; EM neutralne z uwzględnieniem rozejmu handlowego z Chinami i przeciwności w Indiach.
Blok komentarzy dla czterech regionów (USA, Europa, Japonia, EM) z pogrubionymi podtytułami krajów/regionów i pomocniczymi akapitami uzasadniającymi.
Cztery kluczowe motywy inwestycyjne na rok 2026 wraz z pomysłami na ich wdrożenie: Globalna Ekspansja Fiskalna, Renesans Inwestycyjny w UE, Boom Produktywności w USA i Drogi Kredyt Korporacyjny — każdy z nich przedstawia pomysły na transakcje z przeważeniem i niedoważeniem.
Tabela z czterema wierszami zawierająca nazwę motywu, opis i kolumny implementacyjne; zielony tekst dla przeważonych i czerwony tekst dla niedoważonych.
Wykres liniowy wykorzystania mocy produkcyjnych w przemyśle w USA, wskaźnika ofert pracy JOLTS i warunków finansowych NY Fed z lat 2015–2025, ukazujący osłabienie rynku pracy i cyklu przemysłowego, które przerwało odbicie w środku cyklu.
Wykres liniowy na pełnej szerokości z trzema seriami danych, legendą, osią czasu 2015–2025 i tytułem wykresu z objaśniającym podpisem poniżej.
Tabela przedstawiająca cztery czynniki przyspieszenia wzrostu w 2026 roku: łagodzenie polityki Fed, polityka fiskalna poprzez ulgi podatkowe OBBBA, polityka handlowa z szczytowymi przeciwnościami taryfowymi zanikającymi w drugiej połowie 2026 roku i Deregulacja.
Tabela z czterema wierszami z nazwą czynnika i szczegółowymi kolumnami opisu, pogrubionymi nagłówkami czynników i tekstem objaśniającym.
Wykresy pokazujące, że 62% firm z S&P 500 omawiało AI podczas telekonferencji dotyczących wyników za 3Q25, z podziałem na sektory, na czele z usługami komunikacyjnymi, finansami i technologiami informacyjnymi.
Strona z wykresem dwupanelowym ze statystyką nagłówkową (62%), wykresem słupkowym wskaźników dyskusji o AI w sektorach i tekstem objaśniającym.
Dwa scenariusze ryzyka spadkowego: Ryzyko spadkowe nr 1 to pogorszenie sytuacji na rynku pracy zilustrowane wykresem wstępnych wniosków o zasiłek dla bezrobotnych; Ryzyko spadkowe nr 2 to wzrost inflacji pozataryfowej zilustrowany wykresem Atlanta Fed Wage Tracker.
Układ dwupanelowy z każdym scenariuszem ryzyka spadkowego w oddzielnej kolumnie, z których każda zawiera wykres i opisową narrację ryzyka.
Ekspansja fiskalna Niemiec odzwierciedla okres po Zjednoczeniu (23,4% vs 19,9% skumulowanej zmiany w saldzie skorygowanym cyklicznie), a budżet dodatkowy Japonii jest najwyższy od 20 lat, co ilustruje ekspansję fiskalną jako globalny temat na rok 2026.
Układ z dwoma wykresami: wykres porównawczy fiskalny Niemiec po jednej stronie i wykres słupkowy budżetu dodatkowego Japonii po drugiej stronie, z podpisami objaśniającymi.
Wykresy słupkowe przedstawiające zmiany rok do roku stóp procentowych banków centralnych G10 i głównych rynków wschodzących (EM) dla lat 2025 i 2026, ilustrujące, że łagodzenie polityki pieniężnej jest kontynuowane, ale w wolniejszym tempie na całym świecie.
Podwójny układ wykresów słupkowych z bankami centralnymi G10 po lewej stronie i głównymi bankami centralnymi EM po prawej stronie, pokazujący zmiany stóp procentowych rok do roku w latach 2025 i 2026.
Wykres reguły Taylora vs stopy Fed Funds (1991–2025) wspierający scenariusz niedoważenia dłużnego, z przypadkiem bazowym na poziomie 3,7%, wyceną rynkową na poziomie 3,1%, ryzykiem przegrzania na poziomie 4,9% i ryzykiem recesji na poziomie 1,5%.
Wykres szeregów czasowych na całej szerokości strony z nałożonymi regułą Taylora i stopą Fed Funds, pasmami zakresu scenariuszy z adnotacjami i tabelą wspierającą scenariusze stóp.
Wykres zaległości na kartach kredytowych i prognoza stopy niewypłacalności Moody's do 2026 roku pokazują, że pomimo niskich spreadów, podstawowe fundamenty kredytowe pozostają zdrowe.
Układ z dwoma wykresami: trend zaległości na kartach kredytowych po lewej stronie i wykres słupkowo-liniowy prognozy stopy niewypłacalności Moody's po prawej stronie.
Krzywa dochodowości obligacji komunalnych w porównaniu z krzywą obligacji skarbowych, podkreślająca najbardziej stromą część od 10 do 20 lat jako kluczowy obszar zainteresowania aktywnym zarządzaniem obligacjami komunalnymi w 2026 roku.
Podwójny wykres krzywej dochodowości porównujący krzywą obligacji komunalnych z krzywą obligacji skarbowych, z terminem zapadalności na osi x i dochodowością na osi y, z adnotacją o najbardziej stromym segmencie.
Rangi percentylowe spreadu w porównaniu z 10-letnią historią pokazują Non-Agency RMBS na 56. percentylu i CMBS na 66. percentylu, przy czym obecne rentowności powyżej 10-letnich średnich wspierają przeważenie obligacji o najwyższym przekonaniu.
Układ dwupanelowy z wykresem słupkowym rangi percentylowej spreadu dla sekurytyzowanych sektorów i tabelą porównawczą obecnej rentowności z 10-letnią średnią.
Wykres ISM Composite PMI vs S&P 500 12-miesięczny całkowity zwrot z lat 1997–2025 pokazujący, że poprawiające się odczyty PMI historycznie korelują z pozytywnymi zwrotami z akcji.
Wykres szeregów czasowych z dwiema osiami, z ISM PMI na jednej osi i S&P 500 12-miesięcznym zwrotem na drugiej, obejmujący lata 1997–2025.
Stopy wzrostu EPS dla sektorów wzrostowych, cyklicznych i defensywnych od 2023 do szacunków na 2026, identyfikujące, które sektory mogą napędzać wzrost oczekiwań dotyczących zysków.
Grupowany wykres słupkowy lub liniowy pokazujący wzrost EPS według kategorii sektorów (wzrostowe/cykliczne/defensywne) w okresie 2023–2026.
Momentum AI vs ożywienie cykliczne według regionu, pokazujące USA z ~13% wzrostem EPS, prowadzonym przez sektory wzrostowe, i EM z ~17% wzrostem EPS, z różnymi profilami czynników napędowych dla Europy i Japonii.
Regionalna matryca porównawcza lub wykres kwadratowy pokazujący pozycjonowanie momentum AI vs ożywienia cyklicznego dla USA, Europy, Japonii i EM z adnotacjami wzrostu EPS.
Wkład wzrostu EPS MSCI Europe według sektora, pokazujący, że sektor finansowy i przemysłowy dominują obecnie we wkładach w zyski, co stanowi zmianę strukturalną w porównaniu z okresem 2009–2019.
Słupkowy wykres skumulowany wkładu EPS sektorów MSCI Europe porównujący obecny okres z historyczną bazą odniesienia z lat 2009–2019.
Trzy powody, dla których oczekuje się przedłużenia hossy: Rok 4 hossy historycznie osiąga średnio 13.7% zwrotu, środowisko sprzyjającej polityki pieniężnej daje średnio 1.7% zwrotu, gdy stopy procentowe spadają, a OBBBA zapewnia 170.4 mld USD pomocy konsumentom z polityki fiskalnej.
Układ z trzema panelami wspierającymi dowody, każdy panel zawierający wykres lub punkt danych wspierający tezę o przedłużeniu hossy.
Przegląd perspektyw rynków prywatnych według subklasy aktywów: PE neutralne/pozytywne ze względu na poprawę fuzji i przejęć, Private Credit neutralne z taktyczną ostrożnością, Infrastructure neutralne/pozytywne ze względu na centra danych, Real Estate pozytywne ze względu na mieszkania/przemysł, Natural Resources neutralne/pozytywne ze względu na grunty rolne.
Tabela podsumowująca z pięcioma wierszami, z subklasą aktywów, oceną perspektyw i kolumnami z kluczowymi komentarzami.
Pozytywnie o wykupach i kapitale wzrostu, neutralnie o venture capital; wyceny wykupów na poziomie 10–11x w porównaniu z 14–15x dla akcji publicznych, a AI konsoliduje ponad 50% rynku VC.
Strona o podzielonym układzie z analizą wykupów/wzrostu po jednej stronie i analizą venture capital po drugiej, wspartą wykresami porównawczymi wycen.
Pożyczki bezpośrednie oceniane jako mniej atrakcyjne, podczas gdy sytuacje specjalne są lepiej pozycjonowane; odsetki PIK rosną jako wskaźnik stresu, a spready nowych emisji zawężają się jako sygnał ostrzegawczy.
Układ dwupanelowy z oceną pożyczek bezpośrednich po jednej stronie i analizą możliwości sytuacji specjalnych po drugiej, z wykresami spreadu i PIK.
Konstruktywnie o infrastrukturze energetycznej i selektywnie o infrastrukturze cyfrowej; silny popyt na centra danych, pozytywnie o odnawialnych źródłach energii, negatywnie do neutralnie o infrastrukturze transportowej.
Tabela lub wykres podziału na subsektory z wierszami energii/cyfryzacji/transportu i ocenami perspektyw konstruktywnymi/selektywnymi/ostrożnymi.
Nieruchomości mieszkaniowe i przemysłowe wspierane długoterminowymi trendami, ze stopami kapitalizacji (cap rates) na najlepszym poziomie wejścia od czasu kryzysu finansowego (post-GFC), podczas gdy nowe inwestycje znacząco zredukowały podaż.
Analiza sektora nieruchomości z wykresem stóp kapitalizacji (cap rate) pokazującym obecne poziomy w porównaniu z historycznymi danymi po kryzysie finansowym (post-GFC) oraz komentarzem dotyczącym równowagi podaży i popytu.
Macierz korelacji pięcio- i dziesięcioletniej pomiędzy głównymi klasami aktywów, w tym S&P 500, rynki międzynarodowe, rynki wschodzące (EM), spółki o małej kapitalizacji (Small Cap), US Aggregate, obligacje komunalne (Municipal), obligacje wysokodochodowe (High Yield), kredyty bankowe (Bank Loan) i surowce (Commodities).
Pełna tabela macierzy korelacji z klasami aktywów na obu osiach, komórki oznaczone kolorami od wysokiej korelacji dodatniej do wysokiej korelacji ujemnej, z kolumnami 5-letnimi i 10-letnimi.
Porównanie rentowności 10-letnich obligacji skarbowych rynków rozwiniętych i wschodzących (developed market and emerging market) w różnych krajach, zapewniające globalny przegląd stóp procentowych.
Wykres słupkowy lub tabela porównująca rentowności 10-letnich obligacji skarbowych DM i EM z etykietami krajów i aktualnymi wartościami rentowności.
Kompleksowa tabela aktualnych kluczowych stóp procentowych w porównaniu z sytuacją sprzed 12 miesięcy dla stóp procentowych banków centralnych, stóp krótkoterminowych i benchmarkowych rentowności dla głównych gospodarek.
Wielokolumnowa tabela danych z nazwą stopy procentowej, aktualną wartością i wartością sprzed 12 miesięcy dla wszystkich głównych globalnych stóp procentowych.
Stopy procentowe banków centralnych i rynkowe oczekiwania dotyczące przyszłych stóp procentowych (market-implied forward rate expectations) dla głównych banków centralnych na całym świecie.
Wykres lub tabela pokazująca aktualne stopy procentowe i ścieżki przyszłych stóp procentowych wyceniane przez rynek dla Fed, EBC, BOJ, BOE i innych głównych banków centralnych.
Krzywe rentowności obligacji skarbowych USA i tabela wyników pokazująca aktualny kształt krzywej, porównania historyczne i atrybucję zwrotu w zależności od terminów zapadalności obligacji skarbowych.
Podwójny panel z wykresem krzywej rentowności obligacji skarbowych USA i tabelą danych dotyczących wyników/charakterystyk poniżej.
Wyniki walut rynków rozwiniętych i porównanie rentowności pokazujące zwroty i aktualne poziomy rentowności głównych walut DM w stosunku do dolara amerykańskiego.
Wykres słupkowy zwrotów walutowych z odpowiednią tabelą rentowności dla walut DM.
Kompleksowa tabela charakterystyk i wyników indeksów obligacji obejmująca rentowność, duration, spread, jakość i wskaźniki zwrotu dla wszystkich głównych indeksów fixed income.
Duża, wielokolumnowa tabela danych z wierszami indeksów obligacji i kolumnami charakterystyk/wyników, w tym zwroty YTD, 1-roczne i 3-letnie.
Wykres zakresu pokazujący aktualne spready kredytowe w porównaniu z historycznymi zakresami dla wszystkich głównych sektorów kredytowych, umożliwiający ocenę wartości względnej w całym uniwersum kredytowym.
Poziomy wykres słupkowy zakresu z wierszami sektorów kredytowych pokazującymi minimalne, maksymalne, średnie i aktualne poziomy spreadu w punktach bazowych.
Szczegółowe dane dotyczące wyników obligacji korporacyjnych o ratingu inwestycyjnym i high yield, w tym zwroty indeksów, poziomy spreadu, wolumeny emisji i statystyki przepływów funduszy.
Strona podzielona na dwie sekcje: dane IG na górze i dane HY na dole, każda z tabelą wyników i wykresem pomocniczym.
Kontynuacja analizy obligacji korporacyjnych z wykresami trendów spreadów i danymi dotyczącymi wskaźników niewypłacalności dla rynków o ratingu inwestycyjnym i wysokodochodowych.
Układ z dwoma wykresami przedstawiającymi historię spreadów i trendy wskaźników niewypłacalności dla rynku obligacji korporacyjnych.
Tabela wyników indeksów obligacji komunalnych obejmująca główne indeksy muni według terminu zapadalności, jakości kredytowej i sektora z danymi YTD i trailing return.
Wielowierszowa tabela wyników zorganizowana według typu indeksu muni, terminu zapadalności i jakości kredytowej z kolumnami okresu zwrotu.
Wskaźniki rentowności obligacji komunalnych AAA w stosunku do obligacji skarbowych oraz analiza spreadów jakości kredytowej ilustrujące względną wartość na rynku muni.
Układ z dwoma wykresami z wykresem wskaźnika muni-to-Treasury po lewej stronie i wykresem spreadu jakości kredytowej po prawej stronie.
Dane dotyczące wyników i charakterystyki rynków obligacji EM sovereign hard currency, EM corporate i EM local currency.
Tabela wyników podzielona na trzy sekcje (EM sovereign, EM corporate, EM local) ze spreadem, rentownością i metrykami zwrotu.
Porównanie rentowności obligacji skarbowych w walutach lokalnych dla krajów rozwiniętych i rynków wschodzących, zapewniające globalny obraz krajobrazu stóp procentowych.
Wykres słupkowy lub tabela przedstawiająca lokalne rentowności obligacji skarbowych dla krajów DM i EM posortowane według poziomu rentowności.
Roczna tabela rankingowa zwrotów dla klas aktywów fixed income pokazująca roczne wyniki z wielu lat do bieżącego okresu.
Tabela rankingowa/kołdra wyników oznaczona kolorami z klasami aktywów fixed income w kolumnach i latami w wierszach, posortowana według zwrotu.
Porównanie zwrotów value, core i growth według kapitalizacji rynkowej (duża, średnia, mała) w okresach 1-miesięcznych, 1-rocznych i 3-letnich.
Siatka macierzy style-box pokazująca zwroty dla 9 kombinacji stylu/wielkości w trzech okresach czasowych.
Historyczna i bieżąca analiza stopy dywidendy dla głównych indeksów akcji wraz z danymi korelacji S&P 500 i poziomami indeksu zmienności VIX.
Strona z wieloma wykresami z wykresem trendu stopy dywidendy, wykresem korelacji akcji i wykresem zmienności VIX.
Wskaźniki P/E na następne dwanaście miesięcy według regionu i stylu inwestycyjnego pokazujące bieżące poziomy w porównaniu z historycznymi maksimami, minimami i średnimi dla globalnych rynków akcji.
Wykres słupkowy lub punktowy z NTM P/E dla każdego regionu/stylu, pokazujący bieżący punkt w porównaniu z słupkami zakresu high/low/average.
Wskaźniki NTM P/E na poziomie sektorowym S&P 500 porównujące bieżącą wycenę z historycznymi zakresami wysokimi, niskimi i średnimi dla wszystkich 11 sektorów GICS.
Wykres zakresu sektor po sektorze z bieżącym punktem P/E i historycznymi słupkami zakresu min/max/średnia dla każdego sektora S&P 500.
Oczekiwany a rzeczywisty wzrost zysku na akcję (earnings per share) według regionu i sektora, śledzenie szacunków konsensusu w porównaniu z zrealizowanym EPS dla globalnych rynków akcji.
Wielopanelowy wykres przedstawiający oczekiwany i rzeczywisty wzrost EPS dla rynków akcji w USA, na rynkach międzynarodowych i EM według sektora.
Miesięczne stopy zwrotu S&P 500 analizowane według kwintyli czynnikowych, w tym wzrost zysków, wskaźnik C/Z (P/E ratio), ROE, kapitalizacja rynkowa, beta i stopa dywidendy.
Tabela analizy czynnikowej lub wykres słupkowy przedstawiający średnie miesięczne stopy zwrotu posortowane według kwintyla czynnikowego dla sześciu charakterystyk akcji.
Stopy zwrotu S&P 500 od początku roku (YTD) analizowane według tych samych kwintyli czynnikowych (wzrost zysków, P/E, ROE, kapitalizacja rynkowa, beta, stopa dywidendy) co analiza miesięczna.
Tabela analizy czynnikowej lub wykres słupkowy przedstawiający średnie stopy zwrotu YTD według kwintyla czynnikowego, odzwierciedlający format miesięczny.
Stopy zwrotu sektorowe S&P 500 i MSCI World za okresy 1-miesięczne i 1-roczne we wszystkich głównych sektorach GICS.
Tabela stóp zwrotu sektorowych z podwójnym indeksem, z kolumnami S&P 500 i MSCI World dla okresów zwrotu 1-miesięcznych i 1-rocznych.
Szczegółowa tabela charakterystyk indeksu z metrykami sektorowymi oraz wykresy kołowe wag sektorowych S&P 500 i MSCI World pokazujące aktualny skład portfela.
Podzielona strona z tabelą metryk na górze lub po lewej stronie i dwoma wykresami kołowymi pokazującymi wagi sektorowe S&P 500 i MSCI World.
Kompleksowa tabela zwrotów z akcji obejmująca akcje amerykańskie, akcje globalne i zwroty sektorowe dla wielu okresów czasu.
Wielowierszowa tabela wyników z wierszami klas aktywów kapitałowych i kolumnami zwrotów za okresy (1 miesiąc, 3 miesiące, od początku roku, 1 rok, 3 lata, 5 lat).
Roczny ranking zwrotów w formie mozaiki dla klas aktywów kapitałowych (Growth, Value, S&P 500, itp.) pokazujący roczne rankingi wyników w ciągu wielu lat.
Oznaczona kolorami mozaika wyników z klasami aktywów kapitałowych uszeregowanymi według rocznego zwrotu od najlepszego (góra) do najgorszego (dół) dla każdego roku kalendarzowego.
Szczegółowa tabela zwrotów z surowców według podkategorii obejmująca rolnictwo, energię, metale przemysłowe, metale szlachetne i zwierzęta gospodarskie w wielu okresach zwrotu.
Tabela wielosekcyjna zorganizowana według podkategorii surowców z indywidualnymi wierszami surowców i kolumnami okresów zwrotu.
Roczny ranking wyników w formie mozaiki dla strategii funduszy hedgingowych pokazujący, jak różne strategie plasowały się względem siebie w każdym roku.
Oznaczona kolorami mozaika wyników z kategoriami strategii funduszy hedgingowych uszeregowanymi według rocznego zwrotu dla każdego roku kalendarzowego.
10 najlepszych i 10 najgorszych kategorii funduszy inwestycyjnych i ETF pod względem przepływów środków, pokazujące, gdzie kapitał inwestorów wpływa i wypływa.
Układ dwukolumnowy z 10 najlepszymi kategoriami napływu po jednej stronie i 10 najlepszymi kategoriami odpływu po drugiej stronie, z kwotami przepływów w dolarach.
Kompleksowa tabela rocznych rankingów zwrotów dla wszystkich głównych klas aktywów (akcje, instrumenty o stałym dochodzie, alternatywne) od 2015 roku do YTD 2025.
Pełnostronicowa, oznaczona kolorami mozaika wyników obejmująca wszystkie główne klasy aktywów i ponad 10 lat kalendarzowych.
Zdjęcie zespołu i biografie dla Portfolio Solutions Group, z udziałem Jima Carona (CIO) i innych kluczowych członków zespołu, w tym Marka Bavoso.
Siatka zdjęć zespołu z indywidualnymi portretami, imionami i nazwiskami oraz stanowiskami członków Portfolio Solutions Group.
Pełna lista członków Asset Allocation Committee wraz z ich imionami i nazwiskami oraz stanowiskami w Morgan Stanley Investment Management.
Sformatowana lista lub tabela imion i nazwisk członków komitetu z odpowiadającymi im stanowiskami/rolami.
Kompleksowy słownik definicji indeksów dla wszystkich benchmarków i indeksów, do których odniesiono się w prezentacji.
Dwukolumnowy słownik tekstowy z nazwą indeksu pogrubioną i definicją w tekście zwykłym, zorganizowany alfabetycznie lub logicznie.
Kontynuacja definicji indeksów oraz definicje terminów ogólnych i wstępne informacje o ryzyku dla prezentacji.
Kontynuowany dwukolumnowy format słownika przechodzący w sekcję ujawniania ryzyka z oddzieleniem nagłówka.
Szczegółowe rozważania dotyczące ryzyka dla klas aktywów omówionych w prezentacji oraz dodatkowe zastrzeżenia prawne i informacyjne.
Strona z gęstym tekstem z sekcją Risk Considerations, po której następuje sekcja Additional Information, z użyciem małej czcionki dla tekstu zgodności z przepisami.
Zastrzeżenia prawne i dotyczące dystrybucji specyficzne dla jurysdykcji dla inwestorów z regionu EMEA, Bliskiego Wschodu i Stanów Zjednoczonych.
Wielosekcyjna strona z zastrzeżeniami prawnymi zorganizowana według jurysdykcji z wyraźnie wyodrębnionymi sekcjami EMEA, Bliskiego Wschodu i USA.
Zastrzeżenia prawne i informacje o dystrybucji specyficzne dla jurysdykcji Azji i Pacyfiku dla Morgan Stanley Investment Management.
Pełnostronicowy tekst zastrzeżeń prawnych zorganizowany według kraju lub jurysdykcji Azji i Pacyfiku.
Częste pytania dotyczące tego slajdu i podstawowej treści prezentacji.
Perspektywy BEAT 2026 to 68-stronicowy przewodnik inwestycyjny dla inwestorów instytucjonalnych, publikowany przez Morgan Stanley Investment Management. BEAT to skrót od Bonds, Equities, Alternatives i Transition — czterech filarów klas aktywów, które obejmuje. Służy jako miesięczny materiał referencyjny łączący wydarzenia rynkowe z implikacjami portfelowymi dla profesjonalnych inwestorów.
Sześć najważniejszych aktywnych poglądów to: przeważenie akcji amerykańskich, preferowanie spółek amerykańskich o dużej kapitalizacji z pewną ekspozycją na spółki o średniej kapitalizacji, selektywne przeważenia w Europie (banki i beneficjenci niemieckiej polityki fiskalnej), niedoważenie duration z tendencją do wzrostu nachylenia krzywej dochodowości, preferowanie kredytów o wyższej rentowności od kredytów o ratingu inwestycyjnym oraz Non-Agency MBS/RMBS jako obligacje o najwyższym przekonaniu do przeważenia.
Centralną tezą jest przejście 'Od ożywienia w kształcie litery K do ożywienia w kształcie litery U', gdzie cztery czynniki wspierają przyspieszenie wzrostu w 2026 roku: łagodzenie polityki Rezerwy Federalnej, stymulacja polityki fiskalnej poprzez pakiet podatkowy OBBBA, słabnące przeciwności polityki handlowej w drugiej połowie 2026 roku oraz deregulacja — razem umożliwiające wznowienie odbicia w środku cyklu.
Sekcja Aktywa Alternatywne obejmuje private equity (pozytywne nastawienie do wykupów, neutralne do venture capital), private credit (neutralne z ostrożnością w odniesieniu do bezpośredniego udzielania pożyczek, preferencja dla sytuacji specjalnych), infrastrukturę (konstruktywne nastawienie do energii, selektywne do centrów cyfrowych/danych), nieruchomości (pozytywne nastawienie do mieszkalnych i przemysłowych) oraz zasoby naturalne. Każda podklasa aktywów zawiera ocenę perspektyw i kluczowe czynniki.
Najwyższe przekonanie do przeważenia dotyczy Non-Agency MBS i RMBS (percentyl spreadu na poziomie 56, rentowność powyżej średnich 10-letnich). Inne preferencje obejmują TIPS (ochrona przed inflacją), obligacje EM w twardej walucie i kredyty bankowe. Zespół jest ogólnie niedoważony w duration i niedoważony w kredytach o ratingu inwestycyjnym ze względu na niskie spready.
Sekcja Market Monitor obejmuje strony od 33 do 61 — 29 stron szczegółowych danych rynkowych obejmujących rentowność obligacji skarbowych, kluczowe stopy procentowe, politykę pieniężną, obligacje skarbowe USA, waluty, charakterystykę obligacji, analizę spreadów, obligacje korporacyjne i komunalne, rynki wschodzące, wycenę akcji, zyski, zwroty z czynników, surowce, fundusze hedgingowe, przepływy funduszy i wieloletnie zestawienia wyników klas aktywów.
Prezentacja wykorzystuje przejrzysty, profesjonalny format instytucjonalny na białym tle z charakterystycznym granatowym kolorem Morgan Stanley (#003B73) dla nagłówków i akcentów. Wykresy wykorzystują spójną paletę kolorów niebieskiego, szarego, turkusowego, magenta i fioletowego. Każda strona ma stopkę z napisem 'The BEAT | 2026 Outlook' z numerem strony. Źródła danych obejmują Bloomberg, FactSet i Morningstar.
Tak. Prezentacja demonstruje najlepsze praktyki w zakresie komunikacji alokacji aktywów dla inwestorów instytucjonalnych: jasne ramy najważniejszych poglądów z ocenami przekonania, szczegółowe analizy klas aktywów w poszczególnych sekcjach, kompleksowy dodatek danych rynkowych, analiza ryzyka w wielu scenariuszach i pełne zastrzeżenia prawne. Może służyć jako odniesienie strukturalne dla prezentacji perspektyw inwestycyjnych dotyczących fixed income, akcji lub multi-asset.

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
Odwołuj się do profesjonalnych projektów, wybierz swój styl i generuj slajdy z idealnym renderowaniem tekstu. Napędzane przez Nano Banana—zacznij tworzyć swoją prezentację teraz.
Twój Agent AI dla slajdów. Oszczędzaj czas, błyszcz szybciej dzięki inteligentnemu tworzeniu prezentacji.


© 2026 2slides. Wszelkie prawa zastrzeżone.