
수록 모음: 투자자 발표자료 사례 · 인도 기업 IR 자료 예시
Tata Motors Passenger Vehicles FY27 2분기 실적 발표 프레젠테이션 — 2026년 9월 30일로 종료된 분기에 대한 Tata Motors Passenger Vehicles Ltd(NSE: TMPV, BSE: 500570, 구 Tata Motors Ltd)의 45페이지 분량 투자자 데크입니다. 연결 실적, Jaguar Land Rover(JLR), 인도 승용차 및 전기차 사업부와 상세 재무 부록을 다룹니다.
이 프레젠테이션의 표지를 스타일 참고 자료로 사용해 내 콘텐츠로 슬라이드를 만듭니다. 아래에서 원하는 페이지를 골라 그 레이아웃을 참고로 쓸 수도 있습니다.
빠른 탐색
태그
슬라이드 공유
Tata Motors Passenger Vehicles FY27 2분기 실적 발표 프레젠테이션 — 2026년 9월 30일로 종료된 분기에 대한 Tata Motors Passenger Vehicles Ltd(NSE: TMPV, BSE: 500570, 구 Tata Motors Ltd)의 45페이지 분량 투자자 데크입니다. 연결 실적, Jaguar Land Rover(JLR), 인도 승용차 및 전기차 사업부와 상세 재무 부록을 다룹니다.
레이아웃, 주요 콘텐츠 및 시각적 요소를 포함한 각 슬라이드 페이지의 상세 보기.
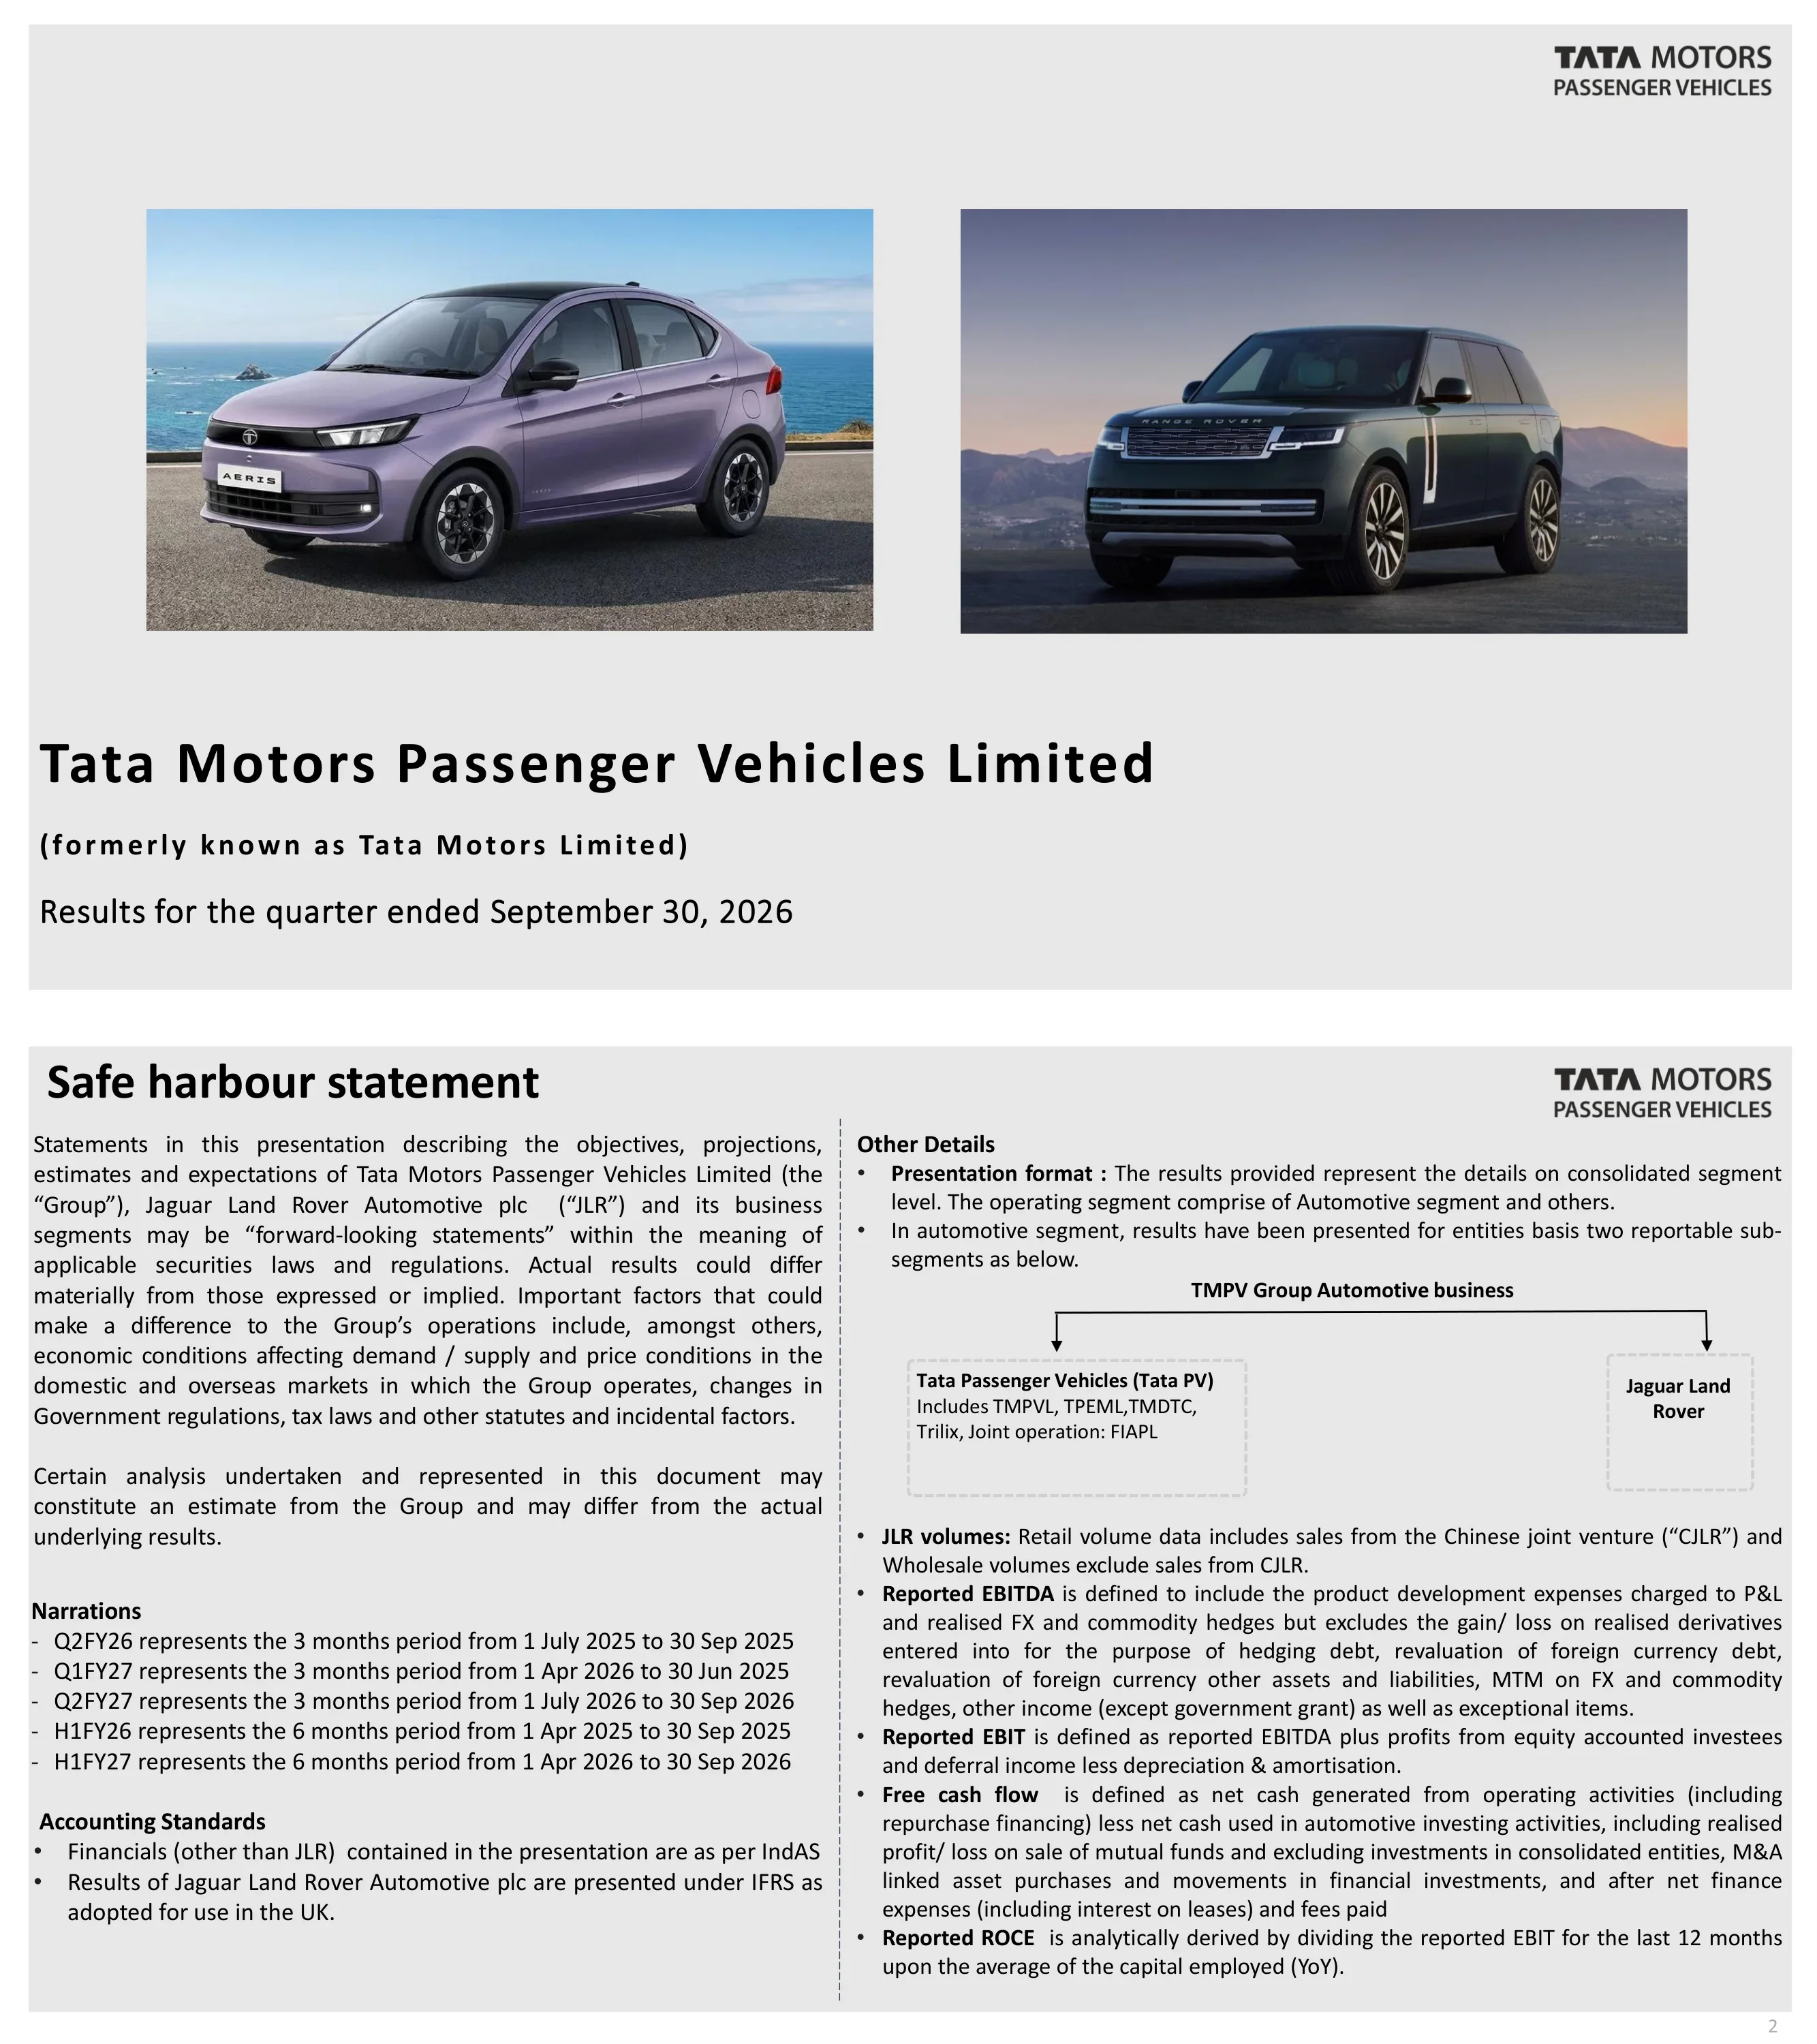
Tata Motors Passenger Vehicles Limited(구 Tata Motors Limited)의 커버 슬라이드로, '2026년 9월 30일 종료 분기 실적'이라는 제목이 붙어 있습니다.
연한 회색 슬라이드에 두 장의 사진이 나란히 배치되어 있으며, 그 아래에 왼쪽 정렬된 제목 블록이 있고 오른쪽 상단에 로고가 있습니다.
Tata Motors Passenger Vehicles Limited 그룹 및 Jaguar Land Rover Automotive plc에 대한 미래 예측 진술 면책 조항과 Q2FY26, Q1FY27, Q2FY27, H1FY26, H1FY27 기간에 대한 정의를 포함합니다. JLR 이외의 재무 제표는 IndAS를 따르며, JLR은 영국에서 채택된 IFRS에 따라 작성되었음을 명시하고 보고된 EBITDA, EBIT, 잉여현금흐름(FCF) 및 ROCE의 정의를 다룹니다.
점선 구분선이 있는 2단 텍스트 슬라이드입니다. 왼쪽 단에는 면책 조항, 기간 정의 및 회계 기준이 있으며, 오른쪽 단에는 용어 정의와 소규모 법인 구조도가 배치되어 있습니다.
주요 성과: 새로운 소비자 대상 글로벌 브랜드 아이덴티티인 TATA.CARS 공개, 인도 시장 내 Aeris 컴팩트 세단 출시, 2026년 10월 75,400대의 역대 최고 판매량 기록을 포함합니다. 2분기에는 Range Rover Electric, Range Rover Sport Electric, Jaguar Type 01 등 3종의 신규 럭셔리 전기차를 출시했습니다.
2행 3열의 6개 이미지 그리드 구조이며, 각 이미지 하단에 캡션이 있고 하단 행에는 중앙 정렬된 소제목이 있습니다.
Q2 FY27 연결 실적(IndAS, ₹K Cr): 매출은 전년 동기(Q2 FY26) 72.3 대비 34.0% 증가한 96.9를 기록했습니다. EBITDA 마진 6.2%, EBIT 1.1%, 예외 항목 제외 세전이익(PBT before exceptional items) 0.4, 순부채 50.8을 기록했습니다. 상반기(H1) 매출은 160.0 대비 20.4% 증가한 192.7이며, H1 EBITDA 6.8%, H1 PBT(bei) 2.0, 도매 판매량은 422,700대 대비 증가한 545,600대를 기록했습니다.
8개 패널의 KPI 그리드: 상단 행은 2분기, 하단 행은 상반기 실적을 보여주며 매출, EBIT %, PBT(bei), FCF/순부채의 4개 열로 구성됩니다. 각 패널에는 소형 막대 그래프와 전년 대비(YoY) 증감 배너가 포함되어 있습니다.
매출 변동 요인(72.3에서 96.9로, ₹K Cr): 판매량 및 믹스 효과 17.5(24.2%), 가격 효과 0.3(0.5%), 환산 효과 5.5(7.5%), 기타 1.3(1.8%)으로 총 34.0% 증가했습니다. PBT(bei)는 (5,462)에서 403(₹ Cr)으로 개선되었으며 JLR이 5,835, PV가 (131), 기타 부문이 161을 기여했습니다. 순부채 50.8(외부 부채 41.5, 리스 9.3)은 PV(7.9), JLR 53.0, TML Holdings 6.0, 기타(0.3)로 구성됩니다. 소제목은 순부채가 FY27에 정점에 도달할 것으로 전망하고 있습니다.
4개의 점선 패널: 매출 워터폴 차트, PBT 워터폴 차트, 누적 순부채 차트, 법인별 순부채 표로 구성됩니다.
Jaguar Land Rover Automotive PLC 섹션의 시작 페이지입니다. 최고재무책임자(CFO) Richard Molyneux가 2026년 9월 30일 종료된 분기 실적을 발표합니다.
제목 행 위 중앙에 대형 히어로 사진이 배치되어 있으며, 발표자 이름과 직함은 우측 정렬, JLR 로고는 우측 상단에 위치합니다.
JLR Q2 FY27 실적(IFRS, £m): 매출은 전년 동기 4,900 대비 20.3% 증가한 5,894를 기록했습니다. 조정 EBIT 마진 1.1%(전년 동기 -8.6%), PBT(bei) 6(전년 동기 -485), 당기순이익(PAT) -451, 잉여현금흐름 -540(전년 동기 -791), 도매 판매량 82,500대, ROCE 4.2를 기록했습니다. 연간 누계(YTD) 매출은 11,504 대비 3.2% 증가한 11,867이며, 조정 EBIT 2.0%, PBT(bei) 115, 순부채 -1,538을 기록했습니다.
그룹 KPI 슬라이드와 동일한 8개 패널 그리드입니다. 상단에 2분기, 하단에 YTD 행이 있으며 막대 그래프와 증감 배너가 포함된 4개의 지표 열로 구성됩니다.
2분기 도매 판매량은 82,500대(YoY +24.7%, QoQ +4.0%), 소매 판매량은 79,000대(YoY -7.5%, QoQ -1.1%)이며 매출은 59억 파운드입니다. 조정 EBIT 마진은 1.1%(상반기 2.0%), PBT(bei)는 2분기 £6m, 상반기 £115m를 기록했습니다. 잉여현금흐름은 -5억 4,000만 파운드이며, 현금 18억 파운드와 미인출 RCF 17억 파운드, 미인출 UKEF 시설 15억 파운드, 2026년 9월 29일 체결된 10억 파운드 규모의 신규 신디케이트 텀론을 포함해 총 60억 파운드의 유동성을 확보했습니다.
왼쪽에는 3개의 헤드라인 블록(판매량 및 매출, 수익성, 현금 흐름)으로 구성된 텍스트 열이 있고, 오른쪽에는 세로형 사진이 배치되어 있습니다.
JLR 브랜드별 도매 판매량(천 단위), Q2 FY26 / Q1 FY27 / Q2 FY27 비교: Range Rover 38.8 / 44.7 / 45.1, Defender 21.3 / 29.2 / 30.0, Discovery 4.6 / 4.6 / 6.7, Jaguar 1.5 / 0.8 / 0.8로 총계 66.2 / 79.3 / 82.5를 기록했습니다. YTD 총계는 153.5 대비 증가한 161.8입니다. Q2 FY27 소매 판매 파워트레인 믹스는 BEV 및 PHEV 15%, MHEV 72%, ICE 13%입니다.
4개의 브랜드별 열 차트와 총계 열, 누적 파워트레인 믹스 열로 구성되며 상단에는 2분기, 하단에는 YTD 데이터가 배치되어 있습니다.
JLR 지역별 도매 판매량(천 단위), Q2 FY26 / Q1 FY27 / Q2 FY27 비교: 북미 17.9 / 27.2 / 27.1, 영국 12.3 / 16.3 / 21.0, 유럽 10.5 / 12.5 / 13.2, 기타 해외 10.9 / 9.5 / 11.3, 중국 11.4 / 8.7 / 6.1, 중동 및 북아프리카(MENA) 3.2 / 5.1 / 3.7입니다. YTD FY27 vs FY26 비교: 북미 54.4 vs 45.1, 영국 37.3 vs 29.6, 중국 14.8 vs 23.1을 기록했습니다.
6개의 지역별 열 차트가 가로로 배열되어 있으며, 상단에 2분기, 하단에 YTD 행이 있고 최하단에 주석이 있습니다.
FY27 1분기 1억 900만 파운드에서 2분기 600만 파운드로의 PBT(bei) 브릿지(단위: 백만 파운드): 물량 및 믹스 (77), 순가격 책정 (33), 공헌 원가 25, 구조적 비용 (0), 외환 및 원자재 (18). 세부 항목으로는 물량 및 믹스 (107) 및 기타 30, 보증 30, 순 엔지니어링 비용 (37), FMI 및 판매 29, 실현 외환 파생상품 (23)이 포함됩니다. 마진 영향은 각각 (1.9)%, 0.5%, (0.0)%, (0.3)%입니다.
콜아웃 라인 항목과 축 하단의 EBIT 마진 행이 포함된 단일 전체 너비 폭포형 차트(Waterfall chart)입니다.
FY27 상반기 JLR 현금 흐름(단위: 백만 파운드): PBT(bei) 115, 비현금 및 기타 943, 법인세 현금 납부 (106), 세후 현금 이익 952, 총 제품 및 기타 투자 (1,766), 운전자본 및 미지급 비용 (724), 잉여현금흐름(FCF) (1,538). 운전자본 조정 전 잉여현금흐름은 £(814)m입니다. 비교 행에는 FY27 1분기 FCF (998) 및 FY26 상반기 (1,549)가 표시됩니다.
운전자본 전 블록 주위에 점선 상자가 있고 차트 아래에 비교 행이 있는 전체 너비 폭포형 차트입니다.
FY27 상반기 투자(단위: 백만 파운드): 자본화된 엔지니어링 비용 932, 비용 처리된 엔지니어링 비용 379, 총 엔지니어링 비용 1,311, 자본 투자 455, 총 투자 1,766(FY26 상반기 1,692와 비교). 부제에는 올해 수정된 투자 목표치가 약 34억 파운드이며, 계획 대비 약 3억 파운드의 비용 절감을 달성할 것이라고 명시되어 있습니다.
5개의 열로 구성된 단일 누적 빌드 차트와 하단의 FY26 상반기 비교 행입니다.
Jaguar Type 01의 야간 항공 사진 위에 'Business Update, Jaguar Land Rover Automotive PLC'라는 문구가 적힌 섹션 구분 페이지입니다.
왼쪽 상단에 제목 텍스트가 겹쳐진 풀 블리드 프레임 사진입니다.
5개의 헤드라인 박스: 중국(경쟁 심화 및 수출 성장), EV 전환(시장별 도입 속도 차이, 중동 분쟁이 유가에 영향을 미쳐 BEV 전환 가속화 시작), 규제(배출가스 및 안전 표준 강화), 지정학적 불확실성(관세, 분쟁, 'Made in Europe'과 같은 원산지 규정), 회복탄력성(공급망, 소프트웨어 스택, 사이버 중단 대응).
넓은 내부 사진 배너 위에 대문자 헤더가 있는 5개의 동일한 윤곽선 텍스트 상자 행입니다.
중국 승용차(PV) 시장 내 로컬 브랜드 점유율이 2021년 41%에서 2025년 64%, 2026년 3분기 70%로 상승했습니다. 중국의 수출은 2026년 580만 대에서 약 950만 대로 증가할 전망입니다. JLR의 수입 및 현지 물량은 FY22 9만 5천 대에서 FY26 5만 8천 대(수입 3만 5천 대, 현지 2만 3천 대)로 감소했으며, CJLR 현지 생산은 2026년 6월 중단되었습니다. JLR의 중국 리셋 전략: 순수 고가치 럭셔리 수입차로의 전환, 양보다 가치 중심, 딜러 네트워크 최적화, 초고액 자산가(UHNW)를 위한 맞춤형 커미션 제공.
시장 점유율 누적 막대, 수출 세로 막대 차트, JLR 물량 누적 막대, 글머리 기호로 된 리셋 계획의 4개 사분면 구성입니다.
JLR의 4대 집중 분야: 두 자릿수 매출 성장(Range Rover, Defender, Discovery, Jaguar), 30만 대 손익분기점(전사적 미션: 탁월한 출시, 공장 출고가 관리, 보증, 비용 효율성, 프로세스 우수성을 바탕으로 2년 내 손익분기 물량을 30만 대 수준으로 회복 목표), 회복탄력성 있는 비즈니스 모델, 그리고 인재.
대문자 헤더와 주황색 구분선이 있는 2x2 그리드이며, 각 셀에는 이미지나 다이어그램이 포함되어 있습니다.
부제: 현재까지 총 약 4,300건의 주문 접수, 12월부터 전시장에 차량 입고 예정. Range Rover Electric(예: Top Gear 'Range Rover. 그 어느 때보다 훌륭하다') 및 Range Rover Sport Electric(예: Autocar, evo, Auto Express 리뷰, 11만 파운드 가격 언급 포함)에 대한 언론 인용구 콜라주입니다.
모델별로 두 개의 사진 콜라주 섹션으로 나뉘며, 각 섹션에는 리뷰 인용구와 매체 로고가 겹쳐져 있습니다.
부제: Jaguar Type 01 공개 이후 약 37만 건의 웹 구성(Configuration) 완료. carwow, GQ, Autocar India, The Independent, carsguide, CAR 등의 언론 인용구가 디자인과 새로운 Jaguar Electric Architecture를 호평하고 있습니다.
Type 01 이미지의 불규칙한 사진 모자이크 위에 인용구와 매체 로고가 겹쳐진 형태입니다.
5대 레버: 마이크로 마켓 성장, 포트폴리오 최적화, 원활한 공급, 품질 및 서비스, 고객 경험. 입증 지표: FY27 상반기 도매 물량 전년 대비 20% 성장, 2026 J.D. Power IQS에서 JLR 5위 기록(2025년 11위에서 상승), 2026 J.D. Power APEAL 중형 프리미엄 SUV 부문 Defender 1위, Jaguar Type 01 뉴욕 프리미어. 2027년 북미 최초의 비스포크(Bespoke) 스튜디오 계획 중.
왼쪽에는 썸네일, 중앙에는 굵은 글씨의 레버 이름과 글머리 기호 행, 오른쪽 열에는 5개의 황갈색 KPI 박스가 배치되어 있습니다.
FY22-FY26 현금 손익분기점 판매량(K): 330, 300, 300, 345, 425이며, FY27은 30만 대 선을 기준으로 한 예측치로 표시되었습니다. 상승 원인으로는 관세, 수익성이 높은 중국 믹스 감소, 경쟁 심화 및 제품 노후화, 고정비 상승을 동반한 통화 가치 상승이 꼽힙니다. Enterprise Missions는 FY26 대비 2년간 17억 파운드 절감을 목표로 합니다: 공장 출고가(ex-works) 기준 6억 2,500만 파운드 가치 창출, 보증 비용 6억 2,500만 파운드 절감, 비용 효율화 4억 5,000만 파운드 절감.
왼쪽: 손익분기점 막대 차트와 4개의 유색 원인 타일. 오른쪽: FY27, FY28 및 파이프라인 혜택 누적 막대 위의 3개 텍스트 열.
JLR FY27 업데이트된 가이던스 vs FY26 실적: 매출 약 250억 파운드(FY26 230억 파운드), EBIT 마진 약 2-3%(0.7%), 잉여현금흐름 약 (12.5)억 파운드((22)억 파운드). 배너: FY28 두 자릿수 EBITDA 및 플러스(+) 잉여현금흐름 달성 목표.
왼쪽의 3행 가이던스 표, 오른쪽과 하단의 내부 상세 사진 2장, 전체 너비의 회색 배너.
Tata Passenger Vehicles 섹션 시작 페이지(Tata PV, EV India, FIAPL JO 실적 및 국제 사업부(PV+EV) 포함). Shailesh Chandra와 Dhiman Gupta 발표.
오른쪽에 발표자 이름이 있는 제목 행 위의 나란히 배치된 사진 2장, 우측 상단 Tata.cars 로고.
Tata PV 인도 사업부: 출고 판매량(IB 포함, 월평균 1,000대 단위)은 Q2 FY27 67.2로, Q2 FY26 48.2 대비 전년 동기 대비 40% 증가(YoY +40%), Q1 FY27 60.8 대비 증가했습니다. Vahan 국내 시장 점유율은 Q1 및 Q2 FY27 모두 14.3%를 기록했습니다(FY26 13.6%). Q2 FY27 파워트레인 믹스: 가솔린 37%, 디젤 12%, CNG 28%, EV 23%이며, 부제에 따르면 대체 파워트레인 비중이 50%를 상회합니다.
3개의 동일한 패널: 판매량 열, 시장 점유율 열, 누적 파워트레인 믹스 차트.
Tata Passenger Electric Vehicles: EV 출고 판매량(월평균 1,000대 단위)은 Q2 FY27 15.7로, 전년 동기 8.3 대비 90% 증가(YoY +90%), Q1 FY27 11.5 대비 증가했습니다. Vahan EV 시장 점유율은 42.8%로(Q1 FY27 39.0%, FY26 40.1%), 전분기 대비 약 380bps 상승했습니다. Tata의 EV 침투율은 24.0%로 업계 평균인 8.0%를 크게 상회합니다.
3개의 패널: EV 판매량 열, 시장 점유율 열, 2개 선으로 구성된 침투율 차트(업계 vs Tata).
Tata Passenger Vehicles (IndAS, ₹K 크로르 단위): Q2 매출은 20.4로 전년 동기 13.5 대비 51.1% 증가(YoY +51.1%), EBITDA 마진은 4.0%(YoY 180bps 하락), EBIT -0.3%, PBT(bei) 0.0, 도매 판매량 201.6K 대를 기록했습니다. H1 매출은 38.4(+57.4%), EBITDA 4.1%, EBIT -0.4%, 도매 판매량 383.9K 대입니다. 주석에 따르면 수치에는 Q2 FY26, Q1 FY27, Q2 FY27에 각각 ₹125 크로르, ₹313 크로르, ₹516 크로르의 PLI가 포함되어 있습니다.
8개 패널 KPI 그리드, 상단 Q2 및 하단 H1, 4개 지표 열.
Q1 FY27 ₹12 크로르에서 Q2 FY27 ₹25 크로르로의 PBT(bei) 브릿지 분석: 판매량 및 믹스 106, PLI 203, 가격 책정 161, 변동비 (544), 고정비 156, 감가상각비(D&A) (37), 이자/JV/기타 (32). EBITDA 마진 변동: 4.3%에서 4.0%로 하락(믹스+PLI 0.2%, 가격 책정 0.8%, 변동비 -2.7%, 고정비 1.8%, JV 및 기타 -0.4%). '분석 목적으로만 제공됨'으로 표시됨.
2개의 누적 폭포 차트: 우측 상단 박스형 PBT 브릿지 및 하단 전체의 EBITDA 마진 변동 분석.
국내 사업부 H1 FY27 (IndAS, ₹ 크로르): 자본화된 R&D 1,008, 비용 처리된 R&D 454, 총 R&D 1,462, 자본 및 기타 투자 1,668, 총 투자 지출 3,130(H1 FY26 3,338 대비 감소; R&D 1,848, 자본 1,490). TMPVL, TPEML 및 FIAPL 공동 운영 사업이 포함됩니다.
하단에 비교 행이 있는 점선 프레임 구성 차트 1개.
국내 사업부 H1 FY27 (₹ 크로르): PBT(bei) 402, 비현금 및 기타 1,605, 세금 248, 세후 현금 이익 2,255, 투자 지출 (3,130), 운전 자본 변동 2,729, 금융 비용(순액) 및 배당 91, 잉여현금흐름 1,945. 운전 자본 세부 사항: 매입채무 및 인수금 ₹3,716 크로르, 매출채권 ₹52 크로르, 재고자산 ₹1,298 크로르, 기타 ₹363 크로르.
점선 강조 박스와 운전 자본 콜아웃이 포함된 전체 너비 폭포 차트.
PV 업계 주요 지표: Q2 판매량 140만 대로 전년 동기 대비 29% 성장, CNG 및 EV 침투율 판매량의 33% 이상, 70% 성장률로 역대 최고 EV 업계 판매량 기록, 원자재 및 EV 공급 제약이 과제로 작용. TMPV 주요 지표: 기록적인 20만 대 이상 판매(YoY +40%), 14.3% 점유율로 업계 2위, Punch 모델 Q2 인도 판매 1위, 친환경 파워트레인 침투율 50% 이상 및 EV 90% 성장(전분기 대비 EV 점유율 380bps 상승).
점선 수직선으로 구분된 2열 불렛 슬라이드(PV 업계 주요 지표 vs TMPV 주요 지표).
4개 출시 모델의 성과 지표: Sierra 및 Sierra.ev(신규 모델명, 26년 1월 이후 7만 대), Punch 및 Punch.ev(페이스리프트, 26년 1월 출시 이후 SUV 1위; 26년 10월 5천 대 이상으로 EV 모델 1위), Tiago 및 Tiago.ev(페이스리프트, 전분기 대비 판매량 35% 이상 성장), Aeris(신규 모델명, 출시 첫 달 4천 대).
점선으로 구분된 4개의 가로 행: 왼쪽 차량 이미지, 중앙 불렛 포인트, 오른쪽 대형 KPI.
업계 전망: 하반기 수요는 지속되겠으나 높은 기저 효과로 인해 성장세는 둔화될 것으로 보이며, 원자재 가격 압박은 3분기에도 부정적으로 작용할 가능성이 큼. TMPV 중점 분야: 성장 모멘텀 구축, EV 침투율 확대 활용, 협력사 EV 생산 능력을 포함한 생산 규모 확대, 정교한 가격 책정, 비용 절감 및 PLI 혜택 조기 실현을 통한 수익성 강화.
왼쪽에는 밑줄 친 두 개의 제목이 있는 텍스트 열, 오른쪽에는 수직으로 배치된 두 장의 차량 사진.
전망: 지정학적 변동성, 럭셔리 수요 동향, EV 도입 속도 및 원자재 비용이 주요 모니터링 대상이나, 두 사업부 모두 근본적으로 강력한 체력을 유지하고 있음. 주요 우선순위: JLR(EV 출시, 북미 시장, 기업 미션), 국내 사업(생산 규모 확대, EV 리더십, 원자재 리스크 완화), 연결 기준(차별화된 전략, 전략적 파트너십, Tata Group 시너지).
상단에 전망 불렛 포인트, 하단에 3개 열(JLR, 국내 사업, 연결)로 구성된 우선순위 표.
이름과 소속을 기재하여 Q&A 텍스트 박스에 질문을 남기도록 안내하는 마무리 슬라이드. 'Q&A session' 및 'Thank you' 문구 포함.
표지와 동일한 두 장의 사진 레이아웃에 큰 제목과 하단 안내 텍스트 배치.
부록 구분선: 'Tata Motors Passenger Vehicles Group : 추가 세부 정보, 2026년 9월 30일 종료된 기간의 실적'.
중앙 좌측 정렬된 제목과 부제목이 있는 거의 빈 회색 슬라이드.
부문별 연결 손익계산서(₹ 크로르, IndAS), Q2 FY27: 영업 수익 JLR 75,420 크로르, Tata PV 20,423 크로르, 기타 1,077 크로르, 연결 96,920 크로르. EBITDA 5,995 크로르 (JLR 5,047 크로르, PV 822 크로르), EBIT 1,061 크로르, PBT(bei) 403 크로르 (JLR 57 크로르, PV 26 크로르, 기타 320 크로르). 연결 기준 EBITDA 마진 6.2%, EBIT 마진 1.1%. Tata PV EBITDA 4.0%, EBIT -0.3%.
4개의 수치 열과 네이비색으로 강조된 소계 행이 있는 넓은 재무 제표, 기타 항목에 대한 각주 포함.
전년 동기 Q2 FY26 부문별 손익계산서(₹ 크로르): 연결 수익 72,349 크로르 (JLR 57,877 크로르, PV 13,529 크로르, 기타 943 크로르), EBITDA (71 크로르), EBIT (4,897 크로르), PBT(bei) (5,462 크로르). 연결 기준 EBITDA 마진 (0.1)%, EBIT 마진 (6.8)%. Tata PV EBITDA 5.8%.
비교를 위해 35페이지와 동일한 표 형식 사용.
H1 FY27 부문별 손익계산서(₹ 크로르): 연결 수익 192,719 크로르 (JLR 152,125 크로르, PV 38,353 크로르, 기타 2,241 크로르), EBITDA 13,123 크로르, EBIT 3,333 크로르, PBT(bei) 2,009 크로르. 연결 기준 EBITDA 마진 6.80%, EBIT 마진 1.70%. JLR 7.40% 및 2.00%, Tata PV 4.10% 및 -0.40%.
동일한 표 형식이며, 음수는 마이너스 기호로 표시됨.
H1 FY26 부문별 손익계산서(₹ 크로르): 연결 수익 160,025 크로르 (JLR 133,829 크로르, PV 24,406 크로르, 기타 1,790 크로르), EBITDA 7,546 크로르, EBIT (2,017 크로르), PBT(bei) (1,512 크로르). 연결 기준 EBITDA 마진 4.7%, EBIT 마진 -1.3%.
36~38페이지와 동일한 표 형식.
JLR 손익계산서(IFRS, £백만): Q2 FY26, Q1 FY27, Q2 FY27, FY26 누계(YTD), FY27 누계 실적 및 전년 대비(YoY)/전분기 대비(QoQ) 증감 포함. Q2 FY27: 수익 £5,894, 조정 EBIT £67, 세전 및 예외 항목 전 이익 £6, 예외 항목 (£530), 세전 이익 (£524), 법인세 £73, 당기순이익 (£451). FY27 누계 수익 £11,867, 조정 EBIT £234.
수익, 조정 EBIT, PBT, PAT 항목이 네이비색으로 강조된 다중 열 표.
중국 JV(IFRS, £백만): Q2 FY27 소매 판매량 1.9k대 (Q2 FY26 7.4k대), 도매 1.0k대, 수익 £153 (£221), 세전 이익 (£38), 당기순이익 (£29), EBITDA 마진 (7)%, EBIT 마진 (25)%. FY27 누계 수익 £322, 세전 이익 (£43).
네이비색과 밝은색 행이 교차하는 밴디드 표 형식, YoY/QoQ 열 포함.
JLR 브랜드별 소매 판매(천 단위), Q2 FY26 / Q1 FY27 / Q2 FY27: Range Rover 47.2 / 46.8 / 43.4, Defender 25.4 / 26.7 / 29.5, Discovery 5.9 / 5.0 / 5.4, Jaguar 6.9 / 1.4 / 0.8, 합계 85.4 / 79.9 / 79.0. 누계 합계 158.9 (전년 동기 179.8). 파워트레인 믹스는 도매 슬라이드와 동일(Q2 FY27 기준 BEV 및 PHEV 15%, MHEV 72%, ICE 13%). 각주에 사이버 사고 이후 FY26 실적 재작성 내용 포함.
9페이지와 동일한 차트 레이아웃이나 소매 판매 데이터 기준.
JLR 지역별 소매 판매(천 단위), Q2 FY26 / Q1 FY27 / Q2 FY27: 북미 22.9 / 24.4 / 24.8, 영국 14.2 / 15.7 / 18.5, 유럽 13.9 / 14.2 / 12.7, 해외 11.1 / 9.1 / 10.5, 중국 18.0 / 13.1 / 7.2, MENA 5.3 / 3.4 / 5.3. FY27 누계 중국 20.2 (FY26 35.2).
6개의 지역별 막대 그래프, 상단에 Q2 행, 하단에 누계(YTD) 행 배치.
JLR 외환 및 원자재 브릿지(£백만): 영업 환차익 £26, 실현 외환 헤지 (£78), EBIT에 미친 외환 영향 (£53), 순부채 및 부채 헤지의 외환 재평가 £19, 기타 외환 재평가 £29, PBT에 미친 외환 영향 (£5), 미실현 원자재 헤지 (£18), PBT에 미친 총 외환 및 원자재 영향 (£22). Q2 FY27 헤지 적립금 £192 (Q2 FY26 £1,026), 총 헤지 규모 £21,332. 환율: GBP:USD 1.327, GBP:EUR 1.169, GBP:CNY 8.898.
상단에 워터폴 차트가 배치되어 있으며, 하단 왼쪽에는 헤지 테이블이, 하단 오른쪽에는 환율(FX rates) 테이블이 위치한 구조입니다.
JLR (IFRS, £m): 총 유동성 £6,002m(현금 1,842, 미인출 대출 시설 1,000, 미인출 UKEF 1,500, 미인출 RCF 1,660) 및 총 부채 £6,035m이며, CY26부터 CY32까지의 만기 구조를 막대 그래프로 표시합니다. 2026년 10월 15일에 £500m, 10월 28일에 추가로 £500m가 인출되었습니다. TML Holdings: 유동성 139, 총 부채 621. TMPVL 국내 사업부(₹ 크로르): 유동성 10,963 크로르 및 총 부채 3,110 크로르. 대출 시설에 관한 주석은 현재 해상도에서 식별이 어렵습니다.
왼쪽 점선 패널에는 JLR 만기 차트가, 오른쪽 패널은 TML Holdings(£m)와 TMPVL 국내 사업부(₹ 크로르) 차트로 나뉘어 있습니다.
이 슬라이드 및 기본 프레젠테이션 콘텐츠에 대한 일반적인 질문.
이 자료는 2026년 9월 30일로 종료된 분기 실적과 FY27 상반기(2026년 9월 30일까지의 6개월) 실적을 다룹니다. 인도의 회계연도는 4월부터 이듬해 3월까지이므로, FY27 2분기는 2026년 7월부터 9월까지를 의미합니다. 데크 내 내레이션에 따르면 Q2FY27은 2026년 7월 1일부터 9월 30일까지, H1FY27은 2026년 4월 1일부터 9월 30일까지로 정의됩니다.
FY27 2분기 연결 매출은 ₹96.9K 크로르(인도 루피, 1,000 크로르 단위)로 전년 동기 대비 34.0% 증가했으며, EBITDA 마진 6.2%, EBIT 마진 1.1%, 예외 항목 제외 세전이익(PBT) ₹0.4K 크로르, 순부채 ₹50.8K 크로르를 기록했습니다. JLR(Jaguar Land Rover)은 매출 £5.9bn(59억 파운드), 조정 EBIT 마진 1.1%를 기록했으며, Tata Passenger Vehicles는 매출 ₹20.4K 크로르와 EBITDA 마진 4.0%를 달성했습니다.
이 자료는 Tata Motors Passenger Vehicles Ltd(NSE: TMPV, BSE: 500570)가 BSE 및 NSE에 공시한 투자자 프레젠테이션(Investor Presentation)입니다. 본 45페이지 분량의 버전에서는 거래소 제출용 커버 레터가 생략되었습니다.
이 데크는 그룹 전체(1~5페이지: 세이프 하버, 핵심 하이라이트, 연결 실적 및 순부채), Jaguar Land Rover(6~22페이지: 성과, 브랜드, 지역별 현황, 브릿지 분석, 현금 흐름, 투자, 외부 환경, 중점 분야, 신차 출시, 북미 시장, 손익분기점 및 전망), 인도 Tata Passenger 및 전기차 사업부(23~34페이지), 그리고 부록 표(35~45페이지)로 구성되어 있습니다.
데크는 총 45페이지입니다. 부록에는 FY27 및 FY26의 2분기 및 상반기 부문별 손익(P&L) 표(단위: ₹ 크로르, IndAS 기준), JLR 손익계산서, 중국 합작법인(JV) 성과, 브랜드 및 지역별 JLR 리테일 판매량, 외환(FX) 및 헤징 브릿지, 부채 현황 등이 포함되어 있습니다.
전망 페이지에 따르면 FY27 가이던스는 매출 약 £25bn(250억 파운드), EBIT 마진 약 2~3%, 잉여현금흐름 약 -12.5억 파운드(£(1.25)bn)로 업데이트되었습니다. 이는 FY26 실적인 매출 £23bn(230억 파운드), 마진 0.7%, 잉여현금흐름 -22억 파운드 대비 개선된 수치입니다. JLR은 FY28에 두 자릿수 EBITDA와 플러스(+) 잉여현금흐름 달성을 목표로 하고 있습니다.
Tata의 전기차(EV) 출하량은 FY27 2분기에 월평균 1.57만 대(전년 동기 대비 +90%)를 기록했습니다. Vahan EV 시장 점유율은 42.8%였으며, Tata의 EV 침투율은 24.0%로 업계 평균인 8.0%를 크게 상회했습니다. EV는 Tata PV 파워트레인 믹스의 23%를 차지했습니다.
네, 가능합니다. KPI 대시보드, 워터폴 브릿지, 지역별 차트, 부록 표를 포함한 페이지별 레이아웃은 자체적인 실적 발표 또는 투자자 데크를 제작할 때 유용한 구조적 참고 자료가 됩니다. 단, 콘텐츠의 소유권은 해당 기업에 있으므로 디자인과 구조 참고용으로만 사용해야 하며, 본인의 저작물로 재배포해서는 안 됩니다.

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
전문 디자인을 참조하고, 스타일을 선택하며, 완벽한 텍스트 렌더링으로 슬라이드를 생성하세요. Nano Banana로 구동—지금 프레젠테이션 만들기를 시작하세요.


