
수록 모음: 투자자 발표자료 사례 · 일본 기업 IR 자료 예시
SMC H1 FY2026 실적 발표 프레젠테이션 — 공압 및 자동화 부품 제조사인 SMC Corporation(TSE 6273)의 2026년 9월 종료 상반기(2027년 3월 결산기 2분기) 실적 보고서(2026년 11월 13일 발행)입니다. TDnet(도쿄 증권거래소 적시 공시)에 게시된 일본어 원본 데크입니다. 상반기 매출액은 전년 대비 38.3% 증가한 5,536억 엔, 영업이익은 74.0% 증가한 1,579억 엔(이익률 28.5%)으로 역대 최대 상반기 실적을 기록했으며, 연간 가이던스는 매출 10,730억 엔, 영업이익 2,940억 엔으로 상향되었습니다.
이 프레젠테이션의 표지를 스타일 참고 자료로 사용해 내 콘텐츠로 슬라이드를 만듭니다. 아래에서 원하는 페이지를 골라 그 레이아웃을 참고로 쓸 수도 있습니다.
빠른 탐색
태그
슬라이드 공유
SMC H1 FY2026 실적 발표 프레젠테이션 — 공압 및 자동화 부품 제조사인 SMC Corporation(TSE 6273)의 2026년 9월 종료 상반기(2027년 3월 결산기 2분기) 실적 보고서(2026년 11월 13일 발행)입니다. TDnet(도쿄 증권거래소 적시 공시)에 게시된 일본어 원본 데크입니다. 상반기 매출액은 전년 대비 38.3% 증가한 5,536억 엔, 영업이익은 74.0% 증가한 1,579억 엔(이익률 28.5%)으로 역대 최대 상반기 실적을 기록했으며, 연간 가이던스는 매출 10,730억 엔, 영업이익 2,940억 엔으로 상향되었습니다.
레이아웃, 주요 콘텐츠 및 시각적 요소를 포함한 각 슬라이드 페이지의 상세 보기.
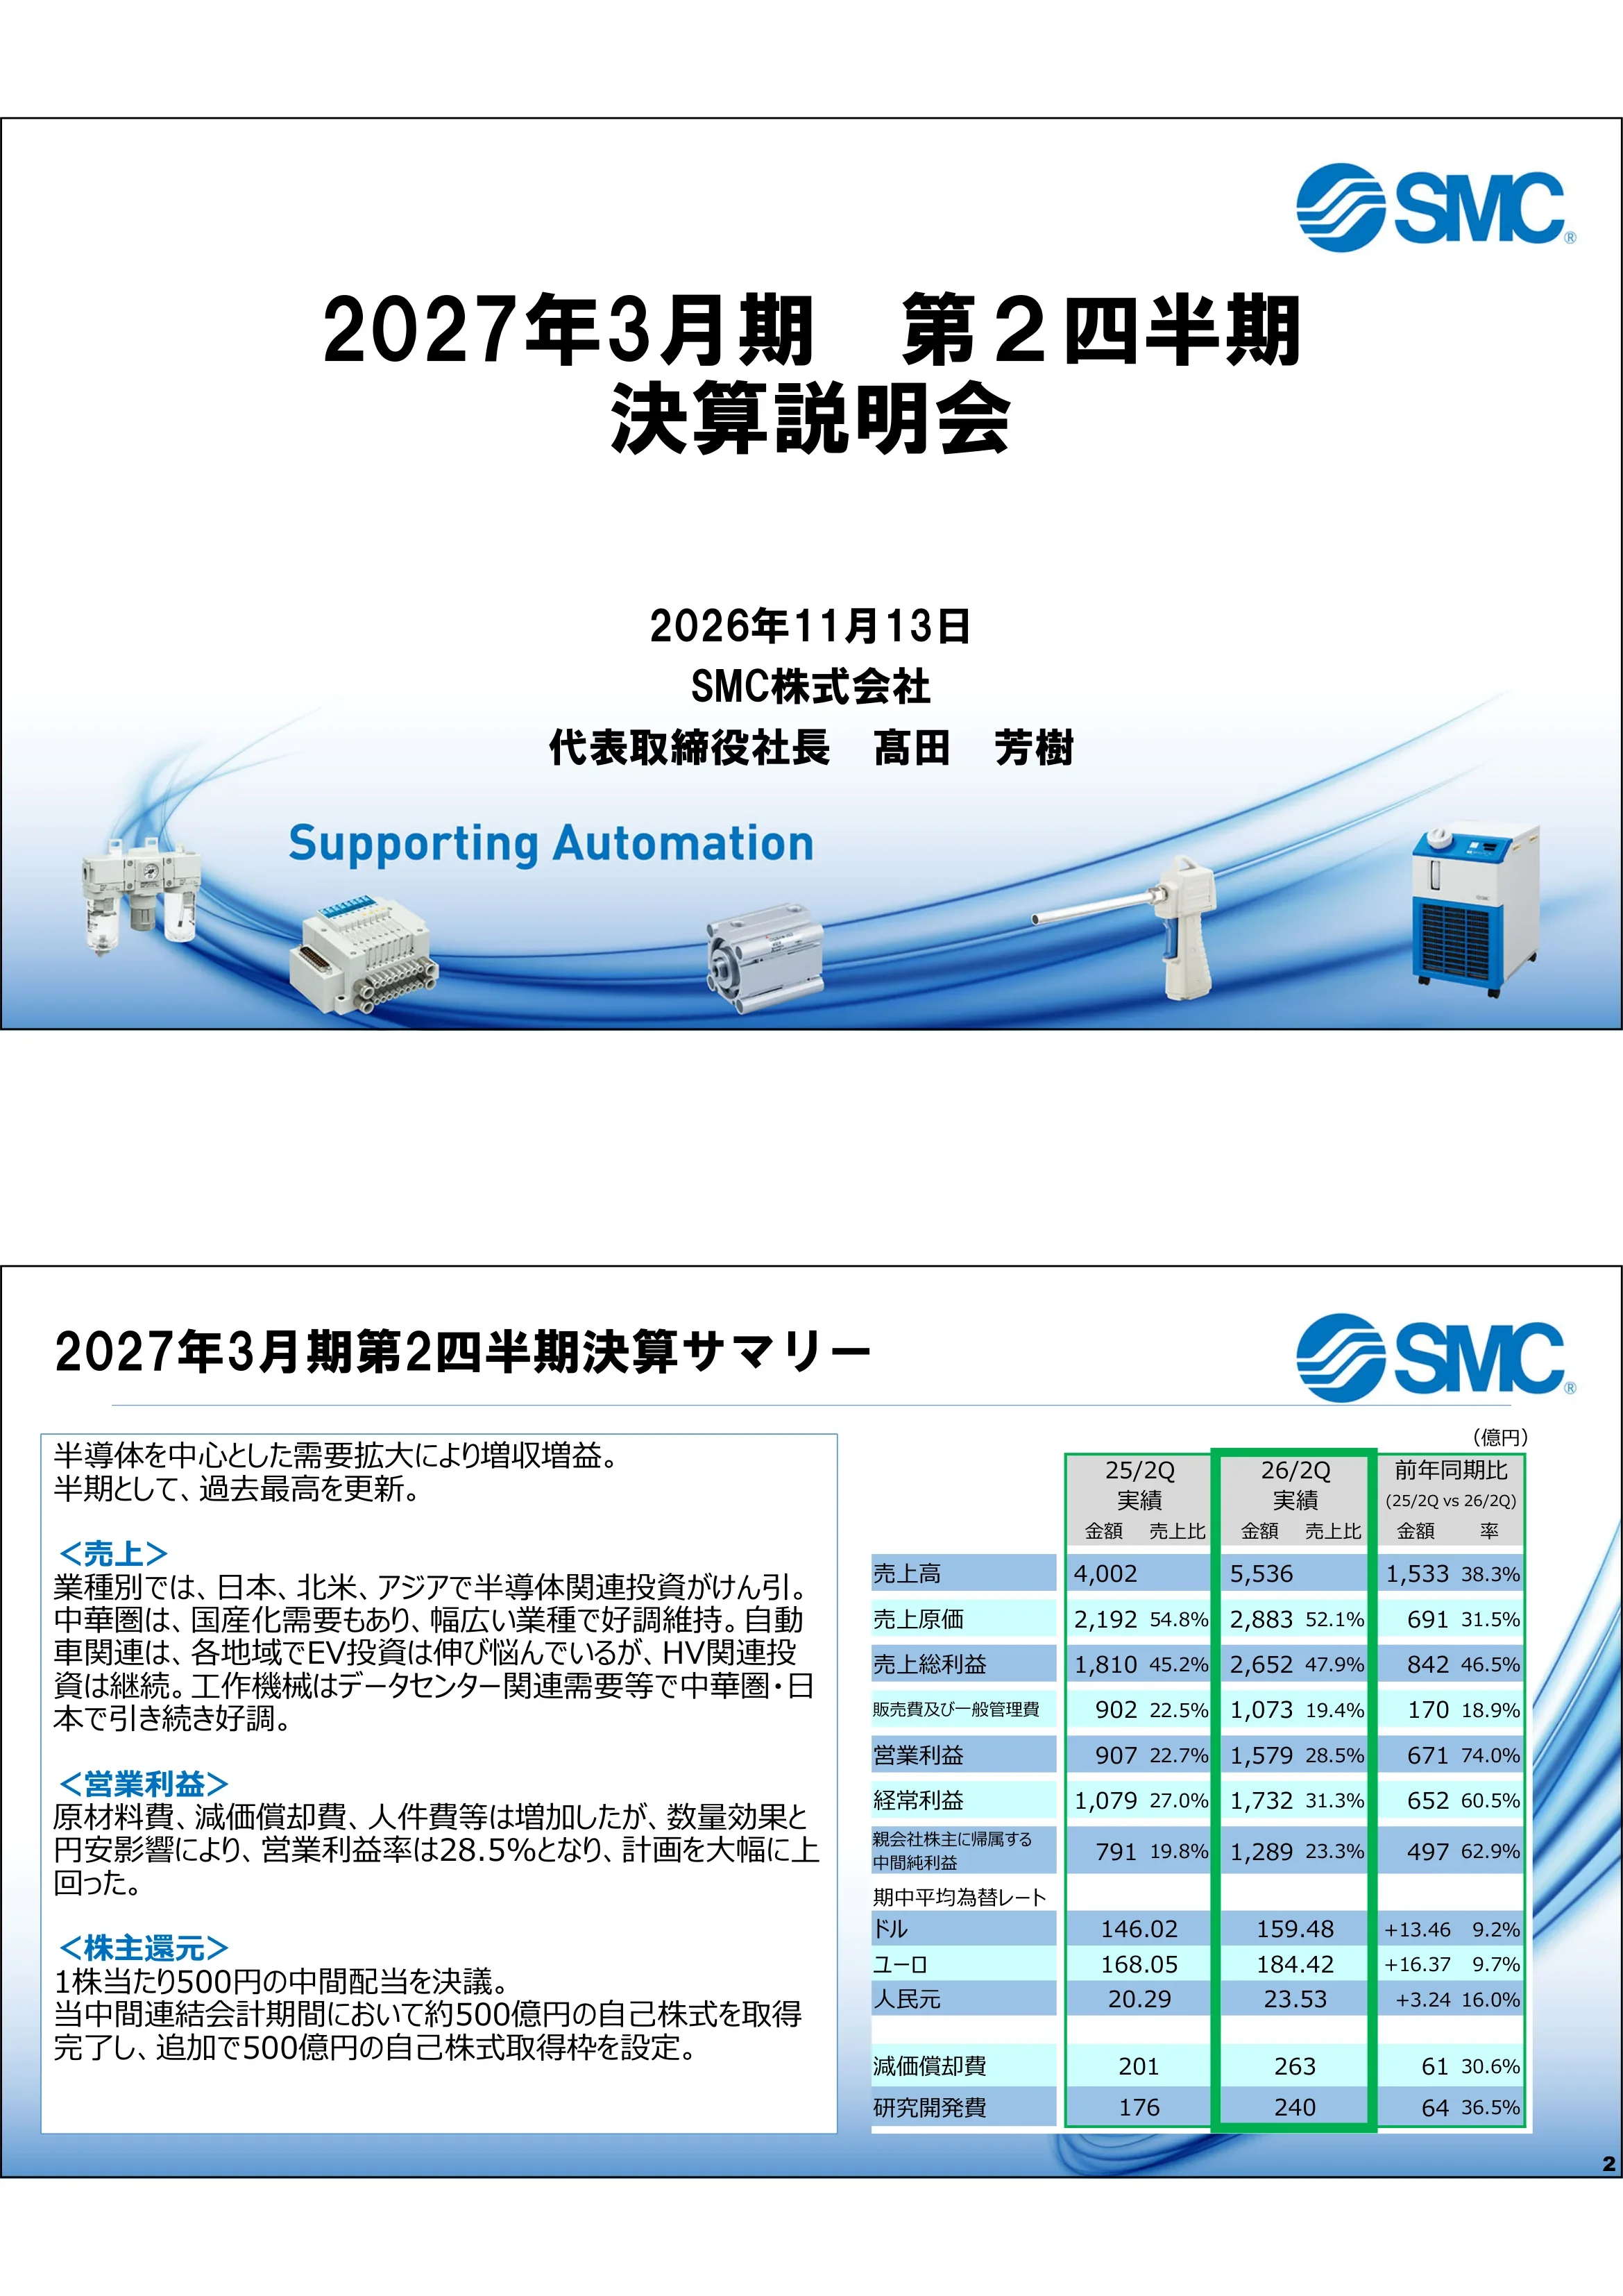
2026년 11월 13일 발행된 2027년 3월 종료 회계연도 2분기 결산 설명회 표지입니다. SMC Corporation의 타카다 요시키 대표이사 사장이 발표자로 기재되어 있으며, '자동화를 지원하다(Supporting Automation)'라는 슬로건이 포함되어 있습니다.
흰색 배경 중앙에 제목과 발표자 정보가 배치되어 있으며, 우측 상단에 SMC 로고, 하단에는 제품 사진이 포함된 파란색 곡선 띠가 있습니다.
반도체 중심의 수요 확대에 힘입어 매출과 이익이 모두 증가하며 반기 기준 역대 최고 실적을 기록했습니다. 매출액은 5,536억 엔으로 전년 동기 4,002억 엔 대비 38.3%(+1,533억 엔) 증가했습니다. 매출원가는 2,883억 엔(원가율 52.1%), 매출총이익은 2,652억 엔(이익률 47.9%, 전년 45.2% 대비 상승)을 기록했습니다. 판관비는 1,073억 엔, 영업이익은 1,579억 엔(이익률 28.5%)으로 전년 907억 엔 대비 74.0% 급증했습니다. 경상이익은 1,732억 엔(+60.5%), 모회사 소유주 귀속 반기순이익은 1,289억 엔(+62.9%)입니다. 평균 환율은 USD 159.48엔(전년 146.02엔), EUR 184.42엔(전년 168.05엔), CNY 23.53엔(전년 20.29엔)을 기록했습니다. 감가상각비는 263억 엔, 연구개발비는 240억 엔입니다. 실적 분석: 일본, 북미, 아시아의 반도체 투자가 성장을 견인했으며, 중화권은 현지화 수요에 힘입어 산업 전반에서 견조한 실적을 보였습니다. 자동차 부문은 EV 투자가 정체되었으나 HV 투자는 지속되었고, 공작기계는 데이터 센터 수요로 강세를 보였습니다. 원자재비, 감가상각비, 인건비 상승에도 불구하고 물량 증가와 엔저 효과로 영업이익률 28.5%를 달성하며 계획을 크게 상회했습니다. 중간 배당은 주당 500엔이며, 해당 기간 중 약 500억 엔 규모의 자사주를 취득한 데 이어 추가로 500억 엔 규모의 자사주 매입을 승인했습니다.
2단 구성: 왼쪽에는 항목별(매출, 영업이익, 주주 환원) 텍스트 박스가 있으며, 오른쪽에는 H1 FY25, H1 FY26(녹색 강조), 전년 대비(YoY) 증감을 비교한 표가 배치되어 있습니다.
2분기 진척 상황을 바탕으로 연간 실적 전망을 상향 조정했습니다. 수정 가이던스 vs 기존 가이던스 vs FY25 실적 비교: 매출액 10,730 / 10,000 / 8,425억 엔; 매출총이익 5,100(47.5%) / 4,490 / 3,814억 엔; 판관비 2,160 / 2,300 / 1,908억 엔; 영업이익 2,940(27.4%) / 2,190 / 1,905억 엔; 경상이익 3,250 / 2,390 / 2,355억 엔; 당기순이익 2,380 / 1,700 / 1,673억 엔입니다. 상정 환율은 USD 158.00엔, EUR 181.00엔, CNY 23.60엔입니다. 설비투자 1,000억 엔, 감가상각비 623억 엔, 연구개발비 470억 엔은 유지하며, 연간 배당금은 주당 1,000엔으로 예상합니다. 향후 전망: 반도체는 하반기에도 높은 수주가 예상되나, 중화권 자동차 EV 부문은 다소 둔화될 것으로 보입니다. 공작기계는 데이터 센터 수요로 강세를 유지할 전망입니다. 지역별 전망: 일본은 반도체가 견인하고, 북미는 반도체 및 데이터 센터 설비투자가 지속될 예정입니다. 중화권은 반도체 현지화가 진행되는 반면 이차전지 투자는 둔화되고 있으며, 기타 아시아는 한국, 싱가포르, 말레이시아의 반도체 투자가 활발합니다. 유럽은 독일의 자동차 및 기계 산업 정체 이후 반도체, 전기 기기, 식품 기계를 중심으로 회복 중입니다. 생산 측면에서는 공장 인력을 증원하고 공급업체 BCP를 강화하고 있습니다.
2단 구성: 왼쪽에는 산업, 지역, 생산/조달 동향을 담은 텍스트 박스가 있고, 오른쪽에는 3개년 비교 표가 있으며 수정 가이던스 열은 빨간색 테두리로 강조되어 있습니다.
중장기 중점 과제: (1) 강점을 활용한 성장 및 점유율 확대 판매 전략 — 광범위한 글로벌 거점, 폭넓은 제품 라인업, 단납기 대응; (2) 차별화를 위한 선제적 투자 — 경기 사이클과 무관한 안정적인 공급 능력 투자, 회복 탄력성 있는 공급 체계를 위한 다거점 생산, 인적 자본 투자; (3) 고객 요구 성능을 구현하는 개발 체제 — 신속한 개발, 소형·경량 및 친환경 제품, 고객의 CO2 절감을 돕는 제품 및 서비스 제공. FY2026 주요 추진 사항: 영업 — 시장 침투 심화, 영업 인력 확충, 공급 역량 강화; 제조 — 혁신 및 사업 확장을 위한 생산 전략, 지속가능성 기여, BCP 고도화; 개발 — 개발 속도 향상, 원가 절감, 글로벌 협업 및 인재 육성.
나란히 배치된 두 개의 테두리 박스: 왼쪽에는 밑줄 친 번호별 제목과 불렛 포인트가 있고, 오른쪽에는 영업, 제조, 개발의 3개 카테고리 리스트가 있습니다.
FY2025 지역별 점유율은 대체로 보합세를 유지했으나, 경쟁이 치열한 중화권에서는 하이엔드 제품을 중심으로 점유율이 상승했습니다. 연도별 점유율(%) 추이('21→'25): 일본 63, 62, 62, 62, 62; 북미 32, 33, 34, 32, 33; 유럽 23, 23, 22, 22, 22; 중화권 43, 40, 36, 35, 36; 기타 아시아 55, 53, 53, 54, 54; 전 세계 39, 37, 35, 35, 36. 연도별 USD/JPY 환율: 112.39, 135.56, 144.58, 152.59, 150.64. 중화권은 중국, 대만, 홍콩을 포함합니다.
상단에 한 줄 요약 박스가 있고, 중앙에는 지역별 행과 전 세계 합계 행으로 구성된 5개년 비교 표가 배치되어 있습니다.
1,000억 엔의 설비투자 계획 중 2분기까지 일본 내 공장 창고 건물 및 CTC(중국 신기술 센터) 등을 포함해 328억 엔의 집행을 완료했습니다. 내년 설비투자 역시 1,000억 엔을 약간 밑도는 수준이 될 것으로 예상됩니다. 계획 대비 2분기 실적: 일본 제조 347 / 110억 엔(소카, 시모츠마, 쓰쿠바, 토노 공장 등); 해외 제조 296 / 127억 엔(베트남, 중국 텐진/베이징, 싱가포르); 일본 본사/R&D/영업/물류 66 / 27억 엔(JTC 등); 해외 291 / 64억 엔(SMC 중국 영업, 대만, 호주, 독일, 유럽 창고, 루마니아).
상단 요약 텍스트 박스 아래에 중앙 매트릭스 표가 배치되어 있습니다. 행은 투자 목적과 지역별로 구분되며, 열은 FY2026 계획과 2분기 실적 및 프로젝트 리스트를 보여줍니다. 합계는 라임색 셀로 표시됩니다.
안정적인 배당과 유연한 자사주 매입을 병행하는 정책을 유지하고 있습니다. 2026년 11월 13일 이사회에서 500억 엔 규모의 자사주 매입을 승인했습니다. FY2026 자사주 매입 현황: 5월 14일 결의한 500억 엔(9월 완료)과 11월 13일 결의한 500억 엔을 합산하여, 전액 집행 시 총주주환원율은 68.1%에 달할 전망입니다. 주당 배당금 차트: 400엔(2018년), 400, 500, 750, 900, 950, 1,000(2024년), 1,000(2025년), 1,000(2026년 계획). 주주 환원 차트(억 엔)는 2018~2026년의 배당 및 자사주 매입액과 총주주환원율 및 배당성향 선을 보여줍니다. FY2026은 자사주 매입 1,000억 엔, 배당성향 26.1%, 총주주환원율 68.1%로 표시되어 있습니다. 오른쪽 차트의 일부 막대와 선 라벨이 겹쳐 있어 일부 연도의 개별 수치는 판독이 어려울 수 있습니다.
상단 텍스트 박스, 하단 2개 차트 구성 — 왼쪽은 단일 계열 막대 차트, 오른쪽은 누적 막대와 이중 축 선 그래프가 결합된 형태입니다.
경영 섹션을 마무리하는 브랜드 간지: SMC 로고와 'Supporting Automation' 태그라인이 포함되어 있으며 별도의 데이터는 없습니다.
흰색 배경 중앙에 로고가 배치되어 있으며, 파란색 타원형 그래픽이 감싸는 형태입니다.
2026년 11월 13일 자 세부 결산 자료의 표지입니다. 발표자는 미야자키 쿄이치 이사 집행임원 관리본부장 겸 경리부장입니다.
메인 표지와 동일한 템플릿: 중앙에 제목과 발표자가 위치하며, 하단에 제품 사진이 나열되어 있습니다.
상세 P&L 표입니다. FY25 상반기 대비 FY26 상반기: 매출액 4,002억 엔 → 5,536억 엔 (+38.3%), 영업이익 907억 엔 → 1,579억 엔 (+74.0%). 연간 계획(수정 전): 매출액 10,000억 엔, 영업이익 2,190억 엔. 분기별 실적: Q1 매출액 2,709억 엔, Q2 2,826억 엔 (전분기 대비 +116억 엔, +4.3%); 매출총이익 1,269억 엔 (46.8%) → 1,383억 엔 (49.0%); 영업이익 739억 엔 (27.3%) → 839억 엔 (29.7%), +13.5%; 세전이익 917억 엔 → 814억 엔 (−11.3%); 당기순이익 678억 엔 → 611억 엔 (−9.9%). Q2 평균 환율: USD 159.40, EUR 183.43, CNY 23.63. 계획 대비 진척도: 감가상각비 623억 엔 중 263억 엔 (42.3%), R&D 비용 470억 엔 중 240억 엔 (51.1%).
와이드 멀티 컬럼 표: 왼쪽은 녹색 테두리의 전년 대비(YoY) 블록, 중앙은 계획 열, 오른쪽은 빨간색 테두리의 분기별 블록으로 구성됩니다.
매출 브릿지 4,002억 엔 → 5,536억 엔 (+1,533억 엔): 수량 +1,039, 가격 +23, 환율 +461, 연결 범위 +10. 수량 전년 대비 +26.0%: 일본 +167 (+21%), 북미 +61 (+12%), 유럽 +77 (+10%), 중화권 +505 (+42%), 기타 아시아 +226 (+37%). 가격 +0.6% (일본 +19, 해외 +4). 환율 +11.5% (북미 +62, 유럽 +73, 중화권 +247). 영업이익 브릿지 907억 엔 → 1,579억 엔 (+671억 엔): 수량 +469, 가격 +23, 환율 +302, 재고 평가 −4, 가공비/재료비/기타 −31, 판관비 −88. 환율 세부: 거래 요인 +194, 환산 요인 +107. 판관비: 인건비 −30, 물류비 −24, R&D −12. 미국 관세 환급금이 매출원가 차감 항목으로 반영되어 비용이 감소했습니다.
왼쪽에는 두 개의 가로형 워터폴 차트(매출, 영업이익)가 쌓여 있고, 오른쪽에는 설명 텍스트 박스가 배치되어 있습니다.
매출액 2,709억 엔 → 2,826억 엔 (+116억 엔): 수량 +94, 가격 +7, 환율 +5, 연결 범위 +10. 수량 Q1 대비 +3.5%: 일본 +24 (+5%), 북미 +29 (+9%), 유럽 +7 (+2%), 중화권 +2 (±0%), 기타 아시아 +24 (+6%). 가격 +0.3% (일본 −4, 해외 +12). 환율 +0.2% (북미 ±0, 유럽 −6, 중화권 +5). 영업이익 739억 엔 → 839억 엔 (+99억 엔): 수량 +43, 가격 +7, 환율 +40, 재고 평가 ±0, 가공비/재료비/기타 +17, 판관비 −8 (세금 및 공과금). 환율 세부: 거래 요인 +11, 환산 요인 +29.
11페이지와 동일한 2단 워터폴 레이아웃이며 오른쪽에 주석 박스가 있습니다.
FY25 Q2부터 FY26 Q2까지의 분기별 매출액(억 엔)입니다. 연결 합계: 2,000, 2,096, 2,326, 2,709, 2,826. 일본 395→486; 북미 259→341; 유럽 377→459; 중화권 595, 658, 689, 967, 987; 기타 아시아 310→477. 매출 비중: 일본 17%, 북미 12%, 유럽 16%, 중화권 35%, 기타 아시아 17%. 연결 매출의 산업별 비중: 반도체는 19%에서 28%로 상승, 자동차는 17%에서 14%로 하락했습니다. FY26 Q2 기준 중화권 내 반도체 비중은 35%, 기타 아시아는 43%입니다. 생산 기지: 소카 등 일본 내 6개 공장, 미국 인디애나, 체코, 베이징/텐진, 베트남/싱가포르/인도. 환율 민감도(1% 변동 시 연간 영업이익 영향): 총 48.3억 엔; USD 1.5억 엔, EUR 9.2억 엔, CNY 19.3억 엔, KRW 5.5억 엔.
상단에는 지역별 회색 계단식 막대 차트가 나열되어 있으며, 하단에는 분기별 매출, 산업별 비중, 생산 기지 및 환율 민감도가 포함된 상세 표가 배치되어 있습니다.
FY25 말 대비 FY26 Q2 (억 엔): 총자산 23,118 → 23,601 (+2.1%); 유동자산 15,042 → 15,844 (현금 6,638 → 6,891, 매출채권 2,353 → 2,890, 유가증권 478 → 466, 재고자산 5,066 → 5,181 포함); 고정자산 8,075 → 7,756; 현금성 자산 8,278 → 8,118; 부채 1,965 → 2,088; 순자산 21,152 → 21,513. 자기자본비율 91.5% → 91.1%; BPS 33,498엔 → 34,509엔; ROE 8.3% → 6.0% (연환산 시 12.1%). 재고자산 상세: 제품 1,984 → 1,889, 재공품 332 → 367, 원재료 2,749 → 2,924; 연결 범위(+8), 환율(−3), 평가(+8) 영향을 제외한 실질 변동은 100입니다. 재고 월수: 평균 7.2 → 5.6, 기말 5.9 → 5.5. 기말 환율: USD 157.33, EUR 178.30, CNY 23.45.
왼쪽에는 메인 재무상태표가, 오른쪽에는 재고자산 내역, 재고 회전율, 환율 표가 위치하며 빨간색 화살표로 연결되어 있습니다.
FY2026 수정 가이던스 vs FY25 실적 및 기존 가이던스 비교: 매출액 10,730억 엔 (FY25 대비 +2,304억 엔 / +27.4%, 기존 가이던스 대비 +730억 엔 / +7.3%), 매출총이익 5,100억 엔 (가이던스 대비 +610억 엔), 판관비 2,160억 엔 (-140억 엔), 영업이익 2,940억 엔 (+1,034억 엔 / +54.3%, +750억 엔 / +34.2%), 경상이익 3,250억 엔 (가이던스 대비 +860억 엔), 당기순이익 2,380억 엔 (+706억 엔 / +42.3%, +680억 엔 / +40.0%). 환율 가정 변경: USD +3.00엔 상승한 158.00엔, EUR -2.00엔 하락한 181.00엔, CNY +0.90엔 상승한 23.60엔. 설비투자(Capex) 1,000억 엔 (FY25 대비 -502억 엔), 감가상각비 623억 엔, R&D 470억 엔, 배당금 1,000엔 유지.
수정 가이던스 열을 빨간색 테두리로 강조한 5열 비교 표.
4개의 워터폴 차트. (1) 매출액 vs FY25: 8,425 → 10,730 (+2,304): 물량 +1,639, 가격 +40, 환율 +595, 범위 +30. (2) 영업이익 vs FY25: 1,905 → 2,940 (+1,034): 물량 +742, 가격 +40, 환율 +380, 재고 평가 -41, 가공비/재료비/기타 +63, 판관비 -150. (3) 매출액 vs 기존 가이던스: 10,000 → 10,730 (+730): 물량 +441, 가격 ±0, 환율 +259, 범위 +30. (4) 영업이익 vs 기존 가이던스: 2,190 → 2,940 (+750): 물량 +203, 가격 ±0, 환율 +120, 재고 평가 ±0, 가공비/재료비/기타 +267, 판관비 +160.
원형 번호 제목이 포함된 2×2 그리드 형태의 가로형 워터폴 차트.
지역별 누적 막대 그래프 (단위: 억 엔): FY25 실적 1,502 (일본 1,099, 북미 19, 유럽 34, 아시아 340, 기타 10); FY26 계획 1,000 (일본 413, 북미 52, 유럽 75, 아시아 421, 기타 39); FY26 2분기 누적 실적 328 (일본 137, 북미 9, 유럽 33, 아시아 142, 기타 7). 우측 표는 6페이지의 계획 대비 2분기 실적 프로젝트 세부 내역을 반복함 (347/110, 296/127, 66/27, 291/64).
왼쪽의 누적 세로 막대형 차트와 오른쪽의 프로젝트 매트릭스 표.
산업별 수주 지수, FY26 / 1분기 / 2분기 / 2026년 10월: 반도체/전기 185 / 173 / 191 / 205 (중화권 및 기타 아시아 상승, 일본 및 북미 보합세); 자동차 112 / 115 / 110 / 111; 공작기계 121 / 119 / 118 / 134; 식품 108 / 111 / 105 / 109; 의료 112 / 111 / 108 / 125; 기타 116 / 113 / 116 / 128. 지역별: 일본 138 / 127 / 140 / 147; 북미 127 / 121 / 132 / 135; 유럽 109 / 109 / 107 / 119; 중화권 159 / 156 / 157 / 174; 기타 아시아/오세아니아 149 / 146 / 149 / 158; 연결 140 / 135 / 140 / 151. 행별 10월 코멘터리 포함 (예: 유럽은 반도체 하락, 의료 상승).
상단 산업별 블록, 하단 지역별 블록으로 구성된 테두리 그리드 표 및 10월 코멘터리 열.
2024년 10월부터 2026년 10월까지의 월간 꺾은선형 차트 (고정 환율 기준 FY25 = 100). 반도체/전기, 공작기계, 의료, 자동차, 식품 분야 포함. 반도체/전기는 FY24 약 80~90 수준에서 2026년 말 200 이상으로 급상승한 반면, 다른 산업은 약 90에서 130 사이를 유지함. 개별 월별 수치는 라벨링되지 않았으며 그리드선을 통해 추정 가능함.
연도별 구분선과 우측 끝의 색상별 시리즈 라벨이 포함된 연한 노란색 배경의 대형 꺾은선형 차트.
2024년 10월부터 2026년 10월까지의 월간 꺾은선형 차트 (고정 환율 기준 FY25 = 100). 중화권, 기타 아시아/오세아니아, 일본, 북미, 유럽 포함. 모든 지역이 2026년 초부터 상승세를 보이며, 중화권은 2026년 4월 급격한 스파이크를 기록하며 가장 높게 마감한 반면 유럽은 가장 낮은 수준을 유지함. 수치 라벨이 없어 월별 값은 근사치임 (정확한 9~10월 수치는 21페이지에 기재).
연도별 구분선과 우측 지역 라벨이 포함된 연한 노란색 배경의 단일 꺾은선형 차트.
2026년 7월 / 8월 / 9월 / 10월 수주 지수. 산업별: 반도체/전기 172 / 200 / 202 / 205; 자동차 116 / 99 / 113 / 111; 공작기계 114 / 114 / 127 / 134; 식품 110 / 94 / 108 / 109; 의료 104 / 98 / 121 / 125; 기타 112 / 111 / 123 / 128. 지역별: 일본 123 / 141 / 160 / 147; 북미 143 / 120 / 131 / 135; 유럽 105 / 96 / 118 / 119; 중화권 149 / 155 / 167 / 174; 기타 아시아/오세아니아 138 / 151 / 158 / 158; 연결 134 / 136 / 150 / 151.
왼쪽 절반에 배치된 두 개의 단순 테두리 표와 오른쪽의 장식용 파란색 스우시(swoosh) 그래픽.
실적 전망은 발표일 현재 가용한 정보를 바탕으로 하며 리스크와 불확실성을 포함하고 있어 실제 결과는 크게 달라질 수 있다는 면책 조항. '경청해 주셔서 감사합니다'라는 문구로 마무리.
표지 슬라이드에 사용된 제품 사진 밴드 위에 중앙 정렬된 단락과 맺음말.
이 슬라이드 및 기본 프레젠테이션 콘텐츠에 대한 일반적인 질문.
본 슬라이드는 일본어로 작성되었습니다. 2026년 11월 13일 도쿄 증권거래소 적시 공시 시스템인 TDnet에 최초 게시된 SMC Corporation의 2026년 9월 종료 상반기 결산 설명회 자료(決算説明会資料)입니다. 본 페이지의 슬라이드별 분석 노트에서 슬라이드 제목과 주요 수치를 한국어로 번역하여 제공합니다.
매출액은 전년 동기 대비 38.3% 증가한 5,536억 엔, 영업이익은 74.0% 증가한 1,579억 엔을 기록했으며 영업이익률은 28.5%입니다. 사측은 반도체 관련 수요에 힘입어 역대 최대 상반기 실적을 달성했다고 설명했습니다.
네, 상향 조정되었습니다. 2027년 3월 종료 회계연도 가이던스는 매출액 10,000억 엔, 영업이익 2,190억 엔에서 각각 1조 730억 엔, 2,940억 엔으로 상향되었으며, 당기순이익 전망치도 1,700억 엔에서 2,380억 엔으로 높아졌습니다. 연간 배당 전망은 주당 1,000엔으로 유지되었습니다.
대부분의 재무 수치는 억 엔(100 million yen) 단위로 표기되어 있습니다. 예를 들어 5,536억 엔은 약 5,536억 엔(약 5,536억 엔)을 의미합니다. 수주 동향은 고정 환율 기준 FY2025 = 100으로 설정한 지수이며, 시장 점유율 수치는 백분율(%)입니다.
SMC는 주당 500엔의 중간 배당을 지급했으며, 9월에 500억 엔 규모의 자사주 매입을 완료했습니다. 또한 2026년 11월 13일에 추가로 500억 엔 규모의 자사주 매입을 승인했습니다. 이것이 완전히 실행될 경우 총 주주 환원율은 68.1%에 달하게 됩니다.
18~21페이지에서는 2026년 10월까지의 산업별 및 지역별 월간 수주 지수를 보여주며, 10월 반도체/전기 부문 지수는 205를 기록했습니다. 13페이지에서는 지역별 분기 매출 및 산업 믹스를, 5페이지에서는 SMC의 지역별 시장 점유율을 확인할 수 있습니다.
네, 구조적 참고 자료로 활용 가능합니다. 요약 슬라이드, 가이던스, 전략, 설비투자(Capex) 및 주주 환원, 그리고 손익계산서(P&L), 브릿지 차트, 재무상태표, 수주 지표가 포함된 데이터 부록으로 구성된 전형적인 일본 IR 형식을 따르고 있습니다. 단, 콘텐츠와 브랜딩 권한은 SMC에 있으므로 실제 데크 제작 시에는 귀사의 데이터를 사용하세요.

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
전문 디자인을 참조하고, 스타일을 선택하며, 완벽한 텍스트 렌더링으로 슬라이드를 생성하세요. Nano Banana로 구동—지금 프레젠테이션 만들기를 시작하세요.


