
수록 모음: 투자자 발표자료 사례
2026년 10월 28일 ASX에 공시된 PLS Group(ASX: PLS, 구 Pilbara Minerals)의 FY27 9월 분기 활동 보고 프레젠테이션입니다. 총 29페이지 분량의 이 데크는 서호주 Pilgangoora 운영지의 분기 역대 최고 스포듀민 생산량 267.6kt, 매출 A$5억 6,300만, 단위 운영 비용(FOB) A$539/t, 현금 잔액 A$22억 1,700만을 보고합니다. 또한 2032년 만기 US$7억 규모의 8.00% 선순위 무담보 채권, P2000 확장 프로젝트 최종 투자 결정(FID, 약 2Mtpa 규모, 약 A$19억 capex, A$27억 증분 NPV), Fortescue와의 20년 전력 구매 계약, 수정된 FY27 capex 가이던스 및 리튬 시장 업데이트를 포함하고 있습니다.
이 프레젠테이션의 표지를 스타일 참고 자료로 사용해 내 콘텐츠로 슬라이드를 만듭니다. 아래에서 원하는 페이지를 골라 그 레이아웃을 참고로 쓸 수도 있습니다.
빠른 탐색
태그
슬라이드 공유
2026년 10월 28일 ASX에 공시된 PLS Group(ASX: PLS, 구 Pilbara Minerals)의 FY27 9월 분기 활동 보고 프레젠테이션입니다. 총 29페이지 분량의 이 데크는 서호주 Pilgangoora 운영지의 분기 역대 최고 스포듀민 생산량 267.6kt, 매출 A$5억 6,300만, 단위 운영 비용(FOB) A$539/t, 현금 잔액 A$22억 1,700만을 보고합니다. 또한 2032년 만기 US$7억 규모의 8.00% 선순위 무담보 채권, P2000 확장 프로젝트 최종 투자 결정(FID, 약 2Mtpa 규모, 약 A$19억 capex, A$27억 증분 NPV), Fortescue와의 20년 전력 구매 계약, 수정된 FY27 capex 가이던스 및 리튬 시장 업데이트를 포함하고 있습니다.
레이아웃, 주요 콘텐츠 및 시각적 요소를 포함한 각 슬라이드 페이지의 상세 보기.
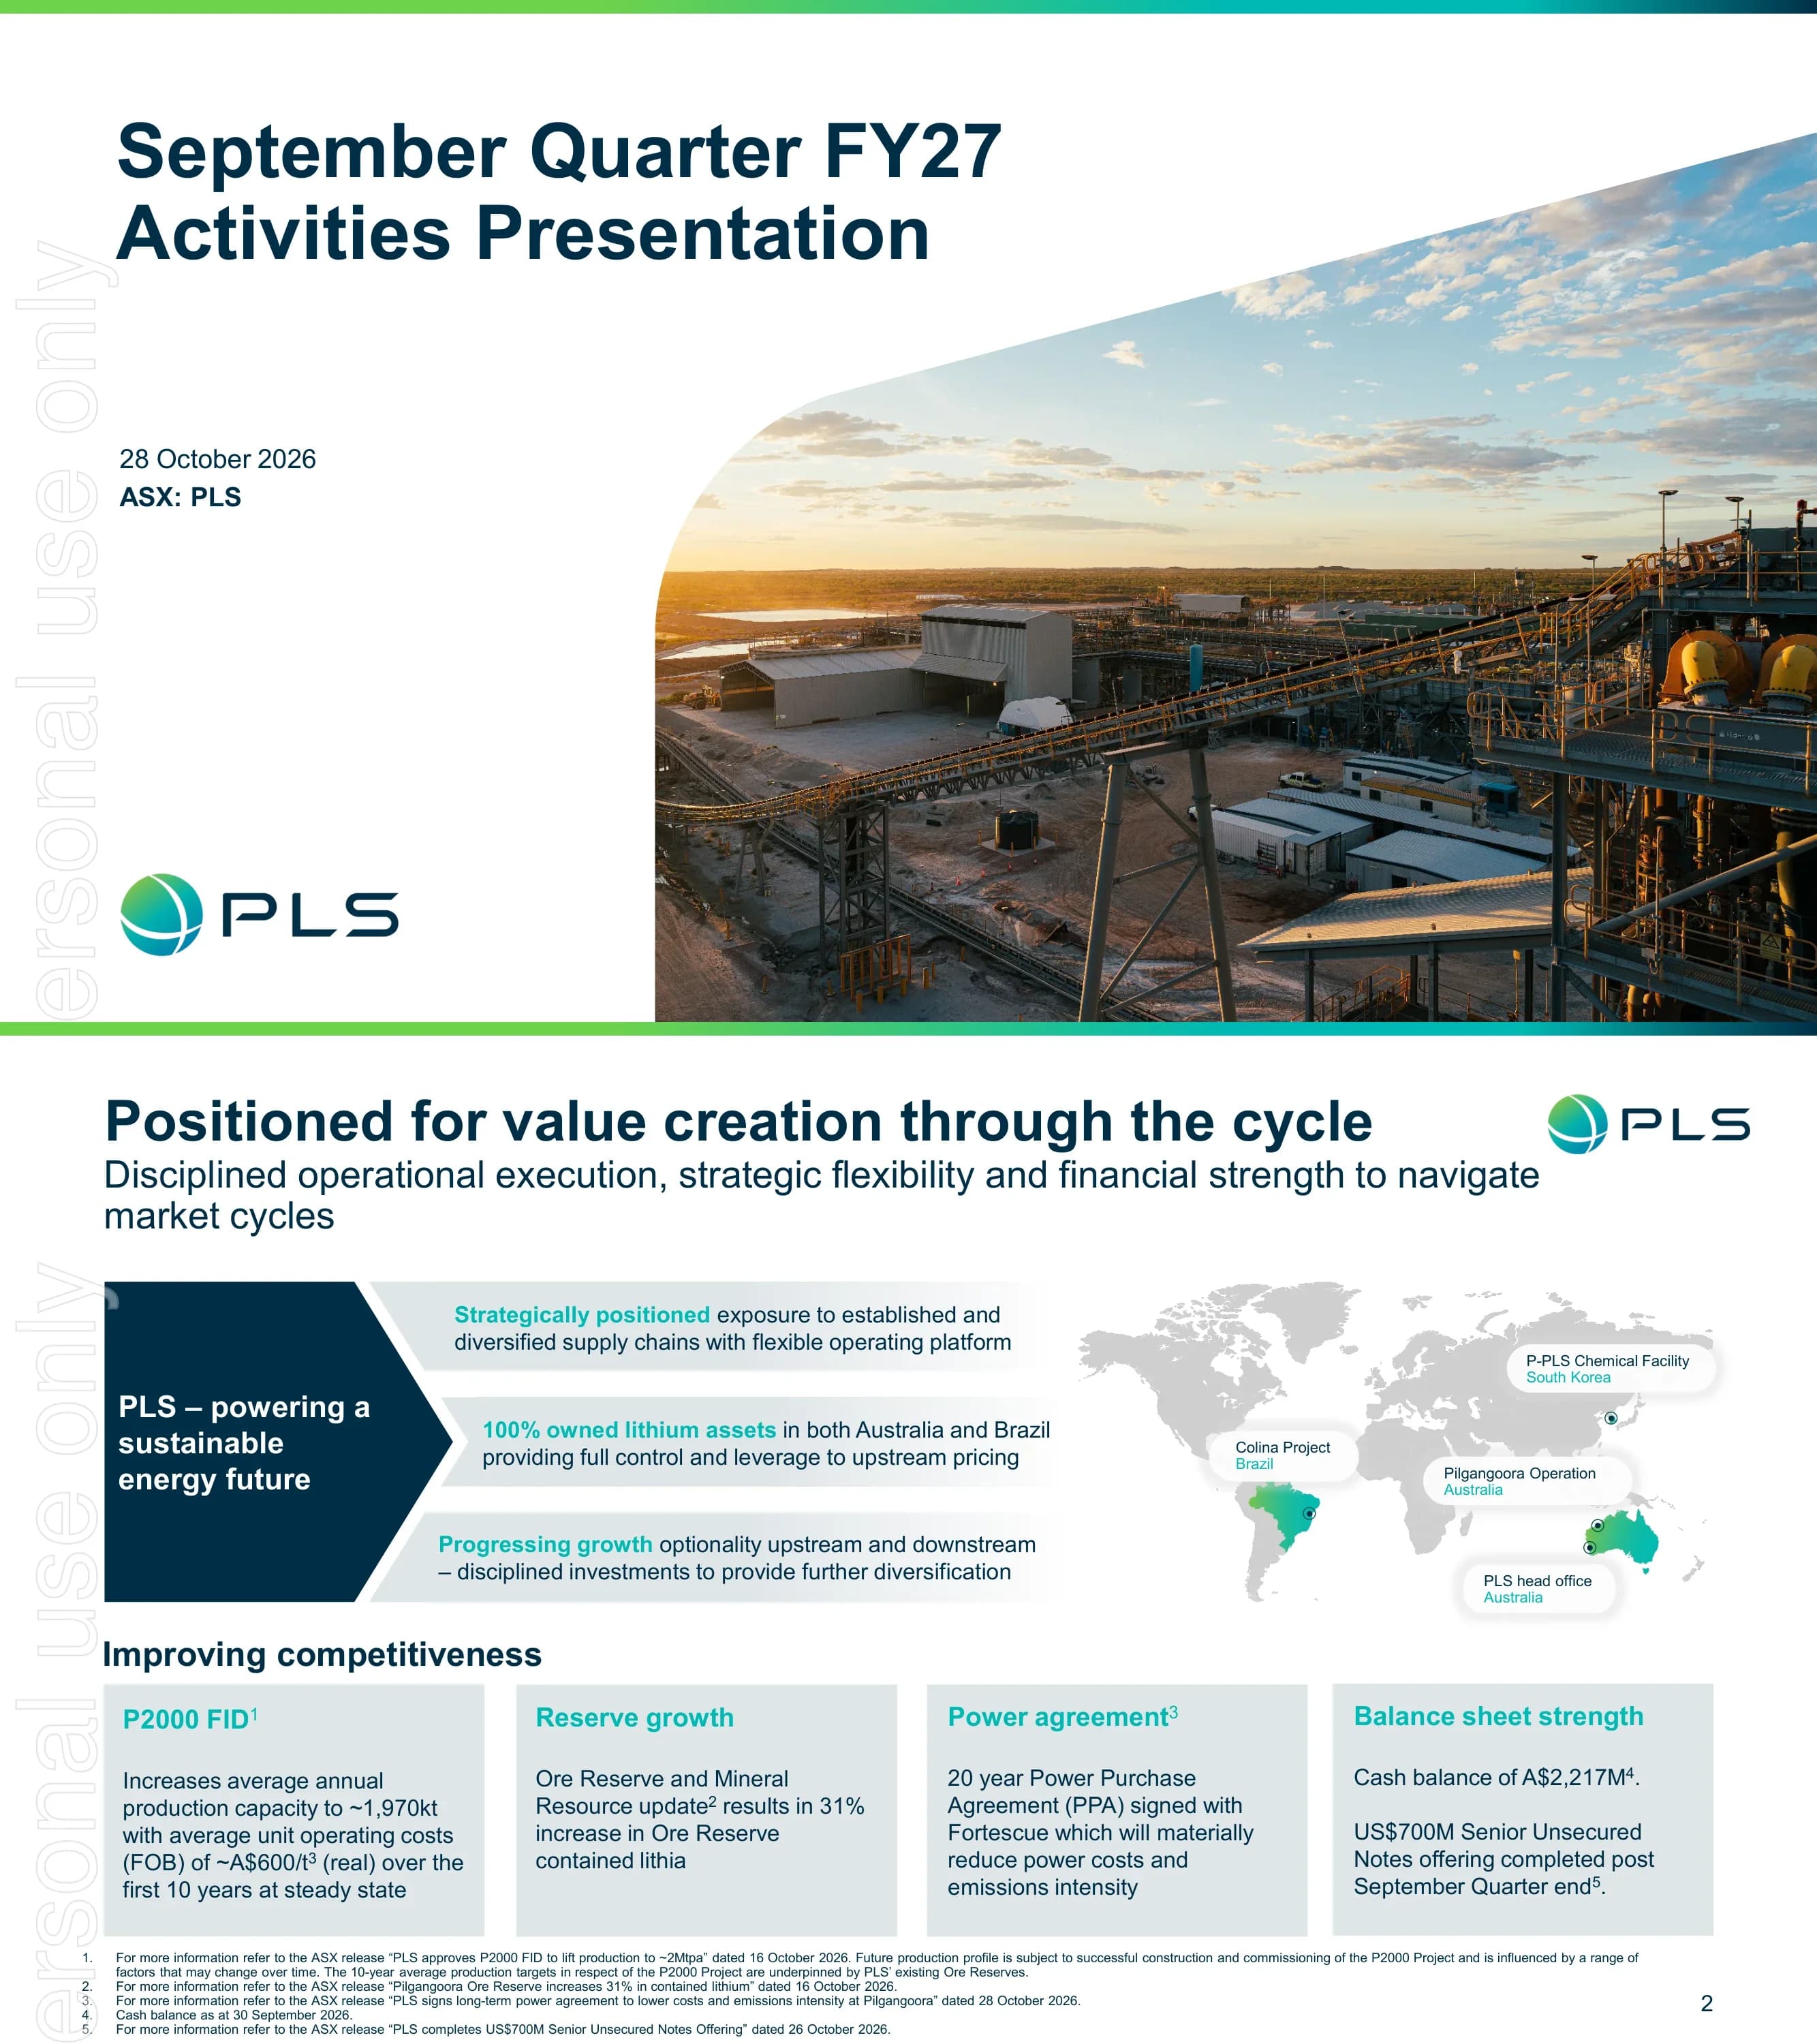
2026년 10월 28일자 'FY27 9월 분기 활동 프레젠테이션' 표지 슬라이드입니다. 티커 ASX: PLS, PLS 로고, 그리고 일출 무렵의 Pilgangoora 처리 시설 및 컨베이어 항공 사진이 포함되어 있습니다.
왼쪽 흰색 패널에 제목과 날짜 배치, 오른쪽 절반은 곡선 프레임 안의 대형 사진으로 구성, 왼쪽 하단에 로고 배치.
포지셔닝 슬라이드: PLS는 다각화된 공급망 내 전략적 위치를 점하고 있으며, 호주와 브라질 리튬 자산의 지분 100%를 보유하고 업스트림 및 다운스트림 성장을 추진 중입니다. '경쟁력 강화'를 주제로 한 4개의 타일은 P2000 FID(첫 10년간 연평균 생산 능력 약 1,970kt, 실질 FOB 기준 약 A$600/t), 매장량 내 함유 리튬 31% 증가, Fortescue와의 20년 전력 구매 계약, 그리고 재무제표 건전성(2026년 9월 30일 기준 현금 A$22억 1,700만, 분기 종료 후 US$7억 규모 선순위 무담보 채권 발행 완료)을 다룹니다.
왼쪽에는 세 개의 문구 바가 포함된 네이비 쉐브론 패널, 오른쪽에는 자산 위치가 표시된 세계 지도, 하단에는 4개의 회색 KPI 타일 배치.
6가지 핵심 지표: 생산량 267.6kt(SC5.3), 예상 실현 가격 US$1,809/t SC5.2(US$2,077/t SC6.0 기준), 그룹 매출 A$5억 6,300만(A$6,900만의 마이너스 잠정 가격 조정 포함), 단위 운영 비용(FOB) A$539/t(US$381/t), 연간 약 2Mtpa 생산 능력의 P2000 FID 승인(2029년 9월 분기 첫 제품 생산 예정), 전력 계약을 통한 단위 운영 비용(FOB) A$15-20/t 절감 기대치.
각각 라벨, 대형 틸 색상 숫자, 짧은 설명으로 구성된 2행 3열의 KPI 블록과 하단 각주.
안전 지표: 호주 및 브라질 사업장 전체의 12개월 이동 평균 총 기록 가능 재해율(TRIFR) 2.36, 현장 리더당 12개월 이동 평균 10.29회의 품질 안전 상호작용(전분기 9.92회) 기록.
현장 차량과 작업자의 전체 화면 항공 사진 위에 두 개의 네이비 지표 패널이 겹쳐진 형태.
Pilgan의 성과와 Ngungaju 재가동에 힘입은 기록적인 생산량 달성. 총 채굴량은 1,150만 톤(광석 150만 톤 포함)으로 증가했으며, 분기 생산량은 전분기 대비 25% 증가한 267.6kt로 기록적 수치를 달성했습니다. 광석 선별을 통해 약 75%의 리튬 회수율을 기록했으며, SC5.2 기준 예상 US$1,809/t CIF China(SC6.0 기준 US$2,077/t, 2026년 10월 26일 현재 US$1,754/t로 하락)로 223.6kt를 판매했습니다. Ngungaju는 10월 말까지 완전 가동 상태로 복귀했습니다.
왼쪽 1/3 영역에 작업자의 세로형 사진 배치, 오른쪽 영역은 4개의 제목 섹션(채굴, 처리, 판매, Ngungaju 재가동)으로 구성.
Colina 연구 작업(시추, 테스트 및 공정 개발)이 지속되어 2027년 12월 분기에 결과가 나올 예정입니다. PLS는 주변 광구에 대한 Lithium Ionic의 지분 인수를 완료하고 충진 시추를 시작했습니다. 개발 시기는 연구 결과, 자금 조달 및 시장 상황에 따라 결정됩니다.
왼쪽 절반에 세 개의 불렛 포인트, 오른쪽 절반에 시추 코어를 기록하는 지질학자들의 사진 배치.
다운스트림 업데이트. PLS는 한국 광양의 POSCO Pilbara Lithium Solution(P-PLS) 수산화리튬 시설 지분 18%를 보유하고 있으며, 해당 시설은 단일 트레인 방식으로 조정 가동되었습니다. 총 수산화리튬 생산량은 3,558t이며, 이 중 98%(3,520t)가 배터리 등급입니다. 미드스트림 실증 플랜트에서는 시운전을 통해 전기 가소로에 첫 광석을 투입하여 성공적으로 전환했으며, 첫 제품은 2026년 12월 분기에 생산될 예정입니다.
왼쪽에 미드스트림 실증 플랜트 타워 사진, 오른쪽에 두 개의 제목이 있는 불렛 섹션 배치.
분기 재무 결과를 소개하는 섹션 구분 페이지입니다.
전체 네이비 배경에 대형 흰색 섹션 제목과 오른쪽 상단 로고 배치.
FY27 9월 분기 vs FY26 6월 분기 비교 표: 생산량 267.6kt vs 214.3kt(+25%), 판매량 223.6kt vs 249.9kt(-11%), 실현 가격 US$1,809/t vs US$2,107/t(-14%), SC6 US$2,077/t vs US$2,415/t(-14%), 매출 A$563M vs A$7억 4,300만(-24%), 단위 운영 비용 A$539/t vs A$616/t(-12%), US$381/t vs US$437/t(-13%), 자본 지출 A$1억 8,500만 vs A$1억 2,400만(+50%), 영업 현금 마진 A$3억 9,200만 vs A$5억 7,900만(-32%), 현금 A$22억 1,700만 vs A$22억 9,000만(-3%), 순현금 A$12억 7,700만 vs A$13억 3,900만(-5%), 유동성 A$27억 1,700만 vs A$27억 9,000만(-3%). 코멘터리에서는 낮은 가격과 선적 시기, 비용 효율성, 자본 지출 구성(성장 A$7,700만, 광산 개발 A$5,800만, 인프라/유지 A$5,000만) 및 A$1억 6,100만의 FY26 최종 배당금을 설명합니다.
왼쪽 2/3 영역에 현재 분기 열이 음영 처리된 5개 열의 재무 표 배치, 오른쪽에는 굵은 글씨의 리드문이 포함된 회색 코멘터리 패널 배치.
분기 종료 후 PLS는 두 번째 미국 부채 자본 시장 발행인 2032년 만기 8.00% 선순위 무보증 채권 US$700M 규모를 성공적으로 마감했습니다. 이에 따라 프로포마(Pro forma) 기준 총 현금은 22억 1,700만 호주 달러에서 32억 900만 호주 달러로, 총 현금 및 유동성은 27억 1,700만 호주 달러에서 37억 900만 호주 달러(미인출 RCF 5억 호주 달러 포함)로 증가했습니다. 2031년 및 2032년 만기 채권 전체의 가중 평균 자금 조달 비용은 연 7.48%, 가중 평균 만기는 5.3년입니다. 부채 만기 차트에 따르면 FY27에 9,900만 호주 달러(POSCO 전환사채), FY30에 5억 호주 달러(미인출 RCF), FY31에 8억 5,600만 호주 달러(2031년 만기 6억 달러 채권), FY33에 9억 9,900만 호주 달러(2032년 만기 7억 달러 채권)의 만기가 도래합니다.
왼쪽에는 회색 불렛 포인트 패널, 오른쪽 상단에는 데이터 표가 포함된 클러스터형 막대 차트(실제 vs 프로포마 유동성), 오른쪽 하단에는 부채 만기 막대 차트가 배치되어 있습니다.
9월 분기 마감 이후 발표된 공시 사항들을 소개하는 섹션 구분 페이지입니다.
전체 네이비 배경에 대형 화이트 섹션 타이틀이 배치된 구조입니다.
세 가지 투자 핵심 축을 다룹니다. P2000 FID: 8% 실질 세후 할인율(장기 SC6 가격 1,620달러/t 기준) 적용 시 증분 NPV A$2.7B, 프로젝트 자본 지출(capex) 약 19억 호주 달러. 인프라 강화: 비용 절감 및 생산성 향상을 위한 진입로 업그레이드, 신규 영구 숙소 단지 및 광산 서비스 시설에 6억~6억 5,000만 호주 달러 투입. 전력 구매 계약(PPA): 송전 연결 및 전력 인프라에 약 1억 5,000만 호주 달러를 투자하여 20년간 단위 운영 비용(FOB)을 15~20호주 달러/t 절감합니다.
3열 그리드 구조로, 각 열에는 헤드라인, 주요 수치, 자본 지출 금액이 얇은 구분선으로 나뉘어 표시됩니다.
Pilgangoora에 위치한 PLS의 세 번째 주요 처리 시설(건식 공장, 습식 공장 및 기존 Pilgan 공장)의 렌더링 이미지입니다. P2000 주요 지표: 정상 상태 기준 10년 평균 생산 능력 연간 약 200만 톤, 10년 평균 단위 운영 비용(FOB, 실질) 약 600호주 달러/t, FY31-40 연간 유지보수 자본(실질) 4,000만~6,000만 호주 달러, FY31-40 연간 광산 개발 비용(실질) 약 1억 8,000만 호주 달러, CY29 9월 분기 첫 생산 및 약 6개월의 램프업 기간 예정.
왼쪽 3/4 영역에 색상별로 구분된 공장 구역의 3D 조감도 렌더링이 있으며, 오른쪽에는 회색 팩트(Fact) 열이 배치되어 있습니다.
세 가지 프로젝트를 소개합니다: Great Northern Highway로 연결되는 약 24km의 Wodgina Road East 진입로 포장(울트라 쿼드 로드 트레인 운행 가능 및 일일 트럭 이동량 약 35% 감소), 사이클론 등급의 1,200베드 규모 신규 영구 숙소 단지, 그리고 자체 운영 HME(중장비) 장비군 전환을 지원하는 8개 밀폐형 서비스 베이를 갖춘 광산 서비스 시설입니다.
동일한 크기의 카드 3개가 나열된 구조로, 각 카드 상단에는 사진이나 지도가, 하단에는 제목이 있는 불렛 리스트가 배치되어 있습니다.
Fortescue의 Green Grid로부터 연간 최소 325GWh를 공급받는 20년 계약입니다. P2000 FID 비용 기준 대비 FOB 단위 비용이 15~20호주 달러/t 절감될 것으로 예상되며, FY27-FY29에 걸쳐 A$150M의 연결 투자가 진행됩니다. 송전 용량은 100MW 이상입니다. 차트에서는 6MW 현장 태양광, LNG, BESS 및 PPA를 통해 Pilgangoora의 전력 관련 탄소 배출 집약도가 FY23 0.69 tCO2-e/MWh에서 FY30 예상치 0.13으로 약 80% 감소하는 것을 보여줍니다.
왼쪽에는 4개의 KPI 블록, 오른쪽에는 에너지원 아이콘이 포함된 배출 집약도 막대 차트, 하단에는 그라데이션 배너가 배치되어 있습니다.
Benchmark Mineral Intelligence의 CY30-40 평균 생산량(kt LCE) 기준 상위 10개 리튬 생산 기업 전망에서 PLS가 두 번째로 큰 막대로 표시됩니다. 또한 Project Blue의 CY30 전체유지비용(AISC) 곡선에서 Pilgangoora는 20년 이상의 광산 수명과 함께 2사분위(Second Quartile)에 위치하고 있습니다.
수직 구분선으로 나뉜 두 개의 차트가 나란히 배치되어 있으며, 각 차트 하단에는 굵은 글씨의 핵심 요약 헤드라인이 있습니다.
수정된 FY27 실적 전망(가이던스)을 소개하는 섹션 구분 페이지입니다.
전체 네이비 배경에 대형 화이트 섹션 타이틀이 배치된 구조입니다.
PPA 자본 지출을 포함하여 업데이트된 FY27 가이던스입니다. 생산량 1,030~1,100kt(변경 없음, SC5.2 기준), 단위 운영 비용(FOB) 575~625호주 달러/t(변경 없음), 총 자본 지출은 11억 3,000만~11억 9,500만 호주 달러로 수정되었습니다. 기본(Base): 유지보수 8,500만~1억 호주 달러, 광산 개발 2억 5,000만~2억 8,000만 호주 달러, 인프라 및 프로젝트 1억 1,000만~1억 3,000만 호주 달러(모두 변경 없음). 성장(Growth): P2000 FID 이후 5억 호주 달러(변경 없음), Colina는 이사회 승인 대기 중인 FID 이전 단계. 강화(Enhancing): 진입로, 영구 숙소, 광산 서비스 시설 및 PPA 1억 8,500만 호주 달러(수정됨).
왼쪽에는 '변경 없음(NO CHANGE)' / '수정됨(REVISED)' 상태 배지와 기본, 성장, 강화 항목으로 그룹화된 가이던스 표가 있으며, 오른쪽에는 두 개의 설명 텍스트 블록이 있습니다.
리튬 시장 업데이트를 소개하는 섹션 구분 페이지입니다.
전체 네이비 배경에 대형 화이트 섹션 타이틀이 배치된 구조입니다.
2019년 1월부터 2026년 10월까지의 스포듀민 정광 가격 추이(SC6.0, CIF 중국, 달러/t)로, 2022년 말경 6,000달러/t 이상으로 정점을 찍은 후 2025년 9월부터 2026년 10월까지의 일일 가격을 삽입 차트로 보여줍니다. 또한 Project Blue의 CY26 전체유지비용 곡선(달러/t LCE)과 함께 배터리 등급 탄산리튬 현물 가격을 빨간색 점선으로 표시했습니다.
왼쪽에는 확대 삽입 차트가 포함된 선형 차트, 오른쪽에는 계단식 비용 곡선이 배치되어 있습니다.
글로벌 평균 배터리 팩 가격은 2010년 US$1,474/kWh에서 2025년 US$108/kWh로 하락했습니다(BloombergNEF, 2025년 실질 달러 기준). 2020년부터 2040년까지 중국 대 기타 지역의 수요 점유율 추이는 지리적 수요의 확대를 보여주며, 최종 용도별(EV, BESS, 기타) 리튬 수요는 2020년부터 2040년까지 지속적으로 성장할 전망입니다(Benchmark Mineral Intelligence).
3개의 차트가 열 형태로 배치되어 있으며, 각 차트 하단에는 굵은 글씨의 핵심 요약 헤드라인과 부제가 포함되어 있습니다.
광산 개발 주기(발견에서 생산까지)는 1990~99년 6년에서 2020~24년 18년으로 늘어났습니다. CY27 워터폴 차트는 -101kt LCE의 기본 부족분에서 시작하여 짐바브웨(154), 나이지리아 북부 (90), 장시성(81), 말리(70)의 공급 리스크를 거쳐 최악의 경우 -496kt의 부족을 기록할 것으로 보입니다. CY2025~27 시장 수급 전망은 수요 1,640kt, 2,112kt, 2,320kt 대비 공급 1,598kt, 1,903kt, 1,824kt(여기에 395kt의 리스크 물량 포함)를 나타내며, 이는 기본 -42kt, -209kt, -101kt 및 하방 시나리오 시 -496kt의 부족을 의미합니다.
가로 막대, 워터폴, 막대-선 혼합형의 3개 차트가 열로 배치되어 있으며, 각 차트 아래에 굵은 글씨로 결론이 기재되어 있습니다.
일몰 무렵의 Pilbara 언덕 풍경이 전체 화면을 채운 Q&A 슬라이드입니다.
전체 화면을 채운 풍경 사진 위에 왼쪽 상단 흰색 제목이 배치된 구조입니다.
투자자 관계 담당자(James Fuller, Group Manager, Investor Relations) 및 미디어 담당자(Michael Vaughan, Fivemark Partners)의 연락처와 소셜 미디어 아이콘이 포함되어 있습니다.
네이비 배경에 왼쪽 정렬된 연락처 블록과 하단 소셜 아이콘이 배치되어 있습니다.
부록의 시작을 알리는 섹션 구분 페이지입니다.
전체 네이비 배경에 커다란 흰색 섹션 제목이 배치되어 있습니다.
Sep Q FY26~Sep Q FY27 5개 분기의 운영 데이터입니다. Sep Q FY27 기준: 채굴 광석 1,547,632 wmt, 폐석 9,994,063 wmt, 총 물동량 11,541,695 wmt, 평균 품위 1.3% Li2O, 처리 광석 1,317,082 dmt, 스포듀민 정광 생산량 267,596 dmt 및 선적량 223,613 dmt, 탄탈라이트 생산량 46,233 lb 및 선적량 39,235 lb, 정광 품위 5.3%, 리튬 회수율 74.7%를 기록했습니다.
채굴 및 처리, 생산 및 선적 데이터를 담은 두 개의 데이터 표가 상하로 배치되어 있으며, 최신 분기 열이 강조되어 있습니다.
3개년 성장 및 인프라 강화 자본 지출(백만 호주 달러(A$M)): FY27 685(P2000 500 + 강화 185), FY28 1,385(900 + 485), FY29 630(500 + 130)이며, 인프라 강화 가이던스의 상단 수치를 적용했습니다.
왼쪽에는 누적 막대 그래프, 오른쪽에는 Pilbara 지역의 차량 풍경 사진이 배치되어 있습니다.
면책 조항 페이지: 2026년 10월 28일자로 PLS Group Limited가 작성한 문서로, ASX에 제출된 9월 분기 활동 보고서와 함께 검토되어야 합니다. 증권 청약이 아님, 요약 정보, 책임 부인, 금융 상품 자문 아님, 미래 예측 진술 및 가이던스 가정 등의 내용을 담고 있습니다.
굵은 글씨의 소제목과 함께 전체 너비를 채운 조밀한 법적 텍스트 구조입니다.
광물 자원 및 광석 매장량에 대한 JORC Code 보고(전문가 Ross Jaine 및 Simon Kusabs, 확정 매장량 6% 및 추정 매장량 94%에 근거한 생산 목표), 제3자 정보에 대한 의존, 수치 반올림, 과거 실적, 별도 표기가 없는 한 모든 금액은 호주 달러 기준이라는 명시, 그리고 대표이사 겸 CEO Dale Henderson의 승인 공표를 포함합니다.
굵은 글씨의 소제목과 함께 전체 너비를 채운 조밀한 법적 텍스트 구조입니다.
이 슬라이드 및 기본 프레젠테이션 콘텐츠에 대한 일반적인 질문.
2026년 10월 28일자로 ASX에 공시된 PLS Group Limited(ASX: PLS, 구 Pilbara Minerals)의 FY27 9월 분기 활동 보고 프레젠테이션(총 29페이지)입니다. 9월 분기 활동 보고서와 함께 제출되었으며 Pilgangoora 운영 현황, 분기 재무 실적, 신규 부채 조달, P2000 확장 프로젝트, Fortescue와의 전력 구매 계약, 수정된 FY27 가이던스 및 리튬 시장 업데이트를 다룹니다.
PLS는 7월부터 다음 해 6월까지를 회계연도로 운영하므로, FY27은 2026년 7월부터 2027년 6월까지를 의미합니다. 따라서 FY27 9월 분기는 해당 회계연도의 첫 번째 분기인 2026년 7월부터 9월까지입니다.
프레젠테이션 내 공지 사항에서 확인되듯 매출(A$5억 6,300만), 단위 운영 비용(A$539/t), 현금(A$22억 1,700만) 및 자본 지출(capex)과 같은 재무 수치는 호주 달러(A$) 기준입니다. 스포듀민 가격과 신규 채권은 원문 그대로 미국 달러로 표기되었으며, 예시로 SC5.2 기준 실현 가격 US$1,809/t 및 US$7억 규모의 선순위 무담보 채권(Senior Unsecured Notes) 등이 있습니다.
스포듀민 정광 생산량 267.6kt(전분기 대비 25% 증가)로 역대 최고치 기록, 판매량 223.6kt, 예상 실현 가격 US$1,809/t(SC5.2), 매출 A$5억 6,300만(24% 감소), 단위 운영 비용(FOB) A$539/t(12% 감소)을 기록했습니다. 2026년 9월 30일 기준 현금 잔액은 A$22억 1,700만, 유동성은 A$27억 1,700만입니다.
P2000은 신규 Jimmagunya 처리 시설을 중심으로 하는 Pilgangoora의 승인된 확장 프로젝트입니다. 이를 통해 10년 평균 생산 능력을 연간 약 2Mtpa로 끌어올리고, 평균 FOB 비용을 약 A$600/t(실질) 수준으로 유지할 계획입니다. 프로젝트 capex는 약 A$19억이며, 8% 실질 세후 할인율 적용 시 증분 NPV는 A$27억입니다. 첫 생산은 2029년 9월 분기(3분기)로 예상됩니다.
생산량(1,030~1,100kt) 및 단위 운영 비용(A$575~625/t) 가이던스는 변경되지 않았습니다. 다만 자본 지출(capex) 가이던스는 진입 도로, 영구 숙소 단지, 광산 서비스 시설 및 Fortescue 전력 구매 계약(A$1억 8,500만의 가치 증대 capex)과 P2000용 A$5억을 포함하여 A$11억 3,000만~11억 9,500만으로 수정되었습니다.
네, 가능합니다. 원본 PDF와 이를 변환한 PPTX 버전을 모두 제공하므로 KPI 타일, 분기별 재무 비교표, 상태 배지가 포함된 가이던스 표, 부채 만기 및 capex 차트, 시장 수급 차트 등의 레이아웃을 그대로 재사용할 수 있습니다. 변환된 파일의 텍스트는 폰트나 정렬을 약간 수정해야 할 수도 있습니다.
해당 프레젠테이션은 2026년 10월 28일 티커명 PLS로 호주 증권거래소(ASX)에 공시되었으며, PLS 투자자 센터 웹사이트에서도 확인할 수 있습니다. 9월 분기 활동 보고서 및 P2000 FID, 매장량 업데이트, 인프라 강화 및 전력 계약에 관한 2026년 10월 16일과 28일자 ASX 공시 자료와 함께 검토하시기 바랍니다.

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
전문 디자인을 참조하고, 스타일을 선택하며, 완벽한 텍스트 렌더링으로 슬라이드를 생성하세요. Nano Banana로 구동—지금 프레젠테이션 만들기를 시작하세요.



