
수록 모음: 투자자 발표자료 사례 · 일본 기업 IR 자료 예시
Kobe Steel FY2026 상반기 실적 발표 프레젠테이션: Kobe Steel, Ltd.(KOBELCO, 종목 코드 5406)가 2026년 11월 10일 TDnet(도쿄 증권거래소 적시 공시)에 발표한 38페이지 분량의 일본어(決算説明資料) 데크입니다. 2분기 및 상반기 실적과 연간 실적 전망을 다룹니다. FY2026은 2027년 3월 종료 회계연도, H1은 2026년 4월~9월을 의미합니다. 금액은 별도 표기가 없는 한 억 엔(億円) 단위입니다.
이 프레젠테이션의 표지를 스타일 참고 자료로 사용해 내 콘텐츠로 슬라이드를 만듭니다. 아래에서 원하는 페이지를 골라 그 레이아웃을 참고로 쓸 수도 있습니다.
빠른 탐색
태그
슬라이드 공유
Kobe Steel FY2026 상반기 실적 발표 프레젠테이션: Kobe Steel, Ltd.(KOBELCO, 종목 코드 5406)가 2026년 11월 10일 TDnet(도쿄 증권거래소 적시 공시)에 발표한 38페이지 분량의 일본어(決算説明資料) 데크입니다. 2분기 및 상반기 실적과 연간 실적 전망을 다룹니다. FY2026은 2027년 3월 종료 회계연도, H1은 2026년 4월~9월을 의미합니다. 금액은 별도 표기가 없는 한 억 엔(億円) 단위입니다.
레이아웃, 주요 콘텐츠 및 시각적 요소를 포함한 각 슬라이드 페이지의 상세 보기.
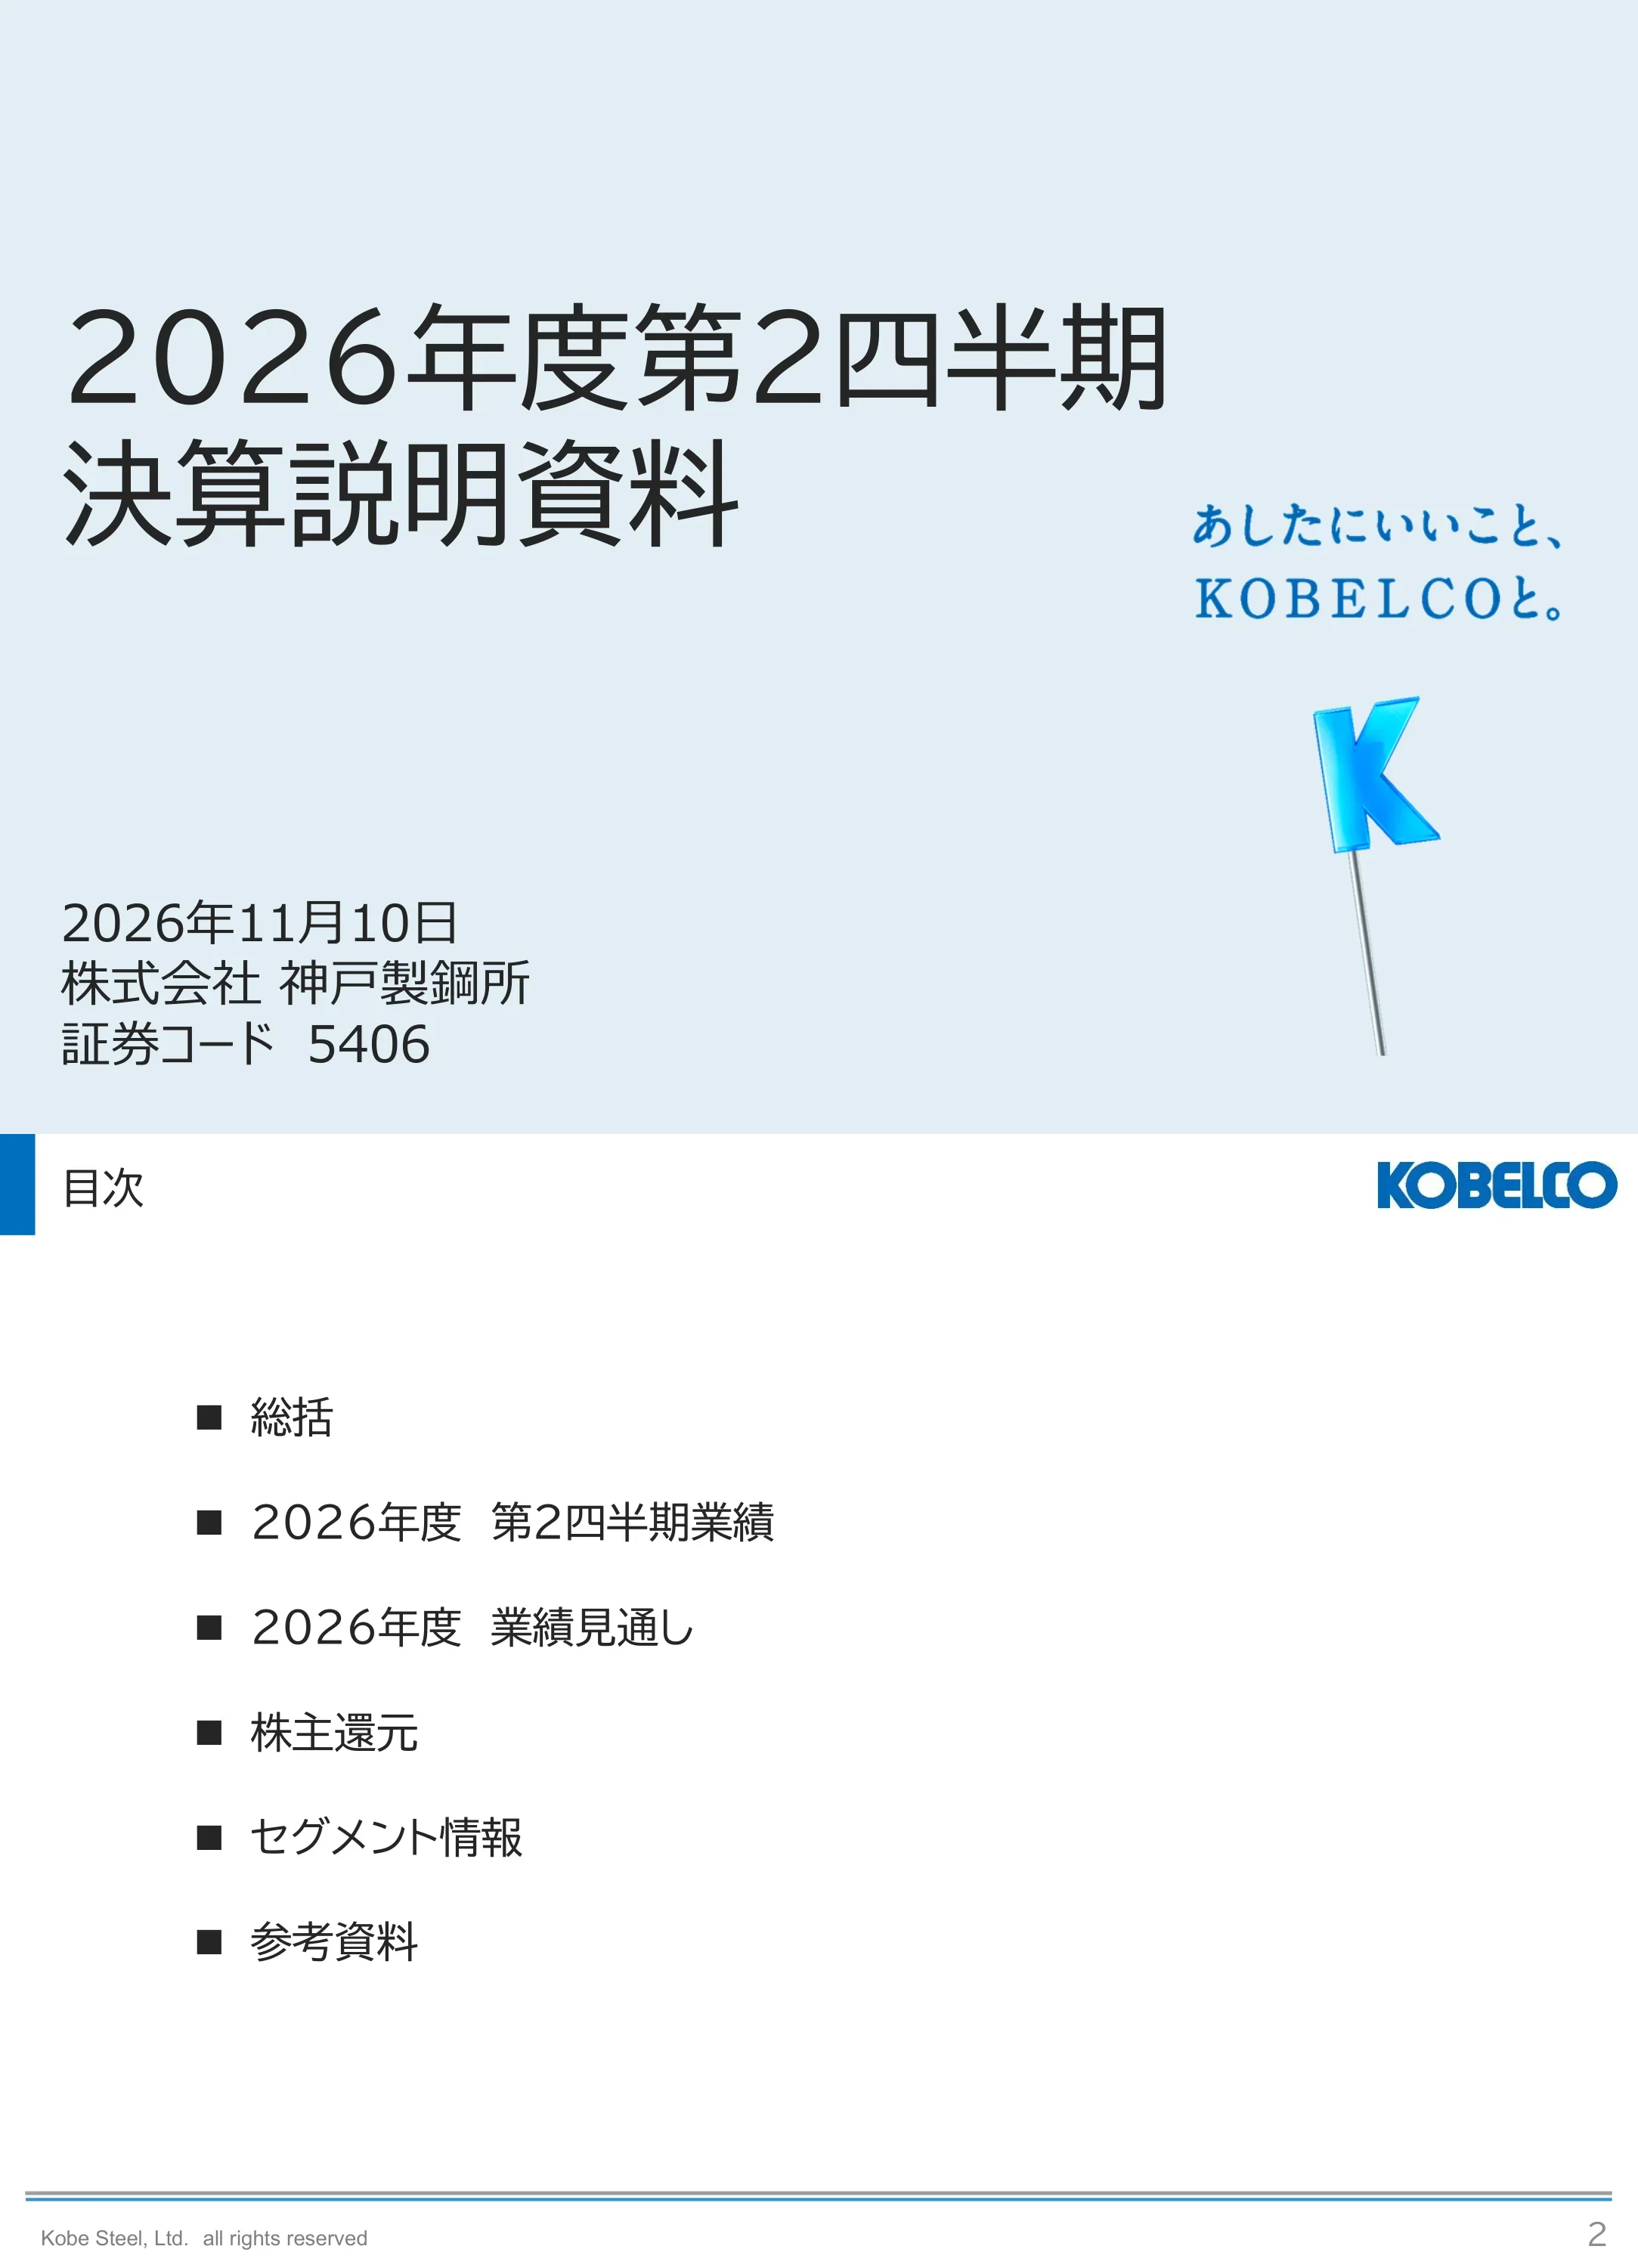
2026년 11월 10일 발행된 Kobe Steel의 FY2026 2분기 실적 발표용 타이틀 슬라이드입니다. 회사명(株式会社 神戸製鋼所)과 종목 코드 5406이 기재되어 있으며, 우측에는 KOBELCO 태그라인과 파란색 K 핀 로고가 배치되어 있습니다.
연한 파란색 전체 배경; 중앙에 왼쪽 정렬된 큰 두 줄 제목, 하단 왼쪽에 날짜, 회사명 및 코드, 우측에 태그라인과 K-핀 그래픽 배치.
총괄(総括), FY2026 상반기 실적, FY2026 실적 전망, 주주 환원, 세그먼트별 정보, 참고 자료 등 6개 섹션을 나열합니다.
상단 왼쪽의 파란색 사이드바가 있는 제목, 상단 오른쪽의 KOBELCO 로고, 넉넉한 간격으로 수직 배치된 6개의 사각형 불렛 항목, 저작권 및 페이지 번호가 포함된 푸터 라인으로 구성됩니다.
상반기 경상이익은 철강 메탈 스프레드 악화에도 불구하고 재고 평가 이익 개선으로 전년 동기 대비 보합 수준인 572억 엔을 기록했습니다. 당기순이익은 전년도의 정책 보유 주식 매각 이익 부재로 인해 425억 엔으로 감소했습니다. FY2026 실적 전망은 경상이익 1,350억 엔, 당기순이익 1,050억 엔이며, 중동 정세 영향은 연간 약 -145억 엔(이전 전망 대비 -25억 엔)으로 예상됩니다. 중간 배당은 주당 40엔, 연간 배당은 80엔(배당 성향 30.2%)입니다.
상반기 실적, 연간 전망, 주주 환원의 세 가지 파란색 헤더 텍스트 블록으로 구성되며, 각 블록에는 불렛 포인트와 굵게 표시된 주요 수치가 포함되어 있습니다.
FY2026 상반기: 매출액 1조 2,598억 엔(전년 동기 대비 +783억 엔), 경상이익 572억 엔(-4억 엔, 재고 평가 제외 시 297억 엔으로 -344억 엔), 당기순이익 425억 엔(-202억 엔). FY2026 실적 전망: 매출액 2조 7,500억 엔(이전 전망 대비 +600억 엔), 경상이익 1,350억 엔(+150억 엔), 당기순이익 1,050억 엔(+50억 엔). ROIC 약 6.0%, ROE 약 8.0%, 자기자본비율 약 49%, D/E 비율 약 0.55배, 중간 배당 40엔, 연간 배당 80엔입니다.
전년 동기 대비 및 이전 전망 대비 증감액을 포함한 두 개의 KPI 표(왼쪽 상반기 실적, 오른쪽 연간 전망)와 하단의 재무 지표 및 주주 환원을 위한 파란색 패널로 구성됩니다.
원유 및 에너지 가격 상승으로 인한 -95억 엔의 영향이 상반기에 이미 발생했습니다. 비용 상승분의 판매 가격 전가가 지연됨에 따라 연간 영향액은 -145억 엔(상반기 -95억 엔, 하반기 -50억 엔, 이전 전망 -120억 엔)으로 추정됩니다. 가장 큰 항목은 물류, 에너지 및 원재료비로 -130억 엔입니다. 세그먼트별: 철강 -65억 엔, 알루미늄 판재 -30억 엔, 고기능 재료 -20억 엔, 용접 -5억 엔, 기계 -5억 엔, 건설기계 -20억 엔입니다.
상단에 박스 처리된 두 개의 불렛 설명이 있고, 그 아래에 상반기/하반기/연간 열(연간 열 강조)과 이전 전망 참조 열이 포함된 리스크 영향 표가 있으며, 하단에 세그먼트별 내역이 기재되어 있습니다.
FY2026 상반기 vs FY2025 상반기: 매출액 12,598 대 11,814(+783), 영업이익 609(-15), 경상이익 572(-4), 재고 평가 제외 경상이익 297(-344), 특별손익 28(-151),, 당기순이익 425(-202). 연간 전망은 27,500 / 1,650 / 1,350 / 1,015 / 50 / 1,050입니다. 알루미늄 및 구리 가격 상승으로 매출은 증가했으나, 철강 메탈 스프레드 악화와 재고 평가 개선이 상쇄되어 경상이익은 보합세를 보였으며, 정책 보유 주식 매각 이익 부재로 순이익은 감소했습니다. 단위: 억 엔.
청록색 박스로 강조된 상반기 열을 포함한 광범위한 재무 제표(FY2025 상반기/하반기/연간, FY2026 전망 상반기/하반기/연간, 증감 열)와 매출, 경상이익, 순이익에 대한 세 개의 설명 바가 이어집니다.
경상이익이 576억 엔에서 572억 엔으로 변동(-4억 엔): 수량/구성 +60, 철강 판매 및 원료 가격 -345, 비철 판매 및 조달 가격 +100, 비용 -40, 지분법 +35, 전력 -92, 재고 평가 +340, 기타 -62(단위: 억 엔). 콜아웃 표를 통해 각 요인을 세그먼트별로 상세히 분석하며, 중동 정세 영향은 총 -95억 엔입니다.
회색 시작/종료 바, 파란색(양수) 및 빨간색(음수) 해칭 플로팅 바가 있는 폭포형 차트입니다. 상단 화살표는 순변동을 나타내며, 지시선으로 연결된 박스형 세그먼트 콜아웃 표가 있고 주요 변동 요인은 빨간색 원으로 표시되어 있습니다.
FY2026 상반기 vs FY2025 상반기 경상이익: 철강 -37 대 85(-122, 재고 제외 시 -167 대 165, -332), 알루미늄 판 51 대 -19(+71), 고기능 소재 121 대 8(+112, 반도체 장비 수요), 용접 48(+28), 소재 부문 합계 184(+89). 기계 139(-46), 엔지니어링 75(+45), 건설기계 44(+8), 기계 부문 합계 260(+7). 전력 142 대 235(-92). 단위: 억 엔.
색상별 행 라벨(파란색 소재, 청록색 기계, 보라색 전력), 세 개의 숫자 열(이전 상반기, 현재 상반기, 차이) 및 우측 코멘터리 열로 구성된 세그먼트 표입니다. 빨간색 원으로 가장 큰 변동 수치를 강조합니다.
최종 시장별 이전 전망 대비 수요 현황: 자동차(국내 보합, 해외는 중국 내 일본 브랜드 판매 감소로 하락), IT/반도체(HDD 보합, 반도체 관련 상승), 조선 보합, 항공기 보합, 음료 캔 보합, 건설/토목 보합. 수요의 영향을 받는 제품군은 각 시장별로 파란색 대괄호 안에 나열되어 있습니다.
왼쪽에 최종 시장이 있고, 그 위에 영향을 받는 제품의 파란색 괄호 리스트가 있으며, 굵은 글씨의 방향성 키워드를 포함한 한두 줄의 평가가 담긴 6행 텍스트 표입니다.
기계 사업: 에너지 및 화학 부문은 글로벌 불확실성에 따른 투자 지연으로 보합세를 보였습니다. 일반 산업 부문은 내수는 견조했으나 해외는 중국 시장 영향으로 약세를 보였습니다. 건설기계 및 유압 굴착기: 이전 전망 대비 일본은 하락, 중국은 보합, 북미와 유럽은 상승했으며 동남아시아(인도네시아, 베트남)도 상승했습니다.
기계, 건설기계 및 유압 굴착기 두 섹션으로 나뉘어 있으며, 얇은 구분선으로 구분된 라벨 및 평가 행으로 구성되어 있습니다.
이전 전망 대비 현재 연간 실적 전망: 매출액 27,500억 엔(이전 26,900억 엔, +600억 엔), 영업이익 1,650억 엔(+150억 엔), 경상이익 1,350억 엔(이전 1,200억 엔, +150억 엔), 재고 평가 제외 시 1,015억 엔(이전 995억 엔, +20억 엔), 특별손익 50억 엔(-50억 엔), 당기순이익 1,050억 엔(이전 1,000억 엔, +50억 엔). 하반기 경상이익은 777억 엔입니다. 주요 요인: 원재료비 상승에 따른 판매가 인상, 소재 사업의 재고 평가 이익 발생. 해외 자회사 청산 시점 차이로 특별이익은 감소했으나 당기순이익은 증가했습니다. 단위: 억 엔.
이전 전망(청록색 헤더)과 현재 전망(파란색 헤더)을 상반기/하반기/연간 단위로 비교하고 증감 열을 배치한 표와 하단의 3개 주석 바(bar)로 구성되어 있습니다.
경상이익이 1,200억 엔에서 1,350억 엔으로 150억 엔 증가했습니다. 세부 요인: 물량/구성 +55억 엔, 철강 가격 +5억 엔, 비철 가격 +10억 엔, 비용 -30억 엔, 지분법 ±0, 전력 ±0, 재고 평가 +130억 엔(철강 -20억 엔, 알루미늄 +20억 엔, 구리 +130억 엔), 기타 -20억 엔입니다. 중동 지역 영향은 변동분 중 -25억 엔입니다.
이전(1,200억 엔)에서 현재(1,350억 엔)로 이어지는 폭포형 차트(Waterfall chart)이며, 물량, 가격, 비용, 재고 평가에 대한 세부 표와 우측 상단의 중동 영향 박스가 포함되어 있습니다.
세그먼트별 경상이익 전망(현재 vs 이전): 철강 120억 엔(이전 140억 엔, -20억 엔), 알루미늄 판재 75억 엔(+20억 엔), 고기능 소재 240억 엔(+130억 엔), 용접 75억 엔(+10억 엔), 소재 부문 합계 510억 엔(+140억 엔); 기계 400억 엔(보합), 엔지니어링 160억 엔(+45억 엔), 건설기계 120억 엔(이전 160억 엔, -40억 엔), 기계 부문 합계 680억 엔(+5억 엔); 전력 300억 엔(보합); 기타/조정 -140억 엔(+5억 엔). 단위: 억 엔.
이전, 현재, 차이 열과 주석 열로 구성된 세그먼트 표입니다. 주요 변동 사항은 빨간색 원으로 표시되었으며, 철강, 알루미늄, 구리 행에는 재고 평가 제외 수치가 하단에 별도로 기재되어 있습니다.
경상이익이 상반기(572억 엔) 대비 하반기(777억 엔)에 205억 엔 증가할 것으로 예상됩니다. 세부 요인: 물량/구성 +285억 엔, 철강 가격 +340억 엔, 비철 가격 -70억 엔, 비용 +35억 엔, 지분법 -25억 엔, 전력 +14억 엔, 재고 평가 -215억 엔, 기타 -160억 엔(기말 철강 해체 비용 집중 및 전사적 원유/원재료 리스크). 별도 박스에 철강 메탈 스프레드 개선 및 기계 부문 매출의 하반기 집중 현상이 명시되어 있습니다.
상단 주석 박스, 순증감 화살표, 세그먼트별 세부 표가 포함된 폭포형 차트와 중동 영향 박스(+45억 엔)로 구성되어 있습니다.
상반기 대비 하반기 전망을 보여주는 4개의 소형 폭포형 차트: 철강 -37억 엔에서 157억 엔으로(철강 가격 +340억 엔, 재고 -160억 엔), 알루미늄 판재 51억 엔에서 23억 엔으로(재고 -45억 엔), 고기능 소재 121억 엔에서 118억 엔으로, 건설기계 44억 엔에서 75억 엔으로(물량 +80억 엔, 가격 -70억 엔). 단위: 억 엔.
얇은 십자선으로 구분된 2x2 그리드 형태의 미니 폭포형 차트들로, 각 차트에는 세그먼트 제목과 라벨이 붙은 막대가 포함되어 있습니다.
영업활동 현금흐름은 기계 부문 대금 지급 시점 영향으로 악화되었으나, 투자활동 현금흐름은 설비투자 지급 지연으로 개선되어 잉여현금흐름(FCF)은 0엔(이전과 동일)을 기록했습니다. FY2026 영업 CF 1,700억 엔(이전 1,800억 엔), 투자 CF -1,700억 엔, 이자발생부채 7,550억 엔, 자기자본비율 약 49%(FY2025 46.4%), D/E 비율 약 0.55배(FY2025 0.61배), 현금 1,400억 엔. 단위: 억 엔.
상단 주석 박스와 하단 3개 차트로 구성: FCF 라인이 포함된 현금흐름 막대 차트, 자기자본비율 라인이 포함된 총자산/순자산 막대 차트, D/E 비율 라인이 포함된 부채/현금 막대 차트가 각각 FY2025, FY2026 이전 전망, FY2026 현재 전망을 비교합니다.
이전 발표대로 주당 40엔의 중간 배당을 결의했으며, 기말 배당 정책은 변경되지 않았습니다. FY2026: 중간 40엔 및 기말 40엔(방침), 합계 80엔, 배당성향 30.2%(FY2025: 80엔, 33.6%). 중기 경영 계획(FY2024~2026)은 배당성향 약 30%를 목표로 합니다. 차트는 FY2019부터 FY2026까지의 배당금을 보여주며, FY2024에 100엔으로 정점을 기록했습니다.
상단 파란색 배너, 정책 텍스트와 배당 표가 있는 왼쪽 회색 패널, 배당성향 라인이 포함된 오른쪽 연간 배당금 막대 차트로 구성되어 있습니다.
세그먼트 정보 섹션을 시작하는 구분 슬라이드입니다. 수치는 포함되어 있지 않습니다.
흰색 배경의 슬라이드 중앙에 파란색 섹션 제목이 배치되어 있으며, 우측 상단에 KOBELCO 로고가 있습니다.
FY2025 실적, 이전 전망치, 현재 전망치를 비교한 세그먼트별 매출 및 경상이익 마스터 테이블입니다. 현재 FY2026 전망치는 다음과 같습니다: 철강 및 알루미늄 매출 10,780, 소형재 4,250, 용접 1,050, 기계 2,850, 엔지니어링 2,000, 건설기계 4,490, 전력 2,450, 총 매출 27,500. 경상이익은 철강 및 알루미늄 195, 소형재 240, 용접 75, 기계 400, 엔지니어링 160, 건설기계 120, 전력 300 및 조정액 -195를 포함하여 총 1,350입니다. 단위는 1억 엔입니다. 텍스트가 조밀하지만 가독성은 유지하고 있습니다.
FY2025, 이전 전망, 현재 전망의 세 가지 컬럼 그룹과 두 개의 변동분 컬럼으로 구성된 매우 조밀한 표입니다. 상단에는 매출 행, 하단에는 경상이익 행이 배치되어 있으며 재고 평가 제외 수치와 당기순이익 행이 포함되어 있습니다.
철강 부문 FY2026 상반기: 매출 4,096(전년 동기 대비 -82), 경상이익 -37(전년 동기 85 대비 -122), 재고 평가 제외 시 -167. 연간 전망은 매출 8,650, 경상이익 120(이전 전망 대비 -20, 재고 평가 제외 시 20)입니다. 상반기 조강 생산량은 300만 톤, 강재 판매량은 229만 톤, 톤당 단가는 13.6만 엔입니다. 두 개의 폭포형 차트(Waterfall chart)가 상반기 전년 대비 변동 및 전망치 변경 요인을 설명합니다. 단위는 1억 엔입니다.
상단에 전년도, 이전 전망, 현재 전망 및 변동분 컬럼(판매량 및 단가 행 포함)이 있는 데이터 테이블이 있고, 하단에 두 개의 폭포형 차트가 배치되어 있습니다.
주요 원재료(철광석, 원료탄) 비용은 분기별 시장 평균 가격을 기준으로 하며, 기타 비용은 시장 및 지정학적 리스크에 따라 변동된다는 점을 설명합니다. 판매 가격 전가에는 시차가 발생하므로, 비용 상승 시에는 메탈 스프레드가 일시적으로 축소되고 비용 하락 시에는 확대되는 구조를 보여줍니다.
상단에 세 개의 불렛 포인트가 있는 콜아웃 박스가 있고, 하단에는 주요 원재료 및 기타 비용을 보여주는 개념적 누적 막대 그래프, 총비용 점선, 판매 가격 실선 곡선 및 주석 화살표가 배치되어 있습니다.
알루미늄 판 부문: FY2026 상반기 매출 1,003(전년 동기 대비 +121), 경상이익 51(전년 동기 -19 대비 +71, 재고 평가 제외 시 -3). 연간 전망 매출 2,130(이전 전망 대비 +100), 경상이익 75(+20, 재고 평가 제외 시 10). 상반기 판매량은 13.8만 톤, 연간 전망은 28.5만 톤입니다. 폭포형 차트는 상반기 +45, 전망 수정치 +20의 재고 평가 효과를 보여줍니다. 단위는 1억 엔입니다.
데이터 테이블 아래에 두 개의 폭포형 차트(상반기 전년 대비 및 전망치 대비 이전 전망)가 배치된 구조입니다.
FY2026 상반기 매출 1,955(전년 동기 대비 +412), 경상이익 121(전년 동기 8 대비 +112, 재고 평가 제외 시 31). 연간 전망 매출 4,250(이전 전망 대비 +400), 경상이익 240(+130, 재고 평가 제외 시 70). 알루미늄 압출 판매량은 3.9만 톤, 구리 제품(Copper strip)는 6.0만 톤입니다. 반도체 제조 장비 수요(알루미늄 주단조품)에 따른 성장이 중국 자동차 수요 감소(현가장치 부품)를 일부 상쇄했습니다. 단위는 1억 엔입니다.
상단에 판매량 행이 포함된 테이블, 하단에 반도체 장비 및 중국 자동차 수요에 관한 텍스트 콜아웃이 포함된 두 개의 폭포형 차트가 있습니다.
용접 부문 FY2026 상반기 매출 523(전년 동기 대비 +62), 경상이익 48(전년 동기 20 대비 +28). 연간 전망 매출 1,050(이전 전망 대비 +20), 경상이익 75(+10). 용접 재료 판매량은 상반기 11.8만 톤, 연간 23.5만 톤입니다. 해설에서는 판매량(국내 증가, 해외 보합), 가격(엔저 영향으로 상승), 비용(조달 비용 상승)을 다룹니다.
상단에 테이블이 있고, 그 아래에 판매량, 가격, 비용에 대해 라벨이 붙은 세 개의 해설 행이 두 개의 컬럼(상반기 전년 대비 및 전망치 대비 이전 전망)으로 나뉘어 있습니다.
기계 부문 FY2026 상반기 매출 1,289(전년 동기 대비 보합), 경상이익 139(전년 동기 186 대비 -46). 연간 전망 매출 2,850(+50), 경상이익 400(이전 전망 대비 보합). 수주액은 상반기 1,206(전년 동기 대비 -27), 연간 전망 2,800(+100)이며 수주 잔고는 2,308입니다. 등압 성형(IP) 장비의 강력한 수요로 수주 전망은 밝으나, 상반기 이익은 에너지 및 화학 부문의 판매 감소로 하락했습니다. 단위는 1억 엔입니다.
매출, 이익, 수주 및 잔고가 포함된 테이블과 그 아래 수주 및 경상이익에 대해 라벨이 붙은 두 컬럼의 해설 행으로 구성됩니다.
엔지니어링 부문 FY2026 상반기 매출 827(전년 동기 대비 +87), 경상이익 75(전년 동기 29 대비 +45). 연간 전망 매출 2,000(이전 전망 대비 -10), 경상이익 160(+45). 상반기 수주액은 대규모 폐기물 및 수처리 프로젝트 영향으로 1,774(전년 동기 대비 +889)를 기록했으며, 연간 전망은 2,350(보합), 수주 잔고는 4,934입니다. 직접환원철(DRI) 관련 매출 증가와 프로젝트 수익성 개선으로 이익이 향상되었습니다. 단위는 1억 엔입니다.
매출, 이익, 수주 및 잔고 테이블과 수주 및 경상이익에 대한 두 컬럼의 해설 행이 이어집니다.
건설기계 부문 FY2026 상반기 매출 2,025(전년 동기 대비 +144), 경상이익 44(전년 동기 36 대비 +8). 연간 전망 매출 4,490(이전 전망 대비 -30), 경상이익 120(-40). 유압 굴착기 판매량은 상반기 1.01만 대(연간 2.2만 대), 험지용 크레인은 119대입니다. 폭포형 차트는 유럽 딜러 등에 대한 대손충당금 설정 증가가 전망치 하향의 주요 원인임을 보여줍니다. 단위는 1억 엔입니다.
판매 대수 행과 주석이 포함된 테이블, 그 아래 콜아웃이 포함된 두 개의 폭포형 차트(상반기 전년 대비 및 전망치 대비 이전 전망)가 있습니다.
전력 부문 FY2026 상반기 매출은 1,144억 엔(전년 대비 +10억 엔), 경상이익은 142억 엔(전년 동기 235억 엔 대비 -92억 엔)을 기록했습니다. 연간 실적 전망은 매출 2,450억 엔(이전 전망 대비 +120억 엔), 경상이익 300억 엔(변동 없음)입니다. 상반기 이익 감소는 고베 발전소 3호기의 정기 점검 연장과 석탄 가격 관련 이익 축소에 따른 것입니다. FY2025 상반기에 발생했던 연료비 조정 시차(10억 엔) 및 전력 판매 가격(10억 엔) 관련 일회성 요인은 이번 분기에 발생하지 않았습니다. 단위: 1억 엔.
일회성 항목 행이 포함된 표와 전력량, 단가, 경상이익에 대한 두 개 열의 설명 행으로 구성된 레이아웃입니다.
참고 자료 섹션의 시작을 알리는 구분 슬라이드이며, 별도의 수치는 포함되어 있지 않습니다.
흰색 배경 중앙에 파란색 섹션 제목과 KOBELCO 로고가 배치된 슬라이드입니다.
FY2026 현재 환율 전제: USD 연평균 157.5엔(상반기 160.0엔, 하반기 155.0엔; FY2025 151.1엔), RMB 23.3엔(상반기 23.6엔, 하반기 23.0엔), EUR 182.3엔(상반기 184.6엔, 하반기 180.0엔)입니다. 대미 달러 1엔 약세 시 민감도: 철강 부문은 영향이 거의 없으며, 건설기계 부문은 약 +2억 엔의 영향이 있습니다. 대유로 민감도: 건설기계 부문 약 +1억 엔입니다.
회색(FY2025), 청록색(이전 전망), 파란색(현재 전망) 열 그룹으로 나뉜 3행 환율 표와 환율 민감도에 관한 텍스트 블록으로 구성됩니다.
철광석: FY2026 3분기 가격은 톤당 87달러로 확정되었으며, 4분기도 동일한 수준으로 전제합니다. 원료탄: 2분기 가격은 236달러로 확정되었으며, 하반기는 2분기 수준을 유지할 것으로 전제합니다. 일반탄: 2026년 7~9월 시장 가격이 130~150달러로 상승했으며, 하반기는 현재 수준을 유지할 것으로 전제합니다. 하단 차트는 2025년 3월 이후 철광석 및 원료탄의 시장 가격과 분기별 계약 가격 추이를 보여줍니다.
상단에 세 가지 원료 전제 행이 있고, 하단에 철광석(FOB) 및 원료탄(FOB) 시장 가격(파란색 선)과 분기별 계약 가격(빨간색 계단식 선)을 비교하는 두 개의 꺾은선 그래프가 배치되어 있습니다.
FY2026 재고 평가 영향 현재 전망: 철강 부문 총 100억 엔(상반기 130억 엔, 하반기 -30억 엔)으로, 철광석 이월 효과 -15억 엔, 총평균법 70억 엔, 저가법 30억 엔을 포함합니다. 알루미늄 판재 65억 엔(상반기 55억 엔, 하반기 10억 엔), 소형재(Advanced Materials)(Advanced Materials) 170억 엔(상반기 90억 엔, 하반기 80억 엔)입니다. FY2025 실적은 철강 -95억 엔, 알루미늄 25억 엔, 구리 25억 엔이었습니다. 단위: 1억 엔.
철강, 알루미늄 판재, 소부재 부문별로 FY2025, 이전 전망, 현재 전망 열 그룹이 포함된 세 개의 표가 수직으로 배치되어 있습니다.
연간 경상이익은 FY2025 1,213억 엔에서 136억 엔 증가한 1,350억 엔으로 전망됩니다. 주요 요인은 판매량/배합 +140억 엔, 철강 가격 -245억 엔, 비철 가격 +20억 엔, 비용 -25억 엔, 지분법 +15억 엔, 전력 -47억 엔, 재고 평가 +375억 엔, 기타 -97억 엔입니다. 콜아웃 표를 통해 부문별 상세 내역과 환율 효과(총 +50억 엔)를 보여줍니다.
FY2025에서 FY2026으로 이어지는 전체 너비의 폭포형 차트(Waterfall Chart)와 부문별 상세 내역을 보여주는 콜아웃 표 및 지시선으로 구성됩니다.
설비투자: FY2026 전망은 계상 기준 1,600억 엔, 집행 기준 1,650억 엔이며 감가상각비는 1,250억 엔입니다. 자기자본비율 약 49%(FY2025 46.4%), 이자발생부채 7,550억 엔, D/E 비율 약 0.55배, 영업 CF 1,700억 엔, 투자 CF -1,700억 엔, FCF 0, 현금 보유액 1,400억 엔입니다. EPS는 264.67엔, ROE 약 8.0%, ROIC 약 6.0%를 목표로 합니다. 비교를 위해 FY2023~FY2025 실적이 함께 표시됩니다.
설비투자/감가상각, 재무상태표, 현금흐름, 주당 지표 및 수익성 지표를 담은 4개의 테두리 표가 배치되어 있습니다. FY2023~FY2025 실적과 FY2026 전망 열이 포함되며, 하단 주석에 D/E, ROE, ROIC의 정의가 기재되어 있습니다.
FY00부터 FY26(전망)까지의 경상이익 및 당기순이익 추이를 보여주는 두 개의 막대 그래프입니다. 경상이익은 FY06에 1,832억 엔으로 정점을 찍었으며, FY25는 1,213억 엔, FY26 전망은 1,350억 엔입니다. 당기순이익은 FY25 937억 엔, FY26 전망 1,050억 엔이며, FY19에 -680억 엔으로 최저치를 기록했습니다. 단위: 1억 엔.
각각 27개의 막대로 구성된 두 개의 데이터 패널이 수직으로 배치되어 있습니다. FY26 막대는 전망치임을 나타내기 위해 연한 색으로 음영 처리되어 있습니다.
Kobe Steel은 자본 시장과 적극적으로 소통하고 있으며 그 내용을 웹사이트에 공개하고 있습니다(2026년 6월에 FY2025판 발행). 주요 외부 평가 지표로는 FTSE4Good Index Series, FTSE JPX Blossom Japan Sector Relative Index, FTSE JPX Blossom Japan Index, CDP Climate A List 2025, MSCI Japan ESG Select Leaders Index, MSCI Japan Empowering Women Index (WIN) 2026 편입, 그리고 2025년 닛케이 통합 보고서 어워드 우수상 수상이 포함됩니다.
상단에는 텍스트와 보고서 썸네일이 있고, 하단에는 각종 지수 로고와 명칭이 그리드 형태로 배치되어 있습니다. 오른쪽 열에는 CDP 및 닛케이 어워드 패널이, 하단에는 MSCI 면책 조항이 작은 글씨로 배치되어 있습니다.
KOBELCO의 철학을 네 개의 영역으로 정리했습니다. 실현하고자 하는 미래(사람들이 꿈과 희망을 실현할 수 있는 안전하고 안심할 수 있는 풍요로운 세상), 미션(개성과 기술을 활용하여 사회 문제에 지속적으로 도전), 3가지 약속(신뢰받는 기술, 제품 및 서비스; 모든 직원의 가치 존중; 지속적인 변화를 통한 새로운 가치 창출), 6가지 서약(윤리와 전문성, 우수한 제품을 통한 기여, 일하기 좋은 직장, 지역 사회와의 공존, 환경 기여, 이해관계자 존중)을 다룹니다.
네 개의 가로 밴드 구조로, 왼쪽에는 파란색 라벨 블록이 있고 오른쪽에는 번호가 매겨진 목록이 포함된 흰색 테두리 콘텐츠 패널이 배치되어 있습니다. 네 번째 밴드 안에는 Quality Charter 태그가 있습니다.
미래 예측 진술은 현재 가용한 정보를 바탕으로 하며 실제 결과와 크게 다를 수 있다는 점, 그리고 회사가 이를 수정할 의무가 없다는 표준 면책 조항입니다. 주요 리스크 요인으로 주요 시장의 경제 상황 및 수요, 정치적 상황 및 무역 규제, 환율 변동, 원자재 수급 및 가격, 경쟁사 제품 및 M&A 활동, 제휴 파트너의 전략적 변화 등을 나열합니다.
텍스트 중심의 슬라이드로, 사각형 불렛이 포함된 두 개의 단락과 불렛 기호로 정리된 리스크 요인 목록, 표준 헤더 및 푸터로 구성됩니다.
이 슬라이드 및 기본 프레젠테이션 콘텐츠에 대한 일반적인 질문.
2027년 3월에 종료되는 2026 회계연도(FY2026)의 상반기(2026년 4월~9월) 실적을 다룹니다. 총 38페이지의 슬라이드에는 요약, 상반기 실적, 수정된 연간 실적 전망, 주주 환원 정책, 8개 사업 부문(철강, 알루미늄 판재, 고기능 재료, 용접, 기계, 엔지니어링, 건설기계, 전력)별 상세 내용 및 환율·원자재 가정치와 같은 참고 데이터가 포함되어 있습니다.
본 데크는 일본어로 작성되었으며, 원문 제목은 '2026年度第2四半期 決算説明資料'입니다. 2026년 11월 10일 Kobe Steel, Ltd.(종목 코드 5406)가 도쿄 증권거래소의 적시 공시 시스템인 TDnet에 게시한 자료입니다. 갤러리의 설명은 한국어로 제공되지만, 슬라이드 자체는 일본어 원문 상태를 유지합니다.
FY2026 상반기 실적은 매출액 1조 2,598억 엔(전년 동기 대비 +783억 엔), 경상이익 572억 엔(-4억 엔), 모회사 소유주 귀속 순이익 425억 엔(-202억 엔)을 기록했습니다. FY2026 연간 실적 전망은 매출액 2조 7,500억 엔, 경상이익 1,350억 엔, 당기순이익 1,050억 엔이며, ROIC 약 6.0%, ROE 약 8.0%를 목표로 하고 있습니다.
주당 40엔의 중간 배당이 결정되었으며, 연간 배당 정책은 주당 80엔(배당 성향 30.2%)을 유지합니다. FY2024~2026 중기 경영 계획에 따라 약 30% 수준의 배당 성향을 목표로 하고 있습니다.
5페이지에서는 원유 및 에너지 비용 상승으로 인한 중동 정세의 연간 영향액을 약 -145억 엔으로 추정하고 이를 부문별로 세분화하여 설명합니다. 알루미늄 및 구리 가격 상승 시 경상이익을 높이는 재고 평가 효과는 실적 변동 요인 분석(Bridge) 차트와 32페이지에 상세히 기재되어 있습니다.
네, 가능합니다. 이 갤러리 페이지의 다운로드 옵션을 사용하여 슬라이드를 PDF 또는 편집 가능한 PPTX 파일(제공되는 경우)로 내려받을 수 있습니다. 원본 공시 자료는 Kobe Steel이 TDnet을 통해 발표한 PDF 파일입니다.
네, 가능합니다. 이 데크는 전년 동기 및 이전 전망치 대비 열이 포함된 KPI 표, 콜아웃 테이블이 있는 이익 폭포형(Waterfall) 차트, 코멘트 열이 있는 부문별 표, 섹션 구분 슬라이드 등 반복 가능한 구성 요소로 이루어져 있습니다. 수치와 브랜딩을 본인의 것으로 교체하여 블루 및 그레이 톤의 구조를 템플릿으로 활용해 보세요.
FY2026은 2027년 3월에 종료되는 회계연도를 의미하며, H1(上期)은 2026년 4월부터 9월까지의 상반기를 뜻합니다. H2(下期)는 2026년 10월부터 2027년 3월까지입니다. 금액은 별도 표기가 없는 한 억 엔(億円) 단위입니다.

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
전문 디자인을 참조하고, 스타일을 선택하며, 완벽한 텍스트 렌더링으로 슬라이드를 생성하세요. Nano Banana로 구동—지금 프레젠테이션 만들기를 시작하세요.


