
수록 모음: 투자자 발표자료 사례
Itaú Unibanco Holding S.A. 2026년 3분기 실적: 2026년 11월 4일 상파울루에서 열린 애널리스트 및 투자자 대상 공개 회의와 2026년 3분기 실적 리뷰에서 사용된 27슬라이드 분량의 데크로, SEC에 Form 6-K 첨부 문서로 공시되었습니다. 모든 금액은 브라질 헤알(R$) 기준입니다. 이 데크는 경상 경영 이익 126억 헤알(2026년 2분기 대비 +2.5%, 2025년 3분기 대비 +6.7%), 연결 경상 경영 ROE 23.6%(브라질 내 24.5%), 여신 포트폴리오 1조 5,440억 헤알, 고객 금융 마진 333억 헤알, 연결 효율성 비율 37.5%, CET1 비율 12.7%를 보고합니다. 또한 마진, 수수료, 자산 건전성, 비용, 자본, 2026년 가이던스 및 6개 부문의 '경쟁 우위' 섹션을 상세히 다루며, 부록으로 전체 손익계산서와 비즈니스 모델 세부 내역을 포함하고 있습니다.
이 프레젠테이션의 표지를 스타일 참고 자료로 사용해 내 콘텐츠로 슬라이드를 만듭니다. 아래에서 원하는 페이지를 골라 그 레이아웃을 참고로 쓸 수도 있습니다.
빠른 탐색
태그
슬라이드 공유
Itaú Unibanco Holding S.A. 2026년 3분기 실적: 2026년 11월 4일 상파울루에서 열린 애널리스트 및 투자자 대상 공개 회의와 2026년 3분기 실적 리뷰에서 사용된 27슬라이드 분량의 데크로, SEC에 Form 6-K 첨부 문서로 공시되었습니다. 모든 금액은 브라질 헤알(R$) 기준입니다. 이 데크는 경상 경영 이익 126억 헤알(2026년 2분기 대비 +2.5%, 2025년 3분기 대비 +6.7%), 연결 경상 경영 ROE 23.6%(브라질 내 24.5%), 여신 포트폴리오 1조 5,440억 헤알, 고객 금융 마진 333억 헤알, 연결 효율성 비율 37.5%, CET1 비율 12.7%를 보고합니다. 또한 마진, 수수료, 자산 건전성, 비용, 자본, 2026년 가이던스 및 6개 부문의 '경쟁 우위' 섹션을 상세히 다루며, 부록으로 전체 손익계산서와 비즈니스 모델 세부 내역을 포함하고 있습니다.
레이아웃, 주요 콘텐츠 및 시각적 요소를 포함한 각 슬라이드 페이지의 상세 보기.
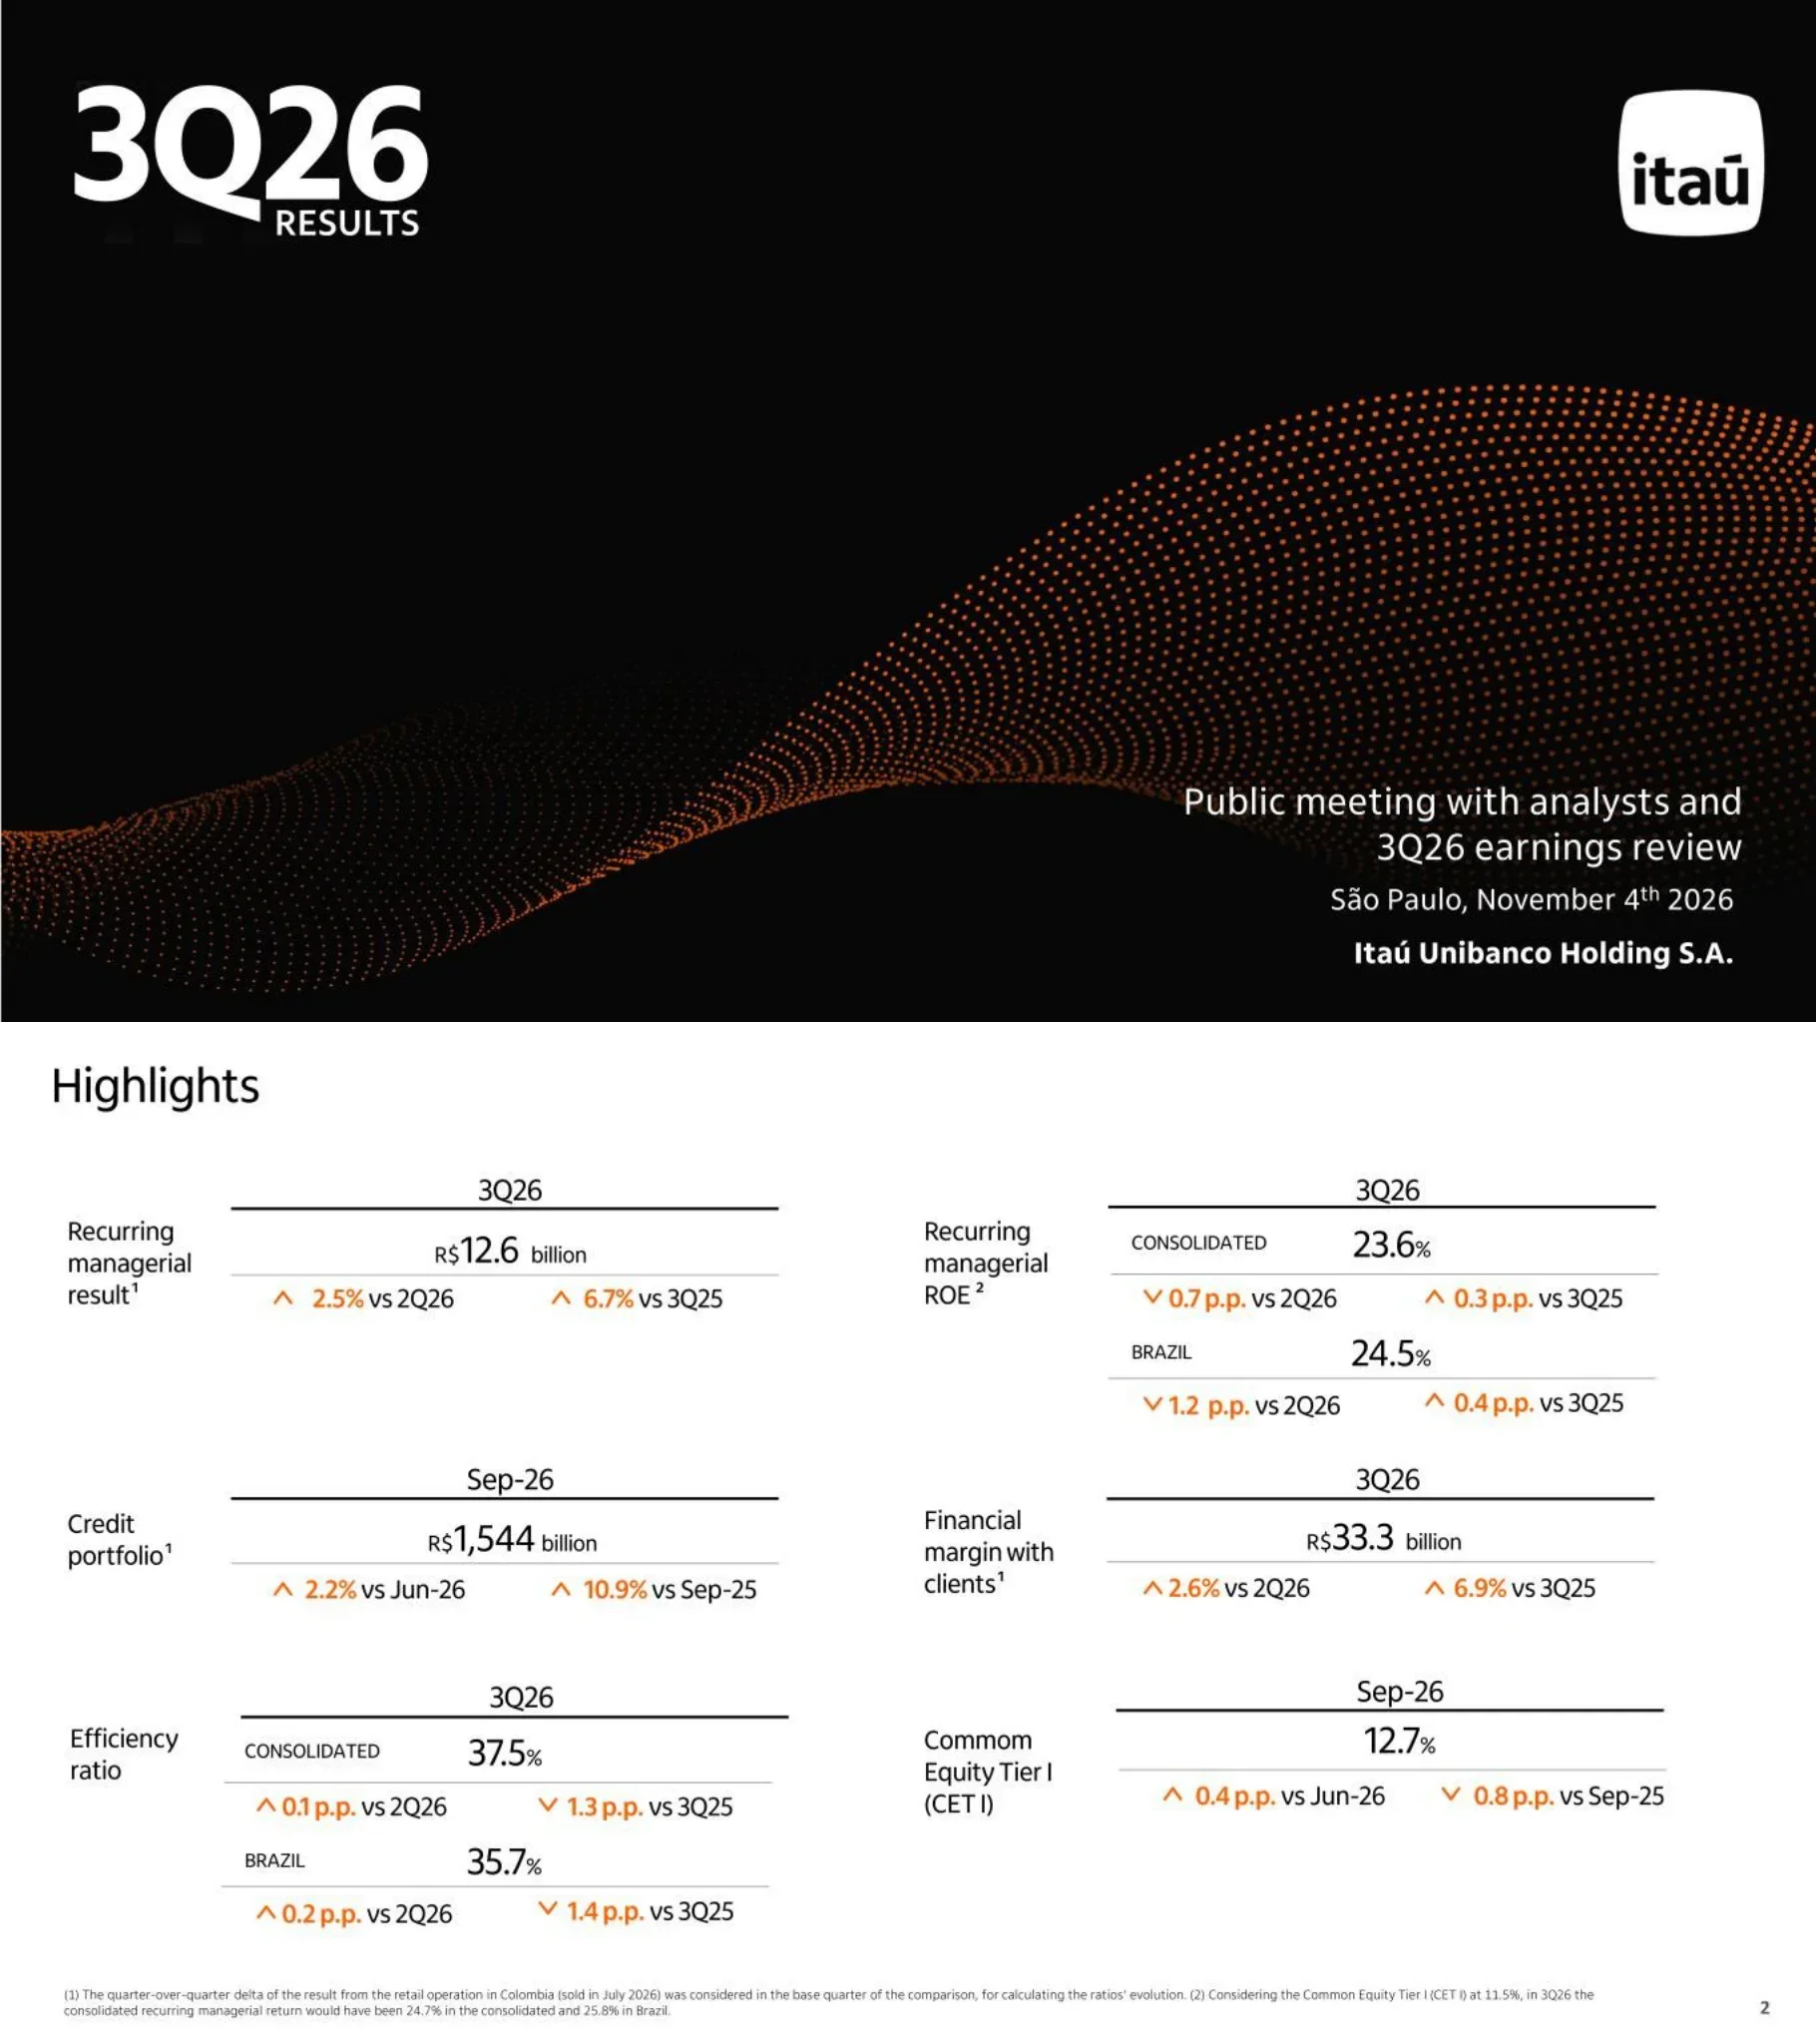
표지 슬라이드. 왼쪽 상단에 큰 흰색 글씨로 '3Q26 RESULTS', 오른쪽 상단에 흰색 둥근 사각형의 Itaú 로고가 배치되어 있습니다. 오른쪽 하단에는 '애널리스트 대상 공개 미팅 및 3분기 실적 검토', '상파울루, 2026년 11월 4일', 'Itaú Unibanco Holding S.A.'라는 행사 정보가 적혀 있습니다.
전면 블랙 배경에 하단 절반을 가로지르는 흐르는 듯한 주황색 망점(dot-matrix) 파형이 특징입니다. 제목 블록은 왼쪽 상단, 로고는 오른쪽 상단, 행사 세부 정보는 오른쪽 하단에 정렬되어 있습니다.
2026년 3분기 6가지 핵심 KPI. 경상 경영 실적 126억 헤알(2026년 2분기 대비 +2.5%, 2025년 3분기 대비 +6.7%). 경상 경영 ROE 연결 기준 23.6%(2026년 2분기 대비 -0.7%p, 2025년 3분기 대비 +0.3%p), 브라질 기준 24.5%(2026년 2분기 대비 -1.2%p, 2025년 3분기 대비 +0.4%p). 2026년 9월 기준 여신 포트폴리오 1조 5,440억 헤알(2026년 6월 대비 +2.2%, 2025년 9월 대비 +10.9%). 고객 금융 마진 333억 헤알(2026년 2분기 대비 +2.6%, 2025년 3분기 대비 +6.9%). 효율성 지수 연결 기준 37.5%(2026년 2분기 대비 +0.1%p, 2025년 3분기 대비 -1.3%p), 브라질 기준 35.7%(+0.2%p, -1.4%p). CET1 12.7%(2026년 6월 대비 +0.4%p, 2025년 9월 대비 -0.8%p). 주석: 전분기 대비 증감률은 2026년 7월 매각된 콜롬비아 리테일 사업 실적을 기준 분기에 포함하여 계산함. CET1 11.5% 가정 시 2026년 3분기 경상 경영 수익률은 연결 24.7%, 브라질 25.8%임.
6개의 KPI 블록이 2열 그리드로 배치되어 있습니다. 각 블록은 왼쪽에 라벨, 구분선 위에 기간 헤더, 헤드라인 수치, 그 아래에 두 개의 주황색 상하 화살표 증감 표시가 있습니다. 하단에는 작은 글씨로 주석이 적혀 있습니다.
2026년 9월 vs 2026년 6월 vs 2025년 9월 대출 자산 테이블(10억 R$ 단위). 개인 5,004억 R$(전분기 대비 +2.7%, 전년 동기 대비 +9.6%): 신용카드 1,534억, 개인 대출 690억, 급여 담보 대출 842억, 자동차 대출 350억(-0.1%, -3.6%), 주택 담보 대출 1,588억(+4.4%, +15.8%). 영세·소상공인 및 중소기업 3,204억(+4.2%, +15.1%). 대기업 4,794억(+1.0%, +9.5%). 브라질 총계 1조 3,002억(+2.4%, +10.9%). 라틴 아메리카 2,442억(-3.5%, +6.4%). 전체 총계 1조 5,444억(+1.4%, +10.2%). 환율 효과 제외 시 총 성장률은 전분기 대비 +1.8%, 전년 동기 대비 +10.4%임. 측면 패널: Personnalité + Uniclass 신용카드 +4.3% / +16.3% 및 자동차 +3.6% / +9.8%. 민간 급여 담보 대출 시장 선두로 포트폴리오 전분기 대비 +11.6%, 전년 동기 대비 +93.7% 성장. 주택 담보 대출 부문 최대 민간 은행으로 최근 12개월간 410억 R$ 신규 취급 및 민간 은행 내 시장 점유율 56% 기록. 2026년 9개월 누적 SME 정부 지원 금융 취급액 1위(+8.0% / +32.4%). 콜롬비아 매각 제외 시 포트폴리오 성장률: 라틴 아메리카 +0.8% / +11.1%, 전체 +2.2% / +10.9%.
왼쪽 2/3 영역에는 주황색 헤더 행과 음영 처리된 증감 열이 있는 넓은 데이터 테이블이 있으며, 합계는 주황색으로 강조되어 있습니다. 오른쪽 좁은 열에는 미니 테이블과 콜아웃이 쌓여 있습니다.
2026년 2분기 326억 R$에서 3분기 333억 R$으로의 폭포수 차트(10억 R$ 단위): 콜롬비아 리테일 -1억으로 2분기 콜롬비아 제외 실적 325억 산출. 2분기 운전자본 및 기타 -39억 제외 시 스프레드 민감 영업 285억. 이후 평균 거래량 +4억, 제품 믹스 -4억, 스프레드 및 부채 마진 -1억, 달력 및 영업일수 +4억, 라틴 아메리카 및 기타 +3억을 통해 3분기 스프레드 민감 영업 290억 달성. 3분기 운전자본 및 기타 +42억 합산 시 최종 333억. 상단 브래킷: 총액 +7억 R$(+2.2%), 콜롬비아 제외 +8억 R$(+2.6%), 스프레드 민감 영업 +5억 R$(+1.8%). 하단 2025년 3분기~2026년 3분기 연환산 평균 마진: 연결 고객 마진 9.2%, 9.1%, 9.1%, 9.1%, 9.0% 및 위험 조정 마진 6.3%, 6.2%, 6.1%, 6.2%, 6.1%. 브라질 10.1%, 10.0%, 10.0%, 10.0%, 9.9% 및 위험 조정 마진 6.8%, 6.8%, 6.6%, 6.7%, 6.6%.
상단: 검은색 앵커 바, 주황색 소계 바, 빨간색/초록색 증감 바가 있는 수평 폭포수 차트와 상단 성장률 라벨. 하단: 두 개의 5분기 선형 차트(주황색 vs 파란색 선)가 나란히 배치되어 있습니다.
2025년 3분기부터 2026년 3분기까지 브라질, 라틴 아메리카, 자본 지수 헤지로 구분된 누적 막대 그래프(10억 R$ 단위). 총계는 각각 9억, 6억, 8억, 9억, 13억입니다. 브라질 구성 요소는 13억, 11억, 13억, 14억, 17억이며, 라틴 아메리카는 3억, 2억, 2억, 2억, 3억입니다. 자본 지수 헤지는 -7억, -7억, -7억, -7억, -6억을 기록했습니다.
슬라이드 중앙에 배치된 단일 5개 기간 누적 막대 차트로, 0 기준선 위에 양수 누적이 있고 그 아래에 음수 헤지 부문이 표시됩니다. 범례는 왼쪽 상단에 있습니다.
수수료 수익 현황(단위: 10억 헤알), 3Q26 / 2Q26 / 3Q25 / 9M26 / 9M25 기준. 카드 발행 3.5(전분기 대비 +7.1%, 전년 동기 대비 +5.8%); 개인 당좌 예금 0.5(전년 동기 대비 -16.9%, 9M -20.0%); 신용 공여 및 보증 0.6; 결제 및 수납 1.9(전년 동기 대비 -5.8%); 자산 운용 2.2(전년 동기 대비 +17.8%); 자문 서비스 및 브로커리지 0.9(전분기 대비 -26.3%, 전년 동기 대비 -26.6%, 단 9M 기준 +5.3%); 기타 브라질 0.4; 라틴 아메리카 1.0(전년 동기 대비 +17.2%). 수수료 및 보수 수익 합계 11.0(전분기 대비 +0.2%, 전년 동기 대비 -0.1%, 9M26 누적 33.1, +1.5%). 보험, 연금 및 프리미엄 채권 3.0(9M 기준 +8.7%). 수수료 및 보험 합계 14.1(전분기 대비 -0.2%, 전년 동기 대비 +0.2%, 9M26 누적 42.2 vs 41.0, +3.0%). 자산 운용에는 펀드 및 'consórcio'(컨소시엄) 관리 수수료가 포함되며, 보험 실적은 보유 보험금 청구액을 차감한 순수치입니다.
오렌지색 헤더가 있는 전체 너비 표로 구성되었습니다. 분기별 및 9개월 누적 열 그룹, 회색 음영의 증감(delta) 열, 굵게 표시된 소계 행 및 오렌지색 총계 행이 특징입니다.
2024년 6월부터 2026년 9월까지 유가증권을 제외한 4개의 NPL(부실채권) 꺾은선 그래프입니다. 15-90일 NPL 통합: 라틴 아메리카는 2.5%에서 1.9%로 하락(자산 매각 영향 -0.14%p), 전체 수치는 약 1.7%~2.3% 사이에서 움직이다 1.7%로 마감, 브라질은 1.7%로 마감했습니다. 90일 이상 NPL 통합: 브라질은 2024년 6월 3.0%에서 약 2.0%~2.1%로 하락하여 2.1%로 마감; 전체 2.0%; 라틴 아메리카 1.1%(-0.06%p 영향)를 기록했습니다. 브라질 15-90일 NPL: 개인 약 3.0%(2026년 9월 기준 3.0%), 중소기업(SME) 1.4%, 대기업(corporate) 0.02%(2025년 9월 1.0% 급증 포함)입니다. 브라질 90일 이상 NPL: 개인 3.7%(-0.02%p 영향), 영세/소상공인/중견기업 2.1%(-0.05%p), 대기업 0.02%입니다. 하단 주석: 3Q26에 Itaú는 회수 가능성이 낮고 위험 보유가 없는 90일 이상 연체 채권을 매각했습니다(개인 9,400만 R$, 중소기업 1억 4,000만 헤알, 라틴 아메리카 1,700만 헤알). 콜롬비아 리테일 매각 건도 조정되었습니다.
데이터 포인트가 라벨링된 다중 시리즈 꺾은선 그래프가 2x2 그리드로 배치되었습니다. 자산 매각 영향을 보여주는 진한 파란색 콜아웃 태그가 있으며, 각 행의 오른쪽에 범례가 위치합니다.
브라질 CMN Resolution 4,966(IFRS 9 준거)에 따른 단계별 비율(2025년 3월~2026년 9월)로 전체, 개인, 기업 및 라틴 아메리카를 포함합니다. 2026년 9월 기준 Stage 2 포트폴리오: 개인 7.3%, 전체 4.0%, 라틴 아메리카 3.9%, 기업 1.9%. Stage 3 포트폴리오: 개인 5.9%, 전체 4.0%, 라틴 아메리카 3.4%, 기업 3.0%. Stage 2 커버리지: 개인 25.9%, 전체 22.4%, 기업 19.6%, 라틴 아메리카 13.8%. Stage 3 커버리지: 개인 58.7%, 전체 52.5%, 기업 49.5%, 라틴 아메리카 39.2%. 대부분의 시리즈가 7개 분기에 걸쳐 완만하게 하락하는 추세를 보입니다.
모든 포인트에 라벨이 붙은 7개 기간 꺾은선 그래프가 2x2 그리드로 구성되었으며, 하단에 단일 공유 범례가 있습니다.
1Q25부터 3Q26까지의 신용 비용(예상 손실 비용 + 대출 회수 + 부여된 할인, 단위: 10억 헤알): 9.5, 9.4, 9.4, 9.7, 10.0, 10.1, 10.4를 기록했으며, 연간화된 대출 포트폴리오 대비 신용 비용 비율은 매 분기 2.7%로 일정하게 유지되었습니다. 재협상 포트폴리오(대출 및 유가증권, 2025년 3월~2026년 9월): 40.1, 38.8, 38.4, 35.1, 34.8, 36.3, 370억 R$이며, 이 중 구조조정 채권은 23.7, 22.6, 22.0, 18.3, 18.0, 19.0, 19.3입니다. 전체 포트폴리오 대비 재협상 비율은 3.2%, 3.1%, 3.0%, 2.6%, 2.6%, 2.6%, 2.6%입니다.
두 개의 누적 차트 행으로 구성되었으며, 각각 7개 기간의 막대 그래프 위에 비율 꺾은선이 떠 있는 형태입니다. 왼쪽에는 설명 라벨과 범례가 배치되어 있습니다.
2019년 12월 이후 개인 고객의 15일 이상 NPL 추이: 2026년 9월 기준 Itaú는 6.7%인 반면, Itaú 제외 시장 평균은 13.1%입니다(두 지표 모두 약 7.9%와 10.0%에서 시작). 2019년 12월 대비 제품별 15일 이상 연체율 변화(시장 평균 vs Itaú): 신용 대출 17.2%(+2.6%p) vs 9.4%(-0.2%p); 신용카드 14.8%(+3.1%p) vs 6.6%(-0.6%p); 자동차 할부 13.9%(+3.6%p) vs 9.7%(+0.9%p); 개인 급여 담보 대출 18.9% vs 6.9%입니다. 15일 이상 연체 잔액 대비 Stage 2 및 3 포트폴리오 비율: 2026년 9월 기준 240%. 연체 일수별 충당금 표: Itaú 개인(주택담보대출 제외)은 정상 채권 4%, 31-60일 58%, 61-90일 63%, 91-120일 66%, 181-210일 69%, 331일 이상 100%를 적립합니다. 이는 BCB Resolution 352 최소 기준인 S1-S3(50%, 60%, 77%, 81%, 91일 이후 100%) 및 S4-S5(초기 구간 2%, 15%, 38%)와 비교됩니다.
좌측 상단에는 장기 이중 꺾은선 그래프, 우측 상단에는 제품별 회색/오렌지색 쌍 막대 그래프와 증감 라벨, 흑백 KPI 박스(240%)가 있습니다. 하단 밴드에는 오렌지색 헤더의 전체 너비 충당금 매트릭스 표가 배치되었습니다.
2019년 12월 이후 중소기업(SME) 및 대기업의 15일 이상 NPL 추이: Itaú는 2026년 9월 2.9%(3.3%에서 하락)인 반면, Itaú 제외 시장 평균은 5.8%(4.0%에서 상승)입니다. 중소기업 담보 포트폴리오 비중은 전체적으로 36%(2019년 12월)에서 58%(2026년 9월)로, 영세 및 소기업의 경우 37%에서 72%로 증가했습니다. 대기업: 포트폴리오 지수 100에서 209로 상승; 상위 10대 익스포저 집중도는 20%에서 14%로 하락; 투자 등급 비중은 69%에서 78%로 상승(내부 기준). 대기업 Chapter 11(브라질 사법 또는 초사법적 회생 절차): 대기업 내 비중 2.3%, 농업 비즈니스 내 4.3%; 회생 계획이 승인된 상위 5개 사례의 경우, 신청 전 충당금은 발생 손실의 4배였습니다.
분할 슬라이드 방식입니다. 흰색 배경의 왼쪽 절반에는 장기 이중 꺾은선 그래프가, 연한 회색 배경의 오른쪽 절반에는 세 개의 수직 패널(미니 슬로프 차트, 전/후 비교 박스형 막대, 2열 통계 패널)이 위치합니다.
단위 10억(R$ billion) 헤알 기준 비용 현황: 일반관리비(6.7), 거래 비용(4.2), IT 비용(3.3, 전분기 대비 +4.7%), 기타(0.8, 전년 동기 대비 +39.7%); 브라질 총계(15.0), 전분기 대비 +2.8%, 전년 동기 대비 +1.5%; 라틴 아메리카(2.2); 비이자 비용(17.1), 전분기 대비 +2.4%, 전년 동기 대비 +1.7%; 2026년 9개월 누적(50.0) vs 2025년 9개월 누적(48.5), +3.1% 증가. 2024년 2분기부터 2026년 3분기까지의 효율성 지수(Efficiency ratio) 추이: 연결 기준 37.7%, 39.3%, 39.6%, 37.0%, 38.0%, 38.8%, 38.3%, 37.1%, 37.4%, 37.5%; 브라질 기준 36.2%, 37.9%, 37.4%, 35.1%, 36.3%, 37.1%, 36.4%, 34.9%, 35.5%, 35.7%. 9개월 누적 비교: 연결 기준 38.0%(2025년 9개월)에서 37.3%(2026년 9개월)로 개선, 브라질 기준 36.2%에서 35.4%로 개선되었습니다.
상단에는 분기별 및 9개월 누적 열이 포함된 주황색 헤더의 데이터 표가 배치되어 있습니다. 하단에는 10개 분기 추이를 보여주는 이중 선형 차트가 있으며, 9M25/9M26 비교 데이터가 삽입된 음영 구역과 알약 모양의 범례 레이블이 특징입니다.
2026년 6월 12.3%였던 CET1 비율 변동 내역: 당기순이익 +0.8%, 배당 및 자기자본이자 -0.1%, 위험가중자산(신중한 조정 및 자본 조정 포함) -0.4%를 거쳐 2026년 9월 12.7%를 기록했습니다. 여기에 기타기본자본(Additional Tier 1) 1.5%를 더하면 기본자본(Tier I) 비율은 14.2%가 됩니다.
검은색 시작 및 종료 막대, 녹색의 증가 요인 막대, 빨간색의 감소 요인 막대로 구성된 단일 폭포 차트입니다. 최종 막대 상단에는 주황색 AT1 세그먼트가 쌓여 있으며, 범례는 하단 중앙에 위치합니다.
2026년 가이던스 기존 vs 신규 비교. 총 대출 포트폴리오 성장률 5.5%~9.5%(브라질 6.5%~10.5%): 유지. 고객 대상 금융 마진 성장률 5.0%~9.0%: 유지. 시장 금융 마진 25억~55억 헤알(R$ 2.5-5.5 bn): 유지. 대손 비용 385억~435억 헤알(R$ 38.5-43.5 bn): 유지. 수수료 및 보험 실적 성장률 2.0%~5.0%: 유지. 비이자 비용 증가율 1.5%~5.5%: 유지. 실효세율은 기존 29.5%~32.5%에서 28.0%~29.0%로 하향 조정되었습니다.
지표, 기존, 신규의 3개 열로 구성된 가이던스 표입니다. '신규(New)' 열은 연한 파란색의 둥근 패널 위에 배치되어 있으며, 수치 범위는 주황색으로 강조되어 있습니다.
섹션 오프너 슬라이드입니다. '고객 중심주의(Customer centricity)'를 중심으로 6개의 핵심 기둥이 둘러싸고 있습니다: 문화 및 장기적 비전, 인재 풀 및 실행 역량, 현대적 플랫폼 및 데이터, 재무상태표의 강점, 수익 다각화, 효율성 및 가치 창출.
중앙 집중형 허브 앤 스포크(hub-and-spoke) 다이어그램입니다. 중앙의 텍스트 레이블을 중심으로 6개의 주황색 둥근 사각형 타일이 육각형 형태로 배치되어 있으며, 얇은 회색 곡선으로 연결되어 있습니다.
고객 지표 현황: 2021년에서 2026년 사이 Itaú 연결 NPS 12포인트 상승; 개인 및 기업 디지털 채널(앱 및 인터넷 뱅킹) NPS 약 80포인트 달성; 기업 부문의 83%와 개인 부문의 80%가 우수 수준(70포인트 이상)의 NPS를 기록하고 있습니다.
왼쪽에는 중앙이 주황색으로 강조되고 나머지는 회색으로 처리된 허브 다이어그램이 있습니다. 오른쪽에는 굵은 캡션과 함께 큰 주황색 통계 수치가 2x2 그리드로 배치되어 있습니다.
지속적으로 진화하는 문화 타임라인: '우리의 문화'(2008-2021), 'Itubers 문화'(2021-2025), 새로운 기둥(2025); eNPS 85포인트로 우수 구간 진입. Itubers 문화의 핵심 가치: 고객을 최우선으로 생각합니다, 모든 정답을 가지고 있지는 않습니다, 서로의 든든한 지원군이 됩니다, 성과에 의해 움직입니다, 다양성과 포용성을 소중히 여깁니다, 윤리는 타협할 수 없는 원칙입니다, 그리고 새로운 기둥인 '우리는 선택하고 결정합니다'를 포함합니다.
왼쪽에는 문화(culture) 타일이 강조된 허브 다이어그램이 있습니다. 오른쪽에는 세 개의 점으로 구성된 타임라인, 주황색 eNPS 배지, 그리고 굵은 주황색 및 남색 서체로 작성된 핵심 가치 문구들이 3열 그리드로 담긴 라운드 카드가 배치되어 있습니다.
미래를 준비하는 인재: 문제를 정의하고 AI 활용을 가이드할 수 있는 전문 지식과 비판적 사고 역량 보유; 2026-2027 트레이니 프로그램에 9만 5천 명 이상 지원. 인재 관련 수상: Fast Company 국제 금융 서비스 및 핀테크 부문 선정, LinkedIn 선정 브라질 최고의 직장 8년 연속 1위, Great Place to Work 브라질 Top 5 기업 6년 연속 선정, 2020년 출범 이후 '가장 일하기 좋은 곳(Lugares Incríveis para Trabalhar)' 랭킹 유지. 실행 역량: 효율성 프로그램을 통해 효율성 지수 7%p 개선(9M26 vs 9M21); 1,430억 헤알(R$ 143 bn) 규모의 대출 포트폴리오를 보유한 농업 비즈니스 프로젝트(2026년 9월 기준, 연평균 20% 성장); 1,500만 명의 고객이 이전 완료된 One Itaú(NPS 80); 지난 4년간 시장 점유율 5%p 상승, NPS 40포인트 상승, TPV 대비 7배 빠른 수익 성장을 기록한 매입(Acquiring) 사업 턴어라운드.
왼쪽에는 인재(talent) 타일이 강조된 허브 다이어그램이 있습니다. 오른쪽에는 두 개의 카드가 겹쳐져 있는데, 상단 카드에는 텍스트와 4개의 수상 로고가 있고, 하단 카드에는 주황색 헤드라인 통계가 있는 3열 그리드와 매입 사업 턴어라운드 관련 두 번째 행이 배치되어 있습니다.
세 개의 열로 구성되어 있습니다. 비즈니스에 내재된 기술: 고객 여정을 중심으로 조직된 21,000명 이상의 교차 기능 팀 인력 및 2,900개 이상의 교차 기능 스쿼드(Squads). 현대적인 플랫폼 및 AI 준비가 완료된 데이터: 생성형 AI 이니셔티브의 92% 이상이 실제 사용 중(2025년 9개월 누적 대비 2026년 9개월 누적), 토큰당 단위 비용 50% 절감(2025년 1분기 대비 2026년 3분기), 2028년까지 100% 현대화 및 클라우드 전환 완료. 기술 프런티어와의 연결: 생성형 AI 파운데이션 모델 및 개인화 기술 개발을 위한 NeoSpace 인수, AI 혁신을 포함한 39개 이상의 특허를 보유한 Instituto de Ciência e Tecnologia Itaú, PsiQuantum, Simile, Endeavor Catalyst 및 기타 10개 투자처를 포함한 기업형 벤처 캐피털(CVC) 지분 보유.
왼쪽에는 플랫폼 타일이 강조된 허브 다이어그램이 있습니다. 오른쪽에는 세 개의 동일한 열이 있으며, 상단에는 색상별 헤더 블록(오렌지, 로열 블루, 다크 그린)이 있고 그 아래로 통계 섹션과 파트너 로고가 배치되어 있습니다.
유형 자기자본 1,387억 헤알(R$ 138.7 billion)(2026년 2분기 대비 +6.7%, 2025년 3분기 대비 +4.3%), 이는 연결 자기자본 2,289억 헤알(R$ 228.9 bn)의 60.6%를 차지하며 영업권 및 무형자산은 8.2%, 순이월결손금 및 세액공제는 31.2%입니다. 715억 헤알(R$ 71.5 bn) 규모의 이월세액공제: 이월결손금 2.0%(14억 헤알(R$ 1.4 bn), 위험가중치 1,250%), 기타 일시적 차이 24.8%(RWF 250%), 예상 손실 73.2%(523억 헤알(R$ 52.3 bn), RWF 100%). 노동, 민사 및 조세 충당금 169억 헤알(R$ 16.9 billion)(2026년 2분기 대비 -2.1%, 2025년 3분기 대비 -3.4%): 노동 96억 헤알, 민사 30억 헤알, 조세 43억 헤알; 최근 12개월 지급액 대비 커버리지 비율은 노동 3.1배, 민사 1.9배(2021~2026년 평균은 각각 2.9배 및 2.3배). 재무상태표 품질: LCR 205.8%(2026년 6월 대비 +3.8%p), NSFR 123.7%(+1.6%p), 대출 포트폴리오/조달 비율 78.6%(-1.7%p).
왼쪽에는 재무상태표 타일이 강조된 허브 다이어그램이 있습니다. 오른쪽에는 세 개의 가로형 카드가 쌓여 있습니다: 누적 백분율 막대가 포함된 자본 구성, 충당금 미니 테이블, 세 개의 통계가 포함된 유동성 지표 행입니다.
2026년 9월 기준 사업별 대출 포트폴리오: 브라질 도매 금융 6,650억 헤알(R$665 bn)(43.1%), 브라질 소매 금융 6,350억 헤알(R$635 bn)(41.1%), 라틴 아메리카 2,440억 헤알(R$244 bn)(15.8%). 2026년 9개월 누적 경상 경영 실적: 브라질 소매 금융 162억 헤알(43.4%), 브라질 도매 금융 145억 헤알(38.8%), 법인 및 시장 활동 42억 헤알(11.2%), 라틴 아메리카 25억 헤알(6.6%). 신용카드 발급, 자산 운용, 결제 및 매입(Acquiring), 투자 은행 등 여러 분야에서 민간 금융사 중 선두 위치를 점하고 있습니다.
왼쪽에는 다각화 타일이 강조된 허브 다이어그램이 있습니다. 오른쪽에는 카드 하나에 두 개의 도넛 차트가 나란히 배치되어 있고, 그 아래 두 번째 카드에는 캡션이 달린 네 개의 라인 아이콘 행이 있습니다.
2021년 9개월 누적부터 2026년 9개월 누적까지의 추세: ROE 19.0%, 20.7%, 20.9%, 22.2%, 22.9%, 24.1%; 효율성 지수 44.4%, 41.2%, 39.8%, 38.1%, 38.0%, 37.3%. 자본 비용과 가치 창출로 나눈 경상 경영 실적(단위: 10억 헤알(R$ billion)): 19.7 (12.8 + 6.9), 23.1 (15.1 + 8.0), 26.2 (17.3 + 9.0), 30.5 (18.1 + 12.4), 34.5 (21.2 + 13.3), 37.3 (21.5 + 15.8). 연평균 성장률(CAGR): 경상 실적 +14%, 가치 창출 +18%, 자본 비용 +11%.
왼쪽에는 효율성 타일이 강조된 허브 다이어그램이 있습니다. 오른쪽에는 상단에 발산형 2선 차트(ROE 상승, 효율성 하락)가 있고, 하단에는 오른쪽에 CAGR 열이 포함된 6개 기간 누적 막대 그래프가 있는 카드가 배치되어 있습니다.
부록 전 본문 발표를 마무리하는 표지 슬라이드의 반복입니다: '3Q26 RESULTS', Itaú 로고, '애널리스트 대상 공개 미팅 및 2026년 3분기 실적 검토', 상파울루, 2026년 11월 4일, Itaú Unibanco Holding S.A.
1페이지와 동일: 검은색 배경, 오렌지색 망점 파동, 왼쪽 상단 제목, 오른쪽 상단 로고, 오른쪽 하단 상세 정보.
Itaú 로고와 함께 '추가 정보'라고 적힌 부록 구분 슬라이드입니다.
검은색 배경에 오른쪽으로 퍼져나가는 은은한 오렌지색 도트 패턴; 왼쪽 상단에 두 줄 제목, 오른쪽 상단에 로고; 슬라이드의 나머지 부분은 비어 있습니다.
2026년 3분기 / 2026년 2분기 / 2025년 3분기 / 2026년 9개월 누적 / 2025년 9개월 누적 기준 경영 손익계산서(단위: 백만 헤알). 영업 수익 49,152(전분기 대비 +2.4%, 전년 동기 대비 +5.5%); 경영 금융 마진 34,611(고객 마진 33,286 및 시장 마진 1,325 포함, 전분기 대비 +42.3%); 수수료 수익 11,048; 보험 수익 3,494. 신용 비용 (10,415) - 예상 손실 비용 (10,720), 부여된 할인 (1,260) 및 회수금 1,565 포함. 보유 보험금 청구 (479). 기타 영업 비용 (20,110) - 비이자 비용 (17,129) 및 ISS/PIS/Cofins 등 기타 세금 (2,981) 포함. 법인세 및 소수주주지분 차감 전 순이익 18,148; 법인세 및 사회기여금 (5,192); 소수주주지분 (339). 경상 경영 실적 12,617(전분기 대비 +1.7%, 전년 동기 대비 +6.2%); 2026년 9개월 누적 실적은 37,305로 전년 동기 34,513 대비 +8.1% 증가했습니다.
오렌지색 헤더, 분기별 및 9개월 누적 열 그룹, 음영 처리된 변동폭 열, 굵게 표시된 섹션 행 및 오렌지색 하단 라인이 포함된 전체 너비의 손익계산서 표입니다.
2026년 9개월(9M26) vs 2025년 9개월(9M25) 사업 부문별 경상 실적(단위: 10억 헤알(R$ billion)): 전체, 신용, 트레이딩, 보험 및 서비스, 초과 자본 항목 포함. 9M26 실적: 영업 수익 144.0(신용 81.3, 트레이딩 2.9, 보험 및 서비스 58.3, 초과 자본 1.5); 경상 경영 실적 37.3(14.6, 1.5, 20.0, 1.2); 평균 규제 자본 206.4(127.5, 8.1, 55.5, 15.3); 가치 창출 15.8; 경상 경영 ROE 전체 24.1%, 신용 15.3%, 트레이딩 24.2%, 보험 및 서비스 47.9%, 초과 자본 10.8%. 9M25 실적: 경상 실적 34.5, ROE 22.9%(신용 14.3%, 트레이딩 30.3%, 보험 및 서비스 47.8%, 초과 자본 9.8%). 증감(Delta) 패널에 따르면 전체 ROE는 +1.2%p, 신용은 +1.0%p 상승했으며 트레이딩은 -6.1%p 하락했습니다.
3개의 표 블록(9M26, 9M25, 증감)이 나란히 배치된 구조로, 각 표는 5개 열의 주황색 헤더 행을 가집니다. 상단에는 손익(P&L) 행이, 하단에는 자본 및 ROE 행이 위치하며 합계는 주황색으로 표시됩니다.
오프닝 디자인을 반복한 뒷표지: '3Q26 RESULTS' 문구, Itaú 로고, '애널리스트 대상 공개 미팅 및 3Q26 실적 검토', 상파울루, 2026년 11월 4일, Itaú Unibanco Holding S.A. 표기.
1페이지 및 23페이지와 동일한 레이아웃: 검은색 배경, 주황색 망점 파동 그래픽, 상단에 타이틀 블록과 로고, 우측 하단에 행사 세부 정보 배치.
이 슬라이드 및 기본 프레젠테이션 콘텐츠에 대한 일반적인 질문.
Itaú Unibanco Holding S.A.가 2026년 11월 4일 상파울루에서 열린 애널리스트 및 투자자 대상 공개 회의에서 사용한 27슬라이드 분량의 2026년 3분기 실적 발표 데크입니다. 주요 하이라이트, 여신 포트폴리오, 순이자마진(NIM), 수수료 및 보험, 자산 건전성, 비용, 자본, 2026년 가이던스, 경쟁 우위에 관한 전략 섹션, 그리고 손익계산서와 비즈니스 모델 표가 포함된 부록으로 구성되어 있습니다.
Itaú Unibanco는 외국 민간 발행인이 SEC에 주요 정보를 제출할 때 사용하는 서식인 Form 6-K의 첨부 문서로 이 프레젠테이션을 제출했습니다. 모든 금액은 브라질 헤알(R$) 기준이며 주로 10억 헤알 단위로 표기되었습니다. 부록의 손익계산서는 100만 헤알(R$) 단위입니다. 슬라이드가 이미지 형태로 제출되어 웹 해상도에서는 일부 아주 작은 각주 텍스트를 읽기 어려울 수 있습니다.
경상 경영 이익 126억 헤알(2026년 2분기 대비 +2.5%, 2025년 3분기 대비 +6.7%), 연결 경상 경영 ROE 23.6%(브라질 내 24.5%), 여신 포트폴리오 1조 5,440억 헤알(전년 동기 대비 +10.9%), 고객 금융 마진 333억 헤알, 효율성 비율 37.5%, 보통주자본비율(CET1) 12.7%를 기록했습니다. 전분기 대비 비교 수치는 2026년 7월 콜롬비아 리테일 사업부 매각 결과가 반영된 것입니다.
단 한 항목만 변경되었습니다. 여신 포트폴리오 성장률, 고객 금융 마진, 시장 금융 마진, 대손 비용, 수수료 및 보험, 비이자 비용에 대한 가이던스는 유지되었습니다. 유효 세율 범위만 기존 29.5%~32.5%에서 28.0%~29.0%로 하향 조정되었습니다.
부문별 15~90일 및 90일 초과 연체율(NPL), 브라질 결의안 4,966에 따른 Stage 2 및 Stage 3 포트폴리오와 커버리지 비율, 대손 비용(2026년 3분기 104억 헤알, 포트폴리오의 2.7%), 채무 재조정 포트폴리오, 개인 및 기업 고객의 Itaú 대 시장 15일 초과 연체율 비교, 그리고 BCB 결의안 352 최소 기준과 비교한 충당금 매트릭스가 포함되어 있습니다.
네, 구조적 참고 자료로 활용하기 좋습니다. KPI 하이라이트 페이지, 전분기/전년/9개월 누적 열이 포함된 증감표, 마진 및 자본 변동을 보여주는 워터폴 차트, 자산 건전성 추세 대시보드, 기존 vs 신규 가이던스 비교표, 재사용 가능한 허브 앤 스포크 전략 다이어그램 등 은행이나 금융 서비스 실적 발표 데크의 훌륭한 모델이 됩니다. 내용과 Itaú 브랜딩을 본인의 것으로 교체하여 사용하세요. 원본 자료의 권리는 Itaú Unibanco에 있습니다.
이 갤러리 항목은 데크의 원본 PDF를 제공합니다. PDF를 다운로드할 수 있으며, 2Slides를 사용하여 본인의 회사나 분석을 위해 유사한 구조의 편집 가능한 프레젠테이션을 제작할 수 있습니다.
Itaú Unibanco Holding S.A.가 Form 6-K를 통해 제출한 원본 슬라이드 이미지

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
전문 디자인을 참조하고, 스타일을 선택하며, 완벽한 텍스트 렌더링으로 슬라이드를 생성하세요. Nano Banana로 구동—지금 프레젠테이션 만들기를 시작하세요.


