
수록 모음: 투자자 발표자료 사례
Fortis 2026년 3분기 실적 발표 프레젠테이션: 2026년 11월 3일 Fortis Inc.(NYSE/TSX: FTS)의 2026년 3분기 실적 발표 컨퍼런스콜에서 사용된 40슬라이드 분량의 데크로, Form 6-K의 첨부 문서로 SEC에 제출되었습니다. Fortis는 캐나다의 규제 전력 및 가스 유틸리티 지주 회사입니다. 별도 표기가 없는 한 금액은 캐나다 달러(C$) 기준이며, 미국 달러 수치는 US$로 표시되어 있습니다. 이 데크는 2026년 3분기 실제 및 조정 EPS C$0.92(2025년 3분기 조정 EPS C$0.87 대비 상승), 연초 대비 조정 EPS C$2.69, 9월까지 42억 C$의 자본 지출 및 60억 C$로 상향된 연간 자본 전망을 보고합니다. 또한 Fortis 역사상 최대 규모인 322억 C$의 새로운 2027-2031 자본 계획을 공개하여 5년간 요금 기저를 639억 C$까지 7.5% 성장시키고, 4%의 4분기 배당 인상을 통해 53년 연속 배당 성장을 기록하며 연간 4~6%의 배당 성장 가이던스를 2031년까지 연장했습니다.
이 프레젠테이션의 표지를 스타일 참고 자료로 사용해 내 콘텐츠로 슬라이드를 만듭니다. 아래에서 원하는 페이지를 골라 그 레이아웃을 참고로 쓸 수도 있습니다.
빠른 탐색
태그
슬라이드 공유
Fortis 2026년 3분기 실적 발표 프레젠테이션: 2026년 11월 3일 Fortis Inc.(NYSE/TSX: FTS)의 2026년 3분기 실적 발표 컨퍼런스콜에서 사용된 40슬라이드 분량의 데크로, Form 6-K의 첨부 문서로 SEC에 제출되었습니다. Fortis는 캐나다의 규제 전력 및 가스 유틸리티 지주 회사입니다. 별도 표기가 없는 한 금액은 캐나다 달러(C$) 기준이며, 미국 달러 수치는 US$로 표시되어 있습니다. 이 데크는 2026년 3분기 실제 및 조정 EPS C$0.92(2025년 3분기 조정 EPS C$0.87 대비 상승), 연초 대비 조정 EPS C$2.69, 9월까지 42억 C$의 자본 지출 및 60억 C$로 상향된 연간 자본 전망을 보고합니다. 또한 Fortis 역사상 최대 규모인 322억 C$의 새로운 2027-2031 자본 계획을 공개하여 5년간 요금 기저를 639억 C$까지 7.5% 성장시키고, 4%의 4분기 배당 인상을 통해 53년 연속 배당 성장을 기록하며 연간 4~6%의 배당 성장 가이던스를 2031년까지 연장했습니다.
레이아웃, 주요 콘텐츠 및 시각적 요소를 포함한 각 슬라이드 페이지의 상세 보기.
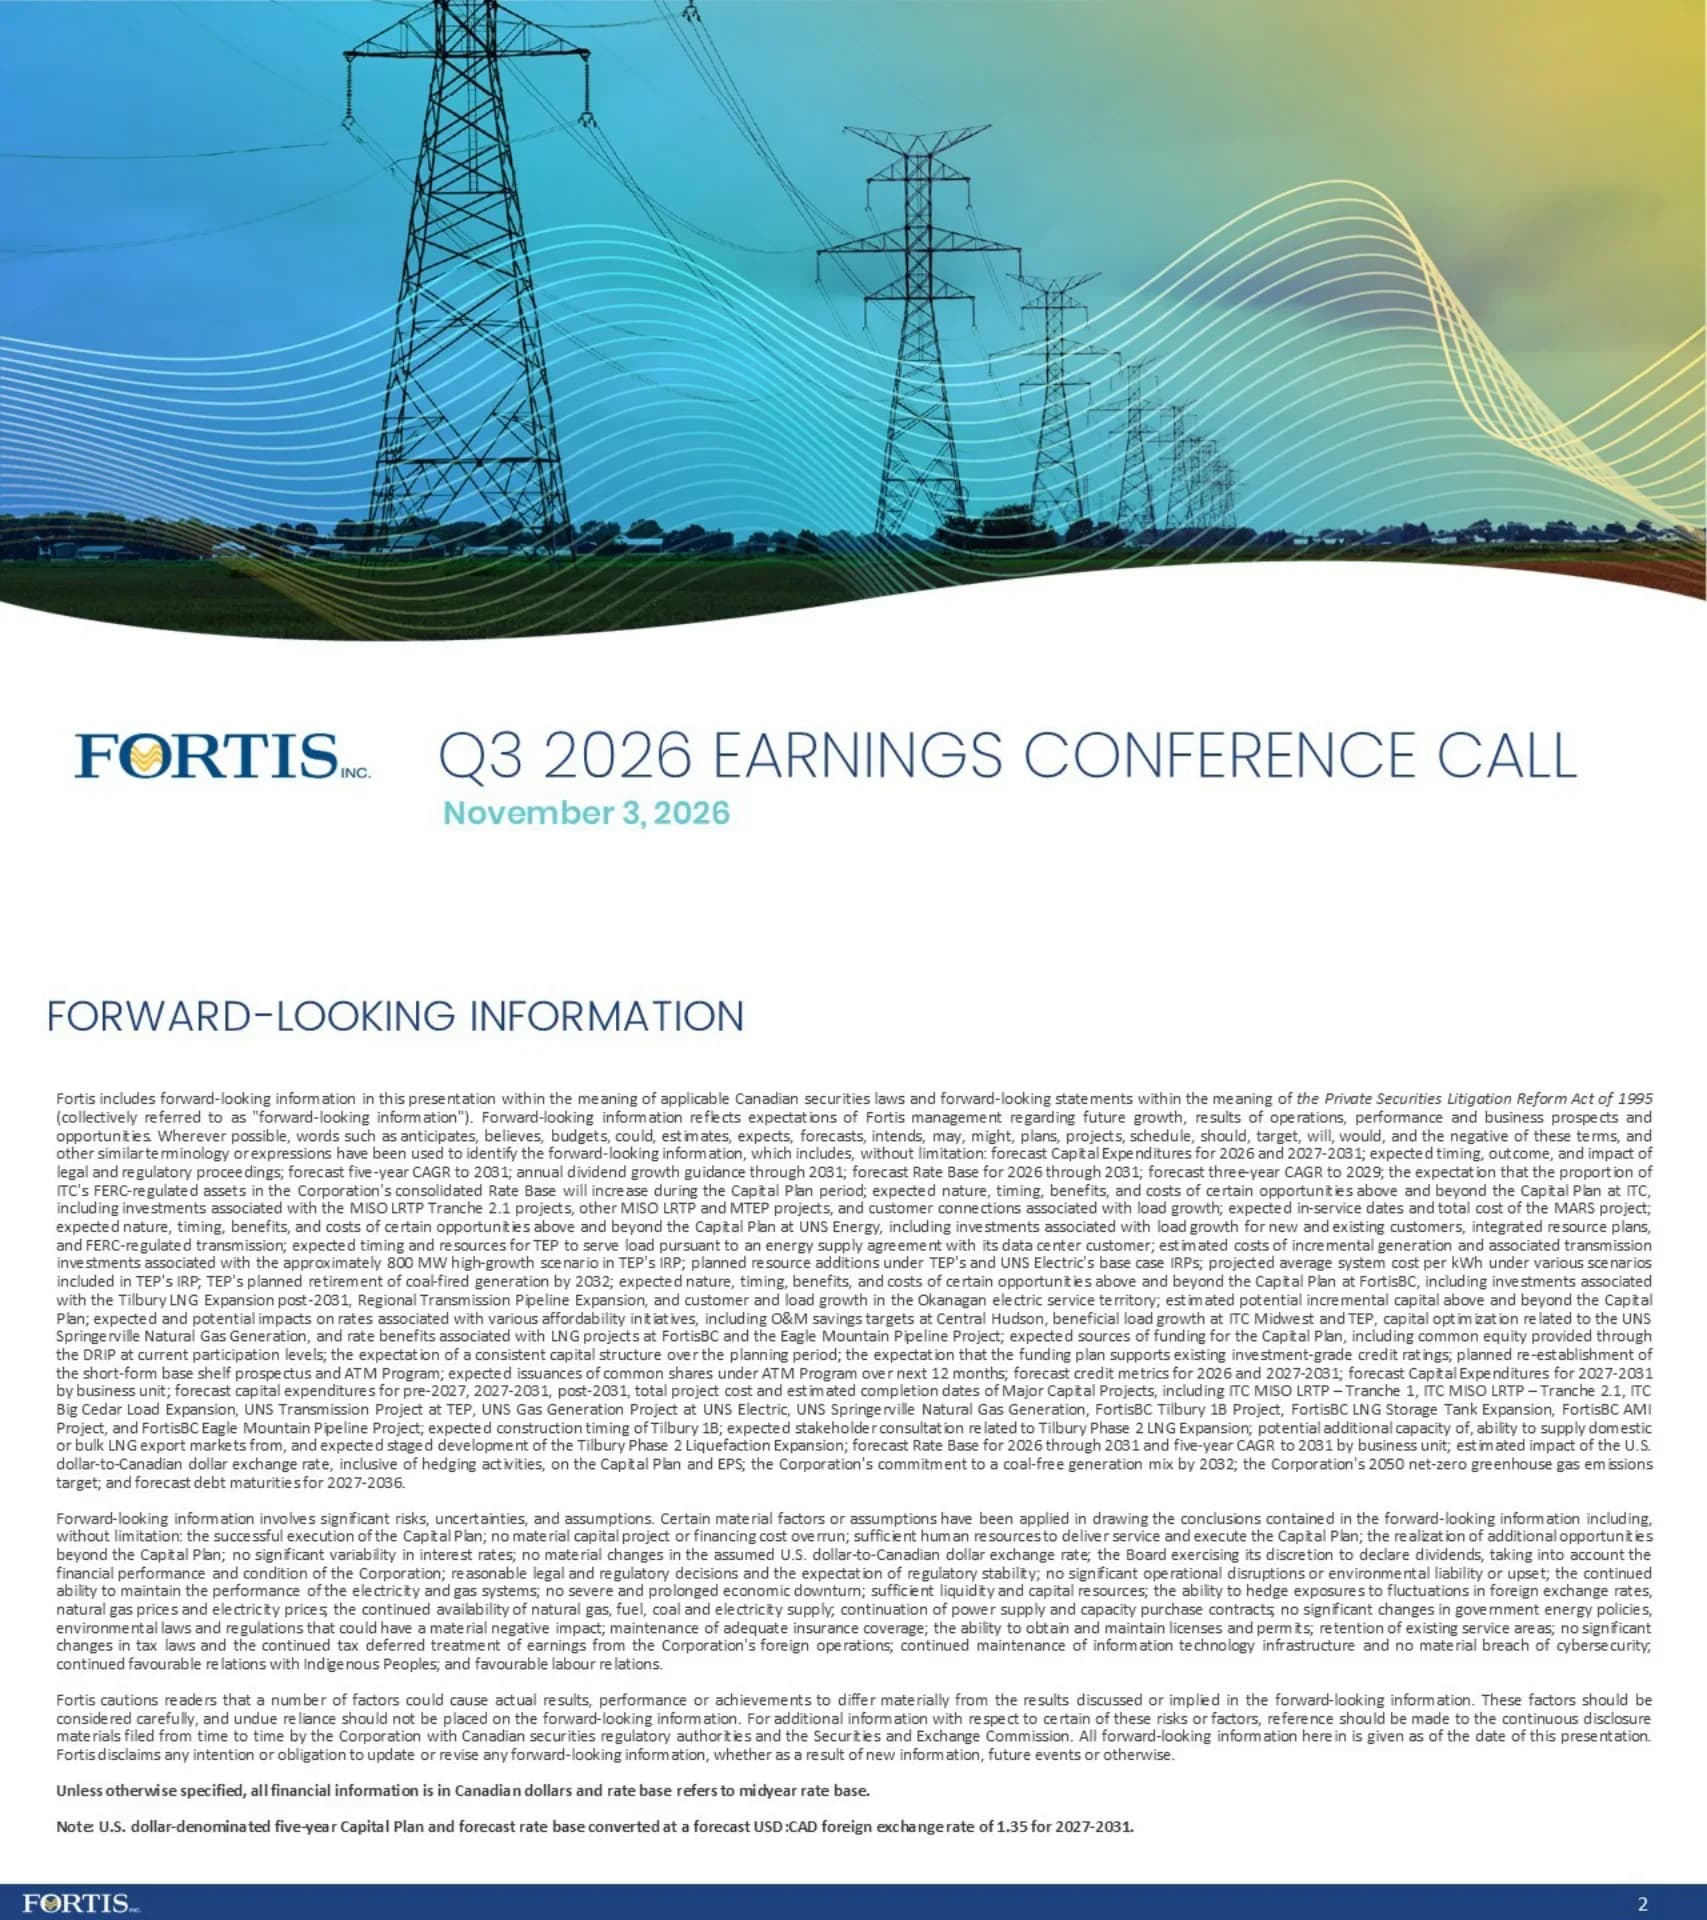
2026년 11월 3일 자 'Fortis Inc. 2026년 3분기 실적 발표 컨퍼런스 콜' 표지 슬라이드입니다.
상단 3분의 2를 차지하는 전체 너비의 사진 배너와 그 아래 Fortis 로고, 제목, 날짜가 포함된 곡선형 흰색 띠로 구성되었습니다.
캐나다 증권법 및 1995년 미국 민사증권소송개혁법에 따른 미래 예측 진술에 관한 법적 고지 사항입니다. 2026년 및 2027~2031년 자본 지출, 요금 기저(Rate base) 전망, 2031년까지의 배당 가이던스, MISO LRTP 프로젝트, Tilbury LNG, TEP의 IRP, 2032년까지의 석탄 발전 종료, ATM 프로그램 및 부채 만기 등의 주제와 주요 가정 및 리스크를 다룹니다. 별도 명시가 없는 한 모든 재무 정보는 캐나다 달러 기준이며, 미국 달러 기준 자본 계획 및 요금 기저 수치는 2027~2031년 예상 USD:CAD 환율 1.35를 적용하여 환산되었음을 명시합니다.
제목 아래 단일 텍스트 블록으로 구성되며, 하단에 통화 및 환율 가정에 관한 두 개의 굵은 참고 사항이 있습니다.
컨퍼런스 콜 발표자인 Fortis Inc.의 사장 겸 최고경영자(CEO) David Hutchens와 수석 부사장 겸 최고재무책임(CFO) Jocelyn Perry를 소개합니다.
표지 스타일의 사진 배너에 두 명의 원형 인물 사진이 곡선과 겹쳐져 있으며, 그 아래에 이름과 직함이 배치되어 있습니다.
7가지 주요 성과: 업계 동료 기업 대비 최상위권의 안전성 및 신뢰도 달성, 9월 누계(YTD) 기준 42억 캐나다 달러의 자본 지출 및 연간 전망치를 56억 캐나다 달러에서 60억 캐나다 달러로 상향, 2026년 3분기 실제 및 조정 EPS 0.92 캐나다 달러(2025년 3분기 조정 EPS 0.87 캐나다 달러 대비 상승), Fortis 역사상 최대 규모인 322억 캐나다 달러의 신규 2027~2031년 자본 계획 수립, 브리티시 컬럼비아주 Tilbury LNG 저장 탱크 및 2단계 확장 사업 환경 승인 획득, ITC가 아이오와주 경쟁 프로젝트 수주, 4분기 배당금 4% 인상으로 53년 연속 배당금 증액 기록 달성.
왼쪽에는 7개의 틸 색상 헤드라인과 회색 서브라인 쌍이 포함된 수직 타임라인 브래킷이 있고, 오른쪽 가장자리에는 장식용 파이프라인 사진이 배치되어 있습니다.
두 개의 EPS 브릿지 차트입니다. 3분기: 2025년 3분기 실제 EPS 0.81 캐나다 달러에 FortisTCI 매각분 0.06 캐나다 달러를 더한 조정 EPS 0.87 캐나다 달러와 2026년 3분기 실제 및 조정 EPS 0.92 캐나다 달러(0.05 캐나다 달러 증가)를 비교합니다. 연간 누계: 2025년 YTD 실제 EPS 2.57 캐나다 달러에 FortisTCI 매각분 0.06 캐나다 달러를 더한 조정 EPS 2.63 캐나다 달러와 2026년 YTD 실제 및 조정 EPS 2.69 캐나다 달러(0.06 캐나다 달러 증가)를 비교합니다. 참고: 조정 EPS는 Non-U.S. GAAP 지표이며 26번 슬라이드에서 조정 내역을 확인할 수 있습니다.
수직 구분선으로 나뉜 두 개의 막대 브릿지 차트가 나란히 배치되어 있으며, 각 마지막 막대 위에는 콜아웃이 있습니다.
2025년 3분기 조정 기본 EPS 0.87 캐나다 달러에서 2026년 3분기 0.92 캐나다 달러로의 워터폴 차트: 미국 송전(ITC) +0.03, 미국 전기 및 가스(UNS Energy 및 Central Hudson) +0.02, 서부 캐나다 전기 및 가스 +0.02, 기타 전기 -0.01, 본사 및 기타 -0.01, 외환 +0.01(평균 환율 1.40 vs 1.38), 가중 평균 주식 수 -0.01 캐나다 달러입니다. 콜아웃을 통해 2026년 3분기 EPS에 2025년 자산 매각(2025년 9월 터크스 케이커스 제도 유틸리티, 10월 벨리즈 투자 지분 매각)으로 인한 0.02 캐나다 달러의 희석 효과가 반영되었음을 명시합니다.
전체 너비의 워터폴 차트와 우측 상단의 말풍선 콜아웃, 증가분을 요약하는 중앙 화살표 배너 및 각주로 구성되었습니다.
2.63 캐나다 달러에서 2.69 캐나다 달러로의 YTD 워터폴 차트: 미국 송전(ITC) +0.07, 서부 캐나다 전기 및 가스 +0.07, 미국 전기 및 가스 +0.03, 기타 전기 -0.01, 본사 및 기타 -0.03, 외환 -0.03(평균 환율 1.38 vs 1.40 및 2025년 미국 달러 단기 부채 관련 외환 차익), 가중 평균 주식 수 -0.04 캐나다 달러입니다. YTD 수치에는 2025년 자산 매각으로 인한 0.05 캐나다 달러의 희석 효과가 반영되었습니다.
이전 슬라이드와 동일한 워터폴 템플릿에 콜아웃 말풍선과 각주가 포함되어 있습니다.
네 가지 규제 항목을 다룹니다. ITC 송전 인센티브: 50 bps의 RTO ROE 가산금 폐지를 제안한 FERC의 2021년 보충 NOPR은 여전히 계류 중이며 시기와 결과는 미정입니다. TEP 일반 요금 신청: 2026년 10월 ACC ALJ는 허용 ROE 9.65%, 자기자본비율 55.5%, +/-50 bps 밴드의 공식적 요금 조정 메커니즘, 테스트 연도 이후 조정 및 Roadrunner Reserve II 비용 이연을 포함한 권고 의견 및 명령을 발행했습니다. 신규 요금은 2026년 12월 1일까지 제안되며 ACC 결정은 2026년 11월로 예상됩니다. FortisAlberta 3차 PBR 기간: 앨버타 항소법원은 2026년 3분기에 항소를 기각했습니다. FortisAlberta 감가상각 연구: AUC는 1억 3,000만 캐나다 달러의 정산금을 승인했으며, 이는 수년에 걸쳐 고객에게 환급될 예정으로 수익에 미치는 영향은 없을 것으로 예상됩니다.
자회사 로고(ITC, UNS Energy, FortisAlberta 2개)가 상단에 배치된 4개의 동일한 연한 파란색 카드 레이아웃으로, 틸 색상 제목과 불렛 포인트로 구성되었습니다.
세 가지 핵심 지표: 2027~2031년 자본 지출은 이전 계획 대비 34억 캐나다 달러 증가한 322억 캐나다 달러, 요금 기저(Rate base) 5개년 연평균 성장률(CAGR)은 이전 계획 대비 50bps 상승한 7.5%, 연간 배당금 성장 가이던스는 4~6%로 2031년까지 연장되었으며 2026년 4분기 배당금은 4% 인상되었습니다.
현장 작업자들의 와이드 사진 밴드 아래로 세 개의 원형 아이콘이 겹쳐진 세 개의 흰색 KPI 카드가 배치된 구조입니다.
5개년 자본 계획은 288억 캐나다 달러(2026~2030년 계획)에서 322억 캐나다 달러(2027~2031년 계획)로 34억 캐나다 달러(12%) 증가했습니다. 주요 증가 요인: ITC +17억 캐나다 달러(MISO LRTP Tranche 2.1 프로젝트, 기본 신뢰성 및 상호 연결), FortisBC +10억 캐나다 달러(Tilbury Phase 1B, Tilbury LNG 저장 탱크 확장 및 신뢰성 프로젝트), 기타 규제 유틸리티 +7억 캐나다 달러(FortisAlberta, Central Hudson 및 Newfoundland Power)입니다. 미국 달러 자본 지출은 1.35의 환율로 환산되었습니다.
왼쪽에는 두 개의 막대 비교 차트가, 오른쪽에는 세 줄의 사진 썸네일과 동인(Driver) 설명이 배치되어 있습니다.
322억 캐나다 달러 규모의 2027~2031년 계획은 송전 47%, 배전 29%, LNG 및 재생 가스 7%, 발전 6%, IT 6%, 기타 5%로 구성됩니다. 연결 요금 기저는 453억 캐나다 달러(2026F)에서 482억, 524억, 558억, 589억을 거쳐 639억 캐나다 달러(2031F)로 성장하며, 이는 5개년 CAGR 7.5%, 3개년 CAGR 7.7%에 해당합니다. 자본의 100%가 규제 대상이며, 지역별로는 미국 62%, 캐나다 36%, 케이맨 제도 2%로 나뉩니다.
왼쪽에는 도넛 차트, 중앙에는 요금 기저 막대 차트가 있으며, 오른쪽 사이드바에는 그리드 장비 사진 위에 규제 및 지역 통계가 배치되어 있습니다.
Marshalltown-Lehigh-Sub T-Montezuma-East Adair (MARS) 프로젝트(MISO Tranche 2.1, 38번 및 39번)를 ITC가 수주했습니다. 이 프로젝트는 주로 ITC Midwest의 현재 사업 영역 내에 위치하며, 2개의 신규 345kV 라인과 2개의 신규 765kV 라인(총 약 300마일)으로 구성됩니다. 예상 가동 시기는 2029~2034년이며, 총 예상 비용은 약 10억 미국 달러로 이 중 약 5억 미국 달러가 2027~2031년 자본 계획에 포함되었습니다.
왼쪽에는 경로선이 표시된 아이오와 서비스 지역 지도가, 오른쪽에는 청록색 헤더의 프로젝트 팩트 박스가 배치되어 있습니다.
ITC의 2027~2031년 자본 계획은 116억 캐나다 달러 규모입니다: 인프라 투자 45%, MISO 장기 송전 계획(LRTP) 28%, 상호 연결 22%, IT 및 일반/기타 5%. 요금 기저는 148억 캐나다 달러(2026F)에서 219억 캐나다 달러(2031F)로 성장하며 CAGR은 8.6%입니다. 계획 외 기회 요인: 미시간/미네소타의 MISO LRTP Tranche 2.1 ROFR 프로젝트 및 아이오와 시스템 업그레이드(29~34억 미국 달러), MARS 프로젝트(5억 미국 달러), 10,000MW 이상의 잠재적 부하 성장(주로 데이터 센터)을 나타내는 고객 연결, MTEP26을 통해 검토 중인 약 32GW의 대규모 부하 요청 등이 있습니다.
사업부 템플릿: 자본 구성 도넛 차트, 2개 막대 요금 기저 차트, 송전탑 사진 위로 '계획 이상의 기회 요인' 사이드바가 배치된 구조입니다.
UNS Energy의 2027~2031년 자본 계획은 56억 캐나다 달러 규모입니다: 송전 인프라 38%, 배전 인프라 30%, 에너지 자원 21%, IT 및 일반/기타 11%. 요금 기저는 91억 캐나다 달러(2026F)에서 127억 캐나다 달러(2031F)로 성장하며 CAGR은 7.4%입니다. 계획 외 기회 요인: 데이터 센터, 제조업 및 광업의 부하 성장(800MW 신규 발전에 최대 15억 미국 달러 소요 가능), TEP 및 UNSE의 기본 케이스 IRP 기회(RFP에 따라 최대 16억 미국 달러), FERC 규제 송전 등이 있습니다.
사이드바에 태양광 패널 사진이 포함된 동일한 사업부 템플릿 구조입니다.
TEP 기본 케이스 IRP 타임라인: 2027년 160MW(태양광 80MW + 저장장치 80MW), 2029년 400MW(태양광 200MW + 저장장치 200MW), 2030년 730MW(Springerville 가스 전환), 2031년 300MW(신규 복합 화력), 2034~2041년 800MW(태양광 400MW + 저장장치 400MW). 석탄 퇴출 계획에 따라 Springerville 1, 2호기(793MW)를 천연가스로 전환하고 Four Corners(110MW)에서 철수합니다. UNS Electric 기본 케이스 IRP: 2028년 280MW(태양광 140MW + 저장장치 140MW), 2030년 가스 발전 196MW, 2031년 가스 발전 125MW, 2034~2041년 100MW(태양광 50MW + 저장장치 50MW). TEP의 IRP kWh당 평균 시스템 비용은 기본 시나리오 15.52, 청정 에너지 15.76, 고성장 14.31, 고성장/청정 15.19 미국 센트입니다. Fortis는 2032년까지 석탄 없는 발전 믹스 달성을 목표로 순항 중입니다. TEP 기본 케이스는 연평균 소매 판매 성장률 5.7%를 가정하며, RFP 기회는 최대 약 13억 미국 달러(TEP) 및 약 3억 미국 달러(UNSE)입니다.
원형 발전소 아이콘이 있는 두 개의 수평 화살표 타임라인(위 TEP, 아래 UNS Electric), 범례, 체크표시 불렛이 포함된 시스템 비용 시나리오 사이드바 막대 차트로 구성됩니다.
FortisBC의 2027~2031년 자본 계획은 60억 C$ 규모입니다: 신뢰성 및 무결성 40%, LNG 프로젝트 및 재생 가스 40%, IT 및 일반/기타 13%, AMI 프로젝트 7%. 요금 기저는 87억 캐나다 달러(2026F)에서 128억 캐나다 달러(2031F)로 성장하며 CAGR은 7.9%입니다. 계획 외 기회 요인: Tilbury LNG 확장(Tilbury 1B, LNG 저장 탱크, 20~40억 캐나다 달러 규모의 Tilbury Phase 2 LNG 확장), 지역 송전 파이프라인 확장, 오카나간 전기 사업 구역의 고객 및 부하 성장 등이 있습니다.
사이드바에 Tilbury LNG 현장 항공 사진이 포함된 사업부 템플릿 구조입니다.
단위: 10억 캐나다 달러(C$). Tilbury Phase 1A: 총 비용 0.5억, 2018년 가동 시작. Phase 1B / 해상 부두: 2027년 이전 2억, 2027~2031년 11억, 2031년 이후 4억, 총 17억, 2031년 가동 예정(AFUDC 포함 예상 프로젝트 총 지출 18억 C$). LNG 저장 탱크 확장: 1억 / 8억 / 2억, 총 11억, 2031년 가동 예정. Phase 2 LNG 확장: 미정, 총 20억~40억, 2031년 이후. 총 Tilbury LNG 기회: 3억 / 19억 / 6억, 총 53억~73억 C$. 주석이 달린 항공 사진은 각 구성 요소의 상태를 보여줍니다: Phase 1A 완료, Phase 1B OIC 승인(인허가 조건부), 저장 탱크 승인, 해상 부두 승인, Phase 2 환경 승인 완료(FID 및 인허가 조건부).
왼쪽에는 색상 테두리가 있는 데이터 표, 오른쪽에는 해당 색상 영역과 매칭된 주석이 달린 현장 항공 사진 배치.
기본 계획 외의 성장 기회 목록. ITC: LRTP Tranche 2.1, MARS 프로젝트, 고객 연결, 향후 MISO LRTP/MTEP 및 SPP ITP 프로젝트. UNS Energy: TEP 부하 성장(데이터 센터 및 기타 대규모 부하), IRP 투자 및 송전. FortisBC: Tilbury Phase 1B, Tilbury Phase 2 LNG 확장, 지역 송전, 고객 및 부하 성장. 기타: 캐나다 국가 건설 프로젝트, 전기화 및 고객 연결, 지역 송전. 지도에는 브리티시컬럼비아, 앨버타, 온타리오, PEI, 뉴펀들랜드 앤 래브라도, 뉴욕, 미시간, 미네소타, 위스콘신, 아이오와, 일리노이, 미주리, 캔자스, 오클라호마, 애리조나 및 케이맨 제도의 Fortis 운영 현황이 표시됩니다.
왼쪽에는 수직으로 쌓인 텍스트 패널, 오른쪽에는 위치가 표시된 북미 지도가 배치된 구조.
네 가지 요금 부담 완화 이니셔티브. Central Hudson은 2025년 요금 결정 이후 O&M(운영 및 유지보수) 성장률 제로를 목표로 합니다. ITC Midwest는 데이터 센터 부하 성장에 따라 2020년대 말까지 네트워크 송전 요금이 2026년 수준 대비 약 20% 하락할 것으로 예상되며, 2027년 예상 요금에 이미 13% 인하가 반영되었습니다. TEP의 경우 약 300MW가 필요한 신규 데이터 센터와 승인된 ESA를 통해 일반 가정용 고객당 월 약 13달러(US$)의 절감 효과가 기대됩니다. TEP의 Springerville 석탄 화력 발전소 2개 유닛을 천연가스로 전환하는 비용은 신규 가스 발전소 건설 비용의 약 10% 수준입니다. FortisBC의 Tilbury LNG 해상 연료 판매는 2024년부터 약 1.5%의 요금 혜택을 제공했으며, Eagle Mountain 파이프라인은 추가로 약 1.5%의 요금 혜택을 제공할 것으로 예상됩니다.
밝은 프레임 안에 원형 사진, 청록색 제목, 이탤릭체 태그라인, 본문 텍스트가 포함된 4개의 화이트 카드가 배치된 구조.
322억 C$ 규모의 5개년 계획 재원 조달: 영업 현금 흐름 57%, 순부채 32%, 자기자본 11%. 자본 구조는 일관되게 유지될 전망입니다. 자기자본 조달은 주로 DRIP(약 37% 참여 가정)을 통해 이루어지며, 스톡옵션 및 직원 플랜(약 2.5억 C$)과 ATM 프로그램(약 2.5억 C$)이 추가됩니다. 2026년 3분기에 Fortis는 만기 도래 기업 부채 상환을 위해 10억 US$의 하이브리드 채권을 발행하고 2.6억 C$의 ATM 자기자본을 발행했습니다. 현재 ATM 프로그램 하에 약 2.4억 C$가 남아 있으며, Fortis는 2027년 1월 현재 프로그램 만료 후 신규 기본 셸프 투자설명서(Base shelf prospectus)를 제출하고 5억 C$ 규모의 ATM 프로그램을 재구축할 계획입니다. 이 조달 계획은 기존의 투자 적격 신용 등급을 뒷받침합니다.
왼쪽에는 조달원 도넛 차트, 오른쪽에는 각주가 포함된 '자기자본 조달 계획' 불렛 패널 배치.
2027~2031년 예상 평균 S&P FFO/부채 비율은 12.3%(임계치 >12.0% 대비), Fitch FFO 레버리지는 5.9배(임계치 <6.2배 대비)입니다. 신용 등급: S&P A-(발행자 등급, 선순위 무담보 채권 BBB+), Fitch BBB+, Morningstar DBRS A(low)이며, 모두 2026년 2분기에 '안정적' 전망으로 확인되었습니다. 주요 신용 강점: 강력한 비즈니스 리스크 프로필, 안정적이고 예측 가능한 현금 흐름을 갖춘 100% 규제 사업, 지리적 및 규제적 다각화, 건설적인 규제 프레임워크.
왼쪽에는 점선 임계치가 있는 두 개의 단일 막대 지표 차트, 오른쪽에는 등급 박스와 4개 셀로 구성된 신용 강점 그리드 배치.
2026년 4분기 배당금 4% 인상, 53년 연속 배당금 지급액 증가, 2031년까지 연간 4~6%의 배당 성장 가이던스를 보여줍니다. 막대 그래프는 1973년부터 2026년 예상치까지의 연간 배당금 지급 추이를 추적하며, 개별 막대 값은 표시되지 않습니다.
왼쪽에는 사진 스트립, 오른쪽에는 긴 상승 막대 그래프 위에 세 개의 아이콘 및 통계 행이 배치된 구조.
두 부분으로 구성된 투자 논거. 지속 가능한 성장(실행에 집중): 강력한 요금 기저 성장, 견고한 송전 파이프라인, 투명한 조달 계획, 회복탄력성 강화를 위한 투자, 연간 4~6%의 배당 성장 및 투자 적격 신용 등급. 낮은 리스크(안전하고 잘 운영되는 유틸리티): 강력한 거버넌스, 규제 및 지리적 다각화, 건설적인 규제 관계, 지역 비즈니스 모델, 100% 규제 사업, 주로 송전 및 배전 자산으로 구성.
청록색 배너 위에 두 개의 사진 헤더('지속 가능한 성장', '낮은 리스크')가 있고, 각각 3x2 그리드의 아이콘 타일이 배치된 구조.
마무리 슬라이드: 2026년 4분기 실적은 2027년 2월 11일에 발표될 예정입니다.
반투명한 중앙 텍스트 박스와 하단 Fortis 로고가 배치된 전체 화면 항공 사진 레이아웃입니다.
부록 섹션 구분을 위한 슬라이드입니다.
표지 레이아웃을 반복하며 제목 대신 'Appendix'가 표시됩니다.
(단위: 백만 캐나다 달러) 2026년 3분기 순이익은 4억 7,400만 달러(2025년 3분기 4억 900만 달러 대비)를 기록했습니다. FortisTCI 매각 관련 비용(법인세 및 종결 비용) 3,200만 달러를 가산하면 조정 순이익은 4억 7,400만 달러(전년 동기 4억 4,100만 달러 대비), 조정 EPS는 0.92달러(전년 동기 0.87달러 대비)입니다. 연간 누계(YTD): 순이익 13억 7,100만 달러(전년 동기 12억 9,200만 달러 대비), 조정 순이익 13억 7,100만 달러(전년 동기 13억 2,400만 달러 대비), EPS 2.69달러(전년 동기 2.63달러 대비)입니다. 자본 지출: 2026년 3분기 PP&E 취득액 17억 5,800만 달러 및 무형자산 3,500만 달러에서 Eagle Mountain Pipeline CIACs 3억 100만 달러를 차감하여 14억 9,200만 달러(전년 동기 13억 1,600만 달러 대비)를 기록했습니다. YTD 기준으로는 48억 6,200만 + 1억 4,300만 - 7억 8,700만 = 42억 1,800만 달러(전년 동기 41억 7,100만 달러 대비)입니다.
3분기 및 YTD 열과 증감액, 각주가 포함된 단일 재무 제표 형식입니다.
사업부별 3분기 이익(단위: 백만 캐나다 달러, 2026년 3분기 vs 2025년 3분기 조정치): ITC 167 vs 149 (+18), UNS Energy 225 vs 209 (+16), Central Hudson 33 vs 31 (+2), FortisBC Energy 6 vs 0 (+6), FortisAlberta 58 vs 54 (+4), FortisBC Electric 15 vs 15, 기타 전력 36 vs 41 (-5), 본사 및 기타 (66) vs (58) (-8). 보통주 이익은 4억 7,400만 vs 4억 4,100만 (+33), 가중평균 주식수 5억 1,310만 주 vs 5억 450만 주, EPS는 C$0.92 vs 0.87달러입니다.
각 기간별 실적, 조정치, 조정 후 열과 증감 열을 포함한 와이드 증감 분석표입니다.
사업부별 9월 누계 이익(단위: 백만 캐나다 달러, 2026년 vs 2025년 조정치): ITC 472 vs 442 (+30), UNS Energy 390 vs 394 (-4), Central Hudson 137 vs 121 (+16), FortisBC Energy 226 vs 202 (+24), FortisAlberta 142 vs 132 (+10), FortisBC Electric 61 vs 57 (+4), 기타 전력 122 vs 129 (-7), 본사 및 기타 (179) vs (153) (-26). 보통주 이익은 1,371 vs 1,324 (+47), 가중평균 주식수 5억 1,040만 주 vs 5억 250만 주, EPS는 2.69달러 vs 2.63달러입니다.
3분기 부문별 슬라이드와 동일한 증감 분석표 템플릿을 사용합니다.
2027F-2031F 자본 계획(단위: 백만 캐나다 달러). ITC: 2,317 / 2,387 / 2,251 / 2,274 / 2,356, 총 11,585. UNS Energy: 총 56억 1,900만. Central Hudson: 총 27억 4,900만. 미국 전력 및 가스 합계: 83억 6,800만. FortisBC Energy: 45억 6,400만. FortisAlberta: 36억 7,100만. FortisBC Electric: 14억 1,800만. 기타 전력: 25억 8,000만. 캐나다 및 카리브해 합계: 122억 3,300만. 총 자본 계획: 연도별 6,333 / 6,412 / 6,817 / 6,366 / 6,258, 전체 총합 321억 8,600만. 미국 capex는 1.35 환율을 적용하여 환산되었습니다.
5년 총계 열과 그룹화된 소계가 포함된 연간 전망표입니다.
11개 주요 프로젝트 현황(단위: 십억 캐나다 달러, 2027년 이전 / 2027-2031 / 2031년 이후 / 총계 / 완공): ITC MISO LRTP Tranche 1 (0.7 / 1.5 / - / 2.2 / 2030), ITC Tranche 2.1 ROFR 수주 (0.1 / 1.1 / 3.9-4.6 / 5.1-5.8 / 2031년 이후), ITC Tranche 2.1 MARS (- / 0.6 / 0.8 / 1.4 / 다양함), ITC Big Cedar 부하 증설 (0.3 / 0.5 / - / 0.8 / 2029), UNS TEP 송전 프로젝트 (총 0.6, 2030), UNS Electric 가스 발전 (총 0.5, 2030), UNS Springerville 천연가스 발전 (총 0.2, 2030), FortisBC Tilbury 1B (총 1.7, 2031), FortisBC LNG 저장 탱크 증설 (총 1.1, 2031), FortisBC AMI (총 0.8, 2029), FortisBC Eagle Mountain Pipeline (고객 분담금 제외 순액 총 0.8, 2027). 주요 프로젝트는 2억 캐나다 달러 이상의 비용이 소요되는 사업을 의미합니다.
왼쪽에는 프로젝트 표, 오른쪽 사이드바에는 장비 사진 위에 '11개 주요 자본 프로젝트 포함'이라는 콜아웃이 배치되어 있습니다.
Tilbury Phase 1B: 2026년 7월 BC주 정부는 LNG 해상 연료 공급을 위한 확장안을 승인하는 추밀원령(OIC)을 발행했습니다. 여기에는 Musqueam Indian Band와의 소수 지분 파트너십(BCUC의 20% 검토 기준 미만) 및 밴쿠버 항의 벙커링용 해상 잔교가 포함됩니다. 2027-2031년 계획에 11억 달러가 반영되었으며, 이르면 2027년 중반 착공하여 2031년 가동될 예정입니다. Tilbury Phase 2는 2026년 9월 연방 및 주 정부의 환경 승인을 받았으며 잔여 허가 절차가 진행 중입니다. LNG 저장 탱크 증설은 142,400m3(약 3Bcf) 규모의 신규 탱크로, 2025년 10월 BCUC로부터 CPCN 승인을 받았으며 계획상 8억 달러가 투입되어 2031년 실질적 완공 예정입니다. Phase 2 액화 확장 사업은 내수, 해상 또는 벌크 수출 시장을 위해 연간 최대 2.5mtpa를 추가하며, 수요, 인허가 및 FID에 따라 계획 기간 이후 20억~40억 달러 규모의 기회가 될 수 있습니다.
왼쪽 패널은 Phase 1B, 오른쪽 패널은 두 개의 서브 카드(저장 탱크, 액화)가 포함된 Phase 2로 구성되며 각각 라인 아트 일러스트가 포함되어 있습니다.
2026F~2031F 요금 기저(단위: 십억 캐나다 달러) 및 5개년 CAGR: ITC 14.8에서 21.9 (8.6%), UNS Energy 9.1에서 12.7 (7.4%), Central Hudson 4.0에서 5.3 (6.0%), 미국 전력 및 가스 합계 13.1에서 18.0 (7.0%), FortisBC Energy 6.9에서 10.1 (8.2%), FortisAlberta 4.9에서 6.4 (5.5%), FortisBC Electric 1.9에서 2.7 (7.0%), 기타 전력 3.7에서 4.8 (5.7%), 캐나다 및 카리브해 합계 17.4에서 24.0 (6.8%), 총계 45.3, 48.2, 52.4, 55.8, 58.9, 63.9 (7.5%). Fortis는 ITC 지분 80.1%를 보유하고 있으나, ITC 요금 기저는 100% 기준으로 표시되었습니다.
CAGR 열과 그룹화된 소계가 포함된 연간 전망표입니다.
외환(FX): USD:CAD 환율 1.35를 가정하여 수립된 계획입니다. 2025년 규제 대상 수익의 65%와 자본 계획의 64%가 미국 달러로 구성되어 있습니다. USD:CAD 환율이 +/-C$0.05 변동할 경우, 헤징을 포함하여 5개년 자본 계획은 C$8억, EPS는 C$0.06의 변동이 발생합니다. 헤징 전략: 통화 선도 및 칼라(액면가 US$5.18억), Fortis Inc.의 미국 달러 표시 부채 US$12억을 통한 자연 헤지, US$4억 규모의 통화 스왑, ITC 이자율 스왑(액면가 US$2억)을 운용 중입니다. ROE +/-25 bps 및 자기자본 +/-100 bps 변동에 따른 EPS 민감도: ITC C$0.040 / C$0.035; UNS Energy C$0.030 / C$0.020; FortisBC C$0.020 / C$0.020; Central Hudson C$0.010 / C$0.010; FortisAlberta C$0.010 / C$0.010.
왼쪽에는 두 개의 불렛 섹션, 중앙에는 민감도 분석 표, 오른쪽에는 두 명의 젊은 작업자 사진이 배치된 구조입니다.
세 가지 지속가능성 우선순위를 제시합니다. 기후 리스크: '2026 기후 회복력 보고서'를 통해 지역별 기후 리스크 평가와 지리 및 자산 범주별 위험 매핑을 추가했습니다. 탄소 배출: Scope 1 배출량이 38% 감소(2019-2025년)했으며, 2032년까지 석탄 발전 중단 및 2050년 넷제로 달성을 약속했습니다. 공급 에너지의 온실가스(GHG) 집약도는 5년 연속 하락했습니다. 거버넌스 및 지역사회: 현지 리더십 모델 도입, 기후 목표와 연계된 경영진 보수 체계, 이사회 여성 비율 50%(이사 12명 중 2명이 가시적 소수자), 온타리오 북부 17개 원격 원주민 커뮤니티를 전력망에 연결하는 파트너십, 2025년 C$1,400만(5년간 C$6,000만)의 지역사회 투자, 역대 최고 수준인 2025년 C$3.2억 규모의 에너지 효율 프로그램 집행 등을 포함합니다.
상단에 제목이 겹쳐진 가로형 사진 헤더, 청록색 '지속가능성 우선순위' 밴드, 그리고 세 개의 텍스트 열로 구성되어 있습니다.
Scope 1 온실가스(GHG) 배출량(단위: 킬로톤 CO2e): 2019년 12,308, 2020년 10,418, 2021년 9,742, 2022년 8,748, 2023년 8,155, 2024년 8,069, 2025년 7,559로 약 38% 감소했습니다. 온실가스 집약도는 2025년에 역대 최저치를 기록했습니다. 2019년 이후 석탄 발전은 58% 감소한 반면 재생 에너지 발전은 24% 증가했습니다. '2026 지속가능성 보고서'는 Fortis의 지속가능성 보고 발간 10주년을 기념합니다.
왼쪽에는 배출량 막대 그래프, 중앙에는 불렛 포인트와 보고서 썸네일 콜아웃, 오른쪽에는 작업자 사진이 배치되어 있습니다.
2025년 3분기 대비 2026년 3분기 에너지 판매량 변화입니다. ITC: 해당 없음(N/A), 더운 날씨로 인해 피크 부하 7% 증가. UNS Energy: 산업 및 주거용 소비 증가와 고객 수 성장으로 1% 증가(도매 제외), 기상 보정 소매 판매량은 2% 증가. Central Hudson: 온화한 날씨 영향으로 1% 감소. FortisBC 가스: 소비 증가 및 서늘한 날씨로 7% 증가. FortisBC 전기: 냉방 부하 감소로 3% 감소. FortisAlberta: 주거용 5%, 상공업(C&I) 4% 증가하며 전체 4% 증가. 기타 전기 부문: 캐나다 동부 주거용 3%, 상공업 2% 증가했으나 FortisTCI 매각 후 카리브해 판매량이 줄어들며 전체 1% 감소.
왼쪽 여백에 자회사 로고가 있고, 변동률 열과 설명 열로 구성된 표 형식입니다.
2027년(예상)부터 2036년(예상)까지 10년간의 부채 만기 현황을 규제 유틸리티, ITC Holdings, Fortis Inc.로 구분하여 나타낸 누적 막대 그래프(단위: C$ 10억)입니다. 2027년이 약 C$2.5B으로 만기 규모가 가장 크며 대부분 ITC Holdings 분입니다. 2034년은 약 C$21억 규모입니다. 그 외 연도는 약 C$9억에서 C$18억 사이입니다. 막대 세그먼트에 정확한 수치가 표시되지 않아 그래프를 통해 추정한 근사치입니다. 미국 달러 표시 부채는 2026년 9월 30일 종가 환율인 1.42를 적용하여 환산되었습니다.
점선으로 된 제목 구분선과 범례가 포함된 전체 너비의 누적 막대 그래프입니다.
영구 우선주의 고정 및 변동 금리 재설정 일정: Series I C$5,200만 달러(변동, 3개월 T-bill + 1.45%, 분기별 재설정); Series G C$2.3억(5년 만기 캐나다 국채 + 2.13%, 2028년 9월 1일 재설정); Series K C$2.5억(+2.05%, 2029년 3월 1일); Series M C$6억(+2.48%, 2029년 12월 1일); Series H C$1.98억(+1.45%, 2030년 6월 1일). 영구 고정 금리: Series F C$1.25억(4.90%) 및 Series J C$2억(4.75%). 우선주 신용 등급: S&P P-2, Fitch BBB-, Morningstar DBRS Pfd-2(low), 등급 전망 안정적. S&P와 Fitch는 50%의 자본 인정 비율(Equity Credit)을 부여하며, Morningstar DBRS는 75%를 부여합니다.
재설정 날짜 박스가 포함된 가로형 타임라인과 별도의 고정 금리 행, 도시 사진 위에 등급 정보가 표시된 네이비색 사이드바로 구성되어 있습니다.
법인별 신용 등급(S&P / Morningstar DBRS / Fitch / Moody's 순): Fortis Inc. A- / A (low) / BBB+ / 철회(2026년 1월 Fortis의 요청으로 Moody's 등급 철회, 자회사 등급에는 영향 없음); ITC Holdings A- / - / - / Baa2; ITC 규제 자회사 A+ / - / - / A1; TEP A- / - / - / A3; Central Hudson BBB+ / - / BBB+ / Baa1; FortisBC Energy - / A / - / A3; FortisBC Electric - / A (low) / - / Baa1; FortisAlberta A- / A (low) / - / Baa1; Newfoundland Power - / A / - / A2.
평가 기관 로고를 열 헤더로 사용하는 중앙 정렬된 등급 매트릭스 구조입니다.
ACC, ALJ, AMI, ATM, AUC, CAGR, CIACs, CPCN, DRIP, FERC, FFO, IRP, ITC, LRTP, MARS, MISO, MTEP, NOPR, OIC, PBR, Rate Base, ROE, ROO, RTO, Scope 1 Emissions, SPP, TEP, UNS 등 데크에서 사용된 약어와 Fortis 자회사에 대한 정의를 담은 2단 용어 사전입니다.
작은 글씨와 줄무늬 행으로 구성된 두 개의 용어/정의 표가 나란히 배치되어 있습니다.
이 슬라이드 및 기본 프레젠테이션 콘텐츠에 대한 일반적인 질문.
2026년 11월 3일 Fortis Inc.(NYSE/TSX: FTS)의 2026년 3분기 실적 발표 컨퍼런스콜에서 사용된 40슬라이드 분량의 데크입니다. CEO David Hutchens와 CFO Jocelyn Perry가 발표를 맡았으며, 분기 실적, 새로운 322억 캐나다 달러(C$) 규모의 2027-2031 자본 계획, 요금 기저(Rate Base) 성장, 자금 조달, 신용 등급, 지속가능성 및 상세 재무 제표 부록을 포함하고 있습니다.
Fortis는 캐나다 기업이며, 이 데크는 Form 6-K의 첨부 문서로 SEC에 제출되었습니다. 별도로 US$로 표시되지 않은 모든 금액은 캐나다 달러(C$) 기준입니다. 2027-2031년 기간의 미국 달러 기준 자본 계획 및 요금 기저 수치는 예상 USD:CAD 환율인 1.35를 적용하여 환산되었습니다.
2026년 3분기 실제 및 조정 EPS는 C$0.92로, 2025년 3분기 조정 EPS인 C$0.87 대비 상승했으며, 당기순이익은 4억 7,400만 C$를 기록했습니다. 연초 대비(YTD) 조정 EPS는 C$2.69로 전년 동기 C$2.63 대비 증가했습니다. 성장은 주로 ITC 송전, 미국 전력 및 가스, 서부 캐나다 유틸리티 부문에서 발생했으며, 2025년 카리브해 자산 매각에 따른 희석 효과로 일부 상쇄되었습니다.
이 계획은 총 322억 C$ 규모로, 이전 계획보다 34억 C$(12%) 증가한 Fortis 역사상 최대 규모입니다. 송전 부문이 47%, 배전 부문이 29%를 차지합니다. ITC(116억 C$), UNS Energy(56억 C$), FortisBC Energy가 가장 큰 비중을 차지합니다. 이를 통해 요금 기저(Rate Base)는 2026년 453억 C$에서 2031년 639억 C$로 연평균 7.5%의 성장률(CAGR)을 기록할 전망입니다.
Fortis는 2026년 4분기 배당금을 4% 인상하여 53년 연속 배당금 지급액 증가 기록을 세웠으며, 연간 4~6%의 배당 성장 가이던스를 2031년까지 연장했습니다.
네, 가능합니다. 이 데크는 하이라이트, EPS 브릿지, 규제 업데이트, 자본 계획 및 요금 기저, 자회사별 사업부 페이지, 자금 조달 계획 및 신용 지표, 배당 기록, 조정 표 및 전망 표 부록 등 규제 유틸리티 기업에 최적화된 명확한 구조를 보여줍니다. 도넛형 및 막대형 차트가 결합된 사업부 레이아웃과 워터폴 EPS 차트는 수정하여 활용하기 매우 용이합니다.
슬라이드가 SEC 제출을 위해 래스터화(이미지화)되었으나, 주요 수치와 표, 대부분의 주석은 판독 가능합니다. 다만 1973-2026 배당 이력과 2027-2036 부채 만기 구조 등 두 개의 차트에는 개별 막대 값이 표시되어 있지 않으므로, 여기서는 강조된 수치와 근사치 위주로 설명되었습니다.
이 데크는 ITC의 MISO LRTP Tranche 2.1 작업(29억~34억 US$ 규모의 ROFR 프로젝트 및 MARS 프로젝트), ITC 및 TEP의 데이터 센터 및 대용량 부하 성장, 애리조나의 최대 약 16억 US$ 규모 IRP 발전 기회, 그리고 브리티시 컬럼비아의 20억~40억 C$ 규모 잠재 기회인 Tilbury 2단계 LNG 확장 사업을 지목하고 있습니다.
분기 실적, 프레젠테이션 및 공시 자료가 포함된 공식 투자자 관계 사이트

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
전문 디자인을 참조하고, 스타일을 선택하며, 완벽한 텍스트 렌더링으로 슬라이드를 생성하세요. Nano Banana로 구동—지금 프레젠테이션 만들기를 시작하세요.


