
수록 모음: 투자자 발표자료 사례 · 일본 기업 IR 자료 예시
Ebara FY2026 3분기 실적 발표 프레젠테이션 — Ebara Corporation(TSE 6361)의 2026년 1~9월(12월 결산 법인) 9개월 실적 자료입니다. 수주, 매출, 영업이익, 순이익 모두 9개월 누적 기준 역대 최고치를 기록했으며, 연간 수주 전망 상향 조정과 함께 정밀·전자, 에너지, 빌딩·산업, 인프라, 환경 부문의 상세 성과를 다룹니다. 2026년 11월 13일 발행된 일본어 데크(決算説明会資料)이며, 원본은 도쿄증권거래소 TDnet에 공시되었습니다.
이 프레젠테이션의 표지를 스타일 참고 자료로 사용해 내 콘텐츠로 슬라이드를 만듭니다. 아래에서 원하는 페이지를 골라 그 레이아웃을 참고로 쓸 수도 있습니다.
빠른 탐색
태그
슬라이드 공유
Ebara FY2026 3분기 실적 발표 프레젠테이션 — Ebara Corporation(TSE 6361)의 2026년 1~9월(12월 결산 법인) 9개월 실적 자료입니다. 수주, 매출, 영업이익, 순이익 모두 9개월 누적 기준 역대 최고치를 기록했으며, 연간 수주 전망 상향 조정과 함께 정밀·전자, 에너지, 빌딩·산업, 인프라, 환경 부문의 상세 성과를 다룹니다. 2026년 11월 13일 발행된 일본어 데크(決算説明会資料)이며, 원본은 도쿄증권거래소 TDnet에 공시되었습니다.
레이아웃, 주요 콘텐츠 및 시각적 요소를 포함한 각 슬라이드 페이지의 상세 보기.
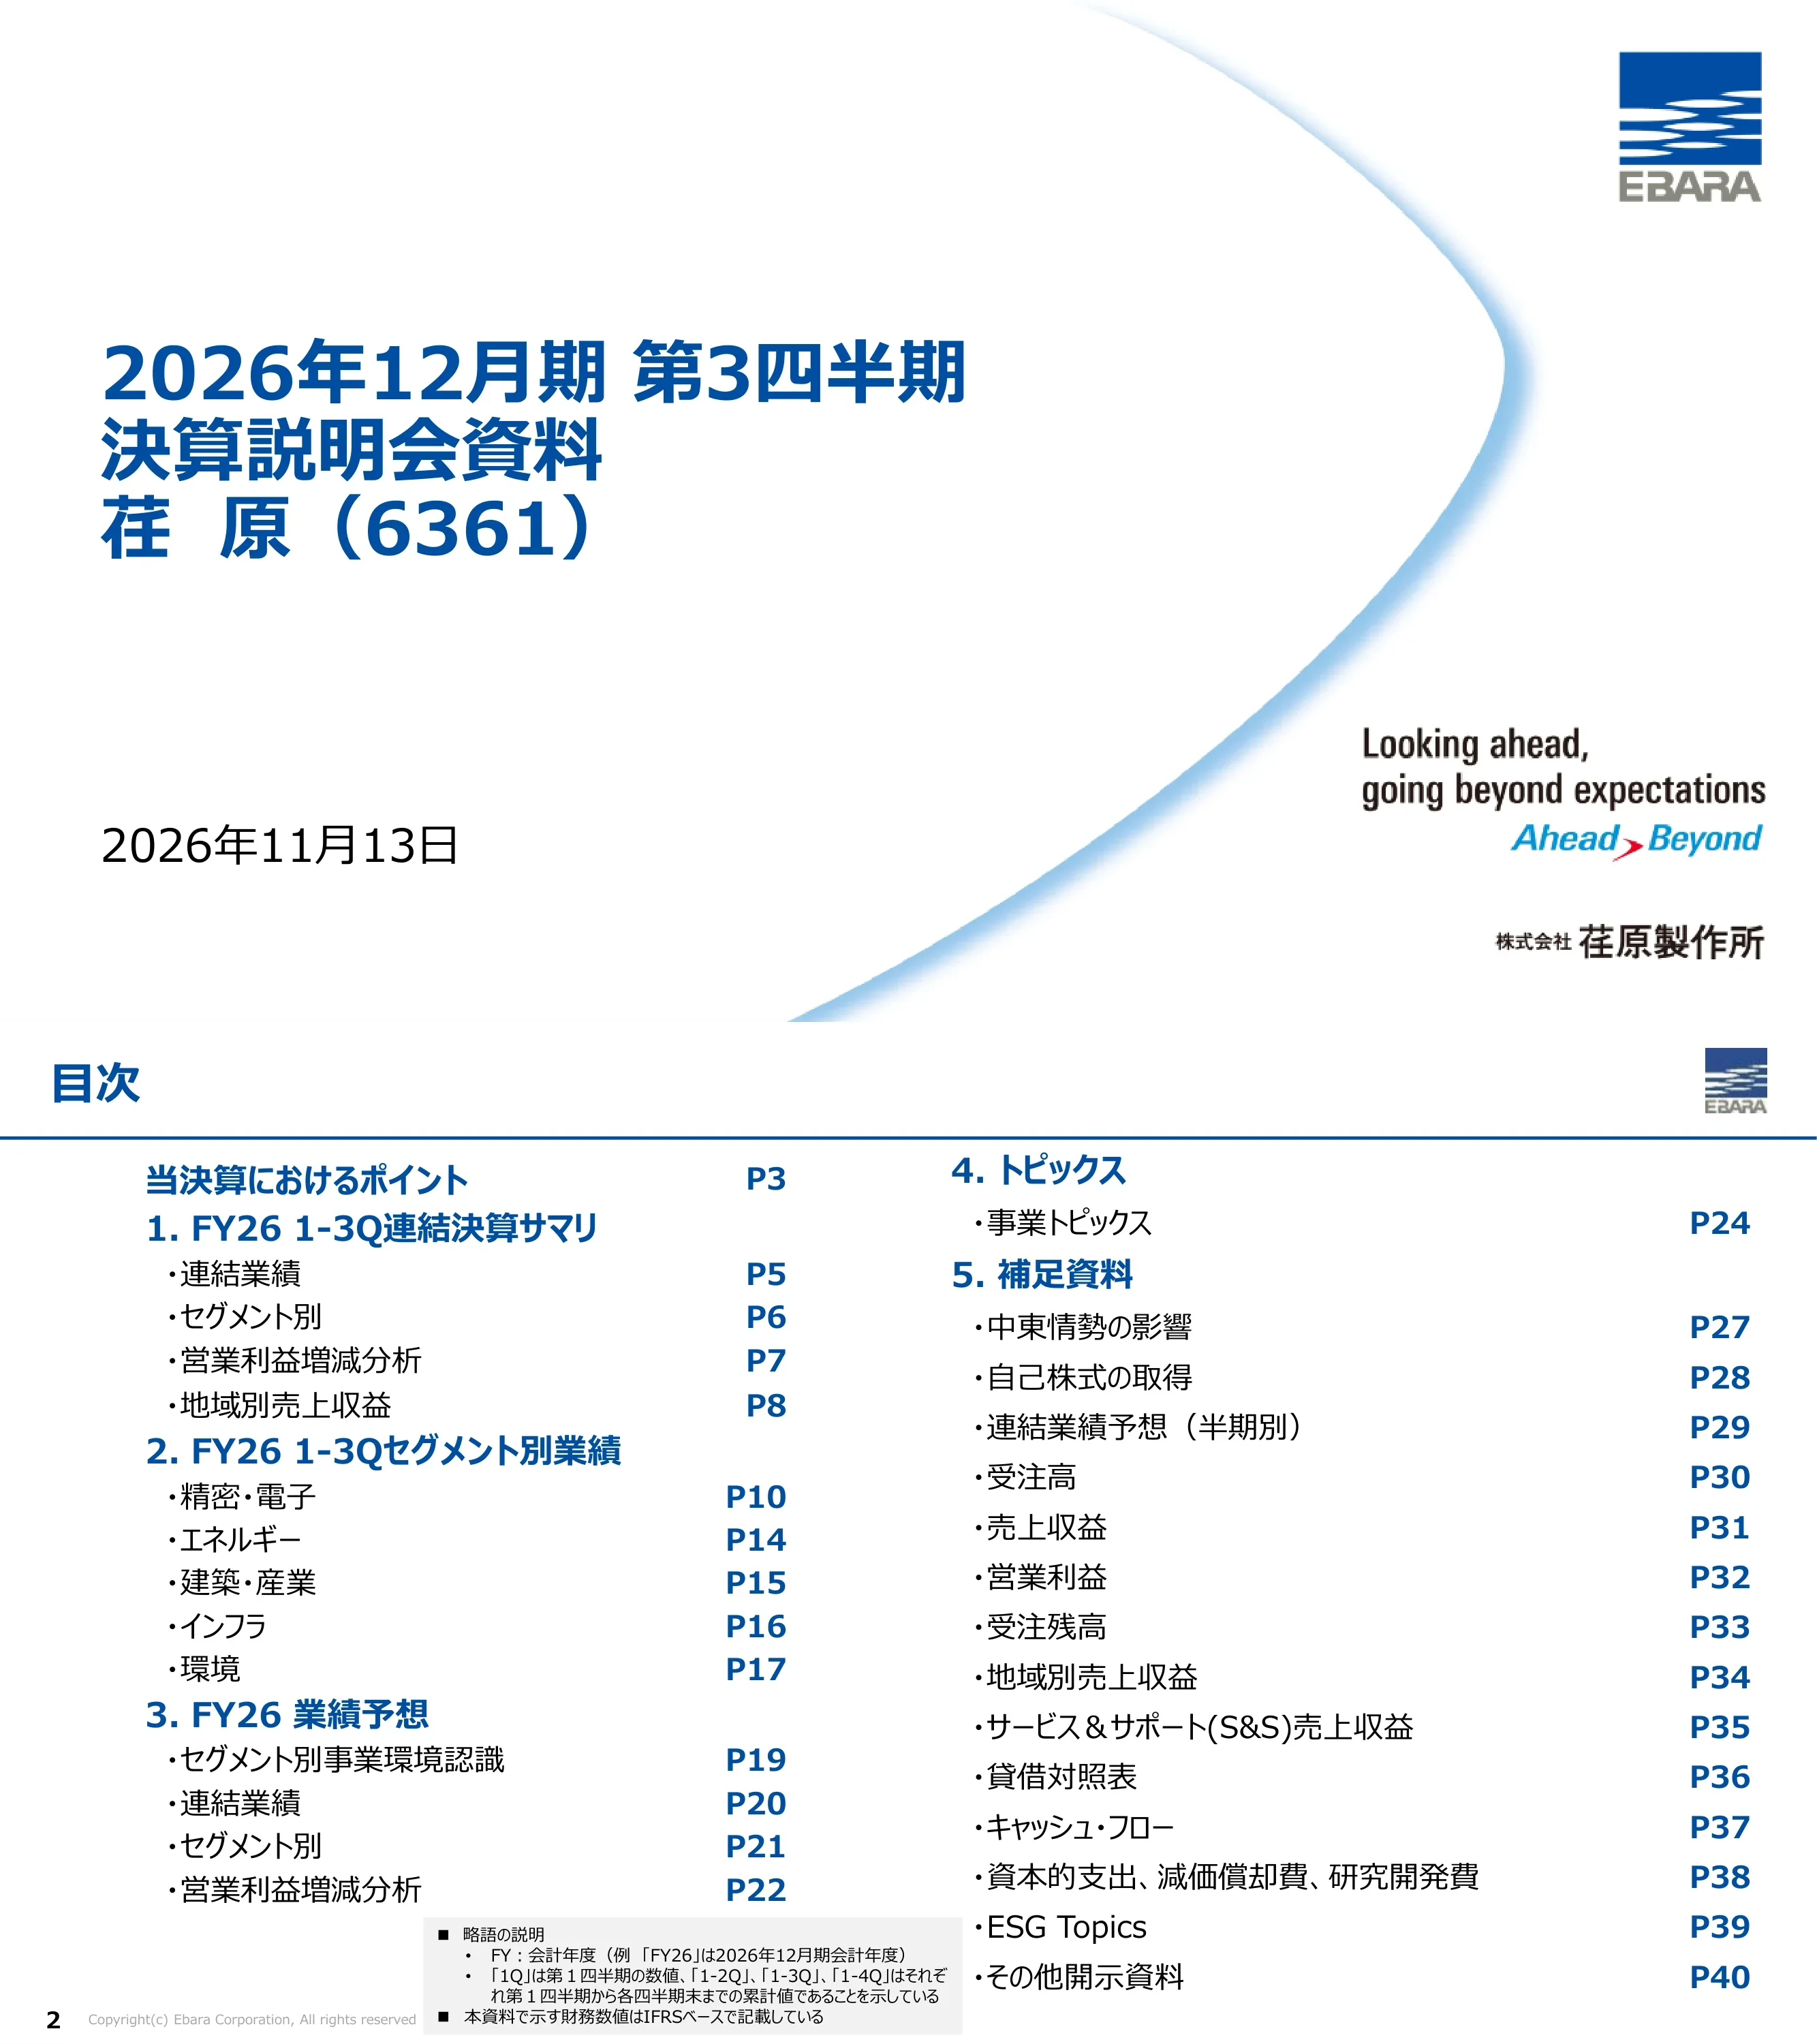
'2026년 12월기 제3사분기 결산 설명회 자료, Ebara (6361)'라는 제목의 타이틀 슬라이드입니다. 날짜는 2026년 11월 13일이며, Ebara Corporation 사명, 로고 및 'Looking ahead, going beyond expectations / Ahead > Beyond'라는 태그라인이 포함되어 있습니다.
왼쪽 정렬된 대형 파란색 타이틀 블록, 왼쪽 하단 날짜, 오른쪽 상단 로고, 오른쪽 하단 태그라인 및 사명, 오른쪽 절반을 가로지르는 연한 파란색 곡선 아크로 구성되어 있습니다.
페이지 번호가 포함된 아젠다: 이번 실적의 주요 포인트(p3); 1. FY26 1-3Q 연결 요약(연결 실적, 세그먼트별 실적, 영업이익 증감 분석, 지역별 매출); 2. FY26 1-3Q 세그먼트별 실적(정밀·전자, 에너지, 빌딩·산업, 인프라, 환경); 3. FY26 전망(세그먼트별 사업 환경, 연결 전망, 세그먼트별 전망, 영업이익 분석); 4. 토픽(사업 토픽, p24); 5. 보충 자료(중동 영향, 자기주식 취득, 반기 전망, 수주, 매출, 영업이익, 수주잔고, 지역별 매출, S&S 매출, 재무상태표, 현금흐름, 설비투자/감가상각/R&D, ESG 토픽, 기타 공시). 주석을 통해 FY26은 2026년 12월 종료 연도, '1-3Q'는 누계 수치, 모든 수치는 IFRS 기준임을 명시하고 있습니다.
파란색 섹션 제목과 오른쪽 정렬된 페이지 번호가 있는 2단 아젠다 리스트이며, 하단 중앙에 약어 및 IFRS 관련 회색 주석 박스가 있습니다.
FY26 1-3Q 실적 전년 대비 현황: 수주 9,790억 엔(+2,988, +43.9%), 매출 7,459억 엔(+823, +12.4%), 영업이익 835억 엔(+140, +20.2%), 영업이익률 11.2%(+0.7pts), 모회사 소유주 귀속 분기순이익 714억 엔(+267, +60.0%). FY26 연간 계획: 수주 1조 2,950억 엔(전년 대비 +3,453, +36.4%, 2026년 8월 14일 발표 계획 대비 +500, +4.0%), 매출 1조 530억 엔(+947, +9.9%), 영업이익 1,250억 엔(+111, +9.8%), 이익률 11.9%, 순이익 995억 엔(+228, +29.8%). 주요 내용: 수주, 매출, 영업이익, 순이익 모두 3분기 기준 사상 최고치 경신; 정밀·전자 및 에너지 부문이 수주 성장을 견인; 에너지 부문의 매출 및 이익 감소를 타 세그먼트에서 상쇄; 水ing(1분기까지 지분법 적용 대상) 주식 양도에 따른 세전 이익 206억 엔 계상. 전망: 정밀·전자 수요 강세를 반영해 수주 목표 상향; 매출 및 영업이익은 유지; 구마모토 지진 공급망 영향에도 정밀·전자 매출 유지; 중동 관련 S&S 판매 부진으로 에너지 영업이익 하향 조정. 자본 정책: 최대 50억 엔 규모의 추가 자기주식 취득.
추세 화살표가 포함된 두 개의 나란한 KPI 표(9개월 실적 및 연간 계획)와 FY26 1-3Q 실적, FY26 전망, 자본 정책의 세 줄로 구성된 '포인트' 섹션으로 이루어져 있습니다.
섹션 1(연결 요약)을 강조하고 나머지 4개 섹션은 비활성화(회색 처리)된 섹션 구분 슬라이드입니다.
5개 섹션 제목의 수직 리스트이며, 활성화된 섹션은 굵은 파란색, 나머지는 연한 회색으로 표시됩니다.
FY25 1-3Q와 FY26 1-3Q를 비교한 억 엔 단위 표: 수주 6,801 → 9,790(+2,988, +43.9%); 매출 6,635 → 7,459(+823, +12.4%); 영업이익 695 → 835(+140, +20.2%); 영업이익률 10.5% → 11.2%(+0.7pts); 모회사 소유주 귀속 분기순이익 446 → 714(+267, +60.0%); 기본 EPS ¥96.76 → ¥156.67(+59.91, +61.9%). 평균 환율: USD ¥148.18 → ¥158.48, EUR ¥165.50 → ¥184.06, CNY ¥20.53 → ¥23.23.
파란색 헤더(전년, 당년, 증감, 증감률)가 있는 단일 재무 제표이며, 당기 수치는 굵게 표시되고 하단에 별도의 환율 보조 표가 있습니다.
세그먼트별 FY25 1-3Q vs. FY26 1-3Q 비교(억 엔). 정밀·전자: 수주 2,010 → 4,266(+112.2%), 매출 2,233 → 2,935(+31.5%), 영업이익 328 → 581(+77.0%), 이익률 14.7% → 19.8%. 에너지: 수주 1,509 → 1,689(+11.9%), 매출 1,593 → 1,448(-9.1%), 영업이익 170 → 14(-91.7%), 이익률 10.7% → 1.0%. 빌딩·산업: 수주 1,883 → 2,236(+18.8%), 매출 1,734 → 1,949(+12.4%), 영업이익 105 → 131(+24.1%), 이익률 6.1% → 6.7%. 인프라: 수주 456 → 387(-15.2%), 매출 417 → 437(+4.9%), 영업이익 36 → 47(+29.4%), 이익률 8.8% → 10.8%. 환경: 수주 933 → 1,203(+28.9%), 매출 648 → 680(+4.9%), 영업이익 72 → 90(+24.2%), 이익률 11.2% → 13.3%. 기타/조정 영업이익 -19 → -29. 주석: FY26 1분기부터 수소 사업 손익의 일부가 에너지 부문에 포함되었습니다.
색상 코딩된 사이드바가 있는 세그먼트별 그룹화 표이며, 세그먼트당 4개 지표와 전년, 당년, 증감, 증감률 열로 구성됩니다.
FY25 1-3Q 영업이익 695억 엔에서 FY26 1-3Q 835억 엔으로의 변동 요인(워터폴): 매출 효과 +232(정밀·전자, 빌딩·산업, 인프라, 환경 부문 매출 증가), 수익성 +136(주로 정밀·전자, 빌딩·산업, 환경), 고정비 -286(기본급 인상을 포함한 인건비 상승, 감가상각비 증가), 환율 +49, 기타 +9. 헤드라인: 매출 성장과 수익성 개선에 힘입어 이익이 증가했습니다.
가로형 워터폴 차트로, 시작과 끝은 진한 파란색 막대로, 양의 요인은 하늘색, 음의 요인은 회색 단계로 표시하며 얇은 선으로 연결된 주석 상자를 포함합니다.
고객 위치별 FY25 1-3Q 및 FY26 1-3Q 매출 비교 묶음 막대 차트(단위: 억 엔): 일본 2,240 → 2,395 (+6.9%), 대만·한국 및 기타 아시아 1,315 → 1,863 (+41.7%), 중국 1,147 → 1,243 (+8.4%), 북미 896 → 868 (-3.1%), 유럽 417 → 514 (+23.3%), 중동 375 → 285 (-24.1%), 기타 243 → 288 (+18.7%). FY26 1-3Q 매출 비중 도넛 차트: 일본 32%, 대만·한국·기타 아시아 25%, 중국 17%, 북미 12%, 유럽 7%, 중동 4%, 기타 4% (국내 32%, 해외 68%).
왼쪽에는 전년 대비 증감률이 상자로 표시된 쌍 막대 차트가, 오른쪽에는 중앙에 국내/해외 비중이 표시된 도넛 차트가 배치되어 있습니다.
섹션 2(부문별 실적)를 강조하는 섹션 구분 슬라이드입니다.
5개의 항목으로 구성된 섹션 목록으로, 활성화된 항목은 굵은 파란색으로 표시되고 나머지는 회색으로 처리되었습니다.
누계 추이 차트(FY25 vs FY26, FY26 1-4Q는 계획치): 수주 1,512 / 2,674 / 4,266 (계획 6,000, FY25: 739 / 1,413 / 2,010 / 3,034), 매출 829 / 1,836 / 2,935 (계획 4,250), 영업이익 135 / 325 / 581 (계획 790), 이익률 16.3% / 17.7% / 19.8% (계획 18.6%). 제품 vs S&S 매출: 제품 1,538 → 2,078, S&S 695 → 857 (S&S 비중 31% → 29%). 지역별 매출: 일본 436 → 555, 아시아 1,407 → 1,900, 북미 268 → 303, 유럽 110 → 168, 기타 9 → 9 (국내 19%, 해외 81%). 영업이익 브릿지: 328 +261(매출) +66(수익성) -109(고정비) +35(환율) = 581. 주요 포인트: AI 관련 수요가 시장을 견인하고 고객사 팹 가동률이 높으며 설비 투자가 확대 중이나 중국은 전년 수준 유지. 장비 및 부품 수주 증가, 로직/파운드리 및 메모리용 CMP 제품 급증. 제품과 S&S 모두 매출 증가. 매출 확대, 믹스 개선, 매출총이익률 상승으로 이익이 증가했으나 인건비, 감가상각비, R&D 비용이 일부 상쇄했습니다.
부문 대시보드: 왼쪽 상단에 4개의 미니 차트(수주, 매출, 영업이익, 이익률), 하단에 제품/S&S 막대 차트, 지역별 막대 차트, 영업이익 워터폴 배치. 오른쪽에는 시장, 수주, 매출, 영업이익 항목으로 구성된 'Points' 패널이 있습니다.
해당 부문 및 2개 하위 부문(CMP와 '기타'를 통합한 '장비', 그리고 '부품')의 FY24~FY26 분기별 수주 및 매출입니다. FY26 부문 수주: 1,512 / 1,162 / 1,592 (4Q 계획 1,733), 장비 1,146 / 715 / 1,026 (4Q 계획 1,211), 부품 365 / 446 / 565 (4Q 계획 523). FY26 부문 매출: 829 / 1,007 / 1,098 (4Q 계획 1,315), 장비 539 / 684 / 712 (4Q 계획 963), 부품 289 / 322 / 386 (4Q 계획 351). FY24 및 FY25 분기별 막대도 함께 표시됩니다.
회계연도별로 그룹화된 분기별 막대 차트가 2행(수주, 매출) 3열(부문, 장비, 부품)로 구성되어 있으며, 계획치는 외곽선 상자로 표시됩니다.
FY24~FY26 반기별 수주 및 매출입니다. 부문 수주: FY24 1,159 / 1,441, FY25 1,413 / 1,621, FY26 2,674 / 3,325 (하반기 계획). FY26 장비 수주 1,862 / 2,237(계획), 부품 811 / 1,088(계획). 부문 매출: FY24 1,222 / 1,561, FY25 1,505 / 1,917, FY26 1,836 / 2,413(계획). FY26 장비 매출 1,224 / 1,675(계획), 부품 612 / 737(계획). 콜아웃: 구마모토 지진의 공급망 영향으로 장비 매출 중 200억~300억 엔이 FY27로 이월되었으나, FY26 매출 전망치는 변경하지 않고 유지합니다.
분기별 페이지와 동일한 2x3 그리드에 반기별 막대를 사용하며, 장비 매출 차트 위에 오렌지색 테두리의 콜아웃 상자가 배치되어 있습니다.
FY23 1Q부터 FY26 3Q까지 메모리와 비메모리로 구분된 분기별 제품 매출 누적 막대 차트입니다. FY26: 1Q 587 (메모리 28%, 비메모리 72%), 2Q 716 (27% / 73%), 3Q 775 (28% / 72%). 이전 고점은 FY25 4Q의 920 (32% / 68%)입니다. 하단 주석: 메모리/비메모리 구분은 회사 자체 기준이며, FY26 2Q 비중은 오류 수정을 위해 소급 재작성되었습니다.
전체 너비의 누적 세로 막대 차트로, 막대 상단에 합계가, 세그먼트 내부에 백분율 라벨이 표시되며 회계연도별로 그룹화되어 있습니다.
FY26 누적 실적: 수주 557 / 1,125 / 1,689, 계획 2,200 (FY25 1-4Q 1,947); 매출 465 / 967 / 1,448, 계획 2,050 (FY25 2,178); 영업이익 -16 / -7 / 14, 계획 130 (FY25 259); 영업이익률 -3.6% / -0.8% / 1.0%, 계획 6.3%. 제품 매출 768 → 654, S&S 825 → 794 (S&S 비중 52% → 55%). 지역별 매출: 일본 68 → 18, 아시아 564 → 651, 북미 487 → 387, 유럽 109 → 116, 중동 286 → 206, 기타 76 → 68 (국내 1%, 해외 99%). 영업이익 증감 분석(브릿지): 170 -93 매출 +7 수익성 -74 고정비 +4 환율 = 14. 주요 포인트: 오일 및 가스 수요는 전반적으로 회복세이나 중동 정세 불확실성 상존; 중국 석유화학 시장 둔화; 북미 및 중동 LNG 시장 견조; 중국 전력 시장 견조. 대형 오일 및 가스 프로젝트 수주로 전체 수주는 증가(중국 석유화학 수주는 감소); S&S 수주 증가. 기초 수주 잔고 감소로 제품 매출 하락; 부품 출하 지연 및 중동 감독관 파견 감소로 S&S 매출 하락. 매출 감소, 수소 관련 고정비 증가, 미국 Jeannette 공장 가동 손실로 인해 영업이익 타격.
빨간색 테마의 표준 사업부 대시보드: 4개의 미니 차트, 제품/S&S 및 지역별 바 차트, 영업이익 워터폴 차트, 우측 포인트 패널로 구성.
FY26 누적 실적: 수주 703 / 1,484 / 2,236, 계획 2,800; 매출 630 / 1,295 / 1,949, 계획 2,650; 영업이익 44 / 83 / 131, 계획 190; 영업이익률 7.0% / 6.4% / 6.7%, 계획 7.2%. 제품 1,359 → 1,546, S&S 375 → 403 (S&S 비중 22% → 21%). 지역별 매출: 일본 739 → 759, 아시아 426 → 502, 북미 132 → 174, 유럽 197 → 229, 중동 70 → 67, 기타 166 → 216 (국내 39%, 해외 61%). 영업이익 브릿지: 105 +46 매출 +28 수익성 -67 고정비 +10 환율 +9 기타 = 131. 주요 포인트: 북미 GDP 성장률은 회복 중이나 타 지역은 약세; 데이터 센터 및 반도체 수요 강세; 중국 빌딩 설비 시장은 부동산 투자 억제로 여전히 침체. 국내 제품 및 S&S 수주 증가; 데이터 센터 수주 강세; 중국 내 데이터 센터 및 반도체 관련 산업용 수주 증가. 중동을 제외한 일본 및 전 해외 지역(특히 미주) 매출 증가. 원가 부담에도 불구하고 생산성 향상 및 전년도 미국 파산 고객사 관련 대손충당금 기저 효과로 이익 개선.
청록색 테마의 사업부 대시보드: 미니 차트, 제품/S&S 및 지역별 바 차트, 영업이익 워터폴 차트 및 포인트 패널.
FY26 누적 실적: 수주 147 / 263 / 387, 계획 600 (FY25 1-4Q 629); 매출 232 / 321 / 437, 계획 600; 영업이익 61 / 56 / 47, 계획 60; 영업이익률 26.3% / 17.4% / 10.8%, 계획 10.0%. 제품 213 → 226, S&S 204 → 211 (S&S 비중 49% → 48%). 지역별 매출: 일본 342 → 377, 아시아 59 → 49, 북미 6 → 3, 중동 9 → 3, 기타 0 → 3 (국내 86%, 해외 14%). 영업이익 브릿지: 36 +8 매출 +4 수익성 -1 고정비 +0 환율 = 47. 주요 포인트: 일본 국내 공공 펌프 시장 견조; 국토강인화 실시 중기 계획에 따른 재해 예방/경감 및 노후 인프라 대책 투자 지속. 대형 프로젝트가 많았던 전년 대비 국내 수주는 감소했으며 일부 공공 프로젝트 지연 발생; 해외 수주는 보합세. 국내 공공 프로젝트 주도로 매출 증가; 완료 프로젝트 증가로 수익성 개선.
파란색 테마의 사업부 대시보드: 미니 차트, 제품/S&S 및 지역별 바 차트, 영업이익 워터폴 차트 및 포인트 패널.
FY26 누적 실적: 수주 324 / 808 / 1,203, 계획 1,350 (FY25 1-4Q 1,353); 매출 301 / 479 / 680, 계획 980; 영업이익 61 / 66 / 90, 계획 135; 영업이익률 20.5% / 14.0% / 13.3%, 계획 13.8%. EPC 매출 150 → 113, O&M 498 → 567 (O&M 비중 77% → 83%). 지역별 매출: 일본 642 → 676, 아시아 5 → 3 (국내 99%, 해외 1%). 영업이익 브릿지: 72 +10 매출 +33 수익성 -25 고정비 +0 환율 = 90. 주요 포인트: 일본 국내 공공 폐기물 처리 시설 신설 수요 안정적; O&M 수주는 평년 수준 유지. FY26 1-3Q 중 대형 수주 2건 확보(폐기물 처리 시설 DBO 계약 1건, 개보수/장기 포괄 계약 1건) vs 전년 동기 3건. 수명 연장 및 유지보수 중심의 O&M 매출 증가. O&M 믹스 개선 및 완료된 EPC 프로젝트의 우발 부채 해소로 이익 증가. 용어 정의: DBO = 설계, 조달, 건설 및 일정 기간의 운영·유지보수 포함; EPC = 플랜트 설계, 조달 및 건설.
초록색 테마의 사업부 대시보드; 제품/S&S 차트 대신 EPC/O&M 구분 차트 적용; 대형 수주 비교표 포함.
섹션 3(FY26 전망)을 강조하는 섹션 구분 슬라이드.
5개 항목의 섹션 리스트 중 활성화된 항목이 파란색으로 강조됨.
FY26(2026년 11월 기준) 주요 시장, 트렌드 및 기업 시장 전망표. 정밀·전자(반도체 제조): AI로 인한 시장 확대, 로직/파운드리 및 메모리 투자 증가, 팹 가동률 높음, 전 세계 WFE(웨이퍼 팹 장비) 20% 이상 성장 예상. 에너지(석유 및 가스, 신에너지, 전력): 제품 수요 견조, 중국 석유화학 둔화, LNG 견조, 중동 영향 주시, 중동 부품 및 서비스 관련 서비스 불확실성 존재, 탈탄소(암모니아, 수소, CCUS) 상용화 단계 진입, LNG 약 6% 성장, 에틸렌 약 3% 성장. 빌딩·산업: 해외 약 2% 성장(유럽 및 중국 약세, 미국은 신중하나 데이터 센터 수요 증가, 중동 영향 제한적), 일본 국내 보합. 인프라(상하수도 인프라, 송풍기): 일본 국내는 국토 강인화 계획으로 보합, 해외는 아시아 물 수요 및 북미 노후 시설과 배수 펌프 수요로 약 4% 성장. 환경(폐기물 처리): 일본 국내 보합, 수명 연장 수요 증가.
색상별 세그먼트 셀, 시장 열, 불렛 포인트 트렌드 열, 화살표 아이콘(글로벌/해외/국내) 및 전망 열로 구성된 5행 매트릭스.
헤드라인: 수주액 상향 조정, 매출·영업이익·당기순이익 유지. 표(억 엔): FY25 실적 / FY26 이전 계획(2026년 8월 14일) / FY26 계획(2026년 11월 13일): 수주액 9,496 / 12,450 / 12,950 (전년 대비 +3,453, +36.4%, 이전 계획 대비 +500, +4.0%), 매출 9,582 / 10,530 / 10,530 (+947, +9.9%), 영업이익 1,138 / 1,250 / 1,250 (+111, +9.8%), 이익률 세 항목 모두 11.9%, 당기순이익 766 / 995 / 995 (+228, +29.8%). ROIC 11.9% / 11.8% / 11.8%, ROE 15.6% / 18.8% / 18.8%, 기본 EPS ¥166.31 / ¥217.93 / ¥218.10, 연간 배당금 ¥59.0 / ¥66.0 / ¥66.0. 상정 환율: USD ¥145, EUR ¥175, CNY ¥20 (FY25 실적 149.63 / 168.94 / 20.83).
현재 계획 열이 강조된 대형 전망표 위에 헤드라인 메시지 바가 있으며, 비율 블록과 환율 블록이 포함됨.
연간 세그먼트 계획(억 엔), FY25 실적 → FY26 신규 계획(이전 계획 대비 변동): 정밀·전자 수주액 3,034 → 6,000 (+500), 매출 3,422 → 4,250 (변동 없음), 영업이익 577 → 790 (+20), 이익률 18.6%. 에너지 수주액 1,947 → 2,200, 매출 2,178 → 2,050, 영업이익 259 → 130 (이전 계획 180 대비 -50), 이익률 6.3%. 빌딩·산업 수주액 2,492 → 2,800, 매출 2,419 → 2,650, 영업이익 152 → 190, 이익률 7.2% (변동 없음). 인프라 수주액 629 → 600, 매출 571 → 600, 영업이익 46 → 60 (+5), 이익률 10.0%. 환경 수주액 1,353 → 1,350, 매출 978 → 980, 영업이익 130 → 135 (+5), 이익률 13.8%. 기타/조정 영업이익 -28 → -55 (이전 계획 -75 대비 +20). 수소 사업 재분류 및 구마모토 지진 관련 매출 인식 시점 변경에 관한 각주 포함.
세그먼트별로 그룹화된 표로, 컬러 바, 강조된 신규 계획 열, 전년 대비 및 이전 계획 대비 변동 열로 구성됨.
왼쪽 워터폴 차트, FY25 실적 1,138억 엔에서 FY26 신규 계획 1,250억 엔으로의 변화: 정밀·전자 +212(AI 관련 수요), 에너지 -129(매출 감소, 수소 관련 고정비, 미국 Jeannette 공장 가동 손실), 빌딩·산업 +37(일본 국내 S&S, 미주 및 EMEA 성장), 인프라 +13(수주 잔고 매출 전환), 환경 +4(매출 및 컨틴전시(contingency) 해소), 기타 -26(퇴직 급여 제도 개정에 따른 결산 손실). 오른쪽 워터폴 차트, 이전 계획 1,250억 엔에서 신규 계획 1,250억 엔으로의 변화: 정밀·전자 +20(믹스 및 매출총이익률), 에너지 -50(25페이지 참조), 인프라 +5(원활한 공사 진행), 환경 +5(고정비 절감 및 수익성 개선), 기타 +20(퇴직 급여 제도 개정을 포함한 전사 비용 재검토).
각 요인에 대한 콜아웃 박스가 포함된 두 개의 나란한 워터폴 차트.
섹션 4(토픽)를 강조하는 섹션 구분 슬라이드.
활성화된 항목이 파란색으로 강조된 5개 항목의 섹션 리스트.
중장기적 수요 증가에 대응하기 위해 Ebara는 장비 생산 능력을 확대하고 있습니다. (1) 구마모토 공장의 생산성 강화로 단계적 물량 증대, (2) 모바라 공장의 대규모 고사양 클린룸 임차 — Shinko Electric Industries가 Japan Display로부터 인수할 예정인 공장의 일부를 임차하여 신규 공장 건설 대비 가동 시간 단축 및 투자 절감, BCP(사업 연속성 계획) 및 공급 안정성 향상. 임차 개요: 지바현 모바라시 하야노 소재 Japan Display 모바라 공장 J1동(2027년 3월 Shinko Electric 인수 예정), J1동 일부(클린룸 등), 2026년 11월 13일 계약 체결, 2027년 4월 1일 임차 개시(예정), 인도 후 12년간. 생산 능력 이미지(2026년 = 1.0): 구마모토 증설 후 2027년 1.5배, 모바라 공장을 통해 2028년부터 2.5배까지 확장 가능.
왼쪽에는 텍스트 불렛과 임차 개요 표, 오른쪽에는 화살표가 포함된 생산 능력 막대 그래프 배치.
에너지 부문 연간 영업이익 계획: 초기 210억 엔 → 이전 계획 180억 엔(8월 14일 발표, 미국 Jeannette 공장 가동 손실 및 중동 영향으로 -30억 엔) → 신규 계획 130억 엔(11월 발표, -50억 엔). 신규 하향 조정 사유: Jeannette 공장 손실은 상반기에 대부분 종료되었으나, 중동 정세 불안 심화로 하반기 기대했던 S&S 매출(수리, 기술 자문, 부품)이 예상치에 미달함. 제품 판매는 진행 중이나 S&S 이익 감소분을 상쇄하기엔 부족함. 반기별 영업이익: FY24 75 / 205억 엔, FY25 111 / 148억 엔, FY26 상반기 -7억 엔, 하반기 계획 137억 엔(3분기 22억 엔 및 4분기 예상 115억 엔). 4분기 전망: 4분기에 집중된 고마진 S&S 부품 매출, 정상화된 Jeannette 공장의 제품 출하, 엄격한 고정비 절감을 통해 115억 엔의 영업이익 달성 예상. FY27을 향하여: FY26 내 Jeannette 손실 종료 예상, 정상화 및 자동화를 통한 생산성·납기·원가 개선, 높은 수주 잔고의 매출 전환, 휴스턴 플래그십 및 신규 아부다비 거점을 통한 S&S 성장, LNG 업스트림/미드스트림 및 턴어라운드 S&S 수주 확대.
왼쪽 열에는 두 개의 작은 막대 차트(계획 수정, 반기별 영업이익) 배치, 오른쪽 열에는 빨간색 헤더의 텍스트 블록, 하단에는 'FY27을 향하여' 밴드 구성.
섹션 5(보충 자료)를 강조하는 섹션 구분 페이지입니다.
5개의 섹션 목록 중 활성화된 항목이 파란색으로 강조된 구조.
주로 에너지 및 빌딩·산업 부문에 영향이 예상됨. 현재의 긴장 상태와 물류 제약이 2026년 12월 말까지 지속될 것으로 가정하여 직접적인 영향을 실적 전망에 반영했으나, 추가 영향 가능성도 존재함. 영업이익 직접 영향(억 엔) — FY26 1-2분기 실적 / 이전 연간 추정치(8월 14일) / 신규 연간 추정치(11월 13일): 정밀·전자(재료 및 물류비) -1 / -2 / -2, 에너지(중동 S&S 매출 지연, 물류 차질 및 비용) -16 / -10 / -60, 빌딩·산업(원자재 및 에너지 가격, 리드타임에 따른 매출 지연) -5 / -10 / -10, 인프라(영향 없음) 0 / 0 / 0, 환경(수지 등 자재 부족으로 인한 공사 지연) 0 / -1 / -1, 연결 합계 -22 / -23 / -73.
세 개의 글머리 기호 아래에 사업 부문, 주요 영향, 세 개의 숫자 열로 구성된 표 배치.
추가 자사주 매입: 필요한 투자를 진행하고 재무 규율(D/E 비율 0.4~0.5, 현금 보유액 매출 대비 1.5~2.0개월분)을 유지하는 동시에, ROE 목표(FY28까지 18% 이상) 달성을 위해 자본 구성을 지속적으로 조정함. FY26에 이미 100억 엔을 매입했으며, 최대 50억 엔 규모의 추가 매입을 결정함. 조건: 보통주, 최대 1,700,000주, 최대 50억 엔, 2026년 11월 16일~12월 31일. 목적: 자본 효율화 및 장기적 주주 가치 제고. 배당 및 자사주 매입 차트(현금 흐름 기준, 억 엔): 2021년 배당 104 + 매입 200 = 304, 2022년 182, 2023년 189, 2024년 227, 2025년 배당 277 + 매입 200 = 477, 2026년 계획 배당 292 + 매입 100 + 추가 매입 50.
왼쪽에는 정책 텍스트와 조건 표, 오른쪽에는 주주 환원 누적 막대 차트 배치.
FY24~FY26 반기별 실적 표(억 엔). 연결 기준: 수주 FY24 3,996 / 4,609, FY25 4,513 / 4,983, FY26 상반기 6,362 / 하반기 계획 6,587. 매출 3,945 / 4,721, 4,487 / 5,095, 4,907 / 5,622. 영업이익 399 / 580, 500 / 638, 506 / 743. 이익률 10.1% / 12.3%, 11.2% / 12.5%, 10.3% / 13.2%. FY26 하반기 부문별 계획: 정밀·전자 수주 3,325, 매출 2,413, 영업이익 464(19.3%). 에너지 1,074 / 1,082 / 137(12.7%). 빌딩·산업 1,315 / 1,354 / 106(7.9%). 인프라 336 / 278 / 3(1.4%). 환경 541 / 500 / 68(13.6%). 기타/조정 영업이익 -38.
연결 합계와 5개 부문으로 그룹화된 상세 표로, 회계연도별 반기 열과 강조된 FY26 하반기 계획 열로 구성.
누적 수주액(억 엔) FY25 1분기/1-2분기/1-3분기/1-4분기 및 FY26 1분기/1-2분기/1-3분기/1-4분기 계획. 연결 기준: 1,998 / 4,513 / 6,801 / 9,496. FY26 3,249 / 6,362 / 9,790 / 계획 12,950. 정밀·전자 FY26 1-3분기 4,266(계획 6,000) — 장치 2,888(계획 4,100), 부품 1,377(계획 1,900). 에너지 1,689(2,200), 빌딩·산업 2,236(2,800), 인프라 387(600), 환경 1,203(1,350), 기타 7.
부문별 행과 누적 기간별 열로 구성된 표. FY26 1-3분기는 굵게, 계획 열은 음영 처리됨.
누적 매출액(억 엔). 연결 기준 FY25: 2,126 / 4,487 / 6,635 / 9,582. FY26: 2,463 / 4,907 / 7,459 / 계획 10,530. FY26 1-3분기 부문별 실적(연간 계획): 정밀·전자 2,935(4,250) — 장치 1,937(2,900), 부품 998(1,350). 에너지 1,448(2,050), 빌딩·산업 1,949(2,650), 인프라 437(600), 환경 680(980), 기타 7.
수주 현황 페이지와 동일한 표 형식.
누적 영업이익(억 엔). 연결 기준 FY25: 226 / 500 / 695 / 1,138. FY26: 267 / 506 / 835 / 계획 1,250. FY26 1-3분기 부문별 실적(계획): 정밀·전자 581(790), 에너지 14(130), 빌딩·산업 131(190), 인프라 47(60), 환경 90(135), 기타/조정 -29(-55).
수주 및 매출 현황 페이지와 동일한 표 형식.
FY24 4분기부터 FY26 3분기까지의 분기말 수주잔고(억 엔) 및 FY26 4분기 계획입니다. 연결 기준: 9,171(FY24 4Q); FY25 8,868 / 9,005 / 9,196 / 9,120; FY26 9,933 / 10,592 / 11,389, 4분기 계획 11,540. FY26 3분기 부문별 수치(4분기 계획): 정밀·전자 2,823(3,265); 에너지 2,389(2,313); 빌딩·산업 1,041(907); 인프라 773(834); 환경 4,360(4,216); 기타 0(1).
부문별 분기말 잔액 표로 구성되었으며, FY26 3분기 열은 굵게 표시하고 4분기 계획 열은 음영 처리했습니다.
부문별 누적 지역 매출(억 엔) 및 FY26 구성비입니다. 정밀·전자 FY26 1-3Q 2,935: 일본 555(19%), 일본 제외 아시아 1,900(65%), 북미 303(10%), 유럽 168(6%), 기타 9. 에너지 1,448: 일본 18(1%), 아시아 651(45%), 북미 387(27%), 유럽 116(8%), 중동 206(14%), 기타 68(5%). 빌딩·산업 1,949: 일본 759(39%), 아시아 502(26%), 북미 174(9%), 유럽 229(12%), 중동 67(3%), 기타 216(11%). 인프라 437: 일본 377(86%), 아시아 49(11%), 북미 3, 중동 3. 환경 680: 일본 676(99%), 아시아 3(1%). FY25 1Q~1-4Q 수치도 함께 표시됩니다.
부문별 합계 행과 지역별 행이 이어지는 고밀도 표 형식입니다. FY26 열은 구성비 열과 짝을 이루어 배치되었습니다.
부문별 S&S 매출 및 비중(억 엔)으로, FY25 1Q~1-4Q 및 FY26 1Q~1-3Q 데이터를 포함합니다. FY26 1-3Q: 정밀·전자 857(29%); 에너지 794(55%); 빌딩·산업 403(21%); 인프라 211(48%); 환경 O&M 매출 567(O&M 비중 83%). FY25 연간: 970(28%), 1,173(54%), 546(23%), 268(47%), O&M 753(77%).
누적 기간별 열을 따라 부문당 두 개 행(매출 및 비중)으로 구성된 표입니다.
(억 엔) FY25 3Q / FY25 4Q / FY26 3Q 기준: 총자산 10,482 / 10,822 / 11,204; 유동자산 7,031 / 7,173 / 7,348 (현금 및 현금성자산 1,739 / 1,434 / 1,582; 매출채권 2,614 / 3,324 / 3,066; 재고자산 2,202 / 1,976 / 2,194; 기타 475 / 437 / 504); 비유동자산 3,450 / 3,648 / 3,856. 총부채 5,558 / 5,605 / 5,640 (매입채무 1,320 / 1,252 / 1,273; 이자발생부채 2,071 / 2,247 / 2,222; 기타 2,167 / 2,105 / 2,144). 총자본 4,923 / 5,216 / 5,563, 이 중 지배기업 소유주 지분 4,798 / 5,088 / 5,443. 지배기업 소유주 지분 비율 45.8% / 47.0% / 48.6%; D/E 비율 0.43 / 0.44 / 0.41.
계층적 들여쓰기가 적용된 재무상태표로, 전년 동기 대비 및 전년 말 대비 증감을 나타내는 두 개의 열이 포함되어 있습니다.
(억 엔) 1-3Q FY25 → FY26: 영업 CF 441 → 984 (+542); 투자 CF -605 → -354 (+250); 잉여현금흐름(FCF) -164 → 629 (+793); 재무 CF 181 → -490 (-672). 연간: FY25 실적 / FY26 이전 계획 / FY26 수정 계획: 영업 407 / 1,000 / 1,000; 투자 -912 / -550 / -600; FCF -504 / 450 / 400; 재무 168 / -350 / -200. 주석: FY26 1-3Q에는 水ing 주식 양도에 따른 현금 유입(영업 활동 배당금 수입 53억 엔, 투자 활동 지분법 투자 주식 매각 대금 242억 엔)이 포함되어 있습니다.
9개월 누적 및 연간 블록으로 나뉜 현금흐름표로, 수정 계획 열은 음영 처리되었으며 하단에 주석이 있습니다.
(억 엔) 1-3Q FY25 → FY26: 설비투자(capex) 772 → 588 (-183); 감가상각 249 → 309 (+60); R&D 161 → 179 (+18). 연간 FY25 실적 / FY26 이전 계획 / 수정 계획: 설비투자 1,007 / 990 / 930 (정밀·전자 210, 에너지 260, 빌딩·산업 140, 인프라 10, 환경 20, 기타 290); 감가상각 348 / 420 / 420; R&D 232 / 250 / 250 (정밀·전자 110, 에너지 50, 빌딩·산업 50, 인프라 10, 환경 30).
9개월 누적 및 연간의 두 블록으로 구성된 표이며, 세 가지 지표 각각에 대해 부문별 세부 내역을 제공합니다.
최근 뉴스 릴리스 요약입니다. 환경(E): Ebara Environmental Plant가 3개사와 공동으로 목질 바이오매스 및 폐기물 유래 그린 메탄올을 통한 자원 순환 타당성 조사를 진행 중이며, 이는 일본 최초의 사례로 기록됨(2026/9); 온실가스 감축 및 효율 개선 제안을 인정하는 공급업체 대상 'ecoCSV' 활동 실시(2026/9); Ebara Environmental Plant가 폐기물 및 정화조 R&D 공로로 환경상 수상(2026/10). 사회(S): 호소다 사장이 구마모토현 지사를 예방하여 복구 지원에 대한 감사와 지지 표명(2026/10); 'Ebara Group 건강 백서 2026' 발간(2026/10). IR: ESG 지수 편입 유지(2026/8); FY2026 제2회 개인 주주 대상 공장 견학회 개최(2026/11).
E, S, IR 활동의 세 영역으로 나뉜 표 형식으로, 뉴스 릴리스 제목과 날짜를 포함합니다.
관련 공시 자료의 날짜 및 주요 내용 목록입니다: 통합 보고서 2026 비즈니스 페이지(2026/06/30) — 목표, 전략, 제품, 시장, 점유율, 거점, 경쟁사, 지역 믹스, S&S 비중; 장기 비전 'E-Vision2035' 및 중기 경영 계획 'E-Plan2028'(2026/02/13) — 재무 및 비재무 목표, 포트폴리오, 현금 배분; IR Day 2026 세션(2026/07/14) — 정밀·전자(CMP 장비 수요, 하이브리드 구리 본딩, BS-PDN, 부품), 에너지(LNG, S&S, 수소, 암모니아, CCUS), 빌딩·산업(구조조정, 반도체용 칠러, 데이터 센터용 냉각 펌프); Mitsubishi Electric의 3상 모터 사업 인수(2025/11/13).
자료 제목(밑줄 링크), 공시 날짜, 주요 포인트로 구성된 3열 표이며, 연한 파란색 행이 교차로 배치되었습니다.
표준 면책 조항: 예측, 계획 및 미래 예측 진술은 발표일 현재 가용한 정보와 불확실한 요인에 대한 가정을 바탕으로 작성되었으며, 실제 결과는 이와 크게 달라질 수 있습니다.
왼쪽 상단의 커다란 회색 제목, 중앙 정렬된 본문 문단, 오른쪽 상단의 연한 파란색 원호 그래픽, 로고로 구성된 레이아웃입니다.
이 슬라이드 및 기본 프레젠테이션 콘텐츠에 대한 일반적인 질문.
본 데크는 일본어로 작성되었습니다. 2026년 11월 13일에 발표된 2026년 9월까지의 9개월간 Ebara Corporation 실적 발표 자료(決算説明会資料)이며, 원본은 도쿄증권거래소 적시 공시 시스템인 TDnet에 게시되었습니다. 본 페이지의 슬라이드별 요약은 슬라이드 제목과 주요 수치를 한국어로 번역한 것입니다.
Ebara의 회계연도는 12월에 종료되므로, FY2026 3분기(1-3분기 누적)는 2026년 1월부터 9월까지를 다룹니다. 수치는 1분기부터의 누적치이며 IFRS(국제회계기준)에 따라 보고되었습니다.
수주액 9,790억 엔(+43.9%), 매출액 7,459억 엔(+12.4%), 영업이익 835억 엔(+20.2%, 이익률 11.2%), 모회사 소유주 귀속 순이익 714억 엔(+60.0%)을 기록했습니다. 사측은 네 가지 지표 모두 3분기 누적 기준 역대 최고치를 경신했다고 밝혔습니다.
정밀·전자 부문의 강력한 수요에 힘입어 수주 가이던스를 500억 엔 상향한 1조 2,950억 엔으로 조정했습니다. 매출액(1조 530억 엔), 영업이익(1,250억 엔), 순이익(995억 엔)은 2026년 8월 14일 발표된 계획안을 유지했으며, 에너지 부문의 이익 감소분은 타 부문의 성과로 상쇄될 전망입니다.
에너지 부문의 연간 영업이익 계획을 180억 엔에서 130억 엔으로 하향 조정했습니다. 이는 주로 중동 정세 불안으로 인해 서비스 및 지원(S&S) 매출이 예상치를 밑돌았기 때문입니다. 또한 미국 Jeannette 공장의 운영 손실이 상반기에 대부분 종료되었음을 언급하며, 4분기에는 115억 엔의 이익을 예상하고 있습니다.
부문별 대시보드(10페이지 및 14~17페이지)는 수주, 매출, 이익, 이익률, 믹스, 지역별 비중 및 이익 브릿지를 한 슬라이드에 담고 있습니다. 워터폴 차트(7페이지 및 22페이지), 전망치 테이블(20~21페이지), 중동 영향 분석표(27페이지) 또한 훌륭한 레퍼런스 레이아웃입니다.
Ebara는 FY2026에 이미 100억 엔 규모의 자사주를 매입했으며, 2026년 11월 16일부터 12월 31일까지 최대 50억 엔(최대 170만 주) 규모의 추가 매입을 결정했습니다. 연간 예정 배당금은 주당 66엔입니다.
네, 모든 페이지 이미지를 검토했으며 상세한 부록 표를 포함한 모든 수치를 명확히 읽을 수 있습니다. 별도의 언급이 없는 한 금액 단위는 억 엔(¥100 million)입니다.

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
전문 디자인을 참조하고, 스타일을 선택하며, 완벽한 텍스트 렌더링으로 슬라이드를 생성하세요. Nano Banana로 구동—지금 프레젠테이션 만들기를 시작하세요.


