
수록 모음: 투자자 발표자료 사례
Dalrymple Bay Infrastructure 2026년 10월 투자자 프레젠테이션 — 2026년 10월 19일 ASX에 공시된 22페이지 분량의 데크입니다(표지 제목 "Investor Presentation — October/November 2026"). 퀸즐랜드주 Dalrymple Bay Terminal(DBT)의 소유주이자 계약 용량 기준 세계 최대 제철용 탄 수출 시설을 운영하는 Dalrymple Bay Infrastructure(DBI)의 자료입니다. 모든 금액은 호주 달러(A$, 데크 내 $ 표기) 기준입니다. H1-26 실적(2026년 6월 30일 종료 6개월: EBITDA 1.505억 달러, FFO 9,270만 달러, 배당금 13.5cps), 의무 인수 방식의 터미널 이용료(TIC) 모델, NECAP 유기적 성장, 8X 확장 옵션, 투자 적격 등급의 재무 상태표, ESG 및 부록 재무제표를 포함하고 있습니다.
이 프레젠테이션의 표지를 스타일 참고 자료로 사용해 내 콘텐츠로 슬라이드를 만듭니다. 아래에서 원하는 페이지를 골라 그 레이아웃을 참고로 쓸 수도 있습니다.
빠른 탐색
태그
슬라이드 공유
Dalrymple Bay Infrastructure 2026년 10월 투자자 프레젠테이션 — 2026년 10월 19일 ASX에 공시된 22페이지 분량의 데크입니다(표지 제목 "Investor Presentation — October/November 2026"). 퀸즐랜드주 Dalrymple Bay Terminal(DBT)의 소유주이자 계약 용량 기준 세계 최대 제철용 탄 수출 시설을 운영하는 Dalrymple Bay Infrastructure(DBI)의 자료입니다. 모든 금액은 호주 달러(A$, 데크 내 $ 표기) 기준입니다. H1-26 실적(2026년 6월 30일 종료 6개월: EBITDA 1.505억 달러, FFO 9,270만 달러, 배당금 13.5cps), 의무 인수 방식의 터미널 이용료(TIC) 모델, NECAP 유기적 성장, 8X 확장 옵션, 투자 적격 등급의 재무 상태표, ESG 및 부록 재무제표를 포함하고 있습니다.
레이아웃, 주요 콘텐츠 및 시각적 요소를 포함한 각 슬라이드 페이지의 상세 보기.
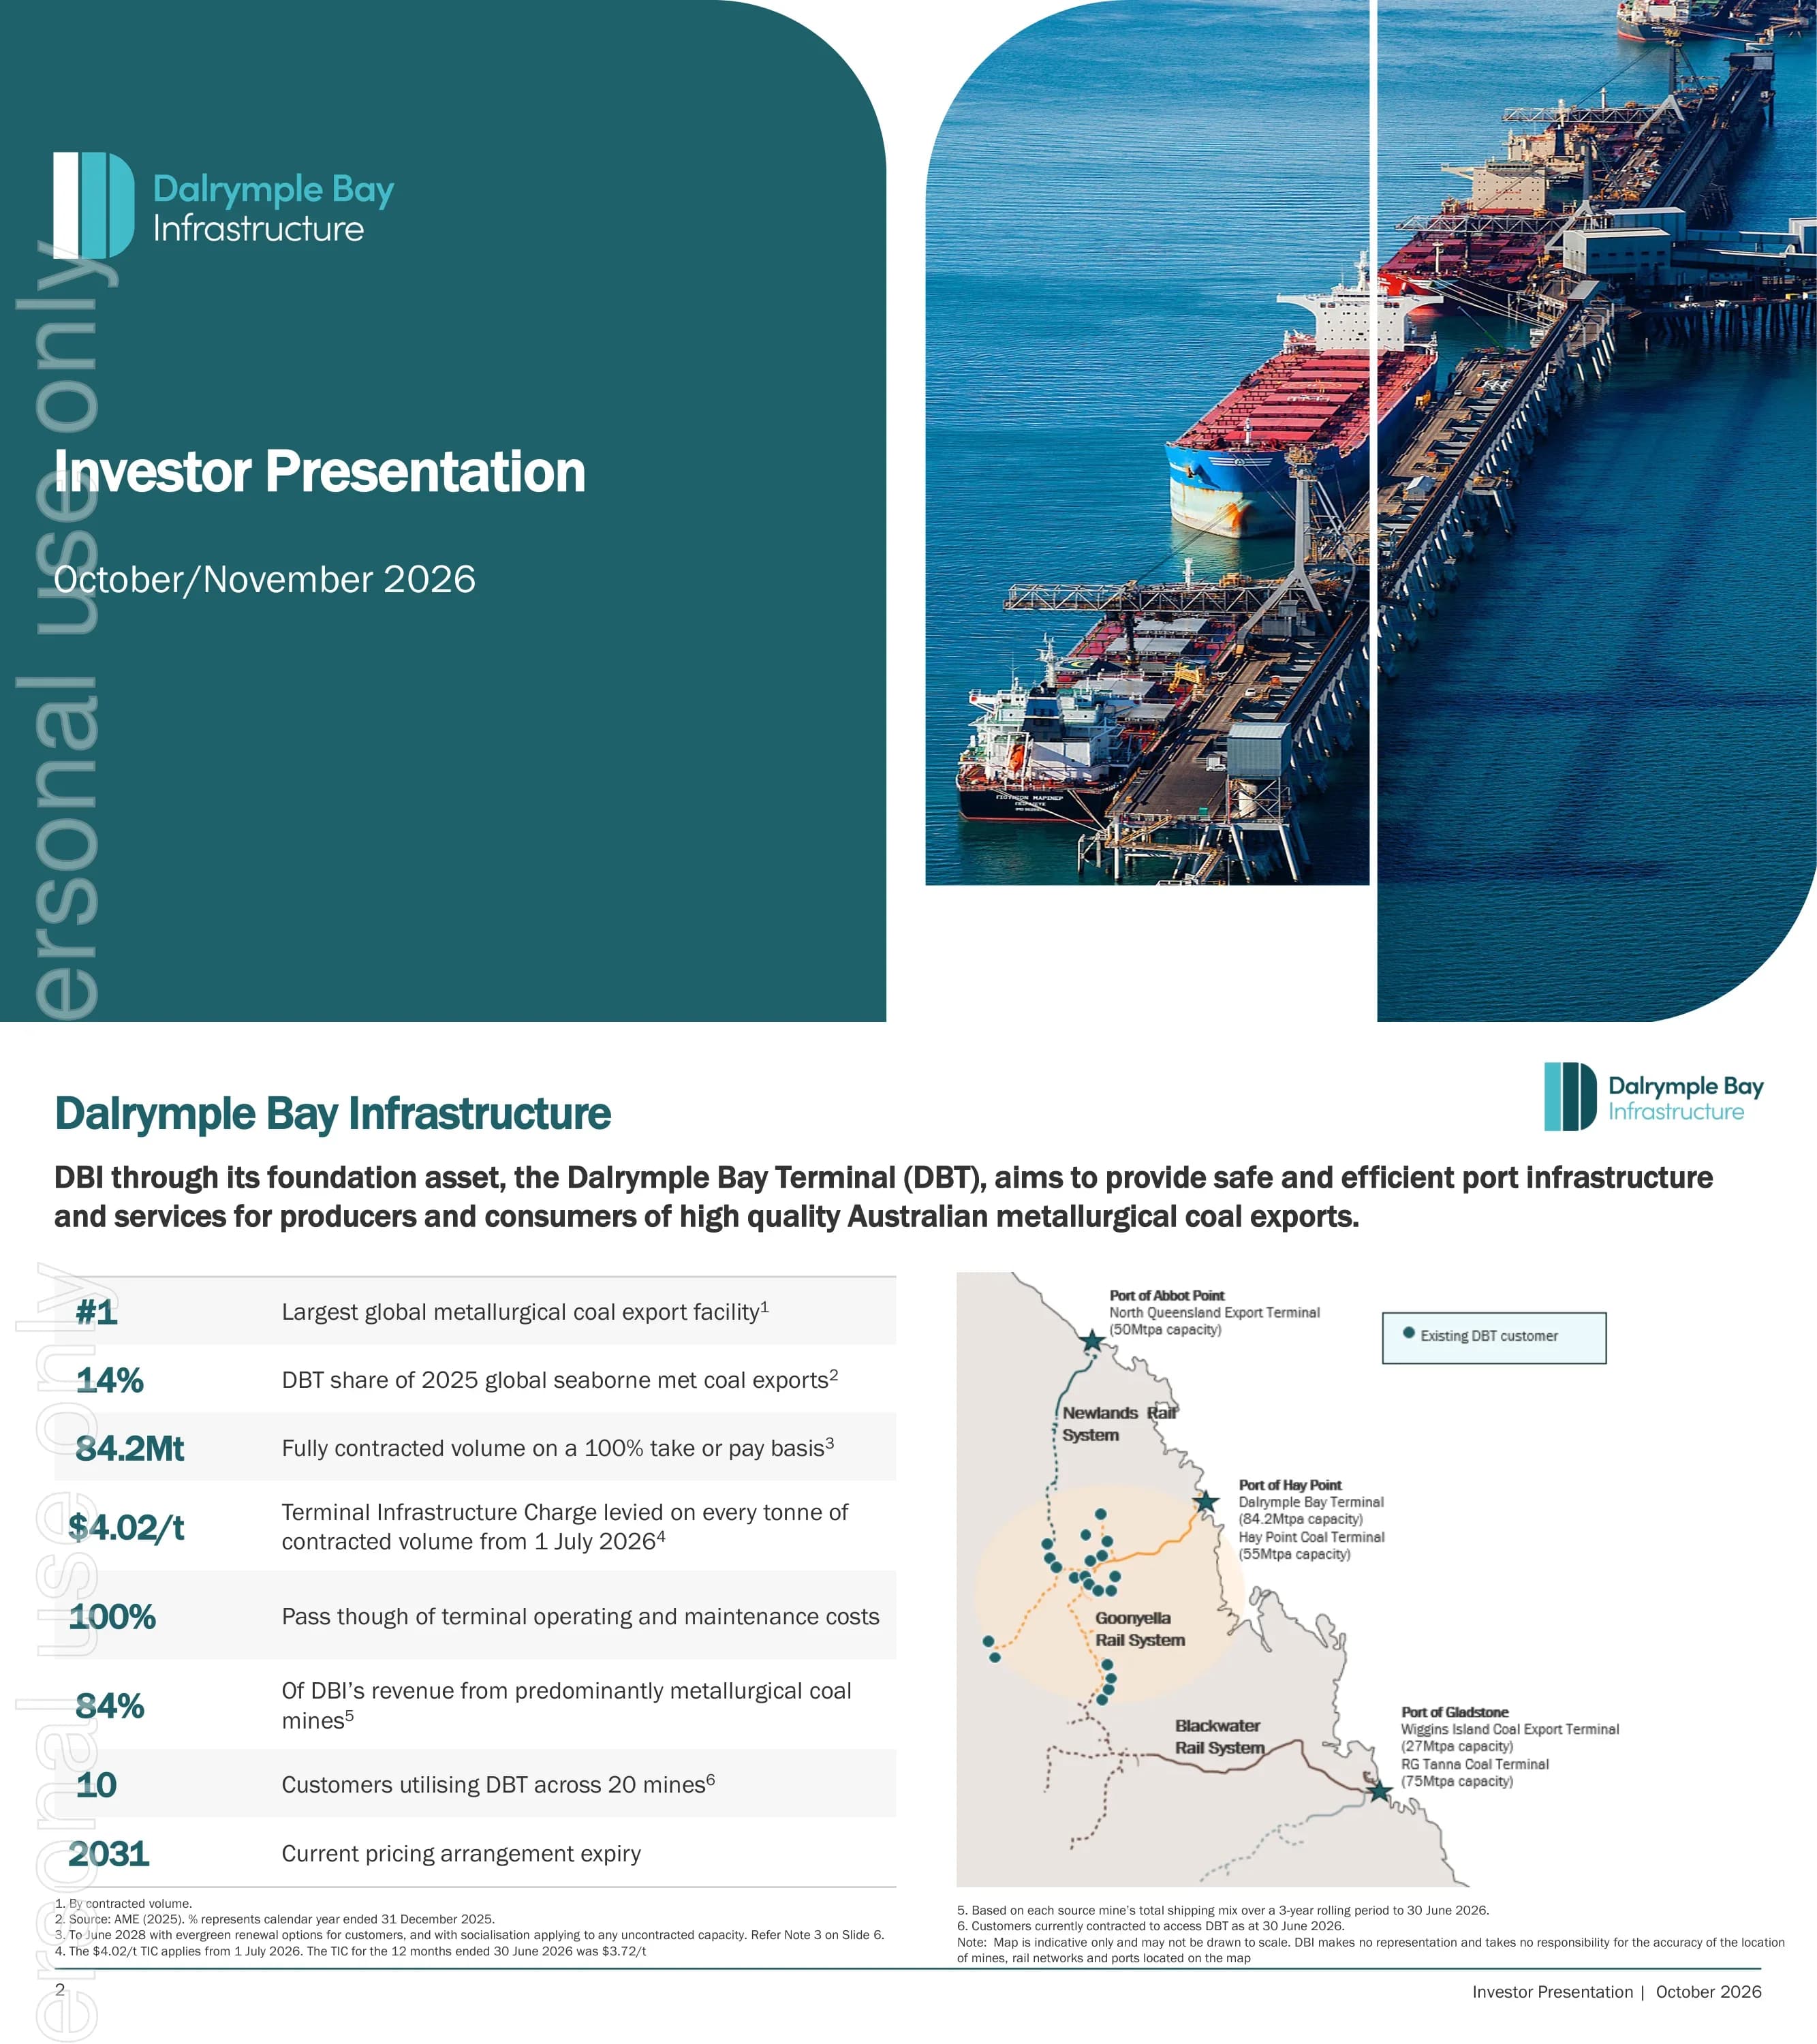
Dalrymple Bay Infrastructure 로고, "Investor Presentation" 제목, 그리고 "October/November 2026" 날짜가 포함된 타이틀 슬라이드입니다.
왼쪽 절반은 로고와 제목이 담긴 오른쪽 상단 모서리가 둥근 진한 틸 블루 패널이며, 오른쪽 절반은 벌크선이 정박해 있는 터미널 잔교의 항공 사진 패널 두 개로 구성되어 있습니다.
DBI의 핵심 자산인 DBT는 호주 원료탄 수출의 중추적 역할을 수행합니다. 계약 물량 기준 세계 1위 원료탄 수출 시설로, 2025년 전 세계 해상 원료탄 수출의 14%(AME 기준)를 점유하고 있습니다. 8,420만 톤(Mt)의 물량이 100% 의무 인수(take-or-pay) 방식으로 전량 계약되어 있으며, 2026년 7월 1일부터 톤당 4.02달러(A$; 2026년 6월 30일까지 12개월간은 3.72달러)의 TIC가 적용됩니다. 운영 및 유지보수 비용은 100% 전가(pass-through)되는 구조이며, 매출의 84%가 원료탄 광산에서 발생합니다. 20개 광산에 걸친 10개 고객사를 보유하고 있으며, 현재의 가격 책정 계약은 2031년에 만료됩니다.
왼쪽 열에는 8개의 KPI 행(회색 띠 위에 큰 청록색 숫자와 설명이 교차 배치됨)이 있으며, 오른쪽에는 DBT, Abbot Point, Gladstone 터미널, 철도 시스템 및 고객사 광산 위치를 표시한 퀸즐랜드 지도가 배치되어 있습니다.
상반기 주요 실적 지표: EBITDA 1억 5,050만 A$(H1-25 대비 +4.7%), FFO 9,270만 달러(+10.2%), NECAP 자산 기반에 추가될 예정인 자본 프로젝트 3억 7,060만 달러, 호주 중기 채권(AMTN) 시장에서 3억 5,000만 달러 발행, 주당 배당금(DPS) 13.5센트(cps, +14.9%), 중상해 또는 질병 유발 사고 0건 기록.
상단에는 얇은 흰색 선으로 구분된 6개의 동일한 KPI 열(라벨, 아쿠아색 숫자, 비교 수치)이 포함된 짙은 청록색 띠가 전체 너비로 배치되어 있습니다. 하단에는 터미널과 선석의 넓은 파노라마 사진이 있으며, 맨 아래에 각주가 있습니다.
TY-26/27의 TIC는 약 4.02달러/t로 TY-25/26 대비 약 8.1% 상승했으며, 8,420만 톤의 계약 용량 전체에 적용됩니다. 표를 통해 TIC 연도별 구성 요소를 상세히 보여줍니다: TY-23/24부터 TY-26/27까지 기본 TIC(3.32/3.44/3.52/3.66), NECAP 요금(0.12/0.16/0.20/0.35), 계약 톤당 TIC(3.44/3.59/3.72/4.02), NECAP 자산 기반(9,420만/1억 1,290만/1억 3,950만/2억 3,250만 달러). 또한 의무 인수(take-or-pay), 수익 사회화(revenue socialisation), 불가항력 보호, 비용 전가, 5년 단위 갱신, 기본 TIC의 CPI 연동 상승 등 6가지 핵심 계약 조건이 나열되어 있습니다.
왼쪽 2/3 영역에는 3개의 불렛 포인트와 청록색 헤더의 데이터 표가 있으며, 오른쪽 1/3 영역에는 선으로 구분된 큰 아쿠아색 숫자가 포함된 6가지 계약 조건 목록이 배치되어 있습니다.
Q2-26 배당금은 주당 6.750센트이며, TY-26/27 가이던스는 8.5% 증가한 28.6센트입니다. 배당 정책은 FFO의 60~80% 배당, 연간 3~7%의 DPS 성장 목표, 허용 가능한 최대 범위 내의 프랭킹(frank) 적용을 골자로 합니다. 배당 실적 표: TY-23/24 21.5센트, TY-24/25 23.0센트, TY-25/26 26.4센트(+14.7%), TY-26/27 가이던스 28.6센트. 누적 막대 그래프는 TIC 연도별 분기 배당금(TY-26/27 가이던스 분기당 7.155센트)을 보여주며, 꺾은선 그래프는 FY-22부터 1H-26까지 60~80% 목표 범위 내의 FFO 배당 성향을 추적합니다.
왼쪽 열에는 배당 및 정책 관련 불렛 포인트와 청록색 헤더 표가 배치되어 있습니다. 오른쪽 열에는 상단에 누적 분기별 막대 그래프(가이던스 막대는 점선 표시), 하단에 목표 범위 점선이 포함된 꺾은선 그래프가 있습니다.
네 가지 성장 동력: 수익 이니셔티브(용량 최적화 및 보안 계약 개정), NECAP(유기적 TIC 성장), 단계별로 진행되는 8X 확장 옵션, 그리고 DBI의 경쟁 우위를 바탕으로 선별된 DBT 외부 기회. 콜아웃 섹션에서는 TIC 수익 외에 1,000만 달러의 추가 수익이 발생할 경우, 70~80% 배당 성향 기준 배당금이 약 1.5센트 상승하는 효과가 있음을 명시하고 있습니다.
한 줄로 배치된 4개의 아쿠아색 카드에는 각각 짙은 청록색 아이콘 타일, 헤더, 짧은 설명이 포함되어 있습니다. 그 아래에는 부두의 파노라마 사진 스트립이 있으며, 8X 옵션에 대한 각주가 포함되어 있습니다.
NECAP 메커니즘 설명: 건설 중 이자(IDC)는 지출액이 NECAP 자산 기반에 편입될 때까지 누적되며, 이후 10년 만기 호주 국채 금리에 마진과 감가상각 수익을 더한 수익을 창출합니다. 정기 NECAP은 연간 약 3,000만~5,000만 달러 규모입니다. 2026년 7월 1일에 9,780만 달러(9,130만 달러 + IDC 650만 달러)가 추가되어 TIC가 톤당 0.15달러 상승했습니다. 세 개의 막대 그래프는 고객 승인을 받은 NECAP(FY21-1H26, FY23의 2억 8,100만 달러 주요 프로젝트 포함), NECAP 지출액, 그리고 2022년 7월 5,110만 달러에서 2026년 7월 2억 3,250만 달러로 증가한 NECAP 자산 기반 추이를 보여줍니다.
상단에는 전체 너비의 5개 불렛 포인트가 있고, 하단에는 짙은 청록색(유지보수)과 아쿠아색(주요 프로젝트) 시리즈로 구성된 3개의 막대 그래프가 나란히 배치되어 있습니다.
현재의 모든 NECAP 작업은 운영사의 권고와 모든 고객사의 승인을 거쳤습니다. 선적기 SL1A 및 리클레이머 RL4는 2027년 6월 30일까지 완공될 예정이며, 이에 따라 2027년 7월 1일부터 NECAP 요금이 톤당 약 0.53달러(기존 0.35달러에서 상승) 추가될 것으로 예상됩니다. TIC가 톤당 0.10달러 오를 때마다 연간 약 850만 달러의 수익이 증가합니다. 예시 시나리오 차트는 TIC가 3.59달러(24/25), 3.72달러(25/26)에서 4.02달러(26/27)로 상승하고 30/31년까지 단계적으로 추가 상승하는 모습을 보여줍니다.
왼쪽 절반은 불렛 포인트로 구성되며, 오른쪽 절반은 TIC 연도별 TIC 누적 막대 그래프입니다. 실적은 실선 막대로, CPI 연동 기본 TIC 전망은 빗금 친 연한 막대로, NECAP 요금은 짙은 청록색으로, 향후 잠재적 NECAP은 회색으로 표시되어 있으며 SL1A 및 RL4 가동 시점을 표시한 콜아웃이 포함되어 있습니다.
8X는 기존 부지 내 단계적 용량 확장 사업으로, 계약 용량을 99.1Mtpa까지 확대하는 경로를 제시합니다. 2026년 4월 30일 기준 DBT 이용 대기 물량(access queue)은 약 31Mtpa입니다. 확장은 세 단계로 진행됩니다: 3번 선석 SL4(4.4Mtpa, 5억 3,800만 달러), 저탄장 증설(4.1Mtpa, 3억 3,500만 달러), 신규 하역 시스템(6.4Mtpa, 7억 1,000만 달러)으로 총 1,490만 톤(14.9Mtpa) 증설에 15억 8,300만 달러가 투입될 예정입니다(FEL3 P95 추정치). AME 폭포 차트는 글로벌 해상 제철용 탄(met coal) 수요가 2025년 3억 7,600만 톤에서 2040년 4억 7,600만 톤으로 증가하며, 호주가 8,500만 톤을 기여할 것임을 보여줍니다. 영역 차트는 시간 경과에 따른 이용 대기 물량 추이를 나타냅니다.
왼쪽: 청록색 헤더의 단계/용량/비용 표 위에 불렛 포인트 배치; 오른쪽: 영역 차트 위에 폭포 차트 배치; 하단 주석에 QCA 가격 결정 참조 포함.
부채 현황: 2026년 6월 30일 기준 한도 23억 5,000만 호주 달러 중 20억 6,000만 호주 달러 인출, 유동성 2억 6,140만 호주 달러, 만기 6.3년, 가중평균 올인(all-in) 이자율 7.0%입니다. 신용 프로필: BBB/안정적(S&P), 부채상환계수(DSCR) 2.6배(등급 하향 임계치 1.4배), S&P 부채비율 임계치 대비 약 4억 1,500만 호주 달러의 여력을 보유하고 있습니다. 차트는 2026년부터 2034-2038년까지의 시설 한도별 부채 만기 구조, FY-22부터 1H-26까지의 순부채 대비 EBITDA 추이, 조달원별(은행 부채, USPP, AMTN, 파생 구조화 상품) 인출 부채 도넛 차트를 보여줍니다.
왼쪽 상단: 두 개의 작은 청록색 헤더 표(부채 현황, 신용 프로필); 하단: 만기 구조 막대 차트; 오른쪽 열: 순부채/EBITDA 선형 차트 아래 20억 6,000만 달러 규모의 도넛 차트 배치.
일곱 가지 우선순위: 신규 이니셔티브 및 NECAP을 통한 유기적 매출 성장; Shiploader 1A 및 Reclaimer 4의 적기·예산 내 완공; 8X 평가를 포함한 보웬 분지(Bowen Basin) 제철용 탄 장기 물량 확보; 투자 적격 등급을 유지하며 이자 비용 절감을 위한 리파이낸싱; 유사한 리스크 프로필을 가진 자산 인수를 통한 다각화; DBT의 미래 대안 용도 탐색; 터미널 전반의 ESG 이니셔티브 추진입니다.
왼쪽: 큰 아쿠아색 숫자와 구분선이 있는 7가지 우선순위 번호 목록; 오른쪽: 부두의 수직 항공 사진.
부록 슬라이드를 시작하는 섹션 구분 페이지입니다.
왼쪽: 'Appendices' 문구가 적힌 모서리가 둥근 짙은 청록색 패널; 오른쪽: 붉은색 벌크선에 석탄을 싣는 선적기(shiploader) 전체 화면 사진.
비즈니스 모델의 6가지 특징: 2031년까지 가격 협정이 체결된 완화된 규제 환경; 최소 2028년까지 계약된 84.2Mt 물량에 대한 Take-or-pay(무조건 지불) 계약; 불가항력(Force Majeure) 보호 조항; 호주 CPI에 연동된 기본 TIC 및 10년 만기 국채 금리에 마진을 더한 NECAP 수익률; 운영 및 유지보수 비용의 완전한 전가; 제한적인 경우를 제외하고 미계약 용량 매출을 고객 간에 공유(socialisation)하는 구조입니다.
아쿠아색 헤더와 아웃라인 아이콘이 포함된 6개의 짙은 청록색 텍스트 카드(3x2 배열) 그리드; 맨 오른쪽: 수직형 선적 설비 사진.
2026년 6월 30일 기준 고객사 현황: Anglo American, Argo Resources, Glencore, Middlemount Coal, QMetco, Peabody, Pembroke Resources, Stanmore Resources, TerraCom, Whitehaven Coal 및 해당 광산(예: Moranbah North, Hail Creek, Olive Downs, Daunia) 목록입니다. 도넛 차트는 84.2Mtpa의 계약 용량을 익명화된 고객별로 구분하며, 최대 고객사는 25.05Mtpa(30%)를 차지합니다.
왼쪽: 청록색 헤더의 2열 고객사/광산 표; 오른쪽: 중앙에 84.2 Mtpa가 표시된 도넛 차트와 범례.
모든 외화 부채는 호주 달러(AUD)로 스왑되어 환리스크가 없으며, 이자율 리스크는 고정 금리 발행 및 스왑을 통해 관리됩니다. 2026년 6월 30일 기준 가중평균 올인 금리는 7.01%이며, 인출 부채의 90.1%가 헤지되었습니다. 요약 표: 2~5년 내 만기 인출액 9억 7,350만 달러, 5년 초과 만기 10억 8,370만 달러로 총 인출액은 20억 5,720만 달러이며, 미인출액 2억 1,650만 달러를 포함한 총 규모는 22억 7,370만 달러입니다. 콤보 차트는 2026년부터 2031년까지의 고정 금리 대 변동 금리 부채 및 고정 금리 비중(%)을 보여줍니다.
왼쪽: 좁은 불렛 포인트 열; 오른쪽: 청록색 헤더의 부채 요약 표 위에 막대-선형 콤보 차트 배치.
2026년 7월 1일 기준 승인된 NECAP 표: Reclaimer RL4(1억 1,560만 달러 승인, 8,230만 달러 집행), Shiploader SL1A(1억 6,540만 달러 승인, 1억 3,980만 달러 집행) 및 정기 시리즈(3억 1,960만 달러 승인)를 포함합니다. 총 6억 60만 달러가 승인되어 4억 5,980만 달러가 집행되었으며, 2억 3,250만 달러가 자산 기반에 편입되었고 3억 7,060만 달러가 편입 대기 중입니다. 2026년 7월 13일, 3,850만 달러 규모의 신규 정기 NECAP Series Z가 만장일치로 승인되어 총 승인액은 6억 3,910만 달러, 편입 대기액은 4억 900만 달러로 늘어났습니다. 2027년 7월 1일에 약 3억 달러(+IDC)가 자산 기반에 추가되어 톤당 약 0.53달러의 NECAP 요금 인상이 예상됩니다.
상단: 세 개의 불렛 포인트; 하단: 7개의 숫자 열과 굵은 합계 행이 포함된 넓은 청록색 헤더 재무 표.
2026년 2월, DBI는 2025년 1월 1일부터의 기간을 대상으로 AASB S2 기후 관련 공시 기준에 따른 첫 지속가능경영 보고서를 발간했습니다. 공시 내용은 기후를 전략 및 거버넌스와 연계하며 시나리오 분석을 포함합니다. 공시 원칙은 투명성, 비례성, 무결성 및 일관성입니다.
왼쪽: 2025 지속가능경영 보고서 표지 이미지와 설명 텍스트가 포함된 프레임 박스; 오른쪽: 공시 내용과 원칙을 나열한 아쿠아색 헤더 바가 있는 두 개의 누적 박스.
안전: H1-26 기간 중 사망 사고나 중대 부상/질병 없음, 고위험 사고(High Potential Incidents) 2건 발생. 다양성: 여성 이사 비율 57%, 여성 임원 리더 비율 43%. 지역사회: Mackay, Whitsunday, Isaac 지역에서 'Healthy Rivers to Reef' STEM 워크숍 개최. 거버넌스: 2025년 9월 이후 3명의 신임 사외이사 선임. 조달: 신규 선적기(Shiploader) 및 리클레이머(Reclaimer) 조달의 95% 이상을 호주 기업과 체결.
그리드 형태의 5개 윤곽선 텍스트 박스 구성; 좌측에 수직 방향의 청록색 'Social' 및 'Governance' 라벨 배치; 우측 하단 셀에 터미널 주변 전경 항공 사진 포함.
H1-26 vs H1-25 (단위: 백만 호주 달러): TIC 매출 156.5 vs 151.1, 총수입 433.3 vs 395.4, EBITDA 150.5 vs 143.8 (이익률 95%), 순금융비용 (55.8) vs (58.3), 법인세 차감 전 순이익 74.2 vs 65.4, 당기순이익 49.2 vs 43.1. 두 번째 표에서는 순이자비용이 51.1 vs 51.7로 나타나며, 2025년 12월 리파이낸싱 이후 NECAP 부채가 증가했음에도 안정적인 수준 유지. 번호가 매겨진 주석을 통해 TIC 매출, 기타 매출, EBITDA 및 금융비용 상세 설명.
좌측: 청록색 헤더와 당기 열 음영 처리가 된 전체 높이의 P&L 표; 우측: 금융비용 구성 표 위에 배치된 번호가 매겨진 청록색 원형 주석.
FFO 9,270만 달러(전년 동기 8,410만 달러 대비 증가); 자본 지출 (9,360) vs (5,750); 차입금 유입 7억 5,850만 달러 및 상환 (7억 6,800만 달러) — 이는 쿠폰 금리 6.234%의 3억 5,000만 달러 규모 5년 만기 AMTN(2031년 3월 24일 만기) 발행 및 2억 5,000만 달러 규모 신디케이트 텀 퍼실리티(syndicated term facility) 상환 반영; 비면세 배당(Unfranked dividends) (3,000) 및 대출채권 상환 (3,690)을 통한 분배; 현금 보유액은 1억 1,050만 달러에서 6,650만 달러로 감소.
좌측에 청록색 헤더와 당기 열 음영 처리가 된 현금흐름표; 우측 열에 5개의 번호가 매겨진 설명 주석 배치.
데크에서 사용된 용어 정의: $ (별도 표기 없는 한 호주 달러), 8X Project (최대 99.1Mtpa까지의 확장 사업), AU (Access Undertaking), DBI, DBT, EBITDA, FFO, NECAP, Operator, QCA, TIC, USPP 및 단위 설명.
연한 아쿠아색 용어 셀이 포함된 두 개의 용어 사전 표가 나란히 배치; 하단에 부두에 정박한 선박들의 파노라마 사진 스트립 배치.
법적 고지: 2026년 10월 19일 기준 정보이며 DBI의 ASX 공시 내용과 함께 검토되어야 함; 청약 권유나 금융 상품 자문이 아님; 미래 예측 진술 포함; 모든 수치는 호주 달러 기준; AME 산업 데이터 관련 주의사항; 비 IFRS 지표는 비법정(Non-statutory)으로 표기됨.
아쿠아색 소제목이 포함된 2단 구성의 조밀한 작은 글씨 텍스트.
이 슬라이드 및 기본 프레젠테이션 콘텐츠에 대한 일반적인 질문.
퀸즐랜드주 Dalrymple Bay Terminal 석탄 수출 터미널의 소유주인 Dalrymple Bay Infrastructure(DBI)가 2026년 10월 19일 ASX에 공시한 22페이지 분량의 투자자 프레젠테이션입니다. 표지에는 "Investor Presentation — October/November 2026"이라고 기재되어 있습니다. H1-26 실적, '의무 인수(take-or-pay)' 방식의 TIC 비즈니스 모델, NECAP 및 8X 확장 계획, 재무 상태표 및 ESG를 다룹니다.
2026년 6월 30일로 종료된 6개월간(H1-26)의 EBITDA는 1억 5,050만 호주 달러(A$)(전년 동기 대비 +4.7%), FFO는 9,270만 A$(+10.2%), 법인세 차감 후 순이익은 4,920만 A$(전년 동기 4,310만 A$ 대비 증가), 배당금은 증권당 13.5센트(+14.9%)를 기록했습니다.
모든 금액은 호주 달러(A$, 데크 내에서는 $로 표기) 기준입니다. 회계연도가 7월부터 이듬해 6월까지인 많은 ASX 상장사와 달리, DBI는 캘린더 연도(1~12월) 기준으로 보고하므로 H1-26은 2026년 1월부터 6월까지를 의미합니다. 한편, 터미널 이용료(TIC)는 7월 1일부터 이듬해 6월 30일까지인 'TIC Year'를 기준으로 설정됩니다(TY-26/27은 2026년 7월 1일~2027년 6월 30일).
TIC는 터미널의 계약 용량인 8,420만 톤(84.2Mt) 전체에 대해 모든 고객이 '의무 인수(take-or-pay)' 방식으로 지불하는 톤당 요금입니다. 2026년 7월 1일부터 적용되는 요금은 톤당 4.02달러($)이며, 이는 소비자물가지수(CPI)에 연동된 기본 TIC(3.66$/t)와 NECAP 요금(0.35$/t)으로 구성됩니다.
8X는 기존 터미널 부지 내에서 계약 용량을 연간 9,910만 톤(99.1Mtpa)까지 단계적으로 늘리는 확장 사업입니다. 데크에는 약 15억 8,300만 달러를 투입해 1,490만 톤(14.9Mtpa)의 용량을 추가하는 3단계 계획이 명시되어 있으며, 현재 약 3,100만 톤(31Mtpa)의 대기 수요가 있음을 언급하고 있습니다. 단, DBI는 아직 최종 투자 결정(FID)을 내리지 않은 상태입니다.
PDF 파일은 ASX에 공시된 원본 데크입니다. PPTX 파일은 해당 PDF를 편집 가능한 PowerPoint로 변환한 것으로, 텍스트와 표를 수정할 수 있습니다. 다만 원본 파일과 비교했을 때 일부 레이아웃이나 차트는 정리가 필요할 수 있습니다.
인프라 및 배당주 투자자, 신용 분석가, 그리고 항만·유틸리티·유료 도로 관련 IR 팀에게 유용합니다. 특히 계약 기반 수익 구조, 자본 지출(capex)에 따른 요금 인상, 배당 정책을 간결한 데크로 설명하는 사례를 찾는 분들께 추천합니다.
본 프레젠테이션은 2026년 10월 19일 호주 증권거래소(ASX)에 공시되었습니다. ASX 웹사이트의 DBI 공시 섹션이나 DBI 투자자 센터(Investor Centre)를 통해 원본 공시를 확인하실 수 있습니다.

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
전문 디자인을 참조하고, 스타일을 선택하며, 완벽한 텍스트 렌더링으로 슬라이드를 생성하세요. Nano Banana로 구동—지금 프레젠테이션 만들기를 시작하세요.



