
収録コレクション: 投資家向けプレゼン資料の実例
Rolls-Royce 2024年通期決算 - 企業財務実績と戦略的変革
クイックナビゲーション
タグ
スライドを共有
Rolls-Royce 2024年通期決算 - 企業財務実績と戦略的変革
レイアウト、主要コンテンツ、視覚要素を含む各スライドページの詳細ビュー。
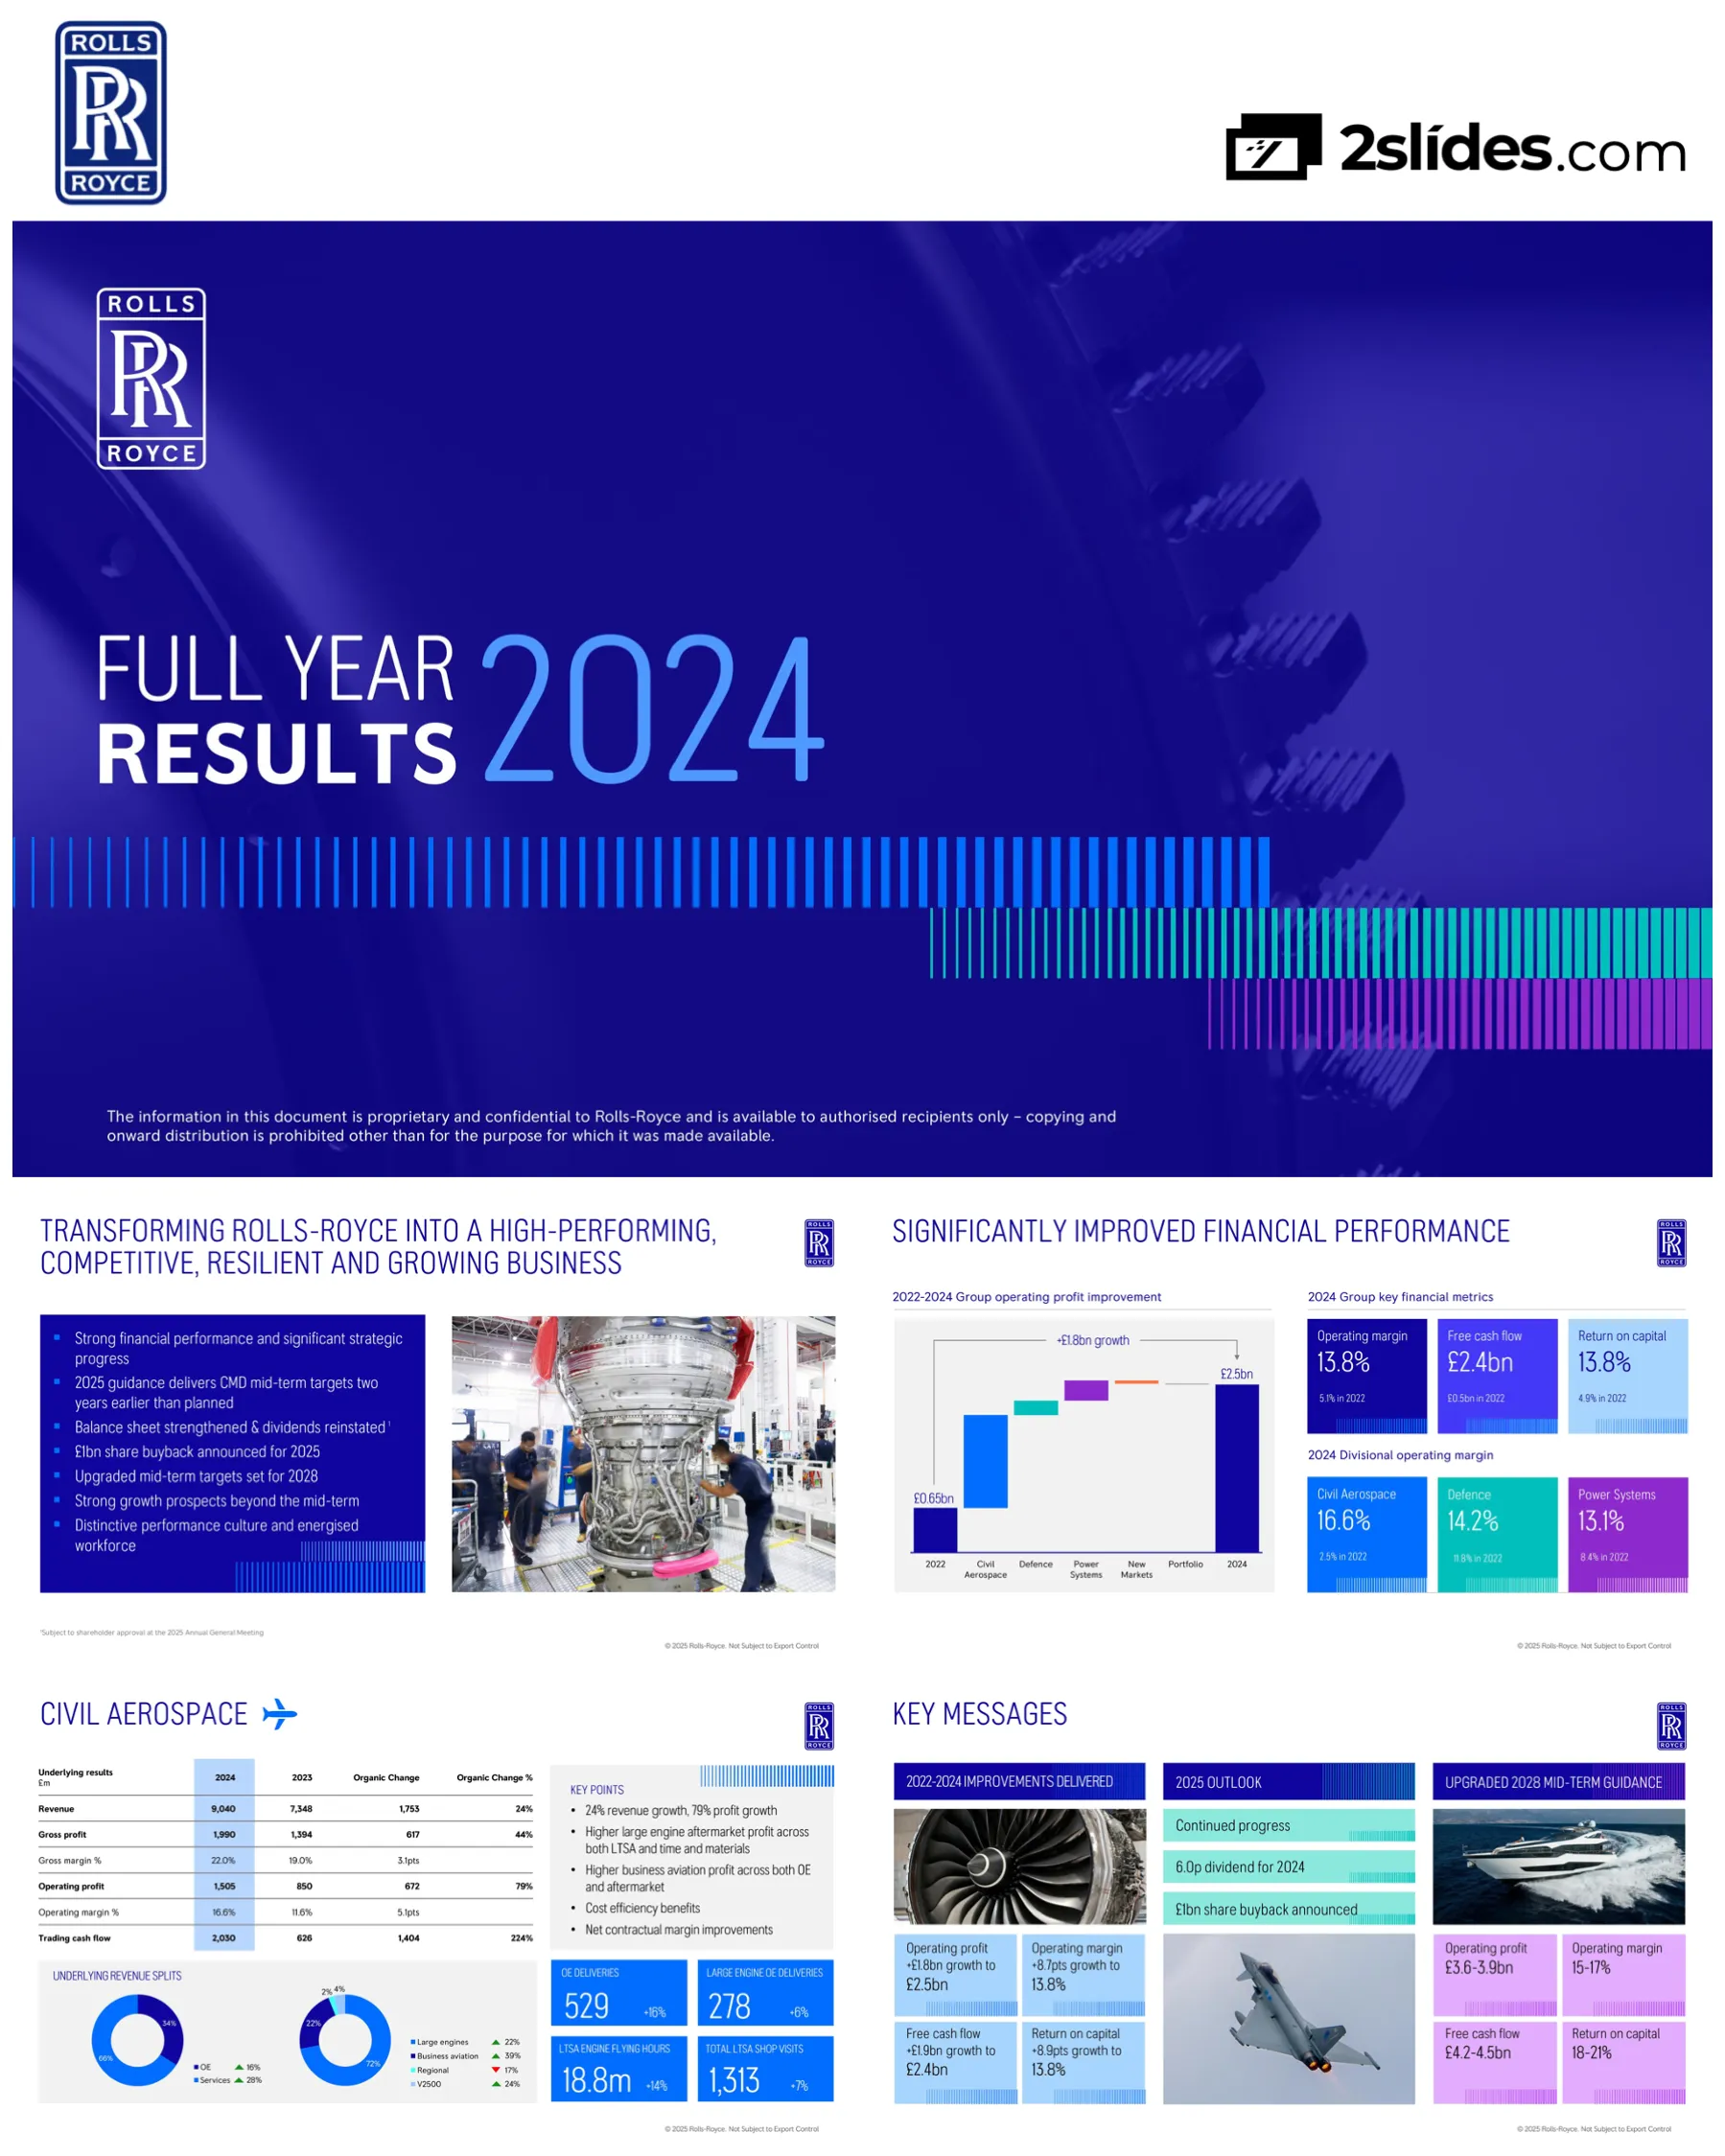
ロールス・ロイスのブランドロゴを特徴とするタイトルスライド。特徴的な青色のグラデーション背景とカラフルなバーパターンデザイン要素を使用。著作権表示および機密情報に関する注意書きを含む。
全面に広がるカバーデザイン、中央に配置された大きなタイポグラフィ、左上にロールス・ロイスのロゴ、下部に青、ティール、マゼンタのグラデーションの装飾的な水平バー
将来の見通しに関する記述、リスク要因、および情報が発表日時点の知識を反映していることを説明する標準的な法的免責事項。財務諸表の注記2に記載されている基礎となる定義を参照。
左右分割のレイアウト。左側に産業用エンジンの写真、右側に法的テキスト、右上隅にロールス・ロイスのロゴ
最高経営責任者(CEO)のTufan Erginbilgicを紹介するセクション区切り。背景にエンジニアリングの設計図イメージを使用した大きな「01」の数字が特徴。
技術図面を背景に全面表示、左側に大きなアウトラインの「01」、CEOの名前と役職を白いテキストで表示、下部にグラデーションバーパターン
主な実績を強調するエグゼクティブサマリースライド:好調な財務実績、2025年のガイダンスでCMD目標を2年前倒しで達成、配当再開によるバランスシートの強化、2025年の10億ポンドの自社株買い、2028年の中期目標の引き上げ、中期以降の力強い成長見通し、そして特徴的なパフォーマンス文化。
青色のパネルに箇条書きテキストを左側に配置、右側に大型エンジン部品に取り組むエンジニアの写真を配置した分割デザイン
2022年から2024年の営業利益の成長を0.65億ポンドから25億ポンド(18億ポンドの改善)としてウォーターフォールチャートで表示。2024年の主要指標:営業利益率13.8%(2022年の5.1%から)、フリーキャッシュフロー24億ポンド(0.5億ポンドから)、投下資本利益率13.8%(4.9%から)。部門別利益率:民間航空16.6%、防衛14.2%、Power Systems 13.1%。
部門別の利益ブリッジを示すウォーターフォールチャートを左側に、3つの指標カードを右上、3つの部門別利益率カードを右下に配置した2パネルレイアウト
3つの主要なチャートを表示:(1)再交渉された累積契約キャッシュ改善曲線は、2022年の-30%から2035年までに100%に、(2)契約およびLTSAマージンの改善は、2035年までに+17ptsおよび+20ptsの増加を示す、(3)Power Generationのマージンは、間接費削減、製品コスト、価格、およびミックスの改善を通じて、2024年までに2桁台に向かって進展。
成長曲線とウォーターフォールチャートを表示する3つの等幅パネル。それぞれに説明的なヘッダー付き
3つの指標にわたって2年前倒しで達成されたCMD目標の進捗状況を示す:間接営業コストの削減(2024年に3.5億ポンド以上、2025年に5億ポンド以上を目標)、第三者調達の削減(2024年に5.5億ポンド以上、2025年に10億ポンドを目標)、TCC/GM比率の改善(2022年の0.80倍から2024年には0.47倍、2025年までにクラス最高のレベルを目標)。
各指標について、2023年から2025年までの年ごとの進捗状況を示す棒グラフを配置した3つの等しいパネル
4つの柱からなる戦略的フレームワークは、以下の進捗状況を示す:(1)ポートフォリオの選択とパートナーシップ(ČEZとのSMRパートナーシップ、UltraFanテスト、MROキャパシティ、Pearl 700認証、Power Systemsエンジン)、(2)戦略的イニシアチブ(契約再交渉、翼上時間の改善、市場シェアの拡大)、(3)効率化と簡素化(TCC/GM 0.47倍、3.5億ポンド以上の利益、5.5億ポンド以上の調達削減)、(4)低炭素化とデジタル化(SMR、BESSの成長、データセンタージェネレーター、デジタル技術)。
色付きのヘッダー(青、ティール、水色、紫)と、各柱の下に箇条書きの成果を配置した4つの等しい垂直列
2025年のガイダンスでは、営業利益が27〜29億ポンド、フリーキャッシュフローが27〜29億ポンドとなり、CMD中期目標を計画より2年前倒しで達成。棒グラフは、2022年のベースラインからの段階的な成長を示す。民間航空の推進要因:大型エンジンのEFHは2019年の110〜115%、OE総納入数は540〜570台、総ショップ訪問数は1,400〜1,500回。
営業利益とFCFの推移を示す2つの棒グラフを並べて配置し、その下に民間航空の運用推進要因を示す表を配置
2028年の中期目標を引き上げ:営業利益36〜39億ポンド(25〜28億ポンドから増加)、営業利益率15〜17%、フリーキャッシュフロー42〜45億ポンド(28〜31億ポンドから増加)、投下資本利益率18〜21%。部門別利益率:民間航空18〜20%、防衛14〜16%、Power Systems 14〜16%。
主要指標について、2022年から中期までの推移を示す4つの棒グラフと、その下に部門別利益率の目標を示す表を配置
2024年~2028年のグループ営業利益は、11億~14億ポンド増加し、25億ポンドから36億~39億ポンドに成長する見込みで、ウォーターフォールチャートで示されています。事業部門別の戦略的イニシアチブの内訳:民間航空はワイドボディ機とビジネス航空からの成長、防衛は輸送、潜水艦、戦闘からの成長、パワーシステムは発電、政府、海洋・産業、およびBESS全体での成長。
左側に事業部門別の利益ブリッジを示す大きなウォーターフォールチャート、右側にセグメントの貢献度を示す3つの小さな事業部門別チャート
ヘレン・マッケイブ最高財務責任者(CFO)を紹介するセクション区切り。ビジネスプロフェッショナルの画像とともに、大きな「02」の数字が特徴です。
プロフェッショナルな写真を使用した全面背景、左側に大きなアウトラインの「02」、白いテキストでCFOの名前と役職、下部にグラデーションバーパターン
包括的な財務結果:売上高178億4800万ポンド(+17%有機的成長)、粗利益40億9100万ポンド(+29%、利益率22.9%)、営業利益24億6400万ポンド(+57%、利益率13.8%)、税引後利益20億1100万ポンド(+78%)。フリーキャッシュフロー24億2500万ポンド(+11億4000万ポンド)、ネットキャッシュ4億7500万ポンド(19億5200万ポンドの債務から)、投下資本利益率13.8%(+2.5ポイント)。主なメッセージは、事業部門の力強い実績と2桁のリターンを強調しています。
左側に損益計算書とキャッシュ/貸借対照表の指標を示す2つの表、右側に青、ティール、紫の色分けされた4つの主要メッセージカード
売上高90億4000万ポンド(+24%)、営業利益15億500万ポンド(+79%、利益率16.6%)、営業キャッシュフロー20億3000万ポンド(+224%)。売上高の内訳:サービス66%、OE 34%。エンジン内訳:大型エンジン39%(+22%)、ビジネス航空22%(+28%)、V2500 22%(+24%)、地域17%(-17%)。主な納入実績:OE合計529基(+16%)、大型エンジンOE 278基(+6%)、LTSA EFH 1880万時間(+14%)、LTSAショップ訪問1313回(+7%)。
左側に財務テーブル、中央に売上高の内訳を示す2つのドーナツチャート、右側に運用KPIを示す4つの指標カード
売上高45億2200万ポンド(+13%)、営業利益6億4400万ポンド(+16%、利益率14.2%)、営業キャッシュフロー5億9100万ポンド(+16%)。売上高の内訳:サービス57%、OE 43%。セグメント内訳:戦闘30%(+12%)、輸送31%(+1%)、潜水艦28%(+53%)、海軍7%(+1%)、ヘリコプター4%(-7%)。受注額133億ポンド(受注/売上高比率2.9倍)、受注残高174億ポンド(+89%)。
左側に財務テーブル、中央に売上高の内訳を示す2つのドーナツチャート、右側に受注簿データを示す2つの指標カード
売上高 42億7,100万ポンド(+11%)、営業利益 5億6,000万ポンド(+40%、マージン13.1%)、営業キャッシュフロー 4億5,200万ポンド(-2%)。売上高の内訳:OE 69%、サービス 31%。セグメント別内訳:発電 49%(+25%)、政府機関 26%(+17%)、船舶 10%(-4%)、産業 14%(-20%)、BESS 1%(+52%)。受注高 51億ポンド(book-to-bill 1.2倍)、受注残高 48億ポンド(+17%)。
左側に財務テーブル、中央に売上高の内訳を示す2つのドーナツチャート、右側に受注高指標を示す2つのメトリックカード
営業利益からFCFへのフリーキャッシュフローブリッジ:営業利益 24億6,400万ポンド、純投資 -2億8,200万ポンド、Civil LTSA残高変動 6億9,100万ポンド、運転資本 2億8,000万ポンド、引当金 -1億6,700万ポンド、過剰デリバティブ -1億4,600万ポンド、純利息 -2,900万ポンド、税金 -3億8,100万ポンド、その他 -500万ポンド、結果FCF 24億2,500万ポンド。主な要因:力強い利益成長、純投資の増加、LTSA成長の鈍化、運転資本の解放、オーバーヘッジ/金利コストの削減、税コストの増加。
左側にキャッシュフローの構成要素を示す財務ブリッジテーブル、右側に箇条書きで主な要因の説明
劇的な改善を示す3つの主要なレジリエンス指標:(1)TCC/GM比率は0.88倍(2019年)から0.47倍(2024年)に改善し、クラス最高を達成、(2)純負債は52億ポンド(2020年のピーク)から純現金5億ポンド(2024年)に減少、(3)EFHレジリエンスは約2倍に向上。これは、FCFが損益分岐点に達するまでに、事業がEFHの2倍の減少に耐えられることを意味します。
TCC/GMの推移、経時的な負債/現金ポジション、EFHレジリエンスの向上を示す3つの棒グラフを並べて表示
中期FCF目標は42億~45億ポンドで、24億ポンド(2024年)から18億~21億ポンドの成長を表しています。成長の原動力:営業利益の成長 11億~14億ポンド、Civilの純LTSA残高の成長、焦点を絞った戦略的投資、規律ある運転資本管理、オーバーヘッジコストの排除、キャッシュ税コストの増加による相殺。
左側に2022年から中期までのFCFの推移を示す大きな棒グラフと成長ブリッジの注釈、右側に箇条書きのドライバーリスト
3本柱の資本配分フレームワーク:(1)強固なバランスシート - 2025年の10億ドルの債券償還による総負債の削減、強力なIG格付け、堅牢な流動性。(2)定期的かつ成長する配当 - 2024年度の配当は30%の配当性向で再開、目標配当性向は30~40%、配当は収益とともに成長。(3)さらなる投資と株主への分配 - 2025年に10億ポンドの自社株買い、規律ある戦略的投資、追加分配のオプション。
3つの柱を示す3つの水平バー(青、ティール、紫のグラデーション背景)と、それぞれの詳細な箇条書き
CEOの締めくくりの言葉のためのセクション区切り。テクノロジー/エンジニアリングの画像と大きな「03」の数字が特徴です。
技術的な画像を使用した全面背景、左側に大きなアウトラインの「03」、白いテキストでCEOの名前と役職、下部にグラデーションバーパターン
3つのセクションにわたる実績とガイダンスの統合された概要:(1)2022-2024年の改善 - 営業利益+18億ポンドから25億ポンド、マージン+8.7ptsから13.8%、FCF +19億ポンドから24億ポンド、ROCE +8.9ptsから13.8%。(2)2025年の見通し - 継続的な進捗、2024年の配当金6.0p、10億ポンドの自社株買いを発表。(3)2028年中期目標のアップグレード - 営業利益36億~39億ポンド、マージン15~17%、FCF 42億~45億ポンド、ROCE 18~21%。
3つのセクションとそれに付随する画像(エンジン製造、戦闘機、ヨット)、各セクションの下に色分けされたボックスでメトリックの概要
5つの分野にわたる中期以降の拡大を示す、長期的な成長フレームワークの図解:Civil Aerospace(市場シェアの拡大、契約上の利点、time-on-wingの改善)、Defence(AUKUS、GCAP、B-52、MQ-25、FLRAAの獲得、持続的な需要、予算の増加)、Power Systems(差別化された製品、低炭素ソリューション、次世代エンジン)、SMR(原子力能力の活用)、New Business(次世代プラットフォーム向けのUltraFan、原子力マイクロリアクター)。
中期から長期への拡大を示す様式化された成長曲線グラフィック(左)、色分けされたセクションによる詳細な箇条書きの内訳(右)
3つの側面におけるSMRの価値提案:(1)差別化された製品 - 470 MWeの容量、80%以上の工場生産、非常に競争力のあるLCoE、継続的なネットゼロ電力。(2)独自のビジネスモデル - 2桁のROCE、即時のキャッシュ創出、チェコ共和国で選定、英国とスウェーデンで絞り込み、規制当局の承認で18か月先行。(3)リスク管理 - 大規模な原子力よりもリスクが低い、クラス最高のパートナー、契約上のリスク軽減。図解された単一ユニットのキャッシュプロファイルは、4年間の建設期間全体にわたるキャッシュ創出を示しています。
価値提案を示す左側の3つの色付きセクション(青、ティール、紫)、累積パフォーマンスを示す右側の図解された利益/キャッシュカーブチャート
戦略的イニシアチブがRolls-Royceの提案をどのように実現するかを示す3部構成の変革の概要:(1)高性能で競争力があり、回復力のあるビジネス、(2)持続可能なキャッシュフローの成長、(3)強固なバランスシートと株主還元の増加。箇条書きには、2024年の好調な業績、CMD目標の早期達成、2028年のガイダンスのアップグレード、バランスシートの強化、配当の復活、10億ポンドの自社株買い、および特徴的なパフォーマンス文化などの実績が詳細に記載されています。
灰色のボックスに変革の成果を示す左側のパネル、積み重ねられたグラデーションバー(青、ティール、紫)に3つの番号付き戦略的柱を示す右側
質疑応答セッションのセクション区切りスライド。背景に航空機の画像と大きな「Q&A」の文字が特徴です。
飛行中の複数の航空機を使用した全面背景、左側に大きな「Q&A」テキスト、下部にグラデーションバーパターン
プロプライエタリ通知とグラデーションバーパターンを備えた、ソリッドブルーの背景に中央に配置されたRolls-Royceのロゴを特徴とする最終スライド。
ロイヤルブルーの背景に中央に配置されたRolls-Royceのモノグラムロゴ、下に中央に配置された機密保持通知、下部にグラデーションバー
このスライドと基礎となるプレゼンテーションコンテンツに関する一般的な質問。
Rolls-Royceは、2022年から2024年にかけて目覚ましい変革を遂げました。営業利益は0.65億ポンドから25億ポンドに増加(約4倍増)、営業利益率は5.1%から13.8%に拡大(+8.7パーセントポイント)、フリーキャッシュフローは0.5億ポンドから24億ポンドに増加(約5倍)、投下資本利益率は4.9%から13.8%に改善しました。また、バランスシートも20億ポンドの純負債から5億ポンドの純現金ポジションに転換しました。これらの改善は、契約再交渉、業務効率、および規律ある資本管理にわたる戦略的イニシアチブによって推進されました。
Rolls-Royceは、CMD中期目標を当初の2027年の計画より2年前倒しで達成しています。営業利益とフリーキャッシュフローの両方で27〜29億ポンドの2025年のガイダンスは、25〜28億ポンドの営業利益と28〜31億ポンドのフリーキャッシュフローという当初のCMD中期目標を満たしています。この加速された実績により、同社は2028年中期目標を36〜39億ポンドの営業利益(15〜17%の利益率)、42〜45億ポンドのフリーキャッシュフロー、および18〜21%の投下資本利益率にアップグレードしました。これは、当初のCMD目標からの大幅な増加を表しています。
Rolls-Royceは、3つの柱からなる資本フレームワークを確立しました。(1)強固なバランスシート - 投資適格級の信用格付けを維持し、現金から10億ドルの2025年債を返済することを含む総負債を削減し、堅牢な流動性を確保します。(2)定期的かつ成長する配当 - 2024年の配当を1株あたり6.0ペンス(30%の配当性向)で再開し、税引き後利益の30〜40%の目標配当範囲を設定し、収益とともに成長します。(3)戦略的投資と株主分配 - 2025年に10億ポンドの自社株買いを完了し、戦略に沿った規律ある価値創造投資を行い、追加の株主分配のオプションがあります。このバランスの取れたアプローチは、持続可能なキャッシュフローの生成を優先しながら、株主に資本を還元します。
3つの部門すべてが2024年に好調な実績を上げました。民間航空は、大型エンジンアフターマーケット利益の増加とOEおよびサービス全体でのビジネス航空の成長により、24%の収益成長と79%の営業利益成長を達成し、15億ポンド(16.6%の利益率)となりました。防衛は、潜水艦の成長に牽引され、133億ポンドの強力な受注(2.9倍の受注残比率)により、13%の収益成長と16%の利益成長を達成し、6.44億ポンド(14.2%の利益率)となりました。パワーシステムズは、データセンターおよび政府セグメント向けの発電と、BESSの収益性向上により、11%の収益成長と40%の利益成長を達成し、5.6億ポンド(13.1%の利益率)となりました。各部門には明確な中期利益率目標があります。2028年までに民間航空は18〜20%、防衛は14〜16%、パワーシステムズは14〜16%です。
Rolls-Royceは大幅な効率改善を実現し、CMD目標を2年前倒しで達成しました。(1)間接営業費用削減額は2024年に3.5億ポンドを超えました(2025年には5億ポンド以上を目標)。(2)第三者調達削減額は2024年に5.5億ポンドを超えました(2025年までに累積10億ポンド以上を目標)。(3)TCC/GM比率は2019年の0.88倍から2024年には0.47倍に劇的に改善し、クラス最高の水準に達しました。これらのイニシアチブには、ゼロベース予算の展開、グループビジネスサービスの効率化、サプライチェーンの最適化、および間接費の削減が含まれていました。再交渉による累積契約キャッシュ改善は、2022年の-30%から2035年までに100%に向かって進んでおり、契約およびLTSAの利益率はすべての生産中のエンジンで改善しています。
Rolls-Royce SMRは、3つの主要な差別化要因を備えた、長期的な価値創造の重要な機会を表しています。(1)製品の卓越性 - 市場で最大の470 MWeのSMRであり、非常に競争力のある均等化発電原価、80%以上の工場で製造されたモジュール設計により、継続的で低コストのネットゼロ電力を提供します。(2)独自のビジネスモデル - 最初の注文から即座にキャッシュを生成し、チェコ共和国で既に選択され、英国とスウェーデンで選考されており、規制当局の承認は競合他社より約18か月先行しています。(3)管理されたリスク - 大規模な原子力よりも技術的および実行リスクが低く、ČEZを含むクラス最高の戦略的パートナー、および契約上のリスク軽減策があります。ビジネスモデルは、4年間の建設段階全体で利益とキャッシュを生成し、最初の注文からキャッシュを生み出します。
Rolls-Royceは、5つの戦略分野にわたって大きな長期的な成長の勢いを持っています。(1)民間航空 - 広胴型およびビジネス航空の市場シェアの拡大、契約再交渉からの完全な利益、利益率の高い契約の拡大、および翼上時間の改善の加速。(2)防衛 - AUKUS、GCAP、B-52、MQ-25、およびFLRAAを含む主要な契約獲得、成熟したプログラムに対する持続的な需要、および世界的な防衛予算の増加に支えられた長期的な成長。(3)パワーシステムズ - 低炭素ソリューションやBESSを含む成長市場における差別化された製品、および2028年に発売される次世代エンジン。(4)SMR - 成長市場における独自の原子力能力の活用。(5)新規事業 - UltraFanは次世代のナローボディおよびワイドボディプラットフォームに独自の地位を確立しており、防衛、宇宙、および商業用途向けの原子力マイクロリアクター。これらの機会は、中期ガイダンスを超える実質的な成長を促進すると予想されます。
Rolls-Royceは、3つの主要な側面で財務の回復力を劇的に改善しました。(1)資本効率 - TCC/GM比率は2019年の0.88倍から2024年には0.47倍に改善し、クラス最高のパフォーマンスを達成し、ビジネスの資本集約度を低下させました。(2)バランスシートの強化 - 2020年のピーク時の52億ポンドの純負債から2024年には5億ポンドの純現金に転換し、現金から10億ドルの2025年債を返済することにより総負債をさらに削減する計画であり、強力な投資適格級の信用格付けと堅牢な流動性を維持しています。(3)収益の変動保護 - EFH(Engine Flying Hours)の回復力を約2倍に改善しました。これは、ビジネスがフリーキャッシュフローが損益分岐点に達する前に、大型エンジンのEFHの2倍の減少に耐えることができるようになったことを意味します。この回復力により、同社は困難な市場環境下でも事業を維持し、成長に投資し、株主に資本を還元することができます。

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
プロフェッショナルなデザインを参照し、スタイルを選択し、完璧なテキストレンダリングでスライドを生成。Nano Banana搭載—今すぐプレゼンテーションの作成を始めましょう。
© 2026 2slides。全著作権所有。


