
Bagian dari Contoh presentasi investor · Contoh presentasi investor India
Presentasi Hasil Kinerja Tata Motors Passenger Vehicles Q2 FY27 — dek investor 45 halaman dari Tata Motors Passenger Vehicles Ltd (NSE: TMPV, BSE: 500570; sebelumnya Tata Motors Ltd) untuk kuartal yang berakhir pada 30 September 2026, mencakup hasil konsolidasi, Jaguar Land Rover (JLR), dan bisnis kendaraan penumpang serta kendaraan listrik di India, ditambah lampiran keuangan terperinci.
Menggunakan sampul presentasi ini sebagai referensi gaya untuk slide yang dibuat dari konten Anda sendiri. Atau pilih halaman mana pun di bawah untuk memakai tata letaknya sebagai referensi.
Navigasi Cepat
Tag
Bagikan slide
Presentasi Hasil Kinerja Tata Motors Passenger Vehicles Q2 FY27 — dek investor 45 halaman dari Tata Motors Passenger Vehicles Ltd (NSE: TMPV, BSE: 500570; sebelumnya Tata Motors Ltd) untuk kuartal yang berakhir pada 30 September 2026, mencakup hasil konsolidasi, Jaguar Land Rover (JLR), dan bisnis kendaraan penumpang serta kendaraan listrik di India, ditambah lampiran keuangan terperinci.
Tampilan detail setiap halaman slide, termasuk tata letak, konten utama dan elemen visual.
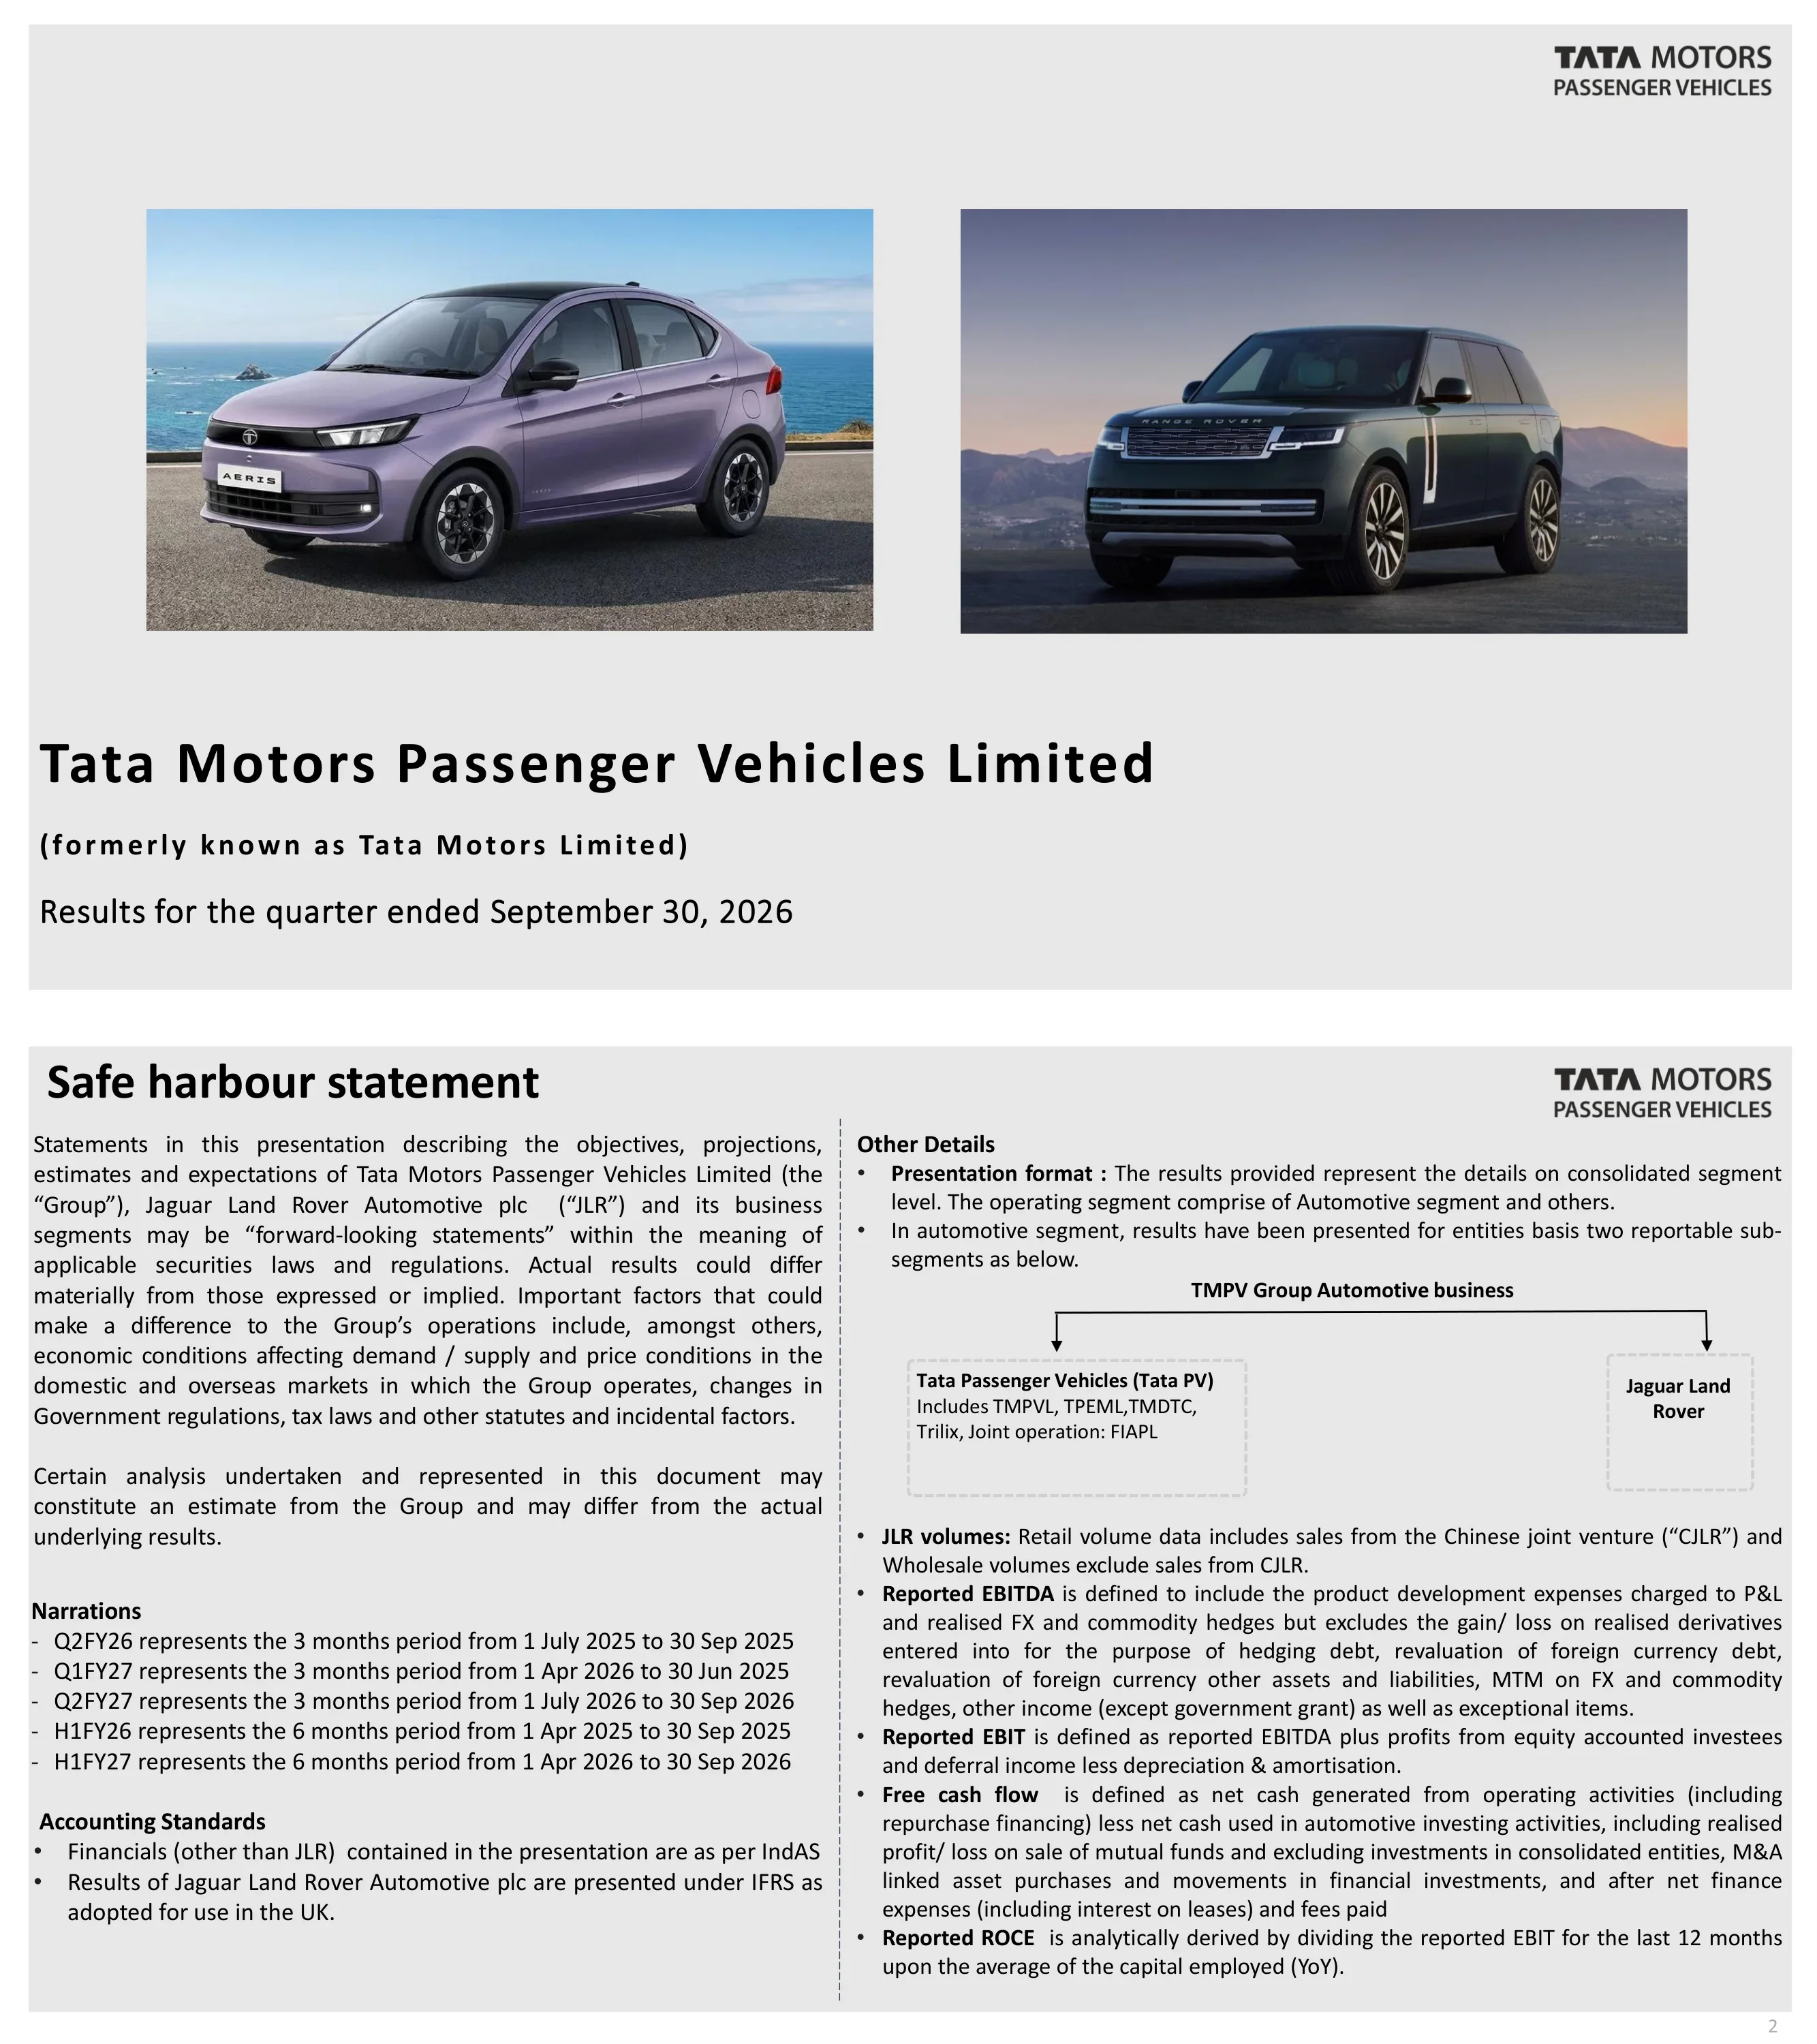
Slide sampul untuk Tata Motors Passenger Vehicles Limited (sebelumnya dikenal sebagai Tata Motors Limited), berjudul 'Hasil untuk kuartal yang berakhir pada 30 September 2026'.
Slide abu-abu muda dengan dua foto berdampingan di atas blok judul rata kiri, logo di kanan atas.
Pernyataan sanggahan (disclaimer) untuk Grup (Tata Motors Passenger Vehicles Limited) dan Jaguar Land Rover Automotive plc, ditambah narasi yang mendefinisikan periode Q2FY26, Q1FY27, Q2FY27, H1FY26, dan H1FY27. Menyatakan bahwa laporan keuangan selain JLR mengikuti IndAS sementara JLR disajikan berdasarkan IFRS yang diadopsi di Inggris, serta mendefinisikan EBITDA, EBIT, arus kas bebas (free cash flow), dan ROCE yang dilaporkan.
Slide teks dua kolom dengan pembatas garis putus-putus; kolom kiri berisi sanggahan, narasi, dan standar akuntansi; kolom kanan berisi definisi dan diagram entitas kecil.
Sorotan: meluncurkan TATA.CARS sebagai identitas merek global baru yang berhadapan dengan konsumen, meluncurkan sedan kompak Aeris di India, dan mencatatkan rekor penjualan 75,4 ribu kendaraan pada Okt'26. Tiga kendaraan listrik mewah baru diluncurkan di Q2: Range Rover Electric, Range Rover Sport Electric, dan Jaguar Type 01.
Grid enam gambar dalam dua baris berisi tiga gambar dengan keterangan di bawah setiap gambar dan sub-judul terpusat untuk baris bawah.
Konsolidasi Q2 FY27 (IndAS, ₹ ribu crore): pendapatan 96,9 vs 72,3 di Q2 FY26 (naik 34,0% YoY), margin EBITDA 6,2%, EBIT 1,1%, PBT sebelum pos luar biasa 0,4, dan utang bersih 50,8. Pendapatan H1 adalah 192,7 vs 160,0 (naik 20,4%), EBITDA H1 6,8%, PBT(bei) H1 2,0, dan penjualan grosir 545,6 ribu unit vs 422,7 ribu.
Grid KPI delapan panel: baris atas Q2, baris bawah H1, empat kolom (Pendapatan, % EBIT, PBT(bei), FCF/utang bersih), masing-masing dengan grafik batang kecil dan spanduk delta YoY.
Jembatan pendapatan dari 72,3 ke 96,9 (₹ ribu crore): volume dan bauran 17,5 (24,2%), harga 0,3 (0,5%), translasi 5,5 (7,5%), lainnya 1,3 (1,8%), peningkatan 34,0%. PBT(bei) bergerak dari (5.462) ke 403 (₹ crore) dengan kontribusi JLR 5.835, PV (131), dan Lainnya 161. Utang bersih adalah 50,8 (utang eksternal 41,5, sewa 9,3), dibagi per entitas sebagai PV (7,9), JLR 53,0, TML Holdings 6,0, dan Lainnya (0,3). Subjudul menyebutkan utang bersih kemungkinan akan mencapai puncaknya pada FY27.
Empat panel garis putus-putus: waterfall pendapatan, waterfall PBT, grafik utang bersih bertumpuk, dan tabel utang bersih entitas.
Pembuka bagian untuk Jaguar Land Rover Automotive PLC, hasil untuk kuartal yang berakhir pada 30 September 2026, dipresentasikan oleh Richard Molyneux, Chief Financial Officer.
Foto hero besar terpusat di atas baris judul; nama dan jabatan presenter rata kanan, logo JLR di kanan atas.
JLR Q2 FY27 (IFRS, £ juta): pendapatan 5.894 vs 4.900 (naik 20,3% YoY), margin EBIT yang disesuaikan 1,1% vs (8,6)%, PBT(bei) 6 vs (485), PAT (451), arus kas bebas (540) vs (791), penjualan grosir 82,5 ribu unit, ROCE 4,2. Pendapatan YTD adalah 11.867 vs 11.504 (naik 3,2%), EBIT yang disesuaikan 2,0%, PBT(bei) 115, dan utang bersih (1.538).
Grid delapan panel yang sama dengan slide KPI grup: baris Q2 di atas baris YTD, empat kolom metrik dengan grafik batang dan spanduk delta.
Penjualan grosir Q2 adalah 82,5 ribu (naik 24,7% YoY, naik 4,0% QoQ) dan ritel 79,0 ribu (turun 7,5% YoY, turun 1,1% QoQ); pendapatan £5,9 miliar. Margin EBIT yang disesuaikan adalah 1,1% (2,0% untuk H1); PBT(bei) £6 juta untuk Q2 dan £115 juta untuk H1. Arus kas bebas negatif £540 juta; kas £1,8 miliar dan total likuiditas £6,0 miliar termasuk RCF yang belum ditarik £1,7 miliar, fasilitas UKEF yang belum ditarik £1,5 miliar, dan pinjaman berjangka sindikasi baru senilai £1,0 miliar yang ditandatangani pada 29 September 2026.
Kolom teks kiri dalam tiga blok berkepala (Volume & Pendapatan, Profitabilitas, Arus Kas) dengan foto tinggi di sebelah kanan.
Penjualan grosir JLR per merek (dalam ribuan), Q2 FY26 / Q1 FY27 / Q2 FY27: Range Rover 38,8 / 44,7 / 45,1, Defender 21,3 / 29,2 / 30,0, Discovery 4,6 / 4,6 / 6,7, Jaguar 1,5 / 0,8 / 0,8, total 66,2 / 79,3 / 82,5. Total YTD adalah 161,8 vs 153,5. Bauran powertrain ritel di Q2 FY27 adalah 15% BEV dan PHEV, 72% MHEV, dan 13% ICE.
Empat grafik kolom merek ditambah satu kolom total dan satu kolom bauran powertrain bertumpuk, dengan Q2 di baris atas dan YTD di bawahnya.
Penjualan grosir JLR per wilayah (dalam ribuan), Q2 FY26 / Q1 FY27 / Q2 FY27: Amerika Utara 17,9 / 27,2 / 27,1, Inggris 12,3 / 16,3 / 21,0, Eropa 10,5 / 12,5 / 13,2, Luar Negeri 10,9 / 9,5 / 11,3, China 11,4 / 8,7 / 6,1, MENA 3,2 / 5,1 / 3,7. YTD FY27 vs FY26: Amerika Utara 54,4 vs 45,1, Inggris 37,3 vs 29,6, China 14,8 vs 23,1.
Enam grafik kolom regional secara horizontal, baris Q2 di atas dan baris YTD di bawah, dengan catatan kaki di bagian bawah.
Jembatan PBT(bei) (£juta) dari Q1 FY27 sebesar 109 ke Q2 FY27 sebesar 6: volume dan bauran (77), penetapan harga bersih (33), biaya kontribusi 25, biaya struktural (0), valas dan komoditas (18). Sub-item mencakup volume dan bauran (107) dan lainnya 30, garansi 30, rekayasa bersih (37), FMI dan penjualan 29, derivatif valas yang terealisasi (23). Efek margin adalah (1,9)%, 0,5%, (0,0)% dan (0,3)%.
Bagan waterfall lebar penuh tunggal dengan item baris call-out dan baris margin EBIT di bawah sumbu.
Arus kas JLR H1 FY27 (£juta): PBT(bei) 115, non-kas dan lainnya 943, pajak kas (106), laba kas setelah pajak 952, total investasi produk dan lainnya (1.766), modal kerja dan akrual (724), arus kas bebas (1.538). Arus kas bebas sebelum modal kerja adalah £(814) juta. Baris perbandingan menunjukkan FCF Q1 FY27 (998) dan H1 FY26 (1.549).
Waterfall lebar penuh dengan kotak putus-putus di sekitar blok sebelum modal kerja dan baris perbandingan di bawah bagan.
Investasi H1 FY27 (£juta): rekayasa yang dikapitalisasi 932, biaya rekayasa 379, total rekayasa 1.311, investasi modal 455, total investasi 1.766, dibandingkan dengan 1.692 pada H1 FY26. Subjudul menyatakan target investasi yang direvisi sekitar £3,4 miliar tahun ini, memberikan penghematan sekitar £300 juta terhadap rencana.
Bagan stacked-build tunggal dengan lima kolom dan baris perbandingan H1 FY26 di bawahnya.
Pemisah bagian bertuliskan 'Business Update, Jaguar Land Rover Automotive PLC' di atas foto udara malam hari dari Jaguar Type 01.
Foto berbingkai full-bleed dengan teks judul yang dihamparkan di kiri atas.
Lima kotak berkepala: Tiongkok (persaingan yang meningkat dan pertumbuhan ekspor), Transisi EV (adopsi bervariasi menurut pasar; konflik Timur Tengah yang memengaruhi harga minyak mulai mempercepat transisi BEV), Regulasi (standar emisi dan keselamatan yang meningkat), Ketidakpastian geopolitik (tarif, konflik, aturan asal barang seperti 'Made in Europe') dan Resiliensi (rantai pasok, tumpukan perangkat lunak, gangguan siber).
Barisan lima kotak teks bergaris tepi yang sama dengan header huruf kapital berjarak di atas spanduk foto interior yang lebar.
Pangsa merek lokal di pasar PV Tiongkok naik dari 41% (2021) menjadi 64% (2025) dan 70% pada Q3 2026; ekspor Tiongkok naik dari 5,8 juta menjadi ~9,5 juta pada 2026 (perkiraan 2026). Volume impor dan lokal JLR turun dari 95 ribu pada FY22 menjadi 58 ribu pada FY26 (35 ribu impor, 23 ribu lokal); produksi lokal CJLR dihentikan pada Juni 2026. Penataan ulang JLR di Tiongkok: beralih murni ke impor mewah bernilai tinggi, mengutamakan nilai di atas volume, jaringan dealer dengan ukuran yang tepat, dan komisi khusus untuk pelanggan ultra-high-net-worth.
Empat kuadran: batang bertumpuk pangsa pasar, bagan kolom ekspor, batang bertumpuk volume JLR, dan rencana penataan ulang dalam poin-poin.
Empat area fokus JLR: pertumbuhan pendapatan dua digit (Range Rover, Defender, Discovery, Jaguar), titik impas 300 ribu (Misi Perusahaan: keunggulan peluncuran, ex-works, garansi, efisiensi biaya, didukung oleh keunggulan proses, bertujuan mengembalikan volume titik impas menuju 300 ribu dalam 2 tahun), model bisnis yang tangguh, dan SDM kami.
Grid 2x2 dengan header huruf kapital berjarak dan garis oranye; setiap sel berisi gambar atau diagram.
Subjudul: sekitar 4.300 pesanan yang diambil secara kolektif hingga saat ini, mobil akan mencapai ruang pamer mulai Desember. Kolase kutipan pers untuk Range Rover Electric (misalnya Top Gear 'Range Rover. Better Than Ever') dan Range Rover Sport Electric (misalnya ulasan Autocar, evo, Auto Express, termasuk penyebutan harga £110 ribu).
Dua bagian kolase foto, satu per model, masing-masing dengan hamparan kutipan ulasan dan logo publikasi.
Subjudul: sekitar 370.000 konfigurasi web sejak pengungkapan Jaguar Type 01. Kutipan pers dari carwow, GQ, Autocar India, The Independent, carsguide dan CAR memuji desain dan Jaguar Electric Architecture yang baru.
Mosaik foto tidak beraturan dari gambar Type 01 dengan hamparan kutipan dan logo publikasi.
Lima tuas: pertumbuhan mikro-pasar, optimalisasi portofolio, pasokan yang lancar, kualitas dan layanan, pengalaman pelanggan. Poin bukti: pertumbuhan volume grosir 20% YoY di H1 FY27, peringkat #5 untuk JLR dalam J.D. Power IQS 2026 (naik dari #11 pada 2025), peringkat #1 untuk Defender dalam J.D. Power APEAL 2026 SUV Premium ukuran menengah, dan Jaguar Type 01 ditayangkan perdana di New York. Studio Bespoke pertama di Amerika Utara direncanakan untuk CY27.
Thumbnail di kiri, baris tengah dengan nama tuas tebal dan poin-poin, kolom kanan berisi lima kotak KPI berwarna cokelat muda.
Volume titik impas tunai (K) FY22-FY26: 330, 300, 300, 345, 425, dengan FY27 ditampilkan sebagai perkiraan terhadap garis 300k; alasan kenaikan adalah tarif, penurunan bauran Tiongkok dengan margin lebih tinggi, intensitas persaingan dan produk yang menua, serta apresiasi mata uang dengan kenaikan biaya tetap. Enterprise Missions menargetkan penghematan £1,7 miliar selama dua tahun dibandingkan FY26: pengiriman nilai ex-works £625 juta, pengurangan garansi £625 juta, pengurangan biaya melalui efisiensi £450 juta.
Kiri: grafik batang titik impas dan empat ubin alasan berwarna. Kanan: tiga kolom teks di atas batang bertumpuk untuk manfaat FY27, FY28, dan pipeline.
Pembaruan panduan kinerja JLR FY27 dibandingkan aktual FY26: pendapatan sekitar £25 miliar (FY26 £23 miliar), margin EBIT sekitar 2-3% (0,7%), arus kas bebas sekitar £(1,25) miliar (£(2,2) miliar). Spanduk: menargetkan EBITDA dua digit dan arus kas bebas positif pada FY28.
Tabel panduan tiga baris di kiri, dua foto detail interior di kanan dan bawah, spanduk abu-abu lebar penuh.
Pembuka bagian untuk Tata Passenger Vehicles (mencakup hasil Tata PV, EV India, JO FIAPL, dan bisnis Internasional (PV+EV)), dipresentasikan oleh Shailesh Chandra dan Dhiman Gupta.
Dua foto berdampingan di atas baris judul dengan nama presenter di sebelah kanan; logo Tata.cars di kanan atas.
Bisnis Tata PV India: volume offtake (termasuk IB, rata-rata bulanan dalam ribuan) 67,2 di Q2 FY27 vs 48,2 di Q2 FY26 (+40% YoY) dan 60,8 di Q1 FY27. Pangsa pasar domestik Vahan 14,3% di Q1 dan Q2 FY27 (13,6% di FY26). Bauran powertrain di Q2 FY27: bensin 37%, diesel 12%, CNG 28%, EV 23%; subjudul menyebutkan bauran powertrain alternatif di atas 50%.
Tiga panel setara: kolom volume, kolom pangsa pasar, dan grafik bauran powertrain bertumpuk.
Tata Passenger Electric Vehicles: offtake EV (rata-rata bulanan dalam ribuan) 15,7 di Q2 FY27 vs 8,3 setahun sebelumnya (+90% YoY) dan 11,5 di Q1 FY27. Pangsa pasar EV Vahan 42,8% (39,0% di Q1 FY27, 40,1% di FY26), naik sekitar 380 bps QoQ. Penetrasi EV Tata adalah 24,0% vs 8,0% untuk industri.
Tiga panel: kolom volume EV, kolom pangsa pasar, dan grafik garis penetrasi (Industri vs Tata).
Tata Passenger Vehicles (IndAS, ₹ ribu crore): pendapatan Q2 20,4 vs 13,5 (+51,1% YoY), margin EBITDA 4,0% (turun 180 bps YoY), EBIT -0,3%, PBT(bei) 0,0, penjualan grosir 201,6 ribu unit. Pendapatan H1 38,4 (+57,4%), EBITDA 4,1%, EBIT -0,4%, penjualan grosir 383,9 ribu. Catatan kaki menyebutkan angka-angka tersebut mencakup PLI sebesar ₹125 crore, ₹313 crore, dan ₹516 crore untuk Q2 FY26, Q1 FY27, dan Q2 FY27.
Grid KPI delapan panel, Q2 di atas dan H1 di bawah, empat kolom metrik.
Jembatan PBT(bei) (₹ crore) dari 12 di Q1 FY27 menjadi 25 di Q2 FY27: volume dan bauran 106, PLI 203, penetapan harga 161, biaya variabel (544), biaya tetap 156, D&A (37), bunga/JV/lainnya (32). Pergerakan margin EBITDA: 4,3% ke 4,0% (bauran+PLI 0,2%, penetapan harga 0,8%, biaya variabel -2,7%, biaya tetap 1,8%, JV dan lainnya -0,4%). Ditandai 'hanya untuk tujuan analitis'.
Dua grafik waterfall bertumpuk: jembatan PBT dalam kotak di kanan atas dan pergerakan margin EBITDA di sepanjang bagian bawah.
Bisnis domestik H1 FY27 (IndAS, ₹ crore): R&D yang dikapitalisasi 1.008, R&D yang dibebankan 454, total R&D 1.462, modal dan investasi lainnya 1.668, total pengeluaran investasi 3.130, dibandingkan 3.338 di H1 FY26 (R&D 1.848, modal 1.490). Mencakup TMPVL, TPEML, dan operasi bersama FIAPL.
Satu grafik build-up dengan bingkai putus-putus dengan baris perbandingan di bawahnya.
Bisnis domestik H1 FY27 (₹ crore): PBT(bei) 402, non-tunai dan lainnya 1.605, pajak 248, laba tunai setelah pajak 2.255, pengeluaran investasi (3.130), perubahan modal kerja 2.729, beban keuangan (neto) dan dividen 91, arus kas bebas 1.945. Detail modal kerja: utang usaha dan akseptasi ₹3.716 crore, piutang usaha ₹52 crore, persediaan ₹1.298 crore, lainnya ₹363 crore.
Waterfall lebar penuh dengan kotak sorotan putus-putus dan penjelasan modal kerja.
Sorotan industri PV: 1,4 juta unit di Q2 dengan pertumbuhan 29% YoY, penetrasi CNG dan EV di atas 33% dari penjualan, rekor volume industri EV dengan pertumbuhan 70% YoY, serta kendala pasokan komoditas dan EV sebagai tantangan. Sorotan TMPV: rekor 200 ribu+ unit (+40% YoY), posisi #2 dengan pangsa 14,3%, Punch menjadi model #1 di India pada Q2, penetrasi powertrain ramah lingkungan di atas 50% dan pertumbuhan EV 90% YoY dengan kenaikan pangsa EV 380 bps QoQ.
Slide poin-poin dua kolom (Sorotan Industri PV vs Sorotan TMPV) yang dipisahkan oleh garis vertikal putus-putus.
Empat peluncuran dengan bukti keberhasilan: Sierra dan Sierra.ev (nama baru, 70 ribu unit sejak Jan'26), Punch dan Punch.ev (facelift, SUV #1 sejak peluncuran pada Jan'26; model EV #1 pada Okt '26 dengan 5 ribu+ unit), Tiago dan Tiago.ev (facelift, pertumbuhan volume 35%+ QoQ), dan Aeris (nama baru, 4 ribu unit di bulan pertama).
Empat baris horizontal yang dipisahkan oleh garis putus-putus: gambar kendaraan di kiri, poin-poin di tengah, KPI besar di kanan.
Proyeksi industri: permintaan berkelanjutan di H2 dengan moderasi pertumbuhan pada basis yang tinggi, dan tekanan komoditas kemungkinan tetap merugikan di Q3. Area fokus TMPV: membangun momentum pertumbuhan, memanfaatkan penetrasi EV, meningkatkan skala produksi termasuk kapasitas EV pemasok, dan memperkuat profitabilitas melalui penetapan harga yang terkalibrasi, pengurangan biaya, dan percepatan akrual PLI.
Kolom teks kiri dengan dua tajuk bergaris bawah; dua foto kendaraan bertumpuk di sebelah kanan.
Proyeksi: volatilitas geopolitik, tren permintaan barang mewah, laju adopsi EV, dan biaya komoditas tetap menjadi hal utama yang dipantau; kedua bisnis tetap kuat secara fundamental. Prioritas utama untuk JLR (peluncuran EV, Amerika Utara, misi perusahaan), bisnis Domestik (skala produksi, kepemimpinan EV, mitigasi komoditas) dan Konsolidasi (strategi terdiferensiasi, kemitraan strategis, sinergi Tata Group).
Poin-poin proyeksi di bagian atas, diikuti tabel tiga kolom (JLR, Bisnis Domestik, Konsolidasi).
Slide penutup yang mengundang pertanyaan di kotak teks Tanya Jawab dengan nama dan organisasi; bertuliskan 'Sesi Tanya Jawab' dan 'Terima kasih'.
Tata letak dua foto yang sama dengan sampul dengan tajuk besar dan teks instruksi di bawahnya.
Pembagi lampiran: 'Tata Motors Passenger Vehicles Group : Detail tambahan, Hasil untuk periode yang berakhir pada 30 September 2026'.
Slide abu-abu yang sebagian besar kosong dengan judul dan subjudul rata kiri di tengah.
Laba Rugi konsolidasi per segmen (₹ crore, IndAS), Q2 FY27: pendapatan dari operasi JLR 75.420, Tata PV 20.423, Lainnya 1.077, konsolidasi 96.920. EBITDA 5.995 (JLR 5.047, PV 822), EBIT 1.061, PBT(bei) 403 (JLR 57, PV 26, Lainnya 320). Margin EBITDA 6,2% dan margin EBIT 1,1% konsolidasi; EBITDA Tata PV 4,0% dan EBIT -0,3%.
Tabel keuangan lebar dengan empat kolom nilai dan baris subtotal yang disorot warna navy, catatan kaki pada Lainnya.
Laba Rugi segmen Q2 FY26 tahun sebelumnya (₹ crore): pendapatan konsolidasi 72.349 (JLR 57.877, PV 13.529, Lainnya 943), EBITDA (71), EBIT (4.897), PBT(bei) (5.462). Margin EBITDA (0,1)% dan margin EBIT (6,8)% konsolidasi; EBITDA Tata PV 5,8%.
Format tabel yang sama dengan halaman 35 untuk perbandingan.
Laba Rugi segmen H1 FY27 (₹ crore): pendapatan konsolidasi 192.719 (JLR 152.125, PV 38.353, Lainnya 2.241), EBITDA 13.123, EBIT 3.333, PBT(bei) 2.009. Margin EBITDA 6,80% dan margin EBIT 1,70% konsolidasi; JLR 7,40% dan 2,00%; Tata PV 4,10% dan -0,40%.
Format tabel yang sama, dengan angka negatif ditunjukkan dengan tanda minus.
Laba Rugi segmen H1 FY26 (₹ crore): pendapatan konsolidasi 160.025 (JLR 133.829, PV 24.406, Lainnya 1.790), EBITDA 7.546, EBIT (2.017), PBT(bei) (1.512). Margin EBITDA 4,7% dan margin EBIT -1,3% konsolidasi.
Format tabel yang sama dengan halaman 36 hingga 38.
Laporan laba rugi JLR (IFRS, £juta) untuk Q2 FY26, Q1 FY27, Q2 FY27, FY26 YTD, FY27 YTD dengan YoY dan QoQ. Q2 FY27: pendapatan 5.894, EBIT yang disesuaikan 67, laba sebelum pajak dan pos luar biasa 6, pos luar biasa (530), laba sebelum pajak (524), pajak penghasilan 73, laba setelah pajak (451). Pendapatan YTD FY27 11.867 dan EBIT yang disesuaikan 234.
Tabel multi-kolom dengan baris yang disorot warna navy untuk pendapatan, EBIT yang disesuaikan, PBT dan PAT.
JV Tiongkok (IFRS, £juta): volume ritel Q2 FY27 1,9rb unit (7,4rb di Q2 FY26), grosir 1,0rb, pendapatan 153 (221), laba sebelum pajak (38), laba setelah pajak (29), margin EBITDA (7)% dan margin EBIT (25)%. Pendapatan YTD FY27 322 dan PBT (43).
Tabel bergaris dengan baris navy dan terang bergantian serta kolom YoY/QoQ.
Ritel JLR berdasarkan merek (dalam ribuan), Q2 FY26 / Q1 FY27 / Q2 FY27: Range Rover 47,2 / 46,8 / 43,4, Defender 25,4 / 26,7 / 29,5, Discovery 5,9 / 5,0 / 5,4, Jaguar 6,9 / 1,4 / 0,8, total 85,4 / 79,9 / 79,0. Total YTD 158,9 vs 179,8. Bauran powertrain sama dengan slide grosir (15% BEV dan PHEV, 72% MHEV, 13% ICE di Q2 FY27). Catatan kaki mencatat penyajian kembali FY26 setelah insiden siber.
Tata letak grafik yang sama dengan halaman 9, tetapi untuk ritel.
Ritel JLR berdasarkan wilayah (dalam ribuan), Q2 FY26 / Q1 FY27 / Q2 FY27: Amerika Utara 22,9 / 24,4 / 24,8, Inggris 14,2 / 15,7 / 18,5, Eropa 13,9 / 14,2 / 12,7, Luar Negeri 11,1 / 9,1 / 10,5, Tiongkok 18,0 / 13,1 / 7,2, MENA 5,3 / 3,4 / 5,3. YTD FY27 Tiongkok 20,2 vs 35,2 di FY26.
Enam grafik batang regional, baris Q2 di atas baris YTD.
Jembatan FX dan komoditas JLR (£juta): pertukaran operasional 26, lindung nilai FX yang terealisasi (78), dampak FX pada EBIT (53), revaluasi FX dari utang bersih dan lindung nilai utang 19, revaluasi FX lainnya 29, dampak FX pada PBT (5), lindung nilai komoditas yang belum terealisasi (18), total dampak FX dan komoditas pada PBT (22). Cadangan lindung nilai 192 di Q2 FY27 (1.026 di Q2 FY26); total lindung nilai 21.332. Kurs: GBP:USD 1,327, GBP:EUR 1,169, GBP:CNY 8,898.
Grafik waterfall di bagian atas, dengan tabel lindung nilai (hedge) di kiri bawah dan tabel nilai tukar valas di kanan bawah.
JLR (IFRS, £m): total likuiditas £6.002 juta (kas 1.842, fasilitas pinjaman yang belum ditarik 1.000, UKEF yang belum ditarik 1.500, RCF yang belum ditarik 1.660) dan total utang £6.035 juta, dengan batang jatuh tempo dari CY26 hingga CY32; £500m ditarik pada 15 Oktober dan £500m lainnya pada 28 Oktober 2026. TML Holdings: likuiditas 139, total utang 621. Bisnis domestik TMPVL (₹ crore): likuiditas 10.963 dan total utang 3.110. Catatan kaki mengenai fasilitas tidak sepenuhnya terbaca pada resolusi ini.
Panel garis putus-putus di kiri dengan grafik jatuh tempo JLR; panel kanan terbagi menjadi grafik TML Holdings (£m) dan Bisnis Domestik TMPVL (₹ crore).
Pertanyaan umum tentang slide ini dan konten presentasi yang mendasarinya.
Presentasi ini mencakup kuartal yang berakhir pada 30 September 2026, dan juga menampilkan H1 FY27 (enam bulan hingga 30 September 2026). Tahun fiskal India berlangsung dari April hingga Maret, sehingga Q2 FY27 berarti Juli hingga September 2026; narasi dalam dek ini mendefinisikan Q2FY27 sebagai 1 Juli 2026 hingga 30 Sep 2026 dan H1FY27 sebagai 1 April 2026 hingga 30 Sep 2026.
Pendapatan konsolidasi Q2 FY27 adalah ₹96,9 ribu Cr (Rupee India, ribu crore), naik 34,0% YoY, dengan margin EBITDA 6,2%, margin EBIT 1,1%, PBT sebelum item luar biasa sebesar ₹0,4 ribu crore, dan utang bersih ₹50,8 ribu crore. JLR (Jaguar Land Rover) melaporkan pendapatan sebesar £5,9 miliar (Poundsterling Inggris), margin EBIT yang disesuaikan 1,1%, dan Tata Passenger Vehicles mencatatkan pendapatan ₹20,4 ribu crore dengan margin EBITDA 4,0%.
Dokumen ini diajukan ke BSE dan NSE sebagai pengumuman Presentasi Investor oleh Tata Motors Passenger Vehicles Ltd (NSE: TMPV, BSE: 500570). Surat pengantar bursa telah dihapus dari versi 45 halaman ini.
Dek ini mencakup grup (safe harbour, sorotan utama, hasil konsolidasi, dan utang bersih pada halaman 1-5), Jaguar Land Rover (halaman 6-22: kinerja, merek, wilayah, bridge, arus kas, investasi, lingkungan eksternal, area fokus, peluncuran produk, Amerika Utara, titik impas, dan proyeksi), Tata Passenger and Electric Vehicles di India (halaman 23-34), serta tabel lampiran (halaman 35-45).
Dek ini terdiri dari 45 halaman. Lampiran berisi tabel Laba Rugi segmen untuk Q2 dan H1 FY27 serta FY26 (dalam ₹ crore, IndAS), laporan laba rugi JLR, kinerja JV Tiongkok, volume ritel JLR berdasarkan merek dan wilayah, bridge valas dan lindung nilai (hedging), serta profil utang.
Halaman proyeksi menunjukkan panduan kinerja FY27 yang diperbarui dengan pendapatan sekitar £25 miliar, margin EBIT sekitar 2-3%, dan arus kas bebas sekitar £(1,25) miliar, dibandingkan dengan realisasi FY26 sebesar £23 miliar, 0,7%, dan £(2,2) miliar. JLR menargetkan EBITDA dua digit dan arus kas bebas positif pada FY28.
Pengambilan (offtake) EV Tata rata-rata 15,7 ribu unit per bulan pada Q2 FY27 (+90% YoY), pangsa pasar EV Vahan adalah 42,8%, dan penetrasi EV Tata mencapai 24,0% dibandingkan 8,0% untuk industri. EV menyumbang 23% dari bauran powertrain Tata PV.
Ya. Tata letak halaman demi halaman, termasuk dasbor KPI, waterfall bridge, grafik regional, dan tabel lampiran, menjadikannya referensi struktural yang berguna untuk menyusun dek laporan keuangan atau investor Anda sendiri. Konten ini milik perusahaan dan harus digunakan sebagai referensi desain dan struktur, bukan diterbitkan ulang sebagai milik Anda.

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
Referensikan desain profesional, pilih gaya Anda, dan hasilkan slide dengan rendering teks sempurna. Didukung oleh Nano Banana—mulai buat presentasi Anda sekarang.
Agen AI Anda untuk slide. Hemat waktu, bersinar lebih cepat dengan pembuatan presentasi yang cerdas.


© 2026 2slides. Hak cipta dilindungi.