
Bagian dari Contoh presentasi investor · Contoh presentasi investor Jepang
Presentasi Hasil Kinerja Marui Group H1 FY2026: deck 102 halaman berbahasa Jepang (paparan bergaya 決算説明会資料 berjudul '2027年3月期 第2四半期決算説明と今後の方向性') dari Marui Group Co., Ltd. (丸井グループ), awalnya diterbitkan di TDnet (pengungkapan tepat waktu Bursa Efek Tokyo) pada 10 November 2026. FY2026 di sini berarti tahun fiskal yang berakhir Maret 2027, dan H1 adalah April hingga September 2026. Laporan ini mencatat rekor hasil H1 dengan volume transaksi bruto naik 9% menjadi ¥2.846,6 miliar (2 triliun 846,6 miliar yen), laba operasional naik 17% menjadi ¥30,8 miliar (30,8 miliar yen), laba biasa ¥25,4 miliar, dan laba bersih ¥16,8 miliar, kemudian menetapkan strategi untuk menghadapi dunia dengan suku bunga.
Menggunakan sampul presentasi ini sebagai referensi gaya untuk slide yang dibuat dari konten Anda sendiri. Atau pilih halaman mana pun di bawah untuk memakai tata letaknya sebagai referensi.
Navigasi Cepat
Tag
Bagikan slide
Presentasi Hasil Kinerja Marui Group H1 FY2026: deck 102 halaman berbahasa Jepang (paparan bergaya 決算説明会資料 berjudul '2027年3月期 第2四半期決算説明と今後の方向性') dari Marui Group Co., Ltd. (丸井グループ), awalnya diterbitkan di TDnet (pengungkapan tepat waktu Bursa Efek Tokyo) pada 10 November 2026. FY2026 di sini berarti tahun fiskal yang berakhir Maret 2027, dan H1 adalah April hingga September 2026. Laporan ini mencatat rekor hasil H1 dengan volume transaksi bruto naik 9% menjadi ¥2.846,6 miliar (2 triliun 846,6 miliar yen), laba operasional naik 17% menjadi ¥30,8 miliar (30,8 miliar yen), laba biasa ¥25,4 miliar, dan laba bersih ¥16,8 miliar, kemudian menetapkan strategi untuk menghadapi dunia dengan suku bunga.
Tampilan detail setiap halaman slide, termasuk tata letak, konten utama dan elemen visual.
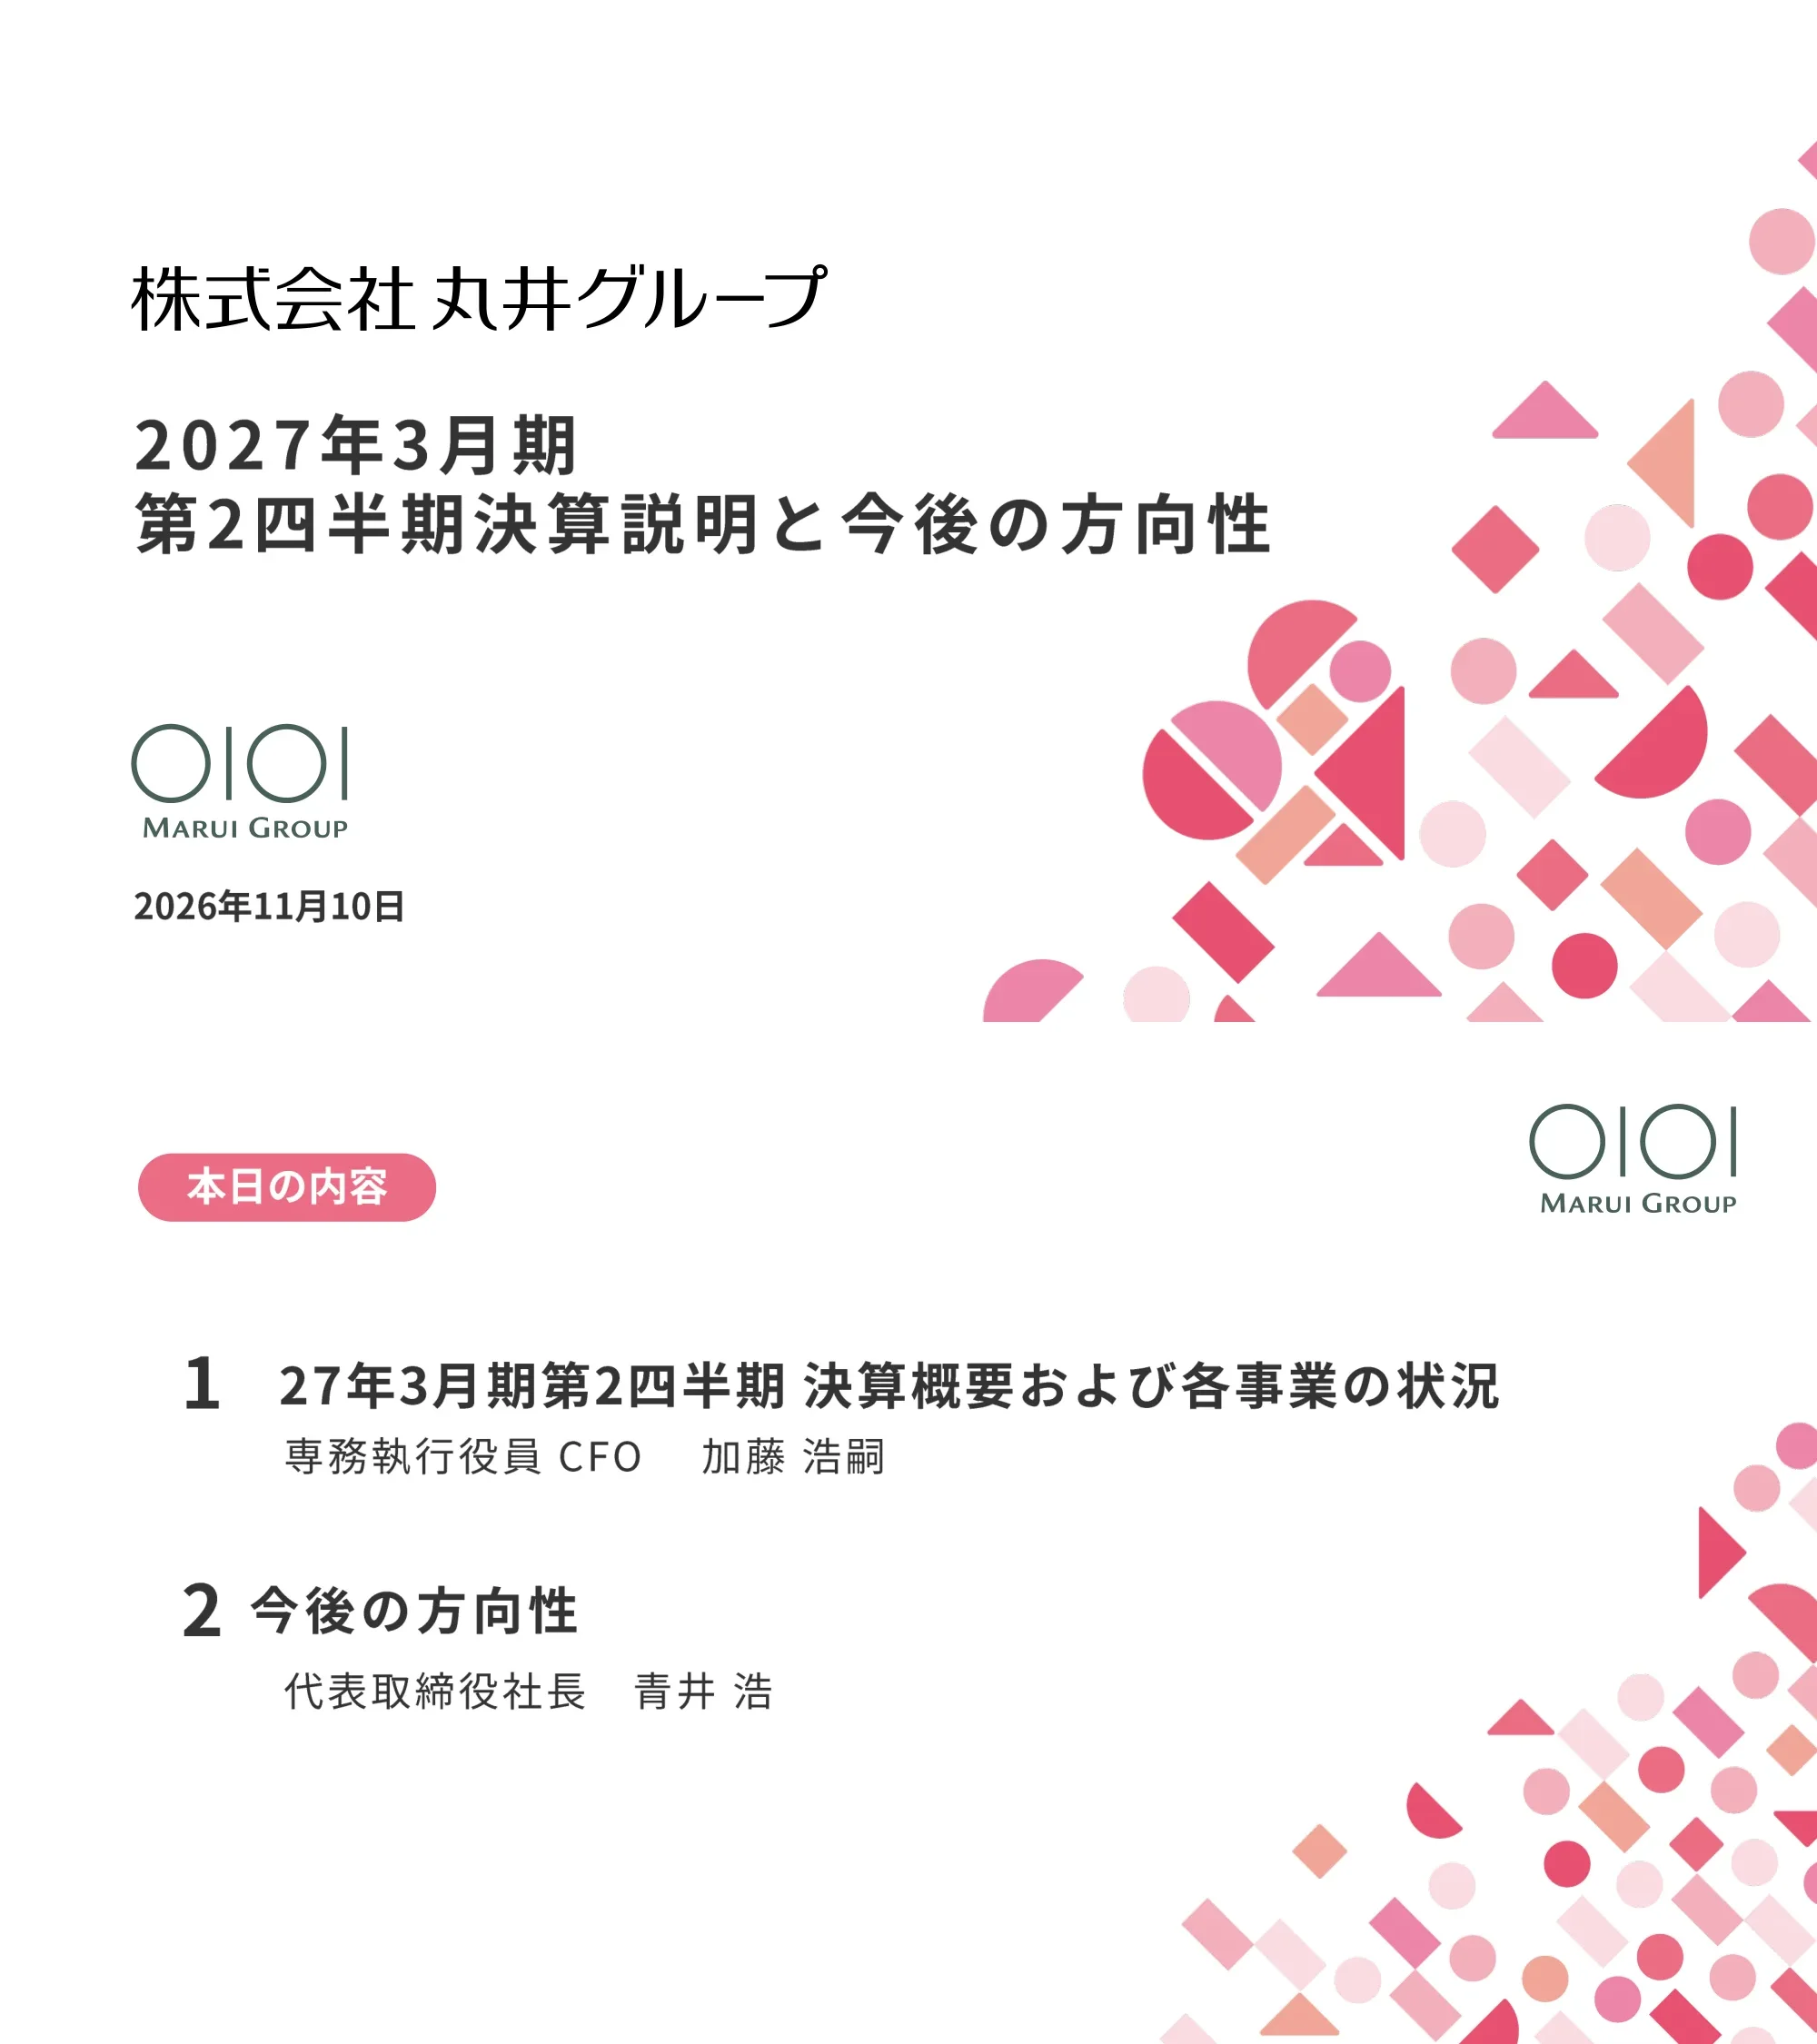
Sampul presentasi Marui Group Co., Ltd. (丸井グループ) berjudul 'Penjelasan Hasil Keuangan Q2 FY2027/3 dan Arah Masa Depan', bertanggal 10 November 2026.
Nama perusahaan, judul deck, dan tanggal rata kiri di atas latar belakang putih, dengan grafis mosaik geometris pink di kanan bawah.
Dua item agenda: (1) Tinjauan hasil Q2 FY2027/3 dan status bisnis, dipresentasikan oleh CFO Hirotsugu Kato (加藤 浩嗣); (2) Arah masa depan, dipresentasikan oleh Presiden dan CEO Hiroshi Aoi (青井 浩).
Daftar dua item bernomor dengan jabatan presenter di bawah setiap item, label pil pink 'Today's contents' di kiri atas, logo di kanan atas, dan mosaik di kanan bawah.
Pembagi bagian bernomor 1: 'Tinjauan hasil Q2 FY2027/3 dan status bisnis', presenter CFO Hirotsugu Kato.
Angka besar dan judul bagian di kiri atas, grafis mosaik di kanan, teks minimal.
Mencantumkan topik-topik bagian 1: konsolidasi, ritel, fintech, neraca/alokasi modal, ESG, proyeksi setahun penuh, dampak standar akuntansi sewa baru (mulai FY yang berakhir Maret 2028), dan respons keamanan informasi.
Judul di tengah di atas daftar delapan item poin; nomor halaman 4.
Pengulangan kerangka bagian dengan item pertama, Konsolidasi (連結), disorot dan item lainnya dibuat abu-abu.
Daftar yang sama dengan halaman sebelumnya dengan hanya poin pertama dalam teks gelap; yang lain memudar.
Volume transaksi bruto +9% menjadi ¥2.846,6 miliar (2 triliun 846,6 miliar yen, +¥232,9 miliar YoY); laba operasional +17% menjadi ¥30,8 miliar (30,8 miliar yen, +¥4,4 miliar), dengan ritel +27% menjadi ¥6,5 miliar dan fintech +11% menjadi ¥28,3 miliar; laba biasa +10% menjadi ¥25,4 miliar dan laba bersih +13% menjadi ¥16,8 miliar. Keempat metrik tersebut merupakan rekor tertinggi sejak pengungkapan konsolidasi interim dimulai.
Tiga blok teks bernomor dengan angka kunci berwarna teal, panah bawah, dan baris ringkasan penutup, dengan catatan kaki tentang definisi rekor tertinggi.
Tiga grafik batang untuk H1 tahun fiskal yang berakhir Maret 2025, 2026, dan 2027: GTV 2,4 ke 2,6 ke ¥2,8466 triliun (+¥232,9 miliar); laba operasional ¥21,5 miliar, ¥26,4 miliar, ¥30,8 miliar (+¥4,4 miliar); laba bersih ¥12,1 miliar, ¥14,8 miliar, ¥16,8 miliar (+¥1,9 miliar).
Tiga grafik batang berdampingan, abu-abu untuk periode sebelumnya dan teal untuk tahun rekor saat ini dengan callout.
Laba operasional ¥26,4 miliar menjadi ¥30,8 miliar; beban non-operasional ¥3,8 miliar menjadi ¥6,1 miliar (biaya keuangan +¥2,1 miliar, di mana kenaikan suku bunga +¥1,8 miliar); laba biasa ¥23,1 miliar menjadi ¥25,4 miliar; keuntungan luar biasa ¥2,4 miliar menjadi nol; kerugian luar biasa ¥2,5 miliar menjadi ¥0,9 miliar; laba sebelum pajak ¥23,0 miliar menjadi ¥24,5 miliar; laba bersih ¥14,8 miliar menjadi ¥16,8 miliar.
Tabel dengan kolom tahun sebelumnya, tahun berjalan (kolom teal), % YoY, perubahan YoY, dan faktor; baris subtotal diarsir.
Pendapatan ritel ¥39,1 miliar, ¥42,8 miliar, ¥43,8 miliar (+¥0,9 miliar) dengan laba operasional ¥3,3 miliar, ¥5,1 miliar, ¥6,5 miliar (+¥1,4 miliar). Pendapatan fintech ¥89,2 miliar, ¥98,1 miliar, ¥110,3 miliar (+¥12,2 miliar) dengan laba operasional ¥22,4 miliar, ¥25,4 miliar, ¥28,3 miliar (+¥2,9 miliar).
Dua grafik batang berkelompok, pendapatan dalam batang terang dan laba operasional dalam batang yang lebih gelap untuk tiga semester, tahun berjalan dalam warna teal.
Laba operasional naik dari ¥26,4 miliar menjadi ¥30,8 miliar: ritel +¥1,4 miliar, fintech +¥5,2 miliar, eliminasi +¥0,1 miliar menghasilkan ¥33,1 miliar di luar efek sekuritisasi piutang (+¥6,7 miliar), kemudian efek sekuritisasi -¥2,3 miliar. Baris referensi menunjukkan tahun sebelumnya, ¥21,5 miliar menjadi ¥26,4 miliar.
Dua grafik waterfall bertumpuk, tahun berjalan di atas dan referensi tahun sebelumnya di bawah, dengan panah kurung untuk efek di luar sekuritisasi.
Laba biasa tidak termasuk efek sekuritisasi piutang naik 20% menjadi ¥27,7 miliar: dari ¥23,1 miliar, ritel +¥1,4 miliar, fintech +¥5,2 miliar, eliminasi +¥0,1 miliar, item non-operasional -¥2,1 miliar, kemudian sekuritisasi -¥2,3 miliar, berakhir di ¥25,4 miliar (110% YoY).
Grafik waterfall tunggal dengan panah kurung untuk efek di luar sekuritisasi (+¥4,6 miliar) dan efek sekuritisasi (-¥2,3 miliar).
Kerangka bagian diulang dengan item Ritel (小売) disorot dan yang lainnya dibuat abu-abu.
Daftar poin dengan satu item gelap dan tujuh item memudar.
Laba operasional ritel naik ¥1,4 miliar menjadi ¥6,5 miliar karena pendapatan penyewa dan acara yang lebih tinggi: basis ¥5,1 miliar, penyewa +¥1,5 miliar, acara +¥0,4 miliar, EC +¥0,2 miliar, biaya dan lainnya -¥0,7 miliar (utilitas, promosi, sistem), bisnis terkait +¥0,2 miliar = ¥6,7 miliar (+¥1,6 miliar), faktor khusus -¥0,2 miliar. Baris referensi tahun sebelumnya menunjukkan ¥3,3 miliar menjadi ¥5,1 miliar.
Dua grafik waterfall (tahun berjalan, referensi tahun sebelumnya) dengan kotak rincian dalam kurung untuk biaya dan faktor khusus.
Volume transaksi toko yang sudah ada melampaui tahun sebelumnya selama 50 bulan berturut-turut; Q2 adalah 112% dari tahun sebelumnya. Grafik garis bulanan dari Juli 2022 hingga September 2026 membandingkan toko-toko Marui yang sudah ada dengan department store area Tokyo (data Japan Department Stores Association).
Grafik garis lebar penuh dengan garis dasar putus-putus 100%, pembagi tahun fiskal, spanduk panah, dan gelembung callout Q2.
Pendapatan penyewa naik ¥1,5 miliar tidak termasuk penutupan toko: dari ¥23,3 miliar menjadi ¥23,8 miliar. Penutupan -¥1,0 miliar, efek area kosong +¥0,3 miliar, efek sewa bulanan per tsubo +¥1,2 miliar (terkait penjualan +¥0,6 miliar, sewa tetap +¥0,6 miliar). Area kosong turun dari 5.200 menjadi 4.000 tsubo; sewa bulanan per tsubo naik dari ¥51.000 menjadi ¥53.000.
Grafik waterfall dengan strip KPI di bawahnya yang menunjukkan area kosong dan sewa per tsubo.
Kerangka bagian diulang dengan Fintech (フィンテック) disorot.
Daftar poin dengan satu item gelap dan sisanya memudar.
Laba operasional fintech di luar sekuritisasi naik ¥5,2 miliar menjadi ¥30,6 miliar: pendapatan +¥12,2 miliar (terkait GTV +¥2,7 miliar, tidak terkait +¥9,5 miliar, terutama biaya cicilan/revolving +¥7,6 miliar) diimbangi oleh biaya -¥7,0 miliar (terkait GTV -¥3,1 miliar, tidak terkait -¥3,9 miliar). Sekuritisasi -¥2,3 miliar menghasilkan ¥28,3 miliar (+¥2,9 miliar). Baris referensi tahun sebelumnya di bawah.
Dua grafik waterfall dengan panah rentang pendapatan dan biaya serta kotak rincian; teks kecil di dalam kotak cukup padat.
GTV kredit kartu Q2 mencapai ¥1.331,8 miliar (1 triliun 331,8 miliar yen), 109% dari tahun sebelumnya dan merupakan rekor untuk satu kuartal. Grafik menunjukkan GTV kuartalan dari Q1 FY yang berakhir Maret 2025 hingga Q2 FY yang berakhir Maret 2027 dengan rasio YoY sebesar 109 hingga 111%.
Grafik batang kuartalan dengan garis YoY di atasnya; batang terakhir disorot dengan warna teal.
GTV cicilan dan revolving tetap di angka sekitar 107% YoY, dan pendapatan biaya naik 24% menjadi ¥39,1 miliar (315 ke 391), termasuk +¥5,6 miliar dari perubahan tarif biaya. Batang menunjukkan H1 dari September 2020 hingga September 2026.
Garis rasio YoY di atas grafik batang dengan sorotan bertumpuk untuk efek tarif biaya.
Setelah revisi tarif biaya cicilan/revolving, tingkat kerugian kredit tertahan di 1,0%, sejalan dengan tahun sebelumnya. Piutang akhir periode ¥1.086,4 miliar (1 triliun 86,4 miliar yen) dibandingkan ¥1.027,7 miliar; penghapusan buku ¥11,2 miliar dibandingkan ¥9,8 miliar. Tingkat kerugian adalah penghapusan buku dibagi piutang akhir periode, tidak termasuk jaminan.
Grafik gabungan batang piutang dan penghapusan buku dengan garis tingkat kerugian; catatan kaki mendefinisikan tingkat tersebut.
Pendaftaran kartu baru mencapai rekor 440.000 pada H1, terbantu oleh kartu yang mendukung favorit penggemar (kartu gaya '推し'); 430.000 pada tahun sebelumnya. Dari total tersebut, 210.000 berasal dari kartu dukungan penggemar (190.000 pada tahun sebelumnya). Batang mencakup H1 dari September 2020 hingga September 2026.
Grafik batang bertumpuk dengan sorotan pada batang tahun berjalan dan label keterangan.
Pendapatan jaminan sewa tumbuh menjadi ¥11,9 miliar (114% YoY), melampaui pendapatan cashing untuk pertama kalinya. Jaminan sewa: 66, 78, 91, 104, 119 (ratus juta yen) dari September 2022 hingga September 2026; cashing: 102 ke 114.
Grafik batang berpasangan per setengah tahun, dengan label legenda untuk jaminan sewa dan cashing.
Garis besar bagian diulang dengan Neraca / Alokasi Modal yang disorot.
Daftar poin dengan satu item berwarna gelap dan sisanya memudar.
Total aset naik ¥65,4 miliar dari akhir periode sebelumnya menjadi ¥1.206,7 miliar (1 triliun 206,7 miliar yen) dari ¥1.141,3 miliar. Piutang usaha ¥783,9 miliar (+¥70,2 miliar); utang berbunga ¥770,2 miliar (+¥54,0 miliar) termasuk ¥50,0 miliar obligasi konversi; ekuitas ¥231,4 miliar, rasio ekuitas 19,2% (-2,2 poin). Piutang termasuk sekuritisasi ¥1.114,0 miliar.
Blok neraca bertumpuk berdampingan untuk Maret 2026 dan September 2026 dengan panah di antaranya.
CB euro-yen tanpa kupon senilai ¥50,0 miliar (diputuskan 24 Agustus 2026, pembayaran 9 September, jangka waktu 5 tahun): meminimalkan bunga tunai, memiliki klausul pembatasan konversi dan penyelesaian tunai untuk membatasi dilusi, dan dipasangkan dengan pembelian kembali saham senilai ~¥15,0 miliar untuk meningkatkan ROE dan EPS. Penghematan biaya finansial: ¥0,1 miliar pada FY Maret 2027, ¥0,7 miliar per tahun dari FY Maret 2028 hingga FY Maret 2031.
Header ringkasan penerbitan, tiga poin bernomor dengan sorotan teal, dan bentuk pil bulat dengan angka penghematan biaya.
Alokasi H1 dari arus kas operasi inti sebesar ¥27,9 miliar (di mana ¥20,2 miliar): investasi pertumbuhan ¥5,4 miliar (eksisting ¥4,9 miliar, masa depan ¥0,5 miliar; modal manusia ¥6,2 miliar, 33% dari biaya personel; ¥11,6 miliar termasuk modal manusia) dan imbal hasil pemegang saham ¥14,8 miliar (dividen ¥11,9 miliar, pembelian kembali saham ¥2,9 miliar). Secara terpisah, ¥15,0 miliar dari hasil CB ¥50,0 miliar mendanai pembelian kembali saham.
Diagram alir dari kotak arus kas melalui kategori pertumbuhan/imbal hasil/optimalisasi ke batang alokasi berwarna.
Garis besar bagian diulang dengan ESG yang disorot.
Daftar poin dengan satu item berwarna gelap dan sisanya memudar.
Rasio energi terbarukan berada di jalur yang tepat untuk mencapai 100% pada FY yang berakhir Maret 2027, empat tahun lebih cepat dari rencana awal, berkat perluasan pembangkit listrik internal (35 lokasi). Grafik kiri: batang pangsa energi terbarukan FY2022 hingga FY2027 dengan segmen pembangkit listrik internal (14, 23, 35). Grafik kanan: kenaikan harga listrik yang dimitigasi, +35% (krisis Ukraina, FY2023) dan +10% (ketegangan Timur Tengah, FY2027).
Dua grafik batang berdampingan dengan batang target putus-putus dan tag penyebab.
Garis besar bagian diulang dengan Panduan Kinerja Tahun Penuh yang disorot.
Daftar poin dengan satu item berwarna gelap dan sisanya memudar.
Proyeksi laba operasional dinaikkan sebesar ¥1,0 miliar (ritel +¥0,5 miliar, fintech +¥0,5 miliar) karena hasil yang kuat. Kenaikan suku bunga kebijakan mungkin berlanjut: rencana awal dua kenaikan (Juni, Desember), sekarang diperkirakan empat kenaikan (Juni, September, Desember, Maret); biaya finansial naik ¥1,0 miliar, sehingga proyeksi laba biasa dan laba bersih tidak berubah.
Dua pernyataan bernomor dengan poin panah dan kesimpulan yang disorot teal.
Laba operasional FY ritel diproyeksikan sebesar ¥12,5 miliar (+12%), ¥0,5 miliar di atas rencana yang direvisi pada Q1, karena pendapatan penyewa dan acara yang lebih tinggi. Aktual H1 ¥6,5 miliar (+¥1,4 miliar); proyeksi H2 ¥6,0 miliar (-¥0,1 miliar). Tahun penuh: ¥11,2 miliar tahun sebelumnya, ¥13,0 miliar sebelum faktor khusus, ¥12,5 miliar setelahnya.
Dua grafik waterfall bertumpuk (aktual H1, proyeksi H2 dengan batang hasil bergaris putus-putus) dan baris bawah berisi total tahunan serta varians rencana.
Laba operasional tahun fiskal Fintech diproyeksikan sebesar ¥51,5 miliar, ¥0,5 miliar di atas rencana. Aktual H1 ¥28,3 miliar (+¥2,9 miliar); proyeksi H2 ¥23,2 miliar (+¥1,6 miliar). Total tahunan naik dari ¥47,0 miliar pada tahun sebelumnya menjadi ¥51,5 miliar, dengan laba eks-sekuritisasi ¥51,5 miliar dibandingkan dengan rencana yang dipublikasikan.
Dua grafik waterfall bertumpuk untuk aktual H1 dan proyeksi H2 dengan tanda kurung pendapatan/biaya dan kotak detail; teks kecil cukup padat.
Ritel ¥12,5 miliar (112%, +¥1,3 miliar YoY, +¥0,5 miliar vs rencana revisi); fintech ¥51,5 miliar (109%, +¥4,5 miliar, +¥0,5 miliar); korporat/eliminasi -¥7,5 miliar; laba operasional konsolidasi ¥56,5 miliar dibandingkan ¥50,2 miliar (113%, +¥6,3 miliar, +¥1,0 miliar vs rencana).
Tabel dengan kolom tahun sebelumnya, tahun berjalan (warna teal), varians rencana, rasio YoY, dan perubahan YoY.
Proyeksi laba biasa tahun fiskal tidak berubah pada ¥44,0 miliar (+¥1,3 miliar): dari ¥42,7 miliar, ritel +¥1,3 miliar, fintech +¥4,5 miliar, eliminasi +¥0,5 miliar, non-operasional -¥5,0 miliar (kenaikan suku bunga kebijakan 2 hingga 4 kali), lebih tinggi ¥1,3 miliar eks-sekuritisasi dengan faktor khusus nol (sekuritisasi -¥1,5 miliar, pengembalian bunga +¥1,5 miliar).
Grafik waterfall dengan panah tanda kurung dan baris varians di bawah yang menunjukkan perubahan dari rencana revisi Q1.
Proyeksi tahun fiskal berakhir Maret 2027: EPS ¥167,7 (106%, +¥9,3) dan ROE 12,3% (+0,7 poin); GTV ¥5.885,0 miliar (109%, +¥492,9 miliar); pendapatan ¥297,8 miliar; laba kotor ¥261,8 miliar; SG&A ¥205,3 miliar; laba operasional ¥56,5 miliar; laba biasa ¥44,0 miliar; laba bersih ¥29,5 miliar (104%, +¥1,0 miliar).
Dua tabel bertumpuk: KPI (EPS, ROE) di atas dan baris Laba Rugi referensi di bawah, dengan kolom tahun berjalan berwarna teal.
Kerangka bagian diulang dengan sorotan pada poin standar akuntansi sewa baru (mulai tahun fiskal yang berakhir Maret 2028).
Daftar poin dengan satu item berwarna gelap dan sisanya memudar.
Marui berencana mengukur aset hak guna seolah-olah standar baru telah diterapkan sejak tanggal dimulainya kontrak (opsi 2, ditandai 'rencana adopsi'), bukan pada tanggal penerapan (April 2027). Dua grafik konseptual membandingkan sewa versus penyusutan dan beban bunga selama masa sewa.
Dua grafik konseptual berdampingan tentang jumlah versus waktu dengan area teduh miring dan panah berlabel.
Kerangka bagian diulang dengan sorotan pada poin respons keamanan informasi.
Daftar poin dengan satu item berwarna gelap dan sisanya memudar.
Pelanggan yang membuat akun untuk mengajukan obligasi korporasi digital terdampak, hingga 9.086 orang. Data yang bocor: nama, alamat, telepon, email, tanggal lahir, jenis kelamin, nomor rekening bank, dan unit investasi; 54 pelanggan mungkin mengalami kebocoran nomor rekening bank. Tidak ada informasi kartu kredit yang bocor. Pelanggan yang terdampak telah dihubungi secara individual, dan pengawasan sedang diperkuat.
Slide teks dengan label bagian, frasa kunci warna teal, panah bawah, dan pernyataan penutup.
Pelanggan yang menerima pemberitahuan kebocoran nomor kartu di tempat lain atau melihat tagihan yang tidak dikenal dapat melapor melalui laporan mutasi atau layar menu; Marui memberikan kompensasi atas kerugian akibat penggunaan tidak sah secara retroaktif selama 61 hari.
Ilustrasi kiri tentang dua orang dengan peringatan kartu; kanan menunjukkan dua tangkapan layar aplikasi dengan tombol yang disorot.
Untuk membantu pelanggan menggunakan EPOS Card dengan percaya diri, Marui memperkuat panduan tentang layanan tambahan: pengaturan notifikasi penggunaan (peringatan pembayaran melalui aplikasi atau email) dan kartu virtual dengan nomor kartu khusus pembayaran online yang batas pengeluarannya dapat diatur sendiri oleh pelanggan.
Dua kolom, masing-masing dengan label pil warna teal, ilustrasi ponsel, dan deskripsi singkat dengan sorotan teal.
Pemisah bagian bernomor 2: 'Arah Masa Depan', dipresentasikan oleh Presiden dan CEO Hiroshi Aoi (青井 浩).
Angka besar dan judul di kiri, grafik mosaik di kanan bawah, logo di kanan atas.
Isi Bagian 2: 1. Merespons dunia dengan suku bunga; 2. Kemajuan bisnis yang mendukung favorit ('好き') pelanggan.
Bilah judul dengan dua item bernomor di tengah.
Isi diulang dengan item 1, merespons dunia dengan suku bunga, disorot dan item 2 memudar.
Dua item di tengah, yang pertama berwarna gelap dan yang kedua berwarna abu-abu.
Gelembung ucapan menyatakan kekhawatiran: meskipun Marui menumbuhkan laba dengan piutang di dunia bersuku bunga nol, dalam dunia dengan suku bunga, biaya pendanaan atas akumulasi piutang dapat menjadi beban dan memperlambat pertumbuhan melalui profitabilitas fintech yang lebih rendah.
Gelembung ucapan bulat besar dengan frasa sorotan teal pada slide yang sebagian besar kosong.
Tiga langkah: (1) revisi lebih lanjut pada tingkat biaya cicilan/revolving, (2) perluasan bisnis di luar neraca (off-balance-sheet), (3) pengembangan metode pembiayaan yang khas bagi Marui Group.
Daftar terpusat berisi tiga item bernomor pada slide kosong.
Laba Fintech tumbuh seiring dengan piutang usaha: piutang (termasuk yang disekuritisasi) mencapai ¥1.079,7 miliar (1兆797億円), 2,8x lipat dari Maret 2014 yang sebesar ¥384,7 miliar; laba operasional fintech ¥47,0 miliar, 3,0x lipat dari Maret 2014 (dari ¥15,6 miliar), dengan tingkat pertumbuhan tahunan rata-rata 9,6%. Grafik mencakup FY Mar 2014 hingga Mar 2026.
Grafik garis piutang di atas grafik batang laba operasional fintech, dengan panah tingkat pertumbuhan putus-putus dan batang terbaru berwarna teal.
Suku bunga kebijakan terus naik dan mungkin mencapai level di atas ekspektasi pada FY yang berakhir Mar 2028: perkiraan 2,0% dibandingkan asumsi awal 1,0%. Grafik tangga berjalan dari -0,1% (FY Mar 2024) melalui 1,25% hingga FY Mar 2031, dengan celah antara perkiraan dan asumsi yang diarsir.
Grafik garis tangga dengan celah yang diarsir, panah berkepala dua, dan callout untuk perkiraan serta asumsi awal.
Halaman pemisah untuk langkah 1, revisi lebih lanjut pada tingkat biaya cicilan/revolving.
Judul tunggal terpusat pada slide kosong.
Marui merencanakan revisi lebih lanjut pada FY yang berakhir Maret 2028: setelah kenaikan Okt 2025 dari 15,0% menjadi 18,0%, tingkat bunga akan bergerak dari 18,0% hingga 19,8%, dengan waktu pelaksanaan yang sedang dipertimbangkan.
Dua baris dengan pil periode dan panah tingkat bunga; sorotan teal untuk perubahan yang direncanakan.
Piutang usaha sebesar ¥783,9 miliar mencakup sekitar 70% dari total aset sebesar ¥1.206,7 miliar, dan jumlah yang serupa didanai oleh utang berbunga sebesar ¥770,2 miliar per September 2026.
Sepasang kolom aset/liabilitas bertumpuk tunggal dengan kotak piutang berwarna teal dan kotak utang berwarna abu-abu, terpusat pada latar putih.
Sekitar 50% (46%) piutang usaha adalah piutang cicilan/revolving yang tingkat biayanya dapat direvisi; pembayaran satu kali 40% dan penarikan tunai (cashing) 14% secara efektif tidak memiliki ruang untuk revisi (penarikan tunai dibatasi oleh batas atas tarif legal). Perusahaan lain di industri ini berada di kisaran 10 hingga 30%. Komposisi adalah rata-rata akhir periode dari H1 FY Mar 2024 hingga H1 FY Mar 2027.
Batang bertumpuk di kiri dengan tiga segmen dan label, dihubungkan oleh garis putus-putus ke pasangan kolom neraca di sebelah kanan.
Pendapatan dari kenaikan tingkat biaya: kenaikan tarif sebesar 4,8 poin (15,0% ke rencana 19,8%) dikalikan 46% komposisi menghasilkan +2,2%, yang melebihi biaya +2,0% dari kenaikan tingkat pendanaan (2,0% dikalikan 100% utang berbunga).
Batang neraca pusat dengan callout teal dan koral di setiap sisi yang mengarah dengan panah putus-putus ke ketidaksamaan perbandingan di bagian bawah.
Gelembung ucapan menanyakan apakah menaikkan tingkat biaya cicilan/revolving dapat menyebabkan (1) penurunan penggunaan oleh pelanggan dan (2) peningkatan kerugian kredit.
Gelembung ucapan bulat yang lebar dengan pertanyaan dalam sorotan teal pada slide yang sebagian besar kosong.
GTV cicilan dan revolving mencapai ¥473,2 miliar (4.732 ratus juta yen) pada FY Mar 2026: cicilan 3.377 (sekitar 70%) dan revolving 1.355 (sekitar 30%), dibandingkan 1.252 pada FY Mar 2015. Spanduk menandai dimulainya 'Atokara Bunkatsu' (cicilan pasca-pembelian) pada Desember 2017.
Grafik batang bertumpuk dari FY Mar 2015 hingga 2026 dengan panah spanduk dan label di sisi kanan.
47% anggota EPOS Card berusia 30-an atau lebih muda (per Sept 2026) dibandingkan 26% untuk rata-rata industri (statistik Japan Credit Association, edisi 2025). Pelanggan muda memiliki banyak peristiwa hidup dan sering melakukan pengeluaran besar sekaligus.
Dua grafik pai di kiri dan pil teal dengan lima ikon peristiwa hidup di kanan.
Mengilustrasikan seorang karyawan berusia 20-an: setelah pindah rumah, saldo bulan tersebut kurang, tetapi dengan aplikasi ia dapat mengubah pembayaran setelahnya menjadi cicilan dan menyebar biayanya ke beberapa bulan. Grafik batang membandingkan kapasitas pembayaran bulanan sebelum (kelebihan beban merah di bulan Mei) dan sesudah.
Dua panel dengan gelembung ucapan dan ilustrasi karakter di atas grafik batang sebelum/sesudah.
Pangsa cicilan/revolving dari GTV belanja tetap datar setelah revisi Okt 2025: 11,2%, 11,1%, 11,3%, 11,3%, 11,3%, dan 11,3% pada Sept 2026, dengan level yang sama diasumsikan setelah revisi ulang yang direncanakan pada FY Mar 2028.
Grafik garis selama FY Mar 2022 hingga 2029 dengan penanda vertikal untuk dua tanggal revisi dan proyeksi putus-putus.
Tingkat kerugian kredit stabil setelah revisi, 1,0% pada Sept 2026 (1,0, 0,9, 0,8, 0,8, 0,8, 1,0 selama tahun-tahun sebelumnya), dan dampak dari revisi ulang diperkirakan akan terbatas. Tingkat kerugian adalah penghapusan dibagi dengan piutang akhir periode tidak termasuk jaminan.
Grafik garis dengan penanda revisi putus-putus vertikal dan catatan kaki yang mendefinisikan tingkat kerugian.
Setelah fluktuasi sementara akibat kenaikan suku bunga dan revisi tarif biaya, pertumbuhan laba fintech diperkirakan akan melampaui laju sebelumnya: secara historis sekitar ¥4,0 miliar per tahun dibandingkan sekitar ¥5,0 miliar setelahnya. Kurva konseptual menandai dampak Covid, akhir dari suku bunga negatif, suku bunga kebijakan 1% dan 2%, serta revisi biaya selama periode FY Maret 2016 hingga 2031.
Grafik garis konseptual dengan perkiraan garis putus-putus, puncak dan lembah yang dilingkari, label suku bunga, dan panah laju pertumbuhan.
Halaman pemisah untuk langkah 2, perluasan bisnis yang tidak menggunakan neraca keuangan.
Judul tunggal di tengah pada slide kosong.
Bisnis off-balance-sheet tumbuh seiring dengan ekspansi penjaminan sewa. Pendapatan eksternal segmen fintech: ¥48,3 miliar pada FY Maret 2008 (penarikan tunai 80%, asuransi dll. 3%) dibandingkan ¥195,8 miliar pada FY Maret 2026 (cicilan/revolving 35%, biaya merchant 32%, penjaminan sewa 11%, asuransi 5%, lain-lain 5%, sisa 12% segmen ditampilkan dalam warna koral). Pangsa off-balance-sheet 16% (sekitar ¥30,0 miliar) pada Maret 2026, ditargetkan sekitar 20% pada Maret 2031.
Dua grafik donat dengan panah, ditambah callout KPI di sisi kanan untuk pangsa saat ini dan target.
Bermitra dengan Daito Kentaku Partners (No. 1 di Jepang untuk unit yang dikelola selama 30 tahun berturut-turut, menurut peringkat Zenkoku Chintai Jutaku Shimbun tahun 2026) mulai tahun 2027 sebagai pemicu untuk memperluas hubungan dengan manajer properti utama dan membidik posisi teratas di industri. Pendapatan penjaminan sewa ¥22,3 miliar pada FY Maret 2026, ditargetkan sebesar ¥40,0 miliar atau lebih pada FY Maret 2031; GTV sekitar 1.000 miliar yen dibandingkan 0,4 triliun yen.
Panel mitra di sebelah kiri dengan logo dan panah; grafik batang di sebelah kanan untuk FY Maret 2021 hingga 2026 dengan batang target garis putus-putus.
Marui memperluas bisnis biaya penjaminan yang tidak memerlukan pendanaan dengan bekerja sama dengan bank: anggota EPOS Card diperkenalkan pada pinjaman, bank menyediakannya, dan Marui mengirimkan pelanggan serta menjamin pinjaman sebagai imbalan atas biaya penjaminan. Mitranya adalah Nishi-Nippon City Bank dan ORIX Bank, dengan layanan dimulai dari tahun 2027 dan bertujuan untuk berekspansi dengan bank-bank di seluruh negeri.
Diagram alir segitiga di sebelah kiri yang terdiri dari EPOS, bank, dan anggota; logo mitra di sebelah kanan dan pil berwarna teal dengan catatan peluncuran.
Struktur pendapatan Marui untuk dunia dengan suku bunga bertumpu pada tiga item: (1) revisi tarif biaya lebih lanjut, (2) perluasan bisnis off-balance-sheet, dan (3) pengembangan sarana pembiayaan yang khas bagi Marui Group (sedang dipelajari), yang mengarah pada pencapaian KPI FY Maret 2031.
Kotak teal berbingkai dengan tiga item bernomor dan panah ke bawah menuju pernyataan target.
Isi diulang dengan item 2, kemajuan bisnis yang mendukung favorit pelanggan, disorot dengan sub-item Ritel dan Fintech.
Dua item, yang pertama memudar, yang kedua gelap dengan dua sub-item.
Pemisah bagian berjudul Ritel (小売).
Judul tunggal di tengah pada slide kosong.
Laba operasional ritel tumbuh stabil dan peningkatan tahunan keenam berturut-turut diperkirakan akan terjadi: ¥10,0 miliar (100 ratus juta yen) pada FY Maret 2020, titik terendah yang terdampak Covid, ¥11,2 miliar (112) pada FY Maret 2026 dan perkiraan ¥12,5 miliar (125) untuk FY Maret 2027.
Grafik batang untuk FY Maret 2020 hingga 2027 dengan panah Covid, batang aktual terbaru berwarna teal, dan batang perkiraan garis putus-putus; nilai diberi label dalam ratus juta yen (億円).
Dua pil berwarna teal menyebutkan pendorong kekuatan ritel: perluasan pendapatan penyewa dan unit yang mendukung favorit ('好き') pelanggan.
Dua label pil di tengah pada slide kosong.
Area kosong telah dikurangi menjadi sekitar 4.000 tsubo: rata-rata area kosong operasional memuncak pada 11.300 tsubo (tingkat kekosongan 12%) pada FY Maret 2021 dan sekarang menjadi 4.000 tsubo, tingkat kekosongan 5%, pada September 2026.
Grafik batang area kosong dengan garis tingkat kekosongan di atasnya dan batang terbaru berwarna teal.
Marui berpindah dari tahap satu, akumulasi keahlian (penggantian penyewa, kompresi area kosong), ke tahap dua, menggunakan keahlian tersebut: memperluas sewa yang terkait dengan penjualan, peningkatan nilai fasilitas, dan menyelesaikan kompresi area kosong.
Dua kolom blok bertumpuk, abu-abu untuk tahap satu dan teal untuk tahap dua, dihubungkan oleh garis titik-titik.
Jumlah pengunjung dan GTV telah tumbuh di atas level pra-Covid: 180 juta pengunjung (+900.000 vs FY Maret 2019) dan GTV ¥290,0 miliar (+¥33,0 miliar), toko yang sudah ada, FY Maret 2026. Nilai fasilitas yang ditingkatkan akan tercermin dalam persyaratan pada setiap pembaruan kontrak.
Dua pil teal dengan angka KPI besar, panah ke bawah, dan pernyataan penutup berwarna teal.
Rasio pendapatan variabel di seluruh Marui dan Modi naik dari 13% (FY Maret 2021) menjadi 20% (2025), 23% (2026), dengan perkiraan 24% untuk FY Maret 2027 dan target 30% atau lebih pada FY Maret 2031; pusat perbelanjaan perkotaan dan gedung stasiun berada di angka 30 hingga 40% sebagai referensi.
Grafik batang dengan batang perkiraan garis putus-putus, batang saat ini berwarna teal, dan pil referensi abu-abu di sebelah kanan.
Peningkatan nilai dan sewa terkait penjualan yang lebih tinggi diharapkan dapat menambah ¥8,0 miliar pendapatan penyewa pada FY Maret 2031 dibandingkan FY Maret 2026: pendapatan tetap +¥2,0 miliar dari peningkatan nilai dan pendapatan variabel +¥6,0 miliar dari perluasan sewa terkait penjualan.
Dua pil teal dengan angka dan kurung kurawal yang menggabungkannya menjadi total besar.
Keahlian ritel diterapkan di setiap area unit 'favorit': acara (operasional toko dan lantai), barang (perencanaan, manufaktur, dan penjualan item merek pribadi), dan kartu (perekrutan anggota melalui layanan pelanggan), yang ditampilkan sebagai diagram lingkaran berbentuk hati tiga bagian.
Diagram gaya lingkaran yang terbagi dalam tiga segmen merah muda di sekitar logo hati dengan label penunjuk.
Acara yang mendukung favorit penggemar tumbuh: GTV ¥8,3 miliar (160% YoY) dibandingkan 52 (ratus juta yen), dan pemegang kartu baru dari acara sebanyak 82.000 (138%) dibandingkan 60.000. GTV per hari naik dari ¥760.000 menjadi ¥910.000.
Dua grafik batang yang membandingkan September 2025 dan September 2026 dengan strip per hari di bawah grafik pertama.
Acara pengalaman yang mencakup pameran meningkatkan jumlah pengunjung, anggota baru, dan penjualan. Hasil per hari: acara yang berfokus pada penjualan item menarik 135 pengunjung, 9 anggota baru, dan ¥970.000; acara pengalaman menarik 256 pengunjung, 19 anggota baru, dan ¥2,13 juta (per September 2026).
Dua kolom yang membandingkan komposisi ruang dan pendapatan, dengan grup batang kecil dan panah ke atas untuk tipe pengalaman.
Fasilitas dan alur untuk meningkatkan kualitas pengalaman serta mengarahkan ke arahan barang dan kartu: peralatan imersif (monitor besar serta suara, pencahayaan) dan rute (1) nikmati pandangan dunia, (2) temukan barang, (3) arahan kartu di kasir.
Foto peralatan di sebelah kiri, denah lantai isometrik di sebelah kanan dengan rute bernomor dan tiga ikon langkah.
Pemesanan acara di Yurakucho Marui 8F telah dijadwalkan hingga satu setengah tahun ke depan. Jumlah bagian ruang acara pengalaman meningkat dari 14 (September 2026) menjadi 38 pada Maret 2031.
Foto aula acara di sebelah kiri, pil dengan jumlah bagian sebelum dan sesudah di sebelah kanan.
Ruang acara Marui untuk mendukung favorit pelanggan, 'SUKI PLACE', membuka lokasi luar pertamanya di LUCUA Osaka (LUCUA SOUTH, area Umeda) pada 24 November 2026.
Logo besar di bagian atas, gambar rendering di sebelah kiri, dan pil tanggal pembukaan dengan teks lokasi di sebelah kanan.
SUKI PLACE akan berekspansi ke kota-kota besar di seluruh negeri, berpusat pada area tanpa toko Marui atau Modi; pembukaan di area Nagoya direncanakan untuk tahun 2027. Peta Jepang menunjukkan area Marui/Modi (biru kehijauan) dan pembukaan eksternal (merah muda) dengan panah untuk ekspansi.
Peta Jepang dengan titik berwarna dan panah di sebelah kiri, logo SUKI PLACE dan pesan di sebelah kanan.
Menggunakan keahlian merek pribadi, Marui akan memperluas barang yang direncanakan sendiri. Penjualan produk acara (ratus juta yen): 100 pada FY Mar 2026, 155 direncanakan untuk FY Mar 2027 (di mana barang rencana sendiri sebanyak 12), dan ¥30,0 miliar pada FY Mar 2031 (rencana sendiri ¥12,0 miliar).
Grafik batang dengan batang aktual solid dan batang proyeksi putus-putus dengan segmen rencana sendiri yang disorot.
Pemisah bagian berjudul Fintech (フィンテック).
Judul tunggal di tengah pada slide kosong.
Meskipun perekrutan anggota baru mengalami kesulitan di seluruh industri kartu kredit, pendaftaran EPOS Card terus tumbuh: anggota baru YoY 106% untuk EPOS dibandingkan 97% untuk rata-rata industri pada FY Mar 2026. Grafik mencakup FY Mar 2015 hingga 2026 menggunakan statistik Japan Credit Association; YoY didasarkan pada kartu baru yang diterbitkan Januari hingga Desember.
Grafik garis dua seri dengan garis dasar 100% putus-putus, nilai akhir berlabel, dan catatan kaki sumber.
Dua pil biru kehijauan menyebutkan pendorongnya: panduan tatap muka di toko dan acara, serta kartu yang mendukung favorit pelanggan, yang ditampilkan sebagai ilustrasi staf membantu pelanggan dan EPOS Card ditambah kartu berlogo hati.
Dua kolom dengan pil, ilustrasi di sebelah kiri dan gambar kartu dengan tanda plus di sebelah kanan.
Meskipun pendaftaran online melambat, pendaftaran di toko dan acara tumbuh: anggota baru YoY berdasarkan saluran FY Mar 2023 hingga 2026, online 129, 122, 102, 98; toko/acara 123, 101, 99, 107. Pemegang kartu baru dari acara favorit sebanyak 82.000 (138%), dibandingkan 60.000.
Grafik garis dua seri di sebelah kiri, perbandingan dua batang di sebelah kanan.
Anggota kartu pendukung favorit tumbuh menjadi 1,53 juta dari 1,26 juta, dengan orang berusia 30-an atau lebih muda mencakup 59% dibandingkan 47% untuk semua anggota EPOS Card (per September 2026).
Grafik batang di sebelah kiri, dua grafik donat di sebelah kanan dengan persentase di tengah.
Diagram konsep: konsumsi untuk diri sendiri meluas melalui 'favorit' menjadi dukungan dan donasi untuk seseorang, lalu ke masyarakat, sehingga kartu pendukung favorit menggabungkan dampak dan keuntungan.
Diagram lingkaran dari kiri ke kanan dengan panah, ikon tunas, dan motif ponsel lingkaran yang tumpang tindih di bawahnya.
Marui memperkenalkan kartu untuk penggemar artis global: TREASURE EPOS Card (kelompok bantuan bencana dan dukungan kemanusiaan) dan BABYMONSTER EPOS Card (kelompok dukungan internasional). 0,1% dari jumlah pengeluaran kartu didonasikan ke masing-masing organisasi yang didukung.
Angka utama di bagian atas dengan dua pil di atas gambar kartu dan label penerima.
Seiring berlanjutnya donasi, para artis mengirimkan video terbatas: 0,1% dari penggunaan didonasikan, menciptakan siklus penggunaan sehari-hari, donasi, dan video eksklusif. Video terbatas dikirimkan berdasarkan masa keanggotaan: saat donasi pertama, setelah 6 bulan, dan setelah 12 bulan.
Diagram loop melingkar di sebelah kiri dan garis waktu gelembung ucapan tiga langkah di sebelah kanan.
Target untuk Maret 2031 dibandingkan September 2026: anggota kartu pendukung favorit 1,53 juta menjadi 3,0 juta; partisipan dukungan/donasi 180.000 menjadi 1,0 juta; jumlah dukungan/donasi 4,2 miliar yen menjadi 10,0 miliar yen.
Tiga baris dengan label pil berwarna teal, nilai saat ini, panah, dan nilai target dalam angka teal besar.
Fintech: merespons dunia suku bunga melalui revisi ulang tarif biaya dan bisnis off-balance-sheet; ritel: pertumbuhan lebih lanjut melalui peningkatan nilai, perluasan sewa terkait penjualan, dan peluncuran unit favorit secara nasional. KPI FY Mar 2031: GTV grup 10 triliun yen; PBR 3 hingga 4x = ROE 15%+ dikali PER 25x+; CAGR EPS 9%+ dan CAGR TSR 12%+.
Dua pil teal dengan deskripsi di atas kotak KPI berbingkai dengan persamaan PBR, ROE, dan PER.
Pesan bahwa strategi untuk bisnis yang mendukung favorit pelanggan, yang menggabungkan ritel dan fintech, akan dijelaskan pada briefing hasil kinerja pada Mei 2027.
Teks rata tengah dengan penekanan warna teal pada slide kosong di bawah bilah judul.
Gambar penutup dengan slogan 'Toward an economy driven by favorites' di atas pemandangan laut saat matahari terbit. Cetakan kecil mencantumkan hak cipta (NAOE/SQUARE ENIX, YG), peringatan pernyataan berorientasi masa depan, dan alamat kontak IR.
Foto full-bleed dengan slogan putih besar, teks penafian kecil di kiri bawah, dan logo Marui Group di kanan bawah.
Pemisah bagian berlabel Appendix, memperkenalkan halaman data tambahan.
Judul besar di tengah dengan grafis mosaik merah muda di kanan bawah.
Rata-rata area kosong operasional turun dari 5.200 tsubo (September 2025) menjadi 4.700 tsubo (Maret 2026) dan 4.000 tsubo (September 2026).
Grafik tiga batang dengan garis tren putus-putus dan batang terbaru berwarna teal.
GTV EC tahun ke tahun per kuartal dari FY Mar 2023 hingga Q2 FY Mar 2027: sebagian besar kuartal di atas 100%, berkisar antara 98% hingga 116%, dengan 104% di Q1 dan 108% di Q2 FY Mar 2027.
Grafik garis dengan garis dasar 100% putus-putus, pemisah tahun fiskal, dan titik-titik berlabel.
Tarif biaya merchant (pendapatan biaya merchant dibagi dengan GTV fintech): 1,18%, 1,22%, 1,24%, 1,21% di seluruh Q1-Q4 FY Mar 2026, kemudian 1,20% di Q1 dan 1,21% di Q2 FY Mar 2027.
Grafik garis tunggal dengan titik-titik kuartalan berlabel dan definisi catatan kaki.
Anggota kartu mencapai rekor 8,51 juta pada September 2026 dibandingkan 8,11 juta setahun sebelumnya, dengan proyeksi 8,70 juta untuk Maret 2027. Kartu pendukung favorit berjumlah 1,53 juta; tanda kurung menunjukkan kartu pendukung favorit ditambah kartu platinum/gold sebesar 62% dari anggota pada September 2025, 67% (+5 poin) pada September 2026, dan proyeksi 70% untuk Maret 2027.
Batang bertumpuk untuk tiga tanggal dengan tanda kurung yang menunjukkan rasio dan garis tren putus-putus; batang proyeksi putus-putus.
Klaim pengembalian bunga kuartalan (受入高) dan pengembalian (利息返還高) telah menurun secara stabil sejak FY Mar 2020; klaim Q2 FY Mar 2027 adalah 330 juta yen (330 juta yen) dan saldo penyisihan adalah 3,7 miliar yen (3,7 miliar yen).
Grafik garis klaim di atas grafik batang pengembalian selama 30 kuartal dengan batang terakhir yang disorot.
Tabel FY Mar 2027 dalam ratus juta yen: efek sekuritisasi +7 di H1 (-23 YoY), proyeksi -45 di H2 dan -38 setahun penuh (-15); keuntungan transfer 66, amortisasi dll. -104; efek perubahan tarif biaya +56 di H1, 116 setahun penuh (+66); dampak kenaikan suku bunga -18 di H1, -50 setahun penuh; total +14 di H1, -13 di H2, +1 setahun penuh.
Tabel data padat dengan realisasi/proyeksi kuartalan, kolom setengah tahun dan setahun penuh, serta sel header berwarna teal.
Slide terakhir bertanda END dengan grafis mosaik merah muda.
Grafis mosaik di sebelah kiri dan teks END di tengah.
Pertanyaan umum tentang slide ini dan konten presentasi yang mendasarinya.
Ini adalah paparan kinerja sebanyak 102 halaman untuk H1 tahun fiskal yang berakhir Maret 2027, mencakup hasil konsolidasi, ritel, dan fintech, neraca keuangan dan alokasi modal, ESG, proyeksi setahun penuh, catatan akuntansi sewa, pembaruan keamanan informasi, bagian strategi dalam menanggapi kenaikan suku bunga, serta lampiran.
FY2026 di sini berarti tahun fiskal yang berakhir pada Maret 2027. H1 adalah periode April hingga September 2026, dan deck ini bertanggal 10 November 2026.
Volume transaksi bruto (GTV) H1 adalah ¥2.846,6 miliar (+9%), laba operasional ¥30,8 miliar (+17%), laba biasa ¥25,4 miliar (+10%), dan laba bersih ¥16,8 miliar (+13%), semuanya merupakan rekor sejak pengungkapan konsolidasi interim dimulai. Proyeksi laba operasional setahun penuh dinaikkan sebesar ¥1,0 miliar menjadi ¥56,5 miliar.
Dokumen aslinya dalam bahasa Jepang (materi paparan bergaya 決算説明会資料) dan diterbitkan di TDnet, layanan pengungkapan tepat waktu dari Bursa Efek Tokyo. Halaman galeri ini memberikan analisis bahasa Inggris untuk setiap slide.
Bagian CEO membahas respons terhadap dunia dengan suku bunga tinggi: revisi lebih lanjut pada tingkat biaya cicilan/revolving (dari 18,0% menjadi hingga 19,8%), perluasan bisnis di luar neraca (off-balance-sheet) seperti jaminan sewa, dan pengembangan sarana pendanaan baru, ditambah pertumbuhan ritel serta KPI fintech untuk FY yang berakhir Maret 2031 (GTV grup ¥10.000 miliar, ROE 15%+).
Anda dapat mengunduh slide dari halaman galeri ketika tombol unduh tersedia. PDF asli perusahaan tersedia di situs hubungan investor (IR) Marui Group.
Ya, strukturnya (agenda, pembagi bagian, grafik waterfall, pil KPI, tabel segmen, lampiran) adalah pola yang baik untuk deck kinerja apa pun. Ganti kontennya dan simpan angka serta branding Marui hanya untuk perusahaan aslinya saja.
Ya. Halaman 8, 33, 35, dan 101 adalah tabel; halaman 7, 9, 18 hingga 22, dan 96 hingga 100 utamanya adalah grafik; dan halaman waterfall (10, 11, 13, 17, 31, 32, 34) berisi teks kecil yang padat.

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
Referensikan desain profesional, pilih gaya Anda, dan hasilkan slide dengan rendering teks sempurna. Didukung oleh Nano Banana—mulai buat presentasi Anda sekarang.
Agen AI Anda untuk slide. Hemat waktu, bersinar lebih cepat dengan pembuatan presentasi yang cerdas.


© 2026 2slides. Hak cipta dilindungi.