
Bagian dari Contoh presentasi investor · Contoh presentasi investor Jepang
Presentasi Hasil Kinerja K Line Semester 1 FY2026: Hasil kinerja Kawasaki Kisen Kaisha ("K" LINE) untuk paruh pertama tahun fiskal yang berakhir Maret 2027 (FY2026 = April 2026 hingga Maret 2027), tertanggal 4 November 2026. Ini adalah dek berbahasa Jepang (決算説明会資料) yang dirilis di TDnet, sistem pengungkapan tepat waktu Bursa Efek Tokyo. Mencakup pendapatan Semester 1 sebesar ¥602,0 miliar (6.020 億円) dan laba biasa sebesar ¥118,3 miliar (1.183 億円), proyeksi laba biasa setahun penuh yang dinaikkan menjadi ¥190,0 miliar (1.900 億円, +550 億円 vs. proyeksi Agustus), hasil segmen untuk curah kering, sumber daya energi, dan logistik produk (pengangkut mobil dan pelayaran kontainer ONE), pembelian kembali saham senilai ¥122,5 miliar, serta lingkungan operasional Timur Tengah / Hormuz / Suez.
Menggunakan sampul presentasi ini sebagai referensi gaya untuk slide yang dibuat dari konten Anda sendiri. Atau pilih halaman mana pun di bawah untuk memakai tata letaknya sebagai referensi.
Navigasi Cepat
Tag
Bagikan slide
Presentasi Hasil Kinerja K Line Semester 1 FY2026: Hasil kinerja Kawasaki Kisen Kaisha ("K" LINE) untuk paruh pertama tahun fiskal yang berakhir Maret 2027 (FY2026 = April 2026 hingga Maret 2027), tertanggal 4 November 2026. Ini adalah dek berbahasa Jepang (決算説明会資料) yang dirilis di TDnet, sistem pengungkapan tepat waktu Bursa Efek Tokyo. Mencakup pendapatan Semester 1 sebesar ¥602,0 miliar (6.020 億円) dan laba biasa sebesar ¥118,3 miliar (1.183 億円), proyeksi laba biasa setahun penuh yang dinaikkan menjadi ¥190,0 miliar (1.900 億円, +550 億円 vs. proyeksi Agustus), hasil segmen untuk curah kering, sumber daya energi, dan logistik produk (pengangkut mobil dan pelayaran kontainer ONE), pembelian kembali saham senilai ¥122,5 miliar, serta lingkungan operasional Timur Tengah / Hormuz / Suez.
Tampilan detail setiap halaman slide, termasuk tata letak, konten utama dan elemen visual.
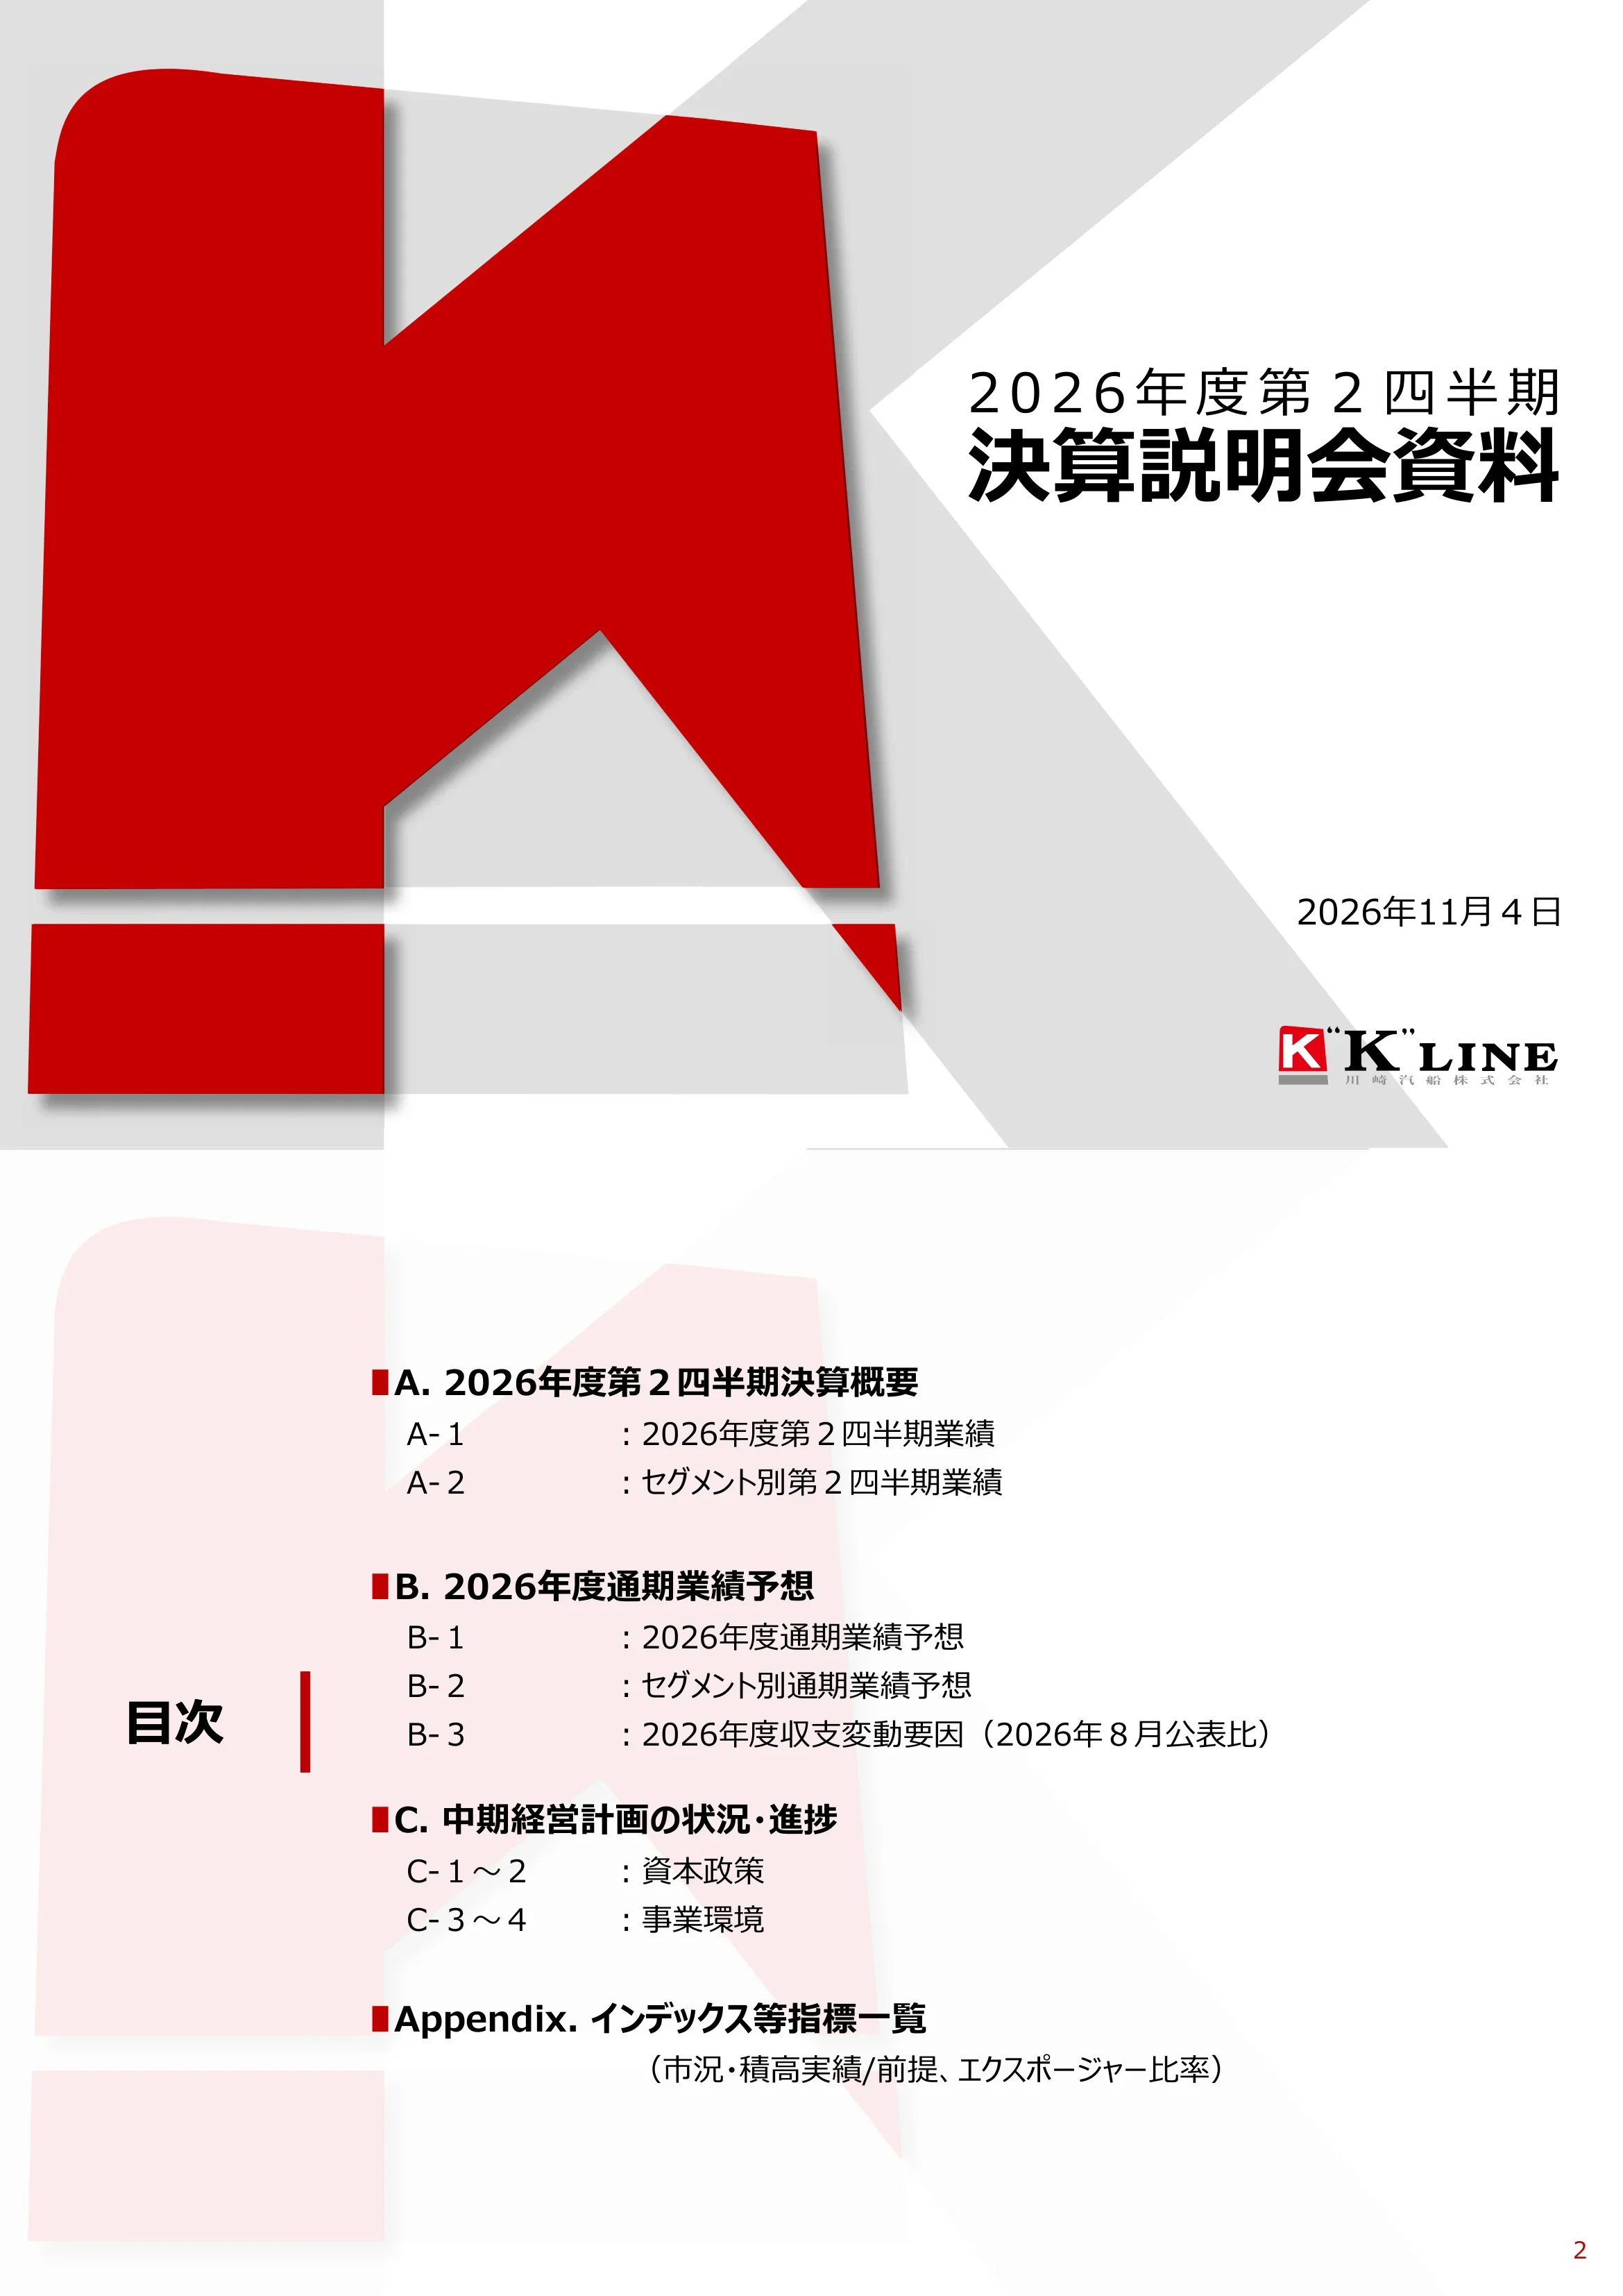
Sampul untuk pengarahan hasil kinerja kuartal kedua FY2026 Kawasaki Kisen Kaisha (2026年度第2四半期 決算説明会資料), tertanggal 4 November 2026, dengan logo "K" LINE.
Sampul merek full-bleed: monogram "K" merah berukuran besar dengan bentuk diagonal abu-abu di sebelah kiri, judul dan tanggal rata kanan, logo di kanan bawah.
Agenda dalam empat bagian: A. Ringkasan hasil kinerja FY2026 Q2 (A-1 hasil konsolidasi, A-2 hasil segmen); B. Prakiraan setahun penuh FY2026 (B-1 konsolidasi, B-2 per segmen, B-3 perubahan vs. prakiraan Agustus 2026); C. Status rencana jangka menengah (C-1 hingga C-2 kebijakan modal, C-3 hingga C-4 lingkungan bisnis); Lampiran indeks pasar, volume, dan rasio eksposur.
Label kiri "目次" dengan pembagi vertikal merah; kolom kanan mencantumkan bagian-bagian dengan poin kotak merah dan sub-item yang menjorok ke dalam di atas watermark K yang samar.
Pembagi bagian yang memperkenalkan ringkasan hasil kinerja kuartal kedua (paruh pertama).
Slide putih dengan batang vertikal merah tebal di samping tajuk tengah dua baris.
Pendapatan H1 FY2026 sebesar 6.020 ratus juta yen (6.020 億円; 1Q 2.868, 2Q 3.151), naik 1.014 ratus juta yen dari tahun ke tahun dan 275 ratus juta yen di atas prakiraan Agustus sebesar 5.745 ratus juta yen. Laba operasional 512 ratus juta yen (+82 YoY, +92 vs. prakiraan); laba biasa 1.183 ratus juta yen (+587 YoY, +383 vs. prakiraan 800 ratus juta yen), dengan 2Q saja sebesar 943 ratus juta yen; laba bersih yang dapat diatribusikan kepada pemilik 1.245 ratus juta yen (+558 YoY, +385 vs. 860). Rata-rata kurs FX ¥160,47/$ (vs. ¥146,18 setahun sebelumnya) dan bunker $788/MT (vs. $547). Neraca pada akhir 2Q: ekuitas 17.468 ratus juta yen (−558 dari akhir FY2025), utang berbunga 3.225 ratus juta yen (+264), rasio D/E 18,5% (+2,0pt), rasio ekuitas 75,5% (−1,4pt); termasuk liabilitas sewa di luar neraca sebesar 5.500–6.500 ratus juta yen, rasio ekuitasnya adalah 59–61%. Pendorong: laba operasional naik karena pasar dry bulk yang kokoh meskipun biaya bahan bakar lebih tinggi akibat situasi Timur Tengah; laba biasa melonjak karena pendapatan metode ekuitas yang lebih tinggi dari ONE; laba bersih mencakup keuntungan luar biasa dari penjualan kapal.
Atas: tabel hasil konsolidasi yang lebar dengan kolom 2026 abu-abu gelap (1Q, 2Q, H1) dan kolom perbandingan abu-abu muda (FY2025 H1, perubahan YoY, prakiraan Agustus, perubahan vs. prakiraan). Bawah kiri: tabel indikator keuangan utama; bawah kanan: tiga poin tentang pendorong utama YoY.
Pendapatan segmen / laba biasa untuk H1 (ratus juta yen): Dry Bulk 1.895 / 160 (vs. 1.443 / 13 setahun sebelumnya; laba +146); Energy Resources 602 / 48 (laba −6 YoY); Product Logistics 3.515 / 981 (+407), di mana Car Carriers 2.200 / 153 (laba −147 YoY) dan Containerships 381 / 744 (+523, terutama pendapatan ekuitas ONE; 2Q saja 689); Lainnya 6 / 6; Korporat & penyesuaian −12. Total 6.020 / 1.183. Dibandingkan prakiraan Agustus, laba kontainer 309 ratus juta yen lebih tinggi. Komentar: pasar dry bulk capesize dan ukuran menengah/kecil tetap kokoh karena permintaan aktif, ditambah dorongan positif dari FX; energi melihat pasar LPG dan tanker yang kuat tetapi kehilangan keuntungan efek pajak satu kali dari tahun sebelumnya; car carrier terpukul oleh utilisasi armada yang lebih rendah serta biaya bahan bakar dan operasional yang lebih tinggi akibat situasi Timur Tengah; tarif pengiriman jangka pendek kontainer naik karena situasi Timur Tengah dan kemacetan pelabuhan memperketat pasokan. Angka FY2025 disajikan kembali untuk perubahan segmen 2026.
Matriks segmen dengan dua baris per segmen (pendapatan atas, laba biasa bawah) di seluruh 1Q, 2Q, H1, H1 tahun sebelumnya, perubahan YoY, prakiraan Agustus, dan varians; di bawahnya, empat kolom teks komentar segmen.
Pembagi bagian yang memperkenalkan prakiraan setahun penuh untuk FY2026 (tahun yang berakhir Maret 2027).
Slide putih dengan batang vertikal merah dan tajuk dua baris, senada dengan pembagi lainnya.
Prakiraan setahun penuh (tidak berubah dari pemberitahuan revisi 23 Oktober 2026): pendapatan 11.700 ratus juta yen (H2 5.680; +1.517 vs. 10.183 pada FY2025; +1.000 vs. prakiraan Agustus sebesar 10.700); laba operasional 910 ratus juta yen (+60 vs. Agustus); laba biasa 1.900 ratus juta yen (H2 717; +809 YoY; +550 vs. 1.350); laba bersih 1.900 ratus juta yen (H2 655; +571 YoY; +550 vs. 1.350). Peningkatan ini berasal dari pertumbuhan laba dry bulk dan ekonomi kontainer yang lebih baik karena tarif pengiriman jangka pendek yang lebih tinggi. Asumsi: rata-rata ¥155,85/$ (H2 ¥151,23), bunker $805/MT (H2 $821), situasi Selat Hormuz menormalisasi menjelang akhir Maret 2027 dengan transit dilanjutkan mulai April 2027, dan tidak ada transit Terusan Suez untuk setahun penuh (perutean Tanjung Harapan berlanjut; ONE berencana melanjutkan Suez pada beberapa rute). Sensitivitas enam bulan: ±12 ratus juta yen per ¥1/$ (termasuk pendapatan ekuitas ONE) dan ±5,0 ratus juta yen per $10/MT bunker. Imbal hasil pemegang saham: dividen FY2026 ¥120 per saham (¥60 interim dan ¥60 akhir tahun); pembelian kembali saham yang diumumkan 29 Mei 2026 telah selesai pada 44.429 ribu saham / 1.225 ratus juta yen dan saham tersebut dibatalkan pada 2 Oktober.
Tabel prakiraan lebar dengan kolom prakiraan H1 dan setahun penuh yang diarsir merah muda, diikuti oleh pernyataan pendorong utama satu baris dan dua kotak bulat: asumsi dan sensitivitas (kiri, bingkai abu-abu) dan imbal hasil pemegang saham (kanan, bingkai merah) dengan tombol tautan "Detail: C-2".
Prakiraan segmen setahun penuh, pendapatan / laba biasa (ratus juta yen): Dry Bulk 3.625 / 320 (+205 YoY; +105 vs. Agustus); Energy Resources 1.125 / 60 (−47 YoY; −15 vs. Agustus); Product Logistics 6.940 / 1.565 (+657 YoY; +475 vs. Agustus), di mana Car Carriers 4.405 / 330 (−181 YoY; −75 vs. Agustus) dan Containerships 720 / 1.070 (+830 YoY; +540 vs. Agustus); Lainnya 10 / 0; Korporat & penyesuaian −45. Total 11.700 / 1.900. Komentar: pasar dry bulk diperkirakan di atas tahun lalu karena permintaan yang solid; energi turun karena hilangnya keuntungan efek pajak satu kali tahun lalu; car carriers menghadapi penurunan laba yang besar akibat biaya bahan bakar dan operasional yang lebih tinggi, sehingga K Line akan menyesuaikan ukuran armada dan meningkatkan penempatan; kontainer diperkirakan melonjak lebih tinggi berkat paruh pertama yang kuat, dengan ONE yang mengelola secara fleksibel di tengah ketidakpastian Timur Tengah yang terus berlanjut.
Matriks segmen dua tingkat yang sama dengan A-2 tetapi dengan kolom prakiraan H2 dan setahun penuh (sorotan merah muda) ditambah aktual FY2025, perubahan YoY, prakiraan Agustus, dan varians; empat kolom komentar di bawahnya.
Waterfall bridge laba biasa setahun penuh dari prakiraan Agustus sebesar 1.350 unit 100 juta yen (bisnis sendiri 820, bisnis kontainer 530) ke prakiraan November sebesar 1.900 ratus juta yen (bisnis sendiri 830, bisnis kontainer 1.070). Paruh pertama menambah +383 (bisnis sendiri +74, kontainer +309); paruh kedua menambah +167 (bisnis sendiri −64, kontainer +231). H1: bisnis sendiri memperoleh keuntungan dari lebih banyak kargo margin tinggi di car carriers dan dry bulk yang kokoh; kontainer naik karena pasokan yang ketat mengangkat tarif jangka pendek. H2: bisnis sendiri diperkirakan lebih rendah karena biaya operasional car-carrier dari harga bahan bakar yang terus tinggi meskipun dry bulk kokoh; kontainer diperkirakan jauh di atas prakiraan sebelumnya karena tarif jangka pendek berjalan lebih tinggi.
Bagan waterfall dengan kolom awal dan akhir bertumpuk (merah = bisnis sendiri, krem = bisnis kontainer) dan batang langkah mengambang abu-abu/biru, dikelompokkan berdasarkan tanda kurung ke dalam H1 dan H2; penjelasan poin dua kolom di bawahnya.
Pemisah bagian untuk pembaruan kemajuan pada rencana manajemen jangka menengah.
Slide putih dengan batang vertikal merah dan tajuk.
Tajuk utama: memperkuat daya laba sambil mengelola struktur modal dan alokasi kas yang optimal, menyeimbangkan efisiensi modal dengan kesehatan finansial. Daya laba: arus kas operasional rencana jangka menengah ¥1,5 triliun (tidak berubah); laba biasa tahun terakhir FY2026 diperkirakan sebesar 1.900 ratus juta yen (+550 vs. Agustus). Investasi: arus kas investasi sebesar 6.100 ratus juta yen selama rencana, fokus pada bisnis pertumbuhan dan investasi lingkungan rendah/nol karbon. Struktur modal optimal: menargetkan rasio ekuitas (termasuk pos luar neraca (off-balance)) sekitar 50% dalam jangka pendek. Imbal hasil pemegang saham: 8.800 ratus juta yen atau lebih selama periode rencana; dividen FY2026 ¥120 per saham; 44.429 ribu saham / 1.225 ratus juta yen dibeli kembali dan dibatalkan sepenuhnya. Nilai perusahaan: menargetkan ROE 15%+ di masa depan dan PBR berkelanjutan 1,0x atau lebih tinggi; beralih ke perusahaan dengan struktur komite nominasi pada 28 Maret 2025. Panel samping: ROIC 7% (estimasi FY2026) dan peningkatan manajemen (laporan keuangan segmen, manajemen nilai bisnis, manajemen investasi).
Banner tajuk bulat gelap; lima baris bertumpuk yang dihubungkan oleh panah bawah merah, masing-masing dengan ubin label abu-abu, ubin KPI biru-abu-abu, dan teks poin; panel samping abu-abu di sebelah kanan untuk inisiatif kontrol manajemen.
Berdasarkan kebijakan normalisasi modal menuju rasio ekuitas termasuk pos luar neraca (off-balance) sekitar 50%, K Line membeli kembali 44.429 ribu saham senilai 1.225 ratus juta yen (dibatalkan 2 Oktober 2026). Total imbal hasil selama rencana jangka menengah direncanakan sebesar 8.800 ratus juta yen atau lebih; dividen FY2026 adalah ¥120 per saham (¥60 interim, ¥60 akhir tahun), tidak berubah dari Agustus. Bagan: imbal hasil aktual FY2021–24 sebesar 5.960 ratus juta yen (pembelian kembali 3.120, dividen 2.840); FY2025 770 ratus juta yen (¥120 per saham = ¥40 dasar + ¥80 dividen tambahan); rencana FY2026 1.940 ratus juta yen (dividen 710 ratus juta yen pada ¥120 per saham ditambah pembelian kembali 1.225 ratus juta yen). Total dibulatkan ke ratus juta yen terdekat. Kebijakan: setelah mengamankan investasi yang dibutuhkan dan kesehatan finansial, secara aktif mempertimbangkan imbal hasil termasuk pembelian kembali untuk modal di atas tingkat yang sesuai.
Banner gelap di atas; kolom kiri berisi angka-angka utama (total imbal hasil, dividen, pembelian kembali) dan kotak kebijakan abu-abu; sisi kanan bagan imbal hasil kolom bertumpuk (aktual vs. rencana) dengan legenda dividen dasar, dividen tambahan, pembelian kembali, dan imbal hasil tambahan fleksibel, ditambah tabel total di bawahnya.
Risiko geopolitik yang dipicu oleh Timur Tengah terus membebani ekonomi global, serta kebijakan perdagangan dan energi yang tetap tidak pasti. Geopolitik: Persaingan AS–Tiongkok, ketegangan Rusia–Ukraina dan Timur Tengah terus memicu fragmentasi ekonomi; ketegangan di sekitar Selat Hormuz telah mendestabilisasi rantai pasok energi; hubungan Jepang–Tiongkok perlu dipantau; K Line mengutamakan keselamatan kru, kargo, dan kapal untuk transit Hormuz dan tetap berhati-hati dalam mengakhiri penghindaran Terusan Suez. Ekonomi dunia: ketidakpastian kebijakan, sentimen AS/UE, perlambatan Tiongkok; risiko penataan ulang rantai pasok dan inflasi akibat upah dan minyak. Energi dan lingkungan: MEPC luar biasa IMO pada Oktober 2025 tidak mengadopsi amandemen MARPOL, sehingga menunda aturan global; ketidakpastian kebijakan bauran energi nasional; aturan CO2 baru; kelangkaan energi dan lonjakan harga; risiko dekarbonisasi yang melambat namun terdapat peluang jangka panjang. Respons: mengejar dekarbonisasi sebagai peluang bisnis, memanfaatkan tiga kekuatan (lingkungan dan teknologi, keselamatan dan kualitas kapal, DX), serta menyiapkan respons risiko.
Banner gelap, diikuti matriks 3-kolom kali 2-baris (risiko geopolitik, ekonomi dunia, kebijakan energi dan lingkungan × lingkungan eksternal, risiko dan peluang yang diharapkan) dengan ikon, chevron merah, dan baris respons perusahaan dalam kotak.
Timur Tengah: Bentrokan militer dan pembalasan AS–Iran telah sangat membatasi jalur melalui Selat Hormuz dan Bab el-Mandeb di tengah serangan terhadap kapal dagang. Hormuz: K Line mengikuti saran penghindaran dan berkoordinasi dengan pelanggan; dampaknya mencakup biaya yang lebih tinggi akibat kemacetan, bahan bakar, dan asuransi risiko perang, dengan dampak terbatas pada curah kering, pengalihan rute pemuatan energi menjauh dari Timur Tengah, serta beberapa dampak pada pengangkut mobil dan kontainer. Suez: dimulainya kembali memerlukan konfirmasi keselamatan (ONE berencana memulai kembali pada beberapa rute); pengalihan rute menyerap sekitar 1–2% pasokan curah kering, sekitar 4–5% pasokan pengangkut mobil, dan sekitar 10% pasokan kontainer, LNG terlindungi oleh kontrak jangka panjang, dan pembukaan kembali dapat meningkatkan penghancuran kapal tua. Tarif AS: pada 24 Juli, AS mengumumkan tarif Section 301 baru pada 60 negara dan wilayah termasuk Jepang dan UE (prinsipnya 12,5% untuk Jepang), dengan item Section 232 seperti baja, aluminium, dan otomotif tetap di bawah rezim yang ada; layanan sedang dikerahkan kembali. Langkah USTR pada kapal terkait Tiongkok: biaya pelabuhan ditunda satu tahun setelah pembicaraan AS–Tiongkok 30 Oktober 2025, dan USTR mengusulkan perpanjangan penangguhan selama dua bulan hingga 9 Januari 2027; pesanan baru di galangan kapal Tiongkok ditinjau kasus per kasus.
Banner gelap; tabel dengan header baris merah (Timur Tengah, kebijakan tarif AS, langkah USTR kapal Tiongkok) dan tiga header kolom abu-abu (ikhtisar, respons perusahaan pelayaran, dampak bisnis), dengan sub-label vertikal merah muda untuk Hormuz dan Suez.
Pemisah yang memperkenalkan lampiran data pasar, volume, dan informasi armada.
Slide pemisah minimalis dengan batang aksen merah dan kata Lampiran.
Tarif sewa harian curah kering: Rata-rata Capesize FY2025 $23.800 vs. FY2026 1Q $39.800, 2Q $44.850, asumsi 3Q $41.000, 4Q $27.000, setahun penuh $38.150; Panamax $14.800 vs. $18.850 FY2026; Handymax $13.300 vs. $17.150; Small Handy $12.750 vs. $15.100 (basis Capesize berubah dari 180k menjadi 182k dwt). Tanker: VLCC (Timur Tengah–Jepang) FY2025 $110.150, FY2026 1Q $130.350, 2Q $336.350, asumsi H2 $42.000, setahun penuh $137.700; Aframax $30.550 vs. $34.150. Armada yang dioperasikan: curah kering 178 (akhir FY2024) → 163 (akhir FY2025) → 165 (September 2026); energi 83 → 92 → 89, termasuk LNG 54. Eksposur pasar enam bulan: Capesize 12%, bulker menengah/kecil 21%, pengangkut chip, VLCC, LPG, dan batu bara 0%.
Dua tabel tarif kuartalan yang lebar (curah kering, tanker) dengan kolom FY2026 diarsir merah muda, kemudian tabel jumlah armada dan tabel rasio eksposur secara berdampingan.
Volume pengangkut mobil (ribu unit): Total FY2025 3.390 (outbound 1.549, inbound 197, cross-trade 893, intra-Eropa 751); FY2026 1Q 863 dan 2Q 875 aktual, asumsi 3Q 899 dan 4Q 887, setahun penuh 3.524 (outbound 1.663, inbound 201, cross-trade 916, intra-Eropa 744). Ukuran armada naik dari 99 menjadi 100 kapal. Grafik area bertumpuk dari FY2019 hingga FY2026 berdasarkan rute (Jepang/Timur Jauh–Amerika Utara, –Eropa, –lainnya, cross-trade, inbound, intra-Eropa) menunjukkan titik terendah COVID sebesar 44 (10.000 unit) pada FY2020 1Q dan pemulihan ke sekitar 89–90 pada FY2026.
Tabel volume kuartalan di bagian atas dengan kolom FY2026 merah muda; grafik area bertumpuk lebar penuh di bawah dengan label kuartalan dan legenda rute.
Armada grup sebanyak 439 kapal dan 35,13 juta dwt pada akhir September 2026 (215 milik sendiri, 224 sewa) vs. 440 kapal dan 34,76 juta dwt pada akhir FY2025. Berdasarkan segmen: curah kering 165 (20,84 juta dwt), sumber daya energi 96 (tanker 12, LNG 54, pengangkut batu bara 23, ditambah kapal pengeboran, FPSO, survei, dan kapal CO2 cair), pengangkut mobil 99, kapal kontainer 36, laut jarak pendek dan pesisir 42, serta 1 kapal bunkering LNG. Jumlah milik sendiri mencakup kapal milik bersama dan sewa mencakup kapal jangka pendek dan spot.
Grafik batang bertumpuk horizontal yang membandingkan dua tanggal berdasarkan segmen, kemudian tabel terperinci tentang jumlah kapal milik sendiri, sewa, dan total serta tonase bobot mati berdasarkan jenis kapal.
Kapal yang dioperasikan berdasarkan segmen dan tipe: curah kering 163 → 165 (Capesize 79, Panamax 38, Handymax 32, Small Handy 10, chip 6); sumber daya energi 99 → 96 (VLCC 5, Aframax 2, LPG 5, LNG 54, batu bara 23, lainnya); logistik produk 177 (pengangkut mobil 99, dengan 30 unit kelas 7.000 unit; kapal kontainer 36, termasuk 12 unit 14.000 TEU; pelayaran jarak pendek dan pesisir 42); total 440 → 439. Pengiriman kapal baru: 16 pada 2026, 16 pada 2027, dan 15 pada 2028, termasuk Capesize (1 / 4 / 8), pengangkut LNG (8 / 5 / –), pengangkut mobil 7.000 unit (– / 3 / 1), dan satu kapal pengangkut CO2 cair pada 2028.
Kiri: tabel vertikal dengan header merah dan blok segmen merah muda yang mencantumkan tipe kapal untuk dua tanggal; kanan: kisi ringkas pengiriman kapal baru berdasarkan tahun dengan baris total berwarna abu-abu.
Sanggahan: materi ini hanya untuk tujuan informasi dan bukan merupakan ajakan untuk membeli atau menjual saham; keputusan investasi sepenuhnya berada di tangan investor. Pernyataan berorientasi ke masa depan didasarkan pada informasi yang tersedia saat ini dan dapat berubah seiring dengan kondisi ekonomi, penawaran dan permintaan pelayaran, harga bahan bakar, serta nilai tukar mata uang.
Slide khusus teks dengan dua judul dalam kurung dan paragraf pendek.
Pertanyaan umum tentang slide ini dan konten presentasi yang mendasarinya.
Dokumen aslinya adalah dek materi pengarahan hasil kinerja (決算説明会資料) dalam bahasa Jepang dari Kawasaki Kisen Kaisha ("K" LINE), yang dirilis pada 4 November 2026 melalui TDnet, sistem pengungkapan tepat waktu Bursa Efek Tokyo. Ringkasan halaman di sini ditulis dalam bahasa Indonesia dan tetap mencantumkan jumlah dalam yen serta unit perusahaan sendiri, 億円 (ratus juta yen).
FY2026 adalah tahun fiskal K Line yang berakhir pada 31 Maret 2027, sehingga berlangsung dari April 2026 hingga Maret 2027. Dek ini melaporkan kuartal kedua, yaitu semester pertama dari April hingga September 2026, serta proyeksi setahun penuh.
Pendapatan tercatat sebesar 6.020 億円 (sekitar ¥602 miliar), laba operasional 512 億円, laba biasa 1.183 億円, dan laba bersih yang dapat diatribusikan kepada pemilik sebesar 1.245 億円. Laba biasa naik 587 億円 dibandingkan tahun sebelumnya, terutama karena pendapatan metode ekuitas yang lebih tinggi dari usaha patungan kontainer ONE dan pasar curah kering yang kokoh.
Proyeksi laba biasa dan laba bersih setahun penuh keduanya dinaikkan menjadi 1.900 億円, atau 550 億円 di atas proyeksi Agustus 2026, dan pendapatan menjadi 11.700 億円. Proyeksi ini pertama kali direvisi pada 23 Oktober 2026 dan tidak berubah dalam dek ini. Grafik jembatan pada halaman 9 mengatribusikan +540 億円 ke bisnis kontainer dan +10 億円 ke bisnis K Line sendiri.
Dividen tahunan FY2026 sebesar ¥120 per saham (¥60 interim dan ¥60 akhir tahun), penyelesaian pembelian kembali 44.429 ribu saham / 122,5 miliar yen dengan pembatalan saham pada 2 Oktober 2026, serta total imbal hasil sebesar 880 miliar yen atau lebih selama periode rencana jangka menengah.
Dek tersebut menyatakan bahwa pembatasan Hormuz dan pengalihan rute melalui Tanjung Harapan meningkatkan biaya bahan bakar, asuransi, dan kemacetan. Pengangkut mobil mengalami dampak terbesar, sementara kapal kontainer diuntungkan oleh kapasitas yang lebih ketat dan tarif jangka pendek yang lebih tinggi. Pengalihan rute menyerap sekitar 1–2% pasokan curah kering, 4–5% pasokan pengangkut mobil, dan sekitar 10% pasokan kontainer. Proyeksi mengasumsikan Hormuz normal kembali menjelang akhir Maret 2027 dan tidak ada transit Suez selama tahun tersebut.
Ya. PDF dari presentasi asli bahasa Jepang dapat diunduh dari halaman ini. Tata letaknya, termasuk tabel segmen dua tingkat, waterfall proyeksi, kerangka kebijakan modal, dan grafik imbal hasil pemegang saham, merupakan referensi yang berguna untuk menyusun slide hasil kinerja atau IR Anda sendiri.

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
Referensikan desain profesional, pilih gaya Anda, dan hasilkan slide dengan rendering teks sempurna. Didukung oleh Nano Banana—mulai buat presentasi Anda sekarang.
Agen AI Anda untuk slide. Hemat waktu, bersinar lebih cepat dengan pembuatan presentasi yang cerdas.


© 2026 2slides. Hak cipta dilindungi.