
Bagian dari Contoh presentasi investor
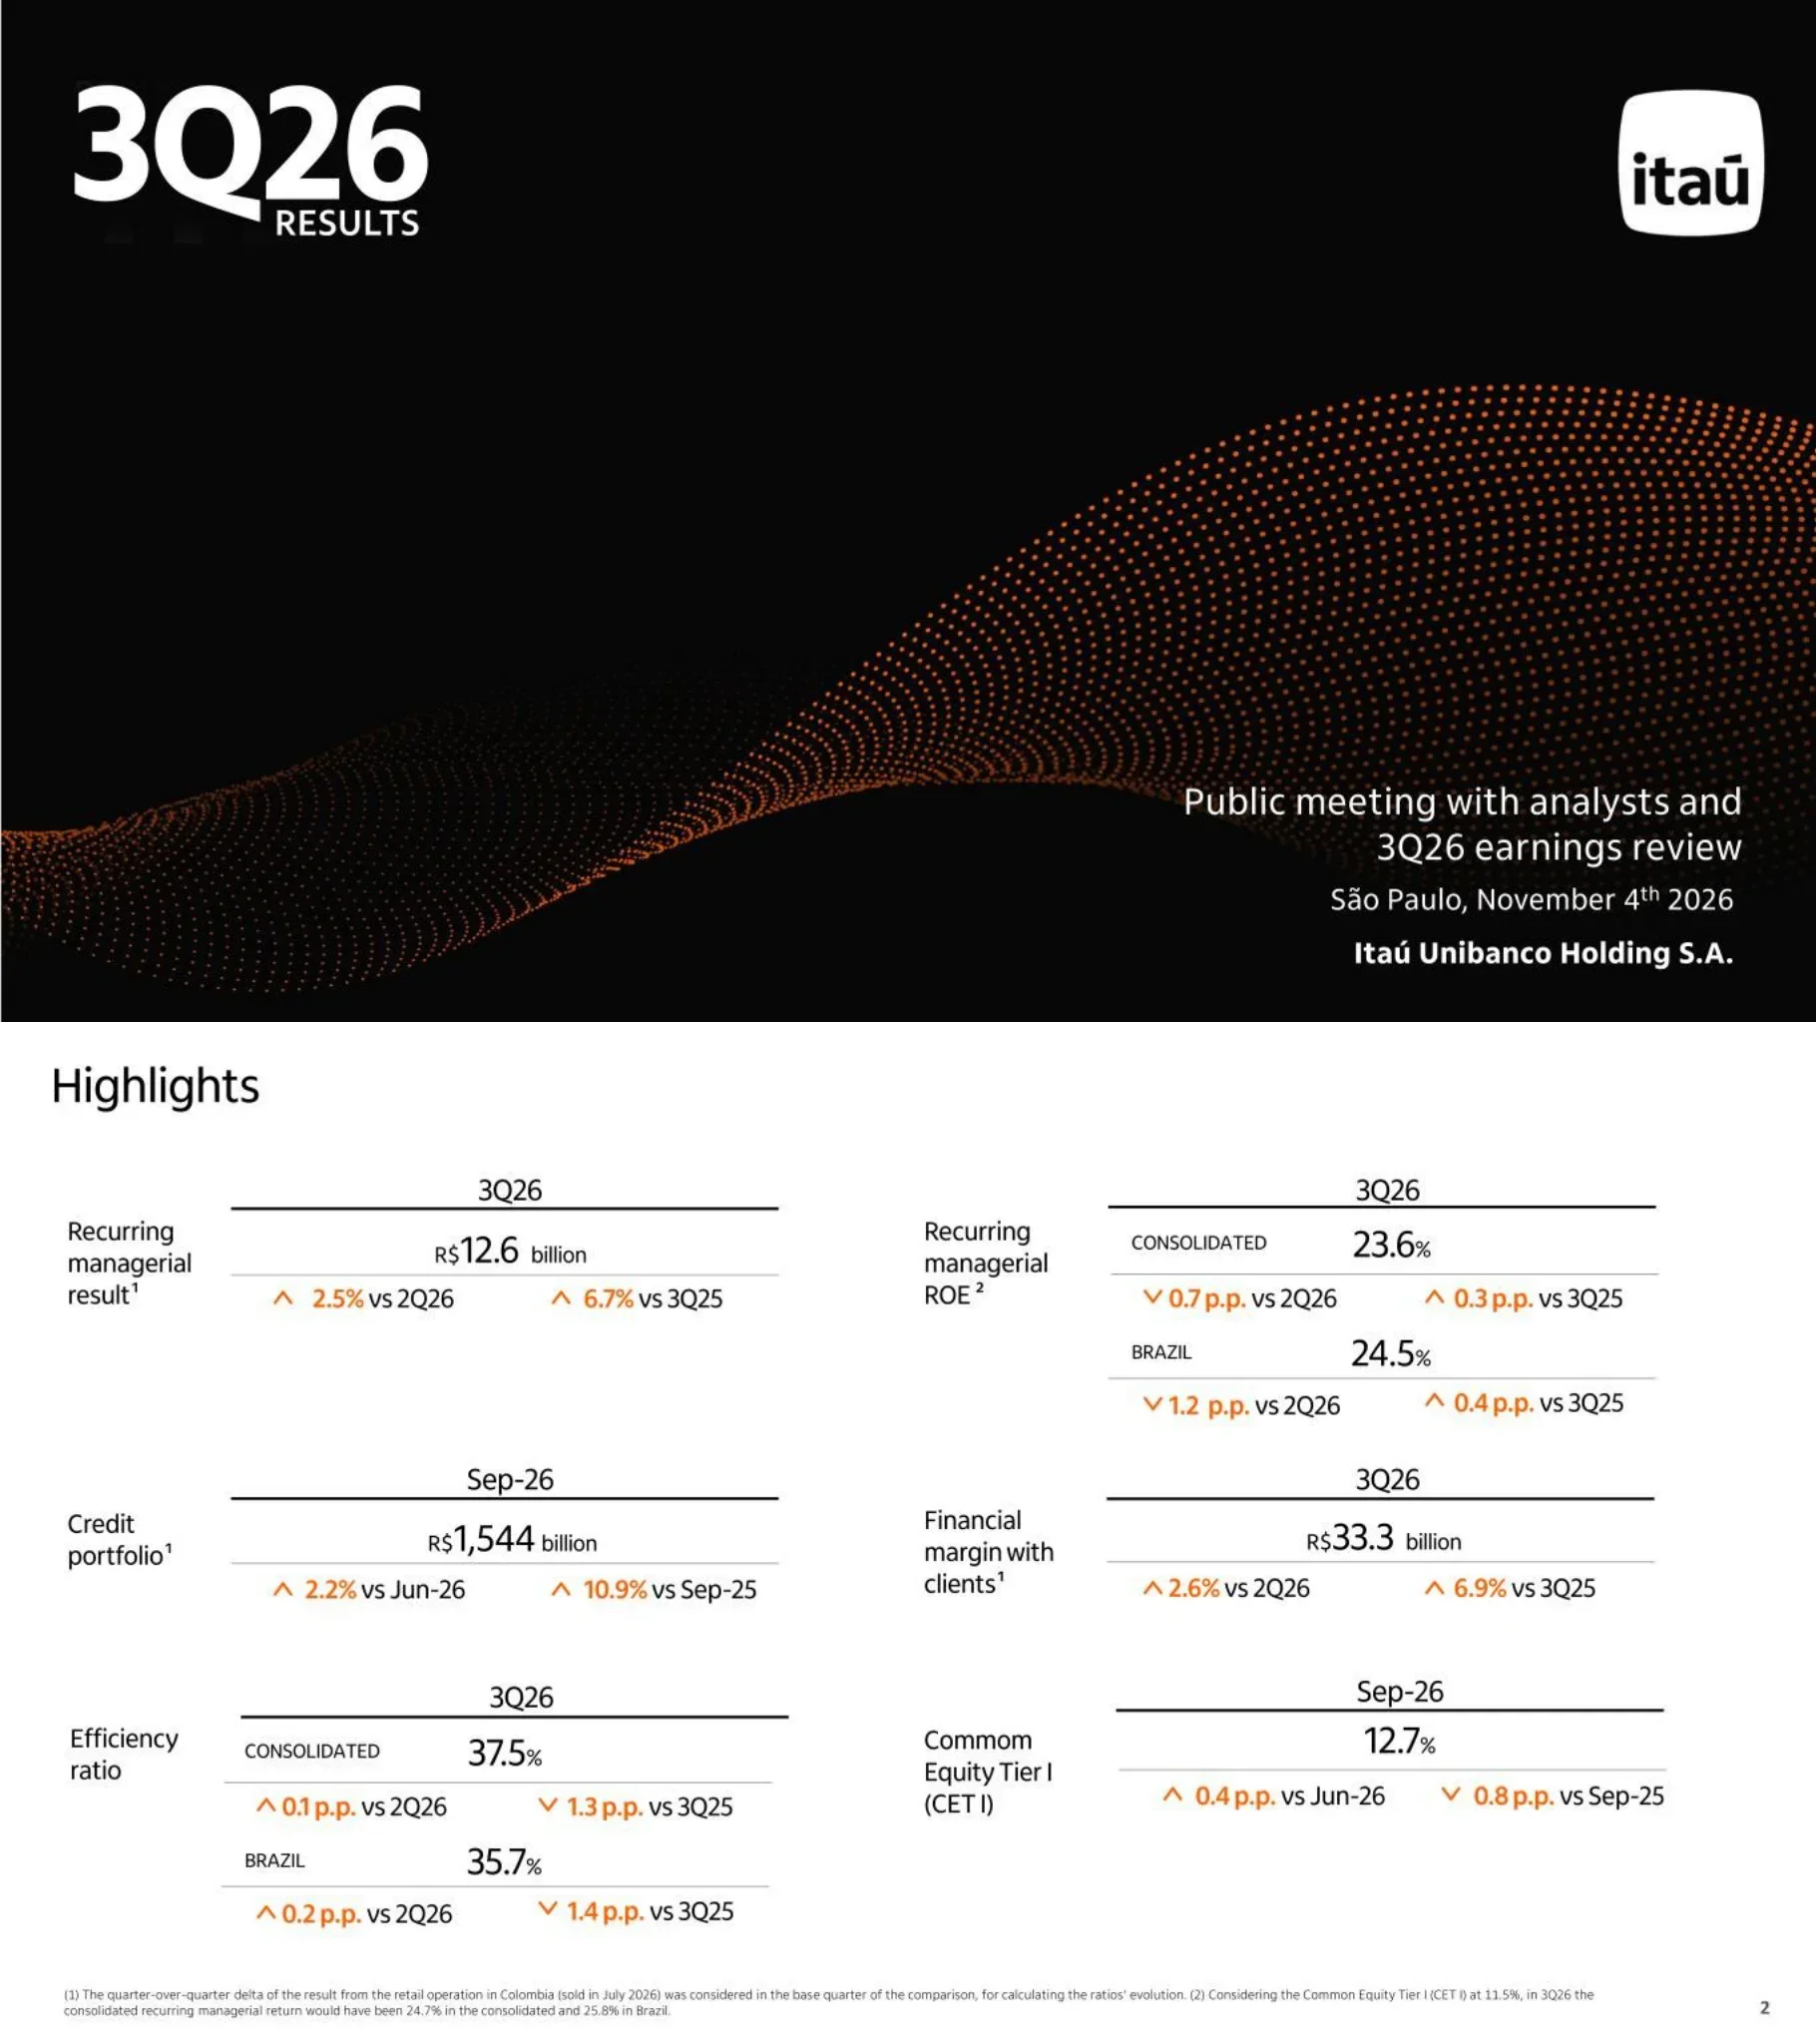
Hasil Kinerja Itaú Unibanco Holding S.A. 3Q26: dek setebal 27 slide yang digunakan pada pertemuan publik dengan analis dan investor serta tinjauan hasil kinerja 3Q26 di São Paulo pada 4 November 2026, yang diajukan ke SEC sebagai lampiran Form 6-K. Semua nilai dalam R$ (Real Brasil). Dek ini melaporkan hasil manajerial berulang sebesar R$12,6 miliar (+2,5% vs 2Q26, +6,7% vs 3Q25), ROE manajerial berulang konsolidasi sebesar 23,6% (24,5% di Brasil), portofolio kredit sebesar R$1.544 miliar, margin finansial dengan klien sebesar R$33,3 miliar, rasio efisiensi konsolidasi 37,5%, dan rasio CET1 12,7%, kemudian menguraikan margin, biaya, kualitas kredit, pengeluaran, modal, panduan kinerja 2026, dan bagian 'keunggulan kompetitif' dalam enam bagian sebelum lampiran dengan laporan laba rugi lengkap dan rincian model bisnis.
Menggunakan sampul presentasi ini sebagai referensi gaya untuk slide yang dibuat dari konten Anda sendiri. Atau pilih halaman mana pun di bawah untuk memakai tata letaknya sebagai referensi.
Navigasi Cepat
Tag
Bagikan slide
Hasil Kinerja Itaú Unibanco Holding S.A. 3Q26: dek setebal 27 slide yang digunakan pada pertemuan publik dengan analis dan investor serta tinjauan hasil kinerja 3Q26 di São Paulo pada 4 November 2026, yang diajukan ke SEC sebagai lampiran Form 6-K. Semua nilai dalam R$ (Real Brasil). Dek ini melaporkan hasil manajerial berulang sebesar R$12,6 miliar (+2,5% vs 2Q26, +6,7% vs 3Q25), ROE manajerial berulang konsolidasi sebesar 23,6% (24,5% di Brasil), portofolio kredit sebesar R$1.544 miliar, margin finansial dengan klien sebesar R$33,3 miliar, rasio efisiensi konsolidasi 37,5%, dan rasio CET1 12,7%, kemudian menguraikan margin, biaya, kualitas kredit, pengeluaran, modal, panduan kinerja 2026, dan bagian 'keunggulan kompetitif' dalam enam bagian sebelum lampiran dengan laporan laba rugi lengkap dan rincian model bisnis.
Tampilan detail setiap halaman slide, termasuk tata letak, konten utama dan elemen visual.
Slide sampul. '3Q26 RESULTS' dalam huruf putih besar di kiri atas, logo Itaú kotak bulat putih di kanan atas, dan baris teks pertemuan 'Public meeting with analysts and 3Q26 earnings review', 'São Paulo, November 4th 2026', 'Itaú Unibanco Holding S.A.' di kanan bawah.
Latar belakang hitam penuh dengan gelombang matriks titik oranye yang menyapu bagian bawah; blok judul di kiri atas, logo di kanan atas, detail acara rata kanan di bagian bawah.
Enam KPI utama untuk 3Q26. Hasil manajerial berulang R$12,6 miliar (+2,5% vs 2Q26, +6,7% vs 3Q25). ROE manajerial berulang 23,6% konsolidasi (-0,7 p.p. vs 2Q26, +0,3 p.p. vs 3Q25) dan 24,5% di Brasil (-1,2 p.p. vs 2Q26, +0,4 p.p. vs 3Q25). Portofolio kredit R$1.544 miliar pada Sep-26 (+2,2% vs Jun-26, +10,9% vs Sep-25). Margin finansial dengan klien R$33,3 miliar (+2,6% vs 2Q26, +6,9% vs 3Q25). Rasio efisiensi 37,5% konsolidasi (+0,1 p.p. vs 2Q26, -1,3 p.p. vs 3Q25) dan 35,7% di Brasil (+0,2 p.p., -1,4 p.p.). CET1 12,7% (+0,4 p.p. vs Jun-26, -0,8 p.p. vs Sep-25). Catatan kaki: delta kuartal-ke-kuartal memperlakukan hasil operasi ritel Kolombia (dijual Juli 2026) sebagai bagian dari kuartal dasar; dengan CET1 sebesar 11,5%, imbal hasil manajerial berulang 3Q26 akan menjadi 24,7% konsolidasi dan 25,8% di Brasil.
Grid dua kolom berisi enam blok KPI. Setiap blok memiliki label di sisi kiri, header periode di atas garis, angka utama, dan dua delta panah atas/bawah oranye di bawahnya. Catatan kaki dalam huruf kecil di sepanjang bagian bawah.
Tabel buku pinjaman dalam R$ miliar, Sep-26 vs Jun-26 vs Sep-25. Individu 500,4 (+2,7% QoQ, +9,6% YoY): kartu kredit 153,4, pribadi 69,0, payroll 84,2, otomotif 35,0 (-0,1%, -3,6%), KPR 158,8 (+4,4%, +15,8%). Pasar mikro, kecil, dan menengah 320,4 (+4,2%, +15,1%). Korporat 479,4 (+1,0%, +9,5%). Total Brasil 1.300,2 (+2,4%, +10,9%). Amerika Latin 244,2 (-3,5%, +6,4%). Total 1.544,4 (+1,4%, +10,2%); pertumbuhan total eks-FX +1,8% QoQ dan +10,4% YoY. Panel samping: kartu kredit Personnalité + Uniclass +4,3% / +16,3% dan otomotif +3,6% / +9,8%; pemimpin dalam pinjaman payroll swasta dengan portofolio +11,6% QoQ dan +93,7% YoY; bank swasta terbesar dalam KPR dengan originasi R$41 miliar selama 12 bulan terakhir dan pangsa pasar 56% di antara bank swasta; pemimpin originasi fasilitas UKM yang disponsori pemerintah 9M26 (+8,0% / +32,4%); pertumbuhan portofolio eks-penjualan Kolombia: Amerika Latin +0,8% / +11,1%, total +2,2% / +10,9%.
Tabel data lebar di dua pertiga bagian kiri dengan baris header oranye dan kolom delta yang diarsir, total disorot dengan warna oranye; kolom kanan sempit berisi tumpukan tabel mini dan callout.
Waterfall dalam R$ miliar dari 2Q26 32,6 ke 3Q26 33,3: ritel Kolombia -0,1 menghasilkan 2Q26 eks-Kolombia 32,5; modal kerja dan lainnya 2Q26 -3,9 menyisakan operasi sensitif-spread 2Q26 sebesar 28,5; kemudian volume rata-rata +0,4, bauran produk -0,4, margin spread dan liabilitas -0,1, kalender dan hari kerja +0,4, Amerika Latin dan lainnya +0,3 membawa operasi sensitif-spread menjadi 29,0 di 3Q26; modal kerja dan lainnya 3Q26 +4,2 menghasilkan 33,3. Kurung di atas: total +R$0,7 miliar (+2,2%), +R$0,8 miliar (+2,6%) eks-Kolombia, +R$0,5 miliar (+1,8%) pada operasi sensitif-spread. Di bawah, margin rata-rata yang disetahunkan, 3Q25 hingga 3Q26: margin konsolidasi dengan klien 9,2%, 9,1%, 9,1%, 9,1%, 9,0% dan penyesuaian risiko 6,3%, 6,2%, 6,1%, 6,2%, 6,1%; Brasil 10,1%, 10,0%, 10,0%, 10,0%, 9,9% dan penyesuaian risiko 6,8%, 6,8%, 6,6%, 6,7%, 6,6%.
Setengah bagian atas: waterfall horizontal dengan batang jangkar hitam, batang subtotal oranye, dan batang delta merah/hijau, label pertumbuhan dalam kurung di atasnya. Setengah bagian bawah: dua grafik garis lima kuartal yang berdampingan (garis oranye vs biru).
Batang bertumpuk dalam R$ miliar, 3Q25 hingga 3Q26, dibagi menjadi Brasil, Amerika Latin, dan lindung nilai indeks modal. Total 0,9, 0,6, 0,8, 0,9, dan 1,3. Komponen Brasil 1,3, 1,1, 1,3, 1,4, 1,7; Amerika Latin 0,3, 0,2, 0,2, 0,2, 0,3; lindung nilai indeks modal -0,7, -0,7, -0,7, -0,7, -0,6.
Grafik kolom bertumpuk lima periode tunggal di tengah slide, dengan tumpukan positif di atas garis nol dan segmen lindung nilai negatif di bawahnya; legenda di kiri atas.
Tabel biaya dalam R$ miliar, 3Q26 / 2Q26 / 3Q25 / 9M26 / 9M25. Penerbitan kartu 3,5 (+7,1% QoQ, +5,8% YoY); rekening koran perorangan 0,5 (-16,9% YoY; 9M -20,0%); operasi kredit dan penjaminan 0,6; pembayaran dan penagihan 1,9 (-5,8% YoY); manajemen aset 2,2 (+17,8% YoY); layanan penasihat dan broker 0,9 (-26,3% QoQ, -26,6% YoY, namun 9M +5,3%); Brasil lainnya 0,4; Amerika Latin 1,0 (+17,2% YoY). Komisi dan biaya 11,0 (+0,2% QoQ, -0,1% YoY; 9M26 33,1, +1,5%). Asuransi, dana pensiun, dan obligasi premium 3,0 (9M +8,7%). Komisi dan asuransi 14,1 (-0,2% QoQ, +0,2% YoY; 9M26 42,2 vs 41,0, +3,0%). Manajemen aset mencakup biaya pengelolaan dana dan 'consórcio'; hasil asuransi adalah nilai bersih setelah klaim yang ditahan.
Tabel lebar penuh dengan header oranye, grup kolom kuartalan dan sembilan bulan, kolom delta berbayang abu-abu, baris subtotal tebal, dan baris total akhir berwarna oranye.
Empat grafik garis NPL, Jun-24 hingga Sep-26, tanpa sekuritas. NPL konsolidasi 15-90 hari: Amerika Latin turun dari 2,5% menjadi 1,9% (dampak penjualan aset -0,14 p.p.), total sekitar 1,7%-2,3% berakhir di 1,7%, Brasil berakhir di 1,7%. NPL konsolidasi 90 hari: Brasil 3,0% pada Jun-24 turun menjadi sekitar 2,0%-2,1% dan berakhir di 2,1%; total 2,0%; Amerika Latin 1,1% (dampak -0,06 p.p.). Brasil 15-90 hari: perorangan sekitar 3,0% (3,0% pada Sep-26), UKM 1,4%, korporasi 0,02% (dengan lonjakan 1,0% pada Sep-25). Brasil 90 hari: perorangan 3,7% (dampak -0,02 p.p.), pasar mikro/kecil/menengah 2,1% (dampak -0,05 p.p.), korporasi 0,02%. Catatan kaki: pada 3Q26 Itaú menjual pinjaman dengan probabilitas pemulihan rendah, tanpa retensi risiko, yang seharusnya menunggak lebih dari 90 hari: R$94 juta perorangan, R$140 juta UKM, R$17 juta Amerika Latin; penjualan ritel Kolombia juga telah disesuaikan.
Grid 2x2 grafik garis multi-seri dengan label titik data; tag callout biru tua yang menunjukkan dampak penjualan aset; legenda di sebelah kanan setiap baris.
Rasio tahap (stage) berdasarkan Resolusi CMN Brasil 4.966 (selaras dengan IFRS 9), Mar-25 hingga Sep-26, untuk total, perorangan, perusahaan, dan Amerika Latin. Portofolio Tahap 2 pada Sep-26: perorangan 7,3%, total 4,0%, Amerika Latin 3,9%, perusahaan 1,9%. Portofolio Tahap 3: perorangan 5,9%, total 4,0%, Amerika Latin 3,4%, perusahaan 3,0%. Cakupan Tahap 2: perorangan 25,9%, total 22,4%, perusahaan 19,6%, Amerika Latin 13,8%. Cakupan Tahap 3: perorangan 58,7%, total 52,5%, perusahaan 49,5%, Amerika Latin 39,2%. Sebagian besar seri bergerak turun secara moderat selama tujuh kuartal tersebut.
Grid 2x2 grafik garis tujuh periode dengan label pada setiap titik, satu legenda bersama di bagian bawah.
Biaya kredit (beban kerugian yang diharapkan + pemulihan pinjaman + diskon yang diberikan) dalam miliar R$, 1Q25 hingga 3Q26: 9,5, 9,4, 9,4, 9,7, 10,0, 10,1, 10,4, dengan biaya kredit tahunan / portofolio pinjaman tetap di angka 2,7% di setiap kuartal. Portofolio yang direnegosiasi (kredit dan sekuritas), Mar-25 hingga Sep-26: 40,1, 38,8, 38,4, 35,1, 34,8, 36,3, 37,0 miliar R$, di mana yang direstrukturisasi sebesar 23,7, 22,6, 22,0, 18,3, 18,0, 19,0, 19,3; renegosiasi / total portofolio 3,2%, 3,1%, 3,0%, 2,6%, 2,6%, 2,6%, 2,6%.
Dua baris grafik bertumpuk, masing-masing berupa grafik kolom tujuh periode dengan garis rasio melayang di atasnya; label deskriptif dan legenda di sisi kiri.
NPL di atas 15 hari untuk perorangan sejak Des-19: Itaú di 6,7% pada Sep-26 dibandingkan 13,1% untuk pasar ex-Itaú (keduanya dimulai mendekati 7,9% dan 10,0%). Perubahan tunggakan di atas 15 hari vs Des-19 berdasarkan produk (pasar ex-Itaú vs Itaú): pinjaman pribadi 17,2% (+2,6 p.p.) vs 9,4% (-0,2 p.p.); kartu kredit 14,8% (+3,1 p.p.) vs 6,6% (-0,6 p.p.); otomotif 13,9% (+3,6 p.p.) vs 9,7% (+0,9 p.p.); payroll swasta 18,9% vs 6,9%. Portofolio Tahap 2 dan 3 / saldo tunggakan di atas 15 hari: 240% pada Sep-26. Tabel provisi berdasarkan hari tunggakan: Itaú perorangan ex-KPR 4% lancar, 58% pada 31-60 hari, 63% pada 61-90 hari, 66% pada 91-120 hari, 69% pada 181-210 hari, 100% dari 331 hari; dibandingkan minimum Resolusi BCB 352 untuk S1-S3 (50%, 60%, 77%, 81%, 100% dari 91 hari) dan S4-S5 (2%, 15%, 38% untuk kategori awal).
Kiri atas: grafik garis ganda jangka panjang. Kanan atas: kolom berpasangan abu-abu/oranye berdasarkan produk dengan label delta dan kotak KPI hitam-putih (240%). Bagian bawah: tabel provisi lebar penuh dengan header oranye.
NPL di atas 15 hari untuk UKM dan korporasi sejak Des-19: Itaú 2,9% pada Sep-26 (dari 3,3%) dibandingkan pasar ex-Itaú 5,8% (dari 4,0%). Portofolio UKM dengan agunan naik dari 36% (Des-19) menjadi 58% (Sep-26) secara keseluruhan, dan dari 37% menjadi 72% untuk perusahaan mikro dan kecil. Korporasi: indeks portofolio 100 ke 209; konsentrasi 10 eksposur terbesar turun dari 20% menjadi 14%; pangsa investment-grade naik dari 69% menjadi 78% (kriteria internal). Chapter 11 Perusahaan (reorganisasi yudisial atau ekstra-yudisial Brasil): pangsa 2,3% di korporasi dan 4,3% di agribisnis; untuk 5 kasus teratas dengan rencana yang disetujui, provisi sebelum pengajuan adalah 4x dari kerugian yang terjadi.
Slide terbagi: sisi kiri putih dengan grafik garis ganda jangka panjang; sisi kanan abu-abu muda dengan tiga panel bertumpuk (grafik slope mini, batang kotak sebelum/sesudah, dan panel statistik dua kolom).
Tabel pengeluaran dalam miliar R$: komersial dan administratif (6,7), transaksional (4,2), teknologi (3,3, +4,7% QoQ), lainnya (0,8, +39,7% YoY); total Brasil (15,0), +2,8% QoQ, +1,5% YoY; Amerika Latin (2,2); biaya non-bunga (17,1), +2,4% QoQ, +1,7% YoY; 9M26 (50,0) vs 9M25 (48,5), +3,1%. Rasio efisiensi 2Q24 hingga 3Q26: konsolidasi 37,7%, 39,3%, 39,6%, 37,0%, 38,0%, 38,8%, 38,3%, 37,1%, 37,4%, 37,5%; Brasil 36,2%, 37,9%, 37,4%, 35,1%, 36,3%, 37,1%, 36,4%, 34,9%, 35,5%, 35,7%. Tampilan sembilan bulan: konsolidasi 38,0% (9M25) menjadi 37,3% (9M26), Brasil 36,2% menjadi 35,4%.
Atas: tabel data dengan header oranye yang memiliki kolom kuartalan dan sembilan bulan. Bawah: grafik garis ganda sepuluh kuartal dengan sisipan arsir 9M25/9M26 dan label legenda berbentuk pil.
Jembatan CET1 dari 12,3% pada Jun-26: laba bersih kuartal ini +0,8%, dividen dan bunga atas modal sendiri -0,1%, aset tertimbang menurut risiko (termasuk penyesuaian prudensial dan ekuitas) -0,4%, menjadi 12,7% CET1 pada Sep-26. Penambahan 1,5% dari Additional Tier 1 menghasilkan modal Tier I sebesar 14,2%.
Grafik waterfall tunggal dengan batang awal dan akhir berwarna hitam, langkah positif berwarna hijau, dan langkah negatif berwarna merah; batang terakhir ditumpuk dengan segmen AT1 oranye; legenda berada di tengah bawah.
Panduan 2026 sebelumnya vs baru. Pertumbuhan total portofolio kredit 5,5%-9,5% (Brasil 6,5%-10,5%): dipertahankan. Pertumbuhan margin finansial dengan klien 5,0%-9,0%: dipertahankan. Margin finansial dengan pasar R$2,5-5,5 miliar: dipertahankan. Biaya kredit R$38,5-43,5 miliar: dipertahankan. Pertumbuhan komisi dan biaya ditambah hasil asuransi 2,0%-5,0%: dipertahankan. Pertumbuhan biaya non-bunga 1,5%-5,5%: dipertahankan. Tarif pajak efektif direvisi dari 29,5%-32,5% menjadi 28,0%-29,0%.
Tabel panduan tiga kolom (metrik, sebelumnya, baru) dengan baris bergaris; kolom 'Baru' berada di panel bulat biru pucat; rentang angka disorot dengan warna oranye.
Pembuka bagian. 'Customer centricity' berada di pusat enam pilar yang mengorbit: budaya dan visi jangka panjang; kumpulan talenta dan kemampuan eksekusi; platform modern dan data; kekuatan neraca; diversifikasi hasil; efisiensi dan penciptaan nilai.
Diagram hub-and-spoke terpusat: enam ubin persegi dengan sudut membulat oranye yang disusun dalam segi enam di sekitar label teks pusat, dihubungkan oleh busur melengkung abu-abu tipis.
Metrik pelanggan: evolusi +12 poin NPS konsolidasi Itaú antara 2021 dan 2026; sekitar 80 poin NPS saluran digital untuk individu dan perusahaan (aplikasi dan internet banking); 83% segmen perusahaan dan 80% segmen individu dengan NPS pada tingkat keunggulan (di atas 70 poin).
Kiri: diagram hub yang dibuat samar dengan bagian tengah disorot oranye. Kanan: kisi 2x2 berisi angka statistik oranye besar dengan keterangan tebal.
Lini masa budaya yang terus berkembang: 'Budaya kami' (2008-2021), 'Budaya Itubers' (2021-2025), pilar baru (2025); eNPS sebesar 85 poin, dalam zona keunggulan. Pilar budaya Itubers: kami mengutamakan klien; kami tidak memiliki semua jawaban; kami saling mendukung; kami didorong oleh hasil; kami menghargai keragaman dan inklusi; bagi kami etika tidak bisa ditawar; dan pilar baru, kami membuat pilihan dan keputusan.
Kiri: diagram hub dengan ubin budaya yang disorot. Kanan: kartu bulat dengan lini masa tiga titik, lencana eNPS oranye, dan kisi tiga kolom berisi pernyataan pilar dalam tipografi oranye dan biru tua yang tebal.
Talenta siap masa depan: keahlian teknis dan pemikiran kritis untuk merumuskan masalah yang tepat dan memandu penggunaan AI; 95 ribu+ pelamar untuk program trainee 2026-2027. Peringkat talenta: diakui dalam kategori layanan keuangan-fintech internasional Fast Company, peringkat 1 di Brasil pada LinkedIn Top Companies selama 8 tahun berturut-turut, tahun ke-6 berturut-turut di antara 5 perusahaan Great Place to Work teratas di Brasil, dan dalam peringkat Lugares Incríveis para Trabalhar sejak awal tahun 2020. Kemampuan eksekusi: program efisiensi memangkas rasio efisiensi sebesar 7 poin (9M26 vs 9M21); proyek agribisnis dengan portofolio pinjaman R$143 miliar (Sep-26), tumbuh 20% setahun (CAGR 2026 vs 2021); One Itaú dengan 15 juta pelanggan yang dimigrasi dan NPS 80; pemulihan bisnis acquiring selama empat tahun terakhir dengan +5 p.p. pangsa pasar, NPS naik 40 poin, dan profitabilitas tumbuh 7x lebih besar dari TPV.
Kiri: diagram hub dengan ubin talenta yang disorot. Kanan: dua kartu bertumpuk, bagian atas berisi teks plus empat logo penghargaan, bagian bawah berisi baris tiga kolom statistik utama oranye dan baris kedua untuk pemulihan bisnis acquiring.
Tiga kolom. Teknologi yang tertanam dalam bisnis: 21 ribu+ karyawan dalam tim lintas fungsi yang diatur berdasarkan perjalanan pelanggan dan 2,9 ribu+ regu (squad) lintas fungsi. Platform modern dan data siap AI: 92%+ inisiatif AI generatif telah digunakan (9M25 vs 9M26), pengurangan biaya unit per token sebesar 50% (1Q25 vs 3Q26), 100% modern dan berbasis cloud pada tahun 2028. Koneksi ke garda depan teknologi: akuisisi NeoSpace untuk mengembangkan model fondasi AI generatif dan personalisasi; Instituto de Ciência e Tecnologia Itaú dengan 39+ paten yang diterbitkan termasuk inovasi AI; kepemilikan modal ventura korporat termasuk PsiQuantum, Simile, dan Endeavor Catalyst ditambah 10 investee lainnya.
Diagram hub di sebelah kiri dengan ubin platform yang disorot. Kanan: tiga kolom yang sama besar dengan blok header berwarna (oranye, biru royal, hijau tua) di atas bagian statistik bertumpuk dan logo mitra.
Ekuitas berwujud R$138,7 miliar (+6,7% vs 2Q26, +4,3% vs 3Q25), 60,6% dari ekuitas konsolidasi sebesar R$228,9 miliar, dengan goodwill dan aset tidak berwujud 8,2% serta kredit pajak tangguhan bersih 31,2%. Kredit pajak tangguhan sebesar R$71,5 miliar: kompensasi kerugian pajak 2,0% (R$1,4 miliar, bobot risiko 1.250%), perbedaan temporer lainnya 24,8% (RW 250%), ekspektasi kerugian 73,2% (R$52,3 miliar, RW 100%). Provisi tenaga kerja, perdata, dan pajak R$16,9 miliar (-2,1% vs 2Q26, -3,4% vs 3Q25): tenaga kerja R$9,6 miliar, perdata R$3,0 miliar, pajak R$4,3 miliar; cakupan pembayaran 12 bulan terakhir 3,1x tenaga kerja dan 1,9x perdata (rata-rata 2021-2026 adalah 2,9x dan 2,3x). Kualitas neraca: LCR 205,8% (+3,8 p.p. vs Jun-26), NSFR 123,7% (+1,6 p.p.), portofolio pinjaman / pendanaan 78,6% (-1,7 p.p.).
Diagram hub di sebelah kiri dengan ubin neraca yang disorot. Kanan: tiga kartu horizontal bertumpuk: komposisi ekuitas dengan batang persentase bertumpuk, tabel mini provisi, dan baris likuiditas dengan tiga statistik.
Portofolio kredit per Sep-26 berdasarkan bisnis: grosir Brasil R$665 miliar (43,1%), ritel Brasil R$635 miliar (41,1%), Amerika Latin R$244 miliar (15,8%). Hasil manajerial berulang 9M26: ritel Brasil R$16,2 miliar (43,4%), grosir Brasil R$14,5 miliar (38,8%), korporasi ditambah aktivitas dengan pasar R$4,2 miliar (11,2%), Amerika Latin R$2,5 miliar (6,6%). Kepemimpinan di antara pemain swasta dalam penerbitan kartu kredit, manajemen aset, pembayaran dan akuisisi, serta perbankan investasi, dan lain-lain.
Diagram hub di sebelah kiri dengan ubin diversifikasi yang disorot. Kanan: dua grafik donat berdampingan pada sebuah kartu, dengan baris berisi empat ikon garis beserta keterangan pada kartu kedua di bawahnya.
Tren sembilan bulan, 9M21 hingga 9M26: ROE 19,0%, 20,7%, 20,9%, 22,2%, 22,9%, 24,1%; rasio efisiensi 44,4%, 41,2%, 39,8%, 38,1%, 38,0%, 37,3%. Hasil manajerial berulang dalam miliar R$ yang dibagi menjadi biaya modal dan penciptaan nilai: 19,7 (12,8 + 6,9), 23,1 (15,1 + 8,0), 26,2 (17,3 + 9,0), 30,5 (18,1 + 12,4), 34,5 (21,2 + 13,3), 37,3 (21,5 + 15,8). CAGR: hasil berulang +14%, penciptaan nilai +18%, biaya modal +11%.
Diagram hub di sebelah kiri dengan ubin efisiensi yang disorot. Kanan: kartu dengan grafik dua garis yang divergen (ROE naik, efisiensi turun) di atas grafik kolom bertumpuk enam periode dengan kolom CAGR di sebelah kanan.
Pengulangan slide sampul, menutup presentasi utama sebelum lampiran: '3Q26 RESULTS', logo Itaú, 'Pertemuan publik dengan analis dan tinjauan hasil kinerja 3Q26', São Paulo, 4 November 2026, Itaú Unibanco Holding S.A.
Sama seperti halaman 1: latar belakang hitam, gelombang matriks titik oranye, judul di kiri atas, logo di kanan atas, detail di kanan bawah.
Slide pembatas lampiran bertuliskan 'Informasi tambahan', dengan logo Itaú.
Latar belakang hitam dengan pola titik oranye samar yang melebar di sebelah kanan; judul dua baris di kiri atas, logo di kanan atas; sisa slide dibiarkan kosong.
Laporan laba rugi manajerial dalam jutaan R$, 3Q26 / 2Q26 / 3Q25 / 9M26 / 9M25. Pendapatan operasional 49.152 (+2,4% QoQ, +5,5% YoY); margin finansial manajerial 34.611, di mana margin dengan klien 33.286 dan dengan pasar 1.325 (+42,3% QoQ); komisi dan biaya 11.048; pendapatan dari asuransi 3.494. Biaya kredit (10.415), terdiri dari beban ekspektasi kerugian (10.720), diskon yang diberikan (1.260), dan pemulihan 1.565. Klaim yang ditahan (479). Beban operasional lainnya (20.110), termasuk beban non-bunga (17.129) serta ISS/PIS/Cofins dan pajak lainnya (2.981). Laba sebelum pajak dan kepentingan minoritas 18.148; pajak penghasilan dan kontribusi sosial (5.192); kepentingan minoritas (339). Hasil manajerial berulang 12.617 (+1,7% QoQ, +6,2% YoY); 9M26 37.305 vs 34.513 (+8,1%).
Tabel laporan laba rugi lebar penuh dengan header oranye, grup kolom kuartalan dan sembilan bulan, kolom varians yang diarsir, baris bagian yang dicetak tebal, dan garis bawah berwarna oranye.
Hasil berulang berdasarkan lini bisnis dalam miliar R$ untuk 9M26 vs 9M25: total, kredit, trading, asuransi dan layanan, serta kelebihan modal. 9M26: pendapatan operasional 144,0 (kredit 81,3, trading 2,9, asuransi dan layanan 58,3, kelebihan modal 1,5); hasil manajerial berulang 37,3 (14,6, 1,5, 20,0, 1,2); rata-rata modal regulatori 206,4 (127,5, 8,1, 55,5, 15,3); penciptaan nilai 15,8; ROE manajerial berulang 24,1% secara keseluruhan, 15,3% kredit, 24,2% trading, 47,9% asuransi dan layanan, 10,8% kelebihan modal. 9M25: hasil berulang 34,5, ROE 22,9% (kredit 14,3%, trading 30,3%, asuransi dan layanan 47,8%, kelebihan modal 9,8%). Panel delta menunjukkan ROE +1,2 p.p. secara keseluruhan, +1,0 p.p. kredit, -6,1 p.p. trading.
Tiga blok tabel berdampingan (9M26, 9M25, delta), masing-masing dengan baris header oranye berisi lima kolom; baris Laba Rugi di atas, baris modal dan ROE di bawah, total dalam warna oranye.
Sampul belakang yang mengulang desain pembuka: '3Q26 RESULTS', logo Itaú, 'Pertemuan publik dengan analis dan tinjauan hasil kinerja 3Q26', São Paulo, 4 November 2026, Itaú Unibanco Holding S.A.
Identik dengan halaman 1 dan 23: latar hitam, gelombang titik oranye, blok judul dan logo di bagian atas, detail acara di kanan bawah.
Pertanyaan umum tentang slide ini dan konten presentasi yang mendasarinya.
Ini adalah dek hasil kinerja 3Q26 setebal 27 slide yang digunakan oleh Itaú Unibanco Holding S.A. dalam pertemuan publik dengan analis dan investor di São Paulo pada 4 November 2026. Materi ini mencakup poin-poin utama, portofolio kredit, margin finansial, biaya dan asuransi, kualitas kredit, pengeluaran, modal, panduan kinerja 2026, bagian strategi tentang keunggulan kompetitif, serta lampiran berisi laporan laba rugi dan tabel model bisnis.
Itaú Unibanco mengajukan presentasi ini ke SEC sebagai lampiran pada Form 6-K, yaitu formulir yang digunakan oleh emiten asing swasta untuk menyampaikan informasi material kepada SEC. Semua nilai dalam R$ (Real Brasil), sebagian besar dalam miliar; laporan laba rugi di lampiran menggunakan satuan juta R$. Slide diajukan dalam bentuk gambar, sehingga beberapa teks catatan kaki yang sangat kecil mungkin sulit dibaca pada resolusi web.
Hasil manajerial berulang sebesar R$12,6 miliar (+2,5% vs 2Q26, +6,7% vs 3Q25), ROE manajerial berulang konsolidasi sebesar 23,6% (24,5% di Brasil), portofolio kredit sebesar R$1.544 miliar (+10,9% YoY), margin finansial dengan klien sebesar R$33,3 miliar, rasio efisiensi 37,5%, dan rasio CET1 12,7%. Perbandingan kuartal-ke-kuartal telah disesuaikan dengan penjualan operasional ritel di Kolombia pada Juli 2026.
Hanya satu baris yang berubah. Panduan kinerja untuk pertumbuhan portofolio kredit, margin finansial dengan klien, margin finansial dengan pasar, biaya kredit, komisi dan asuransi, serta beban non-bunga tetap dipertahankan. Rentang tarif pajak efektif diturunkan dari 29,5%-32,5% menjadi 28,0%-29,0%.
Rasio NPL 15-90 hari dan di atas 90 hari per segmen, portofolio Tahap 2 dan Tahap 3 serta rasio cakupan berdasarkan Resolusi Brasil 4.966, biaya kredit (R$10,4 miliar pada 3Q26, 2,7% dari portofolio), portofolio yang dinegosiasi ulang, perbandingan NPL di atas 15 hari Itaú vs pasar untuk individu dan perusahaan, serta matriks pencadangan dibandingkan dengan batas minimum Resolusi BCB 352.
Ya, sebagai referensi struktural. Ini adalah model yang baik untuk dek hasil kinerja bank atau jasa keuangan: halaman poin utama KPI, tabel varians dengan kolom QoQ/YoY/sembilan bulan, diagram jembatan (waterfall) untuk margin dan modal, dasbor garis tren untuk kualitas aset, tabel panduan kinerja lama vs baru, dan diagram strategi hub-and-spoke yang dapat digunakan kembali. Ganti konten dan branding Itaú dengan milik Anda; materi asli tetap merupakan milik Itaú Unibanco.
Entri galeri ini menawarkan PDF asli dari dek tersebut. Anda dapat mengunduh PDF-nya, dan menggunakan 2Slides untuk membangun presentasi yang dapat diedit dengan struktur serupa untuk perusahaan atau analisis Anda sendiri.
Gambar slide asli sebagaimana disampaikan oleh Itaú Unibanco Holding S.A. pada Form 6-K

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
Referensikan desain profesional, pilih gaya Anda, dan hasilkan slide dengan rendering teks sempurna. Didukung oleh Nano Banana—mulai buat presentasi Anda sekarang.
Agen AI Anda untuk slide. Hemat waktu, bersinar lebih cepat dengan pembuatan presentasi yang cerdas.


© 2026 2slides. Hak cipta dilindungi.