
Bagian dari Contoh presentasi investor
Presentasi Kinerja Honeywell Q2 2026
Menggunakan sampul presentasi ini sebagai referensi gaya untuk slide yang dibuat dari konten Anda sendiri. Atau pilih halaman mana pun di bawah untuk memakai tata letaknya sebagai referensi.
Navigasi Cepat
Tag
Bagikan slide
Presentasi Kinerja Honeywell Q2 2026
Tampilan detail setiap halaman slide, termasuk tata letak, konten utama dan elemen visual.
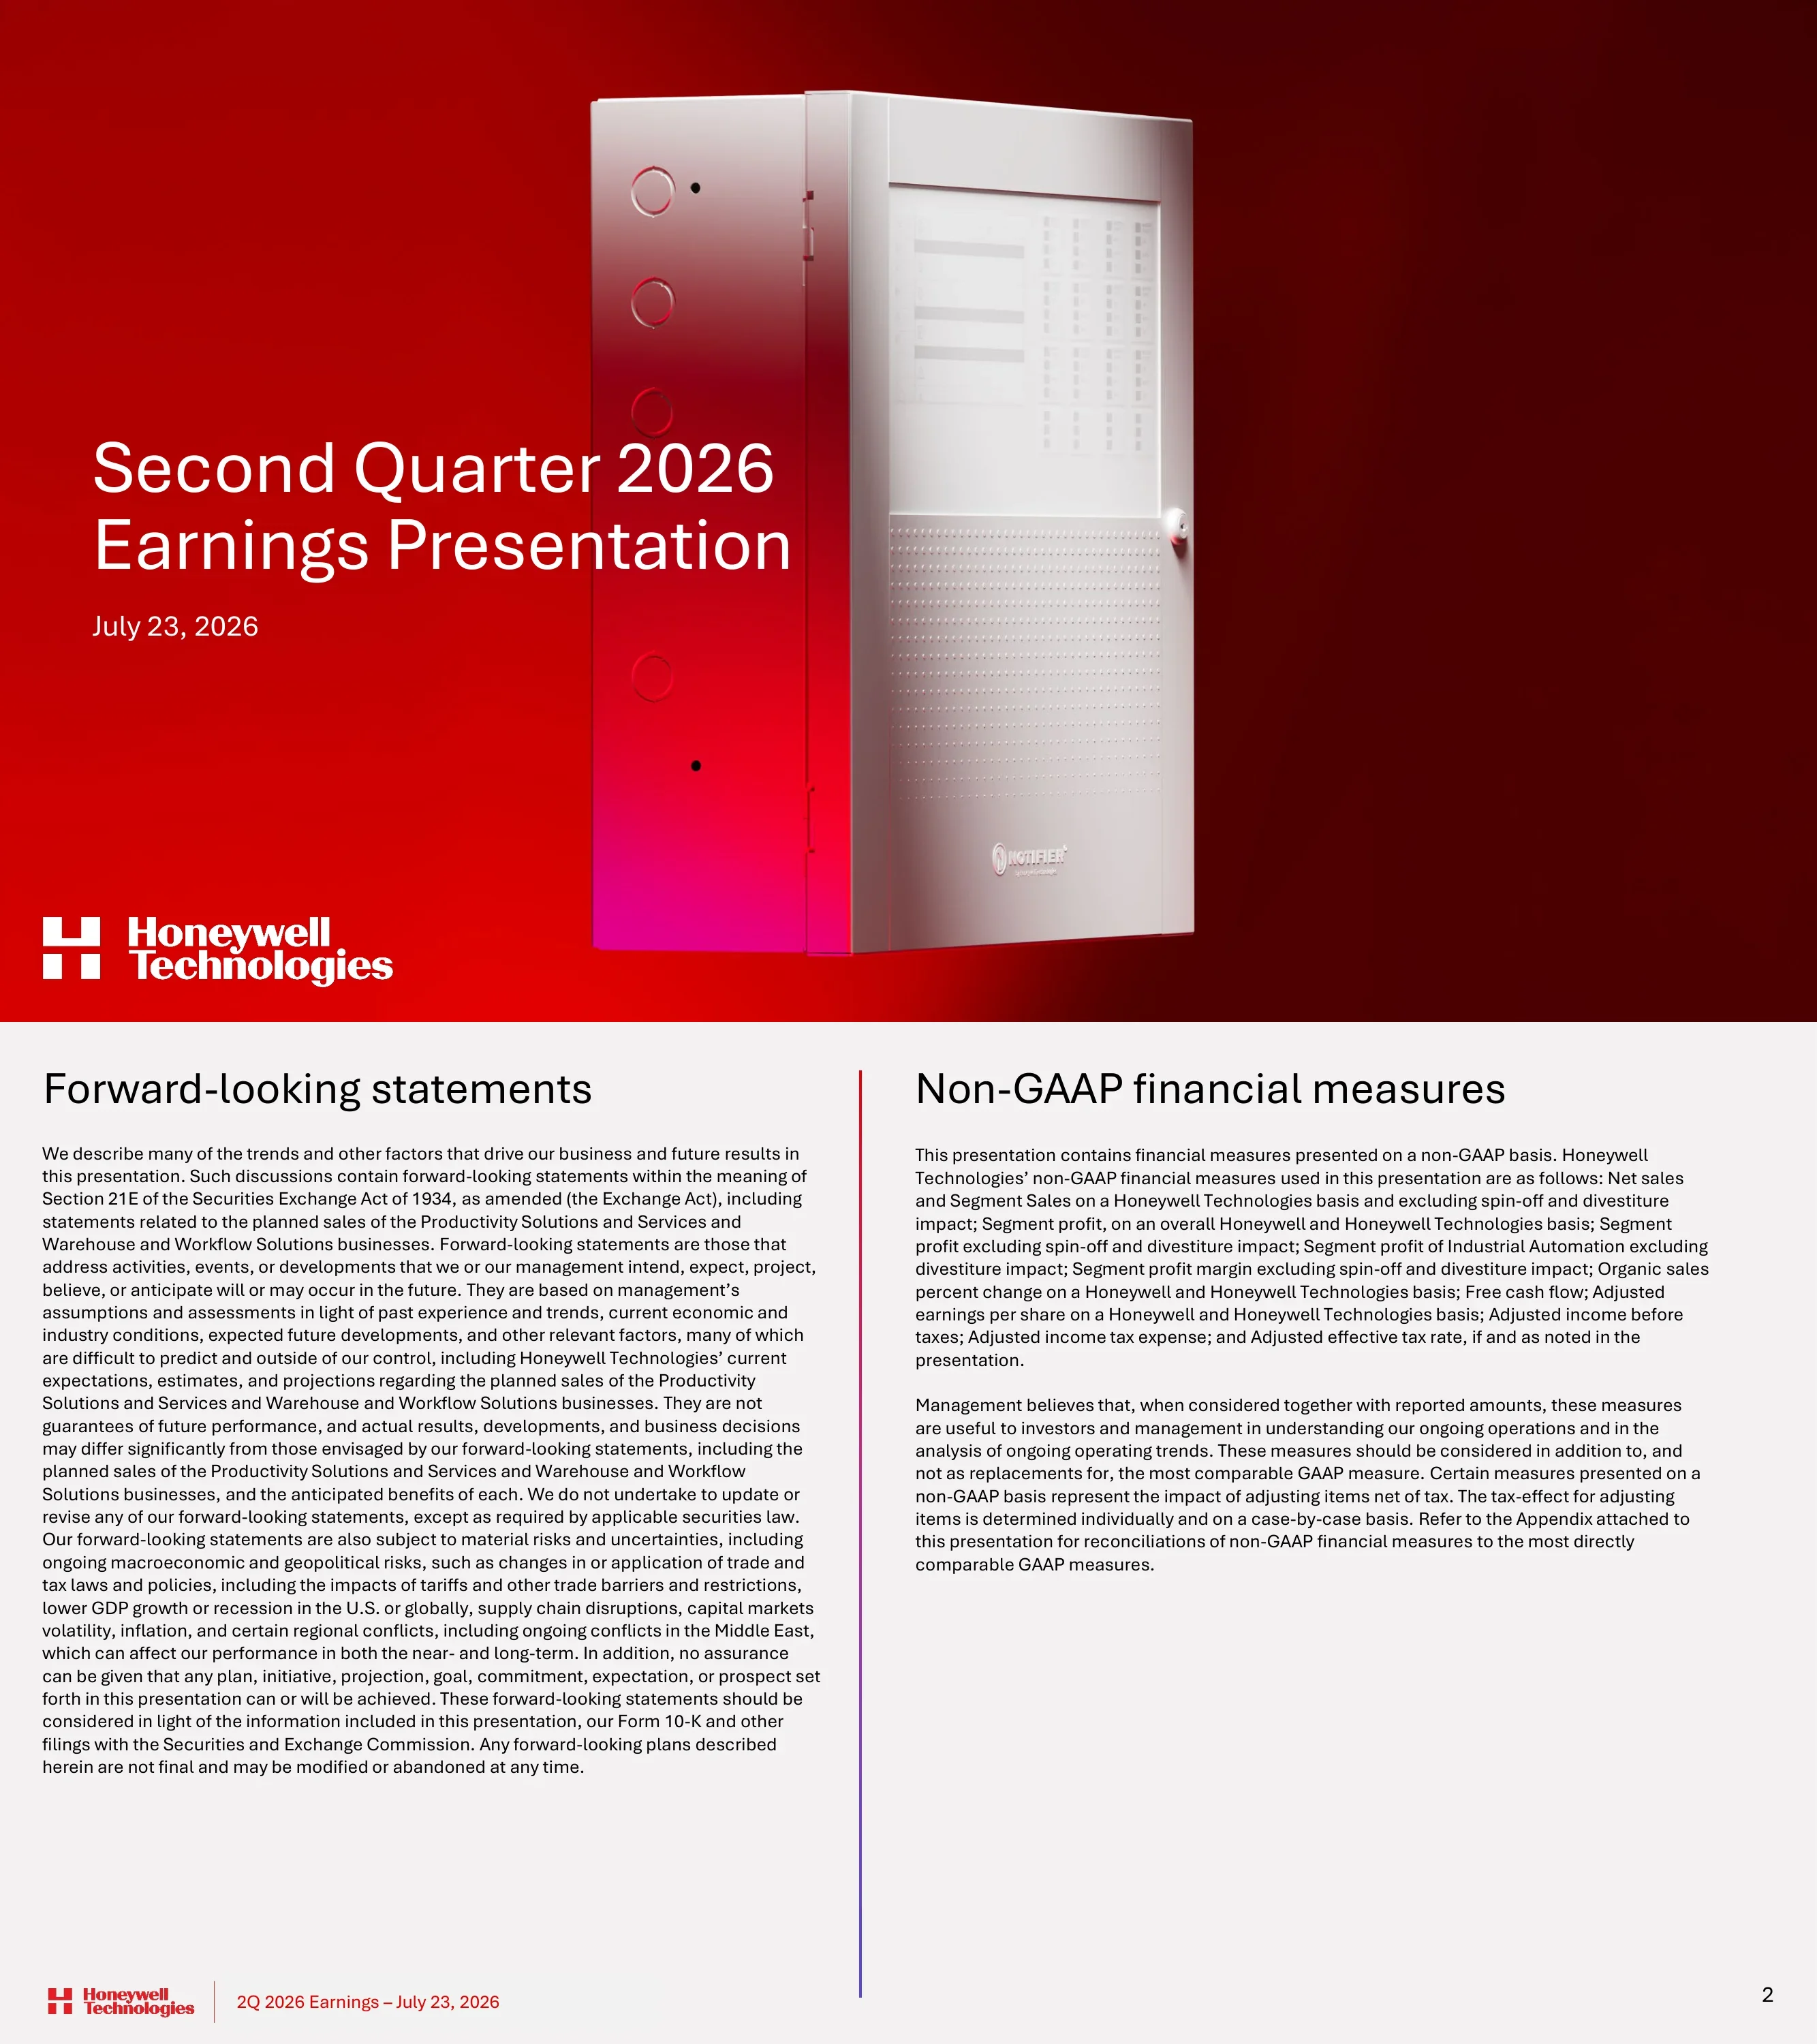
Slide sampul untuk presentasi laporan laba kuartal kedua 2026 Honeywell Technologies, tertanggal 23 Juli 2026.
Gambar hero full-bleed pada gradasi merah tua ke marun dengan pendaran magenta. Render produk putih dari panel kontrol alarm kebakaran Notifier berada di tengah-tengah kanan; judul dua baris putih besar dengan tanggal rata kiri; logo 'H' Honeywell Technologies putih di kiri bawah.
Sanggahan hukum. Di sebelah kiri, pernyataan berwawasan ke depan Bagian 21E, termasuk risiko terkait rencana penjualan bisnis Productivity Solutions and Services serta Warehouse and Workflow Solutions, tarif, dan konflik Timur Tengah. Di sebelah kanan, daftar ukuran non-GAAP yang digunakan, seperti penjualan organik, laba segmen, EPS yang disesuaikan, arus kas bebas, dan tarif pajak efektif yang disesuaikan.
Dua kolom teks pada latar belakang abu-abu muda yang dipisahkan oleh garis vertikal gradasi merah ke ungu; tajuk hitam besar; footer standar dengan logo, label tanggal merah, dan nomor halaman.
Enam pernyataan yang menetapkan dasar pelaporan. Hasil mantan Aerospace Technologies dikecualikan, dan hasil yang disesuaikan disusun ulang untuk mengeluarkan Quantinuum. Proyeksi (guidance) 2026 mencakup Johnson Matthey Catalyst Technologies sejak penutupannya pada 17 Juli 2026 dan mengasumsikan divestasi PSS/WWS selesai pada awal Agustus. EPS yang disesuaikan mencerminkan reverse stock split 1:2 yang efektif pada 29 Juni 2026.
Daftar satu kolom berisi enam pernyataan satu baris, masing-masing dipisahkan oleh garis gradasi horizontal biru-ungu ke merah yang tipis; latar belakang putih; jarak antar elemen yang luas.
Lima poin kesimpulan bernomor: (01) meluncurkan target keuangan tiga tahun 2029; (02) kuartal kedua yang kuat dengan peningkatan di paruh kedua yang didorong oleh PA&T dan IA; (03) menaikkan proyeksi (guidance) penjualan organik, margin segmen, dan EPS setahun penuh; (04) merampungkan akuisisi Johnson Matthey Catalyst Technologies pada 17 Juli; (05) menuntaskan transformasi portofolio dengan spin-off Aerospace, IPO Quantinuum, dan divestasi produktivitas/gudang yang sedang berlangsung.
Daftar bernomor vertikal dengan angka hitam berukuran besar 01-05, masing-masing diikuti oleh bilah aksen vertikal pendek merah ke ungu dan pesan satu baris; latar belakang putih.
Poin-poin penting Investor Day: perusahaan kini menjadi pemimpin otomasi murni (pure-play) yang beralih 'dari otomasi ke otonomi'. Pertumbuhan berasal dari pengembangan dan pengaktifan basis terpasang (installed base), siklus penciptaan nilai bersama, dan AI melalui solusi Honeywell Technologies Forge, yang didukung oleh sistem operasi Accelerator dan neraca keuangan yang kuat.
Kolom kiri menumpuk tiga foto acara (dinding demo Forge, panel eksekutif di panggung, tanya jawab audiens); kolom kanan memiliki tajuk 'Poin Penting' dengan garis bawah gradasi serta teks poin-poin; spanduk kesimpulan merah lebar penuh di bagian bawah.
Empat target tiga tahun: pertumbuhan organik 4%-6% (pertumbuhan pendapatan perangkat lunak berulang tahunan sekitar 15%), margin segmen sekitar 24% (ekspansi tahunan rata-rata sekitar 60 bps), EPS yang disesuaikan sekitar $12,00 (pertumbuhan tahunan 10%+), dan arus kas bebas di atas $3 miliar (konversi 90%+). Target ini bertumpu pada tiga pilar: akselerasi pertumbuhan yang berkelanjutan, keunggulan operasional, dan penyebaran modal strategis.
Barisan empat ubin berukuran sama dengan gradien merah tua ke marun dan teks KPI putih; di bawahnya terdapat tiga label pilar yang dipisahkan oleh garis gradien vertikal; spanduk merah bertuliskan 'Peta jalan yang jelas untuk penciptaan nilai pemegang saham'.
Akuisisi ditutup pada 17 Juli senilai £1,325 miliar dalam transaksi tunai penuh. Rasionalnya: teknologi pelengkap untuk solusi end-to-end, penyelarasan dengan vertikal di pasar energi yang berkembang, dan peningkatan ARR dari basis terpasang yang diperluas. Peta kapabilitas menunjukkan bagaimana teknologi kedua perusahaan bergabung di seluruh pemurnian/kimia/gas, solusi rendah karbon terintegrasi (hidrogen biru, e-metanol), dan bahan bakar masa depan (SAF dan e-SAF).
Logo Johnson Matthey dan catatan transaksi di kiri atas; bilah header gradien 'Rasional strategis' di kanan atas dengan tiga pernyataan yang disorot tebal; panel abu-abu bawah berisi diagram alir tiga bagian dari kotak bergaris tepi (Honeywell) dan kotak berisi warna biru tua (JM) yang dihubungkan oleh panah dan tanda plus, lengkap dengan legenda; spanduk merah di bagian bawah.
Pertumbuhan pesanan organik LTM naik dari 1% (3Q25) menjadi 3%, 6%, dan 11% (2Q26), dan pertumbuhan pesanan siklus pendek melonjak dari 2%, 2%, dan 3% menjadi 17%. Komentar: total pesanan naik 16% secara organik (PA&T +24%, BA +13%, IA +10%), pesanan Timur Tengah tumbuh lebih dari 50%, dan pesanan mencapai $5,7 miliar dengan book-to-bill di atas 1,1x serta backlog naik 9%, mendukung proyeksi pertumbuhan organik semester kedua (2H) sebesar 4%-6%.
Dua bagian di bawah bilah header gradien ('Pesanan per kuartal', 'Komentar Q2'). Kiri: grafik kombo dengan kolom abu-abu berlabel nilai dan hamparan garis teal untuk pertumbuhan siklus pendek. Kanan: enam poin buletin. Spanduk merah: 'Pertumbuhan pesanan dua digit yang luas di semua segmen'.
Empat KPI dibandingkan antara 2Q25 vs 2Q26: penjualan dari $5,0 miliar menjadi $5,2 miliar (naik 4% organik), margin segmen dari 18,0% menjadi 19,0% (naik 100 bps), EPS yang disesuaikan dari $1,77 menjadi $1,95 (naik 10%), dan arus kas bebas (FCF) dari $0,1 miliar menjadi $0,5 miliar (sekitar 4x). Poin bulet plus dan minus menjelaskan faktor pendorong, seperti pertumbuhan satu digit tinggi selama tujuh kuartal berturut-turut di BA, produktivitas, biaya bunga yang lebih rendah, dan hambatan penagihan di Timur Tengah.
Empat kolom sama besar yang dipisahkan oleh garis vertikal tipis; masing-masing memiliki header KPI tebal dengan angka pertumbuhan berwarna merah, grafik batang berpasangan (abu-abu untuk tahun sebelumnya, merah untuk tahun berjalan) dengan label nilai, dan poin bulet pendorong plus hijau / minus merah; spanduk merah di bagian bawah.
Waterfall dari EPS yang disesuaikan 2Q25 sebesar $1,77 ke 2Q26 sebesar $1,95: laba segmen +$0,21 (pertumbuhan BA, penetapan harga dan produktivitas, biaya korporat yang lebih rendah), pos di bawah garis (below the line) dan lainnya +$0,12, jumlah saham +$0,01 (319 juta vs 320 juta), dan pajak -$0,16 (tarif pajak efektif yang disesuaikan lebih tinggi). Total pertumbuhan adalah 10%.
Grafik waterfall horizontal: kolom awal dan akhir berwarna hitam dengan garis putus-putus sumbu (axis-break) diagonal putih, batang mengambang warna hijau mint untuk nilai positif dan batang marun tua untuk nilai negatif, dengan label nilai tebal di atas dan catatan pendorong di bawah; lencana lingkaran mint bertuliskan 'Naik 10%'; spanduk merah.
Proyeksi kinerja (guidance) 2026 dinaikkan menjadi penjualan $19,8 miliar-$20,0 miliar (pertumbuhan organik 3%-4%, naik dari 2%-3%), margin segmen 20,1%-20,5% (ekspansi 250-290 bps, dari 19,8%-20,3%), EPS yang disesuaikan $8,05-$8,35 (dari $7,90-$8,30), dan arus kas bebas sekitar $2,0 miliar. Panduan 3Q26 adalah penjualan $4,9 miliar-$5,0 miliar dan EPS $2,05-$2,20; 4Q26 adalah penjualan $5,0 miliar-$5,1 miliar, margin 22,0%-22,7%, dan EPS $2,28-$2,43.
Matriks panduan dengan label baris (Penjualan, Margin Segmen, EPS yang Disesuaikan, FCF) dan header kolom berwarna abu-abu (Sebelumnya), merah solid (Panduan 2026), dan bergaris tepi (3Q26, 4Q26); panah chevron ungu menandai revisi; garis gradien vertikal memisahkan kolom tahunan dari kuartalan; panel 'Komentar' abu-abu di sisi kanan dengan header gradien; catatan kaki; spanduk merah.
Bridge dari titik tengah panduan FY26 sebelumnya sebesar $8,10 ke revisi $8,20: kinerja unggul 2Q +$0,17, prospek 2H yang membaik +$0,03, divestasi PSS dan WWS -$0,13 (kehilangan pendapatan operasional karena penutupan lebih awal), dan biaya bunga 2H yang lebih rendah +$0,03 (pelunasan utang dari hasil divestasi). Titik tengah yang direvisi naik 27% dibandingkan tahun sebelumnya (YoY).
Gaya waterfall yang sama dengan halaman 10: kolom jangkar hitam dengan garis putus-putus sumbu, batang positif mint, batang negatif marun, anotasi di bawah setiap langkah, dan lingkaran mint 'Naik 27% YoY'; spanduk merah 'Menaikkan panduan karena kinerja unggul 2Q'.
Lima poin tesis investasi: portofolio yang telah bertransformasi dan disederhanakan; pemimpin otomasi global pure-play yang terdiferensiasi dengan tren sekuler yang mendukung; model bisnis yang memungkinkan pertumbuhan laba disesuaikan tahunan 10%+ dengan konversi FCF 90%+; opsi untuk melipatgandakan pertumbuhan melalui fokus pada pendapatan berulang tahunan (ARR) menggunakan AI; dan budaya eksekusi yang dibangun di atas sistem operasi Accelerator.
Templat daftar bernomor yang sama dengan halaman 4: angka berukuran besar 01-05 dengan bilah aksen vertikal merah-ke-ungu dan pernyataan satu atau dua baris di atas latar putih.
Pemisah bagian yang memperkenalkan lampiran.
Warna merah Honeywell solid full-bleed dengan judul 'Lampiran' putih besar di kiri atas; blok gradien geometris abstrak dalam warna magenta, merah muda, dan violet di sebelah kanan; logo footer putih.
Perusahaan otomasi pure-play global dengan penjualan sekitar $17 Miliar, laba segmen sekitar $4 Miliar, dan margin segmen sekitar 22% (2025, tidak termasuk PPE/PSS/WWS). Penjualan per segmen: BA 42%, PA&T 37%, IA 21%. Berdasarkan model bisnis: Produk sekitar 40%, Layanan Aftermarket sekitar 30%, Proyek sekitar 20%, Perangkat Lunak di atas 10%. Berdasarkan wilayah: Amerika 43%, Eropa 21%, Timur Tengah dan Afrika 15%, Asia Pasifik 14%, Tiongkok 7%.
Subheading tebal, diikuti tiga angka KPI besar di bagian atas; panel abu-abu muda berisi tiga diagram donat (nuansa merah untuk segmen, nuansa magenta/ungu untuk model bisnis dengan busur 'Monetize/Grow installed base', nuansa indigo/lavender untuk wilayah), masing-masing dengan legenda; catatan kaki; spanduk merah.
Building Automation: Penjualan $2.002 Juta (naik 9% organik) dan margin 27,1% (naik 90 bps), dengan pesanan naik 13%. Process Automation & Technology: $1.679 Juta (turun 1% organik) dan margin 22,1% (turun 180 bps), dengan pesanan naik 24% karena permintaan LNG. Industrial Automation: $1.501 Juta (naik 4% organik) dan margin 17,2% (naik 90 bps), dengan pesanan naik 10%.
Tabel dengan sel header merah marun gelap (Penjualan, Perubahan Margin Segmen, Komentar), kolom nama segmen abu-abu di sebelah kiri, angka terpusat yang besar, dan tiga hingga empat poin komentar per baris yang dipisahkan oleh garis tipis; spanduk merah bertuliskan 'Pertumbuhan kuat dan ekspansi margin di BA dan IA, mengimbangi tantangan di sektor proses'.
Pertumbuhan yang dilaporkan vs organik berdasarkan segmen dan sub-lini: BA 10%/9% (Produk 11%/10%, Solusi 8%/7%); PA&T 4%/(1%) (Aftermarket (2%)/(6%), Proyek 13%/5%); IA (5%)/4% (Produk (11%)/1%, Solusi 11%/10%).
Tabel data bersih dengan dua header kolom merah solid (FQ2 Dilaporkan, FQ2 Organik); baris segmen dicetak tebal pada pita abu-abu muda dan sub-baris polos pada latar putih; angka negatif ditampilkan dalam tanda kurung.
Input pemodelan below-the-line: Estimasi total korporat 2026 sekitar ($605 Juta) vs proyeksi sebelumnya sekitar ($620 Juta) dan aktual 2025 ($884 Juta); bunga bersih sekitar ($465 Juta); total below the line sekitar ($765 Juta); tarif pajak efektif yang disesuaikan sekitar 19%; jumlah saham 319 Juta. Juga hasil FQ2 2026 (total korporat $187 Juta, below the line $179 Juta, pajak sekitar 21%) serta proyeksi FQ3 2026/FQ4 2026.
Tabel dua blok lebar: blok kiri memiliki header kolom hitam/abu-abu (2025, Proyeksi 2026 Sebelumnya, 2026E); blok kanan memiliki header bergaris tepi merah (Hasil FQ2 2026, FQ3 2026, Proyeksi FQ4 2026), dipisahkan oleh chevron violet; baris subtotal tebal pada latar abu-abu; catatan kaki.
Penjualan kuartalan dan pertumbuhan organik dari FY23 hingga FQ2 2026 untuk setiap segmen dan sub-lini. Contoh: BA tumbuh dari $6.031 Juta (FY23) menjadi $7.367 Juta (FY25) dan $2.002 Juta pada FQ2 2026 (+9%); PA&T sebesar $6.437 Juta pada FY25 dan $1.679 Juta pada FQ2 2026 ((1%)); IA turun dari $7.659 Juta (FY23) menjadi $6.111 Juta (FY25) dan sebesar $1.501 Juta pada FQ2 2026 (+4%).
Kisi data 13 kolom yang padat dengan header kuartal hitam dan kolom tahun fiskal yang disorot marun dengan bayangan merah muda pucat; total segmen dan baris pertumbuhan organik dicetak tebal, sub-baris lebih ringan untuk Produk/Solusi/Aftermarket/Proyek.
Slide interstitial merek yang menampilkan logo Honeywell Technologies dan tagline 'At the heart of it'. Slide ini memisahkan lampiran ringkasan dari rekonsiliasi non-GAAP.
Foto udara cakrawala kota saat fajar full-bleed, dibagi menjadi empat kuadran; logo merah di kiri atas tengah; kuadran kanan bawah memiliki overlay gradien transparan merah-ke-violet dengan teks tagline putih.
Teks pengantar pada rekonsiliasi non-GAAP. Menjelaskan Penyesuaian Pemisahan terkait pemisahan Honeywell Aerospace (estimasi terbaik yang tidak diaudit), kegunaan dan batasan ukuran non-GAAP, serta alasan mengapa beberapa ukuran berwawasan ke depan tidak direkonsiliasi.
Label 'Lampiran' tebal di tengah, subjudul tebal di kiri, dan empat paragraf teks rata kanan-kiri selebar halaman pada latar putih; footer standar.
Rekonsiliasi FQ2 2026 dari perubahan penjualan yang dilaporkan ke organik. Total Honeywell: 4% dilaporkan, (2)% divestasi, 1% valas, 1% akuisisi, 4% organik, dan 4% untuk Honeywell Technologies. BA 10% menjadi 9%; PA&T 4% menjadi (1)% setelah dampak akuisisi 5%; IA (5)% menjadi 4% setelah dampak divestasi (9)%.
Empat jadwal rekonsiliasi kecil yang disusun dalam kisi 2x2 (Total Honeywell, PA&T, BA, IA) dengan garis bawah akuntansi tunggal dan ganda; paragraf catatan kaki dan definisi di bawahnya.
Rekonsiliasi kuartalan FQ1 2024-FQ1 2026 untuk BA, PA&T, dan IA. Pertumbuhan organik BA adalah 8% pada 2025 dan 8% pada FQ1 2026; PA&T datar pada 2025 dan (6)% pada FQ1 2026; IA adalah (1)% pada 2025 dan 1% pada FQ1 2026 setelah dampak divestasi hingga (16)%.
Tiga tabel 11 kolom yang ditumpuk, satu per segmen, dengan kolom tahun penuh berbayang abu-abu (2024, 2025) dan garis bawah akuntansi.
Penjualan bersih FQ2 2026 sebesar $9.719 Juta dikurangi Penyesuaian Pemisahan sebesar $4.532 Juta menghasilkan penjualan bersih Honeywell Technologies sebesar $5.187 Juta, dibandingkan dengan $9.322 Juta dikurangi $4.307 Juta = $5.015 Juta pada FQ2 2025.
Tabel kecil tiga baris yang ditempatkan di tengah kanan dengan garis bawah ganda pada total; satu catatan kaki; sebagian besar ruang kosong.
Penjualan bersih Honeywell tahun 2025 sebesar $37.442 juta dikurangi Quantinuum, Aerospace ($17.510 juta), PSS ($1.132 juta), WWS ($933 juta), dan PPE ($382 juta) menghasilkan penjualan segmen sebesar $17.455 juta di luar spin-off dan divestasi. IA turun dari $6.098 juta menjadi $3.651 juta, IA Products dari $4.284 juta menjadi $2.999 juta, dan IA Solutions dari $1.814 juta menjadi $652 juta.
Jadwal rekonsiliasi satu kolom dengan empat blok (dalam jutaan USD) yang dipusatkan di halaman dengan garis bawah subtotal; catatan kaki dan paragraf definisi di bagian bawah.
Laba operasional terhadap laba segmen untuk FQ2 2025, FQ3 2025, FQ4 2025, dan FY2025, dibagi menjadi Honeywell, Penyesuaian Pemisahan, dan Honeywell Technologies. Laba segmen Honeywell Technologies FY2025 adalah $3.507 juta dari penjualan $19.915 juta (margin 17,6%), termasuk penambahan kembali untuk penurunan nilai goodwill sebesar $724 juta dan penurunan nilai aset yang dimiliki untuk dijual sebesar $270 juta. Margin 2Q25 adalah 18,0%.
Tabel keuangan lebar 12 kolom yang dikelompokkan berdasarkan periode dengan masing-masing tiga sub-kolom; baris penyesuaian terperinci diikuti oleh perhitungan margin; sembilan catatan kaki bernomor.
Laba operasional Honeywell Technologies FQ2 2026 sebesar $662 juta ditambah penyesuaian (termasuk amortisasi $92 juta, reposisi $74 juta, kerugian Quantinuum $55 juta, dan penurunan nilai $48 juta) menghasilkan laba segmen sebesar $985 juta dari penjualan $5.182 juta, dengan margin 19,0% (margin operasional 12,8%). Total laba segmen Honeywell adalah $2.240 juta (23,1%).
Tabel tiga kolom terpusat (Honeywell, Dikurangi Penyesuaian Pemisahan, Honeywell Technologies) dengan penambahan kembali terperinci dan baris margin; catatan kaki di bawah.
Laba operasional tahun 2025 sebesar $5.573 juta menghasilkan laba segmen sebesar $8.314 juta. Menghapus dampak spin-off dan divestasi sebesar $4.434 juta menyisakan $3.880 juta dari penjualan $17.455 juta, dengan margin 22,2%. Angka ini mendukung target 'laba segmen ~$4 miliar / margin ~22%' pada halaman 15.
Tabel tiga kolom rata kanan untuk tahun 2025 dengan penyesuaian terperinci dan baris margin; tujuh catatan kaki dan beberapa paragraf definisi.
EPS GAAP Honeywell Technologies 2Q26 adalah $16,65, melonjak karena keuntungan ($15,87) dari dekonsolidasi Quantinuum. Penyesuaian untuk hal tersebut dan item lainnya menghasilkan EPS yang disesuaikan sebesar $1,95, dibandingkan dengan EPS GAAP 2Q25 sebesar $1,21 dan EPS yang disesuaikan sebesar $1,77. Total EPS yang disesuaikan Honeywell adalah $4,52 vs $4,72.
Tabel enam kolom (dua periode x Honeywell / Penyesuaian Pemisahan / Honeywell Technologies) dengan 13 baris penyesuaian; 14 catatan kaki bernomor dalam ukuran huruf kecil.
EPS GAAP Honeywell Technologies 3Q25 sebesar $2,99 direkonsiliasi menjadi EPS yang disesuaikan sebesar $1,70 setelah keuntungan pengakhiran perjanjian Resideo sebesar ($2,51) dan item lainnya. Proyeksi (guidance) 3Q26 adalah EPS GAAP $1,75-$1,90 dan EPS yang disesuaikan $2,05-$2,20.
Tabel empat kolom (tiga kolom 3Q25 ditambah satu kolom proyeksi 3Q26E yang menunjukkan entri 'No Forecast'); 12 catatan kaki di bawah.
EPS GAAP Honeywell Technologies 4Q25 sebesar ($1,77) direkonsiliasi menjadi EPS yang disesuaikan sebesar $1,83, didorong oleh penambahan kembali sebesar $2,27 untuk penurunan nilai goodwill dan $0,61 untuk penurunan nilai aset yang dimiliki untuk dijual. Proyeksi (guidance) 4Q26 adalah EPS GAAP $1,93-$2,08 dan EPS yang disesuaikan $2,28-$2,43.
Format empat kolom yang sama dengan halaman 30 dengan 13 catatan kaki bernomor.
EPS GAAP Honeywell Technologies FY2025 sebesar $3,24 direkonsiliasi menjadi EPS yang disesuaikan sebesar $6,46, sementara total EPS yang disesuaikan Honeywell adalah $18,46. Proyeksi (guidance) 2026E adalah EPS GAAP $21,05-$21,35, termasuk keuntungan dekonsolidasi Quantinuum sebesar ($15,85), dan EPS yang disesuaikan sebesar $8,05-$8,35.
Tabel empat kolom dengan 20 baris penyesuaian dan total dengan garis bawah ganda; tidak ada catatan kaki di halaman ini (berlanjut di halaman 33).
Dua puluh catatan kaki yang mendukung rekonsiliasi EPS FY2025/2026E. Contoh: rata-rata tertimbang saham 2026E sekitar 319,0 juta, perkiraan biaya restrukturisasi utang 2026 sebesar $228 juta, keuntungan Resideo $802 juta, dan penurunan nilai goodwill IA sebesar $724 juta. Halaman ini juga mendefinisikan EPS yang disesuaikan.
Daftar catatan kaki bernomor satu halaman penuh dalam ukuran huruf kecil, diikuti oleh dua paragraf definisi.
Laba sebelum pajak Honeywell Technologies tahun 2025 sebesar $1.305 juta disesuaikan menjadi $2.646 juta, dan beban pajak penghasilan sebesar $291 juta disesuaikan menjadi $518 juta. Hal ini menghasilkan tarif pajak efektif 22,3% dan tarif yang disesuaikan sebesar 19,6%, dibandingkan dengan 18,4% dan 18,8% untuk total Honeywell.
Tabel tiga kolom dalam dua blok bertumpuk (penyesuaian laba sebelum pajak, penyesuaian beban pajak) diikuti oleh perhitungan tarif; satu catatan kaki.
Mendefinisikan laba sebelum pajak yang disesuaikan, beban pajak penghasilan yang disesuaikan, dan tarif pajak efektif yang disesuaikan. Menjelaskan bahwa proyeksi (guidance) tarif pajak efektif GAAP tidak diberikan karena pendapatan pensiun, kerugian ekuitas Quantinuum, dan item sekali saja tidak dapat diprediksi secara andal.
Judul ditambah dua paragraf pendek rata kiri-kanan di bagian atas; sisa slide berupa ruang kosong (white space).
Arus kas operasi Honeywell Technologies pada 2Q26 sebesar $563 juta, dikurangi capex $187 juta, ditambah $49 juta biaya pemisahan dan $31 juta Quantinuum, menghasilkan FCF sebesar $456 juta, dibandingkan dengan $114 juta pada 2Q25. Total FCF Honeywell adalah $1.252 juta vs $878 juta. Rentang proyeksi FCF Honeywell Technologies 2026E adalah sekitar $1,8 miliar - $2,1 miliar.
Tabel tujuh kolom (2Q26 dan 2Q25 per entitas, ditambah kolom 2026E) dengan total FCF bergaris bawah ganda; catatan kaki dan dua paragraf definisi di bawahnya.
Pertanyaan umum tentang slide ini dan konten presentasi yang mendasarinya.
Dek ini terdiri dari 36 slide lanskap (16:9). Dibuka dengan sampul, disclaimer, basis presentasi, dan pesan utama. Selanjutnya membahas strategi Investor Day 2026 dan target tiga tahun, akuisisi Johnson Matthey Catalyst Technologies, pertumbuhan pesanan, ringkasan keuangan 2Q, bridge EPS yang disesuaikan, revisi panduan kinerja (guidance) 2026, bridge EPS setahun penuh, dan tesis investasi. Bagian lampiran mencakup profil perusahaan, hasil segmen, tabel pertumbuhan penjualan, input pemodelan 2026, riwayat penjualan berdasarkan model bisnis, serta sekitar 15 halaman rekonsiliasi non-GAAP.
Berdasarkan slide tersebut, Honeywell Technologies melaporkan penjualan 2Q26 sebesar $5,2 miliar (naik 4% secara organik), margin segmen 19,0% (naik 100 bps), EPS yang disesuaikan sebesar $1,95 (naik 10% dari $1,77), dan arus kas bebas sekitar $0,5 miliar ($456 juta), atau sekitar 4x lipat dari tahun sebelumnya. Pesanan mencapai $5,7 miliar, naik 16% secara organik, dengan rasio book-to-bill di atas 1,1x.
Revisi panduan kinerja (guidance) 2026 pada slide 11 menunjukkan penjualan sebesar $19,8 miliar - $20,0 miliar dengan pertumbuhan organik 3%-4% (sebelumnya $19,9 miliar - $20,2 miliar dan 2%-3%), margin segmen 20,1%-20,5% (sebelumnya 19,8%-20,3%), EPS yang disesuaikan $8,05-$8,35 (sebelumnya $7,90-$8,30), dan arus kas bebas sekitar $2,0 miliar. Total penjualan lebih rendah karena divestasi PSS dan WWS selesai lebih cepat dari rencana. Slide 12 menjelaskan (bridge) titik tengah EPS dari $8,10 ke $8,20.
Slide Investor Day mencantumkan empat target: pertumbuhan organik 4%-6% dengan pertumbuhan pendapatan perangkat lunak berulang tahunan sekitar 15%; margin segmen sekitar 24% dengan ekspansi tahunan rata-rata sekitar 60 bps; EPS yang disesuaikan sekitar $12,00 dengan pertumbuhan tahunan 10%+; dan arus kas bebas di atas $3 miliar dengan konversi 90%+.
Dek ini menempatkan narasi utama di depan dalam sekitar 13 slide dan memindahkan detail ke lampiran. Setiap slide konten menyampaikan satu poin utama yang dinyatakan dalam spanduk kesimpulan (takeaway) merah lebar penuh di bagian bawah. Warna tetap konsisten: abu-abu untuk tahun sebelumnya dan merah untuk tahun berjalan pada grafik batang, serta warna mint untuk langkah positif dan merah marun untuk langkah negatif pada grafik waterfall. Panduan kinerja ditampilkan sebagai tabel perbandingan 'sebelumnya vs baru' dengan tanda chevron yang menandai revisi. Daftar bernomor 01-05 dengan batang aksen gradien mengiringi slide narasi, dan setiap halaman memiliki footer yang sama dengan logo, tanggal acara, dan nomor halaman.
Gayanya modern dan korporat. Menggunakan warna merah khas Honeywell yang kuat dengan batang header gradien merah tua ke merah terang, garis pembagi gradien merah ke ungu yang tipis, dan judul sans-serif hitam bersih di atas latar putih. Slide sampul dan pembagi menggunakan format full-bleed: render produk pada gradien merah tua, pembagi lampiran merah solid dengan bentuk cahaya magenta dan ungu, serta foto cakrawala kota dengan tagline 'At the heart of it'. Grafik donat dalam palet merah, magenta, dan indigo menambah variasi di bagian lampiran.
Ya. Halaman Galeri menyediakan PDF asli dan PPTX yang dapat diedit. File PPTX dikonversi secara otomatis dari PDF, jadi periksa kembali font, grafik, dan perataan tabel sebelum menggunakannya kembali sebagai templat. Sumber resminya adalah situs hubungan investor Honeywell.
Honeywell melaporkan banyak metrik non-GAAP, termasuk penjualan organik, laba segmen, EPS yang disesuaikan, tarif pajak efektif yang disesuaikan, dan arus kas bebas. Setelah spin-off Aerospace dan dekonsolidasi Quantinuum, setiap angka harus direkonsiliasi dari laporan konsolidasi Honeywell melalui 'Penyesuaian Pemisahan' ke Honeywell Technologies. Slide 21-36 menyajikan rekonsiliasi ini. Sebagai contoh, EPS GAAP 2Q26 sebesar $16,65 mencakup keuntungan Quantinuum sebesar $15,87 dan direkonsiliasi menjadi EPS yang disesuaikan sebesar $1,95.
Sumber resmi Presentasi Kinerja Kuartal Kedua 2026 (23 Juli 2026), diterbitkan oleh Honeywell Technologies.

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
Referensikan desain profesional, pilih gaya Anda, dan hasilkan slide dengan rendering teks sempurna. Didukung oleh Nano Banana—mulai buat presentasi Anda sekarang.
Agen AI Anda untuk slide. Hemat waktu, bersinar lebih cepat dengan pembuatan presentasi yang cerdas.


© 2026 2slides. Hak cipta dilindungi.