
Bagian dari Contoh presentasi investor · Contoh presentasi investor Jepang
Presentasi Hasil Kinerja Ebara Q3 FY2026: Hasil sembilan bulan Ebara Corporation (TSE 6361) untuk Januari–September 2026 (FY berakhir Desember 2026), dengan rekor pesanan, pendapatan, laba operasional, dan laba bersih sembilan bulan, revisi ke atas untuk pesanan setahun penuh, serta detail segmen untuk Precision & Electronics, Energy, Building & Industrial, Infrastructure, dan Environmental. Ini adalah dek berbahasa Jepang (決算説明会資料) tertanggal 13 November 2026; dokumen aslinya diterbitkan di TDnet, sistem keterbukaan informasi Bursa Efek Tokyo.
Menggunakan sampul presentasi ini sebagai referensi gaya untuk slide yang dibuat dari konten Anda sendiri. Atau pilih halaman mana pun di bawah untuk memakai tata letaknya sebagai referensi.
Navigasi Cepat
Tag
Bagikan slide
Presentasi Hasil Kinerja Ebara Q3 FY2026: Hasil sembilan bulan Ebara Corporation (TSE 6361) untuk Januari–September 2026 (FY berakhir Desember 2026), dengan rekor pesanan, pendapatan, laba operasional, dan laba bersih sembilan bulan, revisi ke atas untuk pesanan setahun penuh, serta detail segmen untuk Precision & Electronics, Energy, Building & Industrial, Infrastructure, dan Environmental. Ini adalah dek berbahasa Jepang (決算説明会資料) tertanggal 13 November 2026; dokumen aslinya diterbitkan di TDnet, sistem keterbukaan informasi Bursa Efek Tokyo.
Tampilan detail setiap halaman slide, termasuk tata letak, konten utama dan elemen visual.
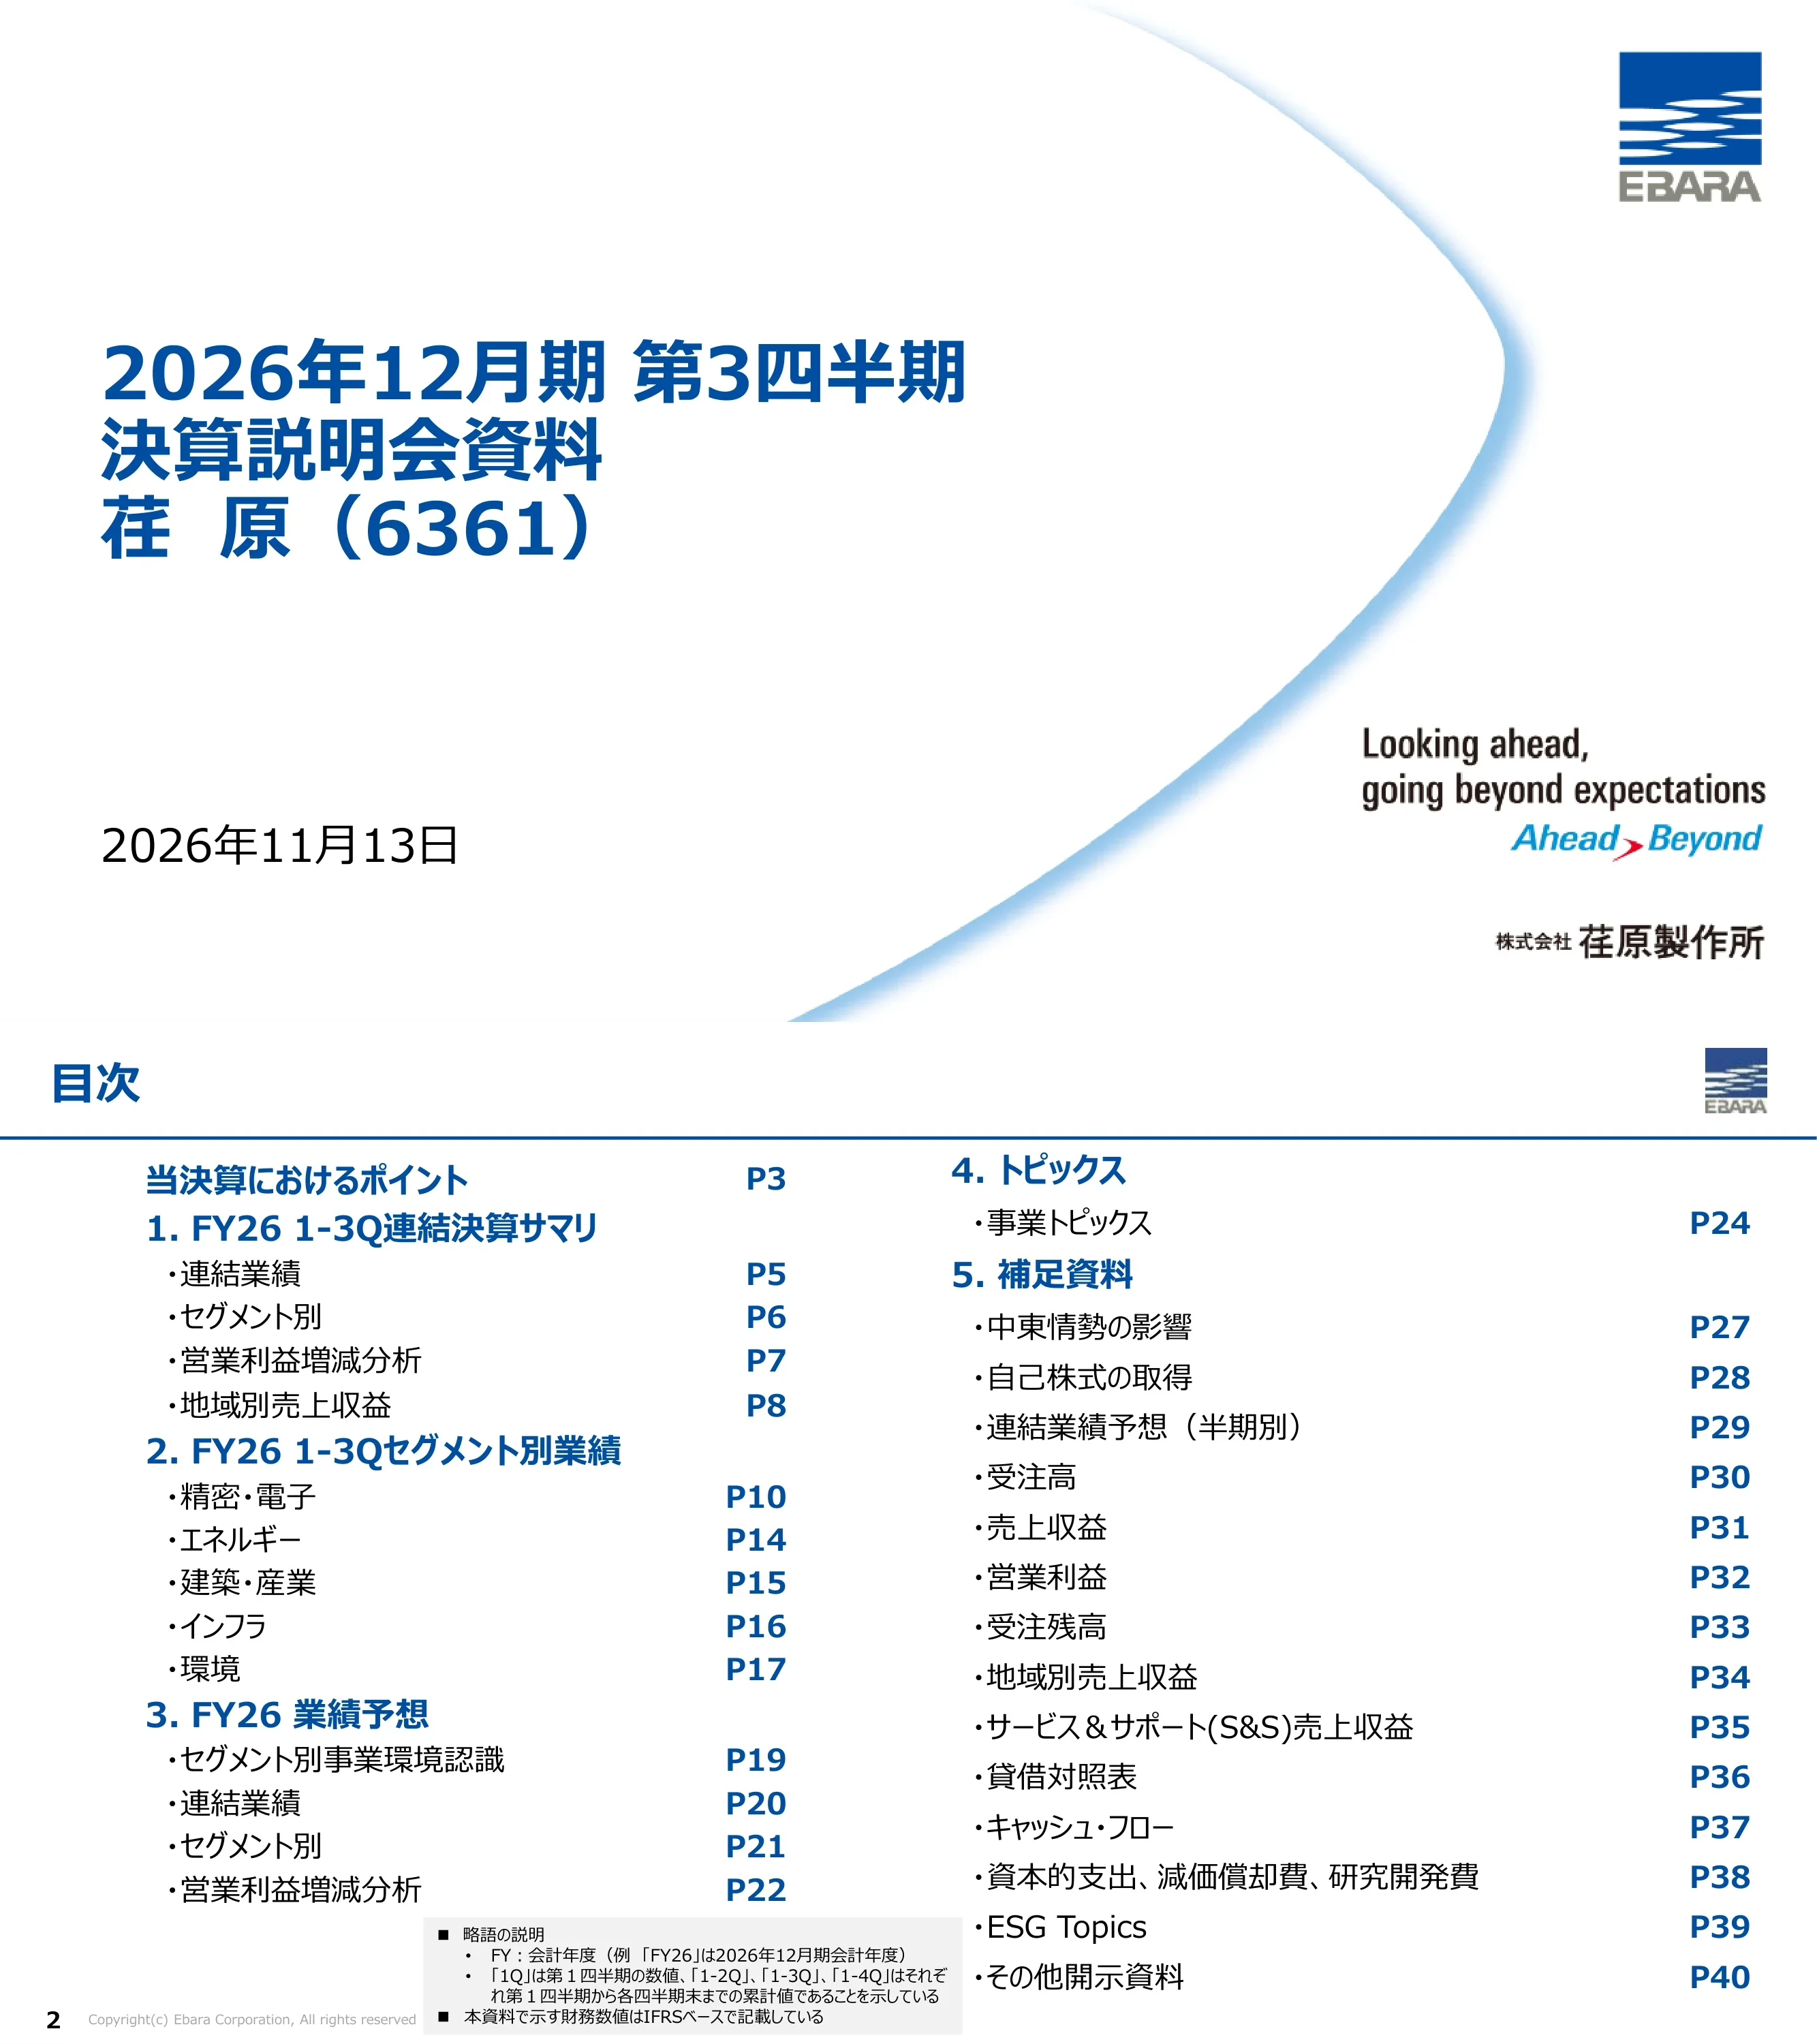
Slide judul bertuliskan 'Tahun fiskal berakhir Desember 2026, Kuartal Ketiga, Materi Presentasi Hasil Kinerja, Ebara (6361)', tertanggal 13 November 2026, dengan nama Ebara Corporation, logo, dan slogan 'Looking ahead, going beyond expectations / Ahead > Beyond'.
Blok judul biru besar rata kiri, tanggal di kiri bawah, logo di kanan atas, slogan dan nama perusahaan di kanan bawah, dengan lengkungan biru muda menyapu di separuh bagian kanan.
Agenda dengan referensi halaman: Poin-poin utama hasil kinerja ini (hal. 3); 1. Ringkasan konsolidasi 1-3Q FY26 (hasil konsolidasi, per segmen, analisis perubahan laba operasional, pendapatan regional); 2. Hasil segmen 1-3Q FY26 (Precision & Electronics, Energy, Building & Industrial, Infrastructure, Environmental); 3. Proyeksi FY26 (lingkungan bisnis per segmen, konsolidasi, per segmen, analisis laba operasional); 4. Topik (topik bisnis, hal. 24); 5. Materi pelengkap (dampak Timur Tengah, pembelian kembali saham, proyeksi setengah tahun, pesanan, pendapatan, laba operasional, backlog, pendapatan regional, pendapatan S&S, neraca, arus kas, belanja modal/depresiasi/R&D, topik ESG, pengungkapan lainnya). Catatan mendefinisikan FY26 sebagai tahun yang berakhir Desember 2026, '1-3Q' sebagai angka kumulatif, dan menyatakan angka-angka berdasarkan IFRS.
Daftar agenda dua kolom dengan tajuk bagian berwarna biru dan nomor halaman rata kanan; kotak catatan kaki abu-abu dengan singkatan di bagian bawah tengah.
Hasil 1-3Q FY26 vs. tahun sebelumnya: pesanan 9.790 unit ratus juta yen (+2.988, +43,9%), pendapatan 7.459 ratus juta yen (+823, +12,4%), laba operasional 835 ratus juta yen (+140, +20,2%), margin operasional 11,2% (+0,7 poin), laba kuartalan yang diatribusikan kepada pemilik entitas induk 714 ratus juta yen (+267, +60,0%). Rencana tahun penuh FY26: pesanan 1,295 triliun yen (+3.453, +36,4% YoY; +500, +4,0% vs. rencana 14 Agustus 2026), pendapatan 1,053 triliun yen (+947, +9,9%), laba operasional 1.250 ratus juta yen (+111, +9,8%), margin 11,9%, laba bersih 995 ratus juta yen (+228, +29,8%). Poin-poin: pesanan, pendapatan, laba operasional, dan laba bersih mencapai rekor tertinggi untuk kuartal ketiga; Precision & Electronics dan Energy mendorong pertumbuhan pesanan; segmen lain mengompensasi penurunan pendapatan dan laba Energy; keuntungan sebelum pajak sebesar 206 ratus juta yen dicatat dari pengalihan saham di 水ing (afiliasi metode ekuitas hingga Q1). Proyeksi: pesanan dinaikkan untuk mencerminkan permintaan Precision & Electronics yang kuat; pendapatan dan laba operasional tetap tidak berubah; pendapatan Precision & Electronics dipertahankan meskipun ada dampak rantai pasok gempa bumi Kumamoto; laba operasional Energy direvisi turun karena penjualan S&S terkait Timur Tengah tidak mencapai target. Kebijakan modal: pembelian kembali saham tambahan hingga 50 ratus juta yen.
Dua tabel KPI berdampingan (aktual sembilan bulan dan rencana tahun penuh) dengan panah tren, diikuti oleh bagian 'Poin' dengan tiga baris berlabel: hasil 1-3Q FY26, proyeksi FY26, kebijakan modal.
Pemisah bagian yang menyoroti bagian 1 (ringkasan konsolidasi) dengan empat bagian lainnya dibuat samar (greyed out).
Daftar vertikal lima judul bagian; bagian yang aktif dalam warna biru tebal, yang lain dalam abu-abu muda.
Tabel dalam ratus juta yen membandingkan 1-3Q FY25 dengan 1-3Q FY26: pesanan 6.801 → 9.790 (+2.988, +43,9%); pendapatan 6.635 → 7.459 (+823, +12,4%); laba operasional 695 → 835 (+140, +20,2%); margin operasional 10,5% → 11,2% (+0,7 poin); laba kuartalan yang diatribusikan kepada pemilik entitas induk 446 → 714 (+267, +60,0%); EPS dasar ¥96,76 → ¥156,67 (+59,91, +61,9%). Rata-rata nilai tukar: USD ¥148,18 → ¥158,48, EUR ¥165,50 → ¥184,06, CNY ¥20,53 → ¥23,23.
Tabel keuangan tunggal dengan tajuk biru (tahun sebelumnya, tahun berjalan, perubahan, tingkat perubahan), kolom tahun berjalan dicetak tebal, sub-tabel nilai tukar valas terpisah di bawahnya.
1-3Q FY25 vs. 1-3Q FY26 per segmen (ratus juta yen). Precision & Electronics: pesanan 2.010 → 4.266 (+112,2%), pendapatan 2.233 → 2.935 (+31,5%), OP 328 → 581 (+77,0%), margin 14,7% → 19,8%. Energy: pesanan 1.509 → 1.689 (+11,9%), pendapatan 1.593 → 1.448 (-9,1%), OP 170 → 14 (-91,7%), margin 10,7% → 1,0%. Building & Industrial: pesanan 1.883 → 2.236 (+18,8%), pendapatan 1.734 → 1.949 (+12,4%), OP 105 → 131 (+24,1%), margin 6,1% → 6,7%. Infrastructure: pesanan 456 → 387 (-15,2%), pendapatan 417 → 437 (+4,9%), OP 36 → 47 (+29,4%), margin 8,8% → 10,8%. Environmental: pesanan 933 → 1.203 (+28,9%), pendapatan 648 → 680 (+4,9%), OP 72 → 90 (+24,2%), margin 11,2% → 13,3%. OP Lainnya/penyesuaian -19 → -29. Catatan kaki: mulai Q1 FY26 sebagian P&L bisnis hidrogen dimasukkan ke dalam Energy.
Tabel panjang yang dikelompokkan berdasarkan segmen dengan bilah samping berkode warna; empat metrik per segmen; kolom untuk tahun sebelumnya, tahun berjalan, perubahan, dan tingkat perubahan.
Waterfall dari laba operasional 1-3Q FY25 sebesar 695 ratus juta yen menjadi 835 ratus juta yen pada 1-3Q FY26: efek pendapatan +232 (pendapatan lebih tinggi di Precision & Electronics, Building & Industrial, Infrastructure, Environmental), profitabilitas +136 (terutama Precision & Electronics, Building & Industrial, Environmental), biaya tetap -286 (biaya personel lebih tinggi termasuk kenaikan gaji pokok, depresiasi lebih tinggi), FX +49, lain-lain +9. Judul: laba naik terutama karena pertumbuhan pendapatan dan profitabilitas yang lebih baik.
Grafik waterfall horizontal dengan batang awal/akhir berwarna biru tua, langkah positif berwarna biru muda, dan langkah negatif berwarna abu-abu, dilengkapi kotak anotasi yang dihubungkan dengan garis tipis.
Batang berkelompok yang membandingkan pendapatan 1-3Q FY25 dan 1-3Q FY26 berdasarkan lokasi pelanggan (ratus juta yen): Jepang 2.240 → 2.395 (+6,9%); Taiwan, Korea, dan Asia lainnya 1.315 → 1.863 (+41,7%); Tiongkok 1.147 → 1.243 (+8,4%); Amerika Utara 896 → 868 (-3,1%); Eropa 417 → 514 (+23,3%); Timur Tengah 375 → 285 (-24,1%); Lainnya 243 → 288 (+18,7%). Grafik donat bauran 1-3Q FY26: Jepang 32%, Taiwan/Korea/Asia lainnya 25%, Tiongkok 17%, Amerika Utara 12%, Eropa 7%, Timur Tengah 4%, Lainnya 4%; domestik 32%, luar negeri 68%.
Grafik batang berpasangan di sebelah kiri dengan kotak persentase perubahan; grafik donat di sebelah kanan dengan pembagian domestik/luar negeri di bagian tengah.
Pemisah bagian yang menyoroti bagian 2 (hasil segmen).
Daftar lima item bagian dengan item aktif dalam huruf tebal biru dan sisanya berwarna abu-abu.
Grafik tren kumulatif (FY25 vs. FY26; 1-4Q FY26 adalah rencana): pesanan 1.512 / 2.674 / 4.266 dengan rencana 6.000 (FY25: 739 / 1.413 / 2.010 / 3.034); pendapatan 829 / 1.836 / 2.935, rencana 4.250; laba operasional 135 / 325 / 581, rencana 790; margin 16,3% / 17,7% / 19,8%, rencana 18,6%. Pendapatan Produk vs. S&S: produk 1.538 → 2.078, S&S 695 → 857 (rasio S&S 31% → 29%). Pendapatan regional: Jepang 436 → 555, Asia 1.407 → 1.900, Amerika Utara 268 → 303, Eropa 110 → 168, Lainnya 9 → 9 (domestik 19%, luar negeri 81%). Bridge OP: 328 +261 pendapatan +66 profitabilitas -109 biaya tetap +35 FX = 581. Poin-poin: Permintaan terkait AI memimpin pasar, utilisasi fab pelanggan tinggi dan investasi kapasitas meluas, Tiongkok stagnan dari tahun ke tahun; pesanan peralatan dan komponen naik, produk CMP naik tajam untuk logic/foundry dan memori; pendapatan naik baik untuk produk maupun S&S; laba naik karena pendapatan, bauran, dan margin kotor, sebagian diimbangi oleh biaya personel, depresiasi, dan biaya R&D.
Dashboard segmen: empat grafik mini (pesanan, pendapatan, laba operasional, margin) di kiri atas; grafik batang produk/S&S, grafik batang regional, dan waterfall OP di sepanjang bagian bawah; panel 'Poin-poin' dengan baris pasar, pesanan, pendapatan, dan OP di sebelah kanan.
Pesanan dan pendapatan kuartalan FY24–FY26 untuk segmen tersebut dan dua sub-segmennya (CMP dan 'lainnya' digabung menjadi 'Peralatan'; sub-segmen lainnya adalah 'Komponen'). Pesanan segmen FY26: 1.512 / 1.162 / 1.592, rencana 4Q 1.733; peralatan 1.146 / 715 / 1.026, rencana 4Q 1.211; komponen 365 / 446 / 565, rencana 4Q 523. Pendapatan segmen FY26: 829 / 1.007 / 1.098, rencana 4Q 1.315; peralatan 539 / 684 / 712, rencana 4Q 963; komponen 289 / 322 / 386, rencana 4Q 351. Batang kuartalan FY24 dan FY25 juga diberi label.
Dua baris (pesanan, pendapatan) kali tiga kolom (segmen, peralatan, komponen) dari grafik batang kuartalan yang dikelompokkan berdasarkan tahun fiskal; batang rencana ditampilkan sebagai kotak bergaris luar.
Pesanan dan pendapatan setengah tahunan FY24–FY26. Pesanan segmen: FY24 1.159 / 1.441; FY25 1.413 / 1.621; FY26 2.674 / 3.325 (rencana 2H). Pesanan peralatan FY26 1.862 / rencana 2.237; komponen 811 / rencana 1.088. Pendapatan segmen: FY24 1.222 / 1.561; FY25 1.505 / 1.917; FY26 1.836 / rencana 2.413; peralatan FY26 1.224 / rencana 1.675; komponen 612 / rencana 737. Callout: dampak rantai pasokan akibat gempa bumi Kumamoto menggeser pendapatan peralatan sebesar 200–300 ratus juta yen (20–30 miliar yen) ke FY27, namun pendapatan FY26 tetap tidak berubah.
Grid 2x3 yang sama dengan halaman kuartalan menggunakan batang setengah tahunan, dengan kotak callout berbingkai oranye di atas grafik pendapatan peralatan.
Batang bertumpuk dari pendapatan produk kuartalan yang dibagi menjadi memori dan non-memori, 1Q FY23 hingga 3Q FY26. FY26: 1Q 587 (memori 28%, non-memori 72%), 2Q 716 (27% / 73%), 3Q 775 (28% / 72%). Puncak sebelumnya termasuk 4Q FY25 sebesar 920 (32% / 68%). Catatan kaki: pembagian memori/non-memori ditentukan oleh perusahaan; bauran 2Q FY26 disajikan kembali secara retroaktif untuk memperbaiki kesalahan.
Grafik kolom bertumpuk lebar penuh dengan total di atas batang dan label persentase di dalam segmen, dikelompokkan berdasarkan tahun fiskal.
Kumulatif FY26: pesanan 557 / 1.125 / 1.689, rencana 2.200 (FY25 1-4Q 1.947); pendapatan 465 / 967 / 1.448, rencana 2.050 (FY25 2.178); laba operasional -16 / -7 / 14, rencana 130 (FY25 259); margin -3,6% / -0,8% / 1,0%, rencana 6,3%. Pendapatan produk 768 → 654, S&S 825 → 794 (rasio S&S 52% → 55%). Regional: Jepang 68 → 18, Asia 564 → 651, Amerika Utara 487 → 387, Eropa 109 → 116, Timur Tengah 286 → 206, Lainnya 76 → 68 (domestik 1%, luar negeri 99%). Bridge OP: 170 -93 pendapatan +7 profitabilitas -74 biaya tetap +4 FX = 14. Poin utama: permintaan minyak & gas pulih secara keseluruhan dengan ketidakpastian dari Timur Tengah; petrokimia melambat di Tiongkok; LNG solid di Amerika Utara dan Timur Tengah; tenaga listrik solid di Tiongkok. Pesanan naik pada proyek minyak & gas besar (pesanan petrokimia di Tiongkok turun); pesanan S&S naik. Pendapatan produk turun karena backlog awal yang lebih rendah; pendapatan S&S turun akibat penundaan pengiriman suku cadang dan berkurangnya pengiriman supervisor ke Timur Tengah. OP terpukul oleh pendapatan yang lebih rendah, biaya tetap terkait hidrogen, dan kerugian operasional di pabrik Jeannette AS.
Dasbor segmen standar berwarna merah: empat grafik mini, batang produk/S&S dan regional, waterfall OP, panel Poin di sebelah kanan.
Kumulatif FY26: pesanan 703 / 1.484 / 2.236, rencana 2.800; pendapatan 630 / 1.295 / 1.949, rencana 2.650; laba operasional 44 / 83 / 131, rencana 190; margin 7,0% / 6,4% / 6,7%, rencana 7,2%. Produk 1.359 → 1.546, S&S 375 → 403 (rasio S&S 22% → 21%). Regional: Jepang 739 → 759, Asia 426 → 502, Amerika Utara 132 → 174, Eropa 197 → 229, Timur Tengah 70 → 67, Lainnya 166 → 216 (domestik 39%, luar negeri 61%). Bridge OP: 105 +46 pendapatan +28 profitabilitas -67 biaya tetap +10 FX +9 lainnya = 131. Poin utama: pertumbuhan PDB pulih di Amerika Utara tetapi lemah di tempat lain; permintaan pusat data dan semikonduktor kuat; pasar peralatan gedung Tiongkok masih lemah karena pembatasan investasi properti. Pesanan domestik naik untuk produk dan S&S; pesanan pusat data kuat; di Tiongkok, pesanan industri terkait pusat data dan semikonduktor meningkat. Pendapatan naik di Jepang dan di setiap wilayah luar negeri kecuali Timur Tengah, terutama Amerika. Laba terbantu oleh peningkatan produktivitas meskipun ada biaya material dan tidak adanya pengulangan penyisihan piutang tak tertagih tahun lalu untuk pelanggan AS yang bangkrut.
Dasbor segmen berwarna teal dengan grafik mini, batang produk/S&S dan regional, waterfall OP, serta panel Poin.
Kumulatif FY26: pesanan 147 / 263 / 387, rencana 600 (FY25 1-4Q 629); pendapatan 232 / 321 / 437, rencana 600; laba operasional 61 / 56 / 47, rencana 60; margin 26,3% / 17,4% / 10,8%, rencana 10,0%. Produk 213 → 226, S&S 204 → 211 (rasio S&S 49% → 48%). Regional: Jepang 342 → 377, Asia 59 → 49, Amerika Utara 6 → 3, Timur Tengah 9 → 3, Lainnya 0 → 3 (domestik 86%, luar negeri 14%). Bridge OP: 36 +8 pendapatan +4 profitabilitas -1 biaya tetap +0 FX = 47. Poin utama: pasar pompa publik domestik solid; investasi dalam pencegahan/mitigasi bencana dan langkah-langkah infrastruktur yang menua di bawah Rencana Jangka Menengah Pertama Jepang untuk Ketahanan Nasional tetap stabil. Pesanan domestik di bawah tahun sebelumnya yang memiliki beberapa proyek besar, dengan beberapa proyek publik tertunda; pesanan luar negeri datar. Pendapatan naik, dipimpin oleh proyek publik domestik; profitabilitas membaik seiring lebih banyak proyek yang selesai.
Dasbor segmen berwarna biru dengan grafik mini, batang produk/S&S dan regional, waterfall OP, serta panel Poin.
Kumulatif FY26: pesanan 324 / 808 / 1.203, rencana 1.350 (FY25 1-4Q 1.353); pendapatan 301 / 479 / 680, rencana 980; laba operasional 61 / 66 / 90, rencana 135; margin 20,5% / 14,0% / 13,3%, rencana 13,8%. Pendapatan EPC 150 → 113, O&M 498 → 567 (rasio O&M 77% → 83%). Regional: Jepang 642 → 676, Asia 5 → 3 (domestik 99%, luar negeri 1%). Bridge OP: 72 +10 pendapatan +33 profitabilitas -25 biaya tetap +0 FX = 90. Poin utama: permintaan pembangunan baru untuk pabrik pengolahan limbah publik di Jepang stabil; pesanan O&M pada level tipikal. Dua pesanan besar dimenangkan pada FY26 1-3Q (satu kontrak DBO pabrik limbah, satu kontrak perbaikan/komprehensif jangka panjang) vs. tiga pada periode tahun sebelumnya. Pendapatan naik pada O&M, berpusat pada perpanjangan masa pakai dan pemeliharaan. Laba naik karena bauran O&M dan pelepasan kontinjensi pada proyek EPC yang telah selesai. Definisi: DBO = desain, pengadaan, konstruksi ditambah operasi dan pemeliharaan untuk periode tertentu; EPC = desain, pengadaan, dan konstruksi pabrik.
Dasbor segmen berwarna hijau; pembagian EPC/O&M menggantikan grafik produk/S&S; mencakup tabel kecil pesanan besar.
Pemisah bagian yang menyoroti bagian 3 (proyeksi FY26).
Daftar lima item bagian dengan item aktif yang disorot warna biru.
Tabel pasar utama, tren, dan panduan pasar perusahaan untuk FY26 (per November 2026). Presisi & Elektronik (manufaktur semikonduktor): pasar berekspansi karena AI; investasi logika/foundry dan memori tumbuh; utilisasi fab tinggi; WFE (wafer fab equipment) diperkirakan tumbuh 20% atau lebih secara global. Energi (minyak & gas, energi baru, tenaga listrik): produk solid, petrokimia melambat di China, LNG solid, dampak Timur Tengah dipantau; ketidakpastian layanan seputar suku cadang dan servis di Timur Tengah; dekarbonisasi (amonia, hidrogen, CCUS) bergerak menuju komersialisasi; pertumbuhan LNG ~6%, pertumbuhan etilena ~3%. Bangunan & Industri: luar negeri tumbuh ~2% (Eropa lemah, China lemah, AS berhati-hati tetapi permintaan pusat data meningkat, dampak Timur Tengah terbatas); domestik stagnan. Infrastruktur (infrastruktur air, ventilasi): domestik stagnan karena rencana ketahanan nasional; luar negeri tumbuh ~4% karena permintaan air di Asia, fasilitas yang menua di Amerika Utara, dan permintaan pompa drainase. Lingkungan (pengolahan limbah padat): domestik stagnan, dengan meningkatnya permintaan perpanjangan masa pakai.
Matriks lima baris dengan sel segmen berwarna, kolom pasar, kolom tren poin-poin, ikon panah (global/luar negeri/domestik), dan kolom proyeksi.
Headline: pesanan direvisi naik; pendapatan, laba operasional, dan laba bersih dipertahankan. Tabel (ratus juta yen): aktual FY25 / rencana awal FY26 (14 Agt 2026) / rencana FY26 (13 Nov 2026): pesanan 9.496 / 12.450 / 12.950 (+3.453 YoY, +36,4%; +500 vs rencana awal, +4,0%); pendapatan 9.582 / 10.530 / 10.530 (+947, +9,9%); laba operasional 1.138 / 1.250 / 1.250 (+111, +9,8%); margin 11,9% untuk ketiganya; laba bersih 766 / 995 / 995 (+228, +29,8%). ROIC 11,9% / 11,8% / 11,8%; ROE 15,6% / 18,8% / 18,8%; EPS dasar ¥166,31 / ¥217,93 / ¥218,10; dividen tahunan ¥59,0 / ¥66,0 / ¥66,0. Asumsi FX: USD ¥145, EUR ¥175, CNY ¥20 (aktual FY25 149,63 / 168,94 / 20,83).
Bilah pesan headline di atas tabel proyeksi besar dengan kolom rencana saat ini yang disorot, blok rasio, dan blok FX.
Rencana segmen setahun penuh (ratus juta yen), aktual FY25 → rencana baru FY26 (perubahan vs rencana awal): Pesanan Presisi & Elektronik 3.034 → 6.000 (+500), pendapatan 3.422 → 4.250 (tetap), OP 577 → 790 (+20), margin 18,6%. Pesanan Energi 1.947 → 2.200, pendapatan 2.178 → 2.050, OP 259 → 130 (-50 vs rencana awal 180), margin 6,3%. Pesanan Bangunan & Industri 2.492 → 2.800, pendapatan 2.419 → 2.650, OP 152 → 190, margin 7,2% (tetap). Pesanan Infrastruktur 629 → 600, pendapatan 571 → 600, OP 46 → 60 (+5), margin 10,0%. Pesanan Lingkungan 1.353 → 1.350, pendapatan 978 → 980, OP 130 → 135 (+5), margin 13,8%. OP Lainnya/penyesuaian -28 → -55 (+20 vs rencana awal -75). Catatan kaki tentang reklasifikasi hidrogen dan pergeseran pendapatan akibat gempa bumi Kumamoto.
Tabel yang dikelompokkan per segmen dengan bilah warna, kolom rencana baru yang disorot, dan kolom perubahan YoY / vs rencana awal.
Waterfall kiri, aktual FY25 1.138 ke rencana baru FY26 1.250 ratus juta yen: Presisi & Elektronik +212 (permintaan terkait AI), Energi -129 (pendapatan lebih rendah, biaya tetap terkait hidrogen, kerugian operasional pabrik Jeannette di AS), Bangunan & Industri +37 (S&S domestik, pertumbuhan Amerika dan EMEA), Infrastruktur +13 (konversi backlog), Lingkungan +4 (pendapatan dan pelepasan kontinjensi), Lainnya -26 (kerugian penyelesaian dari revisi rencana imbalan pascakerja). Waterfall kanan, rencana awal 1.250 ke rencana baru 1.250: Presisi & Elektronik +20 (bauran dan margin kotor), Energi -50 (lihat hal. 25), Infrastruktur +5 (kemajuan konstruksi yang lancar), Lingkungan +5 (pemotongan biaya tetap dan profitabilitas), Lainnya +20 (peninjauan biaya korporat termasuk revisi rencana imbalan pascakerja).
Dua grafik waterfall berdampingan dengan kotak keterangan untuk setiap pendorong.
Pemisah bagian yang menyoroti bagian 4 (topik).
Daftar bagian berisi lima item dengan item aktif yang disorot warna biru.
Untuk memenuhi pertumbuhan permintaan jangka menengah hingga panjang, Ebara memperluas kapasitas produksi peralatan: (1) memperkuat produksi di pabrik Kumamoto untuk peningkatan volume bertahap; (2) menyewa cleanroom besar berspesifikasi tinggi di pabrik Mobara — bagian dari pabrik yang rencananya akan diakuisisi oleh Shinko Electric Industries dari Japan Display — untuk mengamankan kapasitas sekaligus mempersingkat waktu mulai dan investasi dibandingkan membangun pabrik baru, serta meningkatkan BCP dan stabilitas pasokan. Garis besar sewa: Gedung J1 Pabrik Mobara Japan Display (akan diakuisisi oleh Shinko Electric pada Maret 2027), Hayano, Kota Mobara, Prefektur Chiba; bagian dari J1 (cleanroom dll.); kontrak ditandatangani 13 November 2026; mulai sewa 1 April 2027 (direncanakan); 12 tahun sejak serah terima. Citra kapasitas (2026 = 1,0): 1,5x pada 2027 setelah peningkatan Kumamoto; ruang untuk ekspansi hingga 2,5x mulai 2028 dengan pabrik Mobara.
Poin-poin teks dan tabel garis besar sewa di sebelah kiri; grafik batang kapasitas dengan panah di sebelah kanan.
Rencana Laba Operasional (OP) Energy setahun penuh: awal 210 → rencana sebelumnya 180 (14 Agt, -30 karena kerugian operasional pabrik Jeannette di AS dan dampak Timur Tengah) → rencana baru 130 (Nov, -50). Alasan pemangkasan baru: Kerugian Jeannette sebagian besar berakhir di Semester 1; ketidakstabilan Timur Tengah yang meningkat berarti penjualan S&S (perbaikan, penasihat teknis, suku cadang) yang diharapkan di Semester 2 tidak tercapai; penjualan produk mengalami kemajuan tetapi tidak cukup untuk menutupi penurunan laba S&S. OP per semester: FY24 75 / 205, FY25 111 / 148, FY26 Semester 1 -7, rencana Semester 2 137 (22 di Q3 ditambah 115 yang diharapkan di Q4). Proyeksi Q4: Laba 115 億円 diharapkan dari suku cadang S&S bermargin tinggi yang terkonsentrasi di Q4, produk dari pabrik Jeannette yang sudah normal, dan pemangkasan biaya tetap yang ketat. Menuju FY27: Kerugian Jeannette diperkirakan berakhir di FY26; peningkatan produktivitas, pengiriman, dan biaya dari normalisasi serta otomatisasi; konversi backlog yang tinggi; pertumbuhan S&S dari flagship Houston dan basis baru di Abu Dhabi; lebih banyak pesanan di hulu/hilir LNG dan S&S turnaround.
Kolom kiri dengan dua grafik batang kecil (revisi rencana, OP per semester); kolom kanan dengan blok teks berkepala merah; pita 'Menuju FY27' di bagian bawah.
Pemisah bagian yang menyoroti bagian 5 (materi tambahan).
Daftar bagian berisi lima item dengan item aktif disorot warna biru.
Dampak terutama diperkirakan pada segmen Energy serta Building & Industrial; rencana mengasumsikan ketegangan saat ini dan kendala logistik berlanjut hingga akhir Desember 2026, dengan dampak langsung yang sudah dimasukkan ke dalam proyeksi; dampak lebih lanjut mungkin terjadi. Dampak OP langsung (100 juta yen) — aktual Q1-2 FY26 / estimasi setahun penuh sebelumnya (14 Agt) / estimasi setahun penuh baru (13 Nov): Precision & Electronics (biaya material dan logistik) -1 / -2 / -2; Energy (penundaan penjualan S&S di Timur Tengah, gangguan dan biaya logistik) -16 / -10 / -60; Building & Industrial (harga bahan baku dan energi, penundaan penjualan karena lead-time) -5 / -10 / -10; Infrastructure (tidak ada dampak) 0 / 0 / 0; Environmental (penundaan konstruksi akibat kekurangan material seperti resin) 0 / -1 / -1; total konsolidasi -22 / -23 / -73.
Tiga poin bulet di atas tabel dengan segmen, dampak utama, dan tiga kolom numerik.
Pembelian kembali tambahan: sambil melakukan investasi yang diperlukan dan menjaga disiplin keuangan (rasio D/E 0,4–0,5 dan kas pada 1,5–2,0 bulan pendapatan), Ebara terus menyesuaikan ekuitas menuju target ROE (18% atau lebih pada FY28). 10 miliar yen telah dibeli kembali pada FY26; pembelian kembali tambahan hingga 50 ratus juta yen telah diputuskan. Ketentuan: saham biasa; hingga 1.700.000 saham; hingga 50 ratus juta yen; 16 November – 31 Desember 2026; tujuan: mengoptimalkan ekuitas dan meningkatkan nilai pemegang saham jangka panjang. Grafik dividen dan pembelian kembali (basis arus kas, ratus juta yen): dividen 2021 104 + pembelian kembali 200 = 304; 2022 182; 2023 189; 2024 227; 2025 277 + 200 = 477; rencana 2026 292 + 100 + tambahan 50.
Teks kebijakan dan tabel ketentuan di sebelah kiri; grafik batang bertumpuk untuk imbal hasil pemegang saham di sebelah kanan.
Tabel semester FY24–FY26 (ratus juta yen). Konsolidasi: pesanan FY24 3.996 / 4.609, FY25 4.513 / 4.983, FY26 Semester 1 6.362 / rencana Semester 2 6.587; pendapatan 3.945 / 4.721, 4.487 / 5.095, 4.907 / 5.622; OP 399 / 580, 500 / 638, 506 / 743; margin 10,1% / 12,3%, 11,2% / 12,5%, 10,3% / 13,2%. Rencana Semester 2 FY26 per segmen: pesanan Precision & Electronics 3.325, pendapatan 2.413, OP 464 (19,3%); Energy 1.074 / 1.082 / 137 (12,7%); Building & Industrial 1.315 / 1.354 / 106 (7,9%); Infrastructure 336 / 278 / 3 (1,4%); Environmental 541 / 500 / 68 (13,6%); Lainnya/penyesuaian OP -38.
Tabel padat yang dikelompokkan berdasarkan total konsolidasi dan lima segmen, dengan kolom semester per tahun fiskal dan kolom rencana Semester 2 FY26 yang disorot.
Pesanan kumulatif (ratus juta yen) FY25 Q1/1-2Q/1-3Q/1-4Q dan rencana FY26 Q1/1-2Q/1-3Q/1-4Q. Konsolidasi: 1.998 / 4.513 / 6.801 / 9.496; FY26 3.249 / 6.362 / 9.790 / rencana 12.950. Precision & Electronics FY26 1-3Q 4.266 (rencana 6.000) — peralatan 2.888 (rencana 4.100), komponen 1.377 (rencana 1.900). Energy 1.689 (2.200); Building & Industrial 2.236 (2.800); Infrastructure 387 (600); Environmental 1.203 (1.350); Lainnya 7.
Tabel dengan baris segmen dan kolom periode kumulatif; 1-3Q FY26 dicetak tebal, kolom rencana diarsir.
Pendapatan kumulatif (ratus juta yen). Konsolidasi FY25: 2.126 / 4.487 / 6.635 / 9.582; FY26: 2.463 / 4.907 / 7.459 / rencana 10.530. FY26 1-3Q per segmen (rencana setahun penuh): Precision & Electronics 2.935 (4.250) — peralatan 1.937 (2.900), komponen 998 (1.350); Energy 1.448 (2.050); Building & Industrial 1.949 (2.650); Infrastructure 437 (600); Environmental 680 (980); Lainnya 7.
Format tabel yang sama dengan halaman pesanan.
Laba operasional kumulatif (ratus juta yen). Konsolidasi FY25: 226 / 500 / 695 / 1.138; FY26: 267 / 506 / 835 / rencana 1.250. FY26 1-3Q per segmen (rencana): Precision & Electronics 581 (790); Energy 14 (130); Building & Industrial 131 (190); Infrastructure 47 (60); Environmental 90 (135); Lainnya/penyesuaian -29 (-55).
Format tabel yang sama dengan halaman pesanan dan pendapatan.
Saldo pesanan (backlog) akhir kuartal (ratus juta yen) dari FY24 4Q hingga FY26 3Q ditambah rencana FY26 4Q. Konsolidasi: 9.171 (FY24 4Q); FY25 8.868 / 9.005 / 9.196 / 9.120; FY26 9.933 / 10.592 / 11.389, rencana 4Q 11.540. FY26 3Q per segmen (rencana 4Q): Precision & Electronics 2.823 (3.265); Energy 2.389 (2.313); Building & Industrial 1.041 (907); Infrastructure 773 (834); Environmental 4.360 (4.216); Lainnya 0 (1).
Tabel saldo akhir kuartal per segmen dengan kolom FY26 3Q yang dicetak tebal dan rencana 4Q yang diarsir.
Pendapatan wilayah kumulatif per segmen (ratus juta yen) dengan rasio komposisi FY26. Precision & Electronics FY26 1-3Q 2.935: Jepang 555 (19%), Asia ekskl. Jepang 1.900 (65%), Amerika Utara 303 (10%), Eropa 168 (6%), Lainnya 9. Energy 1.448: Jepang 18 (1%), Asia 651 (45%), Amerika Utara 387 (27%), Eropa 116 (8%), Timur Tengah 206 (14%), Lainnya 68 (5%). Building & Industrial 1.949: Jepang 759 (39%), Asia 502 (26%), Amerika Utara 174 (9%), Eropa 229 (12%), Timur Tengah 67 (3%), Lainnya 216 (11%). Infrastructure 437: Jepang 377 (86%), Asia 49 (11%), Amerika Utara 3, Timur Tengah 3. Environmental 680: Jepang 676 (99%), Asia 3 (1%). Angka FY25 1Q–1-4Q juga ditampilkan.
Tabel panjang dan padat: baris total segmen diikuti oleh baris wilayah; kolom FY26 dipasangkan dengan kolom rasio komposisi.
Pendapatan dan rasio S&S per segmen (ratus juta yen), FY25 1Q hingga 1-4Q dan FY26 1Q hingga 1-3Q. FY26 1-3Q: Precision & Electronics 857 (29%); Energy 794 (55%); Building & Industrial 403 (21%); Infrastructure 211 (48%); Pendapatan O&M Environmental 567 (rasio O&M 83%). Tahun penuh FY25: 970 (28%), 1.173 (54%), 546 (23%), 268 (47%), O&M 753 (77%).
Tabel dengan dua baris per segmen (pendapatan dan rasio) di seluruh kolom periode kumulatif.
(ratus juta yen) FY25 3Q / FY25 4Q / FY26 3Q: total aset 10.482 / 10.822 / 11.204; aset lancar 7.031 / 7.173 / 7.348 (kas dan setara kas 1.739 / 1.434 / 1.582; piutang usaha 2.614 / 3.324 / 3.066; persediaan 2.202 / 1.976 / 2.194; lainnya 475 / 437 / 504); aset tidak lancar 3.450 / 3.648 / 3.856. Total liabilitas 5.558 / 5.605 / 5.640 (utang usaha 1.320 / 1.252 / 1.273; utang berbunga 2.071 / 2.247 / 2.222; lainnya 2.167 / 2.105 / 2.144). Total ekuitas 4.923 / 5.216 / 5.563, di mana pemilik entitas induk 4.798 / 5.088 / 5.443. Rasio ekuitas yang diatribusikan kepada pemilik 45,8% / 47,0% / 48,6%; rasio D/E 0,43 / 0,44 / 0,41.
Tabel neraca dengan indentasi hierarkis dan dua kolom perubahan (vs 3Q tahun sebelumnya dan vs akhir tahun).
(ratus juta yen) 1-3Q FY25 → FY26: CF operasi 441 → 984 (+542); CF investasi -605 → -354 (+250); CF bebas -164 → 629 (+793); CF pendanaan 181 → -490 (-672). Tahun penuh: aktual FY25 / rencana awal FY26 / rencana baru FY26: operasi 407 / 1.000 / 1.000; investasi -912 / -550 / -600; CF bebas -504 / 450 / 400; pendanaan 168 / -350 / -200. Catatan kaki: FY26 1-3Q mencakup kas dari transfer saham 水ing — dividen yang diterima sebesar 53 億円 (operasi) dan hasil penjualan investasi metode ekuitas sebesar 242 ratus juta yen (investasi).
Tabel arus kas yang dibagi menjadi blok sembilan bulan dan tahun penuh dengan kolom rencana baru yang diarsir dan catatan kaki.
(ratus juta yen) 1-3Q FY25 → FY26: capex 772 → 588 (-183); depresiasi 249 → 309 (+60); Litbang 161 → 179 (+18). Tahun penuh aktual FY25 / rencana awal FY26 / rencana baru: capex 1.007 / 990 / 930 (Precision & Electronics 210, Energy 260, Building & Industrial 140, Infrastructure 10, Environmental 20, Lainnya 290); depresiasi 348 / 420 / 420; Litbang 232 / 250 / 250 (Precision & Electronics 110, Energy 50, Building & Industrial 50, Infrastructure 10, Environmental 30).
Tabel dua blok (sembilan bulan dan tahun penuh) dengan rincian segmen di bawah masing-masing dari tiga metrik.
Rilis berita terbaru. Lingkungan: Ebara Environmental Plant sedang menjalankan studi kelayakan dengan tiga perusahaan mengenai daur ulang sumber daya melalui metanol hijau yang dibuat dari biomassa kayu dan limbah, yang digambarkan sebagai yang pertama di Jepang (2026/9); aktivitas 'ecoCSV' dengan pemasok yang mengakui proposal pengurangan gas rumah kaca dan peningkatan efisiensi (2026/9); Ebara Environmental Plant menerima penghargaan Menteri Lingkungan Hidup untuk Litbang limbah dan tangki septik (2026/10). Sosial: Presiden Hosoda melakukan kunjungan kehormatan kepada Gubernur Prefektur Kumamoto untuk menyampaikan terima kasih dan dukungan bagi pemulihan (2026/10); 'Ebara Group Health White Paper 2026' diterbitkan (2026/10). IR: kelanjutan inklusi dalam indeks ESG (2026/8); tur pabrik kedua untuk pemegang saham perorangan FY2026 diadakan (2026/11).
Tabel tiga pita (aktivitas E, S, IR) dengan judul rilis berita dan tanggal.
Daftar referensi pengungkapan terkait dengan tanggal dan isi: Halaman bisnis Laporan Terintegrasi 2026 (30/06/2026) — target, strategi, produk, pasar, pangsa pasar, lokasi, pesaing, bauran regional, rasio S&S; visi jangka panjang 'E-Vision2035' dan rencana jangka menengah 'E-Plan2028' (13/02/2026) — target keuangan dan non-keuangan, portofolio, alokasi kas; sesi IR Day 2026 (14/07/2026) tentang perusahaan Precision & Electronics (permintaan peralatan CMP, hybrid Cu bonding, BS-PDN, komponen), perusahaan Energy (LNG, S&S, hidrogen, amonia, CCUS) dan perusahaan Building & Industrial (restrukturisasi, chiller untuk semikonduktor, pompa pendingin untuk pusat data); akuisisi bisnis motor tiga fasa Mitsubishi Electric (13/11/2025).
Tabel tiga kolom: judul materi (tautan bergaris bawah), tanggal pengungkapan, poin-poin utama; baris biru muda berselang-seling.
Penafian standar: proyeksi, rencana, dan pernyataan berorientasi masa depan didasarkan pada informasi yang tersedia pada tanggal rilis dan asumsi mengenai faktor-faktor yang tidak pasti; hasil aktual dapat berbeda secara material.
Judul besar berwarna abu-abu di kiri atas, paragraf di tengah, busur biru muda di kanan atas, logo.
Pertanyaan umum tentang slide ini dan konten presentasi yang mendasarinya.
Dek ini dalam bahasa Jepang. Ini adalah presentasi hasil kinerja Ebara Corporation (決算説明会資料) untuk sembilan bulan yang berakhir pada September 2026, tertanggal 13 November 2026, dan dokumen aslinya diterbitkan di TDnet, sistem keterbukaan informasi Bursa Efek Tokyo. Ringkasan halaman pada halaman ini adalah terjemahan bahasa Indonesia dari judul slide dan angka-angka utama.
Tahun fiskal Ebara berakhir pada bulan Desember, sehingga Q3 FY2026 (1-3Q) mencakup periode Januari hingga September 2026. Angka-angka tersebut bersifat kumulatif dari kuartal pertama dan dilaporkan berdasarkan IFRS.
Pesanan mencapai 9.790 ratus juta yen (+43,9%), pendapatan 7.459 ratus juta yen (+12,4%), laba operasional 835 ratus juta yen (+20,2%, margin 11,2%), dan laba yang diatribusikan kepada pemilik entitas induk sebesar 714 ratus juta yen (+60,0%). Perusahaan menyatakan bahwa keempatnya merupakan rekor tertinggi untuk kuartal ketiga.
Target pesanan dinaikkan sebesar 500 ratus juta yen menjadi 12.950 ratus juta yen karena permintaan Precision & Electronics yang kuat. Pendapatan (10.530 ratus juta yen), laba operasional (1.250 ratus juta yen), dan laba bersih (995 ratus juta yen) dipertahankan sesuai rencana tanggal 14 Agustus 2026; pemangkasan laba segmen Energy diimbangi oleh segmen lainnya.
Rencana laba operasional setahun penuh segmen Energy dipangkas dari 180 menjadi 130 ratus juta yen, terutama karena ketidakstabilan di Timur Tengah yang mendorong penjualan layanan & dukungan (service & support) di bawah rencana. Dek ini juga mencatat kerugian operasional di pabrik Jeannette AS, yang dinyatakan sebagian besar telah berakhir pada paruh pertama, dan mengharapkan laba 115 ratus juta yen pada Q4.
Dasbor segmen (halaman 10 dan 14–17) merangkum pesanan, pendapatan, laba, margin, bauran, wilayah, dan bridge laba dalam satu slide. Grafik waterfall (halaman 7 dan 22), tabel prakiraan (halaman 20–21), dan tabel dampak Timur Tengah (halaman 27) juga merupakan tata letak referensi yang sangat baik.
Ebara telah membeli kembali saham senilai 100 ratus juta yen pada FY2026 dan memutuskan pembelian kembali tambahan hingga 50 ratus juta yen (hingga 1,7 juta saham) dari 16 November hingga 31 Desember 2026. Dividen tahunan yang direncanakan adalah ¥66 per saham.
Ya. Setiap gambar halaman telah ditinjau dan angka-angkanya, termasuk tabel lampiran yang padat, dapat terbaca dengan jelas. Jumlah dinyatakan dalam ratus juta yen (億円) kecuali dinyatakan lain.

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
Referensikan desain profesional, pilih gaya Anda, dan hasilkan slide dengan rendering teks sempurna. Didukung oleh Nano Banana—mulai buat presentasi Anda sekarang.
Agen AI Anda untuk slide. Hemat waktu, bersinar lebih cepat dengan pembuatan presentasi yang cerdas.


© 2026 2slides. Hak cipta dilindungi.