
Bagian dari Contoh presentasi investor
Presentasi Investor Dalrymple Bay Infrastructure Oktober 2026 — dek 22 slide yang diajukan ke ASX pada 19 Oktober 2026 (sampul bertuliskan "Investor Presentation — October/November 2026") oleh Dalrymple Bay Infrastructure (DBI), pemilik Dalrymple Bay Terminal (DBT) di Queensland, fasilitas ekspor batu bara metalurgi terbesar di dunia berdasarkan volume kontrak. Jumlah dalam dolar Australia (A$, ditulis $ dalam dek). Mencakup hasil H1-26 (enam bulan hingga 30 Juni 2026: EBITDA $150,5 juta, FFO $92,7 juta, distribusi 13,5 cps), model Terminal Infrastructure Charge (TIC) take-or-pay, pertumbuhan organik NECAP, opsi ekspansi 8X, neraca peringkat investasi, ESG, dan lampiran laporan keuangan.
Menggunakan sampul presentasi ini sebagai referensi gaya untuk slide yang dibuat dari konten Anda sendiri. Atau pilih halaman mana pun di bawah untuk memakai tata letaknya sebagai referensi.
Navigasi Cepat
Tag
Bagikan slide
Presentasi Investor Dalrymple Bay Infrastructure Oktober 2026 — dek 22 slide yang diajukan ke ASX pada 19 Oktober 2026 (sampul bertuliskan "Investor Presentation — October/November 2026") oleh Dalrymple Bay Infrastructure (DBI), pemilik Dalrymple Bay Terminal (DBT) di Queensland, fasilitas ekspor batu bara metalurgi terbesar di dunia berdasarkan volume kontrak. Jumlah dalam dolar Australia (A$, ditulis $ dalam dek). Mencakup hasil H1-26 (enam bulan hingga 30 Juni 2026: EBITDA $150,5 juta, FFO $92,7 juta, distribusi 13,5 cps), model Terminal Infrastructure Charge (TIC) take-or-pay, pertumbuhan organik NECAP, opsi ekspansi 8X, neraca peringkat investasi, ESG, dan lampiran laporan keuangan.
Tampilan detail setiap halaman slide, termasuk tata letak, konten utama dan elemen visual.
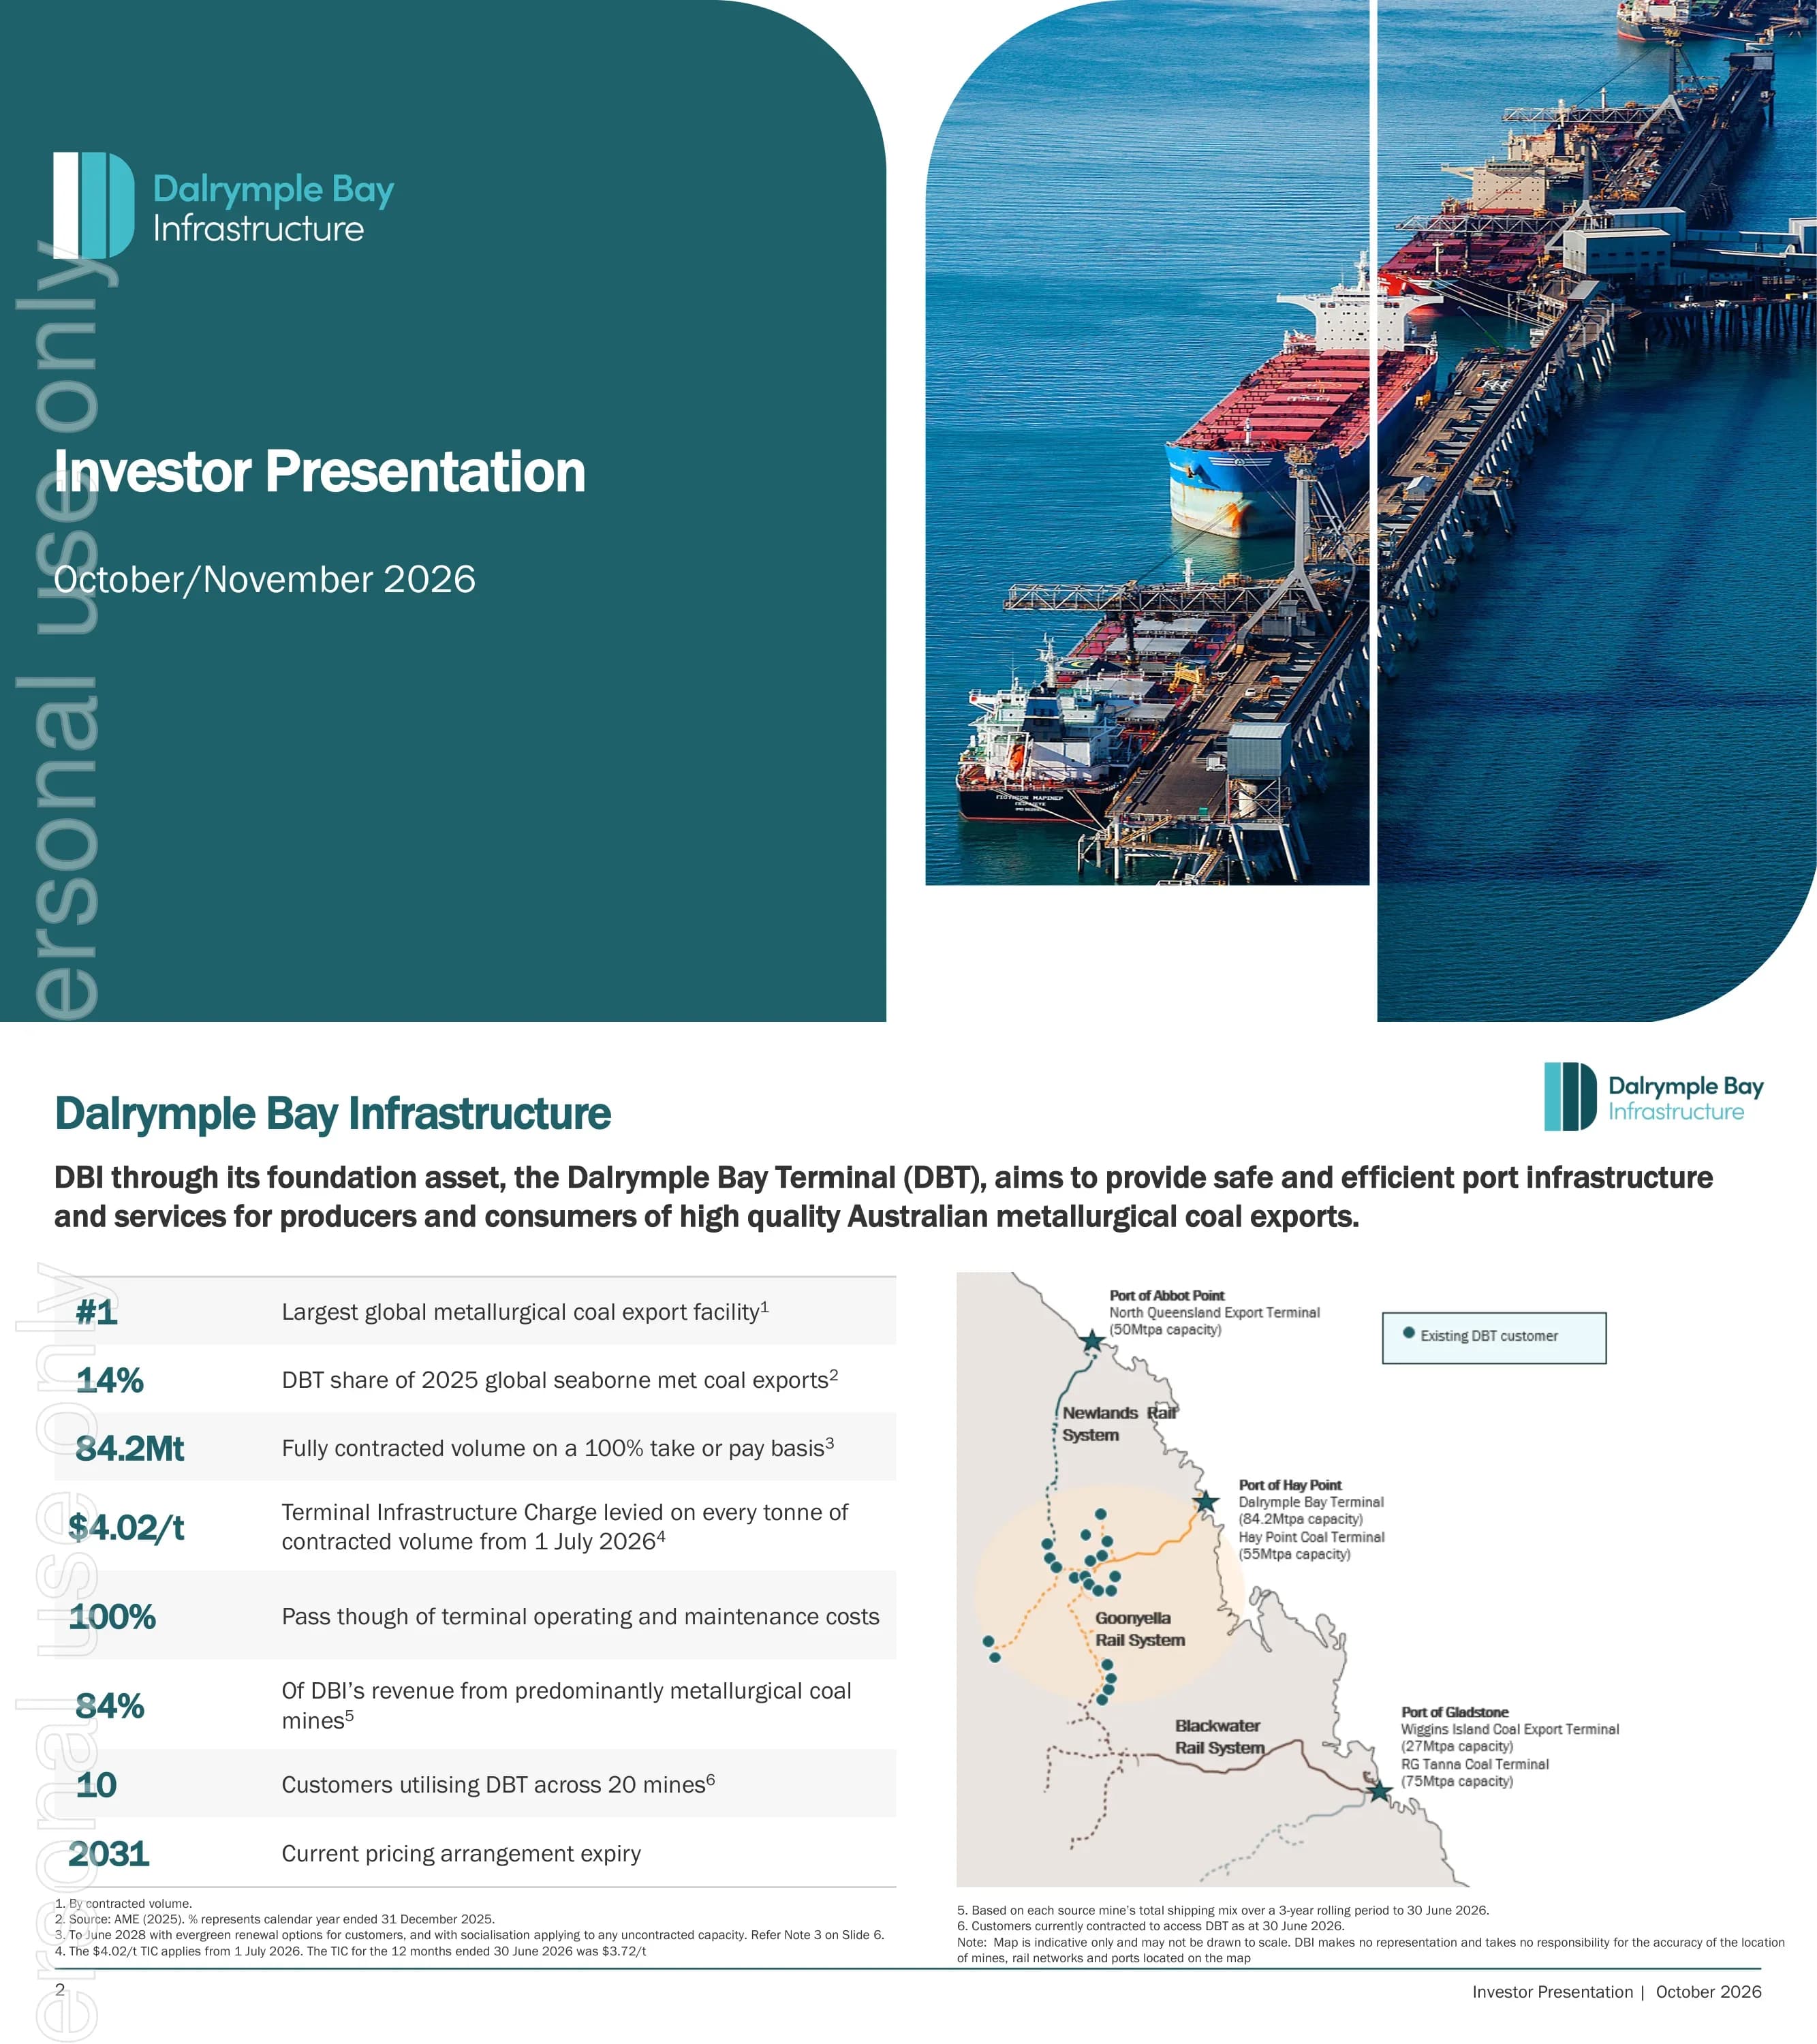
Slide judul dengan logo Dalrymple Bay Infrastructure, judul "Investor Presentation", dan baris tanggal "October/November 2026".
Setengah kiri berupa panel teal gelap solid dengan sudut kanan atas membulat yang berisi logo dan judul; setengah kanan menampilkan dua panel foto udara membulat dari dermaga terminal dengan kapal curah yang sedang bersandar.
Aset utama DBI, DBT, melayani ekspor batu bara metalurgi Australia: fasilitas ekspor batu bara metalurgi nomor 1 di dunia berdasarkan volume kontrak, pangsa pasar 14% dari ekspor batu bara metalurgi jalur laut global tahun 2025 (AME), 84,2 Mt terkontrak penuh dengan basis take-or-pay 100%, TIC sebesar $4,02/t mulai 1 Juli 2026 (A$; $3,72/t untuk 12 bulan hingga 30 Juni 2026), 100% biaya operasional dan pemeliharaan dibebankan langsung (pass-through), 84% pendapatan berasal dari tambang yang didominasi batu bara metalurgi, 10 pelanggan di 20 tambang, dan pengaturan harga yang berakhir pada 2031.
Kolom kiri berisi delapan baris KPI (angka teal besar dengan deskripsi pada pita abu-abu berselang-seling); sisi kanan berupa peta Queensland yang menunjukkan terminal DBT, Abbot Point, dan Gladstone, sistem kereta api, serta titik-titik tambang pelanggan.
Metrik utama setengah tahun: EBITDA $150,5 juta (+4,7% vs H1-25), FFO $92,7 juta (+10,2%), proyek modal senilai $370,6 juta yang masih akan ditambahkan ke NECAP Asset Base, $350 juta diterbitkan di pasar Australian Medium Term Note, distribusi sebesar 13,5 cps (+14,9%), dan nol insiden yang menyebabkan cedera atau penyakit serius.
Pita teal gelap lebar penuh dengan enam kolom KPI setara yang dipisahkan oleh garis putih tipis (label, angka aqua, perbandingan); foto panoramik terminal dan dermaga di bawahnya; catatan kaki di bagian bawah.
TIC untuk TY-26/27 adalah ~$4,02/t, naik ~8,1% dari TY-25/26, diterapkan pada setiap ton dari 84,2 Mt kapasitas terkontrak. Tabel merinci komponen TIC berdasarkan tahun TIC: Base TIC 3,32/3,44/3,52/3,66, Biaya NECAP 0,12/0,16/0,20/0,35, TIC per ton terkontrak 3,44/3,59/3,72/4,02 dan NECAP Asset Base 94,2/112,9/139,5/232,5 ($juta) untuk TY-23/24 hingga TY-26/27. Enam ketentuan kontrak utama dicantumkan: take-or-pay, sosialisasi pendapatan (revenue socialisation), perlindungan force majeure, pass-through biaya, pembaruan 5 tahun, kenaikan CPI pada Base TIC.
Dua pertiga kiri: tiga poin bulet di atas tabel data berheader teal; sepertiga kanan: daftar bernomor dari enam ketentuan kontrak dengan angka aqua besar yang dipisahkan oleh garis.
Distribusi Q2-26 sebesar 6,750 cps; panduan kinerja TY-26/27 sebesar 28,6 cps, naik 8,5%. Kebijakan: mendistribusikan 60-80% dari FFO, target pertumbuhan DPS sebesar 3-7% per tahun, franking hingga tingkat maksimum yang diizinkan. Tabel distribusi yang diperoleh: TY-23/24 21,5 cps, TY-24/25 23,0 cps, TY-25/26 26,4 cps (+14,7%), panduan TY-26/27 28,6 cps. Grafik batang bertumpuk menunjukkan distribusi kuartalan berdasarkan tahun TIC (panduan 7,155 cps per kuartal untuk TY-26/27) dan grafik garis melacak rasio pembayaran FFO dari FY-22 hingga 1H-26 dalam rentang target 60-80%.
Kolom kiri: poin bulet distribusi dan kebijakan di atas tabel berheader teal; kolom kanan: grafik batang kuartalan bertumpuk (dengan batang panduan putus-putus) di atas grafik garis dengan garis rentang target putus-putus.
Empat tuas pertumbuhan: inisiatif pendapatan (optimalisasi kapasitas dan revisi pengaturan keamanan), NECAP (pertumbuhan TIC organik), opsi ekspansi 8X yang dikirimkan secara bertahap, dan peluang eksternal di luar DBT yang difilter berdasarkan keunggulan kompetitif DBI. Sebuah catatan menyoroti bahwa setiap $10 juta pendapatan tambahan di atas pendapatan TIC menyiratkan kenaikan distribusi sekitar 1,5 cps pada rasio pembayaran 70-80%.
Empat kartu aqua dalam satu baris, masing-masing dengan ubin ikon teal gelap, header, dan deskripsi singkat; strip foto panoramik dermaga di bawahnya; catatan kaki tentang opsionalitas 8X.
Menjelaskan mekanisme NECAP: bunga selama konstruksi (IDC) terakumulasi hingga pengeluaran masuk ke NECAP Asset Base, yang kemudian menghasilkan tingkat bunga obligasi Pemerintah Australia 10 tahun ditambah margin dan imbal hasil depresiasi; NECAP reguler berkisar antara $30-50 juta per tahun; $97,8 juta ($91,3 juta ditambah $6,5 juta IDC) ditambahkan pada 1 Juli 2026, meningkatkan TIC sebesar $0,15/t. Tiga grafik batang menunjukkan NECAP yang disetujui oleh pelanggan (FY21-1H26, termasuk $281 juta proyek besar di FY23), jumlah yang dihabiskan untuk NECAP, dan kenaikan NECAP Asset Base dari $51,1 juta (Juli 2022) menjadi $232,5 juta (Juli 2026).
Lima poin bulet lebar penuh di bagian atas; tiga grafik batang berdampingan di bawah dengan seri teal gelap (pemeliharaan) dan aqua (proyek besar).
Semua pekerjaan NECAP saat ini direkomendasikan oleh Operator dan disetujui oleh semua pelanggan. Shiploader SL1A dan Reclaimer RL4 diharapkan selesai pada 30 Juni 2027, menambah biaya NECAP sebesar ~$0,53/t mulai 1 Juli 2027 (dari $0,35/t). Setiap $0,10/t dari TIC menambah pendapatan sekitar ~$8,5 juta per tahun. Grafik skenario indikatif menunjukkan TIC naik dari $3,59 (24/25) dan $3,72 (25/26) menjadi $4,02 (26/27) dan meningkat lebih lanjut hingga 30/31.
Poin bulet di sisi kiri; grafik batang bertumpuk TIC berdasarkan tahun TIC di sisi kanan dengan batang solid untuk aktual, batang arsir terang untuk base TIC yang disesuaikan CPI, biaya NECAP teal gelap, dan potensi NECAP masa depan berwarna abu-abu, ditambah kotak keterangan yang menandai komisioning SL1A dan RL4.
8X adalah ekspansi kapasitas bertahap dalam jejak yang ada, jalur menuju kapasitas kontrak 99,1Mtpa, dengan permintaan sekitar 31Mtpa dalam antrean akses DBT per 30 April 2026. Tiga fase: SL4 pada Dermaga 3 (4,4Mtpa, $538 juta), augmentasi stok simpanan (4,1Mtpa, $335 juta), dan sistem pemuatan baru (6,4Mtpa, $710 juta), dengan total 14,9Mtpa dan $1.583 juta (estimasi FEL3 P95). Grafik waterfall (AME) menunjukkan permintaan batu bara metalurgi lintas laut global naik dari 376Mt pada 2025 menjadi 476Mt pada 2040, dengan kontribusi Australia +85Mt; grafik area menunjukkan antrean akses dari waktu ke waktu.
Kiri: poin-poin di atas tabel fase/kapasitas/biaya dengan header teal; kanan: grafik waterfall di atas grafik area; catatan kaki mencakup referensi penetapan harga QCA.
Profil utang: plafon A$2,35 miliar dengan A$2,06 miliar ditarik per 30 Juni 2026, likuiditas A$261,4 juta, tenor 6,3 tahun, rata-rata tertimbang suku bunga all-in 7,0%. Profil kredit: BBB/Stabil (S&P), rasio cakupan layanan utang 2,6x (ambang batas penurunan peringkat 1,4x), ruang gerak sekitar A$415 juta di bawah ambang batas gearing S&P. Grafik menunjukkan profil jatuh tempo utang berdasarkan limit fasilitas dari 2026 hingga 2034-2038, utang bersih terhadap EBITDA dari FY-22 hingga 1H-26, dan grafik donat utang yang ditarik berdasarkan sumber (utang bank, USPP, AMTN, produk terstruktur derivatif).
Dua tabel kecil ber-header teal (Profil Utang, Profil Kredit) di kiri atas; grafik batang jatuh tempo di bawahnya; kolom kanan dengan grafik garis utang bersih/EBITDA di atas grafik donat berlabel $2,06 miliar.
Tujuh prioritas: pertumbuhan pendapatan organik melalui inisiatif baru dan NECAP; menyelesaikan Shiploader 1A dan Reclaimer 4 tepat waktu dan sesuai anggaran; menangkap volume batu bara metalurgi Bowen Basin jangka panjang termasuk penilaian 8X; pembiayaan kembali untuk mengurangi biaya bunga sambil tetap mempertahankan peringkat layak investasi; diversifikasi melalui akuisisi dengan profil risiko serupa; mengeksplorasi penggunaan alternatif masa depan untuk DBT; dan inisiatif ESG di seluruh terminal.
Daftar bernomor dari tujuh prioritas dengan angka aqua besar dan garis pembagi di sebelah kiri; foto udara dermaga yang tinggi di sebelah kanan.
Pembagi bagian yang memperkenalkan slide lampiran.
Panel teal gelap di kiri dengan sudut membulat dan kata "Lampiran"; sisi kanan foto full-bleed dari shiploader yang memuat kapal curah merah.
Enam fitur model: regulasi ringan dengan perjanjian penetapan harga hingga 2031; take-or-pay pada 84,2Mt yang dikontrak setidaknya hingga 2028; perlindungan force majeure; Base TIC yang diindeks ke CPI Australia ditambah imbal hasil NECAP pada tingkat obligasi 10 tahun ditambah margin; penerusan penuh biaya operasional dan pemeliharaan; serta sosialisasi pendapatan kapasitas yang tidak dikontrak ke seluruh pelanggan kecuali dalam keadaan terbatas.
Grid enam kartu teks teal gelap (3 x 2) masing-masing dengan tajuk aqua dan ikon garis besar; foto tinggi peralatan pemuatan kapal di ujung kanan.
Tabel pelanggan per 30 Juni 2026: Anglo American, Argo Resources, Glencore, Middlemount Coal, QMetco, Peabody, Pembroke Resources, Stanmore Resources, TerraCom, dan Whitehaven Coal, beserta tambang mereka (misalnya Moranbah North, Hail Creek, Olive Downs, Daunia). Grafik donat membagi kapasitas kontrak 84,2Mtpa berdasarkan pelanggan anonim, dengan pemegang terbesar 25,05Mtpa (30%).
Kiri: tabel pelanggan/tambang dua kolom dengan header teal; kanan: grafik donat dengan 84,2 Mtpa di tengah dan legenda.
Semua utang mata uang asing ditukar kembali ke AUD (tidak ada risiko valas) dan risiko suku bunga dikelola dengan penerbitan suku bunga tetap dan swap. Rata-rata tertimbang suku bunga all-in adalah 7,01% per 30 Juni 2026 dan 90,1% dari utang yang ditarik telah dilindung nilai. Tabel ringkasan: $973,5 juta ditarik dengan jatuh tempo 2-5 tahun dan $1.083,7 juta di atas 5 tahun, total ditarik $2.057,2 juta, belum ditarik $216,5 juta, total $2.273,7 juta. Grafik kombo menunjukkan utang tetap versus mengambang dan % tetap dari 2026 hingga 2031.
Kolom poin sempit di kiri; sisi kanan grafik kombo batang-dan-garis di atas tabel ringkasan utang ber-header teal.
Tabel NECAP yang disetujui per 1 Juli 2026: Reclaimer RL4 ($115,6 juta disetujui, $82,3 juta dihabiskan), Shiploader SL1A ($165,4 juta disetujui, $139,8 juta dihabiskan), dan seri reguler ($319,6 juta disetujui); total $600,6 juta disetujui, $459,8 juta dihabiskan, $232,5 juta dalam basis aset, dan $370,6 juta belum dimasukkan. NECAP reguler baru Seri Z sebesar $38,5 juta disetujui dengan suara bulat pada 13 Juli 2026, sehingga total menjadi $639,1 juta disetujui dan $409,0 juta belum dimasukkan. Sekitar $300 juta (+IDC) diharapkan masuk ke basis aset pada 1 Juli 2027, peningkatan biaya NECAP sebesar ~$0,53/t.
Tiga poin di bagian atas; tabel keuangan lebar ber-header teal dengan tujuh kolom numerik dan baris total tebal di bawahnya.
Pada Februari 2026, DBI merilis Laporan Keberlanjutan pertamanya di bawah AASB S2 Climate-related Disclosures, yang mencakup periode mulai 1 Januari 2025. Pengungkapan menyelaraskan iklim dengan strategi dan tata kelola serta mencakup analisis skenario; prinsip-prinsipnya adalah transparansi, proporsionalitas, integritas, dan konsistensi.
Kotak berbingkai di kiri dengan gambar sampul Laporan Keberlanjutan 2025 dan teks deskriptif; kanan dua kotak bertumpuk dengan bilah header aqua yang mencantumkan isi dan prinsip pengungkapan.
Keselamatan: tidak ada fatalitas atau cedera/penyakit serius dan terdapat 2 insiden berpotensi tinggi pada H1-26. Keberagaman: 57% direktur perempuan dan 43% pemimpin eksekutif perempuan. Komunitas: lokakarya STEM Healthy Rivers to Reef di Mackay, Whitsunday, dan Isaac. Tata Kelola: tiga direktur non-eksekutif baru sejak September 2025. Pengadaan: lebih dari 95% pengadaan pemuat kapal (shiploader) dan reclaimer baru dilakukan dengan perusahaan Australia.
Lima kotak teks bergaris tepi dalam format kisi dengan label samping vertikal berwarna teal bertuliskan "Sosial" dan "Tata Kelola"; foto udara lingkungan sekitar terminal di sel kanan bawah.
H1-26 vs H1-25 (juta A$): pendapatan TIC 156,5 vs 151,1, total pendapatan 433,3 vs 395,4, EBITDA 150,5 vs 143,8 (margin 95%), biaya keuangan neto (55,8) vs (58,3), laba bersih sebelum pajak 74,2 vs 65,4, laba bersih setelah pajak 49,2 vs 43,1. Tabel kedua menunjukkan biaya bunga neto yang ditanggung sebesar 51,1 vs 51,7, tetap stabil meskipun utang NECAP lebih tinggi setelah pembiayaan kembali (refinancing) Desember 2025. Catatan bernomor menjelaskan pendapatan TIC, pendapatan lain-lain, EBITDA, dan biaya keuangan.
Kiri: tabel laba rugi setinggi halaman penuh dengan header teal dan kolom periode berjalan yang diarsir; kanan: catatan lingkaran teal bernomor di atas tabel komponen biaya keuangan.
FFO sebesar $92,7 juta vs $84,1 juta; belanja modal (93,6) vs (57,5); penerimaan dari pinjaman 758,5 dan pembayaran kembali (768,0) yang mencerminkan AMTN 5 tahun senilai $350 juta dengan kupon 6,234% (jatuh tempo 24 Maret 2031) serta pelunasan fasilitas berjangka sindikasi senilai $250 juta; distribusi melalui dividen unfranked (30,0) dan pembayaran kembali nota pinjaman (36,9); kas turun dari 110,5 menjadi 66,5.
Tabel arus kas di sisi kiri dengan header teal dan kolom periode berjalan yang diarsir; kolom kanan berisi lima catatan penjelasan bernomor.
Definisi istilah yang digunakan dalam dek: $ (Dolar Australia kecuali dinyatakan lain), Proyek 8X (ekspansi hingga maksimum 99,1Mtpa), AU (Access Undertaking), DBI, DBT, EBITDA, FFO, NECAP, Operator, QCA, TIC, USPP, dan unit.
Dua tabel glosarium berdampingan dengan sel istilah berwarna aqua muda; strip foto panoramik kapal di dermaga di bagian bawah.
Pemberitahuan hukum: informasi terkini per 19 Oktober 2026, harus dibaca bersama dengan pengungkapan ASX DBI; bukan merupakan penawaran atau saran produk keuangan; pernyataan berorientasi masa depan (forward-looking statements); semua angka dalam dolar Australia; peringatan data industri AME; ukuran non-IFRS diberi label non-statuter.
Teks cetak kecil dua kolom yang padat dengan subjudul berwarna aqua.
Pertanyaan umum tentang slide ini dan konten presentasi yang mendasarinya.
Ini adalah presentasi investor sebanyak 22 slide dari Dalrymple Bay Infrastructure (DBI), pemilik terminal ekspor batu bara Dalrymple Bay Terminal di Queensland, yang diajukan ke ASX pada 19 Oktober 2026. Sampulnya bertuliskan "Investor Presentation — October/November 2026". Dek ini mencakup hasil kinerja H1-26, model bisnis TIC take-or-pay, pertumbuhan NECAP dan 8X, neraca keuangan, serta ESG.
Untuk periode enam bulan yang berakhir pada 30 Juni 2026, EBITDA tercatat sebesar A$150,5 juta (+4,7%), FFO sebesar A$92,7 juta (+10,2%), laba bersih setelah pajak sebesar A$49,2 juta (vs A$43,1 juta), dan distribusi sebesar 13,5 sen per sekuritas (+14,9%).
Semua jumlah dalam dolar Australia (A$, ditampilkan sebagai $ dalam dek). Berbeda dengan banyak perusahaan ASX yang tahun fiskalnya berjalan dari Juli hingga Juni, DBI melaporkan berdasarkan tahun kalender, sehingga H1-26 adalah Januari hingga Juni 2026. Secara terpisah, Terminal Infrastructure Charge ditetapkan berdasarkan Tahun TIC, yang berjalan dari 1 Juli hingga 30 Juni (TY-26/27 adalah 1 Juli 2026 hingga 30 Juni 2027).
TIC adalah biaya per ton yang dibayarkan oleh semua pelanggan atas setiap ton dari kapasitas kontrak terminal sebesar 84,2 Mt dengan basis take-or-pay. Biayanya adalah $4,02/t mulai 1 Juli 2026, yang terdiri dari Base TIC yang terindeks CPI ($3,66/t) dan NECAP Charge ($0,35/t).
8X adalah ekspansi bertahap di dalam area terminal yang ada menuju kapasitas kontrak 99,1 Mtpa. Dek ini mencantumkan tiga fase yang menambah 14,9 Mtpa dengan estimasi biaya $1.583 juta, dan mencatat sekitar 31 Mtpa permintaan dalam antrean akses; DBI belum membuat keputusan investasi akhir.
File PDF adalah dek yang diajukan ke ASX. File PPTX adalah PowerPoint yang dapat diedit hasil konversi dari PDF tersebut, sehingga teks dan tabel dapat diubah, meskipun beberapa tata letak dan grafik mungkin perlu dirapikan dibandingkan dengan file sumber aslinya.
Investor infrastruktur dan pendapatan, analis kredit, serta tim IR di pelabuhan, utilitas, atau jalan tol yang menginginkan contoh cara menjelaskan pendapatan terkontrak, pertumbuhan tarif yang didorong capex, dan kebijakan distribusi dalam dek yang ringkas.
Presentasi ini diajukan ke Australian Securities Exchange pada 19 Oktober 2026 dan tersedia melalui pengumuman DBI di situs web ASX dan pusat investor DBI.

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
Referensikan desain profesional, pilih gaya Anda, dan hasilkan slide dengan rendering teks sempurna. Didukung oleh Nano Banana—mulai buat presentasi Anda sekarang.
Agen AI Anda untuk slide. Hemat waktu, bersinar lebih cepat dengan pembuatan presentasi yang cerdas.




© 2026 2slides. Hak cipta dilindungi.