
Bagian dari Contoh presentasi investor · Contoh presentasi investor Australia
Presentasi Investor Champion Iron November 2026 — dek investor 27 slide dari Champion Iron Limited (ASX/TSX: CIA, OTCQX: CIAFF), yang diajukan ke ASX pada 15 November 2026, mencakup aset bijih besi kemurnian tinggi di Labrador Trough Québec (Bloom Lake) dan Norwegia (Rana Gruber), peningkatan (ramp-up) proyek Direct Reduction Pellet Feed (DRPF) Bloom Lake, dinamika pasar bijih besi dan biaya angkut, hasil kinerja segmen dan konsolidasi Q2/FY27, neraca dan likuiditas per 30 September 2026, serta opsi pertumbuhan di Proyek Kami dan properti Cluster II.
Menggunakan sampul presentasi ini sebagai referensi gaya untuk slide yang dibuat dari konten Anda sendiri. Atau pilih halaman mana pun di bawah untuk memakai tata letaknya sebagai referensi.
Navigasi Cepat
Tag
Bagikan slide
Presentasi Investor Champion Iron November 2026 — dek investor 27 slide dari Champion Iron Limited (ASX/TSX: CIA, OTCQX: CIAFF), yang diajukan ke ASX pada 15 November 2026, mencakup aset bijih besi kemurnian tinggi di Labrador Trough Québec (Bloom Lake) dan Norwegia (Rana Gruber), peningkatan (ramp-up) proyek Direct Reduction Pellet Feed (DRPF) Bloom Lake, dinamika pasar bijih besi dan biaya angkut, hasil kinerja segmen dan konsolidasi Q2/FY27, neraca dan likuiditas per 30 September 2026, serta opsi pertumbuhan di Proyek Kami dan properti Cluster II.
Tampilan detail setiap halaman slide, termasuk tata letak, konten utama dan elemen visual.
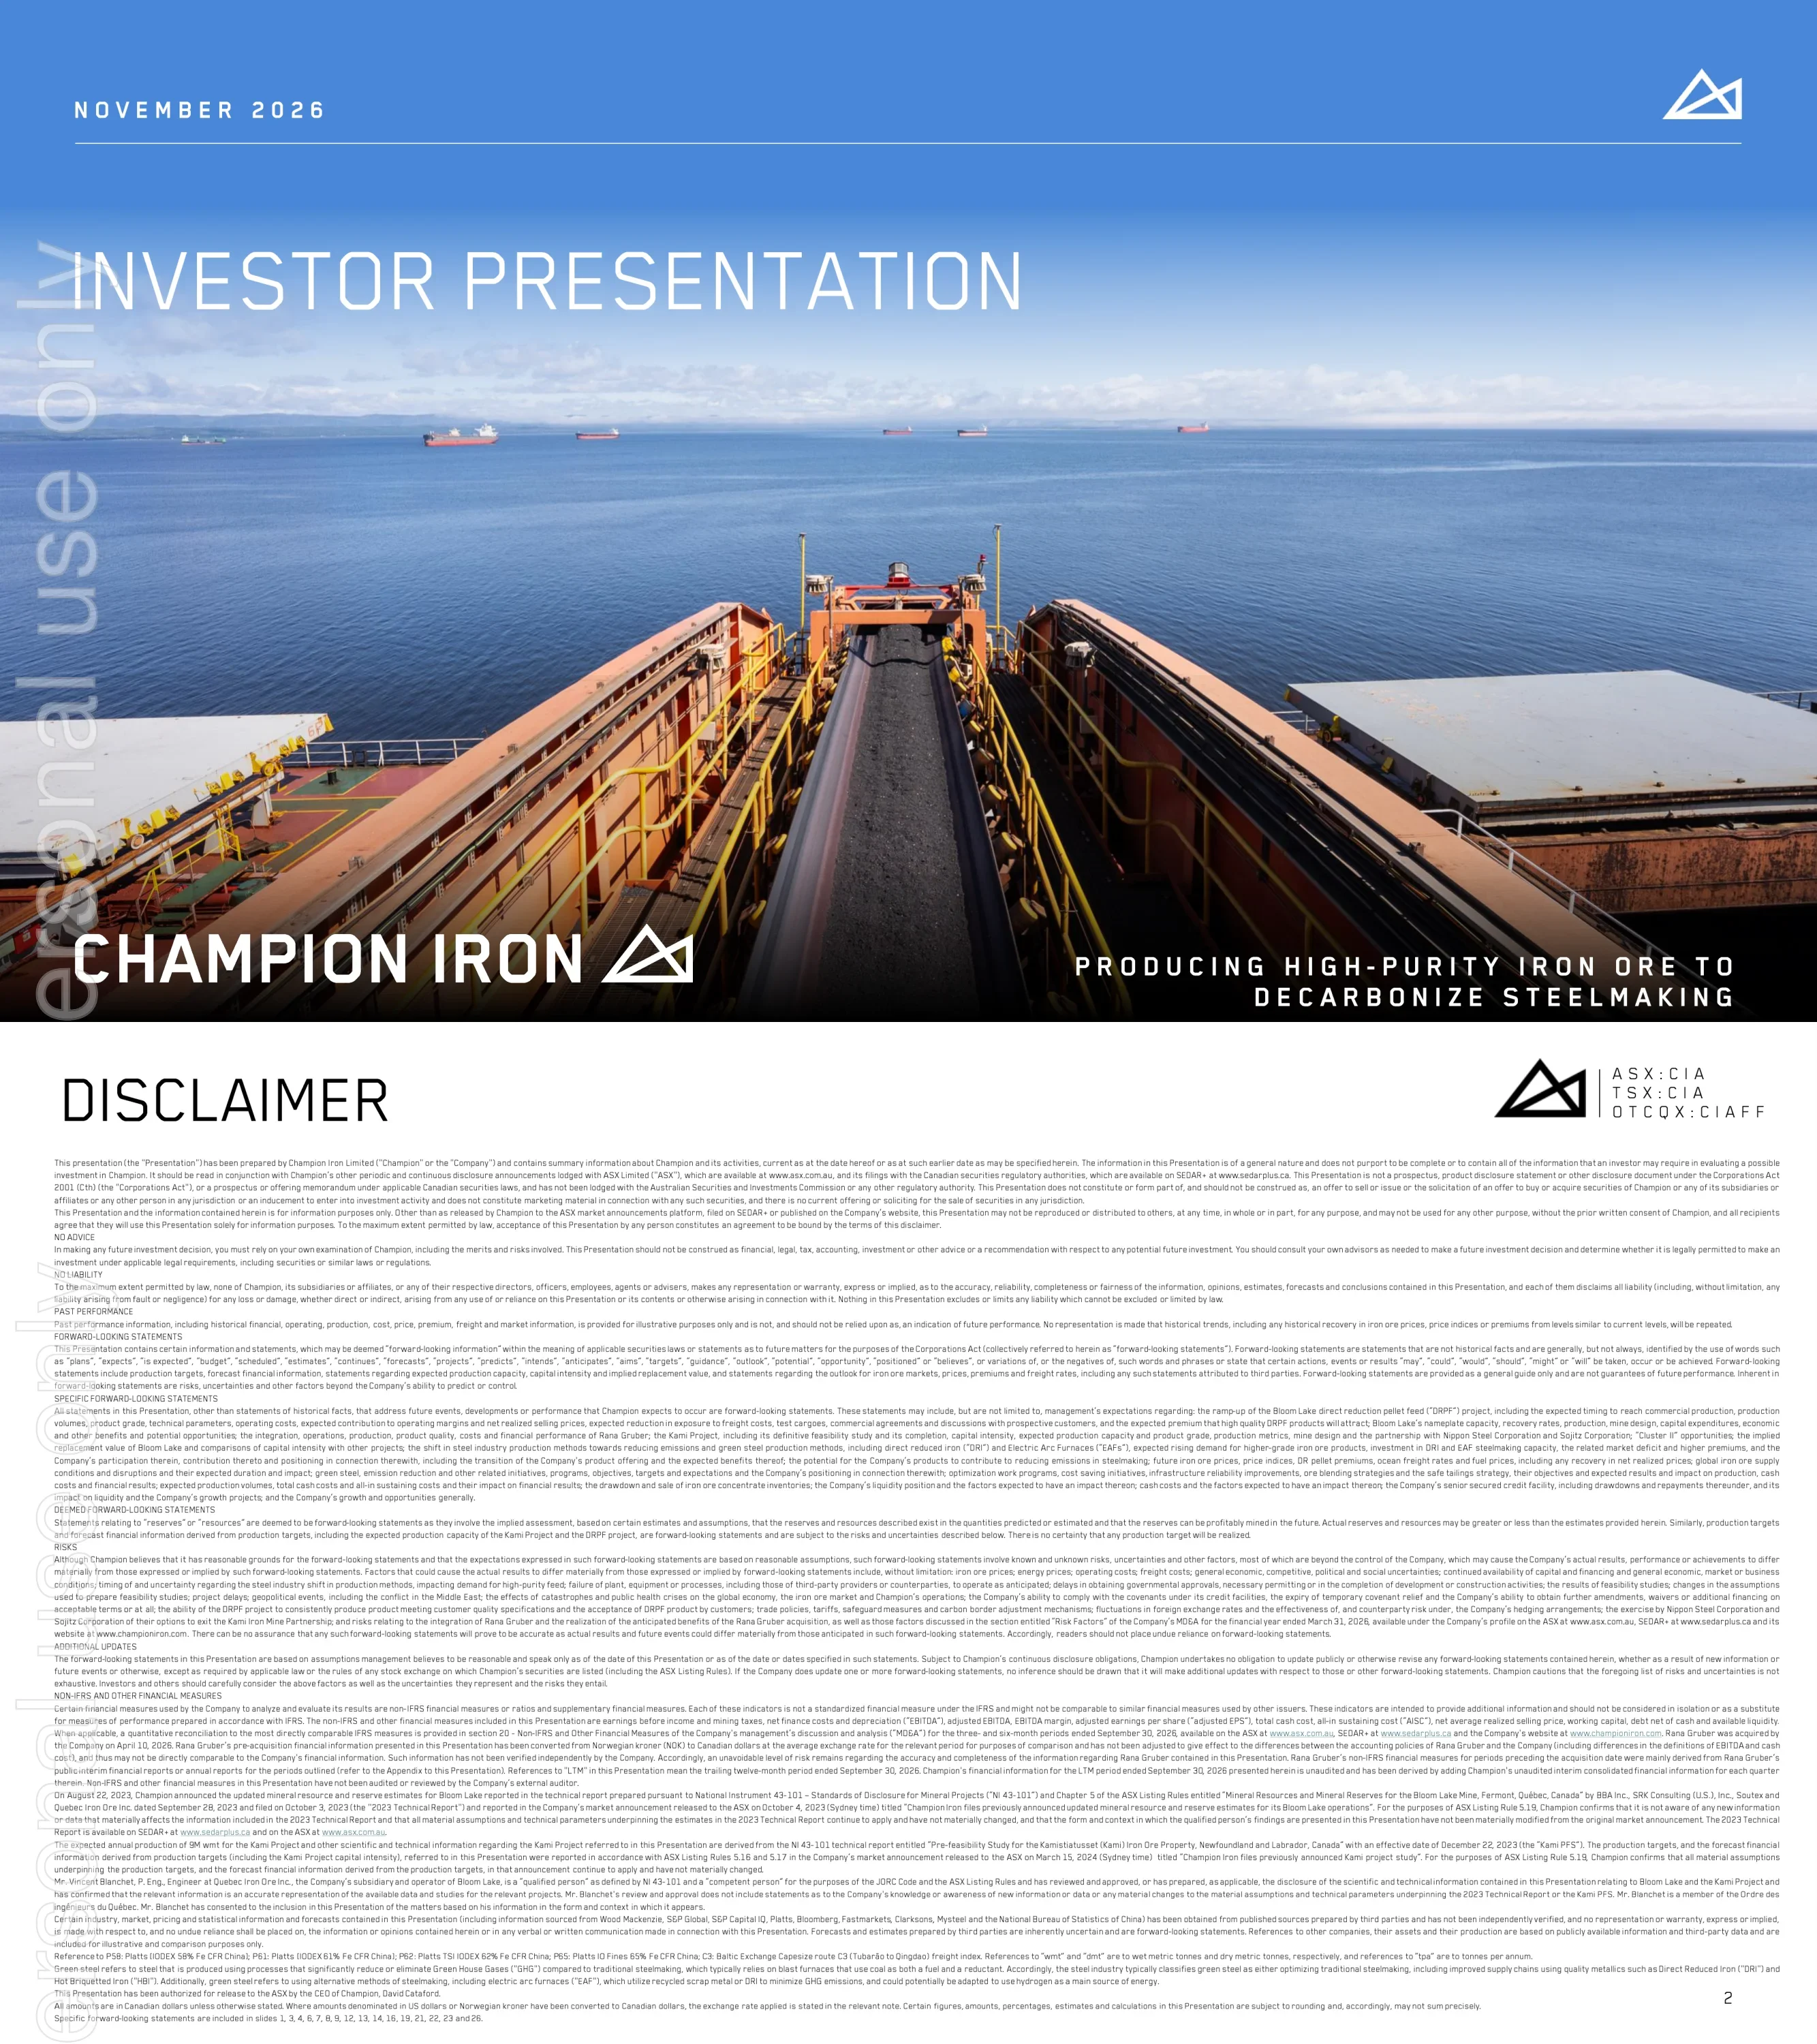
Slide sampul untuk presentasi investor Champion Iron November 2026. Slogannya berbunyi 'Memproduksi bijih besi kemurnian tinggi untuk dekarbonisasi pembuatan baja'.
Sampul foto full-bleed dengan teks judul di atas pita langit biru dan logo tulisan perusahaan di kiri bawah
Sanggahan hukum standar yang mencakup ketiadaan saran/tanggung jawab, pernyataan berwawasan ke depan, ukuran non-IFRS, orang yang memenuhi syarat NI 43-101/JORC (Vincent Blanchet, P.Eng.), dan sumber data pihak ketiga. Menyatakan bahwa semua jumlah dalam dolar Kanada kecuali dinyatakan lain, LTM berarti dua belas bulan terakhir yang berakhir pada 30 September 2026, dan Rana Gruber diakuisisi pada 10 April 2026.
Teks satu halaman penuh yang padat dengan cetakan kecil
Champion melaporkan rata-rata EBITDA konsolidasi sebesar C$588 juta selama 5 tahun fiskal terakhir (tidak termasuk Rana Gruber), dengan Bloom Lake Tahap II selesai pada tahun 2022. Semua jumlah dalam dolar Kanada (C$). Proyek DRPF telah selesai (tidak termasuk biaya ramp-up) dan sedang dalam tahap peningkatan produksi. Pemegang saham strategis meliputi La Caisse (8,5%), Pemerintah Québec (7,8%), dan manajemen (7,3%). Nilai perusahaan (enterprise value) sekitar C$2,3 miliar dibandingkan dengan investasi kumulatif sekitar C$6,6 miliar di Bloom Lake, dan perusahaan memiliki >1.800 karyawan, termasuk >1.400 di Québec.
Poin-poin utama di bagian atas dengan tiga foto berjejer di bawah dan catatan kaki
Empat ubin aset: Tambang Bloom Lake (~15 juta tpa, hematit Fe 66,2%; proyek DRPF hingga Fe 69% dalam tahap ramp-up), Proyek Kami (proyek 9 juta tpa dengan Fe di atas 67,5%, studi kelayakan sedang berlangsung bersama Nippon Steel dan Sojitz), Tambang Rana Gruber (~1,8 juta tpa hematit dan magnetit, terbukti mampu memproduksi hematit Fe 65%), dan properti Cluster II (peluang besar untuk pengembangan bijih besi kemurnian tinggi).
Grid 2x2 ubin aset, masing-masing memasangkan foto dengan panel informasi berwarna
Peta Labrador Trough menunjukkan Bloom Lake milik Champion bersama IOC (Carol Lake), ArcelorMittal Canada (Mount-Wright dan Fire Lake), Tacora (Tambang Scully), dan Tata Steel Metals Canada. Wilayah ini memiliki tenaga kerja pertambangan dan ekosistem operasi yang sudah ada sejak tahun 1950-an. Infrastruktur kereta api, pelabuhan, jalan, dan hidroelektrik yang terintegrasi menghubungkan tambang sepanjang tahun ke pasar luar negeri melalui Sept-Îles/Pointe-Noire dan Port-Cartier.
Peta satelit besar di sebelah kiri dengan legenda jalur kereta api; poin-poin dan legenda warna operator di sebelah kanan
Garis waktu berjalan dari optimalisasi Tahap I 2017–2018, melalui pembelian kembali saham Pemerintah Québec di Bloom Lake tahun 2019, penebusan ekuitas preferen La Caisse tahun 2021, penyelesaian Tahap II 2022–2024, dan konstruksi DRPF 2024–2026, hingga akuisisi Rana Gruber tahun 2026. Grafik waterfall sumber dan penggunaan kas sejak FY2017 (dalam juta C$) menunjukkan arus kas operasi kumulatif melebihi C$3,2 miliar, sekitar C$2,3 miliar diinvestasikan dalam proyek pertumbuhan, C$211 juta untuk pembelian kembali saham Québec tahun 2019, dan kas sebesar C$214 juta pada Q2/FY27. Nilai batang individu untuk penerbitan ekuitas/utang, dividen, lainnya, dan akuisisi Rana Gruber tidak diberi label.
Poin garis waktu di sebelah kiri, grafik waterfall di sebelah kanan, spanduk kesimpulan hitam di bagian bawah
Eropa dan MENA terus berinvestasi dalam kapasitas pembuatan baja DRI/EAF. Pemerintah Eropa menyediakan lebih dari €15 miliar untuk mendukung 18 proyek DRI/EAF. Di MENA, kapasitas DRI diperkirakan akan berlipat ganda di GCC dalam jangka pendek, dan GCC diharapkan menyumbang hampir setengah dari perdagangan DRI global pada tahun 2050. Proyek DRI MENA yang ditampilkan: Arab Saudi 28,4 MTPY, Oman 12,5 MTPY, Libya 10,1 MTPY, Aljazair 4,3 MTPY, UEA 2,5 MTPY, dan Mauritania 1,7 MTPY.
Dua panel berdampingan (Eropa dan MENA), masing-masing dengan poin-poin dan peta
Grafik gelembung memplot aset bijih besi yang berproduksi secara global (data 2026) berdasarkan kandungan Fe terhadap kandungan gangue. Grafik ini menempatkan Bloom Lake saat ini (Fe 66,2%), Bloom Lake DRPF (Fe 69%), dan Rana Gruber (rata-rata 65,2%) di zona kemurnian tinggi, di depan sebagian besar pasokan kelas rendah Australia. Dasar harga rata-rata selama 5 tahun kalender penuh terakhir, dalam US$: indeks P58 US$106/t, P62 US$122/t, P65 US$139/t, dan indeks pelet DR (P65 + premium) US$194/t.
Grafik gelembung lebar penuh dengan pita kualitas di sebelah kanan dan baris dasar harga di bawahnya
Grafik gelembung perbandingan 2015 vs 2026 untuk 3 produsen besar Australia menunjukkan rata-rata tertimbang gangue asam naik dari 6,5% menjadi 7,5%, peningkatan 16% selama sebelas tahun. Bloom Lake (Fe 66,2%), DRPF (Fe 69%), dan Rana Gruber ditunjukkan pada tingkat kontaminan yang jauh lebih rendah. Bijih kemurnian tinggi semakin penting untuk DRI/EAF dan untuk pencampuran dalam pembuatan baja BF/BOF.
Dua grafik gelembung komparatif dengan spanduk kesimpulan hitam
Grafik 2009–2026 dari indeks P65 dan biaya angkut C3 (US$/t), dengan C3 sebagai % dari P65 terhadap rata-rata jangka panjangnya, menunjukkan bahwa tarif angkut dan harga bijih besi secara historis mempertahankan hubungan yang kuat. Pesan utamanya adalah bahwa indeks biaya angkut C3 relatif terhadap P65 baru-baru ini mencapai tingkat yang sangat tinggi secara tidak normal. Nilai poin tepat tidak diberi label pada grafik.
Grafik deret waktu sumbu ganda lebar penuh dengan spanduk hitam
Indeks harga realisasi bersih berada pada atau mendekati posisi terendah historis (disesuaikan dengan inflasi, US$/t). Untuk Kanada, P65 dikurangi C3×1,25 adalah US$61/t pada November 2026 dibandingkan dengan rekor terendah historis US$48/t pada Desember 2015. Untuk Norwegia, P61 dikurangi C3 adalah US$55/t pada November 2026, di bawah rekor terendah historis sebelumnya sebesar US$64/t pada Juli 2022.
Dua grafik garis bertumpuk, masing-masing dengan bendera negara di sebelah kanan
Profil lima gangguan pasokan disajikan. Konflik Timur Tengah dan gangguan Selat Hormuz menghilangkan pasokan kemurnian tinggi melalui laut dan memukul pasar pelet. Produsen kemurnian tinggi Kanada memasuki restrukturisasi CCAA, menunda ekspansi hingga 18 juta tpa. Produsen pelet Ukraina menghadapi dampak pendanaan dan perang. Setidaknya 6 produsen Brasil menangguhkan atau mengurangi produksi kemurnian tinggi, dan output run-of-mine Tiongkok turun 10,3% YoY pada Jan–Sept 2026.
Kisi lima kartu, masing-masing dengan ikon bendera, bilah status hitam, dan poin-poin
Dari Oktober 2025 hingga September 2026, premi pelet DR (US$/dmt, basis P65, sumbu kanan) meningkat beberapa kali sementara P65 melemah (sumbu kiri). Manajemen memandang hal ini mencerminkan kekurangan pasokan berkelanjutan untuk material kualitas DR. Nilai tahapan tidak diberi label; hanya garis kisi sumbu yang ditampilkan.
Grafik sumbu ganda dengan area P65 yang diarsir dan garis bertingkat, ditambah spanduk hitam
Grafik nilai perusahaan Champion dari 2022 hingga 2026 (C$M) membandingkan C$4,2 miliar (Januari 2023, hanya Fase I sebesar 7,4Mt) dengan C$2,3 miliar (30 Oktober 2026), yang kini memiliki dua pabrik (15 juta ton), kemampuan Fe hingga 69%, dan Rana Gruber (1,8 Mt). Investasi kumulatif Bloom Lake adalah ~C$6,6 miliar. Rata-rata EBITDA konsolidasi tahunan adalah C$588 juta selama 5 tahun fiskal penuh terakhir.
Grafik garis dengan kotak keterangan putus-putus, kotak samping abu-abu, dan spanduk bawah hitam
Pemisah bagian yang memperkenalkan hasil keuangan segmen dan konsolidasi.
Foto full-bleed dengan teks judul bergaris tepi besar
Produksi konsentrat LTM adalah 14,0 juta wmt, 93,1% dari kapasitas terpasang 15M wmt. Produksi Q2/FY27 terdampak oleh inefisiensi komisioning DRPF. Total biaya tunai Q2/FY27 adalah C$82,5/dmt, didorong oleh harga bahan bakar, biaya pemrosesan transisi DRPF, dan volume yang lebih rendah; batang biaya tunai LTM menunjukkan $80,4. Faktor pendukung biaya yang diharapkan adalah penyelesaian ramp-up DRPF, penarikan inventaris, peningkatan keandalan, penghematan biaya, dan stabilisasi diesel. Nilai batang FY19–FY26 tidak diberi label.
Poin-poin di kiri atas, grafik batang produksi di kiri bawah, grafik batang biaya tunai di kanan atas, poin-poin di kanan bawah
Rana Gruber memproduksi sekitar 1,8 juta tpa, dengan rata-rata laba bersih 5 tahun sebesar C$60 juta/tahun dan EBITDA sebesar C$95 juta/tahun. Produksi Q2/FY27 adalah 0,5 juta wmt (+40% QoQ), dengan total biaya tunai C$85,3/dmt terjual, AISC C$97,1/dmt, harga realisasi rata-rata bersih C$92,5/dmt, dan pendapatan C$54,3 juta. Grafik menunjukkan produksi 2020–2025 (1,6–1,9 Mt), biaya tunai naik dari 61 ke 80 C$/t, dan margin EBITDA dari 58% (2020) ke 37% (2025).
Sorotan poin-poin di bagian atas dengan dua grafik kombo di bawahnya
Pendapatan Q2/FY27 adalah C$403,9 juta, dengan EBITDA yang disesuaikan C$23,3 juta, EBITDA C$3,7 juta, EPS yang disesuaikan C$(0,06), dan EPS C$(0,09). Hasil terpukul oleh indeks yang lebih rendah, biaya angkut laut yang lebih tinggi, bahan bakar yang mahal, perubahan nilai wajar derivatif (C$7,9 juta), penyesuaian inventaris Rana Gruber (C$4,8 juta), dan biaya start-up DRPF (C$6,9 juta). Total biaya tunai adalah C$82,9/dmt dan AISC C$97,9/t. Grafik menunjukkan EBITDA LTM sebesar C$303,2 juta dan laba bersih LTM sebesar C$(1,7) juta; nilai batang FY22–FY26 tidak diberi label.
Poin-poin di sebelah kiri, dua grafik batang bertumpuk di sebelah kanan
Neraca menunjukkan kas sebesar C$214,4 juta, kas di Kami Iron Mine Partnership sebesar C$53,3 juta, modal kerja C$122,2 juta, serta utang jangka pendek dan panjang sebesar C$1.303,1 juta. Utang bersih setelah kas adalah C$913,2 juta dan pinjaman yang tersedia adalah C$404,1 juta (termasuk fasilitas bergulir US$315 juta), sehingga total likuiditas menjadi C$794,0 juta. Perusahaan mengharapkan dukungan dari penjualan 1,3M wmt inventaris konsentrat dan telah mengubah kovenan di bawah fasilitas kredit senior yang dijamin.
Dua panel berikon di bagian atas, pita teks empat kolom, dan batang horizontal bertumpuk
Pemisah bagian yang memperkenalkan pembaruan proyek DRPF dan pertumbuhan.
Foto full-bleed dengan teks judul bergaris tepi besar
Proyek DRPF diselesaikan dalam anggaran C$500 juta (tidak termasuk biaya ramp-up) dan sedang ditingkatkan sesuai rencana menuju produksi komersial pada akhir FY2027. Volume Q2/FY27 sebanding dengan Q1/FY27 meskipun ada pemeliharaan terencana, dan kadar produk terus mendekati spesifikasi target. Kargo uji tambahan dan perjanjian komersial telah diamankan untuk pengiriman Q3/FY27.
Poin-poin di sebelah kiri; satu foto berlabel besar dan dua foto kecil di sebelah kanan
Peta klaim menunjukkan Bloom Lake, Proyek Kami, Moiré Lake, dan Cluster II di dekat Fermont dan Wabush. Kami berada di dekat infrastruktur Bloom Lake dan bermitra dengan Nippon Steel serta Sojitz. Cluster II, dalam jarak 60 km di selatan Bloom Lake, digambarkan sebagai salah satu pusat sumber daya bijih besi kemurnian tinggi yang belum dikembangkan terbesar di dunia.
Peta klaim besar di sebelah kiri; dua panel teks berheader hitam di sebelah kanan
Intensitas modal Kami sebesar US$331/wmt sangat kompetitif dibandingkan dengan rata-rata US$328/wmt dari proyek konsentrat greenfield kadar tinggi yang baru saja selesai. Intensitas modal proyek-proyek tersebut menyiratkan nilai penggantian Bloom Lake sebesar US$4,9 miliar, berdasarkan 15 juta wmt per tahun. Kurva intensitas capex (2014–2022, US$/wmt vs kapasitas Mt) menyoroti Kami, yang akan memproduksi pellet feed kualitas DR.
Dua poin bulet di bagian atas dengan kurva biaya intensitas capex berjenjang di bawahnya
Slide budaya berjudul 'Menjunjung tinggi nilai-nilai kami untuk masa depan yang berkelanjutan', menampilkan empat karyawan. Slide ini menyajikan nilai-nilai perusahaan: Transparansi, Rasa Hormat, Kecerdikan, dan Kebanggaan.
Latar belakang berbintang gelap dengan empat potret melingkar yang tumpang tindih dan label nilai
Slide penutup dengan detail kontak: info@championiron.com, +1 514-316-4858, 1155 René-Lévesque West, Suite 3300, Montréal, QC, dan www.championiron.com.
Foto udara senja full-bleed dengan judul besar dan blok kontak
Pembuatan baja BF-BOF menghasilkan emisi ~2,2t CO2e/t, sedangkan DRI-EAF menghasilkan 0,3–1,0t CO2e/t. Konsentrat Fe 66,2% dari Bloom Lake memungkinkan pengurangan emisi ~10% pada BF-BOF. DRPF dengan Fe 69% memungkinkan rute DRI-EAF, dan EAF dapat memangkas emisi hingga 7x dibandingkan BF-BOF.
Tabel alur proses dengan kolom Metode, Input, Proses, dan Dampak Champion dalam dua baris berbayang
Tabel merekonsiliasi EBITDA dan biaya tunai Rana Gruber untuk 2020–2025 dalam ribuan NOK, yang dikonversi ke CAD. EBITDA dalam ribuan CAD berkisar dari 127.103 (2020) hingga 77.182 (2025), dengan margin 58% hingga 37% dan rata-rata EBITDA 5 tahun sebesar C$95.461 ribu (2021–2025). Biaya tunai per ton yang diproduksi naik dari 427 menjadi 596 NOK, atau 61 menjadi 80 CAD.
Dua tabel keuangan di sebelah kiri dengan teks definisi di sebelah kanan
Pertanyaan umum tentang slide ini dan konten presentasi yang mendasarinya.
Ini adalah dek investor sebanyak 27 slide dari Champion Iron Limited (ASX/TSX: CIA), yang diajukan ke ASX pada 15 November 2026. Dek ini mencakup operasional Bloom Lake dan Rana Gruber, peningkatan (ramp-up) proyek DRPF, kondisi pasar bijih besi, hasil kinerja Q2/FY27, likuiditas, serta proyek pertumbuhan seperti Kami dan Cluster II.
Tahun fiskal Champion berakhir pada 31 Maret, sehingga FY27 adalah tahun yang berakhir pada 31 Maret 2027, dan Q2/FY27 adalah kuartal yang berakhir pada 30 September 2026. Angka LTM mencakup periode dua belas bulan yang berakhir pada 30 September 2026.
Semua jumlah dalam dolar Kanada (C$) kecuali dinyatakan lain. Harga indeks, biaya angkut (freight), dan intensitas modal Kami ditampilkan dalam US$, dan data pra-akuisisi Rana Gruber dalam NOK yang dikonversi ke CAD.
Pendapatan sebesar C$403,9 juta, EBITDA yang disesuaikan C$23,3 juta, EBITDA C$3,7 juta, EPS yang disesuaikan C$(0,06), dan EPS C$(0,09). Total biaya tunai (cash cost) adalah C$82,9/dmt dan biaya pemeliharaan menyeluruh (all-in sustaining cost) C$97,9/t.
Proyek Direct Reduction Pellet Feed meningkatkan setengah kapasitas Bloom Lake hingga 69% Fe untuk pembuatan baja DRI/EAF. Proyek ini selesai dalam anggaran C$500 juta (tidak termasuk biaya ramp-up) dan diharapkan mencapai produksi komersial menjelang akhir FY2027.
Per 30 September 2026, Champion memiliki kas C$214,4 juta, kas di Kami Iron Mine Partnership sebesar C$53,3 juta, modal kerja C$122,2 juta, dan pinjaman yang tersedia C$404,1 juta, sehingga total likuiditas mencapai C$794,0 juta. Utang bersih setelah kas adalah C$913,2 juta.
Dek ini menyoroti Proyek Kami, proyek berkapasitas 9 juta tpa dengan kadar di atas 67,5% Fe dalam kemitraan dengan Nippon Steel dan Sojitz, dengan intensitas modal US$331/wmt. Dek ini juga menyoroti Cluster II, yang berjarak 60 km di selatan Bloom Lake, yang digambarkan sebagai salah satu pusat bijih besi kemurnian tinggi yang belum dikembangkan terbesar di dunia.
Pembuatan baja DRI-EAF menghasilkan emisi 0,3–1,0t CO2e/t dibandingkan ~2,2t untuk BF-BOF dan membutuhkan umpan berkualitas DR. Hanya sedikit produsen yang dapat menyediakannya, dan dek ini menunjukkan bahwa kontaminan pada produsen utama Australia naik 16% selama sebelas tahun sementara premi pelet DR terus meningkat.

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
Referensikan desain profesional, pilih gaya Anda, dan hasilkan slide dengan rendering teks sempurna. Didukung oleh Nano Banana—mulai buat presentasi Anda sekarang.
Agen AI Anda untuk slide. Hemat waktu, bersinar lebih cepat dengan pembuatan presentasi yang cerdas.


© 2026 2slides. Hak cipta dilindungi.