
Fait partie de Exemples de présentations investisseurs
Rolls-Royce Résultats Annuels 2024 - Performance Financière de l'Entreprise et Transformation Stratégique
Navigation rapide
Étiquettes
Partager les diapositives
Rolls-Royce Résultats Annuels 2024 - Performance Financière de l'Entreprise et Transformation Stratégique
Vue détaillée de chaque page de diapositive, incluant la mise en page, le contenu clé et les éléments visuels.
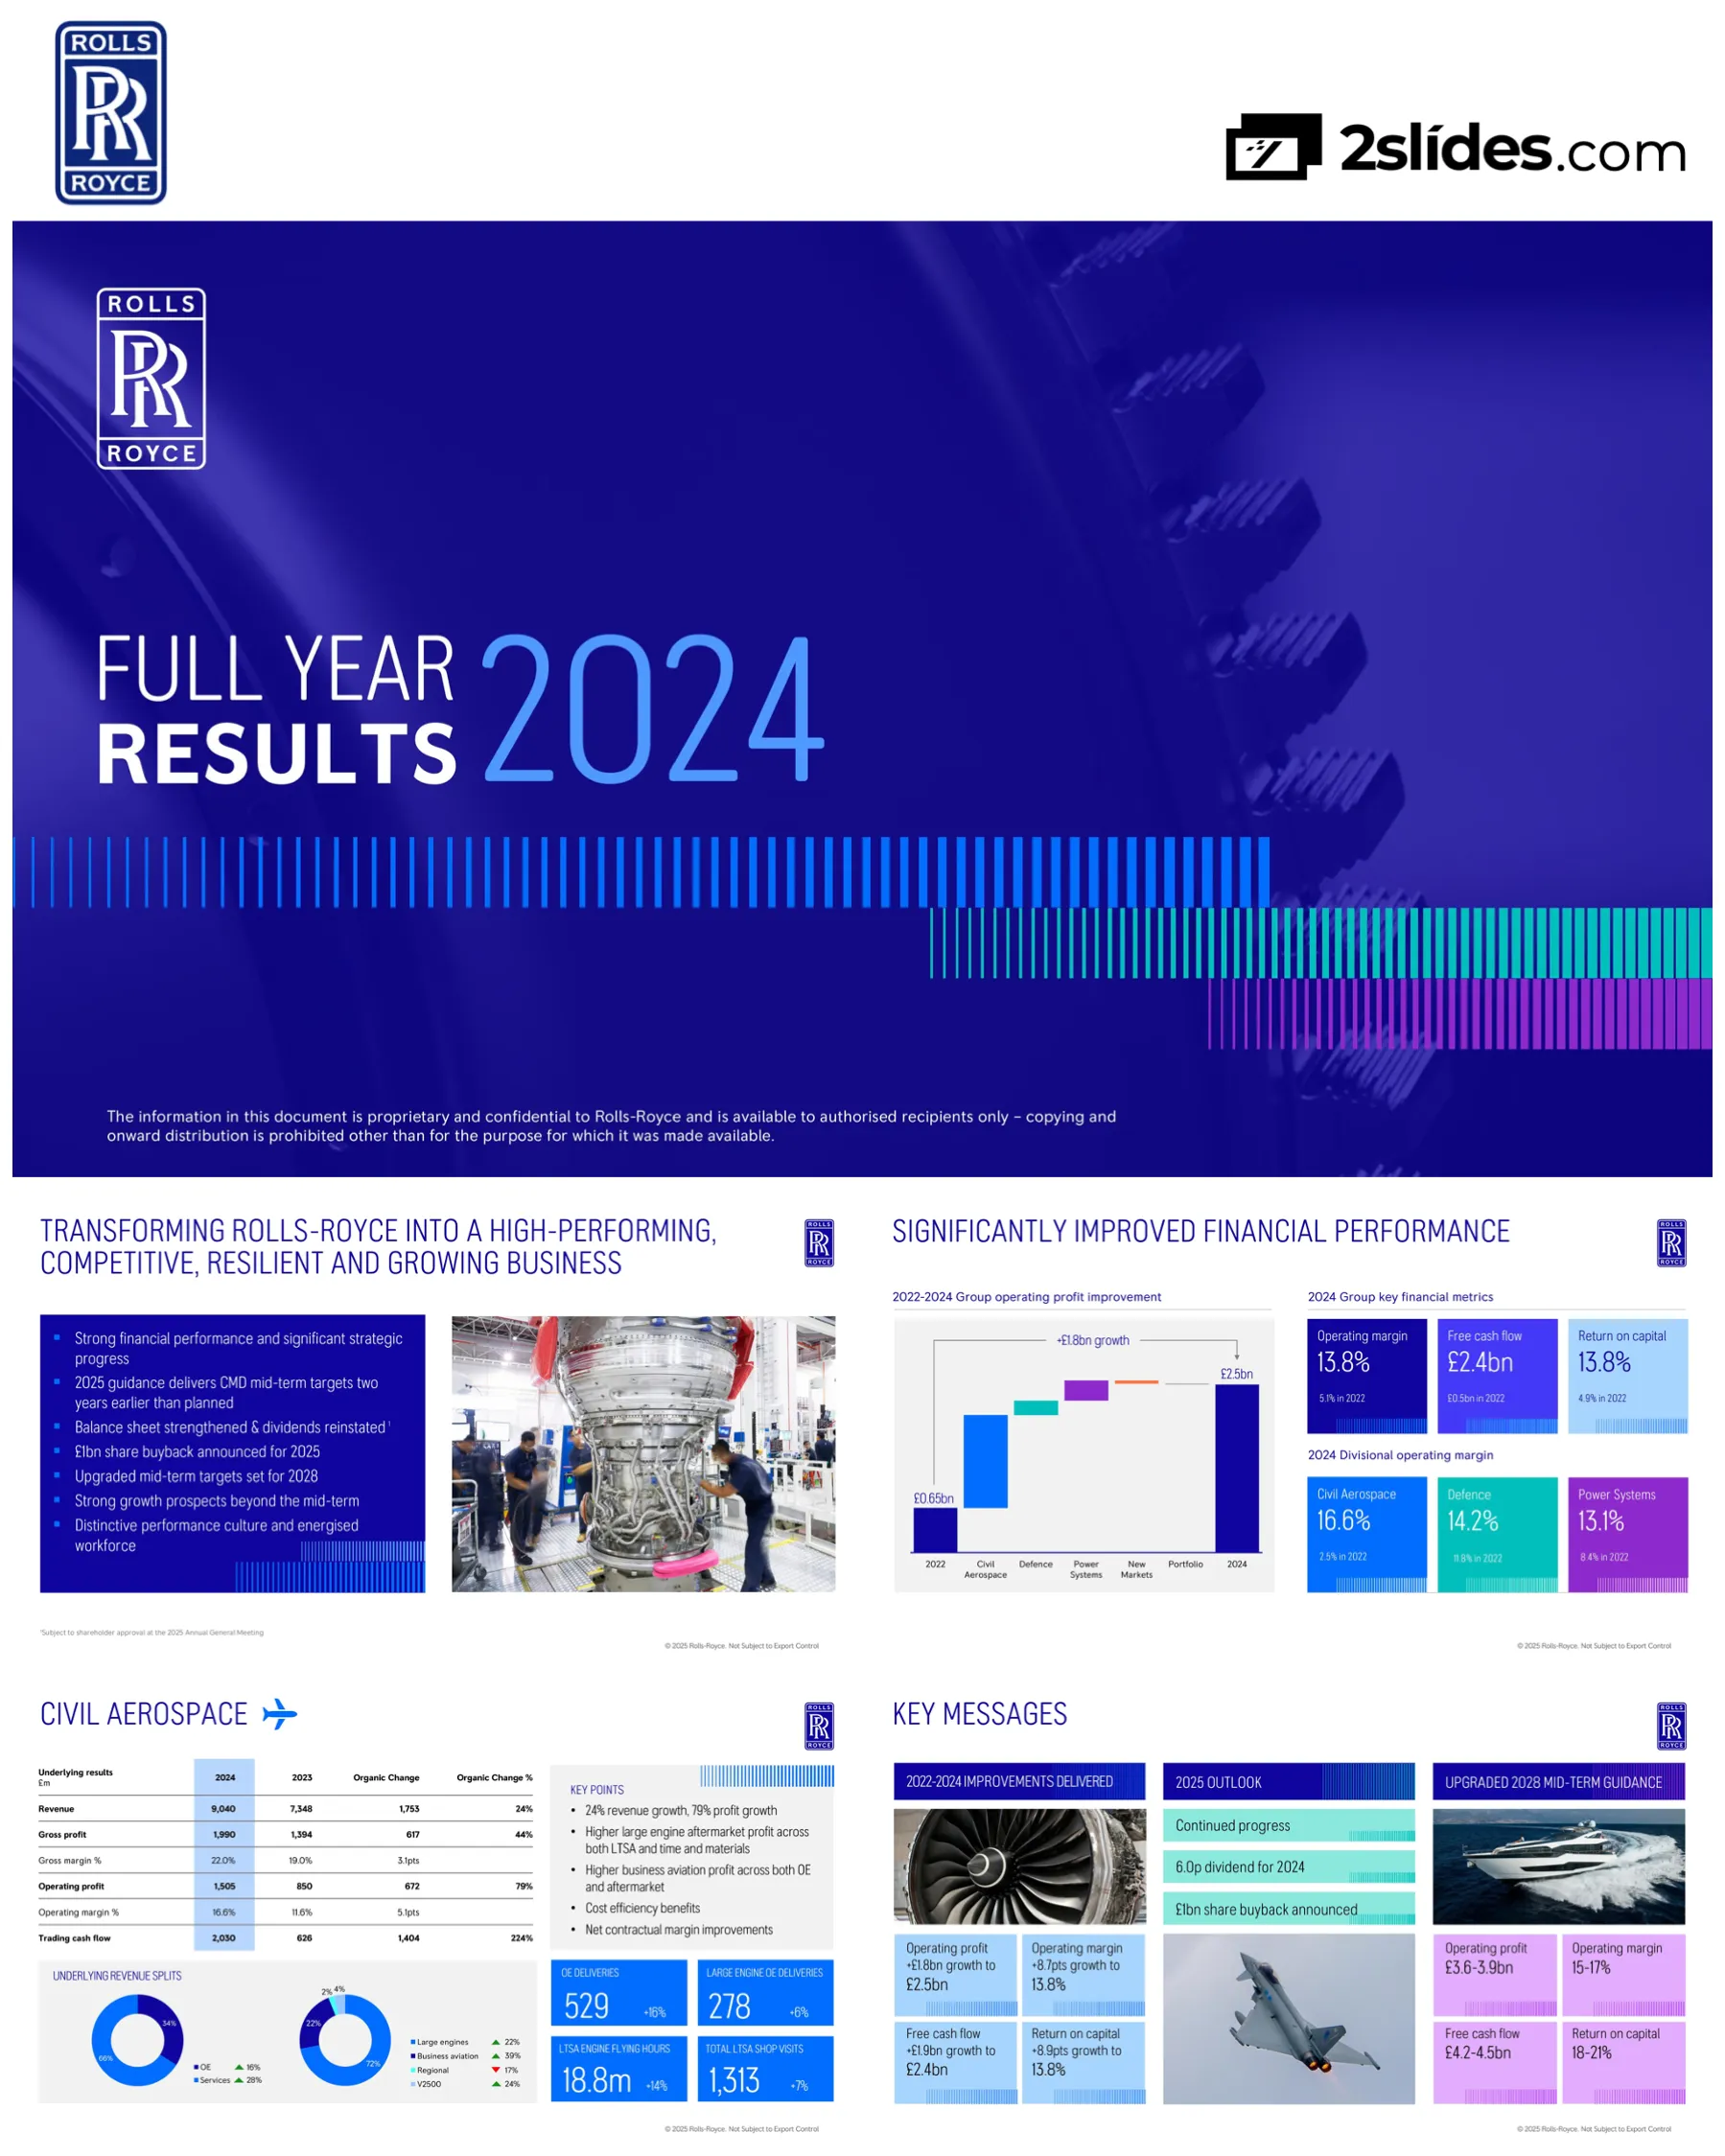
Diapositive de titre présentant la marque Rolls-Royce avec un fond dégradé bleu distinctif et des éléments de conception à motifs de barres colorées. Comprend un avis de propriété et des informations sur le copyright.
Conception de couverture pleine page avec une grande typographie centrée, le logo Rolls-Royce en haut à gauche, des barres horizontales décoratives dans des dégradés de bleu, turquoise et magenta en bas
Avis de non-responsabilité juridique standard expliquant les déclarations prospectives, les facteurs de risque et notant que les informations reflètent les connaissances à la date de l'annonce. Références aux définitions de base sous-jacentes dans la note 2 des états financiers.
Mise en page divisée avec une photographie de moteur industriel à gauche, un texte juridique à droite avec le logo Rolls-Royce dans le coin supérieur droit
Séparateur de section présentant Tufan Erginbilgic, Chief Executive Officer. Comporte un grand chiffre '01' avec une imagerie de plan d'ingénierie en arrière-plan.
Arrière-plan pleine page avec des dessins techniques, un grand '01' en contour à gauche, le nom et le titre du PDG en texte blanc, un motif de barre dégradée en bas
Diapositive de résumé soulignant les principales réalisations : solide performance financière, les prévisions pour 2025 atteignant les objectifs du CMD deux ans plus tôt, bilan renforcé avec le rétablissement des dividendes, rachat d'actions de 1 milliard de livres sterling pour 2025, objectifs à moyen terme améliorés pour 2028, fortes perspectives de croissance au-delà du moyen terme et culture de performance distinctive.
Conception divisée avec un texte à puces sur le côté gauche dans un panneau bleu, une photographie d'ingénieurs travaillant sur un grand composant de moteur sur le côté droit
Affiche la croissance du bénéfice opérationnel de 2022 à 2024, passant de 0,65 milliard de livres sterling à 2,5 milliards de livres sterling (amélioration de 1,8 milliard de livres sterling) avec un graphique en cascade. Indique les principaux indicateurs de 2024 : marge opérationnelle de 13,8 % (contre 5,1 % en 2022), flux de trésorerie disponible de 2,4 milliards de livres sterling (contre 0,5 milliard de livres sterling), rendement du capital de 13,8 % (contre 4,9 %). Comprend les marges divisionnaires : Civil Aerospace 16,6 %, Defence 14,2 %, Power Systems 13,1 %.
Mise en page à deux panneaux avec un graphique en cascade à gauche montrant le pont de profit par division, trois cartes de mesures en haut à droite, trois cartes de marge divisionnaire en bas à droite
Trois graphiques clés montrant : (1) Courbe d'amélioration cumulative de la trésorerie des contrats renégociés, passant de -30 % en 2022 à 100 % d'ici 2035, (2) Amélioration de la marge des contrats et des LTSA, affichant des gains de +17 pts et +20 pts jusqu'en 2035, (3) Progression de la marge de production d'électricité vers un chiffre à deux chiffres d'ici 2024 grâce à la réduction des frais généraux, au coût des produits, au prix et aux améliorations de la composition.
Trois panneaux de largeur égale affichant des courbes de croissance et un graphique en cascade, chacun avec des en-têtes descriptifs
Affiche les progrès réalisés par rapport aux objectifs du CMD atteints deux ans plus tôt pour trois mesures : économies de coûts d'exploitation indirects (> 350 millions de livres sterling en 2024, ciblant > 500 millions de livres sterling en 2025), économies d'approvisionnement auprès de tiers (> 550 millions de livres sterling en 2024, ciblant > 1 milliard de livres sterling en 2025), amélioration du ratio TCC/GM (0,47x en 2024 contre 0,80x en 2022, ciblant les meilleurs niveaux de sa catégorie d'ici 2025).
Trois panneaux égaux avec des graphiques à barres montrant la progression d'une année sur l'autre de 2023 à 2025 pour chaque mesure
Cadre stratégique à quatre piliers montrant les progrès réalisés dans les domaines suivants : (1) Choix de portefeuille et partenariats (partenariat SMR avec ČEZ, tests UltraFan, capacité MRO, certification Pearl 700, moteur Power Systems), (2) Initiatives stratégiques (renégociations de contrats, améliorations du temps de vol, croissance de la part de marché), (3) Efficacité et simplification (TCC/GM 0,47x, avantages > 350 millions de livres sterling, économies d'approvisionnement > 550 millions de livres sterling), (4) Faible teneur en carbone et activation numérique (SMR, croissance BESS, générateurs de centres de données, technologies numériques).
Quatre colonnes verticales égales avec des en-têtes colorés (bleu, turquoise, bleu clair, violet) et des réalisations à puces sous chaque pilier
Les prévisions pour 2025 indiquent un bénéfice opérationnel de 2,7 à 2,9 milliards de livres sterling et un flux de trésorerie disponible de 2,7 à 2,9 milliards de livres sterling, atteignant les objectifs à moyen terme du CMD deux ans plus tôt que prévu. Les graphiques à barres montrent une croissance progressive par rapport à la base de référence de 2022. Facteurs du secteur Civil Aerospace : EFH de gros moteurs à 110-115 % de 2019, livraisons totales d'OE de 540 à 570, visites d'atelier totales de 1 400 à 1 500.
Deux graphiques à barres côte à côte montrant la progression du bénéfice opérationnel et du FCF, avec un tableau ci-dessous montrant les facteurs opérationnels du secteur Civil Aerospace
Objectifs à moyen terme pour 2028 améliorés : Bénéfice opérationnel de 3,6 à 3,9 milliards de livres sterling (contre 2,5 à 2,8 milliards de livres sterling), marge opérationnelle de 15 à 17 %, flux de trésorerie disponible de 4,2 à 4,5 milliards de livres sterling (contre 2,8 à 3,1 milliards de livres sterling), rendement du capital de 18 à 21 %. Marges divisionnaires : Civil Aerospace 18-20 %, Defence 14-16 %, Power Systems 14-16 %.
Quatre graphiques à barres montrant la progression de 2022 à moyen terme pour les principales mesures, avec un tableau ci-dessous montrant les objectifs de marge divisionnaire
Amélioration du bénéfice d'exploitation du Groupe de 1,1 à 1,4 milliard de livres sterling pour la période 2024-2028, croissance de 2,5 milliards de livres sterling à 3,6 à 3,9 milliards de livres sterling, illustrée par un graphique en cascade. Ventilation des initiatives stratégiques par division : croissance de Civil Aerospace grâce aux gros-porteurs et à l'aviation d'affaires, croissance de Defence grâce au Transport, aux Submarines & Combat, croissance de Power Systems dans les secteurs Power Gen, Government, Marine & Industrial, et BESS.
Grand graphique en cascade à gauche montrant le pont de profit par division, trois graphiques divisionnels plus petits à droite montrant les contributions des segments
Séparateur de section présentant Helen McCabe, Directrice Financière. Comporte un grand chiffre '02' avec des images de professionnels.
Arrière-plan pleine page avec photographie professionnelle, grand '02' en contour à gauche, nom et titre du CFO en texte blanc, motif de barre dégradée en bas
Résultats financiers complets : Chiffre d'affaires de 17 848 millions de livres sterling (+17 % organique), Bénéfice brut de 4 091 millions de livres sterling (+29 %, marge de 22,9 %), Bénéfice d'exploitation de 2 464 millions de livres sterling (+57 %, marge de 13,8 %), Bénéfice après impôts de 2 011 millions de livres sterling (+78 %). Flux de trésorerie disponible de 2 425 millions de livres sterling (+1 140 millions de livres sterling), Trésorerie nette de 475 millions de livres sterling (contre une dette de 1 952 millions de livres sterling), Retour sur capital de 13,8 % (+2,5 pts). Le message clé souligne la forte performance divisionnelle et les rendements à deux chiffres.
Deux tableaux montrant le compte de résultat et les indicateurs de trésorerie/bilan à gauche, quatre cartes de messages clés à droite avec un code couleur bleu, turquoise et violet
Chiffre d'affaires de 9 040 millions de livres sterling (+24 %), Bénéfice d'exploitation de 1 505 millions de livres sterling (+79 %, marge de 16,6 %), Flux de trésorerie d'exploitation de 2 030 millions de livres sterling (+224 %). Répartition du chiffre d'affaires : 66 % Services, 34 % OE. Répartition des moteurs : 39 % Gros moteurs (+22 %), 22 % Aviation d'affaires (+28 %), 22 % V2500 (+24 %), 17 % Régional (-17 %). Principales livraisons : 529 OE au total (+16 %), 278 gros moteurs OE (+6 %), 18,8 millions d'EFH LTSA (+14 %), 1 313 visites d'atelier LTSA (+7 %).
Tableau financier à gauche, deux graphiques en anneau montrant la répartition du chiffre d'affaires au centre, quatre cartes d'indicateurs à droite montrant les KPI opérationnels
Chiffre d'affaires de 4 522 millions de livres sterling (+13 %), Bénéfice d'exploitation de 644 millions de livres sterling (+16 %, marge de 14,2 %), Flux de trésorerie d'exploitation de 591 millions de livres sterling (+16 %). Répartition du chiffre d'affaires : 57 % Services, 43 % OE. Répartition par segment : 30 % Combat (+12 %), 31 % Transport (+1 %), 28 % Submarines (+53 %), 7 % Naval (+1 %), 4 % Helicopters (-7 %). Prises de commandes de 13,3 milliards de livres sterling (ratio commandes/facturation de 2,9x), Carnet de commandes de 17,4 milliards de livres sterling (+89 %).
Tableau financier à gauche, deux graphiques en anneau montrant la répartition du chiffre d'affaires au centre, deux cartes d'indicateurs à droite montrant les données du carnet de commandes
Chiffre d'affaires de 4 271 M£ (+11 %), bénéfice d'exploitation de 560 M£ (+40 %, marge de 13,1 %), flux de trésorerie d'exploitation de 452 M£ (-2 %). Répartition du chiffre d'affaires : 69 % OE, 31 % Services. Répartition par segment : 49 % Production d'énergie (+25 %), 26 % Gouvernemental (+17 %), 10 % Marine (-4 %), 14 % Industriel (-20 %), 1 % BESS (+52 %). Prises de commandes de 5,1 Md£ (ratio commandes/facturation de 1,2x), carnet de commandes de 4,8 Md£ (+17 %).
Tableau financier à gauche, deux graphiques en anneau montrant la répartition des revenus au centre, deux cartes de mesures à droite montrant les mesures du carnet de commandes
Tableau de passage du bénéfice d'exploitation au FCF : Bénéfice d'exploitation de 2 464 M£, Investissements nets -282 M£, Mouvement du solde des LTSA civiles de 691 M£, Fonds de roulement de 280 M£, Provisions de -167 M£, Dérivés excédentaires de -146 M£, Intérêts nets de -29 M£, Impôts de -381 M£, Autres de -5 M£, ce qui donne un FCF de 2 425 M£. Principaux facteurs : forte croissance des bénéfices, augmentation des investissements nets, diminution de la croissance des LTSA, libération de fonds de roulement, réduction des coûts de surcouverture/intérêts, augmentation des coûts fiscaux.
Tableau financier de passage à gauche montrant les composantes du flux de trésorerie, description des principaux facteurs à droite avec des puces
Trois indicateurs clés de résilience montrant une amélioration spectaculaire : (1) le ratio TCC/MB s'est amélioré, passant de 0,88x (2019) à 0,47x (2024), atteignant ainsi le meilleur niveau de sa catégorie, (2) la dette nette a diminué, passant de 5,2 Md£ (pic de 2020) à une trésorerie nette de 0,5 Md£ (2024), (3) la résilience de l'EFH s'est améliorée d'environ 2x, ce qui signifie que l'entreprise peut supporter une baisse de l'EFH deux fois plus importante avant que le FCF n'atteigne le seuil de rentabilité.
Trois graphiques à barres côte à côte montrant la progression du TCC/MB, la position de la dette/trésorerie au fil du temps et l'amélioration de la résilience de l'EFH
Objectif de FCF à moyen terme de 4,2 à 4,5 Md£, ce qui représente une croissance de 1,8 à 2,1 Md£ par rapport aux 2,4 Md£ (2024). Facteurs de croissance : Croissance du bénéfice d'exploitation de 1,1 à 1,4 Md£, croissance du solde net des LTSA civiles, investissements stratégiques ciblés, gestion rigoureuse du fonds de roulement, absence de coûts de surcouverture, compensés par l'augmentation des coûts d'impôt sur les bénéfices.
Grand graphique à barres à gauche montrant la progression du FCF de 2022 au moyen terme avec une annotation de tableau de passage de la croissance, liste à puces des facteurs à droite
Cadre d'allocation du capital à trois piliers : (1) Bilan solide - diminution de la dette brute avec le remboursement de l'obligation de 1 Md$ en 2025, solide notation de crédit IG, forte liquidité ; (2) Dividendes réguliers et croissants - dividende de l'exercice 2024 rétabli à un taux de distribution de 30 %, objectif de taux de distribution de 30 à 40 %, les dividendes augmentent avec les bénéfices ; (3) Investissements supplémentaires et distributions aux actionnaires - rachat d'actions de 1 Md£ en 2025, investissements stratégiques disciplinés, option de distributions supplémentaires.
Trois barres horizontales avec des arrière-plans dégradés (bleu, turquoise, violet) montrant les trois piliers, avec des puces détaillées pour chacun
Diviseur de section pour le mot de la fin du PDG, avec un grand chiffre '03' et des images de technologie/ingénierie.
Arrière-plan pleine page avec imagerie technique, grand '03' en surbrillance à gauche, nom et titre du PDG en texte blanc, motif de barre dégradée en bas
Résumé consolidé des réalisations et des orientations dans trois sections : (1) Améliorations 2022-2024 - bénéfice d'exploitation +1,8 milliard de £ à 2,5 milliards de £, marge +8,7 pts à 13,8 %, FCF +1,9 milliard de £ à 2,4 milliards de £, ROCE +8,9 pts à 13,8 % ; (2) Perspectives 2025 - progrès continus, dividende de 6,0 p pour 2024, rachat d'actions de 1 milliard de £ annoncé ; (3) Mise à niveau à moyen terme 2028 - bénéfice d'exploitation de 3,6 à 3,9 milliards de £, marge de 15 à 17 %, FCF de 4,2 à 4,5 milliards de £, ROCE de 18 à 21 %.
Trois sections avec imagerie d'accompagnement (fabrication de moteurs, avion de chasse, yacht) et résumés des mesures dans des boîtes colorées sous chaque section
Cadre de croissance à long terme illustratif montrant l'expansion au-delà du moyen terme dans cinq domaines : Civil Aerospace (croissance de la part de marché, avantages contractuels, améliorations du temps de vol), Defence (AUKUS, GCAP, B-52, MQ-25, victoires FLRAA, demande soutenue, budgets en hausse), Power Systems (produits différenciés, solutions à faible émission de carbone, moteur de nouvelle génération), SMR (tirant parti des capacités nucléaires), New Business (UltraFan pour les plateformes de nouvelle génération, microréacteurs nucléaires).
Graphique de courbe de croissance stylisé à gauche montrant l'expansion à moyen et long terme, ventilation détaillée des puces à droite avec des sections à code couleur
Proposition de valeur SMR dans trois dimensions : (1) Produit différencié - capacité de 470 MWe, plus de 80 % construit en usine, LCoE très compétitif, alimentation continue nette zéro ; (2) Modèle commercial unique - ROCE à deux chiffres, génération de trésorerie immédiate, sélectionné en République tchèque, présélectionné au Royaume-Uni et en Suède, 18 mois d'avance sur l'approbation réglementaire ; (3) Risques contrôlés - risque plus faible que le nucléaire de grande taille, partenaires de premier ordre, atténuation contractuelle des risques. Le profil de trésorerie unitaire illustratif montre la génération de trésorerie tout au long de la phase de construction de 4 ans.
Trois sections colorées à gauche (bleu, turquoise, violet) avec des propositions de valeur, un graphique de courbe de profit/trésorerie illustratif à droite montrant la performance cumulative
Résumé de la transformation en trois parties montrant comment les initiatives stratégiques permettent de tenir la proposition de Rolls-Royce : (1) Entreprise performante, compétitive et résiliente, (2) Flux de trésorerie durables croissants, (3) Bilan solide et rendements croissants pour les actionnaires. Les puces détaillent les réalisations, notamment les solides résultats de 2024, les objectifs du CMD atteints plus tôt, les prévisions 2028 améliorées, le renforcement du bilan, le rétablissement des dividendes, le rachat d'actions de 1 milliard de £ et une culture de performance distinctive.
Panneau de gauche avec les réalisations de la transformation dans une boîte grise, côté droit montrant trois piliers stratégiques numérotés dans des barres dégradées empilées (bleu, turquoise, violet)
Diapositive de séparation de section pour la session de questions-réponses, avec une grande typographie 'Q&A' avec des images d'avions en arrière-plan.
Arrière-plan pleine page avec plusieurs avions en vol, grand texte 'Q&A' à gauche, motif de barre dégradée en bas
Diapositive finale avec le logo Rolls-Royce centré sur un fond bleu uni avec un avis de propriété et un motif de barre dégradée.
Logo monogramme Rolls-Royce centré sur un fond bleu roi, avis de confidentialité centré en dessous, barres dégradées en bas
Questions courantes sur cette diapositive et le contenu de présentation sous-jacent.
Rolls-Royce a réalisé une transformation remarquable de 2022 à 2024 : le bénéfice d'exploitation est passé de 0,65 milliard de £ à 2,5 milliards de £ (près de 4 fois plus), la marge d'exploitation est passée de 5,1 % à 13,8 % (+8,7 points de pourcentage), le free cash flow a augmenté de 0,5 milliard de £ à 2,4 milliards de £ (près de 5 fois plus) et le return on capital s'est amélioré de 4,9 % à 13,8 %. La société a également transformé son bilan, passant d'une dette nette de 2 milliards de £ à une position de trésorerie nette de 0,5 milliard de £. Ces améliorations ont été obtenues grâce à des initiatives stratégiques portant sur la renégociation des contrats, l'efficacité opérationnelle et la gestion disciplinée du capital.
Rolls-Royce atteint ses objectifs à moyen terme du CMD deux ans plus tôt que le plan initial de 2027. Les prévisions pour 2025 de 2,7 à 2,9 milliards de £ tant pour le bénéfice d'exploitation que pour le free cash flow correspondent aux objectifs initiaux à moyen terme du CMD de 2,5 à 2,8 milliards de £ de bénéfice d'exploitation et de 2,8 à 3,1 milliards de £ de free cash flow. En raison de cette performance accélérée, la société a relevé ses objectifs à moyen terme pour 2028 à 3,6 à 3,9 milliards de £ de bénéfice d'exploitation (marge de 15 à 17 %), 4,2 à 4,5 milliards de £ de free cash flow et un return on capital de 18 à 21 %, ce qui représente des augmentations substantielles par rapport aux objectifs initiaux du CMD.
Rolls-Royce a mis en place un cadre de capital à trois piliers : (1) Un bilan solide - maintien d'une notation de crédit de qualité investment grade, réduction de la dette brute, y compris le remboursement de l'obligation de 1 milliard de dollars échéant en 2025 à partir de la trésorerie, et garantie d'une liquidité robuste ; (2) Des dividendes réguliers et croissants - rétablissement des dividendes pour 2024 à 6,0 pence par action (taux de distribution de 30 %), avec un objectif de taux de distribution de 30 à 40 % du bénéfice sous-jacent après impôt qui augmentera avec les bénéfices ; (3) Des investissements stratégiques et des distributions aux actionnaires - réalisation d'un rachat d'actions de 1 milliard de £ en 2025, réalisation d'investissements disciplinés créateurs de valeur et alignés sur la stratégie, avec des options pour des distributions supplémentaires aux actionnaires. Cette approche équilibrée donne la priorité à la génération durable de free cash flow tout en reversant du capital aux actionnaires.
Les trois divisions ont affiché de solides performances en 2024 : Civil Aerospace a réalisé une croissance de 24 % de son chiffre d'affaires et de 79 % de son bénéfice d'exploitation, qui s'élève à 1,5 milliard de £ (marge de 16,6 %), grâce à l'augmentation du bénéfice après-vente des gros moteurs et à la croissance de l'aviation d'affaires dans les domaines de l'équipement d'origine et des services. Defence a réalisé une croissance de 13 % de son chiffre d'affaires et de 16 % de son bénéfice, qui s'élève à 644 millions de £ (marge de 14,2 %), avec une forte prise de commandes de 13,3 milliards de £ (ratio commandes sur facturation de 2,9x) tirée par la croissance des sous-marins. Power Systems a réalisé une croissance de 11 % de son chiffre d'affaires et de 40 % de son bénéfice, qui s'élève à 560 millions de £ (marge de 13,1 %), grâce à la production d'électricité pour les centres de données et les segments gouvernementaux, la rentabilité des BESS s'améliorant. Chaque division a des objectifs de marge à moyen terme clairs : Civil Aerospace 18-20 %, Defence 14-16 % et Power Systems 14-16 % d'ici 2028.
Rolls-Royce a réalisé d'importants gains d'efficacité, atteignant les objectifs du CMD deux ans plus tôt que prévu : (1) Les économies de coûts d'exploitation indirects ont dépassé 350 millions de £ en 2024 (objectif de >500 millions de £ en 2025), (2) Les économies d'achats auprès de tiers ont dépassé 550 millions de £ en 2024 (objectif de >1 milliard de £ cumulés d'ici 2025), (3) Le ratio TCC/GM s'est considérablement amélioré, passant de 0,88x en 2019 à 0,47x en 2024, atteignant les meilleurs niveaux de sa catégorie. Ces initiatives comprenaient le déploiement de la budgétisation à base zéro, les gains d'efficacité des Group Business Services, l'optimisation de la chaîne d'approvisionnement et les réductions des frais généraux. L'amélioration cumulative de la trésorerie des contrats grâce aux renégociations passe de -30 % en 2022 à près de 100 % d'ici 2035, les marges des contrats et des LTSA s'améliorant pour tous les moteurs en production.
Rolls-Royce SMR représente une opportunité importante de création de valeur à long terme avec trois éléments de différenciation clés : (1) Excellence du produit - le plus grand SMR du marché à 470 MWe avec un coût de l'électricité actualisé très compétitif, une conception modulaire construite en usine à plus de 80 % fournissant une énergie nette zéro continue et à faible coût ; (2) Modèle commercial unique - génère de solides return on capital à deux chiffres avec une génération de trésorerie immédiate dès la première commande, déjà sélectionné en République tchèque et présélectionné au Royaume-Uni et en Suède, avec une approbation réglementaire environ 18 mois avant la concurrence ; (3) Risques maîtrisés - risque technologique et d'exécution plus faible que le nucléaire de grande taille, partenaires stratégiques de premier ordre, dont ČEZ, et atténuation des risques contractuels. Le modèle commercial montre une génération de bénéfices et de trésorerie tout au long de la phase de construction de 4 ans, ce qui le rend générateur de trésorerie dès la première commande.
Rolls-Royce dispose d'une dynamique de croissance à long terme substantielle dans cinq domaines stratégiques : (1) Civil Aerospace - croissance des parts de marché des gros porteurs et de l'aviation d'affaires, avantages complets des renégociations de contrats, augmentation des contrats à marge plus élevée et amélioration du temps de vol ; (2) Defence - croissance à long terme soutenue par d'importantes victoires de contrats, notamment AUKUS, GCAP, B-52, MQ-25 et FLRAA, demande soutenue pour les programmes matures et augmentation des budgets mondiaux de défense ; (3) Power Systems - produits différenciés sur les marchés en croissance, notamment les solutions à faible émission de carbone et les BESS, avec le lancement du moteur de nouvelle génération en 2028 ; (4) SMR - exploitation de capacités nucléaires uniques sur un marché en croissance ; (5) Nouvelles activités - UltraFan positionné de manière unique pour les plateformes monocouloirs et gros porteurs de nouvelle génération, et microréacteurs nucléaires pour les applications de défense, spatiales et commerciales. Ces opportunités devraient générer une croissance importante au-delà des prévisions à moyen terme.
Rolls-Royce a considérablement amélioré sa résilience financière dans trois dimensions clés : (1) Efficacité du capital - le ratio TCC/GM est passé de 0,88x en 2019 à 0,47x en 2024, atteignant les meilleures performances de sa catégorie et réduisant l'intensité capitalistique de l'entreprise ; (2) Solidité du bilan - passage d'une dette nette de 5,2 milliards de £ au sommet de 2020 à une trésorerie nette de 0,5 milliard de £ en 2024, avec des plans visant à réduire davantage la dette brute en remboursant l'obligation de 1 milliard de dollars échéant en 2025 à partir de la trésorerie, tout en maintenant une solide notation de crédit de qualité investment grade et une liquidité robuste ; (3) Protection contre la volatilité des bénéfices - amélioration de la résilience des EFH (Engine Flying Hours) d'environ 2x, ce qui signifie que l'entreprise peut désormais supporter deux fois plus de baisse des EFH des gros moteurs avant que le free cash flow n'atteigne le seuil de rentabilité. Cette résilience permet à l'entreprise de maintenir ses activités, d'investir dans la croissance et de reverser du capital aux actionnaires, même dans des conditions de marché difficiles.

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
Référencez des conceptions professionnelles, choisissez votre style et générez des diapositives avec un rendu de texte parfait. Alimenté par Nano Banana—commencez à créer votre présentation maintenant.
Votre Agent IA pour les diapositives. Gagnez du temps, brillez plus vite avec la création intelligente de présentations.


© 2026 2slides. Tous droits réservés.