
Kuulub kogumikku Investoresitluste näited
UOB investorite esitlus, november 2026 – United Overseas Banki (SGX: U11) investorite slaidikomplekt, mis käsitleb 3Q26 ja 9M26 tulemusi, varade kvaliteeti, strateegiat ja lisasid. Esitatud SGX-ile 10. novembril 2026.
Kasutab selle esitluse kaanepilti stiilieeskujuna slaididele, mis luuakse sinu enda sisust. Või vali allpool mõni leht ja kasuta selle paigutust eeskujuna.
Kiirnavigatsioon
Sildid
Jaga slaide
UOB investorite esitlus, november 2026 – United Overseas Banki (SGX: U11) investorite slaidikomplekt, mis käsitleb 3Q26 ja 9M26 tulemusi, varade kvaliteeti, strateegiat ja lisasid. Esitatud SGX-ile 10. novembril 2026.
Iga slaidilehe üksikasjalik vaade, sealhulgas paigutus, põhisisu ja visuaalsed elemendid.
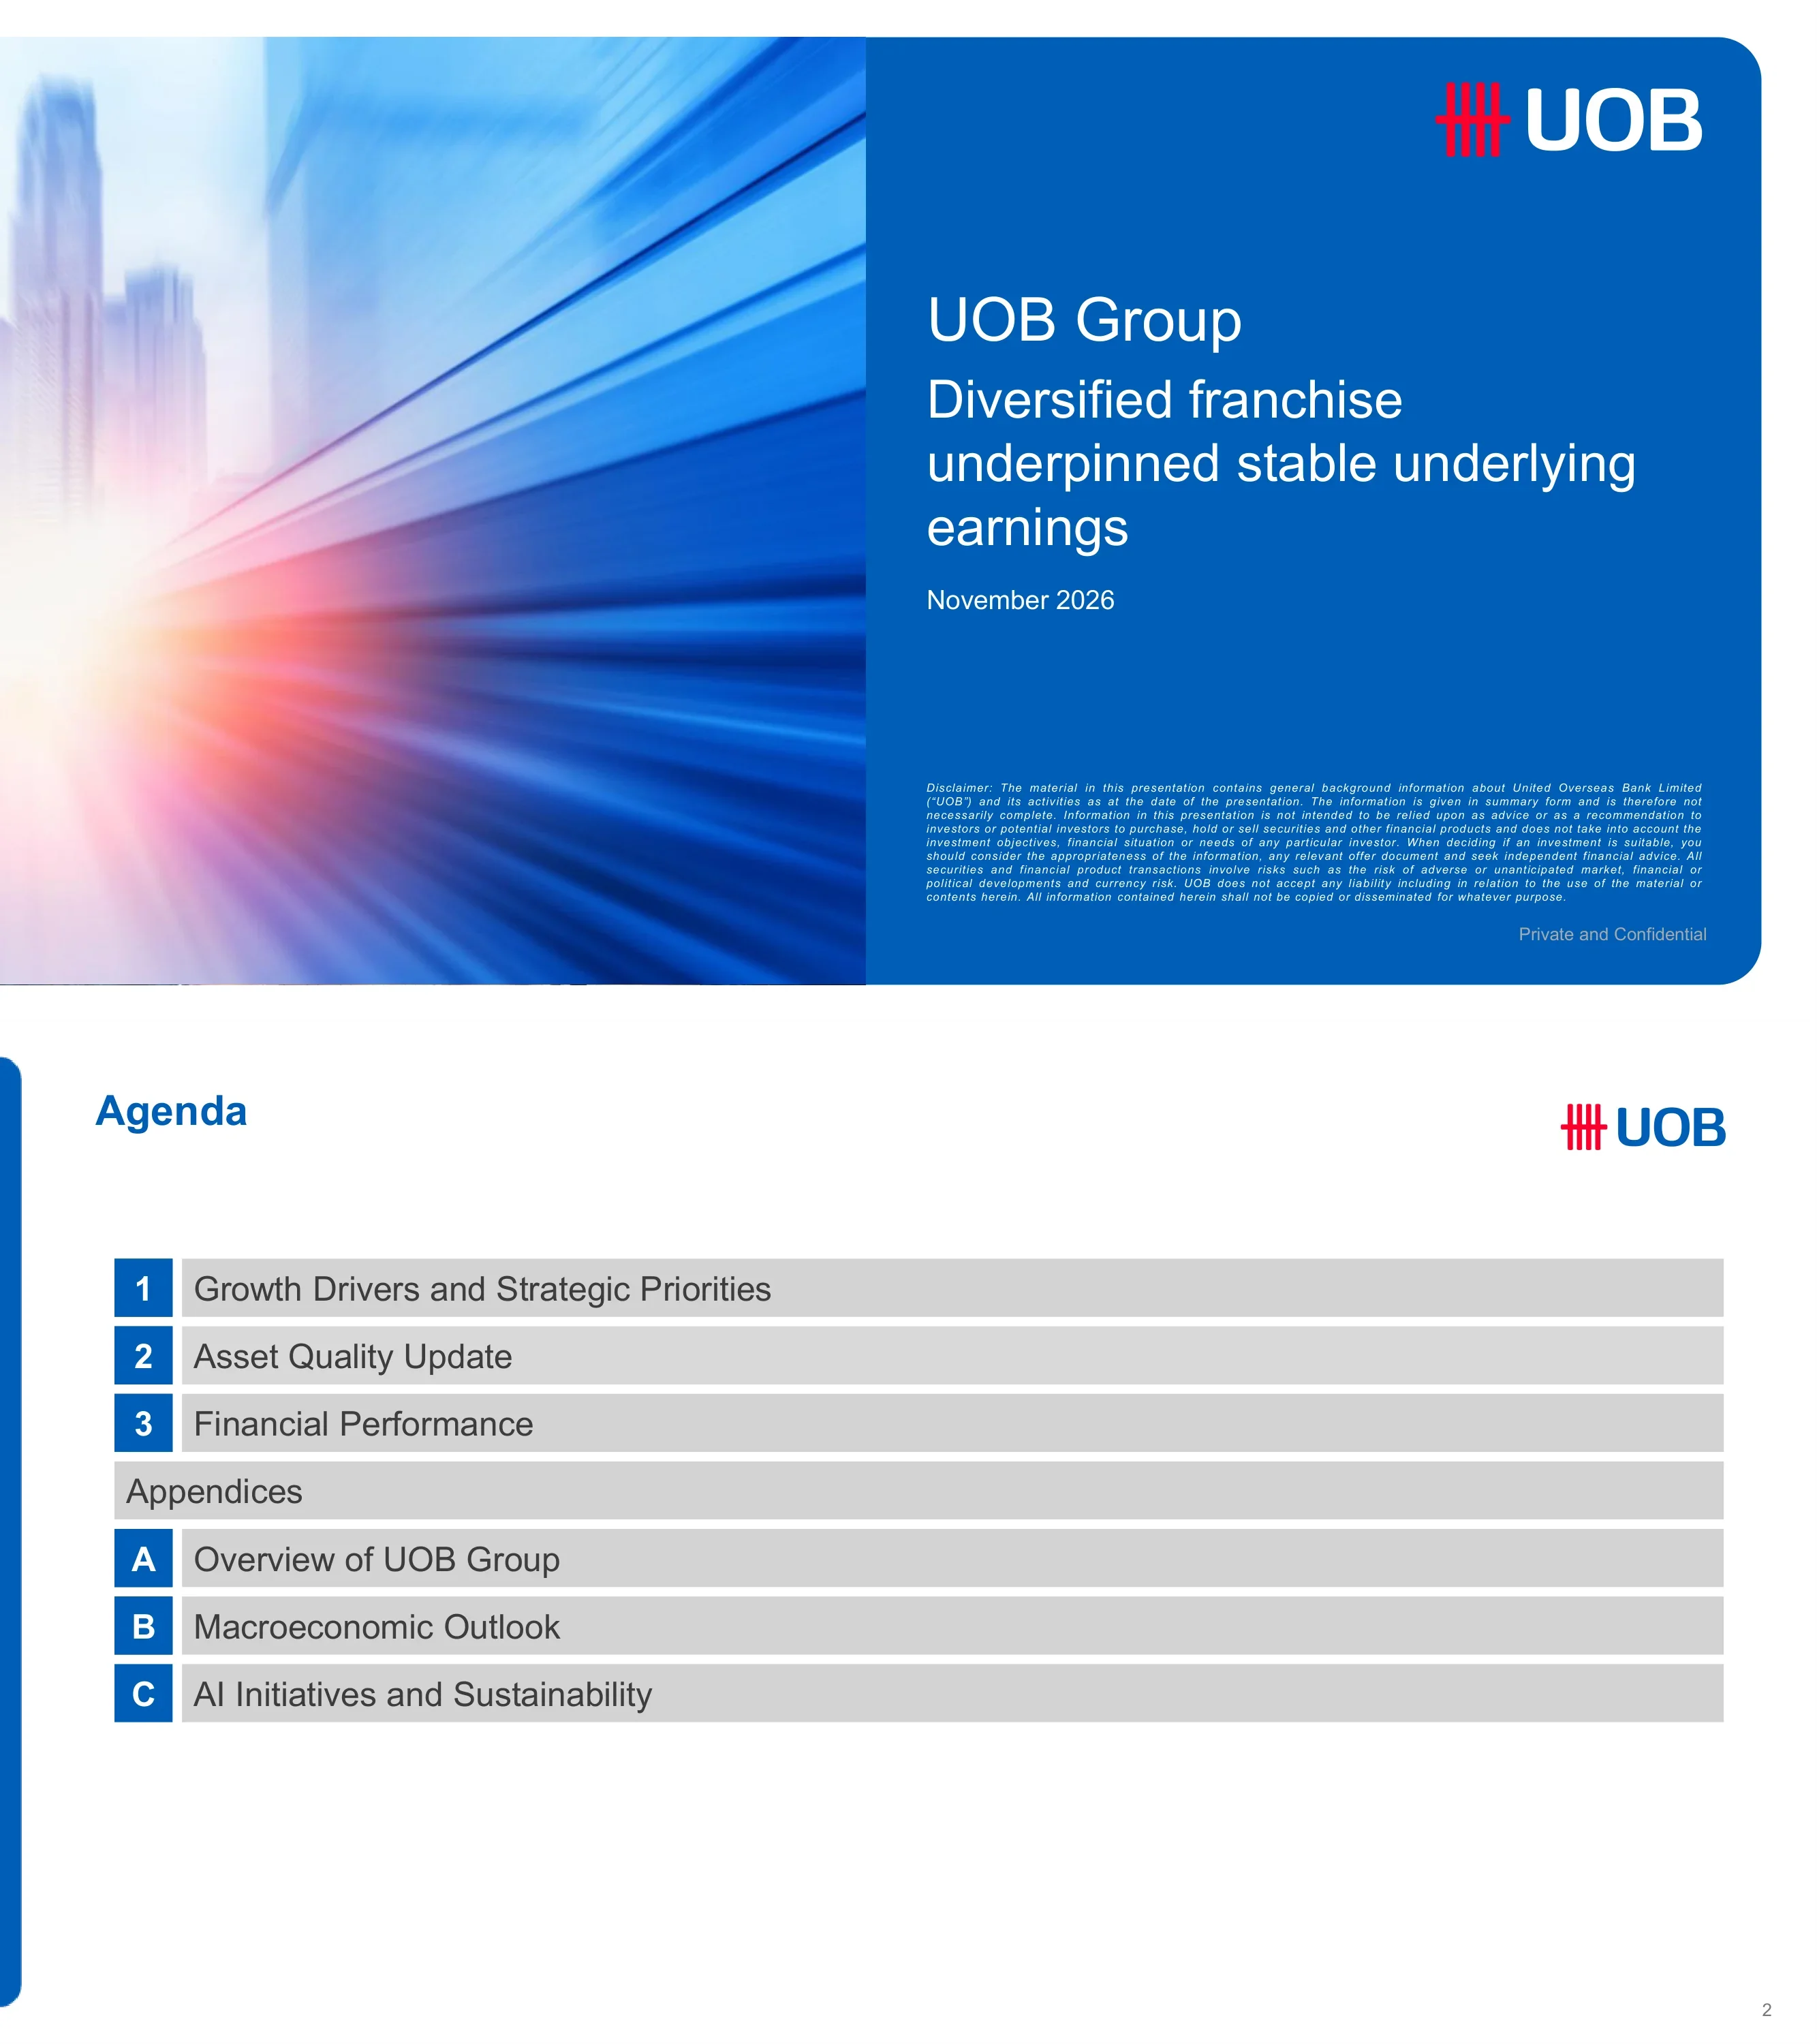
UOB Groupi 2026. aasta novembri investorite esitluse tiitelslaid pealkirjaga „Diversified franchise underpinned stable underlying earnings“. Allservas on peenes kirjas vastutuse välistamise märge ja märge „Private and Confidential“.
Jaotatud esikaas: vasakul udustatud foto linnavaatest ja valguskiirtest, paremal sinine paneel UOB logo, pealkirja, alapealkirja, kuupäeva ja lahtiütlusega.
Loetleb kolm peamist jaotist: 1. Kasvumootorid ja strateegilised prioriteedid, 2. Varade kvaliteedi ülevaade, 3. Finantstulemused; lisaks lisad A (UOB Groupi ülevaade), B (Makromajanduslik väljavaade) ja C (AI-algatused ja jätkusuutlikkus).
Vertikaalne hallide ribade tulp; iga rea vasakus servas on numbriga või tähega sinine ruut, keskel on lisade jaotise eraldaja.
Jaotise eraldaja, mis juhatab sisse esitluse kasvumootoreid ja strateegilisi prioriteete käsitleva osa (järgnevad jaepanganduse ja hulgipanganduse lehed).
Ümarate nurkadega sinine paneel, kus on vasakul suur valge jaotise pealkiri ja ülal paremal UOB logo.
UOB Group Retail teenindab rohkem kui 8 miljonit klienti, teenides üle S$5 mld tulu, hallates umbes S$200 miljardit varasid (AUM) ja üle S$60 miljardi tarbimiskulutusi. UOB on ASEAN-i suurim kaardiväljastaja S$60 miljardi suuruse kaardikäibega FY25-s ja umbes 20% turuosaga küpsetel turgudel; ASEAN-4 kaardikäive on kasvanud +26% CAGR-iga perioodil 2022 kuni 9M26.
Vasak paneel: punktmaatriks-stiilis Aasia kaart kliendiarvudega riigiti (Tai 2,5 mln, Malaisia 1,7 mln, Vietnam 300 tuh, Singapur 2,5 mln, Indoneesia >1 mln) ja esiletõstetud statistika kast. Parempoolsed paneelid: kaardivaldkonna juhtpositsiooni ikoonid, virnastatud tulpdiagramm kaardikäibe kohta 2022–9M26 (tulbad tähistamata) ning elustiili plaadid (söömine, ostlemine, reisimine, meelelahutus). Allservas on esiletõstetud bänner.
Kohandatud pakkumised kolmele klienditasemele: Private Bank, Affluent (~1 mln klienti, ~65% kaasatus, iga teine konverteerub varahalduse kliendiks) ja Emerging Affluent (~7 mln klienti, iga teine investeerimisfondi müük toimub digitaalselt, S$2 mld investeeritud jaepanganduse CIO fondidesse). UOB võitis Euromoney Private Banking Awards 2026 auhindadel teist aastat järjest parima DPM-teenuse tiitli; selle Balanced Discretionary Portfolio tootlus oli aastaga 9,0% võrreldes konkurentide 8,6% keskmisega ning DPM-i hallatavad varad kasvasid üle 40%.
Vasakul: kolm horisontaalset rida (segmendi silt, kliendi ikoon, väärtuspakkumise punktid, kaks noolega ühendatud sinist KPI-kasti). Paremal: kolm ümarat statistikakaarti pealkirja „What we do best: CIO led Advisory“ all. Allservas on joonealused märkused.
Grupi varahalduse tulu kasvas aastatel 2022–2025 CAGR-iga +19% ning ASEAN-4 varahalduse tulu tõusis 2026. aasta esimese 9 kuuga aastavõrdluses +22%; eesmärk on kahekordistada varahalduse tulu 2030. aastaks võrreldes 2025. aasta S$1,28 mld-ga, kasutades Citi omandamisest tulenevat ristmüüki. Plaani toetavad neli sammast: inimesed, nõustamine, tooted ja platvorm.
Vasak paneel: kaks tulpdiagrammi (grupi varahalduse tulu aastate lõikes, ASEAN-4 9M25 vs 9M26) koos selgitavate kastidega. Parem paneel: neli ikoonidega tulpa koos alampunktidega. All täislaiuses kokkuvõttev bänner.
ASEAN-4 tuluosa tõusis 23%-lt (2022) 26%-ni (9M26) GWB tuludest; kaubanduse finantseerimise laenud kasvasid 15%-lt 21%-ni kogulaenudest ja CASA 47%-lt 55%-ni hoiustest. Näidatud kasvumäärad: transaktsioonipanganduse tulu CAGR +3%, laenu- ja kaubandustasud +2%, kliendi varahaldus +4%, brutolaenud +6%, hoiused +3%.
Kaks suurt paneeli, millest kummaski on paar minigraafikut: vasakul joondiagramm ja virntulpdiagramm tulude jaotuse kohta, paremal laenude ja hoiuste kohta; allservas kokkuvõttev bänner.
ASEAN-i kombineeritud SKP on üle US$4,3 biljoni (2025), kogukaubandus US$4,4 biljonit ja ASEAN-i sisene kaubandus 20,5%. UOB FSCM-i ankurkliendid on alates 2022. aastast kasvanud 65% ja tütarkliendid 104%; kaubanduslaenud ja CASA hoiused kasvasid kumbki CAGR-iga 12% ning digitaalne maht 16%. Juhtumiuuring hõlmab TMT/andmekeskusi ja taastuvenergiat/BESS-i.
Ülal vasakul makromajanduslike faktide paneel, ülal paremal ankur- ja tütarklientide mõõdikud kolme tulpdiagrammiga (2022–9M26), all vasakul sektoriikoonide rida, all paremal juhtumiuuringu kontrollnimekiri, allmärkus FSCM-i kohta.
ASEAN-i FDI sissevool kasvas 115 miljardilt USA dollarilt (2015) 244 miljardini USA dollarini (2025) ehk enam kui 2 korda, tõstes ASEAN-i osa globaalses FDI-s umbes 3 korda 15%-ni. Suurimad saajad 2025. aastal (miljardites USA dollarites): Singapur 151, Indoneesia 21, Vietnam 20, Tai 19, Malaisia 15. UOB on toetanud enam kui 5500 ettevõtet ja vahendanud üle S$55 miljardi väärtuses investeeringuid; juhtumiuuringud Gold Peak Technology (RM670 mln) ja FIC Globali kohta JS-SEZ-is.
Ülal: aastane FDI tulpdiagramm ja viie turu horisontaalne tulpdiagramm. All: ikoonidega statistikapaneel ja kaheveeruline juhtumiuuringute paneel koos lõpubänneriga.
Kolm strateegilist sammast – tulu suurendamine, kulude optimeerimine ja kapitaliefektiivsus – igaühe juures on loetletud tegevused nagu Strategic Client 2.0, FSCM-i ankurkliendid, AI-põhine produktiivsus, RWA efektiivsus ning kinnisvarasektori riskide vähendamine Suur-Hiinas ja USA-s. Eesmärgid: ASEAN-i nr 1 kaubanduspank, koduturu nr 2 hulgipanganduse laenuandja ja Global Marketsi klienditulu kahekohaline kasv.
Üksik raamitud paneel sinise päisega, kolm ikoonidega päistega tulpa, alampäiste sildid ja linnukestega loendid; eesmärkide bänner allservas.
Varade kvaliteedi ülevaate jaotise vaheleht (järgnevad leheküljed viitvõlgade (NPL), kaetuse, krediidikulu ja kinnisvarapositsioonide kohta).
Täislaiuses ümarate nurkadega sinine paneel, mille vasakul küljel on üks suur valge jaotise pealkiri ja ülal paremal UOB logo.
NPL-suhtarv oli 2026. aasta 3. kvartalis 1,5% (eelmistes kvartalites vastavalt 1,6%, 1,5%, 1,5%, 1,6%). Viitvõlas varade kogumaht oli 2026. aasta 3. kvartalis S$5 827 miljonit võrreldes S$5 809 miljoniga 2025. aasta 3. kvartalis, jaotudes järgmiselt: Singapur 793, ASEAN-4 2 160, Suur-Hiina 2 456 ja muu maailm 418. Juriidiliste isikute uued viitvõlas varad olid 500 miljonit, samas kui reitinguparandused, laekumised ja mahakandmised moodustasid (361) miljonit.
NPL-suhtarvu joon viie geograafiliselt jaotatud virntulba kohal (3Q25–3Q26), allpool on kaherealine tabel uute viitvõlas varade ja paranduste kohta.
Kogueraldiste maht koos RLAR-iga oli 2026. aasta septembris S$4 983 miljonit (spetsiifilised 1 232, üldised 3 372, RLAR 379) võrreldes S$5 787 miljoniga 2025. aasta septembris. Viitvõlas varade (NPA) kaetus oli 86% ja tagatiseta NPA kaetus pärast tagatisi 269%; spetsiifiliste eraldiste suhe NPA-sse oli 21% ning ülderaldiste (sh RLAR) suhe teenindatavatesse laenudesse 0,9%.
Ülal kaks trendijoont, keskel virntulbad perioodi sept-25 kuni sept-26 kohta ja all varjutatud tabel kaetuse suhtarvudega.
Kogu krediidikulu oli 2026. aasta 3. kvartalis 24 baaspunkti ja 9 kuu lõikes 26 baaspunkti (võrreldes 68 baaspunktiga 9M25-s); spetsiifiline krediidikulu oli vastavalt 22 ja 30 baaspunkti. Laenude eraldised olid 2026. aasta 9 kuu jooksul S$695 miljonit (spetsiifilised 795, ülderaldiste tagasikandmine 100) võrreldes S$1 729 miljoniga 9M25-s ja S$218 miljonit 3Q26-s.
Vasakul: 9M25 vs 9M26 virntulbad koos peal asetsevate joontega; keskel eraldaja; paremal: viie kvartali tulbad ja jooned perioodi 3Q25–3Q26 kohta.
Suur-Hiina: kliendilaenud S$49 miljardit 2026. aasta septembris, millest kinnisvara ja majutus (REH) moodustas S$20 miljardit (40% osakaal), NPL-suhtarv 5,0% ja NPA kaetus 40%. Ameerika Ühendriigid: laenud S$17 miljardit, REH S$6 miljardit (34% osakaal), NPL 1,3%, NPA kaetus 214%. Samuti on näidatud REH NPL-i, eritähelepanu all olevate ja nõuetekohaste laenude osakaalud grupi laenudes.
Kaks kõrvuti asetsevat raamitud paneeli (Suur-Hiina, Ameerika Ühendriigid), millest kummaski on virnastatud tulpdiagrammid septembrist 2025 kuni septembrini 2026, väike jaotatud tulp ning read REH-i jaotuse, NPL-suhtarvu, NPA ja tagamata nõuete kattekordaja kohta.
Vaheleht, mis juhatab sisse finantstulemuste leheküljed (3Q26 ja 9M26 tulemused, segmendid, marginaalid, kapital).
Täispinnaga sinine ümarate nurkadega paneel, mille vasakul küljel on üks suur valge jaotise pealkiri ja ülal paremal UOB logo.
3Q26 puhaskasum oli S$1,3 miljardit. 9M26 varahalduse tulu kasvas aastavõrdluses 13%, krediitkaarditulu 25% ja investeeritud AUM 9%; kaubanduslaenud kasvasid 31%, CASA 9% ja laenud 9%; Global Marketsi tulu kasvas 6%. NII oli kvartalivõrdluses stabiilne, kusjuures 2027. aasta NII prognoos on kõrgem kui 2026. aastal; NPL-suhtarv paranes 1,5%-ni, krediidikulu oli 3Q26-s 24 baaspunkti (aasta algusest 26 bp), 2027. aasta krediidikulu prognoos on 25–30 bp; dividendide väljamaksemäär ~50% ja S$2 miljardi suurusest aktsiate tagasiostuprogrammist on täidetud ~42%.
Neli horisontaalset riba, mis on eraldatud siniste joontega; igal ribal on vasakul ikoon, paksus kirjas pealkiri ja loetelu.
3Q26 puhaskasum oli S$1 250 mln (kvartalivõrdluses -15%, võrreldes S$443 mln-ga 3Q25-s) ja 9M26 puhaskasum S$4 165 mln, +27% aastavõrdluses. 3Q26 kogutulu oli S$3 381 mln (NII 2 278, teenustasud 733, muu 370), kulud S$1 570 mln ja ärikasum S$1 811 mln; alapealkiri märgib, et põhitegevuse tulu oli stabiilne pärast eelmise kvartali varade müügist saadud kasumit.
Täislaiuses kasumiaruande tabel veergudega 9M26, 9M25, aastane muutus, 3Q26, 2Q26, kvartali muutus, 3Q25, aastane muutus; paksus kirjas vahesummade read.
Puhaskasum pärast makse liikus S$3 271 mln-lt (9M25) S$4 165 mln-ni (9M26), kusjuures eraldiste vähenemine S$1 258 mln võrra (-65%) kattis madalama NII (-109 mln), muu mitteintressitulu (-101 mln), suuremad kulud (-93 mln) ning maksud/NCI (-200 mln). Põhinäitajad: NIM 1,75%, kulu/tulu suhe 45,4%, ROE 11,1% (9,0% 9M25-s).
Ülal: joondiagramm (waterfall) 9M25-st 9M26-ni koos protsentuaalsete muutustega. All: põhinäitajate tabel koos ovaalsete esiletõstetega.
Puhaskasum pärast makse langes S$1 478 mln-lt (2Q26) S$1 250 mln-ni (3Q26): muu mitteintressitulu -262 mln (-41%) ja suuremad eraldised (-47 mln) kaalusid üles teenustasutulu kasvu +68 mln ja väiksemad kulud +59 mln. NIM 1,68% (1,74% 2Q26-s, 1,82% 3Q25-s), kulu/tulu suhe 46,4% ja ROE 10,1% (11,8% 2Q26-s, 3,5% 3Q25-s).
Waterfall-diagramm 2Q26-st 3Q26-ni põhinäitajate tabeli kohal, kus on kvartali ja aasta muutuste veerud.
9M26 tulu S$3 844 mln (+1%): laenud ja hoiused 2 029 (-10%), varahaldus 1 099 (+13%), krediitkaardid 716 (+25%); maksueelne kasum S$1 547 mln (+1%). AUM oli 2026. aasta septembris S$204 mld (investeeritud 88, hoiused 117), uus netoraha S$5 mld, investeeritud AUM-i osakaal 43% vs 41%; kulu/tulu suhe 54,2%, krediidikulu 21 bp, laenud S$120 mld, hoiused S$203 mld.
Ülal vasakul: valitud kasumiaruande tabel; ülal paremal: esiletõstetud teksti kast; all: põhinäitajate tabel, AUM-i virnastatud tulpdiagramm ja kaardimaksete tulpdiagramm.
9M26 tulu S$4 425 mln (-8%): transaktsioonipangandus 2 050, laenud 1 555, investeerimispangandus 324, klientide treasury-tehingud 496; maksueelne kasum S$2 818 mln (+32%), kuna eraldised langesid S$377 mln-ni. Brutolaenud ulatusid S$273 mld-ni (+9%) ja hoiused S$239 mld-ni (+13%); kulu/tulu suhe 27,8%, krediidikulu 23 bp, muu kui kinnisvaratulu osakaal 72%.
Sama töölaua paigutus nagu Group Retailil: kasumiaruande tabel, esiletõstete kast, põhinäitajad, laenude ja hoiuste virnastatud tulpdiagrammid.
Global Marketsi kogutulu oli 9M26-s S$1 806 mln (+6% vs 1 704 mln): treasury klienditehingud 897 ja muud tehingud 909. 3Q26 tulu oli S$564 mln (kvartalivõrdluses -3% vs 584 mln). Koguvarad ilma tuletisinstrumentideta olid S$173 mld (+12%).
Vasakul tulpade paar (9M25 vs 9M26), eraldaja, paremal viie kvartali tulbad ja all rida koguvarade kastidega.
9M26 NII oli S$6 900 mln (-2%), NIM 1,75% (1,91%), laenumarginaal 2,05% (2,26%) ja pankadevaheline marginaal 1,14%. 3Q26 NII S$2 278 mln (kvartalivõrdluses -1%), NIM 1,68%, laenumarginaal 1,95%; keskmine intressikandev vara kasvas S$538 mld-ni.
Marginaalide trendijooned virnastatud NII-tulpade kohal, 9M võrdlus vasakul ja viis kvartalit paremal, varade kastid all.
NIM langes 1,74%-lt 2Q26-s 1,68%-ni 3Q26-s: varade ümberhindlus -0,01, rahastamiskulu -0,07, maht/struktuur +0,02. Laenumarginaal liikus 2,05%-lt 1,95%-ni; SGD ümberhindlus -0,02 (3M SORA keskmine +0,10) ja USD -0,03 (3M SOFR -0,01).
Üks waterfall-diagramm marginaalikastidega ülal ja intressimäärade viitejoontega all.
9M26 teenustasutulu oli S$2 675 mln (+2%), millest varahaldus 720, krediitkaardid 871, laenud/kaubandus 796 ja muud 289. 3Q26 teenustasud ulatusid S$945 mln-ni (kvartalivõrdluses +8%): varahaldus 258, krediitkaardid 299, laenud/kaubandus 293, muud 95.
Virnastatud tulbad, mis on jaotatud 9M võrdluseks ja viie kvartali seeriaks koos kasvu esiletõstetega.
9M26 kulud olid S$4 722 mln (+2%): personal 2 688, IT 884, muud 1 150; kulu/tulu suhe 45,4% vs 44,0%. 3Q26 kulud S$1 570 mln (-4% kvartalivõrdluses), kulu/tulu suhe 46,4%.
Kulu/tulu suhte joon 9 kuu ja kvartalite lõikes virnastatud kulutulpade kohal.
Kordab lehekülje 14 krediidikulude graafikut: kogu krediidikulu 26 baaspunkti (9M26) ja 24 baaspunkti (3Q26), eraldised 9M26 eest S$695 mln.
Identne leheküljega 14: 9 kuu paneel, eraldaja ja viie kvartali paneel.
Kliendilaenude maht oli 2026. aasta septembris S$372 mld. Geograafia: Singapur 187, ASEAN-4 79, Suur-Hiina 49, muu maailm 57. Suurimad sektorid: ehitus 24%, eluasemelaenud 23%, kaubandus 12%, finantsasutused 11%, tootmine 10%. Group Retail moodustab 32% ning GWB ja muud 68%.
Kolm paneeli: sektorite rõngasdiagramm, geograafiline virnastatud tulpdiagramm, kaks segmendi rõngasdiagrammi.
Finantseerimine kokku S$533 mld 2026. aasta septembris (CASA 244, tähtajalised hoiused ja muud 203, hulgimüük 86). LCR 152%, NSFR 112%, laenude/hoiuste suhe 82,5%; CASA/hoiuste suhe 54,6% (aasta varem 57,0%).
Kolm suhtarvu joont virnastatud finantseerimistulpade ja CASA suhtarvu tabeli kohal.
CET1 suhtarv 14,6% 2026. aasta septembris (täielikult rakendatud 14,0%); RWA S$284 mld; finantsvõimenduse määr 6,3%.
CET1 jooned RWA tulpade ja finantsvõimenduse määra tabeli kohal.
Strateegiline osaluse müük ostuhinnaga S$555 miljonit, maksueelne kasum ~S$330 miljonit ja ~14 baaspunkti suurune CET1 tõus. Strateegiline partnerlus Allianz Global Investorsiga laiendab investeerimislahendusi ja avatud arhitektuuri ning tugevdab nõustamispõhist lähenemist.
Kaks veergu, mis on eraldatud vertikaalse ajajoone noolega.
Lisa vaheleht, mis juhatab sisse UOB grupi ülevaate leheküljed.
Täispinnaga sinine ümarate nurkadega paneel, vasakul üks suur valge jaotise pealkiri ja ülal paremal UOB logo.
Asutatud augustis 1935; umbes 430 kontorit ja esindust 19 turul. 9M26 põhistatistika: brutolaenud S$372 mld, hoiused S$447 mld, laenude/hoiuste suhe 82,5%, NSFR 112%, LCR 152%, CET1 14,6%, finantsvõimendus 6,3%, ROE 11,1%, ROA 0,95%, NIM 1,75%, kulu/tulu suhe 45,4%, NPL 1,5%. Reitingud Aa1/AA-/AA- stabiilse väljavaatega.
Vasakul: asutamise ja laienemise kastid; paremal: põhistatistika loend koos reitingute tabeliga.
Kolm põhivaldkonda on Group Retail, Group Wholesale Banking ja Global Markets. UOB esitleb auhindu (Euromoney ASEAN Best Retail Bank 2026, Best SME Bank in the World 2026, Global Finance Best Bank in Asia-Pacific 2025) ja SGD turuosasid: 20% (hoiused) ja 24% (laenud).
Ülal organisatsiooniskeem, vasakul auhindade rida ja paremal siseturu osakaalu tulbad.
NPAT trend: S$92 mln (1980), S$2 696 mln (2010), S$4 343 mln (2019), S$2 915 mln (2020), S$6 045 mln (2024) ja S$4 682 mln (2025, sisaldab ennetavat ülderaldist). Ülevõtmiste ajalugu ulatub aastatesse 1971–2005 ning hõlmab Citi jaepangandust (Malaisia, Tai 2022; Vietnam, Indoneesia 2023).
Ülal loetelupunktid, pikaajaline NPAT joon kasvu noole kohal koos ülevõtmiste kastidega.
Kontorid: Tai 139, Indoneesia 82, Malaisia 55, Singapur 42, Suur-Hiina 20, Vietnam 5, Myanmar, Filipiinid ja Austraalia igaühes 1. Group Retail tulu S$3,8 mld (30% PBT-st), hallatavad varad (AUM) S$204 mld; GWB ja Global Markets tulu S$4,4 mld (70% PBT-st), kaubanduslaenud +31%.
Vasakul: kontorite kaart; paremal: segmentide tulemuslikkuse plaadid.
UOB kulu/tulu suhe 45%, ROA 1,0%, laenude/hoiuste suhe 83%, reitingud Aa1/AA-/AA-. Võrreldavad konkurendid: OCBC, DBS, HSBC, SCB, BOA, Citi, CBA, NAB, RBC, TD, CIMB, MBB.
Tihe tabel tulpdiagrammidega, kus UOB on esile tõstetud.
UOB CET1 14,6% (täielikult rakendatud 14,0%) võrreldes DBS-i 15,9% ja OCBC 15,5%-ga; UOB ROE 11,1% ja finantsvõimendus 6,3%.
Kaks tulpdiagrammi: CET1 ja finantsvõimenduse määrad.
Reitingud Aa1/P-1 (Moody's), AA-/A-1+ (S&P), AA-/F1+ (Fitch). S$25 mld väärtuses avalikke emissioone jaotatuna valuuta, võlaklassi, väljalaskekuupäeva ja tähtaja järgi.
Reitingute päis ja neli rõngasdiagrammi.
Neli teemat: stabiilne juhtkond, integreeritud regionaalne platvorm, tugevad alusnäitajad (CET1 14,6%, laenude/hoiuste suhe 82,5%) ning tasakaalustatud kasv koos stabiilsusega.
Neli helesinist kaarti ikoonide ja loetelupunktidega.
Lisa vaheleht, mis juhatab sisse makromajandusliku väljavaate leheküljed.
Täispinnaga sinine ümarate nurkadega paneel, vasakul üks suur valge jaotise pealkiri ja ülal paremal UOB logo.
SKP kasvuprognoosid (2025/2026F/2027F, %): Hiina 5,0/4,6/4,5, Vietnam 8,0/9,2/8,8, Tai 2,4/1,9/2,0, Malaisia 5,2/5,0/4,6, Singapur 5,0/5,7/3,2, Indoneesia 5,1/5,2/5,4. Otsesed välisinvesteeringud (FDI) ASEAN10 riikidesse US$243,9 mld 2025. aastal.
Vasakul: kaart koos grupeeritud tulpadega; paremal: kaks kaubanduse joonisdiagrammi ja FDI tulpdiagramm.
Föderaalreservi intressimäärad 3,75–4,00% pärast 2026. aasta septembri tõusu; USA 10-aastane võlakiri 5,28%; SG 3M SORA 1,23%; prognoosid kuni 3Q27.
Intressimäärade tabel kommentaaride kohal.
Neli võrdlusgraafikut Singapuri, Malaisia, Tai ja Indoneesia kohta: välisvaluutareservid, jooksevkonto, võla ja omakapitali suhe ning välisvaluutalaenude osakaal.
2x2 graafikute ruudustik.
Eluasemehinnaindeksid, säästumäärad, töötus ja hinna ja sissetuleku suhtarvud; Singapuri PIR 5,9.
2x2 graafikute ruudustik.
Regulatiivsed miinimumnõuded BCBS-i, Singapuri, Malaisia, Tai ja Indoneesia jaoks: CET1, Tier 1, kogu CAR, puhvrid, finantsvõimendus, LCR ja NSFR.
Võrdlusmaatriks.
Lisa vaheleht, mis juhatab sisse tehisintellekti ja jätkusuutlikkuse leheküljed.
Täispinnaga sinine ümarate nurkadega paneel, mille vasakul küljel on suur valge jaotise pealkiri ja ülal paremal UOB logo.
AI strateegia püramiid: Agentne tehisintellekt, üle 30 BYOB boti, üle 30 000 töötaja kasutab Copilotit, Gen-AI tarkvaraarendus, alustalad, tööjõud. Rohkem kui 27 000 aktiivset Copiloti kasutajat, ~1,5 miljonit viipa kuus, 30+ botti, UOBuddy lühendab ülesannete täitmise aega ~30 minutilt sekunditeni.
Vasakul püramiid koos kirjeldustega; paremal kasutusstatistika paneel; all lõpubänner.
Kolm juhtumit: Private Banki varahaldusnõustamine, programm AURA, FDI kliendivihjed (>1500 vihjet 1H26 jooksul).
Vasakul: nelja sambaga voog; paremal: neljaastmeline FDI paneel; all: AURA riba.
Viieosaline talendistrateegia: kirjaoskus, kiirendamine, värbamine, liikuvus, kindlustunne.
Viis veergu nelja kastiga alumise reaga.
Ajajoon 2015–2026: loomine, parandamine, tugevdamine koos netonullheite lubaduse ning söe- ja palmiõlipoliitikatega.
Neljaetapiline ajajoon.
Alates 2019. aasta kvalitatiivsest hindamisest kuni täiustatud metoodikani aastatel 2022–2026; ISSB-ga kooskõlas olevad mõõdikud.
Neli veergu koos tulevikuplaani ribaga.
Eesmärgid sektorite kaupa: energeetika 64%/98%, autotööstus 58%/netonull, kinnisvara 36%/97%, ehitus 31%/85%, teras 20%/92%; hõlmab ~60% ettevõtete laenudest.
Vasakul: kaks sektorigruppi; paremal: põhjenduste paneel.
Viis heitkoguste intensiivsuse graafikut, mis kõik on võrdlustrajektoorist madalamad: energeetika 39%, autotööstus 8%, kinnisvara 8%, ehitus 4%, teras 3%.
Viis graafikut kahes sektoripaneelis.
Umbes 20% laenuportfellist on suure mõjuga; tuvastatud viis alamsektorit.
Vasakul: gradientriba ja fotod sektoritest; paremal: loendipunktid.
Võimaluste maatriks põllumajanduse, ehituse ja kaevandamise kohta koos legendiga.
3x4 maatriks.
Lõpuslaid UOB hiina pitsatlogo ja tunnuslausega „Right By You“.
Keskel asuv logo valgel taustal.
Levinud küsimused selle slaidi ja esitluse sisu kohta.
See hõlmab UOB Groupi kasvumootoreid (jaepangandus ja hulgipangandus), varade kvaliteeti, 3Q26 ja 9M26 finantstulemusi ning lisasid grupi ülevaate, makromajandusliku väljavaate, AI-algatuste ja jätkusuutlikkuse kohta.
Käsitletav periood on 3Q26 ja 9M26 (kuni 30. september 2026). Puhaskasum oli 3Q26-s S$1 250 mln ja 9M26-s S$4 165 mln (+27% võrreldes eelmise aastaga), NIM 1,68% 3Q26-s, NPL-suhtarv 1,5% ja CET1-suhtarv 14,6%.
UOB esitas teadaande „UOB Investor Presentation_Nov 2026“ Singapuri börsile (SGX) 10. novembril 2026.
Singapuri börsiettevõtted esitavad aruandeid poolaasta kaupa, seega on Q1 ja Q3 uuendused pigem äritegevuse ülevaated kui täielikud finantsaruanded.
Jah, galerii lehel on slaidid allalaadimiseks saadaval, eeldusel, et need on lehel aktiivsed.
Jah. Esitluse kaskaaddiagrammid (waterfall charts), virnastatud tulpdiagrammid, KPI-tabelid ja jaotiste eraldajad on hea lähtepunkt panga või finantsasutuse tulemuste esitluseks. Asendage UOB arvud ja bränding enda omadega.
Arvud on esitatud Singapuri dollarites (S$), kui pole märgitud teisiti (näiteks US$ makromajanduse lehekülgedel).
Jah, esitlusel on kolm lisa: A – UOB Groupi ülevaade, B – makromajanduslik väljavaade, C – AI-algatused ja jätkusuutlikkus.
Ametlik investorite suhete sait koos tulemuste ja esitlustega.

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
Võta eeskuju professionaalsetest disainidest, vali oma stiil ja genereeri slaidid täiusliku tekstirenderdusega. Nano Banana jõul – alusta oma esitluse loomist kohe.
Sinu AI-agent slaidide loomiseks. Säästa aega ja sära kiiremini nutika esitluste loomisega.


© 2026 2slides. Kõik õigused kaitstud.