
Kuulub kogumikku Konsultatsiooniesitluste näited
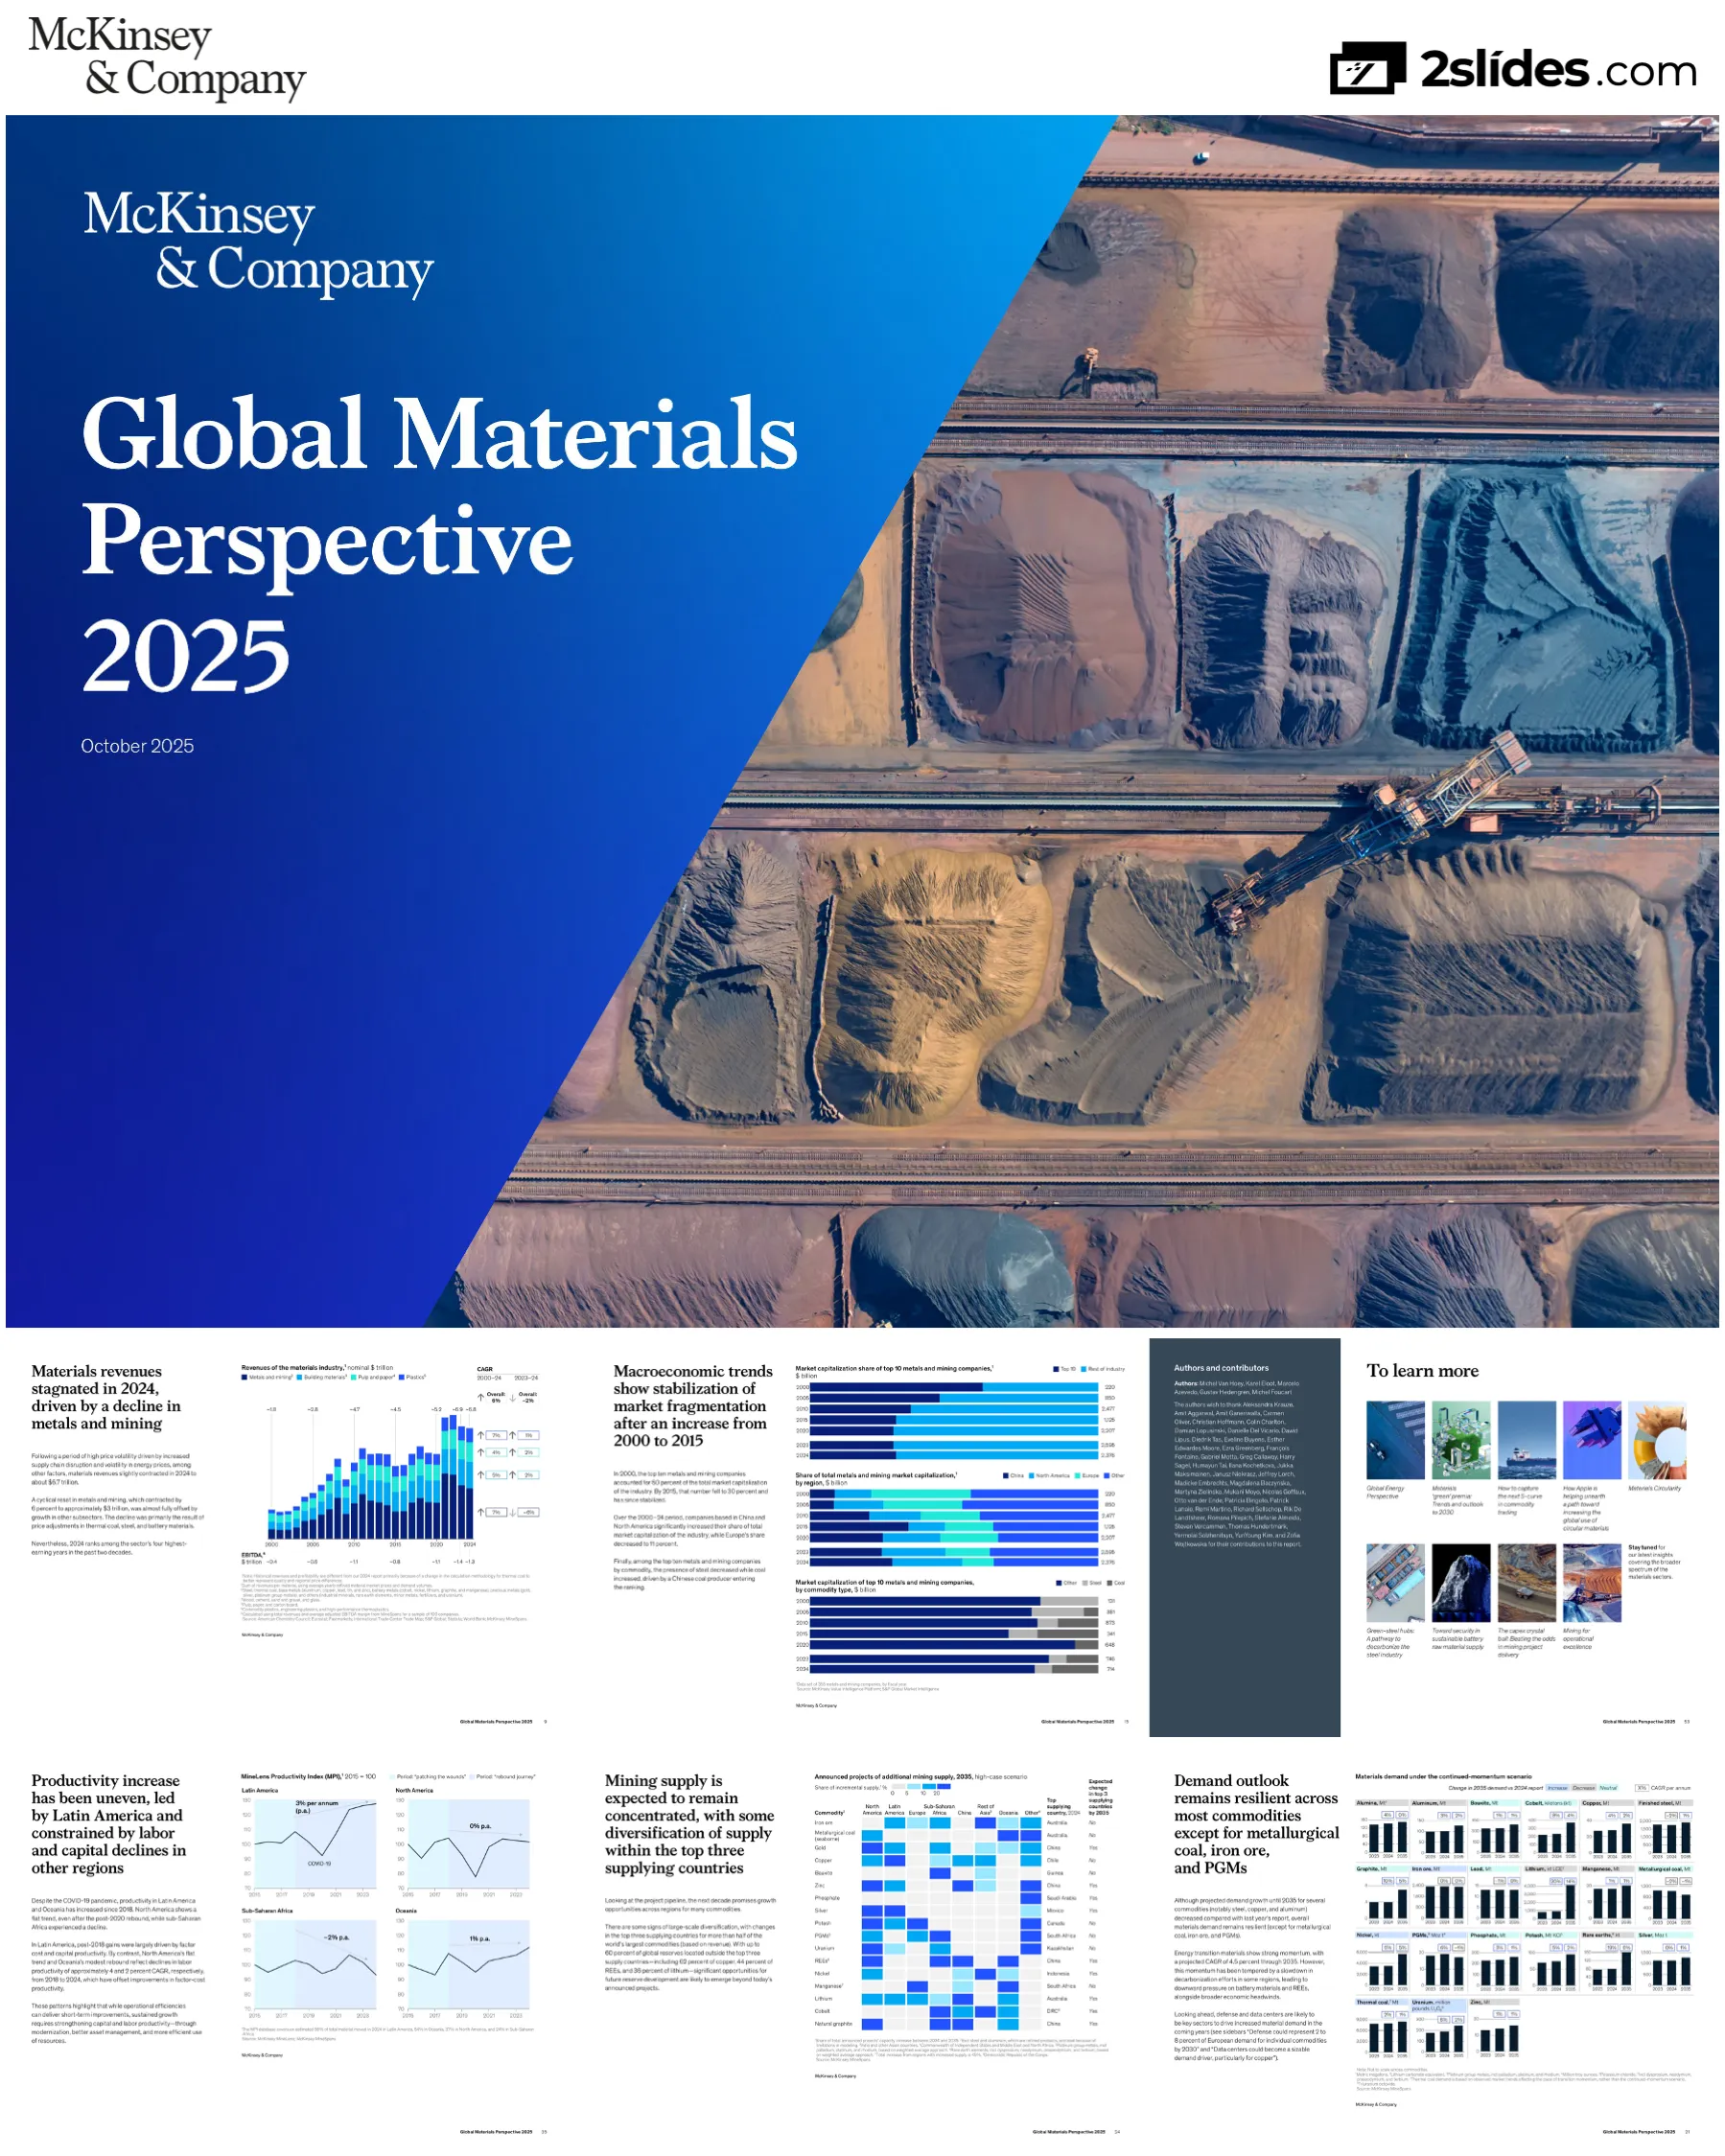
McKinsey Global Materials Perspective 2025 – materjalitööstuse suundumuste ja väljavaadete põhjalik analüüs
Kasutab selle esitluse kaanepilti stiilieeskujuna slaididele, mis luuakse sinu enda sisust. Või vali allpool mõni leht ja kasuta selle paigutust eeskujuna.
Kiirnavigatsioon
Sildid
Jaga slaide
McKinsey Global Materials Perspective 2025 – materjalitööstuse suundumuste ja väljavaadete põhjalik analüüs
Iga slaidilehe üksikasjalik vaade, sealhulgas paigutus, põhisisu ja visuaalsed elemendid.
Tiitelslaid McKinsey sümboolikaga ja efektse aerofotoga avakaevandusest, kus on näha astmelised kaevandustasandid, konveierid ja tööstuslik mastaap
Puhas kujundus valge McKinsey logoga ülal vasakul, suur pealkiri vasakul poolel ja pilkupüüdev kaevandusfoto paremal poolel kogu kõrguses
Selgitab raporti metoodikat ja ulatust, keskendudes energiaüleminekust tingitud metallidele ja kaevandamisele; tutvustab MineSpansi andmebaasi (üle 14 000 objekti) ning kirjeldab Energy Solutionsi ja McKinsey võimekust
Kaheveeruline tekstipaigutus tumesinisel taustal, põhjalikud lõigud raporti aluste ja võimekuste kohta
Ülevaade 2024. aasta tööstuse muutustest: tulu langes 6% võrra 3 biljoni dollarini, kuid kasumlikkus püsis stabiilne 1,3 biljoni dollari juures; ressursinatsionalismi kasv, AI ja kaitsetööstuse nõudluse kasv, tootlikkuse taastumise märgid ning dekarboniseerimise aeglustumine teatud piirkondades
Kaheveeruline paigutus narratiivse tekstiga vasakul ja kaevandustaristu fotoga paremal, jaotatud nelja peamise muutuste kategooria vahel
Väljavaate jätk: tugev nõudlus kuni aastani 2035 tänu rahvastiku kasvule ja vähese süsinikuheitega tehnoloogiatele; pakkumise suur kontsentreeritus, vajadus biljonite dollarite suuruste investeeringute järele. Määratleb kolm võimaluste valdkonda: mitmepoolne kasv, tootlikkuse taastumine, suunatud jätkusuutlikkus
Kaheveerulise vormingu jätk tööstuslike piltidega, struktureeritud tekst strateegiliste võimaluste kohta
Kolme pakkumise stsenaariumi (baasstsenaarium, kõrge stsenaarium, täielik projektijärjekord) üksikasjalik selgitus, mis põhineb projekti staatusel alates „töös” kuni „ebareaalne/uuringufaasis”, tuginedes üle 14 000 objekti andmebaasile
Vasakul selgitav tekst, paremal üksikasjalik tabel projekti staatuse kategooriatega ja sellega, millised stsenaariumid neid hõlmavad
Esitatakse kolm heitkoguste vähendamise stsenaariumi kooskõlas Global Energy Perspective'iga, näidates kasvuhoonegaaside heitkoguste trajektoore aastatel 1990–2050; käesoleva aruande jaoks on valitud jätkuva impulsi stsenaarium (2,3 °C soojenemine)
Ülaosas suur heitkoguste trajektoori graafik, all üksikasjalik stsenaariumide võrdlustabel kolme veeruga: aeglane areng, jätkuv impulss ja säästev transformatsioon
Sektsiooni jaotaja, mis juhatab sisse tööstusharu seisukorra peatüki; põhisõnum käsitleb söe ja terase hinnakorrektsioone, mis tõid kaasa tulude languse, samas kui kuld, vask ja alumiinium säilitasid kasumlikkuse
Sinise gradiendiga taust (vasakult paremale), valge tekst sektsiooni numbri ja navigatsiooniga, põhiline kokkuvõttev lause suures kirjas
Neljaveeruline kokkuvõte tööstusharu peamistest teemadest: (1) Kasv ja kasumlikkus – väärtusallikate nihkumine teraselt/söelt kullale/vasele/alumiiniumile, (2) Geopoliitika – suurenenud pakkumise kontsentratsioon ja kaitsemeetmed, (3) Dekarboniseerimine – progressi aeglustumine, eriti EL-i terasetööstuses, (4) Kapitaliturud – tugev TSR-i kasv vaatamata tulude langusele
Neli võrdse laiusega veergu nummerdatud päistega, iga teema all on loetletud olulisemad punktid
Virnastatud tulpdiagramm, mis näitab materjalitööstuse tulusid aastatel 2000–2024 jaotatuna metallide/kaevandamise, ehitusmaterjalide, tselluloosi/paberi ja plasti vahel. Näitab ~6,8 biljoni (10^12) dollari suurust kogutulu 2024. aastal (sama mis 2023), kusjuures metallid/kaevandamine langes 6% võrra 3 biljonile dollarile, kuid see kompenseeriti teiste sektorite poolt
Suur täislaiuses virnastatud tulpdiagramm, paremal CAGR-i annotatsioonid, tulpade all EBITDA joon
Kaheosaline visualiseering: (1) Tabel, mis näitab hinna, mahu ja tulu muutusi 2023–2024 peamiste toorainete lõikes, tuues esile langused terase (-12% hind), energeetilise söe (-13%) ja akumetallide (-26%) osas, (2) Virnastatud tulpdiagramm, mis näitab tulude koosseisu muutust 2023. aastast 2024. aastani
Vasakul pool on muudatuste tabel koos suunda näitavate nooltega, paremal pool kaks virnastatud tulpdiagrammi, mis võrdlevad 2023. ja 2024. aasta tulude koosseisu
Kolmeosaline analüüs: (1) EBITDA trend 2000–2024, näidates 0,7 biljonit dollarit 2024. aastal, (2) Raha ja lühiajalised investeeringud protsendina varadest, püsides stabiilsena 1,3% juures, (3) EBITDA kogumi koosseis, mis näitab nihet teraselt/söelt (27%→23%, 38%→35%) kullale/vasele/alumiiniumile (10%→18%, 4%→6%, 9%→11%)
Kolm eraldi horisontaalselt paigutatud visualiseeringut: aegread vasakul/keskel ja koosseisu võrdlus paremal
Põhjalik tabel, mis näitab eksportivate ja importivate riikide strateegilisi samme: eksporditõkked, kodumaine vertikaalne integreerimine, varude natsionaliseerimine, kahepoolsed lepingud, imporditõkked, ressursiarendusfondid, strateegilised projektid ja strateegiliste varude arendamine
Kolmeveeruline tabel strateegiliste sammude, riikide näidete ja ettevõtete võimalustega
Soojuskaardi maatriks, mis näitab toorainete eksporditõkkeid klassifitseerituna tootmise kontsentratsiooni (püsttelg: väga kõrge >90%, kõrge 70–90%, keskmine 50–70%, madal <50%) ja tooraine olulisuse järgi (horisontaaltelg: madal 0–3 mainimist, keskmine 4–7, kõrge >7 kriitiliste maavarade loendites). Toob esile toorained, millele on kehtestatud tõkked alates 2024. aastast
Maatriks/soojuskaart kontsentratsiooniga Y-teljel ja olulisusega X-teljel; toorained on paigutatud lahtritesse koos tõkke staatust tähistava värvikoodiga
Kaks joondiagrammi, mis võrdlevad metallide/kaevandamise ja S&P Global 1200 tootlust aastatel 2015–2024: (1) TSR kasvas metallide/kaevandamise puhul 3,5 korda vs 2,3 korda S&P puhul, (2) Turuväärtus kahekordistus metallide/kaevandamise puhul (2,0x) vs 1,9x S&P puhul
Kaks kõrvuti asetsevat joondiagrammi indekseeritud väärtustega (2015=100), mis näitavad märkimisväärset edestamist eriti aastatel 2020–2022
Kolm tulpdiagrammi struktuursetest muutustest aastatel 2000–2024: (1) 10 suurima ettevõtte turuosa langes 60%-lt 30%-le ja stabiliseerus, (2) regionaalsed nihked Hiina ja Põhja-Ameerika osakaalu kasvuga, Euroopa langes 11%-le, (3) toorainete jaotus esikümnes näitab söe lisandumist ja terase osakaalu langust
Kolm horisontaalset virnastatud tulpdiagrammi vertikaalselt reastatuna, millest igaüks näitab turu arengu eri dimensiooni
Tulpdiagramm, mis analüüsib TSR-i volatiilsuse tegureid viies sektoris (alumiiniumi kesk-/lõppetapp, vase tootmine/integreeritud, terasetootjad, kuld, diversifitseeritud ettevõtted). Näitab jaotust: ettevõtte tegevusotsused (30–47%), portfelli valikud (11–28%), finantsturu momentum (12–53%), toorainehindade momentum (16–25%)
Viis vertikaalset virnastatud tulpdiagrammi, mis näitavad TSR-i tegurite protsentuaalset jaotust koos nelja kategooria legendiga
Soojuskaardi maatriks, mis näitab ülemäärast TSR-i (korrigeeritud toorainehindade ja turu volatiilsusega) vastavalt tootmismahu kasvu kvartiilile (vertikaaltelg) ning kulu- ja kapitaliefektiivsuse kvartiilile (horisontaaltelg). Parim tulemus (5–7% ülemäärast TSR-i) eeldab kuulumist esimesse kvartiili mõlemas dimensioonis
4x4 maatriks-soojuskaart: Y-teljel tootmismahu kasv, X-teljel kulu/kapitali tootlikkus, lahtrid värvitud vastavalt TSR-i tasemele
Peatüki „Kättesaadavus ja kasv“ vaheleht, mis rõhutab, et globaalne nõudluse ja pakkumise lõhe peaks 2035. aastaks vähenema tänu mõõdukamale nõudluse väljavaatele võrreldes 2024. aasta raportiga, samas kui regionaalsed lõhed vähenevad tänu strateegilistele projektidele
Sinise gradiendiga taust, valge tekst, peatüki navigatsioon, kokkuvõttev põhisõnum
Kolmeveeruline kokkuvõte: (1) Nõudluse väljavaade – vastupidav kasv eriti energiapöörde materjalide osas, aeglasem elektriautode (EV) levik ja tehnoloogilised nihked viitavad mõõdukamale väljavaatele kui 2024. aastal, uuteks kasvumootoriteks on kaitsetööstus ja andmekeskused, (2) Pakkumise väljavaade – tootmismahtude kasv ületas mõne materjali puhul prognoose, Hiina ettevõtted moodustavad 36% uutest varadest, pakkumine on endiselt geograafiliselt kontsentreeritud, (3) Nõudluse-pakkumise lõhe – globaalselt kahanemas, fookus nihkub regionaalsele tasakaalule, innovatsioon võib lõhet veelgi vähendada, lõhe sulgemine nõuab 4,7 biljonit dollarit kapitaliinvesteeringuid (capex) ja 270 GW energiat
Kolm võrdset veergu nummerdatud päiste ja üksikasjalike punktloenditega
Kaheosaline võrdlus 2024. aasta ja prognooside vahel: (1) Elektriautode (BEV) turuosa 2024. aastal: Hiina 28%, Euroopa 16%, globaalne 14%, USA 8%, (2) Taastuvenergia osakaal: Euroopa 32%, Hiina 18%, globaalne 17%, USA 18%. Uuendatud Global Energy Perspective'i prognoosid on langenud: BEV osakaal 2035. aastaks 52–82%-lt 47–76%-le, taastuvenergia 2050. aastaks 60–80%-lt 60–70%-le
Kaks kõrvuti asetsevat joondiagrammi regionaalsete trendidega 2018–2024, mille all on toodud prognooside uuendused
20 väikesest tulpdiagrammist koosnev ruudustik, mis näitab nõudluse prognoose aastateks 2023-2024-2035 järgmistele toorainetele: alumiiniumoksiid, alumiinium, boksiit, koobalt, vask, valmisteras, grafiit, rauamaak, plii, liitium, mangaan, koksistuv süsi, nikkel, fosfaat, plaatinarühma metallid (PGM), kaaliumväetis (potas), haruldased muldmetallid, hõbe, energeetiline süsi, uraan, tsink. Igaühe juures on toodud CAGR ja muutus võrreldes 2024. aasta raportiga (tõusu/languse/neutraalsuse nooled)
5x4 ruudustik minitulpdiagrammidest, millest igaühel on 3 tulpa (2023, 2024, 2035) ning märkused CAGR-i ja aastase muutuse kohta
Analüüs, mis näitab, et NATO Euroopa kaitsevaldkond võib 2030. aastaks moodustada 2% alumiiniumi, 4% terase ja 8% vase nõudlusest (eeldusel, et kaitsekulutused on 3,5% SKP-st). Sisaldab kasvuprognoose 2024–2030 ja olulisi võimalusi erimaterjalide osas: sõjatööstuslik teras (Eglin, Maraging), tööriistateras, elektrotehniline teras droonidele, suure tugevusega alumiinium, ekstrusioonid
Kolm komponenti: (1) tulpdiagrammid, mis näitavad kolme tooraine nõudluse kasvu 2024–2030, (2) kaitsetööstuse osakaalud protsentides, (3) kaks tekstikasti oluliste võimaluste kirjeldustega
Prognoosib andmekeskuste võimsuse 2,7-kordset kasvu 82 GW-lt (2025) kuni 219 GW-ni (2030), mida veab tehisintellekti (AI) areng. Näitab materjalimahukust MW kohta eri materjalidele ja sellest tulenevat globaalset nõudluse kasvu 2030. aastaks: teras +270% (kuid <0,1% globaalsest nõudlusest), vask +270% (moodustades 3,3% globaalsest nõudlusest), alumiinium +270% (moodustades 0,6% nõudlusest).
Kolm komponenti: (1) virnastatud pinddiagramm võimsuse kohta regioonide kaupa, (2) materjalimahukuse tabel, (3) kolm tulpdiagrammi, mis näitavad terase, vase ja alumiiniumi nõudlust 2024 vs 2030
Soojuskaart (heat map), mis näitab väljakuulutatud kaevandusprojekte toorainete (read) ja regioonide (veerud: Põhja-Ameerika, Ladina-Ameerika, Euroopa, Sahara-tagune Aafrika, Hiina, muu Aasia, Okeaania, muu) kaupa. Näitab kontsentratsiooni taset ja seda, kas kolm suurimat tarnijariiki 2035. aastaks eeldatavalt muutuvad. Esiletõstud: rauamaak (Austraalia), koksistuv süsi (Austraalia), kuld (Hiina → muutus toimub), vask (Tšiili), liitium (Austraalia → jah), koobalt (Kongo DV → jah).
Maatriks-soojuskaart toorainetega ridades ja regioonidega veergudes; lahtrid on värvitud vastavalt 2024–2035 täiendava tarne osakaalule; viimane veerg näitab oodatavat muutust esikolmikus
Tabel 13 tooraine nõudluse ja pakkumise tasakaalu prognoosiga 2035. aastaks baastsenaariumi ja kõrge pakkumise tsenaariumi korral. Näitab, kas lõhe väheneb (↘), kaob (√) või jääb samaks (—) võrreldes 2024. aasta aruandega. Sisaldab puudujäägi/ülejäägi skaalat ning peamisi nõudluse ja pakkumise tegureid iga tooraine kohta. Olulised muudatused: nikkel näitab nüüd potentsiaalset ülejääki, haruldaste muldmetallide (REE) ja uraani lõhed vähenevad, vase ja liitiumi puudujääk püsib.
Mitmeveeruline tabel toorainete nimede, nõudluse-pakkumise lõhe indikaatorite (visuaalne skaala), eelmise aastaga võrreldes toimunud muutuste ja kirjeldavate tegurite veergudega
Tulpdiagrammide võrdlus, mis näitab kaevandamise ja rafineerimise iseseisvuse taset peamiste toorainete puhul 2035. aastal: Euroopa, Euroopa + 13 strateegilist projekti ja Põhja-Ameerika. Näitab olulisi võimalusi eriti liitiumi (Põhja-Ameerika kaevandustoodangu iseseisvus 65%), loodusliku grafiidi (Põhja-Ameerika 101%) ja haruldaste muldmetallide (92%) osas. Euroopa jääb tugevalt impordist sõltuvaks isegi strateegiliste projektide elluviimisel.
Horisontaalsed grupeeritud tulpdiagrammid 6 tooraine kohta (liitium, nikkel, looduslik grafiit, akukvaliteediga mangaan, vask, haruldased muldmetallid), näidates eraldi kaevandustoodangut ja rafineeritud toodangut
Tabel, mis näitab peamisi nõudluse ja pakkumise poole innovatsioone, mis võivad 2035. aastaks tasakaalu muuta: naatrium-ioonakud, tahkisakud, elektriliselt ergastatud sünkroonmootorid (EESM), liitiumi otseekstraktsioon, primaarne sulfiidide leostamine, süvamerekaevandamine. Igaüht hinnatakse hoo, skaleerimistakistuste ning nõudluse-pakkumise lõhele ja toorainehindadele avalduva mõju alusel.
Üksikasjalik tabel innovatsioonidega ridades ja mitme hindamisveeruga (hoog, takistused, mõju S/D lõhele, mõju hinnale); hoo tähistamiseks on kasutatud fooritulesid
Näitab Clarion-Clippertoni murranguvööndi (CCZ) hinnangulisi varusid võrreldes maismaaallikatega peamiste akumaterjalide puhul: mangaan (CCZ: 5992 Mt vs maismaa: 5200 Mt), vask (226 Mt vs 1000 Mt), nikkel (274 Mt vs 150 Mt), koobalt (44 Mt vs 13 Mt), titaan (67 Mt vs 899 Mt). Käsitletakse regulatiivset staatust: ISA uuringuload on väljastatud, Cooki saared teevad edusamme, USA näitab toetust, Norra on tegevuse peatanud.
Horisontaalne grupeeritud tulpdiagramm, mis võrdleb CCZ-i konkretsioone ja maismaa varusid 5 tooraine lõikes, koos selgitava tekstiga allpool
Võrdleb polümetalliliste süvamere mügarike (CCZ ja Cooki saared) koostist ja väärtust maismaa niklimaakidega (limoniit ja sulfiid). CCZ mügarike väärtus on 500 $/t, märkimisväärse mangaanisisaldusega (mille väärtus on ebakindel), Cooki saarte mügarikud on 240 $/t ja koobaltirikkamad. Peamine väljakutse: kas mügarikest pärinev mangaan saab olla elujõuline alternatiiv maismaa kaevandamisele? Praegused katsed muuta mangaanijäägid sulamiteks ei ole õnnestunud.
Neli liittulpdiagrammi, mis näitavad iga allika koostist ja 2024. aasta väärtust tonni kohta, kusjuures jäätmed ja väärtuslikud materjalid on värvikoodidega eristatud
Kokkuvõte kolmest kriitilisest ressursivajadusest nõudluse ja pakkumise lõhe ületamiseks 2035. aastaks: (1) Energia: vajalik ~270 GW uut võimsust (muutuseta võrreldes 2024. aasta aruandega), lisaks 1100 GW praeguse tööstuse dekarboniseerimiseks, (2) Inimesed: vajalik ~350 000 uut töökohta (+40 000 võrreldes 2024. aastaga seoses nihkega töömahukatesse piirkondadesse nagu Sahara-tagune Aafrika), mäenduse/metallurgia lõpetajate arv on vähenenud 75% Austraalias ja 40% USA-s (2011–2021), (3) Investeeringud: vajalik 4,65 biljonit dollarit kapitalimahutusi (-200 miljardit dollarit võrreldes 2024. aastaga tänu tagasihoidlikumale nõudlusele), vajadus on 260 miljardit dollarit aastas, mis vastab 2011.–2013. aasta tipule.
Kolmeveeruline paigutus päisekastidega, mis näitavad GMP 2025 nõudeid, muutust võrreldes GMP 2024-ga ja iga ressursikategooria aluseks olevat väljakutset
Kaks visualisatsiooni: (1) Joondiagramm, mis näitab, et uuringute kulu ühe avastuse kohta kasvas ~50 miljonilt dollarilt (1975) üle 250 miljoni dollarini (2019), mis on enam kui 5-kordne kasv, (2) Liittulpdiagrammid, mis näitavad uuringute kapitalimahutusi 2014–2024 piirkondade kaupa (suhteliselt stabiilne ~11–16 miljardit dollarit) ja toorainete kaupa (kuld on domineeriv, akude materjalid kasvavad 28% CAGR-iga, tsink/kaaliumväetis/süsi langevad).
Ülal: üks aastakümneid hõlmav joondiagramm, all: kaks komplekti liittulpdiagramme kõrvuti, mis näitavad 2014–2024 trende
Tootlikkuse ja taskukohasuse peatüki jaotise eraldaja koos põhisõnumiga: vaatamata tasakaalustatumale nõudluse ja pakkumise väljavaatele on endiselt vaja kõrgemaid toorainehindu, et soodustada piisava pakkumise tekkimist nõudluse rahuldamiseks.
Sinine gradienttaust, valge tekst, jaotise navigatsioon, kokkuvõttev lause
Kolmeveeruline kokkuvõte: (1) Kapitalimahukus ja tootlikkus – pärast järsku langust 2004–2010 ja stabiilset faasi 2010–2018 on tootlikkus alates 2018. aastast tänu automatiseerimisele ja digitehnoloogiale taastumas 1% aastas; see on piirkonniti ebaühtlane, väljakutseteks jäävad maagi sisalduse langus ja tööjõupuudus, (2) Hindade areng – mitmete toorainete (eriti vase ja akude materjalide) puhul on pakkumise soodustamiseks endiselt vaja hinnatõusu; hindade tõus võib kaasa tuua asendamise või nõudluse kahanemise, (3) Tootlikkuse järgmine piir – võimalused tehisintellektis (geosüsteemide kaardistamine, maagi sorteerimine), generatiivses tehisintellektis (kapitalimahutuste riskide maandamine, hooldus), automatiseerimises (autonoomsed veoautod), elektrifitseerimises ja globaalses hankimise mitmekesistamises.
Kolm võrdset veergu nummerdatud päiste ja üksikasjalike loetelupunktidega
Neli joondiagrammi, mis näitavad MineLens Productivity Indexi komponente 2004–2024: (1) Üldindeks, mis näitab kolme faasi: „Maht iga hinna eest“ (-8% aastas 2004–2010), „Haavade parandamine“ (0% aastas 2010–2018), „Taastumise teekond“ (1% aastas 2018–2024), (2) Tööviljakus (1% aastas 2018–2024), (3) Kapitali tootlikkus reaalväärtuses (1% aastas 2018–2024), (4) Tegurikulu tootlikkus reaalväärtuses (2% aastas 2018–2024).
Üks suur indeksdiagramm ülal täislaiuses, kolm väiksemat komponendi diagrammi all reas
Neli regionaalset MineLens Productivity Indexi graafikut aastate 2015–2024 kohta, mis näitavad lahknevaid trende: Ladina-Ameerika (+3% aastas, tugevaim tulemus), Põhja-Ameerika (0% aastas, stabiilne vaatamata COVID-i järgsele taastumisele), Sahara-tagune Aafrika (-2% aastas, languses), Okeaania (+1% aastas, mõõdukalt positiivne). Ladina-Ameerika kasvu vedasid tegurikulu ja kapitali tootlikkus, Põhja-Ameerikat ja Okeaaniat piiras tööjõu tootlikkuse langus (vastavalt -4% ja -2% CAGR), Sahara-tagune Aafrika peegeldab nii tööjõu kui ka kapitali tootlikkuse kadu.
Neli joondiagrammi 2x2 ruudustikus, millest igaüks näitab piirkondlikku indeksit aastatel 2015–2024.
Kuus väljakutsete kategooriat koos illustreeriva statistikaga: (1) Maagi sisalduse vähenemine, mis nõuab rohkem energiat/töötlemist (vaskmaagi sisalduse 17%-line absoluutne langus 2012–24), (2) Sügavamad karjäärid ja allmaakaevandamine (allmaa-nikli osakaalu 28-protsendipunktiline kasv järgmise 10 aasta jooksul), (3) Tööjõupuudus (kaevandussektori vabade töökohtade 2,3-kordne kasv 2010–2023), (4) Tegevuskulude kasv (vase kulude prognoositav 23% kasv aastani 2035), (5) Keskkonna- ja kogukonnaaspektid (40% kaevandustest asuvad 2040. aastaks veepuudusega piirkondades), (6) Projekti kulude ja tähtaegade ületamine (78% projektidest aastatel 2003–23).
Kuus kasti 2x3 ruudustikus, millest igaühel on ikoon, väljakutse kirjeldus ja peamine statistika.
Kolm kulukõvera graafikut, mis näitavad vase, nikli ja liitiumi 2035. aasta nõudluse rahuldamiseks vajalikku otsesed rahalised kulud (total cash cost) kõrge nõudluse stsenaariumi korral. Näidatud on 2024. aasta hinnajoon, C90 (90. protsentiili kulu nõudluse rahuldamiseks) ja kulu 100% nõudluse katmiseks. Värvikoodid näitavad marginaalide taset. Peamine järeldus: liitiumil ja niklil on lamedamad kõverad (paljud projektid koonduvad sarnaste kulude juurde), mis muudab marginaalid väga tundlikuks väikeste nõudluse muutuste suhtes. Vase kõver on järsem ja vähem tundlik. Maht, mille marginaal on <10% kuni täieliku nõudluseni: vask 17%, nikkel 79% (teatatud on vähestest uutest projektidest), liitium 35%.
Kolm horisontaalset kulukõvera graafikut, kus X-teljel on maht ja Y-teljel kulu, koos hinnajoonte ja värvikoodidega tähistatud marginaalitsoonidega.
Kuus graafikut, mis võrdlevad väljakuulutatud projektide stiimulhinda (NPV=0 15% diskontomäära juures) 2024. aasta keskmise hinnaga ja 2035. aasta nõudluse rahuldamiseks vajaliku miinimumhinnaga: vask (vajalik +19%), nikkel (+16%), liitium (+28%), boksiit (0%), uraan (-30%), looduslik grafiit (-49%). Näitab projektide stiimulhindade jaotust ja tuvastab lõhe praeguste hindade ning piisava pakkumise tagamiseks vajalike hindade vahel.
Kuus väikest graafikut 2x3 ruudustikus, millest igaüks näitab stiimulhindade jaotust koos märgitud 2024. aasta hinna ja minimaalse vajaliku hinnaga.
Maatriks, mis näitab parendusvõimalusi kulukategooriate ning tehnoloogiliste/operatiivsete praktikate lõikes. Kulukategooriad: tööjõud (25–30% kuludest), säilitusinvesteeringud (20–25%), energia (15–20%), kulumaterjalid (15–20%), hooldus ja varuosad (10%). Tehnoloogiad: AI (tööjõu prognoosimine, ennetav hooldus, protsesside optimeerimine), Gen AI (generatiivne planeerimine, probleemide lahendamine), automatiseerimine (robotiseerimine, autonoomsed elektrilised veoautod), elektrifitseerimine (seadmete elektrifitseerimine, soojussalvestus), globaalne tarnijate diversifitseerimine.
Maatriks/tabel, kus kulukategooriad on ridades, tehnoloogiakategooriad veergudes ja konkreetsed võimalused lahtrites.
Jätkusuutlikkuse peatüki vaheleht koos põhisõnumiga: kasvav surve roheliste hinnapreemiate languseks on aeglustanud tööstuse dekarboniseerimist, kusjuures vähese süsinikuheitega tehnoloogia tugineb kasutuselevõtul CO2-maksudele või toetustele.
Sinise gradiendiga taust, valge tekst, jaotise navigatsioon, kokkuvõttev lause.
Kolmeosaline kokkuvõte: (1) Majanduslik reaalsuskontroll – enamik ettevõtteid püsib pikaajaliste eesmärkide juures, kuid kliendiuuringud näitavad, et kuigi nõudlus roheliste toodete järele kasvab, väheneb valmidus maksta lisatasu; rohehinnastamise indeksid on madalad; viimase 12–18 kuu jooksul on Euroopas peatatud või tühistatud ~40% DRI- ja 33% madala süsinikusisaldusega terase projektidest. (2) Väljavaade jääb Pariisi kokkuleppest maha – metalli- ja mäetööstuse heitkogused olid 2024. aastal ~7,4 Gt CO2 (20% maailma kogumahust), prognoositav langus 2035. aastaks on vaid 6%; suurim mõjutaja on elektrivõrgu dekarboniseerimine (40% langusest), järgnevad tõhususe parandamine (30%) ja ringlussevõetud materjalid (20%). (3) Innovatsioon ja regulatiivne toetus – paljud heitkoguste vähendamise meetmed on majanduslikult tasuvad, kuid süva-dekarboniseerimise lahendused on endiselt ebakonkurentsivõimelised; vajalik on suurem panus innovatsiooni; regulatsioonid võiksid arengut kiirendada ühtsete künniste ja vanametalli kogumise stiimulite kaudu.
Kolm võrdset veergu nummerdatud pealkirjade ja üksikasjalike loetelupunktidega
Tulpdiagramm, mis võrdleb roheliste materjalide praegust ja 2030. aastaks prognoositavat osakaalu seitsme tooraine lõikes: teras (20%→31%, +11 protsendipunkti), alumiinium (25%→33%, +9 pp), vask (21%→31%, +10 pp), nikkel (16%→29%, +13 pp), liitium (17%→31%, +14 pp), plast (29%→38%, +9 pp), klaas (22%→30%, +8 pp). Keskmine osakaal kasvab 21%-lt 32%-le.
Paaristulpdiagramm (praegune vs 2030) iga tooraine kohta koos märgitud protsendipunktide kasvuga
Kolm kumulatiivse jaotuse graafikut, mis võrdlevad 2024. ja 2025. aasta uuringutulemusi valmiduse kohta maksta lisatasu terase, alumiiniumi ja vase puhul. Näitab nende klientide osakaalu kasvu, kes ei soovi lisatasu maksta: teras (34%→52% puuduv või piiratud lisatasu), vask (39%→51%), samas kui alumiinium jäi stabiilseks (~50%). Määratletud on maksimaalsed lisatasu künnised: teras <120 $/t, alumiinium <150 $/t, vask <800 $/t.
Kolm kõrvuti asetsevat S-kujulist kumulatiivse jaotuse graafikut, mis võrdlevad 2024. ja 2025. aasta uuringulaineid
Kaks koskdiagrammi, mis näitavad Euroopas väljakuulutatud madala süsinikusisaldusega terase projektide staatust: (1) DRI võimsus: 2024. aasta Q4 seisuga väljakuulutatud 32,0 Mt, millest 14,0 Mt on ootel/tühistatud, 7,5 Mt väljakuulutatud/rahastatud, 10,5 Mt ehituses 2025. aasta augusti seisuga (40% väljakuulutatud võimsusest ootel/tühistatud); (2) Madala CO2-heitega terasetootmise algatused: 63 Mt väljakuulutatud, 21 Mt ootel/tühistatud, 27 Mt väljakuulutatud/rahastatud, 15 Mt ehituses (33% ootel/tühistatud).
Kaks kõrvuti asetsevat koskdiagrammi, mis näitavad liikumist väljakuulutatud võimsusest kuni ehitusstaadiumini koos vaheetappidega
Kaks joondiagrammi, mis võrdlevad 2022. ja 2025. aasta prognoose terasetootmise kulude kohta Kesk-Euroopas: BF-BOF (baastase), vanametalli EAF, NG DRI-EAF, H2 DRI-EAF. 2022. aasta prognoos näitas, et H2 DRI-EAF saavutab pariteedi BF-BOF-iga 2037. aastaks ja NG DRI-EAF 2032. aastaks. 2025. aasta prognoos lükkab need vastavalt aastasse >2040 ja 2035. Peamine põhjus: elektri ja vesiniku kõrgemad hinnaprognoosid.
Kaks kõrvuti asetsevat joondiagrammi (2022. vs 2025. aasta prognoos), mis näitavad nelja terasetootmise meetodi kulutrajektoore aastatel 2026–2040
Koskdiagramm, mis näitab heitkoguste trajektoori 7380 Mt CO2e-lt 2024. aastal 6960 Mt-ni 2035. aastal, jaotades mõjutajad: tootmise kasv (+620), elektrivõrgu dekarboniseerimine (-440), tõhususe parandamine (-360), ringlussevõetud materjalide suurem osakaal (-210), väljakuulutatud süsinikuneutraalne tootmine (-30). Teras moodustab 87% 2024. aasta heitkogustest ja 82% 2035. aasta heitkogustest.
Koskdiagramm algustulbaga (2024), positiivsete/negatiivsete mõjutajatega vahetulpadena ja lõputulbaga (2035), kus jaotus toorainete kaupa on värvikoodiga tähistatud
Paaristulpdiagrammid, mis võrdlevad 2015. ja 2024. aasta esmase ja ringlussevõetud materjali mahtusid 7 tooraine lõikes: teras (toorteras), alumiinium, vask, tsink, nikkel, liitium, koobalt. Näitab ringlussevõetud mahtude kasvu (18–2156% tõus 2015–24), kuid enamiku toorainete puhul jäi ringlussevõetud materjali osakaal kogumahust suhteliselt stabiilseks. Erandiks on tsink, mille ringlussevõtu osakaal kasvas, ning akumaterjalid (Li, Co, Ni), mis näitasid madalalt baasilt kiiret kasvu. Esitatud on keskmised kogumis- ja taaskasutusmäärad: teras 95%/95%, alumiinium 70%/85%, vask 50%/70%, tsink N/A/N/A, nikkel 65%/80%, liitium 35%/30%, koobalt 40%/80%.
Seitse horisontaalselt paigutatud paaristulpdiagrammi (2015 vs 2024), kus esmase (sinine) ja ringlussevõetud (tumesinine) materjali mahud on virnastatud; iga diagrammi all on toodud kogumis- ja taaskasutusmäärad.
Kolm vooskeemi, mis näitavad terase, alumiiniumi ja vase iga-aastaseid neto-kaubavoogusid piirkondade kaupa (2015–24 keskmine). Euroopa ja Põhja-Ameerika on kõigi kolme materjali puhul peamised netoeksportijad. Terase vood suunduvad peamiselt Lähis-Itta/Põhja-Aafrikasse ja mujale Aasiasse. Vase vood liiguvad mujale Aasiasse. Alumiiniumi vood on keerukamad, kusjuures Hiina on peamine importija. Väljatoodud märkus: Atlandi-ülene alumiiniumijäätmete hinnaerinevus tingis USA impordi 44%-lise aastase kasvu EList (2024. a II kv vs 2025. a II kv).
Kolm kõrvuti asetsevat Sankey-tüüpi vooskeemi, mis näitavad suunalisi kaubavoogusid; piirkonnad on värvikoodiga tähistatud kui netoeksportijad (sinine), neutraalsed (hall) või netoimportijad (punane).
Peatüki „Edasine tee“ vaheleht sõnumiga, et ebakindluses navigeerimiseks ja võimaluste ärakasutamiseks on olemas erinevad strateegilised sammud, mis keskenduvad kättesaadavusele/kasvule, produktiivsusele/taskukohasusele ja jätkusuutlikkusele.
Sinise gradiendiga taust, valge tekst, sektsiooni navigatsioon, kokkuvõttev lause.
Mäetööstusettevõtete strateegiliste võimaluste maatriks, mis on jaotatud peatükkide teemade kaupa koos prioriteetide ja potentsiaalsete vastumeetmetega: Kättesaadavus ja kasv (geograafiline diversifitseerimine, vertikaalne integreerimine, laienemine kriitiliste materjalide valdkonnas, partnerluste loomine), Produktiivsus ja taskukohasus (kulusäästliku tegevuse tugevdamine, automatiseerimise kiirendamine, traditsioonilise AI rakendamine, generatiivse tehisintellekti lahenduste juurutamine), Jätkusuutlikkus (tarneahelate lahtisidumine, koostöö väärtusahela järgmiste etappidega). Toodud on kolm nummerdatud näidet: (1) Shingo auhinnad operatiivse tipptaseme eest, (2) autonoomsete veosüsteemide 84%-line kasv 3800 veokini, (3) AI-põhine uuringute idufirma 60+ aktiivse projektiga.
Kolmeveeruline tabel (peatükk, prioriteetsed teemad ja potentsiaalsed strateegilised vastused) koos kolme nummerdatud näitega paremal servas.
Sarnase ülesehitusega strateegiliste võimaluste maatriks metallitootjatele: Kättesaadavus ja kasv (toetuste ärakasutamine, vanametalli tarne tugevdamine, juurdepääsu tagamine jäätmetele, suunatus nišikasvusektoritele), Produktiivsus ja taskukohasus (globaalne hankimine, energialiikide diversifitseerimine, traditsioonilise AI rakendamine, generatiivse tehisintellekti lahenduste juurutamine), Jätkusuutlikkus (tarneahelate lahtisidumine, väärtusahela ümberkujundamine). Kolm nummerdatud näidet: (1) valitsuse toetused, mis loovad kohalikke tarneahela võimalusi koos kiirendatud lubade/rahastusega, (2) väärtusahela ümberkujundamine HBI-keskustega madalate kuludega piirkondades, (3) laiendatud vanametalli kogumise infrastruktuur koos OEM-partnerlustega.
Kolmeveeruline tabelistruktuur, kus paremal pool on nummerdatud näited 1, 2, 3.
Strateegiliste võimaluste maatriks materjalide hankeorganisatsioonidele: Kättesaadavus ja kasv (kriitiliste sisendite varumine, kohaliku hankimise tagamine, ringluse võimaldamine, sisendite sertifitseerimine, kaasinvesteerimine tarnetesse, innovatsioonipartnerluste loomine), Produktiivsus ja taskukohasus (spetsifikatsioonide lihtsustamine, digitaalsete tööriistade juurutamine, hinnariski maandamine, uute tarnete võimaldamine), Jätkusuutlikkus (ringlusmaterjalide kasutamine, nõudluse kujundamine roheliste toodete järele). Kolm nummerdatud näidet: (1) keskkonna-, sotsiaal- ja juhtimisalaste (ESG) volituste kontrollimine, (2) investeeringud ringmajanduse tehnoloogia teadus- ja arendustegevuse kiirendamiseks, (3) väärtusahelaülesed partnerlused innovatsiooni laiendamiseks.
Kolmeveeruline tabel strateegiliste teemade ja võimalustega, lisaks nummerdatud näited.
Kaheosaline leht: (1) Ruudustik seotud McKinsey väljaannetest koos pisipiltide ja pealkirjadega: Global Energy Perspective, Materjalide „rohelise” hinnalisa trendid, How to capture next S-curve in commodity trading, Materjalide ringlus, How Apple is helping increase circular materials, Green-steel hubs, Toward security in battery raw materials, The capex crystal ball, Mining for operational excellence, lisaks märge „Püsige kursis uusimate teadmistega”, (2) Loetletud autorid (Michel Van Hoey, Karel Eloot, Marcelo Azevedo, Gustav Hedengren, Michel Foucart) ja põhjalikud tänusõnad kaasautoritele (~40 nime)
Vasakul: 3x3 ruudustik väljaannete pisipiltide ja pealkirjadega, Paremal: autorite ja kaasautorite tekstiplokk
Standardne McKinsey autoriõiguse märge ja lahtiütlus, mis kinnitab, et aruanne sisaldab konfidentsiaalset ja omandiõigusega kaitstud teavet, mis on mõeldud ainult sisekasutuseks ning mida ei tohi ilma nõusolekuta reprodutseerida. Sisaldab kinnitust, et tegemist ei ole investeerimisnõustamisega; materjal põhineb usaldusväärseks peetaval teabel, kuid selle täpsus/täielikkus ei ole garanteeritud; McKinsey ei võta vastutust sisu kasutamisest tulenevate kahjude eest
Tume taust (tumesinine/must), valge McKinsey logo ülal, valge tekst allpool lõikudena, standardne juriidilise lahtiütluse vorming
Levinud küsimused selle slaidi ja esitluse sisu kohta.
Aruandes kasutatakse kolme pakkumisstsenaariumi, mis põhinevad projektide küpsusastmel: (1) Baastsenaarium (Base-case) hõlmab kõiki töötavaid varasid (korrigeeritud kahanemisega) ning ehitusjärgus või lõpetatud tasuvusuuringu ja tagatud rahastusega projekte, (2) Positiivne stsenaarium (High-case) lisab lõpetatud eeltasuvusuuringuga projektid (korrigeeritud teostamise tõenäosusega) ja (3) Täielik portfell (Full pipeline) hõlmab kõiki väljakuulutatud projekte kuni uuringufaasi alguseni. Need stsenaariumid on koostatud McKinsey MineSpansi andmebaasi põhjal, mis katab üle 14 000 kaevandusvara rohkem kui 140 riigis. Enamik aruande analüüse keskendub baas- ja positiivsele stsenaariumile.
2025. aasta väljavaade on tagasihoidlikum järgmistel põhjustel: (1) dekarboniseerimise oodatust aeglasem tempo, eriti EL-i ja USA elektriautode turul, kus kasv on peatunud või aeglustunud, (2) muutused akude keemilises koostises, mis vähendavad nõudlust teatud materjalide järele, ja (3) majanduslikud vastutuuled. Täiselektriliste sõidukite (BEV) turuosa prognoos 2035. aastaks langes 52–82 protsendilt 47–76 protsendile ning taastuvenergia osakaalu prognoos 2050. aastaks langes 60–80 protsendilt 60–70 protsendile. Üldine nõudlus püsib siiski tugev, kusjuures energiapöörde materjalid moodustavad endiselt üle poole kasvust ning uued nõudluse suunad tekivad AI andmekeskustest ja kaitsesektorist.
Andmekeskuste võimsus kasvab prognooside kohaselt AI laialdase kasutuselevõtu tõttu 2,7 korda – 82 gigavatilt (GW) 2025. aastal 219 gigavatini 2030. aastaks. See laienemine võib oluliselt mõjutada materjalide nõudlust, kusjuures kõige drastilisem mõju on vasel – andmekeskused võivad 2030. aastaks moodustada 3% globaalsest vasenõudlusest (võrreldes 1%-ga 2024. aastal), lisades ligikaudu 1075 kilotonni nõudlust. Mõju terasele ja alumiiniumile on protsentuaalselt väiksem (<1% globaalsest nõudlusest) vaatamata sarnastele kasvumääradele. See kujutab endast uut struktuurset nõudluse ajurit lisaks traditsioonilistele energiapöörde rakendustele.
Ärimudel on nõrgenenud elektri- ja vesinikuprognooside hinnatõusu tõttu, mis lükkas H2 DRI-EAF tehnoloogia tasuvuspunkti 2037. aastalt (2022. aasta prognoosides) kaugemale kui 2040. aasta (2025. aasta prognoosides). Selle tulemusena on 2025. aasta keskpaiga seisuga Euroopas peatatud või tühistatud ligikaudu 40% väljakuulutatud DRI-võimsusest (14 Mt 32-st) ja 33% madala süsinikusisaldusega terasetootmise algatustest (21 Mt 63-st). See peegeldab süvenevaid majanduslikke väljakutseid vaatamata jätkuvatele poliitilistele lubadustele, kusjuures ettevõtted seisavad silmitsi ebapiisavate rohepreemiate ja oodatust kõrgemate sisendkuludega.
Süvamerekaevandamine hõlmab polümetalliliste mügarike ammutamist ookeanipõhjast, eriti Vaikse ookeani Clarion-Clippertoni vööndist (CCZ). Need mügarikud sisaldavad märkimisväärseid varusid: CCZ-s on hinnanguliselt 5992 Mt mangaani (võrreldav maismaa varudega), 274 Mt niklit (ületab maismaa 150 Mt), 226 Mt vaske (vähem kui maismaa 1000 Mt) ja 44 Mt koobaltit (ületab maismaa 13 Mt). Siiski püsivad suured väljakutsed: (1) töötlemistehnoloogia mastaapne toimimine on tõestamata, (2) Rahvusvahelise Süvamerepõhja Organi (ISA) globaalne regulatiivne raamistik on ebaselge, (3) keskkonnamõjud on ebakindlad ning valitseb tugev vastuseis vabaühenduste ja mõnede valitsuste poolt, (4) mangaani aheraine väärtuslikeks sulamiteks muutmine pole katsetes veel õnnestunud. Kuigi ressursipotentsiaal on tohutu, on kommertsiaalne elujõulisus ja ajakava äärmiselt ebakindlad.
Lõhe täitmine 2035. aastaks nõuab kolme kriitilist sisendit: (1) Investeeringud: ligikaudu 4,65 biljonit (4,65 x 10^12) dollarit kapitalikulutusi (CAPEX) kaevandusuuringuteks, varade säilitamiseks ja projektiarenduseks – see nõuab umbes 260 miljardit dollarit aastas, mis vastab 2011–2013. aasta tipu ajal nähtud kõrgeimatele investeerimistasemetele, (2) Energia: ~270 GW uut elektritootmisvõimsust tootmise suurendamiseks, pluss täiendavad 1100 GW, kui tööstus soovib oma praeguse energiatarbimise täielikult dekarboniseerida, ja (3) Inimesed: vaja on ~350 000 uut töökohta, mis on eriti keeruline, kuna kaevandamise ja metallurgia eriala lõpetajate arv on ajavahemikus 2011–2021 vähenenud Austraalias 75% ja USA-s 40%.
224 metalli- ja kaevandusettevõtte analüüs aastatest 2001–2023 näitab, et 30–50 protsenti aktsionäride kogutootluse (TSR) ületavast kasvust on tingitud ettevõtte tegevusotsustest (muutused tootmises, kapitali tootlikkuses ja kulupositsioonis), mitte toormehindade tsüklitest või turu momentumist. Täpne jaotus varieerub sektorite lõikes: teras 47% tegevusotsustest, alumiiniumi kesk- ja lõppetapp (mid/downstream) 30%, vask 31%, kuld 47% ja diversifitseeritud tootjad 28%. TSR-i turu keskmisest parema tulemuse saavutamiseks peavad ettevõtted tavaliselt kombineerima tippkvartiili kuuluva tootmiskasvu mediaanist parema kulutõhususe ja tootlikkusega – puudujääk kummaski dimensioonis vähendab oluliselt liigse TSR-i saavutamise tõenäosust.
Mäetööstuse tootlikkus on läbinud kolm selget etappi: (1) „Maht mis tahes hinnaga” (2004–2010): järsk 8% aastane langus, kus toorainete supertsükli ajal tõid massiivsed investeeringud ja kasvavad kulud kaasa vaid piiratud toodangu kasvu; (2) „Haavade parandamine” (2010–2018): stabiilne tootlikkus, kus ettevõtted keskendusid hindade languse tingimustes järk-järgulisele tõhususe suurendamisele; ning (3) „Taastumistee” (2018–tänapäev): 1% aastane kasv, mida toetab automatiseerimise ja digitehnoloogiate kiirem kasutuselevõtt. Taastumine on olnud piirkonniti ebaühtlane: Ladina-Ameerika juhib 3% aastase kasvuga tänu tootmistegurite kulude säästule, Põhja-Ameerika on jäänud samale tasemele (0%), Okeaania näitab mõõdukat kasvu (1%), samas kui Sahara-taguses Aafrikas on tootlikkus langenud (-2%). Peamised väljakutsed: maagi kontsentratsiooni vähenemine, tööjõupuudus ja kasvavad tegevuskulud avaldavad jätkuvalt survet tulevasele tootlikkusele.

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
Võta eeskuju professionaalsetest disainidest, vali oma stiil ja genereeri slaidid täiusliku tekstirenderdusega. Nano Banana jõul – alusta oma esitluse loomist kohe.
Sinu AI-agent slaidide loomiseks. Säästa aega ja sära kiiremini nutika esitluste loomisega.


© 2026 2slides. Kõik õigused kaitstud.